Ostrożność finansowa

ostrożność_finansowa

Nie trzeba drugi raz mówić tego, że niemal co styczeń coś drożeje, ale w styczniu roku 2022 podrożeje znacząco energie elektryczna i gaz. dla niektórych to rzecz jasna powód do tego, by zainwestować w instalację solarną, czyli by wziąć kredyt bankowy na tego typu cel. Problem w tym konkretnym przypadku tkwi akurat w jednej istotnej wątpliwości, bo czasy obecne to pandemia, a ona wywołała to spowolnienie gospodarcze. Dlatego też dofinansowania na instalacje solarne w przyszłym roku 2022 będą raczej tymi niższymi i co równie istotne szybko mogą się skończyć. Natomiast samo branie kredytów na tego typu inwestycje też jest opcją ryzykowną, bo to raczej nie będzie ten typowy kryzys gospodarczy, który skończy się po tych trzech lub czterech latach. Wiele prognoz w jego przypadku wygląda dość pesymistycznie, a to, że banki podwyższają oprocentowanie kredytów potwierdza te prognozy i dlatego wielu postawi na zaciskanie pasa, zamiast na inwestowanie w fotowoltaikę.

Zwyczajna ostrożność.

Taka typowa dbałość o finanse raczej objawi się w formie zainwestowania w oświetlenie LED, czyli będą to raczej inwestycje powiązane w rozwiązania ograniczające zużycie energii elektrycznej. Dodatkowym mądrym posunięciem będzie też i to szukanie cen promocyjnych w marketach spożywczych. Ograniczenie tego spożycia napojów gazowanych zaliczanych do tych słodzonych to także sama mądrość i nie chodzi tu jedynie o to, że one szkodzą zdrowiu, ale też i o to, że woda zazwyczaj wlewana do tych butelek o pojemności pięciu litrów to tańsza alternatywa, która na dokładkę lepiej smakuje od wody z kranu. Takową wielu z nas niemal wyłącznie się myje, bo nie spełnia ona najwyższych standardów.

Inne wysokie ceny.

Zapewne w styczniu roku 2022 podrożeją także produkty takie jak sery i wędliny i w tym nie ma nic dziwnego, choć ostrożność nie nakazuje znacznego ograniczenia spożycia, to i tak lepiej jest rozsądnie wydawać pieniądze na te produkty, a konkretniej zastępowanie ich warzywami. Ich cena nie powinna stać się znacząco wyższą i co równie wiele znaczy też i to, że warzywa są zdrowe.

Bez kredytu nie ma rozwoju

kredyt na rozwój

Czy przedsiębiorca powinien wziąć pożyczkę? Zdecydowanie ma taką możliwość. Jest to dobre rozwiązanie, a coraz więcej osób docenia jakość pożyczania pieniędzy. Warto o tym pamiętać i zarabiać na pożyczaniu. Pożyczki są istotne. Szczególnie warto sięgać po nisko oprocentowane pieniądze dla przedsiębiorców. PKO BP ma taką opcję – kredyt z oprocentowaniem nie wyższym niż. 

Jest to kredyt dla firm, bardzo korzystny, sensowny, chroniony przed wzrostem cen procentowych. Klienci doceniają jakość i chętnie sięgają po takie pieniądze. Na co pożyczają firmy? Cele mogą być takie, jak rozwój firmy, pomoc w starcie na giełdzie, stworzenie nowych miejsc pracy, zakup wyposażenia dla firmy. Celów jest wiele, a każda firma samodzielnie decyduje na co przeznaczy pieniądze. Klienci dostają nie tylko pieniądze, ale mogą też skorzystać z porad analityków oraz doradców. Na pewno warto zadbać o to, by dana firma zyskała pieniądze na różne cele, które sprawdzą się naprawdę dobrze. Czy kredyt jest potrzebny? Zdecydowanie tak, to pomoc, bez której trudno byłoby sobie poradzić na co dzień. 

Kredyt może wyglądać tak…

Kredyt nie musi być duży. Jest to np. kwota 100 000 złotych na rok. Pożyczka tego rodzaju ma oprocentowanie według WIBOR 3M oraz marża kredytowa. Klient może kupić ochronę do poziomu 1,5 procenta, chroni ona przed podwyżką wskaźnika referencyjnego. Płaci wówczas mniej, a kredyt nie staje się dla niego dużym obciążeniem. 

Czy warto pożyczać pieniądze?

Zdecydowanie tak. Dobrze jest mieć jakąś kwotę i korzystać z niej przez długi czas. Pożyczka pomoże, stanie się wsparciem, a klient nie odczuje wzrostu kosztów kredytu. Zainwestuje pieniądze we własną firmę i będzie mógł korzystać z tego, co dla niego najważniejsze. Solidna jakość sprawdza się idealnie, daje to, co istotne. Polacy szukają pomocy i chcą z niej korzystać. Zdecydowanie warto mieć pożyczkę co pewien czas. Jedną się spłaca, a dzięki drugiej firma się rozwija. Banki nieustannie wprowadzają dobre oferty dla klientów i chcą z nich korzystać tak często, jak to tylko możliwe. Klienci doceniają jakość pożyczek i chcą korzystać z nich jak najczęściej. Nie ma co do tego najmniejszej wątpliwości. Pożyczka jest dokładnie tym, czego potrzebuje niejeden klient. Warto o tym pamiętać i zdecydowanie trzeba z tego korzystać. Klienci są zorientowani na pożyczanie pieniędzy, jest to dla nich naprawdę konieczność. Chcesz mieć dobrą pożyczkę? Koniecznie zadbaj o pieniądze uzyskane od banku. Nie musi to być 100 tysięcy, można pożyczyć 50 000 czy 60 000 złotych i dzięki tej kwocie rozwinąć własny biznes. Jest to sprawa oczywista. 

Zabezpieczenie kredytu – co może być zabezpieczeniem kredytu?

zabezpieczenie kredytu

Kredyt gotówkowy a może hipoteczny? Każde zobowiązanie na wysoką kwotę jest pewnym ryzykiem dla banku. Instytucje finansowe muszą liczyć się z sytuacjami, w których kredytobiorca nagle przestanie spłacać kredyt. Żeby nie być stratnymi, banki nierzadko wymagają zabezpieczenia kredytu. Co może być zabezpieczeniem kredytu i kiedy jest ono konieczne?

Czym jest zabezpieczenie kredytu?

Zabezpieczenie kredytu jest gwarancją dla banku, że w razie zaprzestania spłaty przez kredytobiorcę, będzie miał on skąd wyegzekwować należne pieniądze. Nie należy jednak mylić ubezpieczenia z zabezpieczeniem. Pierwsza opcja jest nieobowiązkowa i zabezpiecza obie strony. Natomiast zabezpieczenie kredytu chroni głównie kredytodawcę. Oczywiście, kredytobiorca nie jest stratny. Dzięki odpowiedniemu zabezpieczeniu może uzyskać korzystniejsze warunki kredytu. Co może być zabezpieczeniem kredytu?

Czym jest zabezpieczenie kredytu?

Jak sama nazwa wskazuje, zabezpieczenie kredytu ma chronić kredytodawcę. Jest to narzędzie, dzięki któremu bank nie będzie stratny, jeżeli kredytobiorca nagle zaprzestałby spłaty. Zabezpieczenie gwarantuje możliwość wyegzekwowania należnych pieniędzy np. poprzez zajęcie przez bank nieruchomości, samochodu lub innych wartościowych rzeczy.

Zabezpieczenie kredytu zmniejsza także indywidualne ryzyko, które wynika z braku spłaty pojedynczego zobowiązania. Warto również wiedzieć, że im większe będzie zabezpieczenie, tym korzystniejsze warunki kredytu możemy uzyskać.

Dlaczego banki wymagają zabezpieczenia kredytu?

Zabezpieczenie kredytu najczęściej wymagane jest przez banki, w sytuacji kiedy posiadamy niską zdolność kredytową. Jednak np. w przypadku kredytu hipotecznego zabezpieczenie występuje niezależnie od naszej zdolności kredytowej. Obowiązkowym zabezpieczeniem jest hipoteka. Ale o tym za chwilę. Zabezpieczenie kredytu, to próba zmniejszenia przez instytucje udzielające zobowiązań, ryzyka. Nadrzędnym celem tego rodzaju ochrony jest zapewnienie sobie przez banki zwrotu pożyczonych pieniędzy. Jeżeli dojdzie do sytuacji, że kredytobiorca nagle przestanie spłacać zobowiązanie, to bank będzie miał możliwość odzyskania pożyczonej kwoty wraz z odsetkami.

Osobiste zabezpieczenie kredytu – co to jest?

Osobiste zabezpieczenie kredytu jest dosyć specyficzne i prawie zawsze wiąże się z osobami trzecimi. Dlaczego? W przypadku takiej formy zabezpieczeniem staje się nasz majątek. Ale nie tylko ten, co posiadamy w danym momencie, ale także przyszły. Banki zgadzają się na taką formę zabezpieczenia, ale tylko w przypadku, kiedy wiedzą, że będą mogły wyegzekwować całą pożyczoną kwotę, wraz z odsetkami. Co może być zabezpieczeniem osobistym?

  • Poręczenie według prawa cywilnego – jest to umowa, która zobowiązuje poręczyciela (osoby trzeciej) do spłaty długu, jeżeli kredytobiorca straciłby możliwość uregulowania swojego zobowiązania wobec banku.
  • Przystąpienie do długu – w takim przypadku osoba trzecia przystępuje do umowy kredytowej. Tym samym staje się współdłużnikiem, na równi z kredytobiorcą.
  • Gwarancje bankowe – to ciekawa forma zabezpieczenia, ponieważ bank zobowiązuje się do spłaty naszego długu, w przypadku naszej niemożności. Jednak trudno jest dostać tego rodzaju zabezpieczenie – wymaga ono wniesienia wysokiej prowizji.
  • Pełnomocnictwo – jest to umowa, na podstawie której udzielamy bankowi prawa do dysponowania naszym rachunkiem bankowym.
  • Cesja wierzytelności – jest to umowa między bankiem a kredytobiorcą, która przenosi prawa wierzytelności na rzecz instytucji finansowej. Mogą to być faktury za usługi lub towary.
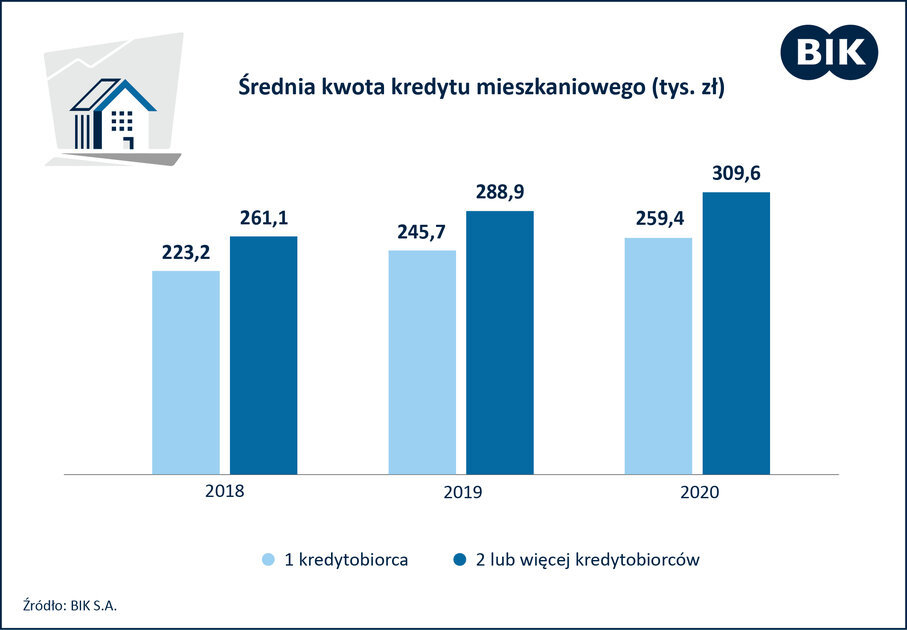
źródło: BIK

Zabezpieczeniem osobistym mogą być także weksle. Tutaj również możemy wyróżnić kilka rodzajów. Przede wszystkim weksel in blanco, czyli sytuacja, w której wystawca weksla zobowiązuje się do spłaty naszego zadłużenia. Pamiętaj, że na wekslu musi pojawić się podpis wystawcy. Drugą możliwością jest poręczenie wekslowe. W tym przypadku osoba trzecia zobowiązuje się do spłaty całego lub części kredytu, na równi z kredytobiorcą.

Rzeczowe zabezpieczenie kredytu – na czym polega?

Zabezpieczenia rzeczowe również wiążą się z naszym majątkiem, jednak nie ze wszystkim, co posiadamy, tylko jakąś jego częścią. Innymi słowy, zabezpieczeniem stają się rzeczy – np. nieruchomość, papiery wartościowe czy samochód. Rzeczowe zabezpieczenie kredytu może także dotyczyć majątku osoby trzeciej, która wyraziła zgodę na to, żeby wziąć na siebie takie zabezpieczenie. Co może być zabezpieczeniem rzeczowym?

  • Hipoteka – hipoteka jest najczęściej wybieraną formą zabezpieczenia kredytu. Występuje w przypadku kredytu hipotecznego, czyli na kupno mieszkania lub domu. W tym przypadku zabezpieczeniem staje się nieruchomość, która może zostać przejęta przez bank, w przypadku zaprzestania spłaty kredytu. Pamiętaj, że przy tego rodzaju zabezpieczeniu niezbędne jest sporządzenie aktu notarialnego, wraz z wpisem do ksiąg wieczystych.
  • Zastaw ogólny/rejestrowy – przedmiotem tego zastawu mogą być rzeczy ruchome łatwo zbywalne. W przypadku zaprzestania spłaty bank spienięży przedmioty. Natomiast zastaw rejestrowy umożliwia kredytobiorcy korzystanie z zastawionej ruchomości np. samochodu, ciągnika itp., czyli przedmiotów, które służą do codziennej pracy.
  • Ubezpieczenie kredytu – to równie często wykorzystywane zabezpieczenie, które polega na wykupieniu przez kredytobiorcę ubezpieczenia. Jest to dodatkowy produkt przy zaciąganiu kredytu. W przypadku zaprzestania spłaty, bank będzie dochodził spłaty u ubezpieczyciela. Ubezpieczenie kredytu najczęściej jest dobrowolne, jednak niektóre banki wymagają jego wykupienia.
  • Przywłaszczenie na zabezpieczenie – jest to umowa, na podstawie której prawo własności do jakiejś rzeczy (należącej do kredytobiorcy), przechodzi na rzecz banku. Takim zabezpieczeniem może być, np. samochód. Jest to zabezpieczenie, które wiąże się z zastawem.
  • Kaucja na zabezpieczenie kredytu – w przypadku tego rozwiązania, przekazujemy bankowi pewną sumę pieniędzy lub papiery wartościowe. Jeśli nie wywiążemy się ze spłaty zobowiązania, to przekazane aktywa i środki staną się własnością banku.

Co może być zabezpieczeniem kredytu hipotecznego?

Kredyt hipoteczny to najpoważniejsze zobowiązanie finansowe, jakiego możemy się podjąć. Pozwala na sfinansowanie zakupu wymarzonego mieszkania lub domu. Jednak wiąże się także z ogromną odpowiedzialnością. Kredyt hipoteczny jest zobowiązaniem wieloletnim. Oprócz zabezpieczenia wymaga także wkładu własnego. W 2021 rok wynosi on 20 proc. całej kwoty kredytu. Żeby więc uzyskać kredyt hipoteczny, będziemy musieli posiadać wkład własny oraz wysoką zdolność kredytową. Jeżeli mamy kłopoty z tą drugą, to możemy oprzeć się na zabezpieczeniu, które umożliwi nam uzyskanie kredytu.

W przypadku kredytu hipotecznego zabezpieczeniem najczęściej jest nieruchomość, którą właśnie nabyliśmy. Hipoteka na nieruchomość jest podstawowym zabezpieczeniem kredytu hipotecznego. Należy pamiętać, że bank ustanawia hipotekę przy każdym kredycie mieszkaniowym, bez wyjątków. Docelowym zabezpieczeniem jest wpis hipoteki do księgi wieczystej. Na podstawie tego wpisu bank będzie mógł dochodzić swoich roszczeń. Brzmi to przerażająco, ale proces jest uruchamiany dopiero w momencie, kiedy nie wywiążemy się ze spłaty zobowiązania.

Zabezpieczeniem przy kredycie hipotecznym może także być jakaś wartościowa rzecz, której jesteś właścicielem. To dobre rozwiązanie dla osób, które nie mają wystarczającej ilości pieniędzy na wkład własny.

Co może być zabezpieczeniem kredytu gotówkowego?

Opatrzenie kredytu gotówkowego zabezpieczeniem nie jest popularną praktyką. Jednak zobowiązania na duże kwoty są dla banku ryzykiem. Dlatego też przy wysokich kwotach lub w sytuacjach nietypowych banki decydują się na jakąś formę zabezpieczenia zobowiązania. Co może być zabezpieczeniem kredytu gotówkowego? Najczęściej są to weksle. Jak już wiemy, może być to weksel in blanco, poręczenie wekslowe lub oraz weksel trasowany. Ten ostatni wiąże się z tym, że obok nazwiska wystawcy wpisane są nazwiska żyrantów, czyli poręczycieli, którzy zobowiązują się do spłaty należności, gdyby dłużnik nie mógł zrobić tego samodzielnie.

Źródło: https://infowire.pl/generic/release/485298/bik-kredyt-w-parach-czy-osobno

Zabezpieczenie kredytu konsolidacyjnego i studenckiego

Kredyt konsolidacyjny pozwala na połączenie kilku zobowiązań finansowych w jedno. Dzięki temu rozwiązaniu możemy spłacić stare kredyty, które obciążały nasz budżet domowy. W efekcie zostajemy z jedną, wygodną do spłaty ratą. Jednak, żeby uzyskać kredyt konsolidacyjny, musimy mieć odpowiednią zdolność kredytową. Jeżeli jej nie posiadamy, to możemy starać się o uzyskanie kredytu z zabezpieczeniem. W przypadku kredytu konsolidacyjnego zabezpieczeniem najczęściej jest hipoteka ustanowiona na nieruchomości mieszkalnej. Podobnie wygląda sytuacja w przypadku kredytu studenckiego. Tutaj jednak jest jeszcze kilka dodatkowych opcji. Zabezpieczeniem kredytu studenckiego może być:

  • poręczenie spłaty kredytu na zasadach określonych w kodeksie cywilnym udzielone przez kilka osób,
  • poręczenie Banku Gospodarstwa Krajowego,
  • poręczenie Agencji Restrukturyzacji i Modernizacji Rolnictwa.

Zabezpieczenie kredytu – podsumowanie 

Zabezpieczenie kredytu to forma ochrony dla banku. Jednak i my możemy na nim skorzystać. Zabezpieczenie kredytu pozwala na uzyskanie korzystniejszych warunków zobowiązania. Ponadto w wielu przypadkach rekompensuje niską zdolność kredytową. Zabezpieczenie możemy podzielić na dwa rodzaje – osobiste i rzeczowe. W pierwszym przypadku zabezpieczeniem staje się nasz majątek lub osób trzecich, które wyrażą na to zgodę. W drugim – nieruchomości, samochód lub inne drogocenne przedmioty. Warto także pamiętać, że wartość zabezpieczenia ma bardzo duży wpływ na końcowe koszty kredytu. Dzięki wysokiej wartości zabezpieczenia będziesz znacznie mógł obniżyć koszty kredytowania.

Rosnące RRSO

rosnące RRSO

Pewna część z nas wie bardzo dobrze dlaczego RRSO rośnie, a konkretniej jest to powiązane z tym, że pojawiła się pandemia i branża gastronomiczna, fryzjerska i kosmetyczna zostały przyhamowane. Jednym słowem przedsiębiorcy z tych sektorów gospodarki zaczęli mieć problemy ze spłacaniem kredytów. Zjawisko to rzecz jasna odbiło się na RRSO i zapewne nadal się będzie odbijać niekorzystnie, bo nadejdą te podwyżki powiązane ze styczniem roku 2022, a one rzecz jasna podwyższą koszty związane z życiem. Zjawisko to też musi się odbić na funkcjonowaniu banków, czyli by dostać te pięćdziesiąt tysięcy kredytu dana osoba będzie musiała spełnić jeszcze bardziej rygorystyczne warunki, jeśli chodzi o roczne przychody. Zmianami tego typu banki międzynarodowe zabezpieczają nie tylko własną sytuację, ale dbają też i o innych klientów, a tymi są nie tylko osoby prywatne, ale też i rządy państw oraz gigantyczne korporacje, które chcą unikać nadmiernego ryzyka finansowego.

Czy RRSO nadal będzie rosło?

RRSO powiązane z kredytami, czyli ta rzeczywista roczna stopa oprocentowania może rosnąć nadal. Istnieją rzecz jasna ustawy, które gwarantują to, że RRSO nie może wzrosnąć powyżej pewnej wartości wyrażonej w procentach. Problem tkwi tylko w tym, że rządy które tworzą te ustawy także są klientami wielkich banków międzynarodowych i biorą od nich pożyczki, a to jest powiązane z tym, że prezesi międzynarodowych banków mają pewnego rodzaju wpływ na politykę Polską i Europejska dotyczącą modyfikowania pewnych praw powiązanych z oprocentowaniem kredytów.

Atrakcyjność.

W kontekście rosnącego RRSO i tych podwyżek zapowiedzianych na styczeń roku 2022 można się raczej spodziewać tego, że ludzie będą mniej chętnymi do brania kredytów i zasadniczo tak raczej będzie. Tak się teraz sprawy układają nie tylko w Polsce, ale też i w całej Europie. Jednym słowem atrakcyjność kredytów spada i to zwłaszcza w przypadku ludzi, których zarobki można nazwać typowymi. Sytuacja ta raczej jeszcze przez dłuższy czas nie ulegnie zmianie, bo kryzys się dopiero zaczął.

Podwyżka stóp procentowych i coraz droższe kredyty

podwyżka stóp procentowych

Kredyty są szansą każdego Polaka, dają sposób na kupowanie wielu rzeczy. Jesienią 2021 roku jednak stopy procentowe wzrosły i stały się obciążeniem dla milionów klientów. Sytuacja stała się trudna, można powiedzieć nawet, że patowa. Jednak Polacy radzą sobie i zaciągają takie kredyty na dowolnie długi czas. Coraz więcej osób docenia możliwość pobierania kredytów na różne okazje. Zawsze wtedy, gdy istnieje taka potrzeba. Kredyty nie mogą być bardzo drogie, powinny być wsparciem, które przekłada się na pełne zadowolenie klientów. 

Droższe stopy, to droższe kredyty

Wyższe stopy procentowe oznaczają znacznie wyższe kredyty hipoteczne oraz konsumpcyjne. Klienci mają wiele problemów, ale radzą sobie z ich rozwiązaniem coraz lepiej. Niejedna osoba doceni takie kredyty i poczuje dzięki nim, że w życiu będzie znacznie lepiej. Polacy chcą zadbać o zakup domu, mieszkania, auta, a wszystko jest to możliwe dzięki kredytom. Im lepszy kredyt, tym większe zadowolenie klientów. W bankach można pożyczyć dowolne kwoty – 10, 20 czy 100 000 złotych. Wszystko zależy zawsze od potrzeb klientów. Można spokojnie pobrać kredyt i finansowo radzić sobie. Duża gotówka nie jest dostępna, a niejedna osoba może poradzić sobie z kupnem domu, działki budowlanej czy auta jedynie dzięki kredytowi. Zakupy kredytowane są zawze dostępne, a ich ceny są naprawdę umiarkowane. 

Dlaczego Polacy pobierają kredyty?

Powodów jest kilka:

* problemy finansowe

* duże potrzeby

* chęć zrealizowania marzeń

* awarie, które trzeba likwidować

To przekłada się na możliwość realizowania marzeń. Kredyt pomaga opłacić wiele potrzeb, a klienci dzięki niemu mogą poczuć się o wiele lepiej. Dobre finansowanie to sprawa godna uwagi i na pewno dająca pewność, że ludzie zechcą korzystać z tego, co dla nich ważne. Celowe rozwiązania mają znaczenie. Klienci doceniają jakość pomocy finansowej, a długi nikomu nie są potrzebne. Polacy potrzebują pomocy oraz wsparcia. Jakość jest naprawdę godna uwagi i znaczy, że można kupić wiele rzeczy w dobrej cenie. 

Czy osoba zadłużona z komornikiem może uzyskać kredyt? Pożyczki dla zadłużonych

pożyczki dla zadłużonych

Niska zdolność kredytowa, zaległości w spłacie czy negatywna historia. Powyższe czynniki mogą być przyczyną odmowy udzielenia kredytu przez bank. Banki rygorystycznie podchodzą do weryfikacji wnioskodawców. Niechętnie udzielają kredytów osobom zadłużonym i jeszcze mniej entuzjastycznie podchodzą do osób z komornikiem na koncie. Czy oznacza to jednak, że takich przypadkach nasza szansa na kredyt zostaje całkowicie przekreślona? Niekoniecznie. Zobacz, czy osoba zadłużona może uzyskać kredyt i gdzie szukać alternatyw. 

Czy można uzyskać kredyt, będąc zadłużonym?

Bez wątpienia osobom zadłużonym dużo trudniej jest uzyskać kredyt. Banki rygorystycznie podchodzą do wnioskodawców. Jeżeli dana osoba ma na swoim koncie wiele otwartych zobowiązań lub wyróżnia ją negatywna historia kredytowa, to uzyskanie zobowiązania może okazać się niemożliwe. Banki udzielają kredytów osobom, które posiadają wysoką zdolność kredytową. Nadmiernie zadłużenie znacznie obniża naszą zdolność do otrzymania nowego zobowiązania. Nie znaczy to jednak, że otrzymanie kredytu będąc zadłużonym, jest całkowicie niemożliwe. Po prostu niektóre procedury mogą być dla nas utrudnione.

Musimy się jednak liczyć się z tym, że w wielu przypadkach bank może udzielić nam odmowy. Kiedy? Banki niechętnie udzielają kredytów osobom, które nieregularnie spłacały swoje zobowiązania lub mają duże zaległości w spłacie. Odmowy mogą spodziewać się także wnioskodawcy, którzy posiadają negatywne wpisy w bazach BIK-u. W takim przypadku możemy pożegnać się z kredytem hipotecznym czy nawet gotówkowym. Jeżeli chcemy uzyskać kredyt, będąc osobą zadłużoną, to warto skontaktować się z doradcą finansowym. Ekspert ma możliwość negocjacji na szczeblu decyzyjnym, dzięki czemu ma dostęp do korzystniejszych ofert. Jest w stanie wynegocjować z bankiem lepsze warunki i pomóc nam w uzyskaniu trudnego kredytu.

Definicja osoby zadłużonej

Osobą zadłużoną jest każdy kredyto- lub pożyczkobiorca. Tak naprawdę już jedno zobowiązanie finansowe na koncie sprawia, że jesteśmy dłużnikami. Nie oznacza to jednak, że od razu będziemy mieć problem z uzyskaniem kredytu. Osoby, które mają otwarty kredyt, ale regularnie go spłacają, nie będą miały problemu z uzyskaniem nowego zobowiązania finansowego. Oczywiście jeżeli analiza ich zdolności kredytowej wykaże, że stać je na podjęcie kolejnego kredytu. Kłopot pojawia się dopiero w momencie, kiedy mamy zbyt dużo otwartych zobowiązań na swoim koncie lub zaległości w spłacie. To właśnie takie przypadki najbardziej kojarzą się nam z osobą zadłużoną. Dlatego mówiąc o osobie zadłużonej, która ma problemy z uzyskaniem kredytu, mamy na myśli kredytobiorcę nieradzącego sobie ze spłatą zobowiązania.

Kredyt dla zadłużonych – co to jest?

Kredyt dla zadłużonych, to zobowiązanie przeznaczone dla osób, które chcą pozbyć się starych kredytów. Tutaj możemy wyróżnić kilka opcji. Najpopularniejszym kredytem dla osób zadłużonych jest kredyt konsolidacyjny. Tego typu zobowiązanie pozwala na spłatę dotychczasowych kredytów i pożyczek, dzięki czemu zostajemy z jedną, wygodną do spłaty ratą. Kredyt konsolidacyjny przeznaczony jest dla osób, w których budżet domowy wkradł się chaos. Kilka zobowiązań finansowych potrafi namieszać w naszym życiu. Raty rozrzucone w różnych dniach miesiąca nie ułatwiają sprawy. Ponadto kilka małych rat sumuje się w jedną dużą, która obciąża nasz budżet domowy. Jeżeli więc czujesz, że przestajesz sobie radzić ze spłatą, to warto rozważyć opcję kredytu konsolidacyjnego.

Kredyt konsolidacyjny pozwala na zmniejszenie miesięcznej raty zobowiązania oraz wydłużenie okresu spłaty. Czym dokładnie jest to zobowiązanie? Kredyt konsolidacyjny, to kredyt celowy. Pozyskane środki możemy przeznaczyć, tylko i wyłącznie, na spłatę dotychczasowych zobowiązań finansowych. Dzięki temu pozbywamy się starych i uciążliwych kredytów, za to zostajemy z jednym, dużo łatwiejszym do spłaty. 

Jak uzyskać kredyt dla zadłużonych?

Żeby uzyskać kredyt dla zadłużonych, taki jak kredyt konsolidacyjny, musimy złożyć wniosek na stronie kredytodawcy. Pamiętaj jednak, że banki bardzo rygorystycznie podchodzą do weryfikacji wnioskodawców. Bank udziela kredytu na podstawie zdolności kredytowej. Na nią z kolei składają się nasze zarobki, miesięczne koszty utrzymania oraz historia kredytowa. Jeżeli mamy bardzo niską zdolność kredytową, to musimy liczyć z odmową banku. Warto jednak spróbować złożyć wnioski w kilku placówkach. Każdy bank podchodzi do klienta indywidualnie, więc jedna odmowa nie oznacza, że nie uda się nam uzyskać zobowiązania w innym banku.

Żeby zwiększyć swoje szanse na uzyskanie kredytu, warto skorzystać z pomocy doradcy kredytowego. Specjalista doradzi nam, co możemy zrobić, żeby maksymalnie zwiększyć swoją zdolność kredytową. Ponadto postara się wybrać ofertę kredytu, która będzie dopasowana do naszych potrzeb oraz możliwości.

Największy kłopot z uzyskaniem kredytu będą mieć osoby zadłużone z komornikiem na koncie. Niestety w takim przypadku uzyskanie kredytu będzie niemożliwe. Nie ma banku, który by oferował kredyty osobom z komornikiem. W takim przypadku warto za to rozważyć pożyczkę. Firmy pożyczkowe łagodniej podchodzą wobec klienta i opierają się na zróżnicowanych metodach weryfikacji. 

Czy można uzyskać kredyt z komornikiem?

Na chwilę obecną nie istnieją oferty kredytów bankowych dla osób z komornikiem na koncie. Dlaczego? Banki to instytucje, które muszą podporządkować się zasadom wskazanym w rekomendacjach Komisji Nadzoru Finansowego. Wynika z nich, że udzielanie kredytu osobom nadmiernie zadłużonym i z komornikiem na koncie jest niemożliwe. Dlatego wszelkie oferty kredytów dla zadłużonych, to zwykły chwyt marketingowy. Realną opcją są natomiast pożyczki pozabankowe. Jednak i tutaj możemy natrafić na pewne kłopoty. Pożyczkodawcy, mimo że, łagodniej podchodzą do weryfikacji klienta, to również niechętnie udzielają zobowiązań osobom zadłużonym. Dlatego, zanim wybierzemy konkretną ofertę pożyczki, upewnijmy się, że jest ona skierowana do osób zadłużonych.

Pożyczki dla zadłużonych – alternatywa dla kredytów bankowych

Pożyczki dla zadłużonych to najlepsza alternatywa dla kredytów bankowych. Uzyskanie kredytu w banku jest nie lada wyzwaniem. Drobna rzecz może zaważyć na naszej zdolności kredytowej, na której opiera się uzyskanie kredytu. Dlatego jeśli spotykamy się z odmową banków, to warto rozważyć opcję pożyczek pozabankowych. Dzięki temu rozwiązaniu możemy pozyskać niezbędne pieniądze, a także zacząć budować naszą historię kredytową.

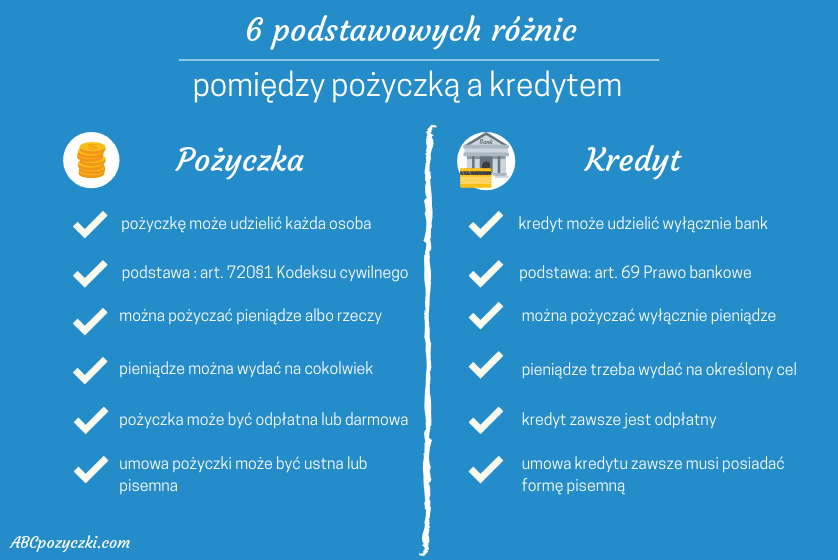
źródło: https://abcpozyczki.com/pozyczka-a-kredyt/

Pożyczki dla zadłużonych z komornikiem – jak wybrać ofertę?

Zanim zdecydujemy się na konkretną ofertę pożyczki dla zadłużonych, musimy ją dokładnie przeanalizować. Tylko w ten sposób upewnimy się, że zobowiązanie będzie pasować do naszych potrzeb oraz możliwości. Źle dobrana pożyczka może wpędzić nas w jeszcze większe kłopoty finansowe, z których wyjście będzie bardzo trudne. Dlatego, zanim złożymy wniosek, upewnijmy się, że będzie nas stać na spłatę tego zobowiązania. Bardzo ważnym elementem jest także sprawdzenie firmy pożyczkowej w sieci. Niestety, ale w Internecie bardzo łatwo natknąć się na fałszywe oferty pożyczek dla zadłużonych. Jeżeli pożyczka wydaje Ci się podejrzana, to koniecznie sprawdź rzetelność firmy. Jak to zrobić? Wystarczy, że sprawdzisz, czy dana firma figuruje w Rejestrze Firm Pożyczkowych.

Jakie są opcje pożyczek dla zadłużonych?

Firmy pożyczkowe oferują kilka opcji dla osób zadłużonych. Jedną z nich jest pożyczka bez BIK, czyli bez sprawdzania baz. Biuro Informacji kredytowej, to instytucja, która gromadzi informacje o kredyto- i pożyczkobiorcach. Do baz trafiamy wraz z zaciągnięciem pierwszego zobowiązania. I nie jest to rzeczą negatywną. BIK gromadzi także pozytywne informacje o kredytobiorcach. Odnotowuje regularne spłaty i ilość zobowiązań. Jeżeli więc nie mamy problemów ze spłatą kredytu, to nie mamy się czym martwić. Pozytywna historia kredytowa, przekłada się na zwiększenie naszej zdolności kredytowej.

Problem pojawia się dopiero w momencie, kiedy nie radzimy sobie ze spłatą. Jeżeli mamy duże opóźnienia, to na nasz temat pojawia się negatywny wpis. Taka sytuacja utrudnia uzyskanie zobowiązania. Dla takich osób przeznaczona jest właśnie pożyczka bez BIK, czyli bez sprawdzania baz. Możliwość taką oferują tylko firmy pożyczkowe. Kredyt bez BIK w banku jest opcją niemożliwą. Instytucje pozabankowe natomiast nierzadko korzystają z alternatywnych metod weryfikacji klienta. Na przykład poprzez wykonanie przelewu na jeden złoty. Jeżeli więc wiemy, że mamy negatywny wpis w bazach BIK, to możemy starać się o pożyczkę bez sprawdzania baz.

Drugą opcją jest pożyczka pod zastaw, np. samochodu. W takim przypadku jakiś drogocenny przedmiot staje się zabezpieczeniem pożyczki. W przypadku samochodu musimy pamiętać, że minimalna wartość auta pod zastaw to 30 000 zł. Dzięki tej opcji możemy uzyskać pożyczkę, nawet jeśli nie mamy wystarczającej zdolności kredytowej. Przedmiot staje się zabezpieczeniem w przypadku jeżeli byśmy nagle przestali spłacać zobowiązanie. W takim przypadku firma pożyczkowa będzie upoważniona do zaanektowania samochodu, który stanie się własnością instytucji pozabankowej. Dzięki temu pożyczkodawca nie będzie stratny. Niestety my stracimy swój samochód. Dlatego też jest to rozwiązanie tylko dla osób, które wiedzą, że poradzą sobie ze spłatą pożyczki.

Jakie są zalety pożyczek dla zadłużonych?

Decydując się na pożyczkę dla zadłużonych, musimy mieć świadomość, że oferty często wiążą się z wysokim oprocentowaniem i krótkim czasem spłaty. Jednak pożyczki pozabankowe to nie samy wady. Tego typu zobowiązania mają zdecydowanie więcej zalet. Przede wszystkim dla wielu osób jest to jedyna szansa na pozyskanie dodatkowych pieniędzy. Ponadto dobrze dobrana pożyczka dla zadłużonych może pomóc nam wyjść ze spirali zadłużenia. Co ważne, pożyczki pozabankowe wiążą się z minimalną ilością formalności. Wniosek o pożyczkę składamy online i czekamy na weryfikację. Najczęściej jest ona dokonywana jeszcze tego samego dnia. Natomiast pieniądze po zaakceptowanym wniosku możemy otrzymać na swoje konto w ciągu 15 minut.

Pożyczki i kredyty dla zadłużonych – podsumowanie

Z roku na rok coraz więcej Polaków zmaga się z zadłużeniem i spłatą dotychczasowych zobowiązań. Jednak takie sytuacje nie zmniejszają popytu na pożyczki i kredyty. Wręcz odwrotnie, potrzebujemy ich coraz bardziej. Niestety uzyskanie kredytu w banku, będąc osobą zadłużoną, jest trudnym zadaniem. Banki niechętnie udzielają zobowiązań osobom zadłużonym, a tym bardziej tym, które mają komornika na swoim koncie. W takich przypadkach alternatywą są pożyczki dla zadłużonych, oferowane przez instytucje pozabankowe. Dlatego jeżeli jesteś osobą zadłużoną i stale spotykasz się z odmową banków, to rozważ opcję pożyczek dla zadłużonych. Dzięki temu rozwiązaniu zwiększysz swoje szanse na uzyskanie niezbędnych pieniędzy.

Ludzie ze sporymi kredytami

spory kredyt

W obliczu tych podwyżek zapowiadanych na rok 2022, czyli na styczeń tego roku wielu ludzi, którzy teraz mają ten trzydziestoletni kredyt na dom poważnie myśli o tym, by pojechać na kontrakt do jednego z krajów Europy Zachodniej, bo tam właśnie zarabia się w Euro, ale tego typu wyjazd to dziś nie to samo, co w czasach poprzednich kryzysów ekonomicznych. Mowa tu konkretnie o tym, że przez tę pandemię gospodarka już znacząco zwolniła, a konkretniej przez to, że wprowadza się gospodarcze blokady, które w teorii mają zatrzymać tego konkretnego wirusa. Takie jego hamowanie szkodzi gospodarce, ale w skali całego świata i dlatego też ratowanie własnych finansów za pomocą pracy na kontrakcie ma też wiele wad. Mowa tu o tym, że nawet tam to wynajmowanie stancji będzie droższe ze względu na styczniowe podwyżki, czyli netto będzie zarabiać się znacznie mniej. W tym tkwi spory problem i to zwłaszcza dla imigrantów zarobkowych, bo takowych często traktuje się jako tych gorszych pracowników.

Spory kredyt.

Nie da się też ukryć tego, że ten spory kredyt od stycznia 2022, czyli od tych podwyżek będzie sporym obciążeniem i to nawet w przypadku młodej rodziny, której przychody są pewne. Mowa tu rzecz jasna o modelu rodziny takiej jak dwoje urzędników socjalnych i dwoje dzieci. Także sytuacja tego typu rodzin będzie niezbyt wesołą, jeśli będą one spłacać kredyt na dom i to przez kolejne ponad dwadzieścia lat. Rzecz jasna sytuacja wielu innych osób także będzie skomplikowaną w tym tych, którym pozostało jakieś kilkanaście rat kredytu do spłacenia, bo niebawem każde zadłużenie będzie solidnym problemem.

Inne istotne wzmianki.

Sytuacja osób spłacających te wielkie kredyty poprawiła by się, gdyby zamiast wzrostu cen czekały nas jakieś ulgi, czyli gdyby na pocieszenie zdjąć opodatkowanie z tej najczęściej nabywanej żywności lub nawet ze słodyczy. Tego typu zmiana poprawiłaby nieco komfort psychiczny wielu ludzi, ale nie wiadomo, czy do czegoś takiego dojdzie, bo najpierw mentalność wielu polityków światowych musi się zmienić, a zmieni ją kolejne kilka lat trwania tego kryzysu i strajki.

Kryzys i pożyczka ratalna na dowód

pożyczka ratalna na dowód

Ludzie oczytani doskonale wiedzą o tym, że taka typowa pożyczka ratalna na dowód zaczyna znikać z ofert banków i skoków w momencie, w którym to kryzys gospodarczy zaczyna się pogłębiać. Przyczyna tego stanu rzeczy jest jasną, czyli jest to kryzys, czyli im bardziej warunki ekonomiczne w danym kraju się pogarszają, tym intensywniej banki prześwietlają sytuację klientów ubiegających się o pożyczkę ratalną na dowód. Ten konkretny typ pożyczki to w czasach stabilnych ekonomicznie, czyli w czasach w których wzrost gospodarczy wynosi między trzy a cztery procent popularna i często brana opcja. Popularność ta wynika z tego, ze klienci szybko dostają te pożyczki, po tej minimalnej analizie zdolności finansowych. Tylko, że wtedy gdy trwa ten wyjątkowo głęboki kryzys taka analiza zdolności finansowych klienta jest zdecydowanie nie wystarczającą i co równie istotne pogłębianie się kryzysu zmusza banki do rezygnacji ze szczodrych ofert.

Co jeszcze znika?

Wtedy gdy kryzys ekonomiczny się pogłębia z ofert banków i skoków znikają wszelkie pożyczki, które można brać na dowód osobisty, ale też znikają kredyty na dom lub na mieszkanie, które to młode małżeństwo może wziąć nawet na ponad trzydzieści lat. Tak rzecz jasna być musi, bo kryzys naucza banki tego, że klienci mają problemy ze spłacaniem wielu pożyczek i kredytów, czyli ofertę dotyczącą tych które można wziąć po minimalnej weryfikacji trzeba zmienić i to w stopniu znacznym. Kluczowe znaczenie ma też i to, że typowy klient w trudnych czasach nie powinien mieć możliwość na zadłużenie się na więcej niż na te trzy do pięciu lat, bo banki chronią nie tylko własną sytuację z tym ograniczaniem oferty, ale też nie chcą tego by ich inni klienci mieli nieprzyjemności.

Skutek i przyczyna.

Bywało też i tak w przeszłości, że gdy tylko na rynku pojawiło się więcej pożyczek na dowód osobisty powiązanych z tą symboliczną weryfikacją, to już jakieś kilka miesięcy później z gospodarką zaczęło się dziać cos niedobrego. Mowa tu o tym, że klienci nie byli weryfikowani starannie, a pewna część z nich brała te pożyczki doskonale wiedząc o tym, że nie poradzą sobie z ich spłacaniem. Jeśli skalę tego zjawiska się zwiększy to kryzys się pojawi.

Revolut: Konto oszczędnościowe 1,4% w PLN

konto oszczędnościowe w Revolut

Revolut: Konto oszczędnościowe 1,4% w PLN
 

Na przestrzeni ostatnich 4 miesięcy Rada Polityki Pieniężnej już kilkukrotnie podniosła poziom stóp procentowych. W rezultacie walki z inflacją główna stawka NBP wzrosła z 0,1 do 2,25 %. Właściciele depozytów zacierają ręce na wyższe zyski z lokat, kredytobiorcy niestety muszą zaakceptować wyższe raty kredytów. Do walki o pieniądze klientów stanęły banki fintechowe z ofertą dość wysokich lokat i kont oszczędnościowych. Dziś bliżej przyjrzymy się ofercie jednego z nich: Revolut, który oferuje 1,4 %.

Kim jest Revolut?

Revolut nowy gracz finansowy na rodzimym rynku, który pragnie stworzyć globalną superaplikację, która pozwala użytkownikom w pełni wykorzystać potencjał finansów osobistych. Firma powstała w 2015 roku w Wielkiej Brytanii i dzięki innowacyjnemu podejściu do finansów dziś obsługuje klientów na całym świecie. Klientom indywidualnym oferuje konta osobiste, które dzięki wbudowanej funkcji pozwalają poprawić kondycję finansową i zachować większą kontrolę nad domowymi budżetami. W Polsce firma działa prężnie od kilkunastu miesięcy. Dzięki pozyskaniu litewskiej licencji bankowej oferuje już produkty kredytowe (kredyty gotówkowe i karty kredytowe). Po nawiązaniu współpracy z Aion Bankiem oferuje też konta oszczędnościowe.

Ile mogę zarobić na koncie oszczędnościowym w Revolut?

Dotychczasowa oferta depozytowa Revolut obejmowała możliwość oszczędności wyłącznie w walucie euro. Jednostka oprocentowała depozyty klientów, w zależności do posiadanego planu – od 01 do maksymalnie 0,3 %. Dziś Revolut dzięki współpracy z Aion bank oferuje klientom możliwość oszczędności w polskich złotych,  wysokość oprocentowania zależna jest od planu:

  • najwyższy plan obejmuje oszczędności w wysokości 1,40 % – plan nazywa się metal,
  • w planie premium możemy zyskać stopę oszczędności na poziomie 1,20 %,
  • w planie plus jedyne 1,0 %
  • w standardzie 0,95%.

W tym miejscu warto wspomnieć, iż jedynie plan standard jest bezpłatny. Wyższe plany są płatne ale ich zakup niesie dla konsumenta szereg dodatkowych korzyści. Jeśli wybierzemy Plan metal będziemy obciążeni opłatą w wysokości 49,99 zł miesięcznie ale zyskujemy:

  • 1,40 % oprocentowania na rachunku oszczędnościowym,
  • 1 % zwrotu pieniędzy za wszelkie płatności dokonane ponad 30 walutami – w tym Bitcoin, Litecoin, czy Ethereum,
  • nieograniczoną możliwość wymiany walut oraz dodatkowy limit wypłat z bankomatów,
  • szybkie przelewy międzynarodowe,
  • innowacyjne ubezpieczenie do 10 000 euro, jeśli Twój zakup ulegnie zniszczeniu.

Patrząc na koszt planu oraz dodatkowe funkcje – ta opcja polecana jest osobom, które inwestują w kryptowaluty, dokonują płatności zagranicznych oraz posiadają większe kwoty, które mogą przeznaczyć na konto oszczędnościowe.  

Czy moje pieniądze są bezpieczne w Revolut?

We wstępie artykułu wspomnieliśmy, iż Revolut oferuje konto oszczędnościowe we współpracy z Aion bankiem. Aion bank działa w Polsce w oparciu o belgijski fundusz gwarancyjny. Jednostka działająca na zasadach polskiego odpowiednika Bankowego Funduszu Gwarancyjnego. Zgodnie z dyrektywą UE 94/19/EC depozyt wraz z odsetkami posiadają gwarancję w wysokości do 100 000 euro.

Unieważnienia kredytów

unieważnienia kredytów

Nie da się też ukryć tego, że unieważnienia kredytów na chwilę obecną stają się plagą i co równie istotne: banki niezbyt wiele mogą z tym zrobić. Teoretycznie mają możliwość oskarżenia klienta o nielegalne korzystanie z kapitału. Tylko, że tego typu opcja związana z drobnym klientem i poważnym międzynarodowym bankiem, raczej nie jest do końca poprawną. Mowa tu konkretnie o tym, że pojawia się dysproporcja związana z tym, że poważny bank międzynarodowy staje przeciwko klientowi indywidualnemu, który nie ma dostatecznie dużych przychodów. W tego typu przypadkach sądy stają po stronie ludzi, a to oznacza, że banki nie mogą zyskać na oprocentowaniu kredytów. Taka sytuacja jest bardzo złą i do końca nie jest znaną podstawą prawną, jeśli chodzi o orzekanie sądów, a to też stwarza ten dodatkowy problem.

Nie optymalna sytuacja

W praktyce lepszy jest klient z unieważnionym kredytem lub pożyczką ratalną, bo dokładnie nie wiadomo tego, czy gdyby pozostał z kredytem i rosnącą ratą to by sobie poradził. Mowa tu głównie o tym, że obecnie nie da się przewidzieć tego, czy bank wyjdzie na zero z pewnymi klientami i chyba dlatego oprocentowanie pożyczek i kredytów wzrasta. Wielu z nas wini za ten stan rzeczy pandemię i wirusa, ale przyczyna tego stanu rzeczy jest złożoną i co równie ważne tu niewiele zależy od tych zwykłych ludzi, tylko od decyzji czołowych polityków świata, a oni wola blokować gospodarkę.

Komplikacje

W wielu krajach świata sądy stają raczej po stronie zwyczajnych ludzi, jeśli chodzi o kredyty brane w sporych bankach międzynarodowych, bo banki zatrudniające wielu prawników w tego typu sporach mają wyraźną przewagę ze względu na zasoby finansowe. Jednym słowem zwyczajni ludzie w tej konkretnej sytuacji wydają się być stroną pokrzywdzoną i co równie istotne bardzo wielu z nas to widzi, a pewne sprawy toczą się tak, a nie inaczej ze względu na to, że jakaś część ludzi krzyczy wprost o tym, że oprocentowanie kredytów jest nie ludzkie. W epoce pandemii taka propaganda zyskuje na sile.

Rekordowe 1860 zł za Bezterminowo Darmowe Konto Firmowe Godne Polecenia w Santander Bank Polska

darmowe konto w Santander Bank Polska

Rekordowe 1860 zł za Bezterminowo Darmowe Konto Firmowe Godne Polecenia w Santander Bank Polska

Na rynku firmowych produktów depozytowych pojawiała się istna gratka dla przedsiębiorczych. Konto bankowe, które z jednej strony jest darmowe, z drugiej przy aktywnym użytkowaniu pozwala zarobić rekordowo wysoką stawkę, bo aż 1860 zł. Sama konstrukcja nazwy wskazuje, iż to Konto Godne Polecania. Czy tak faktycznie jest? Sprawdzamy   

Współpraca Santander Bank Polska oraz serwisu Rankomat.pl zaowocowała doskonała promocją dla firm. Konto Godne Polecenia pozwala aktywnym użytkownikom zgarnąć premie w wysokości 1860 zł. To jednak nie wszystko. Konto firmowe jest bezterminowo zwolnione z opłat za prowadzenie oraz użytkowanie rachunku. Brzmi fenomenalnie, ale jak jest w rzeczywistości?

Za co można zgarnąć 1860 zł?

Pierwszym warunkiem, który należy spełnić by zarobić wyżej wymienioną kwotę jest założenie konta za pośrednictwem dedykowanej strony  https://bonus.ebrokerpartner.pl/ Tu gwarantują nam wypłatę 360 zł premii. Kolejne pieniądze zyskamy już od samego banku, w  postaci:

  • do 900 zł zwrotu gotówki za transakcje kartą płatniczą wydaną do rachunku bankowego,
  • 400 zł premii otrzymamy za skorzystanie z kredytu, leasingu lub terminala płatniczego,
  • 200 zł za zawarcie umowy o prywatną opiekę medyczną z firmą LUX MED.

Dużym plusem promocji jest dowolność konfiguracji zwrotu gotówki. Jeśli chcemy założyć wyłącznie konto poprzez serwisie Rankomat.pl oraz wykonać aktywność kartą płatniczą nasze wynagrodzenie wyniesie 1260 zł. Bank nie wymaga korzystania z dodatkowych produktów oferowanych klientom firmowym

Jakie są warunki promocji Konto Godne Polecenia od Santander Bank?

Warunkiem skorzystania z premii od serwisu Rankomat.pl złocenie wniosku poprzez serwis https://bonus.ebrokerpartner.pl/ oraz spełnienie warunku, że nie posiadaliśmy konta firmowego w Santander od 4 listopada 2021 roku. Jeśli prowadzimy firmę, a zależy nam na darmowym koncie aktywność złożenia wniosku przez dedykowany serwis nie wydaje się wygórowanym warunkiem. Jak wygląda kwestia promocji samego banku?

Konto jest faktycznie darmowe, nie płacimy za otwarcie i prowadzenie oraz wydanie i użytkowanie karty debetowej. Co warto podkreślić,  bank oferuje nam aż 10 darmowych przelewów natychmiastowych w miesiącu. Aby skorzystać z promocji należy wyrazić zgodę marketingową do banku na przesłanie ofert handlowych oraz wykonywanie comiesięcznych przelewów do ZUS z rachunku bankowego na kwotę minimum 200 zł, wówczas:

  • 900 zł otrzymamy za płatności karta płatniczą w postaci 3 % moneybacku przez 6 kolejnych miesięcy do kwoty maksymalnie 150 zł na miesiąc.
  • 400 zł otrzymamy gdy w ciągu 6 miesięcy od otwarcia rachunku podpiszemy z bankiem umowę o kredyt lub leasing,
  • 200 zł jeśli podpiszemy w ciągu pół roku umowę z firmą LUX MED oferującą porywaną opiekę zdrowotną.

Aby zgarnąć powyższe bonusy musimy założyć wniosek o konto i kartę debetowa do dnia 28 lutego 2022 roku, a do maksymalnie 10 marca 2022 roku podpisać umowę z bankiem. 

Odsetki od pożyczek i kredytów – co wpływa na ich wysokość?

odsetki od pożyczek i kredytów

Na koszt kredytów i pożyczek składa się kilka ważnych czynników. Jednym z nich są odsetki. Dlatego to właśnie na nich skupiamy się, w trakcie poszukiwania najkorzystniejszej oferty. Zanim podpiszemy umowę kredytową, musimy zapoznać się z wysokością odsetek. Między innymi od nich będzie zależeć wysokość naszych miesięcznych rat. Dlatego dobrze jest zrozumieć zasadę ich działania. Co wpływa na wysokość odsetek i jak je wyliczyć? Odpowiedzi na te i więcej pytań znajdziesz w naszym artykule.

Odsetki od pożyczek – co to jest?

Odsetki są nieodłącznym elementem kredytów i pożyczek. Wiemy, że nie możemy ich pominąć, czy jednak dokładnie rozumiemy, czym są? Najprościej rzecz ujmując, odsetki to kwota, którą bank lub firma pożyczkowa zarabia na tym, że udzielili nam pożyczki. Zaciągając zobowiązanie finansowe, nigdy nie spłacamy tyle samo, co pożyczyliśmy. Zawsze musimy oddać kwotę z nadwyżką. I to są właśnie odsetki. Dzięki nim bank zarabia i udzielanie zobowiązań jest dla instytucji opłacalne. Warto jednak wiedzieć, że nie jest to kwota stała. Odsetki różnią się w zależności od banku, ponieważ każda instytucja finansowa ustala je samodzielnie. 

Odsetki od kredytu lub pożyczki naliczane są w skali rocznej. Nie oznacza to jednak, że płacimy je raz na rok. Kwota rozliczana jest w formie miesięcznej. W przypadku kredytu hipotecznego możemy się zdecydować na raty stałe lub malejące. W pierwszej sytuacji zarówno suma kapitału, jak i odsetek będzie zawsze taka sama. Natomiast w przypadku rat malejących, odsetki z czasem będą ulegać zmniejszeniu.

Co wpływa na wysokość odsetek?

Wysokość odsetek jest zależna od kilku czynników. Jednak podstawową kwestią jest kwota pożyczki lub kredytu. Im większe zobowiązanie zaciągamy, tym wyższe będą odsetki. Zasada jest dosyć prosta, natomiast warto jeszcze wiedzieć, skąd się ona bierze. Odsetki wyliczane są procentowo od kwoty kredytu, dlatego się zwiększają wraz z wartością zobowiązania. Na wysokość odsetek wpływ ma także okres, na jaki zaciągamy kredyt. Im dłuższy okres spłaty, tym wyższe odsetki.

Bardzo ważnym czynnikiem regulującym wysokość odsetek jest oprocentowanie kredytu lub pożyczki. Oprocentowanie z kolei składa się z marży oraz poziomu stóp referencyjnych, takich jak WIBOR. Marża kredytu ustalana jest przez bank, natomiast na stawkę WIBOR instytucja nie ma już wpływu. Ta narzucona jest z góry. Jak więc możemy zauważyć, kwestia odsetek jest bardzo złożona. Pośrednio wpływ ma na nią wiele czynników, o których musimy pamiętać, decydując się na kredyt.

źródło: https://mojafirma.infor.pl/nieruchomosci/finanse/5216787,Kredyt-hipoteczny-2021-oprocentowanie-marza-wklad-wlasny.html

Potrzebujesz dodatkowych pieniędzy? Zobacz najkorzystniejsze oferty kredytów i pożyczek.

Jakie są rodzaje odsetek i co jest wyróżnia?

Co ciekawe nie wszystkie odsetki są jednakowe. Możemy tutaj wyróżnić kilka rodzajów i warto je zapamiętać, żeby nie pogubić się przy czytaniu umowy kredytowej. Jakie są rodzaje odsetek? Pierwszą odsetki, które są wyróżnione w polskim prawie, to odsetki ustawowe. Ich wysokość jest ustalana na podstawie stopy referencyjnej Narodowego Banku Polskiego. Ta z kolei ogłaszana jest co roku przez Ministra Sprawiedliwości. Należy więc regularnie sprawdzać bieżące informacje o wysokości odsetek, ponieważ te mogą ulec zmianie. Tutaj możemy wyróżnić odsetki kapitałowe, które naliczane są od pożyczonego kapitału.

Drugim rodzajem są maksymalne odsetki ustawowe. Nie mogą one przekroczyć dwukrotności odsetek ustawowych, co oznacza, że posiadają limit górny. Następne w kolejce są odsetki ustawowe za opóźnienie, czyli takie, które stanowią połowę sumy referencyjnej Narodowego Banku Polskiego oraz 5,5 punktu procentowego. Odsetki za opóźnienie  naliczane są, gdy nie zostanie spłacona całkowita kwota zobowiązania. Ostatnim rodzajem są maksymalne odsetki ustawowe za opóźnienie. Ich maksymalna wysokość wynosi dwukrotność odsetek ustawowych za opóźnienie.

Należy także pamiętać, że sposób naliczania odsetek jest zależny od rodzaju pożyczki. Na przykład przy kredycie hipotecznym odsetki naliczane są w skali rocznej, chociaż raty płacone są co miesiąc. Dlatego też odsetki się wylicza od kapitału, który pozostał nam od spłaty. Natomiast w przypadku kredytu gotówkowego odsetki naliczane są od całkowitej kwoty kredytu. 

Jak obliczyć odsetki od pożyczki?

Samodzielne obliczanie odsetek od pożyczki jest skomplikowanym zadaniem. Trzeba znać odpowiedni wzór i umieć go zastosować. Dużo prostszym rozwiązaniem jest skorzystanie z internetowego kalkulatora odsetek. Takie narzędzie bez problemu możemy znaleźć w sieci. Skorzystanie z tego typu narzędzie jest bezpłatne i do niczego nas nie zobowiązuje.

Jeżeli bardzo zależy nam na samodzielnym obliczeniu odsetek, to musimy pomnożyć wysokość oprocentowania przez pożyczoną kwotę. Otrzymany wynik dzielimy na 12 (tyle ile jest miesięcy w roku). W ten sposób możemy oszacować, ile w przybliżeniu będą wynosić nas miesięczne odsetki. Pamiętaj jednak, że rzeczywista kwota może się nieco różnić od wyników naszych wyliczeń. Wpływ na odsetki ma kilka wyżej wymienionych czynników, które decydują o wyniku końcowym. Jednak w większości przypadków w ogóle nie musimy obliczać odsetek, ponieważ banki nie ukrywają tej informacji. Wysokość odsetek zazwyczaj podana jest w ofercie kredytu lub pożyczki.

Inaczej wygląda sytuacja w przypadku pożyczek prywatnych. Tutaj, żeby uzyskać przybliżoną wysokość odsetek, musimy wysokość oprocentowania przez kwotę pożyczki. Pamiętaj jednak, że wiele zależy od prywatnych ustaleń, a także tego, czy pożyczkodawca nalicza prowizję od udzielenia pożyczki.

Jak naliczane są odsetki kredytu hipotecznego?

Jak już wiemy, odsetki w przypadku kredytu hipotecznego naliczane są w skali rocznej. Jednak raty płacimy w trybie comiesięcznym. Oznacza to, że bank każdego miesiąca weryfikuje, ile kapitału spłaciłeś do tej pory i ile Ci jeszcze zostało. Odsetki nalicza się od bieżącego zadłużenia, dlatego też są zmienne. Pamiętaj także o tym, że wysokość odsetek przy kredycie hipotecznym różni się w zależności od tego, ile dany miesiąc ma dni. W przypadku 31-dniowego miesiąca koszt odsetek będzie wyższy, niż na przykład w lutym, który ma 28 dni. Jak bank nalicza odsetki? Kwota kapitału zostaje przemnożona przez wysokość oprocentowania i ilość dni w danym miesiącu. Natomiast otrzymany wynik jest dzielony przez liczbę dni w roku (pamiętaj, żeby sprawdzić, czy jest to rok przestępny).

Marzysz o własnym mieszkaniu? Zobacz zestawienie najlepszych kredytów hipotecznych. 

Odsetki a oprocentowanie

Oprocentowanie ma bardzo duży wpływ na wysokość odsetek. Im wyższe oprocentowanie, tym wyższa będzie kwota odsetek. Musimy jednak pamiętać, co ma wpływ na wysokość oprocentowania, gdyż są to czynniki pośrednio oddziałujące na koszt odsetek. Jednak nie tylko oprocentowanie przekłada się na koszt odsetek. Ważna jest także wysokość naszego zobowiązania oraz koszty dodatkowe, takie jak prowizja.

Jak zmniejszyć odsetki?

Najprostszą metodą na zmniejszenie odsetek, jest wybór właściwej oferty kredytu. Każdy bank indywidualnie oblicza odsetki i nie są one równe dla każdej instytucji. Co więcej, nie są one równe dla każdej oferty. Musimy także pamiętać, że na wysokość odsetek wpływ ma oprocentowanie. Jeżeli zależy nam na niższych odsetkach, to musimy wybrać ofertę z niższym oprocentowaniem. Drugim czynnikiem jest okres spłaty. Podobnie jak w przypadku oprocentowania – im krótszy okres spłaty, tym niższe będą odsetki. Jeżeli więc jesteśmy w stanie spłacić zobowiązanie, w którym czasem, to nie ma sensu rozkładać go na wiele rat.

Wcześniejsza spłata pożyczki a odsetki – czy się opłaca?

Czasem okazuje się, że jesteśmy w stanie spłacić swoje zobowiązanie w krótszym czasie, niż początkowo zakładaliśmy. Takie rozwiązanie zazwyczaj jest opłacalne dla kredytobiorcy. Krótszy okres kredytowy przekłada się na mniej czasu, w którym będą naliczane odsetki. Dlatego też koszty będą mniejsze. Co ważne, wcześniejsza spłata pożyczki może także oznaczać zwrot proporcjonalnej części poniesionych wcześniej opłat, na przykład zwrot prowizji pożyczki.

Zdarzają się jednak sytuacje, w których wcześniejsza spłata nie jest do końca opłacalna. Ma ona miejsce w przypadku kredytu hipotecznego, który chcemy spłacić w pierwszych latach po zaciągnięciu zobowiązania. Niektóre banki nakładają na kredytobiorcę dodatkową opłatę za spłacenie całości kredytu hipotecznego, w ciągu dwóch pierwszych lat. Zazwyczaj jest to dodatkowa marża.

źródło: https://www.medfinance.pl/splata-przed-terminem-czyli-kiedy-oplaca-sie-przeplacac

Odsetki od pożyczek i kredytów – podsumowanie

Odsetki to nieodłączny element kredytu. Dzięki nim bank zarabia na tym, że pożycza pieniądze. Dlatego decydując się na zobowiązanie finansowe musimy dokładnie sprawdzić ile będą nas one wynosić. W przypadku kredytów bankowych, wysokość odsetek zazwyczaj podana jest w ofercie zobowiązania i nie musimy jej liczyć samodzielnie. Inaczej wygląda sytuacja w przypadku pożyczek pozabankowych i prywatnych. Nie musimy jednak sięgać po kartę i zwykły kalkulator. Dużo prostszym sposobem jest skorzystanie z internetowego kalkulatora odsetek. Dzięki niemu możemy w łatwy sposób obliczyć koszt odsetek danej oferty i szybko porównać różne możliwości.

Kredyty, ludzkie obawy i kryzys

obawy względem kredytu

Wielu z nas doskonale wie o tym, że gdy nastaje ten wyjątkowo groźny kryzys ekonomiczny, to ludzie stają się bardziej ostrożni z wydatkami, ale też nadal biorą kredyty i pożyczki ratalne, bo spodziewają się tego, że po tych trzech lub czterech latach sytuacja powróci do normy. Zdecydowanie bardziej nieciekawie robi się wtedy gdy mijają te dwa lub trzy lata, a kryzys się tylko pogłębia. Właśnie wtedy też częściej pojawiają się w sieci wzmianki o ludziach wyrzuconych na bruk z własnego mieszkania i to tylko ze względu na to, że w pojedynkę nie poradzili sobie oni z tym spłacaniem kredytu. Tego typu historie ludzi to rzecz jasna przestroga, która oddziałuje na wyobraźnię i to w tym wybitnym stopniu, ale też trzeba pamiętać o tym, że takie historie przed początkiem kryzysu też się pojawiały, tyle że nie aż tak często. Dlatego też taki strach w sensie psychologicznym nie jest niczym dziwnym, a ludzie zaczynają też bardziej kombinować, po to by nie mieć problemu z obecnym kredytem.

Walka z problemami.

Nie da się ukryć tego, że głowa rodziny zapewne wyjedzie za granicę, bo na kontrakcie zarobi się więcej, czyli też można szybciej spłacić kredyt. Takie myślenie nie jest zaskakującym, bo warto go spłacić zanim bank zdecyduje się na podwyższenie oprocentowania. Dlatego tata jedzie na kontrakt, a mama zostaje z dziećmi w wieku szkolnym i zarabia na te bieżące potrzeby. Te działania takiej rodziny podyktowane są rzecz jasna obawami, ale ta sztuczka udaje się tylko na początku tego dość głębokiego kryzysu, czyli potem tę różnicę w zarobkach na kontrakcie zapewne zjedzą te koszty mieszkania na stancji w bogatszym kraju.

Inne ważne wzmianki.

Strach przed pogorszeniem się warunków ekonomicznych to nie tylko zmniejszenie się ilości ludzi biorących kredyty i pożyczki, to także bardziej rozsądne wydawanie pieniędzy. Mowa tu głównie o tym, że ludzie przestaną wydawać na rzeczy których raczej nie potrzebują i co równie ważne zamiast dwóch mieszkań jedna spora rodzina postawi na jedno, bo takowe łatwiej się utrzymuje.

Trudny 2022 rok

trudności finansowe na 2022 rok

2022 rok będzie trudny dla kredytobiorców. Raty wzrosną, nie tylko dla kredytów hipotecznych, ale także konsumpcyjnych. Z czego wynika taka podwyżka? Z prostej przyczyny – z podwyżki stóp procentowych.

W 2021 roku stopy wzrosły trzykrotnie, Możliwe są kolejne podniesienia takich stóp oraz duże problemy z tym związane. Niejedna osoba docenia to, że dostała kredyt i mogła kupić mieszkanie. Podwyżki stóp procentowych jednak nie będą dobre dla nikogo. Jest to rzecz jak najbardziej oczywista i nigdy nie wolno o niej zapominać. 

Dobra jakość kredytów jest ważna, a podwyżki stały się pewną zmorą oraz problemem. Osoby, które zaciągnęły kredyt np. 300 000 złotych na 25 lat mogą mieć raty wyższe o 400 złotych miesięcznie. Jest to bardzo duża kwota i spore obciążenie kredytowe. Nikt nie jest gotów na jego ponoszenie. Pora zatem zweryfikować kredyty i nie zaciągać kolejnych. Najbardziej dokuczliwy jest jednak wzrost rat dużych kredytów, czyli co najmniej 300 000-400 000 złotych lub więcej. Tutaj trzeba liczyć się z mocnymi korektami.

W lutym 2022 roku kolejne posiedzenie rady

Pod koniec lutego 2022 roku planowane jest kolejne posiedzenie Rady Polityki Pieniężnej i możliwe są kolejne podwyżki. Klienci oczekują na to z drżeniem serca. Niestety, nie ma sposobu na to, aby takie raty obniżyć. Jest to sprawa jak najbardziej oczywista. Warto o tym wiedzieć i warto przygotować się na taki szok cenowy. 40, 75 i 50 punktów bazowych – tak rosły stopy procentowe wszelkich kredytów. Stało się to powodem podwyżki rat i problemem.

Warto jednak zadbać o to, by takie podwyżki nie były bardzo dokuczliwe, aby nie powodowały problemów finansowych wielu osób. Warto zatem przekalkulować kredyty i zastanowić się nad ich wcześniejszą spłatą. Jeśli jednak nie ma takiej możliwości to trzeba spłacać raty i radzić sobie z takim działaniem jak najlepiej. Klienci doceniają to, że mogą spłacić raty i radzić sobie z takim zagadnieniem jak najlepiej. 

Nie wiadomo co przyniesie przyszłość i trzeba się liczyć z kolejnymi podwyżkami stóp procentowych. Jest to sytuacja jak najbardziej realna. 

Płać kartą Visa i wygraj 100 tys. zł oraz inne nagrody

nagrody z karty Vista

Wielka loteria kart VISA rusza ponownie! Tym razem do wygrania jest pięć nagród głównych, których wysokość wynosi 100 000 zł. Łącznie w puli jest 555 nagród, których suma wynosi 780 055 tysięcy złotych! Loteria brzmi kusząco, prawda? Daj szansę swojemu szczęściu, być może do Twojej kieszeni trafi jedna z nagród głównych? Możesz przeznaczyć ją na wymarzony samochód, ekskluzywne wakacje lub zaoszczędzić czy zainwestować – wszystko zależy od tego, czy dasz szanse szczęściu! Przekonaj się, w jaki sposób możesz wygrać!

Zarejestruj swoją kartę w loterii, aby używając jej każdego dnia, mieć szansę na wygranie całkiem pokaźnej sumy pieniędzy. Cała loteria składa się z pięciu etapów. Etapy loterii kart VISA, trwają od 10 stycznia do 20 lutego 2022 – czasu na wzięcie udziału jest coraz mniej – zdecyduj się jak najszybciej! 

Co mogę wygrać w loterii kart VISA w 2022 roku?

  • 5 nagród głównych w wysokości 100 000 zł
  • 50 nagród w wysokości 1000 zł
  • 500 par gogli narciarskich 

Loteria VISA z okazji Zimowych Igrzysk Olimpijskich to szansa na zdobycie bardzo satysfakcjonujących nagród, które mogą pomóc Ci spełnić marzenia lub osiągnąć wymarzony cel. Dasz szansę szczęściu, czy pozwolisz, aby ktoś inny wykorzystał Twoją szansę?

Jak wyglądają zasady loterii? 

Co należy zrobić, aby wziąć udział w loterii VISA z okazji Zimowych Igrzysk Olimpijskich?

Wykonaj kilka prostych kroków, aby przybliżyć się do możliwości wygrania nawet 100 000 zł! Zdobywanie pieniędzy może być proste – wsystarczy uwierzyć w swoje szczęście! 

  1. Zarejestruj swój udział lub kartę VISA na stronie loterii. Będzie Ci do tego potrzebny numer telefonu, adres e-mail oraz numer karty VISA. Aby wziąć udział w loterii, musisz mieć ukończone 18 lat oraz zapoznać się, i akceptować regulamin konkursu. 
  2. Codziennie używaj karty do płacenia za zakupy, od dnia zarejestrowania się w loterii do 20 lutego 2022 roku. Możesz płacić kartą w sklepach, dokonywać płatności internetowych i mobilnych, które zapewniają Ci podwójny los w loterii, a więc podwajają szansę na wygranie nagrody głównej w wysokości 100 000 zł. 

Co warto wiedzieć o loterii, aby zwiększyć szansę na wygraną?

Pamiętaj, że możesz zarejestrować tylko jedną kartę VISA. Jeśli posiadasz kilka kont i kilka kart do nich, nie możesz zarejestrować ich wszystkich. Płatności drugą i kolejną kartą nie będą zaliczały się do udziału w loterii. 

Transakcje money transfer, również nie biorą udziału w loterii. Zasilenia konta Revoult czy SkyCash albo płatności wykonane poza terytorium Rzeczpospolitej Polskiej nie będą liczyły się do udziału w loterii. Wykluczenie obejmuje także transakcje przeprowadzone w celu gier hazardowych. Warto wiedzieć, jakie są zasady loterii, aby nie zniszczyć swojej szansy na wygranie 100 000 tysięcy złotych.

Skąd dowiem się o wygranej?

Nie martw się, zostaniesz o tym poinformowany najszybciej, jak to możliwe. Organizator wyśle odpowiednią informację na Twój adres e-mail – nie zapomnij sprawdzać skrzynki! Uważaj także na wiadomości, które mogą podszywać się pod organizatora – każdy e-mail zweryfikuj pod względem wiarygodności. Powodzenia! 

Lokata 2,1% na 12 miesięcy, 1,8% na 6 miesięcy lub 1,6% na 3 miesiące bez zakładania konta w InBank

lokata w InBanku

Lokata 2,1% na 12 miesięcy, 1,8% na 6 miesięcy lub 1,6% na 3 miesiące bez zakładania konta w InBank
 

Rada Polityki Pieniężnej od końca 2021 roku rozpoczęła sezon podwyżek stóp procentowych. Właściciele depozytów mogą liczyć na wyższy zarobek, mniej cieszą się kredytobiorcy, gdyż muszą płacić wyższe raty kredytów. W ślad za posunięciami RPP poszły też banki. InBank dość agresywnie reklamuje wyższe oprocentowanie na lokatach. Sprawdźmy ile możemy na nich zarobić!

Na przestrzeni ostatnich kilku tygodni InBank serwuje kolejne podwyżki oprocentowania na lokatach bankowych i kontach oszczędnościowych. Dziś możemy zarobić 1,6 % na lokacie kwartalnej, 1,8 % na lokacie półrocznej oraz 2,1 % na lokacie 12 miesięcznej. Sprawdźmy, który wariant wybrać i ile możemy na nim zarobić.

Lokaty od InBank – bezpieczeństwo i warunki

Na duży plus oferty depozytowej baku można zaliczyć brak dodatkowych warunków do skorzystania z wysokiego oprocentowania na lokatach. Możemy dobrowolnie wybrać okres lokacji kapitału bez konieczności zakładania konta osobistego, czy innego rachunku oszczędnościowego. Wpłacamy pieniądze, po okresie kapitalizacji wypłacamy – ot cała konstrukcja czystego produktu depozytowego banku.

Na straży naszych pieniędzy ulokowanych w InBanku stoi system gwarantowania depozytów, który zapewnia zwrot do 100 000 euro na wypadek niewypłacalności banku. Omawiany w naszym artykule estoński podmiot działa na rodzimym rynku na podstawie paszportu bankowego, a na gwarancji depozytów stoi detektywa unijna UE 94/19/EC, która chroni wszystkie depozyty konsumentów na terenie Unii Europejskiej.  

Lokaty od InBanku – ile mogę zarobić?

Klient sam decyduje, którą lokatę wybierze i na jaki okres pożyczy pieniądze bankowi. Zasada jest jednokierunkowa: im dłuższy okres lokacji kapitału, tym wyższa stopa oprocentowania. Nie oznacza to jednak perspektywy wyższego zarobku. Zważywszy na rosnąca inflacje w kraju, przewiduje się kolejne ruchy ze strony RPP w zakresie podwyżek stóp procentowych. Z lekkim opóźnieniem i banki będą systematycznie podnosić oprocentowania depozytów oraz walczyć promocyjnymi stawkami o pieniądze klientów. Może warto rozważyć krótsze okresy lokacji kapitału i obserwować rynek.

InBank oferuje dość wysokie oprocentowanie, bo 1,5 % w skali roku na lokacie miesięcznej. Minimalna kwota lokacji kapitału to 5 000 zł, maksymalnie można na jednej lokacie ulokować 50 000 zł.  W sumie w banku możemy skorzystać z kilku ofert lokat bankowych, z tym że suma depozytów nie może przekroczyć wysokości 400 000 zł. Koleje produkty prezentują się następująco:

  • oprocentowanie 1,6 % na okres 3 miesięcy,
  • stopa 1,8 % na okres 6 miesięcy,
  • 2,1 % oprocentowanie na okres 12 miesięcy,
  • 2,2 % na okres 60 miesięcy

Pozostałe okresy, jak lokaty 24 lub 36 miesięcy posiadają oprocentowanie w wysokość 2,10 %. Wszystkie wyżej wymienione lokaty mają kapitalizację na koniec okresu. Jeśli zerwiemy lokatę przed upływem jej terminu stracimy wszystkie dotychczas wypracowane odsetki. Wybierając wyższe okresy lokacji kapitału koniecznie zwróć na to uwagę.

Pożyczka na spłatę ZUS I US. Jak poradzić sobie z zaległościami w ZUS

pożyczka na spłatę ZUS i US

Zaległości w opłacaniu składek ZUS i regulowaniu należności względem US są niemałym problemem. Z roku na rok zadłużenie polskich przedsiębiorców wzrasta, co często wynika z niewiedzy, jak poradzić sobie z kłopotem. Co zrobić w przypadku kiedy należności zmieniają się w zaległości? Jak poradzić sobie ze spłatą długu wobec ZUS-u i US? Zobacz, gdzie szukać ofert pożyczek i znaleźć rozwiązanie problemu.

Składu ZUS i US – kto musi płacić?

Każdy przedsiębiorca prowadzący własną działalność gospodarczą ma obowiązek opłacać składki do Zakładu Ubezpieczeń Społecznych oraz regulować należności względem Urzędu Skarbowego. W przypadku US osoba prowadząca działalność gospodarczą może wybrać spośród czterech form opodatkowania – podatek liniowy, skalę podatkową, kartę podatkową lub ryczałt od przychodów ewidencjonowanych. Jednak to nie jedyny podatek, który musimy zapłacić. Kolejna regulacja dotyczy podatku VAT. Ten również musimy doliczyć do comiesięcznych wydatków firmowych. Niezależnie jaką formę podatków wybierzemy, bardzo ważna dla urzędu jest terminowość.

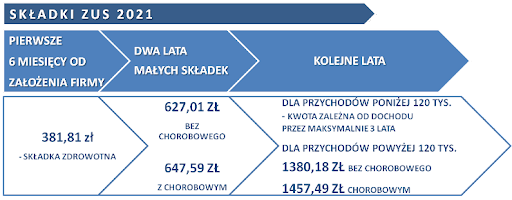
Podobnie w przypadku ZUS-u, czyli Zakładu Ubezpieczeń Społecznych. Tutaj kumuluje się nam kilka obowiązkowych składek. Między innymi składka emerytalna, rentowa, chorobowa, zdrowotna, wypadkowa oraz na Fundusz Pracy. Podsumowując, miesięcznie musimy płacić ZUS-owi 1380 zł i 18 gr. Chyba że jesteśmy młodą firmą, to w takim przypadku możemy skorzystać z ulgi na start i przez dwa lata płacić 627 zł miesięcznie.

źródło: http://biuro-rachunkowe-prima.warszawa.pl/skladki-zus2021.php

Fakt jest taki, że kumulacja powyższych należności utrudnia działalność niejednej firmie. Największe problemy z terminową regulacją składek i opłat mają małe firmy oraz przedsiębiorcy prowadzący jednoosobową działalność gospodarczą. Mimo że w 2019 roku powstały projekty, mające na celu ułatwienie terminowej regulacji płatności, to nadal wiele firm zmaga się z zadłużeniem wobec ZUS-u i US.

Czym grozi zadłużenie w ZUS i US?

Według danych, które możemy znaleźć na stronie ZUS, w samym 2019 roku zadłużenie aktywnych firm wyniosło łącznie 9 mld złotych. Z kolei firmy nieaktywne były zadłużone na 16,6 mld zł. Od 2018 roku bieżące wpłaty składek do ZUS-u przekierowywane są w pierwszej kolejności na spłatę zaległości. W efekcie firmy zadłużone nie otrzymują zasiłków. Ponadto do kosztów zadłużenia musimy doliczyć koszty upomnień oraz odsetek za opóźnienie. Zadłużenie w ZUS-ie grozi więc:

  • koniecznością zapłaty odsetek karnych oraz pokryciem kosztów upomnień,
  • egzekucją długu poprzez zajęcie konta bankowego firmy,
  • utratą prawa do zasiłku chorobowego oraz macierzyńskiego.

Zadłużenie w ZUS-ie oraz Urzędzie Skarbowym przede wszystkim utrudnia działanie firmy. Jeżeli nie będziemy mogli przedstawić zaświadczenia o niezaleganiu w płatności składek i podatków, to nasza firma nie będzie mogła przystępować do przetargów ani ubiegać się o kredyt bankowy. Zadłużenie w US grozi także:

  • złożeniem przez US wniosku o przymusowy wpis do hipoteki nieruchomości należącej do przedsiębiorstwa;
  • zablokowanie konta bankowego i zajęcie majątku przedsiębiorcy,
  • wpisanie firmy do rejestru dłużników.

Gdzie sprawdzić zadłużenie w ZUS i US?

Każda z instytucji – ZUS i US – przyjmują inną strategię informowania o bieżącym zadłużeniu. Urząd Skarbowy regularnie informuje nas o bieżącym zadłużeniu. Natomiast ZUS nie podaje żadnej informacji. Dług musimy sprawdzać i kontrolować samodzielnie, ponieważ on po cichu narasta. Jeżeli nie jesteśmy pewni co do wysokości naszego zadłużenia, to najpewniejszą opcją jest sprawdzenie go bezpośrednio w siedzibie danego urzędu.

W przypadku ZUS musimy złożyć wniosek o wydanie zaświadczenia ZUS-EWN, który potwierdzi brak zaległości. Jeśli prośba zostanie rozpatrzona pozytywnie, oznacza to, że nie posiadamy zaległości w płatnościach. Ta opcja jest dostępna także w wersji online, dzięki czemu nie musimy udawać się do stacjonarnego oddziału.

Stan zadłużenia wobec dwóch powyższych urzędów możemy sprawdzić także poprzez weryfikację naszej firmy w bazach dłużników. Jak to zrobić? Jedną z opcji jest pobranie raportu BIK (Biuro Informacji Kredytowej) lub sprawdzenie firmy w KRD (Krajowy Rejestr Dłużników) i BIG (Biuro Informacji Gospodarczej).

Jak spłacić zadłużenie w ZUS i US?

Zadłużenie w ZUS i US zazwyczaj nie pojawia się niespodziewanie. Najczęściej stopniowo rośnie, aż w końcu nie umiemy sobie z nim poradzić. Dlatego dobrze jest działać już na samym początku problemów finansowych. Jednak nie każdy podejmuje właściwe kroki odpowiednio wcześnie. Co zrobić w przypadku zadłużenia wobec urzędów? Jedną z opcji jest rozłożenie długu na raty. W takim przypadku musimy złożyć odpowiedni wniosek i jeżeli zostanie pozytywnie rozpatrzony, to zyskamy możliwość rozłożenia długu na wygodne dla nas raty. Po złożeniu wniosku naliczanie odsetek zostanie wstrzymane, ale będziemy musieli zapłacić opłatę prolongacyjną, która wynosi 50 proc. stawki odsetek za zwłokę obowiązującej w dniu podpisania umowy. Jednak tutaj jest pewien haczyk. Jeżeli nie dotrzymamy warunków umowy, to zostanie ona zerwana i będziemy musieli natychmiast spłacić zaległości objęte umową.

Drugą opcją jest odroczenie terminu płatności składki. Jest to rozwiązanie dla osób, które natrafiły na przejściowe kłopoty finansowe. Ostatnią opcją, która może nam pomóc w spłacie zadłużenia wobec ZUS-u i US jest zaciągnięcie pożyczki.

Pożyczka na spłatę ZUS i US – na czym polega?

Pożyczka na spłatę ZUS i US jest specjalnym produktem przygotowanym przez firmy pożyczkowe. Niektóre banki także dają możliwość uzyskania kredytu na spłatę zadłużenia. Zobowiązanie na spłatę ZUS i US skierowane jest do przedsiębiorców, którzy chcą jak najszybciej uregulować swoje należności względem urzędów.

Do wyboru mamy dwie opcje – pożyczki celowej lub na dowolny cel. W pierwszym przypadku uzyskane pieniądze będziemy musieli w całości przeznaczyć na spłatę zadłużenia. Dzięki temu wyciągniemy firmę z długów urzędowych, które mogą być przeszkodą w rozwoju  biznesu. Jednak decyzję o pożyczce na spłatę ZUS i US należy dokładnie przemyśleć. Musimy pamiętać, że jest to kolejne zobowiązanie, które będzie na nas ciążyć. Oferta musi być dopasowana do naszych możliwości finansowych, żebyśmy nie popadli w spiralę zadłużenia.

Szukasz pożyczki na spłatę długu? Zobacz najkorzystniejsze oferty bieżącego roku.

Kto może się ubiegać o pożyczkę na spłatę ZUS i US?

Pożyczka na spłatę zadłużenia wobec urzędów skierowana jest zarówno do jednoosobowych działalności gospodarczych, jak i małych firm. To właśnie one mają największy problem z regularnymi płatnościami, ponieważ stawki bardzo często nie są adekwatne do zarobków. W efekcie firmy nie radzą sobie z regulowaniem należności i popadają w długi.

Szukając pożyczki na spłatę zadłużenia, pamiętaj, żeby dokładnie przeanalizować ofertę. Niektóre firmy pożyczkowe kierują swoją ofertę tylko do mikroprzedsiębiorstw, a inne do wszystkich podmiotów gospodarczych. Ten czynnik należy uwzględnić już na wstępie. W przypadku banków kredyt może być trudniejszy do uzyskania. Banki niechętnie udzielają kredytów osobom (i firmom) zadłużonym. Dlatego w takim przypadku warto skonsultować się z doświadczonym doradcą kredytowym. Specjalista pomoże nam wybrać najkorzystniejszą ofertę oraz zadba o pozytywne rozpatrzenie wniosku. Doradca kredytowy ma możliwość negocjacji warunków umowy na szczeblu decyzyjnym, do którego my nie mamy dostępu.

Jakie są warunki uzyskania pożyczki na spłatę ZUS i US?

Tak, jak w każdym innym przypadku, żeby uzyskać pożyczkę na spłatę ZUS i US, musimy wykazać, że posiadamy odpowiednią zdolność kredytową. Jedyną różnicą jest to, że nie musimy przedstawiać zaświadczenia o niezaleganiu w płatnościach składek ZUS i podatków. W końcu to na spłatę tych długów chcemy uzyskać zobowiązanie.

Warunki udzielania pożyczki są różne w zależności od wybranej instytucji. Na przykład banki dużo bardziej rygorystycznie podchodzą do klienta i uzyskanie kredytu na spłatę zadłużenia może być trudnym zadaniem. Nieco łagodniej traktują wnioskodawców firmy pożyczkowe. Jednak przy większym zadłużeniu możemy spodziewać się ustawienia zabezpieczenia na nieruchomości firmy w postaci zastawu lub hipoteki. Ważnym czynnikiem nierzadko okazuje się także okres działalności firmy. Na przykład banki wymagają, żeby firma była oficjalnie zarejestrowana minimalnie od 6 miesięcy.

Gdzie szukać ofert pożyczek na spłatę ZUS i US?

Pożyczkę na spłatę ZUS i US najszybciej znajdziesz w Internecie. Obecnie każda firma pożyczkowa oraz bank zamieszcza wszystkie dostępne oferty w sieci. Dzięki temu możemy je łatwo i szybko porównać, wybierając tę, która będzie dla nas najkorzystniejsza. Szukając pożyczki na spłatę zadłużenia, warto skorzystać z internetowych porównywarek ofert. W jednym miejscu zgromadzone są najatrakcyjniejsze oferty i nie musimy poświęcać dużo czasu na samodzielną analizę.

Masz już dosyć niewygodnych i uporczywych długów? Zobacz najlepsze oferty pożyczek dla zadłużonych.

Inną opcją jest skorzystanie z usług doradcy kredytowego. W przypadku zadłużenia to rozsądne i korzystne rozwiązanie. Ekspert przedstawi nam najlepsze oferty oraz pomoże wybrać tę, która będzie dla nas najkorzystniejsza. Co ważne, z pomocą doradcy możemy mieć pewność, że pożyczka będzie dopasowana do naszych możliwości finansowych. Dzięki temu nie wpadniemy w spiralę zadłużenia i uporządkujemy relację z urzędami.

Pożyczka na spłatę ZUS i US bez BIK – czy to możliwe?

Niektóre firmy pożyczkowe oferują możliwość uzyskania pożyczki bez sprawdzania baz BIK. To wygodne rozwiązanie dla osób, które mają negatywny wpis w bazach lub są dłużnikami. W takim przypadku firma pożyczkowa decyduje się na inne metody weryfikacji wnioskodawcy. Czym charakteryzuje się pożyczka bez BIK? Przy udzielaniu finansowania, firma pożyczkowa nie sprawdza zaległości kredytowych wnioskodawcy. Nastawia się za to na weryfikację dochodów lub obrotów w przypadku działalności gospodarczej. Dzięki temu pożyczkę na spłatę ZUS i US możemy uzyskać, nawet będąc osobą zadłużoną.

Jak złożyć wniosek o pożyczkę na spłatę ZUS i US?

Wniosek o pożyczkę na spłatę ZUS i US zazwyczaj niczym się nie różni od tradycyjnego formularzu. Kiedy już wybierzemy pożyczkodawcę i konkretną ofertę, musimy wypełnić wniosek o pożyczkę. Formularz dostępny jest na stronie internetowej pożyczkodawcy. Co się w nim znajduje? Z całą pewnością będziemy musieli podać nazwę firmy oraz adres siedziby. Oprócz tego numer NIP i REGON oraz dane kontaktowe. Pożyczkodawca może wymagać także informacji o sytuacji finansowej przedsiębiorstwa. Niektóre instytucje wymagają także dokumentów rejestrowych firmy, np. zaświadczenia o wpisie do ewidencji działalności gospodarczej. Jednak ten wymóg jest coraz rzadziej stosowany, ponieważ rejestry przedsiębiorstw dostępne są online.

Pożyczka na spłatę ZUS i US – podsumowanie

Posiadanie zaległości z ZUS i US nie jest wygodną sytuacją. Długi są zagrożeniem dla działalności naszej firmy, dlatego warto jak najwcześniej im zapobiegać. Niestety nie zawsze udaje się nam podjąć odpowiednio szybko środki zapobiegawcze. Jednak zadłużenie w urzędzie nie jest sytuacją bez wyjścia.

W spłacie zadłużenia mogą pomóc nam pożyczki pozabankowe oraz kredyty, np. gotówkowe. Podstawowym krokiem przy wychodzeniu z zadłużenia, jest ustalenie planu działania. Tutaj możemy skorzystać z pomocy eksperta finansowego. W przypadku kłopotów finansowych nie należy się załamywać, ale szukać właściwych rozwiązań. Całe szczęście z zadłużenia wobec ZUS i US można wyjść, jeśli tylko sięgniemy po odpowiednią pomoc.

Polski Ład i kredyty

Polski Ład a kredyty

Pewna część z nas ocenia negatywnie Polski Ład i to jak się on ma do przedsiębiorców z branży fryzjerskiej i gastronomicznej, którzy przez kolejne kilkanaście lat będą spłacać swoje kredyty. Mowa tu konkretnie o tym, że plan ten zakłada utrzymanie danin takich jak 500+ i innych pomocy socjalnych. Niestety tego typu pomoc ufundowana nadal jest z podatków przedsiębiorców, którzy mają na głowie pożyczki ratalne i kredyty, a teraz na dokładkę będą płacić większe rachunki za prąd i gaz i to tylko ze względu na to, że dalej będą funkcjonować w swoich lokalach firmowych. 

Przedsiębiorcy zapłacą podwyżki i za siebie i za ludzi, którzy w małych mieszkankach żyją z zapomóg socjalnych. W tym tkwi problem, bo to dodatkowy problem, a na dokładkę szykują się też inne podwyżki, czyli też i te powiązane ze składkami zdrowotnymi i emerytalnymi. Dlatego przedsiębiorcy z kredytami będą mieli jeszcze trudniejsze życie.

Czy Polski Ład to błąd?

Polski Ład opierający się niemal wyłącznie na zapomogach dla rodzin to spory błąd. Powinny pojawić się ulgi dla przedsiębiorców i to takie znacznie wyprzedzające plan, czyli znaczne ułatwienia powinny się pojawić już w pierwszych tygodniach powiązanych z utrudnieniami gospodarczymi. Jednym słowem ten program jest nie tylko w znacznym stopniu błędnym, ale też pojawił się o te dwa lata za późno. Krytyka ta jest trafioną i co równie istotne banki międzynarodowe dostrzegają wady tego programu. Z tej przyczyny należy się raczej spodziewać trudności związanych z podpisywaniem umów kredytowych.

Czy byłoby lepiej bez 500+?

Nie da się ukryć tego, że pewni ludzie zasługują na 500+ i na inne zapomogi socjalne, ale też istnieją między nami ludzie, którzy zrezygnowali z pracy, po to by się kwalifikować na zapomogi socjalne. Teraz, gdy gospodarka zwalnia, tacy ludzie będą mieli niestety trudniej, bo przedsiębiorcom wiedzie się słabiej. Wielu z nich z trudem spłaca obecne kredyty i nie zaciąga nowych. Dodatkowo wiele lokalnych firm z małych miast już upadło, a to pogarsza sytuację ludzi biorących zapomogi. Zapewne za rok będzie jeszcze słabiej, choć pewne ulgi podatkowe mogą spowolnić nieco ten kryzys.

Lokata 3% w Credit Agricole + 555 zł premii na start!

Lokata 3% w Credit Agricole

Zastanawiasz się, gdzie znaleźć najwyżej oprocentowaną lokatę na rynku? Odpowiedź jest jedna – w Credit Agricole! Otwórz lokatę na nowe środki lub lokatę mobilną. W ofercie specjalnej tych lokat możesz ulokować środki, które w skali roku powiększą się aż o 3% Zdecydowanie warto zapoznać się z warunkami oferty Credit Agricole. Zwłaszcza że to nie jedyna pozytywna niespodzianka dla klientów banku. Z pomocą Credit Agricole możesz zarobić aż 555 zł w bardzo prosty i szybki sposób. 

Lokata mobilna na start? A może lokata na nowe środki? Wybierz obie! 

Oferta brzmi bardzo korzystnie, ponieważ oprocentowanie podwyższone do 3% w skali roku znajdziesz w Credit Agricole aż na dwóch lokatach. Są to: lokata na nowe środki oraz lokata mobilna w ofercie dla osób, które nie posiadały wcześniej konta w tym banku. Na obu lokatach możemy razem ulokować aż 150 tysięcy złotych. Możesz powiększyć tę kwotę, lokując na każdej z lokat po 75 tysięcy złotych – na lokacie na nowe środki limit ten dotyczy jedynie każdego pojedynczego okresu lokaty. Czyż nie warto skorzystać z tak atrakcyjnej okazji na pomnożenie swoich oszczędności? 

Lokata na nowe środki – dowiedz się więcej na jej temat! 

Jakich środków będzie dotyczyło promocyjne oprocentowanie? Nowe środki ulokowane w Credit Agricole w porównaniu do salda z dnia 20 listopada 2021 to te, które zostaną objęte oprocentowaniem podwyższonym do 3% w skali roku. 

Jak założyć lokatę w Credit Agricole, aby możliwe było skorzystanie z oferty promocyjnej?

Jeśli chcesz skorzystać z promocji, ale nie masz jeszcze lokaty w naszym banku, załóż ją jak najszybciej! To bardzo łatwe z pomocą pracowników w oddziałach banków lub na infolinii. Niestety, nie jest możliwe założenie lokaty przez aplikację na telefon czy przez internet, jednak nadal jest to bardzo łatwe i wymaga minimalnego wysiłku. 

Oprocentowanie lokaty zależy od okresu, na jaki zdecydujesz się wpłacić środki na lokatę. Okres lokaty a oprocentowanie układa się następująco:

  • 180 dni – 1,5%
  • 270 dni – 2%
  • 1 rok – 3%
  • 2 lata – 3%
  • 3 lata – 3%

Minimalna kwota, jaką możesz umieścić na lokacie to 1000 zł – z pewnością posiadasz takie oszczędności. Co powiesz na dodatkowe ich pomnożenie? To świetny pomysł, z którego korzysta bardzo wiele osób, które chcą w bezpieczny i sprawdzony sposób pomnożyć swoje oszczędności. Pamiętaj, że lokatę możesz założyć nie później jak w ciągu 14 dni od otwarcia konta! Możesz posiadać tylko jedną lokatę, aby móc skorzystać z tej oferty. 

Właśnie założyłeś konto w Credit Agricole? Mamy coś dla Ciebie?

Lokata mobilna to lokata pomyślana specjalnie dla nowych klientów banku. Załóż konto osobiste a w ciągu 14 dni otwórz lokatę, na którą wpłacisz co najmniej 1000 zł. Pomnóż swoje oszczędności w prosty sposób, niewymagający żadnego wysiłku i minimalnego wkładu. Lokata na okres jednego roku z oprocentowaniem 3% może powiększyć Twoje oszczędności – granice to 1000 zł – 75 000 zł. Od Ciebie zależy, ile pieniędzy wpłacisz na lokatę i ile wypłacisz z niej po roku. Zadbaj swoje oszczędności. 

Pożyczki unijne – co to jest i kto się może ubiegać o dodatkowe środki?

pożyczki unijne

Płynność finansowa firmy zapewnia stabilność przedsiębiorstwa. Podobnie jak stały rozwój. Jednak obie te rzeczy wymagają odpowiednich nakładów finansowych, które nie zawsze mamy. Jak pozyskać dodatkowe środki? Jedną z opcji są kredyty bankowe. Jednak to rozwiązanie nie jest przeznaczone dla wszystkich, a proces ubiegania się nierzadko kończy się odmową. Alternatywą dla zobowiązań bankowych są pożyczki unijne. Mają korzystniejsze warunki, wspierają rozwój małych i średnich przedsiębiorstw i są dużo łatwiej dostępne. Czym są pożyczki unijne i kto się może o nie ubiegać?  

Pożyczki unijne – co to jest?

Na terenie każdego województwa działają fundusze pożyczkowe, które finansowane są ze środków Unii Europejskiej. Zajmują się one udzielaniem firmom finansowego wsparcia. Pożyczki unijne, to odnawialne instrumenty finansowe, które występują w formie pożyczek. Można z nich korzystać wielokrotnie, pod warunkiem, że poprzednia pożyczka została spłacona. Innymi słowy, na pożyczki unijne nie ma limitu. Pomoc finansowa udzielana jest firmom za pośrednictwem Funduszu Europejskiego. Celem tego przedsięwzięcia jest wsparcie mikro, małych i średnich przedsiębiorstw, a tym samym wspomaganie rozwoju gospodarczego Polski. Oferta pożyczek jest przygotowywana przez Bank Gospodarstwa Krajowego i obecnie dostępna dla 15 regionów na terenie całego kraju. Projekt pożyczek unijnych współfinansowany jest w ramach Europejskiego Funduszu Rozwoju Regionalnego i Europejskiego Funduszu Społecznego.

Jaki jest cel pożyczek unijnych?

Głównym celem pożyczek unijnych jest wsparcie przedsiębiorczości, innowacji, energetyki i spraw społecznych. Pożyczki unijne przede wszystkim zasilają biznes. Są wsparciem dla przedsiębiorców, które mogą wykorzystać do rozwoju biznesu. Co ważne, pożyczki unijne wspomagają konkurencyjność, czym przyczyniają się do rozwoju gospodarczego kraju.

Pożyczki unijne skierowane są do przedsiębiorców na różnych szczeblach i etapach rozwoju . Mogą z nich skorzystać zarówno firmy stawiające pierwsze kroki na rynku, jak i te, które chcą się dalej rozwijać.

Jakie są rodzaje pożyczek unijnych?

Pożyczki unijne możemy podzielić na trzy kategorie – inwestycyjne, obrotowe i płynnościowe. Każda z nich ma inny cel, chociaż procedury ubiegania się o fundusze są takie same. Czym więc różnią się od siebie powyższe pożyczki? Pożyczka inwestycyjna przeznaczona jest na inwestycje związane ze wdrażaniem innowacji produktowych marketingowych, procesowych i organizacyjnych. Nie da się zaprzeczyć, że inwestycje są siłą napędową każdej firmy. Jeżeli chcemy utrzymać się na rynku i wyróżnić wśród konkurencji, to musimy inwestować w rozwój. W innym przypadku zostaniemy w miejscu, aż w końcu znajdziemy się kilka kroków w tyle. Jednak nie zawsze mamy wystarczający budżet na wprowadzenie pożądanych innowacji i podjęcie inwestycji. Z barierą finansową najczęściej spotykają się małe oraz średnie przedsiębiorstwa. I to właśnie do nich skierowana jest unijna pożyczka inwestycyjna. Z jej pomocą możemy sfinansować zakup nowoczesnych maszyn i urządzeń. Rozszerzyć działalność o nowe produkty,  czy lokalizacje. Pieniądze z pożyczki możemy przeznaczyć także na prace budowlane, wyposażenie firmy, firmowe środki transportu, oprogramowania niezbędne do prowadzenia działalności, czy zakup nieruchomości.

Drugą pożyczką, o którą możemy się ubiegać jest pożyczka płynnościowa. Płynność finansowa jest kluczem do stabilnego funkcjonowania firmy. Niestety nierzadko jest ciężka do utrzymania, szczególnie jeżeli nasz biznes opiera się na opłatach od kontrahentów. W takim przypadku pożyczka płynnościowa zapewni nam stabilność finansową. Na co możemy przeznaczyć uzyskane pieniądze? Na wszystko, co jest związane z bieżącą działalnością firmy. Między innymi na wypłaty pracowników, zatowarowanie, czy spłatę zobowiązań handlowych. Pożyczka płynnościowa jest wartościowym wsparciem w obliczu chwilowych kłopotów finansowych. Z jej pomocą możemy uregulować należności za firmowe zobowiązania finansowe, spłacić bieżące raty leasingu i zaległe składki w ZUS oraz US.

Ostatnia na liście jest pożyczka obrotowa. Ten rodzaj pożyczki jest bardzo zbliżony do pożyczki płynnościowej. Pozwala na utrzymanie płynności finansowej w przypadku, kiedy oczekujemy na wpłatę od kontrahentów. Dzięki temu wsparciu możemy uniknąć kłopotów finansowych, wynikających z zastoju. Pieniądze z pożyczki obrotowej możemy przeznaczyć na zakup surowców, materiałów i towarów. Zakup usług zewnętrznych, które są niezbędne do prawidłowego funkcjonowania firmy. Co ważne, dodatkowe fundusze możemy przeznaczyć także na wydatki bieżące oraz stałe związane z prowadzoną działalnością gospodarczą.

Kto może ubiegać się o pożyczkę unijną?

Założenie działalności gospodarczej wiąże się z niemałymi kosztami. Nierzadko trzeba się porządnie nagłowić skąd wziąć potrzebne pieniądze. Tak samo w przypadku rozwoju firmy. Pierwszym, co nam przychodzi na myśl, to kredyt bankowy. I faktycznie jest to jakieś rozwiązanie, jednak nie dla wszystkich. Banki bardzo rygorystycznie podchodzą do kwestii weryfikacji wnioskodawców, a uzyskanie kredyt firmowego jest nie lada wyzwaniem. Szczególnie jeżeli nie posiadamy rozbudowanej historii kredytowej lub potrzebujemy pieniędzy na start. Właśnie w takich momentach z pomocą przychodzą pożyczki unijne. Te odnawialne instrumenty finansowe przeznaczone są dla mikro, małych i średnich przedsiębiorstw, zarówno tych stawiających pierwsze kroki, jak i tych starszych, które potrzebują wsparcia w rozwoju. Musimy jednak pamiętać, że i tutaj trzeba spełniać kilka warunków. Jakich?

Przede wszystkim, żeby uzyskać pożyczkę unijną, nie możemy zatrudniać więcej niż 250 osób. Powyżej tego limitu firma traktowana jest jako duże przedsiębiorstwo. A do takich pożyczki unijne nie są skierowane. Ponadto pożyczki unijne na rozwój firmy mogą uzyskać przedsiębiorstwa, których roczny obrót nie jest większy niż 50 mln euro oraz roczna suma bilansowa nie przekracza 43 mln euro. Kolejnym warunkiem jest to, że nasza firma musi posiadać siedzibę w województwie, w którym wnioskujemy o pożyczkę. Ostatni wymóg dotyczy braku wystarczających środków do realizacji danego projektu. Jeżeli spełniamy wszystkie powyższe warunki, to znaczy, że możemy się ubiegać o pożyczkę unijną. Co więcej, nie powinniśmy mieć problemów z jej uzyskaniem.

O pożyczkę unijną mogą ubiegać się także przedsiębiorcy, którzy tymczasowo mają zawieszoną działalność gospodarczą. Jednak wraz z podpisaniem umowy, działalność musi zostać wznowiona. Z kolei o pożyczkę dla małych firm, możesz starać się nawet jeżeli jeszcze nie masz zarejestrowanej działalności gospodarczej. Poza Twoim zasięgiem pożyczki unijne będą jedynie w momencie, kiedy posiadasz ugodę z ZUS i US.

Pożyczki unijne – jaką sumę mogę uzyskać?

Pożyczki unijne są także podzielone pod względem wysokości kwoty, którą możemy uzyskać. Tutaj są trzy kategorie – mikropożyczki, małe oraz duże. Ta ostatnia umożliwia pozyskanie nawet 2,4 mln zł. Należy jednak pamiętać, że oferta pożyczek unijnych jest inna dla każdego regionu. Dlatego zanim zdecydujemy się na konkretną ofertę, warto zapoznać się z tymi, które są dostępne w naszej lokalizacji. Kolejną ważną kwestią jest to, że pożyczki unijne możemy otrzymać tylko w naszej walucie, czyli z złotych. Po pozytywnym rozpatrzeniu decyzji, środki na naszym koncie pojawią się w ciągu 7 dni roboczych.

źródło: https://nowedotacjeunijne.eu/programy-2021-2027/

Pożyczki unijne – na co mogę przeznaczyć finansowanie?

Zakres rzeczy, na jakie możemy przeznaczyć fundusze z pożyczki unijnej, jest naprawdę szeroki. Wszystko zależy od tego, na jaki rodzaj pożyczki się zdecydujemy. W przypadku pożyczki inwestycyjnej dodatkowe środki możemy spożytkować na działania badawczo-rozwojowe, inwestycje związane z rozbudową działalności gospodarczej, np. zakup towarów czy wprowadzenie nowych usług.

Pożyczkę unijną możemy przeznaczyć także na bieżącą działalność firmy – wypłaty dla pracowników, spłatę zobowiązań finansowych lub inne działania, które mają na celu utrzymanie płynności finansowej. Co jeszcze można sfinansować z pożyczek unijnych? Między innymi:

  • zakup oprogramowań IT,
  • realizację innowacyjnych pomysłów,
  • adaptację pomieszczeń i ich wyposażenie,
  • zakup firmowego transportu,
  • zakup środków trwałych, takich jak maszyny, czy urządzenia,
  • wprowadzenie na rynek nowych usług i towarów,
  • inwestycje związane z rewitalizacją, termomodernizacją i zastosowaniem odnawialnych źródeł energii w przedsiębiorstwach, wielorodzinnych budynkach mieszkalnych i sektorze publicznym,
  • wdrażanie nowoczesnych technologii informacyjno-komunikacyjnych.

Jakie są zalety pożyczek unijnych?

Pożyczki unijne należą do zobowiązań preferencyjnych. Co to oznacza? Przede wszystkim, że mają korzystne warunki. Nierzadko dużo bardziej opłacalne, niż jakakolwiek inna oferta bankowa. Co wyróżnia pożyczki unijne? Po pierwsze, niskie oprocentowanie, które wynosi od 1 do 5 proc. w skali roku. Wartość ta waha się z zależności od regionu. Po drugie pożyczki unijne dają możliwość karencji w spłacie. Okres wstrzymania najczęściej wynosi 6 miesięcy, chociaż w niektórych regionach może być to nawet 12. Dużą zaletą pożyczek unijnych jest możliwość częściowego umorzenia zaciągniętego kapitału. I ostatnia, ale nie mniej ważna zaleta, czyli okres spłaty, który wynosi do 5 lat. Biorąc pod uwagę powyższe czynniki, pożyczki unijne są dużo bardziej opłacalną opcją od kredytu bankowego. Ponadto przy pożyczkach unijnych nie mamy dodatkowych kosztów, takich jak marża banku czy prowizja.

Jak ubiegać się o pożyczkę unijną?

Pożyczki unijne w teorii są dużo prostsze do uzyskania od kredytu bankowego. I jeżeli chodzi o zdolność kredytową, czy weryfikację, to faktycznie tak jest. Jednak musimy wiedzieć, że pożyczki unijne wiążą się z obszerną dokumentacją i wieloma wnioskami. Niemniej dla chcącego nic trudnego i jeżeli kwalifikujemy się do szczęśliwców, którzy mogą z pożyczki unijnej skorzystać, to warto podjąć konkretne działania. Jak ubiegać się o pożyczkę unijną?

Przede wszystkim musisz przygotować wniosek. W nim umieszczasz szczegółowy cel pożyczki. Musisz uwzględnić rodzaj pożyczki oraz czego od niej oczekujesz. Do wniosku dołącza się także niezbędne dokumenty. Lista załączników jest zawsze dostępna na stronie ofertowej. Pamiętaj, żeby ubiegać się o pożyczkę unijną w województwie, w którym znajduje się siedziba Twojej firmy. Następnie skompletowaną dokumentację dostarczasz do instytucji udzielającej pożyczki i teraz już tylko czekasz na rozpatrzenie decyzji.

Żeby zwiększyć swoje szanse na uzyskanie pożyczki, warto skorzystać z pomocy doradcy kredytowego lub finansowego. Ekspert nie tylko pomoże nam wybrać pożyczkę, która będzie dla nas najkorzystniejsza, ale także wesprze w procesie kompletowania dokumentów oraz wypełniania wniosku.

Pożyczki unijne – podsumowanie

Pożyczki unijne to duże wsparcie dla mikro, małych i średnich przedsiębiorstw. Dzięki nim możemy zadbać o rozwój firmy oraz wzmocnić swoją pozycję na rynku. Co ważne, pożyczki unijne mają korzystniejsze warunki od kredytów bankowych. Dlatego to właśnie o nie jest się dużo łatwiej ubiegać. Ponadto pożyczki unijne wzmacniają konkurencyjność rynku oraz przyczyniają się do rozwoju gospodarczego Polski.

Obecny wygląd kredytów i pożyczek

kredyty i pożyczki w pandemii

Nie da się ukryć tego, że obecny wygląd kredytów i pożyczek dla firm i dla osób prywatnych kreują decyzje polityków. Mowa tu konkretnie o tym, że podwyżki cen energii elektrycznej nie dotkną odbiorców prywatnych i tych którzy wynajmują mieszkania jako osoby prywatne, a nie jako firmy, takie jak np. Notariusz. Oznacza to w praktyce to, że przedsiębiorcy zapłacą podwyżkę cen gazu za siebie i za odbiorców zaliczanych do tych wrażliwych. 

Ta dysproporcja może dobić wiele firm, czyli restauracje i zakłady fryzjerskie będą miały jeszcze mniej ciekawą sytuację i właśnie dlatego kredyty i pożyczki ratalne staną się opcją jeszcze trudniej osiągalną. Jednym słowem by wziąć te 50 000 zł kredytu na cztery lata, trzeba będzie wykazać pracownikom banku to, że firma osiąga normy odnośnie progu dochodowego i że jej sytuacja nie ulegnie nagle pogorszeniu w ciągu najbliższego roku.

Czy sytuacja się poprawi?

Teraz wspomina się też i o tym, że ceny paliw do aut staną się tańszymi, czyli VAT w ich przypadku zmaleje do zaledwie ośmiu procent, ale po sześciu miesiącach ta zmiana ma zniknąć. Tak to ułatwienie wygląda wstępnie jeśli chodzi o zapowiedź. Trudno dokładnie powiedzieć jak ta zmiana wpłynie na kredyty, ale obniżenie opodatkowania na pół roku raczej nie da zbyt wiele. 

Kluczowe znaczenie w tym wszystkim ma też i to, że raczej te starania mają formę eksperymentowania, bo gdyby politykom zależało na gospodarce, to te zmiany miałyby charakter trwały i wpłynęłyby w bardziej pozytywny sposób na sytuację wielu kredytobiorców.

Inne obniżki

Mówi się też o obniżkach związanych z opodatkowaniem żywności, choć prace nad odpowiednimi ustawami dopiero trwają i nie wiadomo ile potrwają te obniżki (w sensie czasowym). Pewna część ludzi otwarcie też mówi o tym, że byłoby lepiej, gdyby obniżki cen żywności i popularnych środków czystości towarzyszyły nam od początku pandemii. Gdyby tak było, wiele osób ubiegających się o kredyty i spłacających te kredyty, miałoby znacznie łatwiejszą sytuację ze względu na te niższe koszty związane z życiem.

Konto Przekorzystne Biznes z premią do 1200 zł + rok bez opłat w Pekao SA

konto przekorzystne biznes Pekao SA

Konto Przekorzystne Biznes z premią do 1200 zł + rok bez opłat w Pekao SA

W związku z dużą popularnością promocji od Banku Pekao SA, gdzie firmy za założenie konta bankowego mogły zarobić do 1 200 zł, Zarząd zdecydował się na wydłużenie czasu promocji do 31 marca. Pieniądze można zyskać za określoną aktywność na rachunku oraz spełnienie kilku warunków. Sprawdzamy opłacalność promocji.

Konto Przekorzystne, jak sama nazwa wskazuje powinno oferować szereg korzyści dla ich posiadaczy. W obecnych czasach przedsiębiorca oczekuje nie tylko darmowego rachunku firmowego, ale też dodatkowych pieniężnych bonusów. Walka o klienta trwa, a dziś sprawdzimy, jak w tej walce wypada Bank Pekao SA.

Jak zyskać 1 200 zł premii od Pekao SA?

Premia w wysokości 1 200 zł dla przedsiębiorców za założenie konta Przekorzystnego podzielona jest na kilka części. Pierwsze 200 zł możemy zyskać za otwarcie dzielności gospodarczej bezpośrednio z pomocą banku. W tym celu podczas rejestracji firmy w CEIDG musimy zalogować się za pomocą Profilu Zaufanego logując się do bankowości elektronicznej Pekao SA lub z użyciem aplikacji PeoPay.

Poza wyżej wymienioną aktywnością, bank premiuje nowych klientów i do puli zysków dokłada dodatkowe 300 zł. 50 zł otrzymamy za założenie konta Przkeorzystnego  wraz z kartą debetową oraz wybór weryfikacji za pomocą selfie. Kolejne 200 zł otrzymamy jeśli przez 3 miesiące od założenia rachunku:

  • wykonamy 1 przelew w miesiącu do ZUS na kwotę minimum 300 zł,
  • wykonamy przelew za pomącą aplikacji mobilnej PeoPay na kwotę minimum 100 zł (nie może być to przelew do ZUS),
  • wykonamy minimum jedną płatność kartą wydaną do konta na kwotę 100 zł w miesiącu.

Dodatkowe 50 zł otrzymamy jeśli zapewnimy wpływ na rachunek firmowy w wysokości 5 000 zł miesięcznie. Sumarycznie do zgarnięcia jest 300 zł za spełnienie wyżej wymienionych warunków w ciągu kwartału, licząc od dnia założenia konta.

Uwaga: promocja dotyczy firm prowadzących jednoosobową dzielność gospodarczą, które od 1 grudnia 2020 roku nie posiadały rachunku firmowego w Pekao.

Pozostałe warunki promocji konta Przekorzystnego od Pekao

Jeśli prowadzisz działalność, w której niezbędny będzie terminal płatniczy możesz zyskać od banku dodatkowe 200 zł. Jeśli złożymy wniosek o terminal nie będziemy płacić za jego użytkowanie przez 18 miesięcy, a premie otrzymamy jeśli w ciągu 3 miesięcy przyjemny przez terminal płatności na kwotę minimum 1000 zł miesięcznie. Warto wspomnieć, że promocja nie dotyczy wybranych branż: taksówki, biura podróży itp.  

Kolejne 100 zł zyskamy od Banku jeśli skorzystamy  z usługi leasingu. Warunkiem skorzystania z promocji jest podpisanie umowy do dnia 31 marca oraz wykonanie opłat z tytułu leasingu na kwotę minimum 1000 zł miesięcznie przez kolejny kwartał trwania umowy leasingowej.

Ostanie 100 zł możemy zyskać za dokonanie wymiany walut na łączną wysokość 20 000 zł w okresie 3 miesięcy od otwarcia rachunku.

Konto Przekorzystne – czy się opłaca?

Patrząc na szereg warunków niezbędnych do spełnia, by sumarycznie zyskać 1 200 zł warto się na chwile zatrzymać przy tej promocji. Otwarcie i prowadzenie rachunku przez pierwsze 12 miesięcy jest fatycznie bezpłatne – co uważamy za duży plus. Warunki premii są nieco skomplikowane ale jeśli planujemy właśnie taką aktywność przy prowadzeniu naszego rachunku biznesowego, to warto skorzystać z promocji. 

Podwyżka ceny gazu

podwyżka cen gazu

Wielu z nas wie doskonale o tym, że podwyżka ceny gazu niekorzystnie odbije się finansach wielu rodzin. Dojdzie do takowej w styczniu roku 2022 i to jest raczej nieuniknione. Problem tkwi już w tym, że podmioty, które sprzedają gaz osobom prywatnym i firmom zakupiły go po tych wyższych cenach. Dlatego też już kosztu nie da się uniknąć, czyli nawet jeśli nie zapłacą więcej ludzie posiadający mieszkania prywatne i domy, to zapłacą więcej przedsiębiorcy. Mowa tu konkretnie o tym, że koszt ten rozbije się na jakieś inne grupy, bo w przypadku krajów takich jak Polska, czyli w tym konkretnym przypadku istnieje coś takiego jak skarb państwa, który ma udziały w PGE, a to rzecz jasna dziwna sytuacja. Nietypowość tej sytuacji polega na tym, że jeśli już ta spółka kupiła gaz po wyższej cenie to nie może na tym stracić i chyba dlatego dopłaci się z budżetu tę różnicę, a budżet tworzą podatki osób prywatnych i firm. Dlatego też za podwyżkę zapłacą obywatele, choć w odmienny sposób.

Unikanie podwyżki.

Unikanie podwyżki zapewne uda się w styczniu 2022 roku osobom, które nie mają znacznych przychodów, czyli tymi mieszkającym w małych mieszkaniach i w rejonach wiejskich. Mowa tu o osobach żyjących z rent lub emerytur. Osoby takowe to też i ludzie, którzy ze względu na dość zawiłe problemy życiowe nie mogą dojeżdżać do większego miasta do pracy. Oni zapewne będą mieli ulgi przez jakiś czas, ale ta sytuacja może nie potrwać długo, bo jeśli podmioty dostarczające gaz ponownie nabędą takowy po wyższych cenach, to trudno dokładnie stwierdzić jak to może być.

Dlaczego gaz drożeje?

Cena gazu to rzecz jasna ukryty w nim podatek, koszt jego dostarczenia do prywatnych domów i na dokładkę koszty wydobycia, powiązane z kosztem jego pompowania i wykonywania odwiertów. Jednym słowem koszty pracy rosną i koszty wydobycia także, ale z samymi podwyżkami cen gazu dla odbiorców prywatnych bywa różnie. Dlatego też jakaś bardziej zdecydowana podwyżka cen gazu lub prądu ma miejsce raz na te osiem lub dziesięć lat i odbija się na finansach osób prywatnych.

Nowe realia

finanse w pandemii

Dość wielu z nas doskonale wie o tym, że właściciele restauracji i zakładów kosmetycznych, którzy przed początkiem pandemii mieli przed sobą te kilkanaście lat spłacania kredytów, mają niewesoło. Osoby te muszą bardzo wyraźnie starać się o to, by dalej nie utonąć w długach. Dodatkowo pojawił się inny problem związany z podwyżkami cen energii elektrycznej i gazu. Powiązany jest on z tym, że podwyżka dotknie przedsiębiorców, ale nie odbiorców prywatnych i tych zaliczanych do wrażliwych. 

Jednym słowem los przedsiębiorców z kredytami będzie jeszcze trudniejszym i co równie istotne jakaś część z tych przedsiębiorców zapewne niebawem ogłosi upadłość. Dla tych osób w tym rzecz jasna tkwi plus, bo gdy zniknie firma to nie będzie można ich ścigać tylko ze względu na te kredyty na firmę. Niestety skutki takiego kombinowania zapewne dotkną kogoś innego.

Różnica

Teraz jest tak, że politycy kombinują tak by ludzie zaliczani do odbiorców indywidualnych i wrażliwych mieli prąd i gaz po staremu. Różnicę w cenie zapłacą przedsiębiorcy, którzy mają na głowie kredyty i to, że blokowanie gospodarki utrudnia im zarabianie. Jednym słowem taka polityka musi skutkować tym, że ceny usług i pewnych towarów zostaną podwyższonymi. Dlatego ludzie, którzy nie są przedsiębiorcami z kredytami, zapłacą za podwyżki cen gazu w sposób odmienny. Równie wiele znaczy też i to, że opcja ta jest droższą od podwyżek dla wszystkich, bo w grę wchodzą też koszty urzędnicze.

Inne ważne wzmianki

Nie da się ukryć, że podwyższenie cen gazu i prądu tylko dla firm skomplikuje wiele, bo chodzi o to, że firmy dostarczające gaz i prąd osobom prywatnym i firmom nie mogą wyjść na minus. Tak jest ze względu na to, że skarb państwa ma udziały w tych przedsiębiorstwach. Dlatego państwo uczyni bardzo wiele by wyszli na ten niewielki plus. Kluczowe znaczenie w tym wszystkim mają nawet i te pożyczki, oraz kredyty, które już są spłacanymi. Takowe spłacają przedsiębiorcy indywidualni, a oni mają ograniczone możliwości zarobienia w czasie pandemii i dlatego trzeba im przyszykować ulgi na ich poziomie.

HIT! Super łatwe 300 zł za Konto Alior Bank + 100 zł w bonach Bezcenne Chwile + 2% dla oszczędności

300 zł za konto w Alior Bank

Alior Bank oferuje super łatwą, nową promocję do konta osobistego. Dzięki nowej promocji Alior Banku, jeśli posiadasz konto osobiste, możesz zyskać aż  300 zł + bony o wartości 100 zł. To nie koniec niespodzianek, jakie przygotował dla swoich klientów Alior Bank. Możesz dostać aż 240 zł zwrotu za płatności mobilne w ciągu roku! Do płatności mobilnych, za które możesz dostać zwrot, zaliczają się na przykład płatności Google Pay lub Apple Pay, jeśli korzystasz z konta oszczędnościowego na 2%. Sprawdź, jak działa promocja i jak zgarnąć łącznie aż 640 zł od Alior Banku! 

Wraz z początkiem 2022 roku wiele banków przygotowało miłe niespodzianki dla swoich klientów. Jednym z takich banków jest Alior Bank, którego promocje proponowane klientom w 2022 są szczególnie atrakcyjne! Łącznie możesz wzbogacić się o 640 zł! Już wiesz, na co je przeznaczysz? Wystarczy spełnić kilka dziecinnie łatwych warunków. Nie wymaga to od Ciebie żadnego wysiłku – promocja idealna! Sprawdź, jak wziąć udział w promocji przygotowanej przez Alior Bank na rok 2022.

To prawdopodobnie najlepsza, jak do tej pory promocja wprowadzona przez Alior Bank. Z Kontem Jakże Osobistym możesz zgarnąć aż 300 zł na start! 300 zł to za mało, aby można było mówić o promocji, która jest warta uwagi? To oczywiście nie koniec prezentów! Jeśli odpowiednio szybko zarejestrujesz otrzymaną do konta kartę Mastercard Bezcenne Chwile, otrzymasz kolejne 100 zł premii w bonach, lub 8 biletów do kina! 

To nadal za mało? A co powiesz na dodatkowe 240 zł zwrotu pieniędzy za zakupy mobilne, do których wykorzystujesz Apple Pay lub Google Pay? Do tego konto oszczędnościowe na 2% w skali roku – będąc klientem Alior Banku możesz uzbierać kilkaset złotych bez żadnego większego wysiłku! 

Jak otrzymać 300 zł + 100 zł premii na start, za posiadanie konta w Alior Bank? 

Jeśli w ciągu ubiegłych dwóch lat nie posiadałeś konta osobistego w Alior Banku, jak najbardziej możesz, a nawet powinieneś skorzystać z promocji II edycji „Bankuj Mobilnie z Alior Bank”. Skorzystanie z promocji może być niemożliwe, jeśli w tym czasie nie posiadałeś konta w Alior Bank, lecz miałeś konto T-Mobile Usługi Bankowe, rachunek walutowy lub Kartę Kibica Banku. 

Możesz skorzystać z promocji, jeśli wcześniej posiadałeś na przykład konto oszczędnościowe walutowe, konto firmowe lub konto w Kantorze Walutowym Banku. Posiadanie tych kont nie wyklucza Cię z udziału w promocji! Możesz śmiało zdobyć swoje 640 zł od Alior Banku. 

Jak wziąć udział w promocji i otrzymać premię o łącznej wartości 400 zł na Konto Jakże Osobiste w Alior Bank?

To łatwiejsze, niż myślisz! Wystarczy, że złożysz promocyjny wniosek online o otwarcie Konta Jakże Osobistego z kartą debetową. Należy wyrazić zgodę na przetwarzanie danych osobowych w celach marketingowych, jednak nie martw się – żadne Twoje prywatne dane nie trafią do odpowiednich rąk – możesz nam w pełni zaufać, ponieważ niczego nie cenimy sobie tak, jak bezpieczeństwa i dobra naszych klientów. W ciągu 30 dni od łożenia wniosku podpisz umowę o konto, i zacznij odbierać pieniądze! 

Finanse i stres ludzi

finanse i stres

Czasy obecnie i te kwestie bezpośrednio związane z finansami to też i stres wielu zwyczajnych ludzi. Mowa tu o tym, ze na styczeń roku 2022 szykują się podwyżki cen gazu i energii elektrycznej. Sam ten czynnik już jest stresującym, ale na sprawę trzeba też zerknąć z drugiej strony, czyli ludzie też spłacają kredyty, a sama walka z pandemią za pomocą blokowania gospodarki spowolniła ją wywołując kryzys ekonomiczny. Kolejnym i dość oczywistym powodem stresu są politycy, którzy mogli obniżyć pewne podatki już na samym początku pandemii, ale tego nie uczynili. Jednym słowem tych przyczyn stresu i depresji w społeczeństwach jest bardzo wiele, ale najgorszym jest to, że jeśli ta bezsensowna walka z pandemią potrwa jeszcze z dwa lub ze trzy lata to, dojdzie jedynie do pogłębienia kryzysu. Tak niestety wygląda teraz życie, a reformy gospodarcze nie zmienia realiów tak z dnia na dzień, bo gospodarka reaguje na takowe z opóźnieniem kilku lat.

Reklamy powiązane ze stresem.

Nikomu nie trzeba mówić o tym, że obecnie w telewizji widuje się reklamy powiązane ze stresem, czyli z tymi suplementami na stres. Reklamy takowe także w znacznym stopniu zachęcają do dialogu, ale to rzecz jasna daje niewiele, bo przyczyną nieciekawego stanu zdrowia są finanse. Mowa tu konkretnie o tym, że tej przyczyny nie odmieni jakaś tam tabletka lub całe opakowanie tych tabletek. Coś takiego to jedynie takie łagodzenie objawów , a prawdziwy realny problem trwa nadal i nie znika z dnia na dzień, czyli są to realia ekonomiczne, które pogorszyły się już na stałe.

Czy da się coś z tym zrobić?

Wielu twierdzi, że te czynniki wywołujące ten gospodarczy stres trzeba rzecz jasna przetrwać i jest w tym gadaniu dostatecznie wiele mądrości, choć raczej nikt w pojedynkę sobie z tym nie poradzi. Mowa tu konkretnie o tym, że mogą wrócić czasy, w których to nawet kilkunastu członków jednej rodziny żyło pod jednym dachem i wspólnie starało się utrzymać dom lub mieszkanie. Niektórzy z nas myślą, że tak skrajne warunki ekonomiczne nie powrócą, ale one powracają, bo co jakiś czas światowi przywódcy popełniają wiele tych ekonomicznych błędów.

Kredyty – Omikron

kredyty w pandemii

Nie da się ukryć tego, że nowa mutacja wirusa nazywana „Omikron” niestety wpłynie na świat związany z kredytami. Mowa tu konkretnie o tym, że jeszcze nieznana jest dokładna śmiertelność tej odmiany, a stworzenie szczepionki lub jakiegoś leku zapewne potrwa blisko rok. 

Właśnie na ten konkretny stan rzeczy muszą zareagować światowe rynki finansowe, czyli giełdy i banki lokalne oraz te międzynarodowe. Reakcja ich będzie polegać głównie na tym podwyższeniu oprocentowania kredytów już zaciągniętych i tych, które dopiero zostaną zaciągnięte. W tym tkwi spory minus, ale nie da się go uniknąć, a same banki w swoich reklamach informują o tym, że oprocentowanie jest aktualnym dla dnia 7 września 2021, czyli może ono ulec zmianie po tych trzech lub czterech miesiącach, a zmiana oznacza podwyższenie oprocentowania.

Czy omikron jest ostatni?

Omikron już zdążył wpłynąć na wiele, czyli zawieszone zostały loty między Afryką, a UK. Tego typu zawieszenie transportu lotniczego oznacza straty i co równie ważne nie wiadomo, czy te konkretne straty da się odrobić i szybko i łatwo. 

Wiele znaczy też i to, że na tym się raczej nie skończy, bo wirus ma wiele dróg jeśli chodzi o rozprzestrzenianie się po świecie. Zanim powstanie dostatecznie skuteczna szczepionka, to zapewne minie blisko rok, czyli wirus zdąży zmutować. W tym tkwią kolejne problemy i dlatego nie wiadomo czy to opracowywanie kolejnych szczepionek i leków ma sens z finansowego punktu widzenia.

Inne ważne wzmianki

Wpływ na kredyty ma też i to, że wirusy mutują i blokady w ich przypadku mogą być nie skutecznymi. Mowa tu o tym, że trudne jest stuprocentowe ich kontrolowanie, jeśli chodzi o mutowanie i rozprzestrzenianie się. Spowolnienie gospodarki do pewnego stopnia jeszcze pomaga, ale problemy nadal narastają. Jednym słowem ludzie którzy obecnie spłacają kredyty i pożyczki ratalne będą mieli jeszcze wyższe oprocentowanie i w tym tkwi bardzo duży problem. Tego stanu rzeczy chyba nie da się odmienić, ale złagodzić sytuację mogą bardziej znaczne ulgi dla przedsiębiorców.

Bonus 60 zł z Twisto + 60 zł za polecenie

bonus 60 zł z Twisto

Promocje Twisto są bardzo dobrze znane osobom, które interesują się transakcjami internetowymi. Cieszą się jak najbardziej pozytywną sławą, ponieważ w zaskakująco łatwy sposób można zgarnąć aż 60 zł, za samo założenie konta! Warto dodać, że konto online Twisto jest całkowicie darmowe – czyste 60 zł wpada do Twojej kieszeni za minimum wysiłku. Chcesz sprawdzić, jak również powiększyć swój budżet o łatwe 60 złotych? Zapraszamy do lektury! 

Jeśli wcześniej nie korzystałeś z Twosto, będziesz mieć okazję testować plan Twisto Space przez 3 miesiące, również całkowicie za darmo! Jeśli Twisto Space nie spełni Twoich oczekiwań, będziesz mógł zrezygnować z niego bez żadnych zobowiązań, lub przejść na bezpłatny plan Twisto Online. 

Jak zgarnąć 60 zł za założenie konta w Twisto?

To bardzo łatwe – wręcz dziecinnie proste. Po założeniu konta wystarczy, że opowiesz znajomemu, koledze z pracy, siostrze lub komukolwiek o zaletach Twisto. Jeśli wybrana osoba zdecyduje się także spróbować darmowego planu – oboje dostaniecie na swoje konto 60 zł! Czy to nie uczciwy interes? Z pewnością! 

Zgarnij 60 złotych premii za posiadanie karty Twisto. Jak to zrobić?

Jeśli jesteś nowym klientem Twisto, ta promocja jest stworzona specjalnie z myślą o Tobie. Naprawdę, powinieneś z niej skorzystać. Jedyny warunek do wzięcia udziału to pełnoletność. Jeśli jesteś dawnym klientem Twisto – mamy dla Ciebie smutną wiadomość – niestety nie możesz już skorzystać z promocji… Zawsze jednak możesz powiedzieć o tje możliwości komuś, kto także chętnie przyjmie dodatkowe 60 złotych do swojego portfela! 

Czym właściwie jest Twisto? Na jakiej działa zasadzie?

Nie każdy jeszcze wie, czym dokładnie jest i na jakiej zasadzie działa Twisto. Z pewnością jednak znasz zasadę działania kart kredytowych. Otwierasz konto, a Twisto daje Ci limit kredytowy. Możesz korzystać z niego za pomocą Twisto lub poprzez płatności mobilne – Apple Pay lub Google Pay. Na koniec każdego miesiąca dostaniesz od Twisto maila z wyciągiem. Będziesz mieć czas do czternastego dnia każdego miesiąca, aby spłacić kwotę wykorzystaną we wcześniejszym miesiącu. Spłacasz tylko tyle, ile wydałeś – nie ma tutaj żadnych ukrytych kosztów. 

Co zrobić, aby otrzymać 60 zł od Twisto? Wyjaśniamy krok po kroku

  • Wypełnij wniosek. Podaj w nim swój adres e-mail oraz hasło. Zobaczysz kod o wartości Twoich 60 zł. 
  • Pamiętaj, aby w trakcie wypełniania wniosku zaznaczyć wszystkie zgody i regulaminy, oczywiście po wcześniejszym ich przeczytaniu. Jeśli masz jakieś wątpliwości co do treści któregoś z regulaminów – skontaktuj się z odpowiednią osobą, która pomoże Ci rozwiać wątpliwości lub wyjaśni niezrozumiałe zagadnienia. 
  • Następnie wybierz plan Twisto – darmowy przez pierwsze 3 miesiące okres próbny. Jeśli nie chcesz korzystać z okresu próbnego, zaznacz od razu opcję Twisto Online. To pomoże Ci wykorzystać wirtualną kartę Twisto w wielu sklepach internetowych. 
  • Po weryfikacji konta, jeśli ta okaże się pozytywna, zobaczysz na swoim koncie Twisto promocyjne 60 punktów, które mają równowartość 60 zł. 

Czy oprocentowanie kredytów będzie rosło?

oprocentowanie kredytów w pandemii

Trudno dokładnie powiedzieć co i kiedy się stanie, ale raczej pewne jest to, że oprocentowanie kredytów będzie rosło, bo raczej niewiele da to zejście z opodatkowaniem paliwa na sześć miesięcy. Tego typu reakcja nieco odciąży przedsiębiorców, ale raczej nie na ten dłuższy czas. Kluczowe znaczenie ma też i to, że ta rezygnacja z opodatkowania paliw do aut powinna raczej nastąpić wraz z początkiem pandemii, bo dzięki temu gospodarka na chwilę obecną byłaby w o wiele lepszym stanie. 

Tak się jednak nie stało i co równie istotne na ten brak zmiany banki musiały zareagować – chodzi o te najistotniejsze pożyczki ratalne i kredyty. Mowa tu o tym, że te większe kredyty podskoczyły do góry jeśli chodzi o oprocentowanie, a te mniejsze pozostały na w miarę przystępnym poziomie. Problem tkwi tylko w tym, że za te mniejsze kupuje się głównie lodówki i pralki.

Czy coś ulegnie poprawie?

Wraz z wprowadzeniem obniżenia podatku VAT na paliwo zapewne też na jakiś czas bardziej szczodrą stanie się oferta kredytowa pewnych banków, ale gdy tylko zacznie się rozmawiać o powrocie do tej starej stawki za paliwo, to raty kredytów znowu zaczną iść w górę. 

Można to raczej śmiało nazwać tym naturalnym stanem rzeczy, choć ta cała pandemia wygląda raczej nie naturalnie, ale cała ta pandemia wygląda nienaturalnie, bo blokowane są restauracje, zakłady fryzjerskie i zakłady kosmetyczne. Jednym słowem sytuacja zaczyna się robić bardzo nieciekawą, bo ratowanie gospodarki to ciągle działania raczej symboliczne.

Inne ważne wzmianki

Wielu przedsiębiorców chciałoby tego, by do końca trwania tej pandemii znikło opodatkowanie paliw kupowanych do aut użytkowych. Tak raczej nie będzie, bo tego typu opodatkowanie to znaczne wpływy do państwa i co równie ważne z tych przychodów państwa daje się też zapomogi socjalne choćby dla inwalidów. Jednym słowem nie można tak po prostu skasować zbyt wielu podatków, bo znikną także te zapomogi o znaczeniu kluczowym.

 Problem tkwi tylko w tym, że portfele przedsiębiorców nie mogą być na dłuższy czas ratunkiem dla odbiorców wrażliwych.

Aż 555 zł za Konto dla Ciebie w Credit Agricole + 3% dla chętnych

555 zł za konto w Credit Agricole

Dodatkowe 555 złotych na koncie brzmi kusząco? Posiadając konto w Credit Agricole możesz w bardzo łatwy sposób powiększyć stan swojego konta o ponad pół tysiąca złotych, bez żadnego większego wysiłku. Poza tym możesz ulokować swoje oszczędności na Lokacie mobilnej na aż 3% w skali roku. 

Twoja premia składa się z dwóch części. 55 zł w gotówce będzie czekać na Ciebie już za samo otwarcie konta, na które wpłacisz jedynie 300 zł. Jak zdobyć kolejne 500 zł? W tym pomoże Ci dokonywanie płatności kartą w postaci 3% moneyback. Nie ma się nad czym zastanawiać – 555 zł to niemało. Poza tym promocja nie będzie trwała cały czas! Na otwarcie konta i zgarnięcie swoich 555 zł masz czas do 30 kwietnia 2022 roku. 

Czy mogę skorzystać z promocji? Jak z niej skorzystać?

Możesz śmiało skorzystać z promocji, jeśli po 31.12.2020 nie posiadałeś konta osobistego w Credit Agricole. Okres karencji wynosi około roku. Jeśli spełniasz ten warunek, możesz bez obaw wziąć udział w promocji – ta została stworzona specjalnie z myślą o takich klientach, jak Ty!! Czemu nie skorzystać z takiej okazji? 

Jest tylko jeden, raczej mało istotny przy dodatkowym 555 zł na koncie, haczyk. Promocja ta nie łączy się z innymi promocjami banku czy z programem poleceń banku. 

Co mam zrobić, aby otrzymać dodatkowe 555 zł na konto, za bycie klientem Credit Agricole?

Aby otrzymać swoje 555 zł, wystarczy wykonać kilka prostych kroków. To dosłownie zerowy wysiłek, a Twoje oszczędności mogą znacznie się powiększyć. Zdecydowanie warto. Sprawdź, jak dołączyć do grona osób, które otrzymały od Credit Agricole aż 555 zł. 

  • Na samym początku musisz wypełnić wniosek o Konto dla Ciebie. Wybierz opcję z kartą, wybierz wyciągi elektroniczne i wyraź zgodę na przetwarzanie danych w celach marketingowych. 
  • Następnym krokiem jest aktywowanie dostępu do konta. Powinieneś co najmniej raz zalogować się do CA24 ebank lub CA24 Mobile, czyli bankowości internetowej. 
  • Trzecim, prawie ostatnim krokiem do zdobycia aż 555 zł w prezencie od Credit Agricole. Zasil swoje konto kwotą co najmniej 300 zł. Pamiętaj, że musisz to zrobić co najmniej do końca miesiąca, w którym założyłeś konto. Możesz wpłacić gotówkę na konto lub poprosić kogoś o przelew. Tutaj nie wchodzą w grę jedynie przelewy z własnych kont. 
  • Następnie wybierz, który z wariantów płatności kartą jest najlepiej dopasowany dla Ciebie. Wybierz wariant w zależności od tego, jak często planujesz korzystać z karty. Nie zapominaj jednak, że od ilości wykonanych płatności kartą zależy wysokość Twojej premii. 

Jak wyglądają warianty? 

Aby otrzymać pełną kwotę 500 zł premii, wybierz wariant 20-miesięczny. Za każdą płatność otrzymasz 3% zwrotu. Maksymalną kwotę otrzymasz, płacąc w jednym miesiącu kartą, blikiem lub płatnościami internetowymi na kwotę 833,34 zł. 

Jak nie stracić premii?

Płatności w niektórych miejscach nie wliczają się do naliczenia premii na Twoje konto. Warto wiedzieć, jakie to miejsca. 

– kasyna

– zakłady bukmacherskie

– instytucje finansowe

– brokerzy ubezpieczeniowi

Niepokojące reklamy kredytów i pożyczek

zmiany RRSO kredytu

Wyjątkowo głęboki kryzys ekonomiczny to też stosunkowo dziwne reklamy kredytów. Mowa tu o takich w których to wspomina się o tym, że RRSO z dnia trzeciego września to trochę ponad 7%, a już przed połową listopada wynosi ono ponad 13%. Reklamy tego typu w radiu i w telewizji, a nawet na portalach społecznościowych tak dość intensywnie odstraszają od brania kredytów i co równie istotne informują nas o tym, że oprocentowanie może nam podskoczyć nawet te dwa lub trzy miesiące po podpisaniu umowy. Wady te są rzecz jasna oczywistymi, ale banki muszą sobie jakoś radzić z kryzysem, bo prezesi tych banków doskonale wiedzą o tym, że klienci, którzy mieli kredyty przed kryzysem już w znacznym stopniu zbankrutowali i muszą w jakiś sposób zadziałać, po to by nieciekawa sytuacja nie dosięgnęła pozostałych klientów. Tak rzecz jasna może się stać i co równie istotne dane liczbowe to odzwierciedlają.

Czy sytuacja może ulec pogorszeniu?

Wyjątkowo głęboki kryzys ekonomiczny zaczyna się tak jak ten zwyczajny, czyli dopiero po ponad dwóch latach gospodarka zwalnia dość drastycznie, a ludzie, którzy wzięli kredyt przed nim lub na jego początku nie radzą sobie ze spłatą. W tym wszystkim nie ma nic zaskakującego, ale wiele komplikujemy my sami, czyli jeśli większość społeczeństwa nie doświadczyła wyjątkowo głębokiego kryzysu ekonomicznego, to spodziewają się tego, że po kilku latach niezbyt dużego spowolnienia gospodarki sytuacja powróci do normy. Dlatego to branie pożyczek będzie w normie, choć nie powinno tak być. Jednym słowem ludzie obecności pewnych reklam w telewizji lub braku innych choćby tych o pożyczkach na dowód nie potraktują jako ostrzeżenia i to takiego poważnego.

Zmiana sposobu myślenia.

Taka zmiana sposobu myślenia ludzi jako ogółu, czyli ta zmiana sposobu myślenia odnośnie brania pożyczek i kredytów w mocnym kryzysie gospodarczym przyjdzie im dopiero z czasem, czyli wtedy gdy pojmą to, że taki kryzys nie minie. Osoby bystre pojmą to bardzo szybko i co równie istotne zareagują odpowiednio jeszcze zanim kryzys się pogłębi, a te mniej pojętne zrozumieją swój błąd dopiero po jakimś czasie.

Chwilówki w SKOK-ach obecnie

chwilówki w SKOK-ach

Pewna część z nas nauczyła się tego, że chwilówki w SKOK-ach chyba zawsze będą łatwiej dostępne niż kredyty i pożyczki ratalne w sporych bankach międzynarodowych. Rzecz jasna wpłyną na te pożyczki zmiany, takie jak podwyższenie cen gazu i prądu dla przedsiębiorców i pozostawienie stałych cen dla odbiorców indywidualnych. 

Zmiany tego rodzaju rzecz jasna będą miały wpływ i to nawet znaczny na te wysokie kredyty, czyli ich oprocentowanie będzie rosło i to nawet w trakcie spłacania. Chwilówki zaś pozostaną tak jakby odciętymi od tego całego zamętu, a przynajmniej ten zamęt nie wpłynie na wysokość ich oprocentowania aż tak bardzo. 

Tak będzie ze względu na to, że za typową chwilówkę w SKOK-u da się zakupić lodówkę lub pralkę, ale nie coś takiego jak nowy i popularny model auta klasy kompakt, które na dokładkę ma atrakcyjną sylwetkę.

Ratowanie się chwilówkami

Pandemia sprawia to, że ratowanie się (w sensie finansowym) za pomocą chwilówki jest raczej opcją nie osiągalną. Jednym słowem jest to blokowanie gospodarki, po to, aby wirus się nie rozprzestrzeniał – nawet SKOK-i utrudniają branie chwilówek.

Sytuację pogarszają nowe odmiany tego konkretnego wirusa, m.in. Omikron. Nie wiadomo jak na nowe mutacje wpływają obecne szczepionki – co równie ważne wirusy szybko mutują. Nad tym mutowaniem nikt chyba nie ma kontroli i dlatego też te światowe rynki finansowe związane z pożyczkami ratalnymi i kredytami szaleją.

Kolejne istotne wzmianki

Małe kredyty i chwilówki w SKOK-ach są jeszcze tymi dość nisko oprocentowanymi, bo wielu ludzi spłaca je w kilka miesięcy – najczęściej w pół roku lub w dziewięć miesięcy. Jednym słowem: w ich przypadku banki i SKOK-i ryzykują znacznie mniej, ale i tak cała sytuacja jest o wiele mniej pewną od tego, co było przed początkiem pandemii. Wygląda też i na to, że sytuacja się jeszcze bardziej komplikuje, bo raczej nie da się zapobiec powstaniu kolejnych mutacji tego wirusa. Dlatego lepiej teraz nie ratować się chwilówkami, bo one raczej nie pomogą, a mogą jeszcze bardziej skomplikować życie.

1500 zł za rachunek w Alior Bank

rachunek w Alior Bank

W czasach obecnych istnieje coś takiego jak 1500 zł za rachunek bankowy w Alior Bank. Rzecz jasna ta konkretna opcja jest powiązana z pewnymi typami klientów, czyli z tymi, którzy działają w odpowiednich branżach i w skali roku obracają środkami finansowymi mieszczącymi się w pewnym przedziale. Jednym słowem te 1500 zł w Alior Bank to zwroty za przelewy międzybankowe, międzynarodowe i premie za utrzymanie dodatniego salda z miesiąca na miesiąc. Istnieją tu też i takie premie jak ta powiązana z przelewem do ZUS i za skorzystanie z kas fiskalnych. Problem tkwi tylko w tym, że liczba tego typu premii w skali roku jest ograniczoną i przedsiębiorca, który nie ma dostatecznie dużych rocznych przychodów raczej nie kwalifikuje się do wszystkich zwrotów. Kluczowe znaczenie ma też i to, że wszystkie szczegóły oferty Alior Bank znają jedynie przedsiębiorcy, którzy podpisali umowy z tym bankiem, bo wszystkie informacje odnośnie tych bonifikat nie są dostępnymi. Prawda ta jest doskonale znaną, bo w czasach obecnych banki nie upubliczniają wszystkich danych dotyczących bonifikat, po to by klienci nie wiedzieli zbyt wiele o wadach.

Prowadzenie rachunku przez czas określony.

Dla dość wielu z nas te 1500 zł za rachunek firmowy w Alior Bank brzmi dobrze, choć t szczodra oferta może dotyczyć tylko pierwszego roku lub pierwszych dwóch lat, a potem trzeba być klientem konkretnego banku przez kolejne cztery i płacić więcej od klienta indywidualnego za prowadzenie rachunku. Tego typu utrudnienia to norma i co najważniejsze banki chyba zawsze będą kombinować tak, by zarobić na kliencie, którym to jest firma. Mowa tu o tym, że firmy mają więcej pieniędzy od ludzi pracujących na etacie w jakiejś fabryce i dlatego warto zawalczyć o takiego klienta za pomocą jakiejś promocji. Ona, czyli ta promocja będzie istnieć w Polskich realiach tylko przez jakiś czas, bo trzeba patrzeć na tę nowość także przez pryzmat pandemii. Mowa tu rzecz jasna o tej walce z wirusem, która nie skończy się szybko, a teraz polega na blokowaniu gospodarki. Ten patent na walkę jest rzecz jasna słabym, bo firmy mają większe problemy z uzyskaniem przychodu, a to wpływa na oferty wielu banków.

Czy szczodra oferta Alior Banku zniknie?

Pewnym jest to, że szczodra oferta Alior Banku dla firm zniknie, bo te 1500 zł za rachunek w danym banku nie może utrzymać się wiecznie. Zapewne tę ofertę zastąpi jakaś inna zaliczana do nieco mniej szczodrych, choć nie wiadomo na jak długo, bo sytuacja zmienia się dość dynamicznie. Wiele w tym konkretnym przypadku zmieniła ta pandemia, czyli utrudnianie działania firmom takim jak restauracje, zakłady kosmetyczne i zakłady fryzjerskie. Wszystko to rzecz jasna po to by wirus się nie rozprzestrzeniał. Takie spowalnianie gospodarki wpływa na oferty banków, a konkretniej na to, że znikają szczodre oferty powiązane z pożyczkami ratalnymi i kredytami. Alior Bank nie jest w tym przypadku wyjątkiem i dlatego obecne promocje związane z bonifikatami znikną za jakiś czas, a zastąpi je inna atrakcyjna oferta, która raczej nie będzie aż tak ciekawą.

Czy wzięcie kredytu w dobie pandemii jest możliwe?

wzięcie kredytu w pandemii

Pandemia koronawirusa dotknęła wszystkich. Kiedy Covid-19 w 2020 roku zaatakował świat, nikt się tego nie spodziewał. Wiele osób uświadomiło sobie, że przyszłość jest bardzo niepewna. Jak w Polsce wygląda sytuacja na rynku finansów? Czy w trakcie trwania pandemii banki w ogóle udzielają kredytów?

Covid-19 zmienił nas wszystkich

Pod wpływem pandemii i wprowadzonych obostrzeń wielu Polaków straciło pracę lub tymczasowo musieli zawiesić swoją działalność. Oczywiście najbardziej ucierpiały punkty gastronomiczne oraz obiekty oferujące miejsca noclegowe. Jednak nie tylko. Nawet najmniejsze przedsiębiorstwa odczuły kryzys. Coraz mniej osób zaczęło korzystać z usług fryzjerskich, czy kosmetycznych, ale także siłowni, czy basenu. Nie tylko w obawie o swoje zdrowie, ale też ze względu na oszczędności. Większość naszych rodaków ze strachem zaczęła patrzeć w przyszłość.
Największym problem bowiem okazały się pieniądze. Ceny z zastraszającym tempie zaczęły rosnąć, a wynagrodzenia za pracę pozostały w miejscu. Najgorsze co mogło się przydarzyć to utrata płynności finansowej, szczególnie jeśli ktoś nie ma żadnych oszczędności i wsparcia ze strony bliskich.

Jak to wygląda w bankach?

Dla banków i innych instytucji finansowych Covid-19 również nie był łaskawy. Utrata płynności finansowej klienta może przecież spowodować, że nie będzie on spłacał swojego zadłużenia, a co za tym idzie, bank będzie stratny nie tylko na kwotę pożyczoną, ale również odsetki. Niemniej jednak nie ma też gwarancji, że ktoś, kto dopiero zaciągnął kredyt, za moment nie straci zatrudnienia i również nie będzie miał go z czego spłacać.
Ważne jest to, że banki w dobie pandemii wcale nie przestały udzielać kredytów, mimo niepewnej sytuacji.
Niestety bardzo szybko pojawiły się zmiany dotyczące warunków kredytowania. Wzrosła nie tylko wysokość odsetek, ale też wkładu własnego. Natomiast obniżona została maksymalna kwota kredytu i okresy spłaty.
Co więcej, wiele instytucji finansowych znacznie zwiększyły swoje wymagania dotyczące zdolności kredytowej.

Co o takiej sytuacji myślą klienci?

Dla kredytobiorców wprowadzone zmiany są bardzo istotne. Wiele osób, które na chwilę straciły płynność finansową i na czas nie spłacały swoich zobowiązań, mają teraz znacznie większe problemy z zaciągnięciem kolejnego kredytu. Nawet jeśli poprzedni został już uregulowany.
Ponadto wzrost wkładu własnego do kredytu hipotecznego również nie zachęca do podpisania umowy, bowiem ciężko w trakcie pandemii posiadać 30% wartości lokalu.
Choć banki starają się zabezpieczyć własne interesy, to utrata i niepozyskiwanie nowych klientów może być dla nich bardzo odczuwalna.

200 zł (13600 pkt) za rejestrację karty debetowej i kredytowej Getin Bank w programie Bezcenne Chwile

karta debetowa Getin Bank

200 zł premii, za minimum wysiłku, prosto na Twoje konto bankowe? Z Getin Bank to jak najbardziej możliwe! Skorzystaj z promocji, dzięki której zgarniesz aż 200 zł za samo założenie konta i wykonanie kilku płatności. Przecież i tak codziennie płacisz kartą – teraz możesz jeszcze na tym zarobić! Zarejestruj kartę debetową, wykonaj kilka płatności i ciesz się stanem konta większym o 200 zł. Sprawdź, jak to zrobić! 

Mastercard prowadzi bardzo podobną akcję dla pozostałych banków, gdzie również możesz zdobyć premię – dwa razy po 100 zł. Wystarczy, że zarejestrujesz kartę w programie Bezcenne Chwile. Twoja sytuacja jest jeszcze korzystniejsza, jeśli nie posiadasz jeszcze konta w Getin Bank. W Twojej sytuacji możesz dostać aż aż 250 złotych! Co składa się na Twoją nagrodę?

– 50 złotych z programu poleceń

– 100 złotych za rejestrację karty debetowej,

– 100 złotych za rejestrację karty kredytowej. 

Nie zastanawiaj się zbyt długo – możesz nie zdążyć, zgarnąć premii w wysokości 250 zł. Promocja kończy się 31 marca bieżącego roku lub do wyczerpania puli 1700 nagród dotyczących posiadaczy kart debetowych i 1000 nagród dla posiadaczy kart kredytowych. 

Jak zebrać punkty na start, będąc posiadaczem karty debetowej w Getin Bank? 

Aby móc wziąć udział w promocji, musisz spełnić kilka dziecinnie prostych warunków. Na początek sięgnij po portfel i wyjmij z niego swoją kartę debetową. Sprawdź, czy jej numer zaczyna się od następujących cyfr: 57537, 537511, 557521, 557520, 516832 lub 516831. Następnie upewnij się, że karta została wydana po 31.03.2021 r. i nie została nigdy wcześniej zarejestrowana w programie Bezcenne Chwile. Jeśli spełniasz wszystkie z wymienionych trzech warunków – śmiało możesz przystąpić do udziału w promocji, która pozwoli Ci na odebranie aż 200 zł w prezencie od Getin Bank! 

Jak długo będzie trwała promocja?

Promocja będzie trwała tak długo, aż wyczerpie się limit nagród. Do wygrania jest ich 1700, dlatego musisz się pospieszyć, zanim ktoś inny złapie ostatnią szansę na zdobycie Twoich 200 zł! Nie zastanawiaj się długo – za te pieniądze możesz zrobić sobie drobny prezent, lub dołożyć do oszczędności – wszystko zależy od Ciebie! 

Skąd mam wiedzieć, że liczba nagród się kończy?

Getin Bank poinformuje Cię o tym specjalnym powiadomieniem, na 7 dni przed przewidywanym zakończeniem promocji. Wystarczy, że będziesz regularnie odwiedzać stronę internetową Getin Banku, a żadna wiadomość z aktualności z pewnością Cię nie ominie!

Jak zdobyć 6800 punktów, które są warte dokładnie tyle, co 100 złotych? Wyjaśniamy!

  • Nie później jak do 31 marca 2022 podpisz umowę z Getin Bank o kartę debetową. 
  • Przystąp do programu Bezcenne Chwile nie później jak do 15 kwietnia 2022 roku. Zrobisz to na stronie internetowej. Nie zapomnij wyrazić zgody na przetwarzanie danych osobowych. Nie martw się, w naszych rękach Twoje dane są bezpieczne – cenimy sobie bezpieczeństwo i komfort klientów. 
  • W ciągu 30 dni od wykonania powyższych czynności zapłać kartą co najmniej 5 razy, wykorzystując łączną kwotę minimum 300 zł. 

BIK daje wiele informacji

raport BIK

BIK to ocena zdolności kredytowej realizowana przez niejedną osobę. Tego rodzaju weryfikacja przeprowadzana jest przy kredycie hipotecznym oraz kredycie gotówkowym. Informacje zawarte w raporcie udostępniane są bankom, które mogą zweryfikować klientów i zadbać o to, by zmniejszyć własne ryzyko kredytowe. Jeśli dana osoba nie spłaca kredytu na czas i ma zaległości wynoszące co najmniej dwa miesiące – zostaje wpisana do bazy BIKU-u.

Warto wiedzieć, że raz na sześć miesięcy wnioskować można o uzyskanie bezpłatnej kopii danych. W pozostałych przypadkach każdy, kto jest zainteresowany pozyskaniem raportu BIK, może go jednorazowo kupić za 39 złotych.

Co jest w raporcie BIK?

Raport BIK zawiera informacje na temat historii kredytowej. Posiada dokładne dane i pozwala uzyskać informacje o sytuacji finansowej danej osoby. BIK jest ustawowym prawem do przetwarzania informacji, będących tajemnicą bankową. Informacje dotyczą kredytów zaciąganych w bankach, SKOK-ach oraz dużych firmach pożyczkowych. Raport zawiera także wszelkie informacje o tym, czy ktoś sprawdzał sytuację finansową danej osoby w danej instytucji.  Można w ten sposób monitorować czy ktoś nie próbuje wyłudzić kredytu na nazwisko danej osoby. 

Raport to bardzo dobra informacja, która dobrze się sprawdza. Zawiera informacje na temat zobowiązań przeterminowanych. Najlepiej jest mieć status osoby, która ma zaległość wynoszącą 0-30 dni. 

Uzyskanie danych z BIK wymaga założenia konta na stronie internetowej. Wniosek można złożyć w Centrum Obsługi Klienta w Warszawie lub online w serwisie BIK. Darmowy raport BIK można uzyskać jedynie dwa razy w roku, o czym jasno mówią przepisy – i tak też jest to realizowane.

Jak często można uzyskać taki raport?

Raport BIK można swobodnie wykorzystać i uzyskać co pewien czas. Jest to jak najlepsza sprawa, która sprawdza się doskonale i jest doskonałym rozwiązaniem na pewien czas. Dzisiaj niejedna osoba doceni taki raport i będzie go miała co pewien czas. Można spokojnie zadbać o dobrą jakość. Obecnie klienci doceniają taki raport, który jest bardzo dobrym rozwiązaniem.

Czy kredyt uratuje przed pożyczkami zapowiedzianymi na styczeń roku 2022?

kredyty na 2022 rok

Istnieją miedzy nami ludzie, którzy zarabiają niewiele i co równie istotne takowi jeszcze przed początkiem pandemii próbowali ratować własne finanse za pomocą chwilówek, czy też za pomocą kredytów branych online. Tego typu podejście do kwestii finansów nie zaskakiwało w czasach stabilniejszych, czyli tych sprzed pandemii. Problem tkwi jedynie w tym, że czasy te się skończyły i jeśli ta walka z mutacjami tego konkretnego wirusa potrwa jeszcze te dwa lub trzy lata, to świat niestety pogrąży się w tym dość głębokim kryzysie gospodarczym i to na dłużej niż na te trzy lub cztery lata. Dlatego łatanie swoich finansów kredytem lub pożyczką stanie się opcja nie osiągalną. Banki, czy też nawet skoki nie mogą sobie na to pozwolić, bo w tych zwyczajnych czasach w sensie finansowym jakoś by przetrwały bankructwo tych trzech klientów na sto, ale obecne realia dalekimi są od normalnych i jeszcze dość długo pozostaną tymi nieciekawymi, bo ten kryzys ekonomiczny jest innym od poprzednich.

Nowy stres ludzi.

Ten nowy stres ludzi nie jest nowym, bo powiązany jest z podwyżkami na styczeń roku 2022 i z tym kryzysem gospodarczym, który już wywołała pandemia, a konkretniej światowi politycy blokujący gospodarkę, po to by wirus się nie rozprzestrzeniał. Dlatego takie mniej stresowe życie na kredyt stanie się wspomnieniem i zastąpi je ten bardziej realny nie kończący się stres. Walka z takowym za pomocą leków na psychikę, czy też z użyciem typowych słów wsparcia pomoże jedynie tymczasowo i właśnie dlatego potrzeba reform gospodarczych, czy też jakichś ulg podatkowych dla przedsiębiorców.

Kiedy sytuacja z kredytami powróci do normy?

Nie da się jednoznacznie powiedzieć kiedy sytuacja z kredytami powróci do normy, a wielu z nas myśli, że tak raczej długo się nie stanie. Nie chodzi tu wyłącznie o podwyżki, które będą miały miejsce w styczniu 2022, ale też i o wiele innych ważnych przeszkód. Pewna część z nas myśli, że kryzys byłby słabszym, gdyby na samym początku pandemii zdjęto opodatkowanie z żywności i z tych powszechnie dostępnych środków czystości. Gdyby tak się stało to sytuacja byłaby bardziej znośną, choć takie ograniczanie szkód ekonomicznych musiałoby być powiązane z wieloma krajami świata.

Kredyty i kryzys

kredyty i kryzys

Wielu ludzi doskonale wie o tym, że kredyty są mniej osiągalnymi w czasach kryzysu ekonomicznego. Mowa tu konkretnie o tym, że gdy gospodarka zaczyna zwalniać, to te wyjątkowo szczodre kredyty zaczynają znikać, czyli ta kwota maksymalna do wzięcia maleje, oprocentowanie rośnie, a banki w reklamie telewizyjnej zaznaczają też i to, że oprocentowanie w okresie spłaty może ulec zmianie. Tak się rzecz jasna nie dzieje wtedy gdy mówi się o kryzysie który nieznacznie przyhamuje wzrost gospodarczy lub wywoła spowolnienie wynoszące te trzy lub cztery procent. Coś w tym stylu jeszcze da się przetrwać zmieniając nieco kwalifikacje zawodowe i znajdując zatrudnienie w innym sektorze. Problem zaczyna się pojawiać dopiero wtedy gdy takie spowolnienie gospodarcze rośnie do wartości minus trzydziestu lub minus czterdziestu procent. Właśnie wtedy ludzie zaczynają mieć te znacznie większe problemy, czyli nie znajdują zatrudnienia w innej branży i mają znaczne problemy ze spłatą własnego kredytu i to nawet wtedy gdy jest on tym niewielkim.

Ludzkie myślenie.

Nie da się ukryć tego, że ludzie, którzy żyli w czasach dłuższej stabilności gospodarczej raczej nie przeczuwają nadejścia wyjątkowo głębokiego kryzysu, w którym to gospodarka wielu krajów świata może zwolnić o jakieś czterdzieści procent. Scenariusz tego typu rzecz jasna może się wydarzyć i co równie istotne groźba ta jest realną. Tylko, że ludzie którzy się narodzili w okresie dłuższej stabilności gospodarczej, czyli też i ludzie stanowiący niemal całe społeczeństwo pamiętają te skrajne warunki ekonomiczne z opowieści rodziców i dziadków i ich lekkomyślność w braniu kredytów i pożyczek wynika z tego, że nie doświadczyli osobiście bardzo trudnych warunków. Dlatego myślą tak jak myślą.

Wychodzenie z kryzysu.

Ludzie biorący kredyty raz za razem spodziewają się tego, że wyjście z typowego kryzysu ekonomicznego potrwa kilka lat, ale z tego wybitnie głębokiego wychodzi się kilkanaście lat. Kluczowe znaczenie ma też i to, że wymaga to reformowania nie tylko jednego kraju, ale też i całej części świata, po to by nie marnować zasobów w głupi sposób.

1,5% na koncie oszczędnościowym w ING Banku Śląskim [+160 zł na start]

oszczędzanie w ING Banku Śląskim

Do tej pory oprocentowanie promocyjne na koncie oszczędnościowym w ING Banku Śląskim wynosiło 1% W tym roku bank podniósł stawkę oprocentowania do 1,5% w skali roku. To nie jedyna pozytywna zmiana wprowadzona dla klientów banku, ponieważ podwyżce uległa także maksymalna kwota, która może być ulokowana na koncie oszczędnościowym na promocyjnych warunkach. Nie zapominajmy, że nowi klienci banku mogą dostać aż 160 zł premii na start, zakładając Konto Direct. Z nowej oferty będziemy mogli korzystać już od 31 stycznia 2022, dlatego warto zapoznać się z jej warunkami nieco wcześniej – możemy w ten sposób lepiej oszczędzać, a tego chyba nikt nie odmówi. 

Poza ING Bankiem Śląskim, istnieją inne banki z równie korzystnymi warunkami. Oto oferty, które również mogą Cię zainteresować!

  • 1,6% w Santander Consumer Bank
  • 3% w Credic Agricole (+555zł na start)
  • 1,8% w mBank (+500 zł na start)
  • 3% lub 1,7% w Getin Bank (+150 zł na start)
  • 1,85% w CitiGold
  • 2,2% w InBank
  • 2% w AION Bank
  • 2% w Alior Bank (+400 zł na start)

Wybierz spośród wymienionych ofertę najlepiej dopasowaną do Ciebie! W tym artykule przyjżymy się wspólnie, co swoim stałym, jak i nowym klientom ma w 2022 ING Bank Śląski 

Otwarte Konto Oszczędnościowe 1,5% w skali roku. 

Jak wiemy, nasze finanse w tym roku wymagają szczególnego dopilnowania. W związku ze zmianami wprowadzonymi przez Radę Polityki Pieniężnej, ING Bank Śląski uatrakcyjnia swoją ofertę. Szczególnie warto tutaj zwrócić uwagę na nowe warunki lokowania środków na Otwartym Koncie Oszczędnościowym w promocji „na start” lub „na nowe środki” 

Oba konta łączy jedno – można na nich ulokować aż 100 000 zł na 1,5% w skali roku, na okres 3 miesięcy. To pozwala nam ulokować 200 000 zł dla osób, które założą konto, na przykład korzystając z bardo atrakcyjnej promocji „160 zł na start)

Oferta „Bonus na start” – dla kogo?

  • Jeśli od 04.01.2022 r. nie posiadałeś Otwartego Konta Oszczędnościowego, ta oferta jest skierowana właśnie dla Ciebie! 
  • Także dla osób, które przed 04.01.2021 posiadały konto, ale nie podejmowały na nim żadnych działań, lub saldo Otwartego Konta Oszczędnościowego wynosiło średnio 10zł w okresie do 04.01.2022 roku. 

Wystarczy, że spełniasz jeden z tych dwóch warunków, załóż Otwarte Konto Oszczędnościowe w promocji „bonus na start” Naprawdę warto, ponieważ jego oprocentowanie nie będzie wynosiło 0,05%, a aż 1,50% w skali roku, na okres 3 miesięcy od dnia otwarcia rachunku. 

Jest tylko jeden warunek – środki wpłacone na konto nie mogą być wyższe niż kwota 100 000 zł. Jeśli spełnisz warunek, odsetki zostaną naliczone na koniec 3-miesięcznego okresu. 

Oferta na nowe środki – Otwarte Konto Oszczędnościowe – bonus! 

Kolejna oferta proponowana przez ING Bank Śląski dotyczy nowych środków ulokowanych na koncie. Nowe środki nalezy rozumieć jako nadwyżkę ponad saldo, które wykazywało konto na koniec 30.12.2021 roku. Nowe środki ulokowane na koncie OKO Bonus będą oprocentowane na 1,5% w skali roku, licząc od dnia otwarcia konta.

Jak widzimy, ING Bank Śląski przygotowuje dla swoich klientów bardzo korzystne oferty, które zachęcają do dalszego korzystania z usług banku lub dołączenia do grona jego klientów.  

Aplikacja mBanku

aplikacja mBanku

2022 rok przynosi nowinki. Wprowadzone zostały nowości takie, jak na przykład aplikacja mobilna dla podróżników oraz osób kochających wszelkie zakupy. Pobranie takiej aplikacji nie jest skomplikowane. Wystarczy ją zainstalować, podać swoje dane i wysłać sms do banku. Jest to pewien krok zabezpieczający, bez którego nic się nie sprawdzi. Solidne działanie ma sens i jest jak najbardziej celowe. Później trzeba wysłać wiadomość. W odpowiedzi dostaje się wiadomość głosową, w której znajduje się kod złożony z czterech cyferek. Wpisuje się go w aplikacji, następnie podaje pin, wpisuje się cyfry z aktywnej karty mBanku. Ustala się  pin i już można korzystać z takiej aplikacji. 

Po cóż tyle zabezpieczeń? Odpowiedź nie jest skomplikowana – dużo zabezpieczeń przekłada się na bezpieczeństwo takiej aplikacji, a to naprawdę bardzo wiele. Warto mieć rozwiązania takie, jak aplikacja mobilna, ponieważ jest ona:

  • bezpieczna
  • nieodpłatna
  • można korzystać z niej w komórce

Co jest ważne?

mBank daje dostęp do aplikacji tylko dzięki autoryzowanym sklepom. Ich programy są weryfikowane oraz w pełni bezpieczne. Można korzystać z nich bez najmniejszych problemów. Nowa aplikacja wymaga posiadania systemu Android 7.0 lub iOS 13.0. Mogą być też nowsze opcje. Pobranie aplikacji jest łatwe, nawet laik ma szansę korzystać z takich rozwiązań, które sprawdzają się jak najlepiej i są naprawdę godne uwagi. Dobra jakość jest ważna, a niejedna osoba potrzebuje takich rozwiązań do swoich potrzeb. Klienci nabywają najlepsze rzeczy w dobrych cenach. 

Nowoczesność jest ważna, a mBank podąża dobrą drogą – zapewnia klientom dokładnie to, czego potrzebują i pragną. Jakość przekłada się zawsze na pełne zadowolenie klientów, daje im wszystko to, co mogą uzyskać dzięki takiej aplikacji. Jej jakość jest niezrównana. Klienci doceniają porządne rozwiązania, a korzystanie z nich jest naprawdę dobre. Aplikacja sprawdza się zawsze, korzystają z niej klienci prywatni. W razie problemów z aplikacją doradca mBanku udzieli pomocy oraz wszelkiego wsparcia. 

Jak kupować akcje i dlaczego warto to robić?

Dla wielu osób rynek akcji, a nawet samo inwestowanie w różnego typu instrumenty finansowe wydaje się czymś niezwykle skomplikowanym. Często kojarzymy to ze scenami rodem z amerykańskich filmów, gdzie elegancko ubrani biznesmeni zarabiają fortunę lub też tracą dorobek całego swojego życia. Warto wiedzieć, że ten obraz jest dość mocno przerysowany, a inwestowanie w akcje jest dostępne dla każdego – nie tylko dla bogatych biznesmenów.

Kupowanie akcji i inwestowanie na giełdzie może być dość trudne dla całkowitych laików. Nie warto jednak się poddawać – wystarczy poszerzyć swoją wiedzę w tej dziedzinie i zacząć działać. Jesteś gotowy na to, aby pogodzić się z ryzykiem utraty pieniędzy? Wiesz, dlaczego chcesz inwestować i chcesz nauczyć się, jak to dobrze robić? Jeśli odpowiedziałeś „TAK”, to poniższy artykuł powinien Cię zainteresować.

Po pierwsze – załóż rachunek inwestycyjny

Pierwszym krokiem, którego musi dokonać przyszły inwestor, aby w ogóle móc wkroczyć na giełdę jest założenie rachunku inwestycyjnego. Swoje pierwsze kroki powinieneś więc skierować do domu maklerskiego (lub też biura maklerskiego). W tym miejscu należy zawrzeć umowę o prowadzenie rachunku inwestycyjnego. Do czego tak właściwie służy taki rachunek? Rachunek inwestycyjny służy do przechowywania i obracania papierami wartościowymi oraz innego rodzaju instrumentami finansowymi.

W celu podpisania umowy wystarczy udać się bezpośrednio do punktu obsługi klienta lub też złożyć wniosek przez internet. Drugie rozwiązanie jest o tyle wygodne, że nie musisz poświęcać czasu na dojazd do punktu – umowę do podpisania dostarczy Ci kurier, wystarczy, że okażesz mu dowód osobisty. Oczywiście, aby założyć rachunek inwestycyjny i móc zacząć inwestować trzeba mieć ukończone 18 lat. Umowa między inwestorem a domem maklerskim nie jest skomplikowana, więc nie musisz obawiać się tego, że będziesz zmuszony zapoznać się z obszernym plikiem dokumentów.

W Polsce funkcjonuje aktualnie kilkadziesiąt domów maklerskich, które są licencjonowane przez KNF. Oferta w większości miejsc jest do siebie podobna, a prowadzenie rachunku inwestycyjnego jest albo bezpłatne, albo kosztuje tylko kilkadziesiąt złotych rocznie. Warto też wiedzieć, że w przyszłości możesz korzystać z usług kilku domów maklerskich równocześnie – nie ma na razie żadnych ograniczeń dotyczących te kwestii.

Po drugie – wpłać pieniądze na rachunek

No dobrze, udało Ci się założyć swój pierwszy rachunek inwestycyjny w domu maklerskim, co dalej? Następnym krokiem jest wpłacenie pieniędzy na rachunek – może to być dowolna suma, którą uznasz za stosowną. Na sam początek nie musi to być spora kwota, nie jest nawet wskazane, aby na samym początku przygody z giełdą „ładować” w nią wszystkie oszczędności życia. Tak więc w pierwszym etapie inwestowania nie przeznaczaj na kupno akcji zbyt dużych kwot. Dla każdego „niewielka kwota” oznacza coś innego – może to być 100 zł, a może to być równie dobrze 10 000 zł. Warto więc trzymać się zasady, że jeśli stracimy wpłacone pieniądze, to nie będzie to miało dużego wpływu na nasze samopoczucie oraz płynność finansową.

Nauka kupowania akcji oraz poruszania się na giełdzie bywa niekiedy bolesna i praktycznie każdy inwestor na początku swojej drogi musiał pogodzić się z porażką i utratą pieniędzy. To nic dziwnego, ponieważ zarabianie na giełdzie nie należy do najprostszych rzeczy i trzeba po prostu złapać w tym doświadczenie. Straty są normalnym elementem procesu nauki, ważne jednak, aby nie były one za duże, abyśmy nie zniechęcili się już na samym początku drogi. Wpłaty o odpowiedniej na sam początek wysokości możesz dokonać przelewem bankowym na podany przez dom maklerski numer konta. Jeśli dysponujesz gotówką, to najlepiej jest ją wpłacić na konto i zlecić przelew.

Źródło: https://www.analizy.pl/tylko-u-nas/24418/kantar-jak-i-w-co-inwestuja-polacy

Po trzecie – kup swoje pierwsze akcje

Masz już swój pierwszy rachunek inwestycyjny a na nim trochę środków na to, aby dokonać pierwszych inwestycji. Co teraz? Przyszedł czas na złożenie zlecenia, które jest niezbędne do tego, aby kupić akcje. Obecnie większość zleceń można złożyć za pośrednictwem internetu, więc nie musisz iść osobiście do punktu obsługi w domu maklerskim i składać pisemnej dyspozycji maklerowi. Co więcej, część domów maklerskich udostępnia swoim klientom, specjalne aplikacje co jeszcze bardziej usprawnia i ułatwia cały proces inwestowania na giełdzie. Twoje zlecenie trafi do systemu DM, a z niego leci prosto na giełdę.

Na początku swojej drogi powinieneś wiedzieć tyle, że można wyróżnić dwa zasadnicze rodzaje zleceń (oczywiście jest ich o wiele więcej): zlecenia kupna i zlecenia sprzedaży. Zlecenie kupna polega na tym, że inwestor oferuje gotówkę w zamian za akcje, a zlecenie sprzedaży na tym, że oferujemy akcje w zamian za gotówkę. To, co jest bardzo ważne to Twoje indywidualne priorytety. Jeśli chcesz kupić lub też sprzedać akcje możesz skorzystać ze zlecenia z limitem, lub zlecenia po każdej cenie.

W przypadku zleceń z limitem deklarujemy liczbę kupowanych lub sprzedawanych akcji i cenę jednostkową, po której dane akcje godzimy się kupić bądź też sprzedać. Zlecenia po każdej cenie (PKC) mają pierwszeństwo przed zleceniami z limitem. Trzeba jednak wiedzieć, że zlecenia PKC nie dają pewności, ile pieniędzy w ostateczności wydamy na zakup akcji lub też ile otrzymamy po ich sprzedaży.

Kupowanie akcji – co jeszcze warto wiedzieć?

To, co warto wiedzieć o inwestowaniu w akcje to z pewnością to, że nie jest to specjalnie kosztowne zajęcie. Tak jak już wspomnieliśmy w tym artykule, większość rachunków inwestycyjnych jest oferowana i prowadzona za darmo lub za kwotę maksymalnie kilkudziesięciu złotych w skali roku. Najprostszy pakiet w zupełności wystarczy Ci na samym początku Twojej drogi z kupnem i sprzedażą akcji. Na czym więc zarabiają domy maklerskie? Przede wszystkim na prowizjach, które są pobierane od inwestorów przy każdej zrealizowanej transakcji kupna i sprzedaży. Obecnie standardem na polskim rynku akcji jest prowizja w wysokości 0,39% od dyspozycji składanych przez internet.

Jeśli chodzi o wypłatę gotówki, to można to zrobić w praktycznie każdej chwili. W większości przypadków wypłata środków pieniężnych odbywa się poprzez przelew na wcześniej zdefiniowany przez nas rachunek bankowy. Wystarczy złożyć dyspozycję przelewu i najpóźniej następnego dnia pieniądze powinny pojawić się na Twoim koncie. Nie jest więc tak, że środki, które znajdują się na rachunku inwestycyjnym, są zamrożone i aby je wypłacić trzeba przejść przez skomplikowany proces.

Źródło: http://media.remarkableones.com/12681-ponad-20-mln-polskich-internautow-kupuje-online-badanie-payu-i-xtb-postawy-polakow-wobec-finansow-i-technologii-internetowych

Dlaczego warto inwestować w akcje?

Inwestowanie na giełdzie nie jest czymś, czego powinniśmy się obawiać. Oczywiście przed podjęciem jakichkolwiek kroków w tej dziedzinie warto jest się choć trochę do tego przygotować. Nie każdy bowiem jest stworzony do poruszania się na giełdzie i aby móc to robić skutecznie należy poświęcić sporo czasu na naukę. Warto jednak podkreślić to, że wszystkiego można się nauczyć i na sam początek wystarczy zapoznać się z kilkoma poradnikami lub też poprosić o radę osoby, które „siedzą” w tym temacie od dłuższego czasu. Inwestowanie w akcje ma swoje plusy – po pierwsze jest to stosunkowo bezpieczne i mało ryzykowne w porównaniu z inwestycją w inne aktywa.

Kolejną zaletą jest to, że możesz kupować i sprzedawać akcje w praktycznie dowolnym momencie i nie musisz obawiać się wysokich opłat i prowizji. Inwestując w akcje, masz też możliwość regularnego dochodu w formie dywidendy. Inwestując na giełdzie, dywersyfikujesz też swoje finanse osobiste. Inwestowanie w akcje nie jest bardzo skomplikowane, dlatego nie dziwi fakt, że coraz więcej osób decyduje się to robić. Inwestowanie swoich pieniędzy w różnych miejscach niweluje ryzyko utraty wszystkich oszczędności w momencie, gdy dojdzie do nieprzewidzianego i negatywnego w skutkach zdarzenia.

Pożyczki na dowód

pożyczki na dowód

Wielu z nas doskonale wie o tym, że istnieje lub przynajmniej istniała oferta taka jak pożyczka ratalna na dowód. Opcja tego typu co jakiś czas powraca jako ta ciekawa i jednocześnie nowoczesna. Rzecz jasna dotyczy ona tylko pożyczek ratalnych w pewnej wysokości, czyli do jakichś 15 000 zł lub 20 000 zł i jest to coś dostępnego dla ludzi osiągających odpowiedni próg przychodów rocznych, a ludzie tacy na dokładkę muszą też mieć dość dobrą historię kredytową, czyli już wcześniej powinni spłacić kilka drobniejszych kredytów. Właśnie ktoś taki ma zdecydowanie największą szansę na tego typu atrakcyjnie oprocentowana pożyczkę i to na ten dowolny cel. Problem może tkwić tylko w tym, że taka opcja nie jest ideałem, a banki podczas przyznawania tych pożyczek po części psują światową gospodarkę, bo mniej wnikliwe weryfikowanie klientów to także proszenie się o zgubę.

Typowy kryzys ekonomiczny.

Pożyczka na dowód to rzecz jasna nic złego, o ile jest to pożyczka, którą możemy spłacić dostatecznie szybko i jeśli jesteśmy pewnymi tego, że w trakcie jej spłacania nie stracimy pracy. W czasie stabilnym ekonomicznie tego typu obawy niemal nie istnieją, ale w czasie kryzysu ten wzrost gospodarczy spowalnia, czyli zamiast tych trzech lub czterech procent jest może trochę ponad jeden, a w niektórych miesiącach są to te ujemne wartości. Ujemne oznacza od minus jednego do jakichś minus czterech procent. Tyle to taki typowy kryzys z ostatnich kilku dekad. Kryzysy takowe tak jakby odstraszają od brania kredytów i pożyczek, ale dość wielu ludzi potrafi je przetrwać, czyli ludzie zmieniają branże zatrudnienia licząc na to, że gospodarka jeszcze bardziej nie spowolni.

Rywalizowanie o klientów.

Prezesi banków doskonale wiedzą o tym, że trzeba rywalizować jeśli chodzi o te niewielkie pożyczki ratalne na dowód, bo te które spłaca się w mniej niż dwa lata zaliczane są też i do tych najczęściej branych. Dlatego wielu z nas nie dziwi to, że powinny być one łatwo osiągalnymi i co równie istotne opcji na rynku musi być dostatecznie wiele.

Czy warto wziąć kredyt na Mikołaja?

kredyt na Mikołaja

Mikołaj to duży wydatek finansowy dla całej rodziny, która pragnie przekazywać takie prezenty. Trzeba kupić prezenty w dobrej cenie. Są one naprawdę ważne, cenne, przydatne. Dobrej jakości prezenty sprawdzają się idealnie, są wsparciem dla rodziny. Czasami mąż pragnie kupić żonie zmywarkę lub pralkę, ewentualnie droższą rzecz. Może nabyć wiele rzeczy i cieszyć się ich jakością. Jest to sprawa godna uwagi, solidna, cenna, dobrej klasy. Prezenty kosztują sporo, na zakup zmywarki trzeba wydać ok. 1000-2000 złotych. Są to dość duże pieniądze. 


Co kupić mamie na Mikołaja?

Matce na Mikołaja można nabyć ciekawe upominki. Mogą to być na przykład zmywarka, pralka, masażer do stóp, matę masującą. Takie rzeczy sporo kosztują, ale radość mamy będzie bezcenna – wystarczy pożyczyć ok. 2000 złotych, aby obdarować mamę i żonę. Takie prezenty sprawdzają się naprawdę dobrze. Świetnej klasy prezenty to rzeczy godne uwagi i potrzebne. Mężowi można nabyć pióro, długopis, a najlepiej zestaw dwóch takich rzeczy. Jest to coś, co sprawdzi się idealnie i będzie miało znaczenie dla niejednej osoby. Dzieciom można kupić dobry komputer – na taki zakup trzeba przeznaczyć ok. 3000-4000 złotych. Są to naprawdę niewielkie pieniądze, które pozwolą nacieszyć się dokładnie tym, co najlepsze, dobrej klasy i solidne. Dzieciaki uwielbiają rzeczy na lata, porządne, dobrze wykonane. Wysoka jakość przekłada się na zadowolenie klientów z takich zakupów. Całą rodzinę można obdarować za 5000-6000 złotych. Oferta prezentów dla rodziny to naprawdę dobre rozwiązanie. Świetne rzeczy są naprawdę rekomendowane dla całej rodziny. Bliscy są zachwyceni takimi prezentami i chcą cieszyć się nimi przez wiele lat. Dobra jakość prezentów to jest to, co najważniejsze, cenne, wysokiej klasy. Dobra jakość przekłada się na pełne zadowolenie klientów, daje im zawsze to, co dobre. 

Banki oraz instytucje pożyczkowe chętnie pożyczają pieniądze na zakup prezentów. Dzięki temu mogą uzyskać dokładnie to, co ważne, potrzebne, mające znaczenie. Dzieciakom trzeba zakupić wiele ciekawych rzeczy, które są dla nich nieodzowne. Mikołaj to świetna okazja. 

Dywidenda – co to jest i jak ją obliczyć?

Co to jest dywidenda? To pytanie, które bardzo często pojawia się na ustach początkujących inwestorów. Świat finansów, giełdy i inwestowania pełen jest z pozoru skomplikowanych pojęć, które warto poznać jeszcze przed dokonaniem pierwszych inwestycji. Dywidenda to najprościej mówiąc zysk spółki, który przypada na jednego akcjonariusza. Co jeszcze warto wiedzieć o dywidendzie i w jaki sposób można ją obliczyć? Dowiesz się tego z poniższego artykułu.

Czym jest dywidenda?

Jeśli planujesz inwestować na giełdzie, to powinieneś zapoznać się z tym, co to jest dywidenda i jak można ją obliczyć. Tak jak już zostało wspomniane we wstępie dywidenda to część zysku netto, którą spółka wypłaca akcjonariuszom. Dywidenda jest więc dla inwestora zyskiem z zainwestowanego kapitału. Od wysokości dywidendy może być uzależnione to czy inwestycja w daną spółkę będzie się opłacać, czy też nie. Dywidenda jest zazwyczaj wypłacana z zysku firmy, jednak może to także mieć miejsce, gdy spółka poniosła stratę. Jest to możliwe dlatego, że dywidenda zostaje wypłacona z zysków z lat poprzednich bądź z kapitału zapasowego.

Spółki mogą wypłacać akcjonariuszom dywidendy pod różną postacią – najczęściej będzie się to jednak odbywać w formie gotówkowej. Niekiedy spółki decydują się na to, aby dywidenda przybrała formę dodatkowych akcji, chociaż nie jest to najpopularniejsza praktyka. O tym, w jakiej formie zostanie wypłacona dywidenda w danym roku, decyduje walne zgromadzenie akcjonariuszy. Dywidendy są wypłacane wszystkim posiadaczom akcji konkretnej spółki w równej wysokości. Często to właśnie ten aspekt motywuje inwestorów do tego, aby zacząć przygodę z inwestowaniem na giełdzie.

Źródło: https://www.czerwona-skarbonka.pl/co-to-jest-dywidenda-jak-obliczyc-zysk-z-inwestycji/

Wypłata dywidendy – jak często można się jej spodziewać?

Dywidenda najczęściej jest wypłacana raz w roku, jednak nie jest to reguła, której spółka musi się trzymać. Istnieje możliwość częstszych wypłat dywidendy np. raz na kwartał lub raz na pół roku. Ważne jest jednak to, aby spółka w poprzednim roku obrotowym osiągnęła dodatni wynik finansowy – tylko wtedy może zostać wypłacona dywidenda. Pewnie zastanawiasz się nad tym, ile może wynosić dywidenda. Ciężko jest jednoznacznie odpowiedzieć na to pytanie, ponieważ wysokość dywidendy uzależniona jest od wysokości zysków spółki. Oznacza to więc, że jeśli spółka odnotowała w danym roku straty, to inwestorzy nie otrzymają wypłaty zysku, ponieważ go nie było.

Warto pamiętać o tym, że spółki wypłacają dywidendy zazwyczaj, gdy ich sytuacja finansowa jest stabilna. Jeśli osoby zarządzające spółką przewidują, że w najbliższym czasie mogą dotknąć ich problemy lub też chcą rozwijać działalność i inwestować w nią, to mogą zatrzymać zyski w spółce. W takim wypadku nie dojdzie do wypłaty dywidendy akcjonariuszom. Oczywiście taka sytuacja nie jest raczej mile widziana przez inwestorów, którzy liczą na zyski. Z punktu widzenia osoby, która inwestuje pieniądze w konkretną spółkę, najlepszą sytuacją jest ta, w której przedsiębiorstwo się osiąga coraz większe zyski i wypłaca coraz wyższe dywidendy.

Gdzie więc inwestować pieniądze, aby otrzymywać atrakcyjne dywidendy? Tak naprawdę to zależy od tego, jakie są Twoje oczekiwania. Jeśli chcesz inwestować krótkoterminowo, to z pewnością wolałbyś, aby spółka często wypłacała dywidendy. W takiej sytuacji powinieneś zakupić akcje spółek, które prowadzą korzystną dla akcjonariuszy politykę dywidendową. Jeśli jednak o inwestowaniu myślisz bardziej w perspektywie długoterminowej i nie potrzebujesz natychmiastowego zysku, to możesz inwestować w spółki, które dopiero się rozwijają i na razie nie wypłacają inwestorom dywidend. W przyszłości zyski z inwestycji w takie spółki mogą być naprawdę satysfakcjonujące.

Źródło: https://www.czerwona-skarbonka.pl/co-to-jest-dywidenda-jak-obliczyc-zysk-z-inwestycji/

Jak obliczyć dywidendę?

Skoro już wiesz, czym jest dywidenda, to z pewnością zastanawiasz się nad tym, jak można ją obliczyć. Ogólnie rzecz biorąc, jeśli jesteś początkującym inwestorem i chcesz wiedzieć, ile wynosi dywidenda wypłacana przez daną spółkę, to możesz skorzystać z informacji, które są ogólnodostępne w internecie. Zamiast więc samodzielnie dokonywać obliczeń, możesz iść drogą na skróty i nie ma w tym nic złego, ponieważ informacje na temat wysokości dywidend są łatwe do znalezienia. Jeśli jednak chcesz pogłębiać swoją wiedzę z dziedziny inwestowania i interesuje Cię ten temat, to powinieneś wiedzieć, jak samodzielnie oblicza się wysokość dywidendy.

Jeśli będziesz wiedzieć, jak oblicza się wysokość dywidendy, to będziesz mógł poznać jej wysokość jeszcze zanim spółka ogłosi to oficjalnie. Aby obliczyć wysokość dywidendy, na samym początku trzeba dowiedzieć się jaki zysk dana spółka osiągnęła w poprzednim roku. W większości przypadków spółki nie przeznaczają na wypłatę dywidend całego zysku, najprawdopodobniej będzie to więc tylko jakiś jego procent. Aby więc poznać wartość dywidendy, trzeba znaleźć informacje o tym, jaką część zysku spółka przeznacza na wypłaty dywidend akcjonariuszom.

Co jeszcze jest potrzebne do obliczeń? Musisz też pozyskać informacje na temat liczby wyemitowanych akcji, które są w obrocie. Mając wszystkie dane, które wymieniliśmy, wystarczy zysk przeznaczony na dywidendę podzielić przez liczbę wyemitowanych akcji. Zarabianie na dywidendach to znana strategia wśród inwestorów. Polega ona na zakupie akcji danej spółki i czerpaniu korzyści z wypłat dywidend. Aby jednak strategia była skuteczna, należy dobrze dobierać firmy, w których akcje będzie się inwestować.

Podsumowanie

Inwestowanie w akcje spółek może przynieść inwestorom satysfakcjonujące zyski w postaci dywidend. Warto jednak wiedzieć, kiedy dana spółka wypłaca dywidendy i czy w ogóle to robi w danym momencie. Choć wypłata dywidend może odbywać się częściej niż raz w roku, to czasem może ona nie mieć miejsca wcale. Dlaczego? Spółka może zrezygnować z wypłaty dywidend akcjonariuszom w danym roku np. ze względu na szybki wzrost – zyski są wtedy wykorzystywane do rozwoju działalności. Takie działanie jest jednak zasadne i może przyczynić się do tego, że w przyszłości spółka będzie wypłacać większe dywidendy, ponieważ spółka będzie przynosić większe zyski.

Dywidenda jest wypłacana w takiej samej wysokości wszystkim akcjonariuszom z wyjątkiem właścicieli akcji uprzywilejowanych – oni są uprawnieni do tego, aby otrzymywać większe dywidendy. Wysokość dywidendy można obliczyć samodzielnie, posiadając kilka kluczowych informacji. Warto jest wiedzieć, jak obliczyć wysokość dywidendy, jeśli wiążesz swoją przyszłość z inwestowaniem i giełdą. Rozwijanie wiedzy z tej dziedziny może bowiem zaowocować w przyszłości większymi zyskami z podejmowanych działań.

Stopy procentowe – co warto o nich wiedzieć i jaki mają wpływ na kredyt?

O stopach procentowych często słyszy się w kontekście kredytów. Każda ich zmiana ma jednak wpływ na całą gospodarkę, a co za tym idzie na finanse każdego z nas. Obecnie stopy procentowe są rekordowo niskie i nigdy wcześniej nie miały takiej wartości jak obecnie. Obniżka stop procentowych wiąże się m.in. ze zmniejszeniem opłat, które dotyczą kredytów. Jest to więc dobra informacja dla każdego kredytobiorcy, który każdego miesiąca musi regulować ratę swojego zobowiązania.

Osoby, które nie mają żadnego kredytu często myślą, że wysokość stóp procentowych nie powinna ich zbytnio obchodzić. Niestety jest to błąd, ponieważ wysokość stóp procentowych jest ważna nie tylko dla osób, które mają lub planują mieć kredyt – jest też kluczowa dla całej gospodarki naszego kraju. Ten wskaźnik ma bowiem wpływ na inflacje, która w mniejszym lub też większym stopniu na co dzień dotyka każdego z nas. Zobacz więc, co warto wiedzieć o stopach procentowych i jakie mają one znaczenie w kontekście kredytów i pożyczek.

Czym są stopy procentowe?

Stopy procentowej warunkującenę, jaką kredytobiorca będzie musiał ponieść, pożyczając pieniądze od banku, ale nie tylko. Warunkują one także to jaką cenę zapłaci bank, jeśli zdecydujemy się mu oddać środki w depozyt. Najprościej mówiąc stopa procentowa to cena pieniądza, jaką należy zapłacić za jego pożyczenie. Z tego względu to m.in. od niej zależy czy wzięcie kredytu w danym momencie jest opłacalne, czy też nie. Obserwując stopy procentowe, a właściwie ich spadki lub też wzrosty można oszacować czy dany moment jest dobry na to, aby pożyczyć pieniądze czy też może lepiej jest się wstrzymać ze złożeniem wniosku kredytowego.

Inflacja

Warto wiedzieć, że stopy procentowe są istotne dlatego, że mają one zapewnić stabilność polskiej walucie. Są one wyznaczane przez ekonomistów i są w pewnym stopniu powiązane z inflacją. Słowo „inflacja” raczej nie budzi optymizmu u wielu osób, kojarzymy ja z czymś negatywnym. Warto jednak pamiętać, że inflacja nie jest nacechowana jedynie negatywnie. Jeśli utrzymuje się ona na odpowiednim poziomie, to jest ona dla gospodarki czymś korzystnym. Martwić można się w momencie, gdy jej poziom dynamicznie się zmienia. To wtedy następuje wzrost cen i za tę samą kwotę możemy kupić mniej niż jeszcze jakiś czas wcześniej.

Deflacja

Oprócz inflacji istnieje też coś takiego jak deflacja. Co to jest? O tym zjawisku mówi się zdecydowanie mniej niż o inflacji, a on także ma duże znaczenie w kontekście naszych finansów. Deflacja to długotrwały spadek średniego poziomu cen. Aby jak najbardziej ograniczyć ciągle spadki i wzrosty cen usług oraz produktów RPP operuje wartością pieniądza właśnie za pomocą stóp procentowych. Dzięki temu nasza waluta nie staje się bezwartościowa w perspektywie czasu.


Źródło: https://alebank.pl/zlote-czasy-dla-kredytobiorcow-realne-oprocentowanie-kredytow-mieszkaniowych-jest-ujemne/?id=351445&catid=30291&cat2id=22871

Stopy procentowe – kiedy i przez kogo są ustalane?

Wysokość stop procentowych w Polsce ustalana jest przez Radę Polityki Pieniężnej. RPP to organ decyzyjny Narodowego Banku Polskiego (NBP). W skład Rady wchodzi prezes NBP oraz dziewięciu członków, którzy są co 6 lat powoływani przez sejm, senat i prezydenta. Długość kadencji została dopasowana w taki sposób, aby decyzja Rady nie była uzależniona od zmian władzy. Decyzje, które dotyczą wysokości stóp procentowych, podejmuje się na posiedzeniach Rady Polityki Pieniężnej. Co może wpłynąć na decyzję o podniesieniu lub zmniejszeniu stóp procentowych?

W latach 90 XX wieku oprócz analizy m.in. szybkości zwiększania się podaży pieniądza wprowadzono także tak zwany bezpośredni cel inflacyjny. Strategia celu inflacyjnego polega na tym, że bank centralny ustala optymalny poziom inflacji w danym okresie. Celem jest osiągnięcie założonego poziomu. W naszym kraju od roku 2003 celem jest inflacja na poziomie 2,5%, przy czym RPP dopuszcza odchylenie się od tej wartości o jeden punkt procentowy. Oznacza to, że zarówno inflacja na poziomie 1,5% jak i 3,5 procent będzie jeszcze wartością dopuszczalną.

Podczas podejmowania decyzji o tym, ile będzie wynosił poziom stóp procentowych, pod uwagę bierze się: raport o inflacji, założenia polityki pieniężnej na kolejny rok, informacje po posiedzeniach Rady Polityki Pieniężnej, sprawozdanie z realizacji polityki pieniężnej i sprawozdania z posiedzenia Rady Polityki Pieniężnej. Oprócz tego RPP zwraca także uwagę na kurs walutowy oraz sytuację finansów publicznych.

Wzrost stóp procentowych – kiedy podejmuje się decyzje w tej sprawie?

Decyzja o wzroście stóp procentowych jest podejmowana, aby zahamować drastyczny wzrost cen. W momencie, gdy poziom inflacji zaczyna rosnąć, rosną także ceny. Jak już wiadomo, z biegiem czasu skutkiem takich wydarzeń jest to, że za tę samą kwotę możemy kupić mniej niż wcześniej. Spadek siły nabywczej przekłada się na to, że pieniądze, które mamy w swoich portfelach są warte coraz mniej. Dlaczego tak jest? Ponieważ w obiegu jest po prostu zbyt wiele pieniędzy. W momencie, gdy stopy procentowe są wyższe, rośnie cena pieniądza. Bank centralny pożycza pieniądze bankom komercyjnym po wyższej cenie, a banki komercyjne udzielają kredytów z wyższym oprocentowaniem. Takie działanie nazywa się mianem „restrykcyjnej polityki monetarnej”.

Restrykcyjną politykę warto wdrożyć, gdy konieczna jest walka z inflacją, ponieważ jej poziom wymyka się spod kontroli. Niestety takie działanie, szczególnie gdy zostanie wprowadzone w złym momencie, może doprowadzić do wielu negatywnych skutków. Jednym z nich jest chociażby to, że kredyty stają się dla wielu osób zbyt drogie i zainteresowanie ich zaciąganiem będzie maleć. Oprócz tego przedsiębiorcy zaczną ciąć koszty zamiast tak jak do tej pory inwestować w swoje biznesy. W momencie, gdy kredyty są droższe, to na lokatach także można zarobić. Zamiast więc inwestować w kredyt, przedsiębiorcy bardziej będzie opłacało się trzymać pieniądze na lokacie.

Obniżka stóp procentowych – w jakiej sytuacji ma miejsce?

Tak jak już wspomnieliśmy w tym artykule, oprócz inflacji niepożądanym scenariuszem jest także deflacja. Jest to zjawisko przeciwne do inflacji, czyli polega na długotrwałym spadku średniego poziomu cen. Z perspektywy konsumentów jest to korzystny scenariusz, jednak deflacja dla gospodarki nie jest już niczym dobrym. Z biegiem czasu ta sama ilość pieniędzy jest warta więcej, a co za tym idzie, zwiększa się zadłużenie kraju. Aby osiągnąć swój cel inflacyjny, RPP musi obniżyć stopy procentowe. Takie działanie nazywa się mianem „polityki ekspansywnej”.

Polityka ekspansywna nazywana jest także polityką taniego pieniądza. Koszty kredytów zaczynają spadać i także dużo łatwiej jest je dostać. Z tego powodu rośnie konsumpcja, także więcej osób zaczyna inwestować. Przedsiębiorcy, zamiast ciąć koszty, inwestują w swoje biznesy, zatrudniają nowe osoby, a dochód narodowy rośnie. Ja więc widzisz, jest to sytuacja zupełnie odmienna, od tej opisanej wyżej.

Zmiany stóp procentowych a oprocentowanie kredytów

Dla osób, które mają aktywny kredyt, zmiana wysokości stóp procentowych ma duże znaczenie w kontekście kosztów zobowiązania. Dla kredytobiorców, którzy mają kredyt z oprocentowaniem zmiennym, najkorzystniejszą sytuacją jest ta, w której RPP zmniejsza stopy procentowe. Osoby, które mają kredyt z oprocentowaniem stałym, nie odczują żadnych zmian, jeśli wysokość stóp się obniży lub też wzrośnie. Przy oprocentowaniu zmiennym trzeba się jednak liczyć także z tym, że stopy procentowe mogą pójść w górę, co przełoży się na wzrost kosztów kredytu. Stopy procentowe mają też wpływ na stawkę WIBOR(R), a tak determinuje koszty związane ze spłatą kredytów hipotecznych.

Osoby, które posiadają kredyt hipoteczny, powinny stale monitorować decyzje Rady Polityki Pieniężnej, ponieważ to od nich zależy, jakie realne koszty z tytułu zaciągnięcia kredytu hipotecznego poniosą. Jeśli dopiero chcesz zaciągnąć kredyt, to powinieneś zastanowić się nad tym, czy korzystniejszym rozwiązaniem jest dla Ciebie oprocentowanie stałe, czy oprocentowanie zmienne. Decydując się na zobowiązanie ze stałym oprocentowaniem, nie musisz się bać, że jego koszty nagle się zwiększą. Z drugiej strony nie skorzystasz też z tego, że stopy procentowe są niższe – Twoja rata cały czas będzie taka sama.

Ile kosztuje rozwód w 2022 roku?

W 2020 roku w Polsce odbyło się ponad 50 tys. rozwodów. Mimo, że koszty rozwodowe nie są niskie, to coraz więcej małżeństw decyduje się na taki krok. Liczba rozwodów stale wzrasta, za to z roku na rok maleje ilość zawartych małżeństw. Za najczęstszą przyczynę rozwodu podaje się niezgodność charakterów, niedochowanie wierności i dopiero na trzecim miejscu alkohol. Nie zawsze “na zawsze” okazuje się wieczne. Zobacz ile kosztuje rozwód w 2022 roku.

Koszty rozwodu: opłata sądowa

Proces rozwodowy zaczyna się od złożenia pozwu (wniosku) o rozwód. Tutaj zaczynają się nasze wydatki. Samo założenie sprawy rozwodowej kosztuje 600 zł. Do wniosku należy dołączyć dowód wpłaty za opłatę sądową. Na uiszczenie opłaty masz 6 dni od momentu złożenia pozwu. Niezapłacenie równa się z odrzuceniem przez sąd wniosku. 

Jeśli rozwód przebiega wraz z orzeczeniem o winie, to cały koszt opłaty sądowej ponosi osoba, która została uznana za winną rozpadu małżeństwa. W lepszej sytuacji są osoby, które decydują się na rozwód bez orzeczenia o winie. W takim przypadku połowa opłaty zostanie zwrócona (300 zł) osobie, która składała pozew. Pozostała kwota zostaje podzielona między eks-małżonków (po 150 zł od osoby).

Koszty rozwodu: podział majątku

Przeprowadzenie podziału majątkowego w trakcie rozprawy rozwodowej jest coraz częściej stosowaną praktyką. Tym sposobem możemy załatwić wszystko za jednym razem. Tutaj cena również jest uzależniona od tego w jakiej relacji są małżonkowie. W przypadku zgodności co do podziału, dodatkowa opłata wynosi 300 zł. Pamiętaj, że do wniosku trzeba dołączyć zgodny projekt podziału majątku wspólnego Jeśli podział majątku jest dla Was sprawą sporną, to kwota zwiększa się do 1000 zł.

Porozumienia na tle finansowym oraz ogólne kłopoty finansowe znajdują się na wysokim miejscu jeśli chodzi o przyczynę rozwodów. Dlatego zanim jeszcze zdecydujecie się na podjęcie poszczególnych kroków warto zdecydować się na pomoc adwokata lub radcy prawnego.

źródło: https://www.bankier.pl/wiadomosc/9-wykresow-o-slubach-i-rozwodach-Polakow-7716897.html

Koszty rozwodu: obsługa prawna

W przypadku burzliwego rozwodu, lub po prostu ułatwienia procesu można zatrudnić adwokata lub radcę prawnego. Ich praca zaczyna się już na etapie pisania wniosku o rozwód. Z danych wynika, że Polacy chętnie decydują się na pomoc doświadczonych i wykwalifikowanych osób. Opłata za pełnomocnictwo wynosi 17 zł i składa się ją do właściwego urzędu miasta. Natomiast wynagrodzenie adwokata ustalane jest indywidualnie, razem z klientem. Przepisy nie określają maksymalnej kwoty jaka może przysługiwać adwokatowi, za to określają minimalną. Wynosi ona 720 zł netto i płaci się ją przy sprawie rozwodowej, w której nie ma orzeczenia o winie. W przypadku ustalania winnego rozpadu małżeństwa opłata minimalna wzrasta do 1080 zł netto. Należy mieć na uwadze, że im bardziej sprawa jest skomplikowana, tym większe będą koszta związane z obsługą prawną. 

Koszty rozwodu związane z dziećmi

Im bardziej skomplikowany rozwód, tym więcej jest potrzebnych dokumentów i wniosków, z którymi wiążą się dodatkowe koszty. Najczęściej dotyczą one dzieci, a w tym alimentów i ustalenia władzy rodzicielskiej. Najdroższa jest opinia OZSS (Opiniodawczy Zespół Sądowych Specjalistów). Z ich pomocy korzysta się w przypadku, gdy rozwodząca się para posiada małe dzieci. OZSS orzeka czy rozwód może wpłynąć na dobro potomstwa oraz w przypadku, gdy rodzice kłócą się o władzę rodzicielską lub częstotliwość widzenia. Koszty opinii wahają się między 500 a 1000 zł. Czasem konieczna może okazać się także opinia Rodzinnego Ośrodka Diagnostyczno-Konsultacyjnego. Tutaj wydatek oscyluje w granicach od 300 do 500 zł. W sytuacji, gdy  konieczny jest wgląd kuratora w wykonywanie kontaktów z dzieckiem, należy liczyć się z dodatkowymi kosztami, nawet do kilku tysięcy zł.

Pamiętaj, że każde orzeczenie jest dodatkowo płatne. Dlatego za zabezpieczenie roszczeń, np. widzeń rodzic musi zapłacić 40 zł. Jeśli jednak nie zgodzisz się z wydaną opinią i będziesz chcieć złożyć zażalenie na postanowienie o zabezpieczenie, to będziesz musiał zapłacić dodatkowe 30 zł. Do tego dochodzi opłata w wysokości 6 zł za jedną stronę odpisu o orzeczeniu.

Koszty postępowania mediacyjnego

Sąd może nakazać mediację w celu podjęcia próby ugodowego rozwiązania konfliktu przy pomocy specjalisty. Pierwsze spotkanie u mediatora kosztuje 150 zł, a każde następne 100 zł. Łączna kwota może maksymalnie wynieść 450 zł plus dodatkowe opłaty, takie jak zwrot kosztów dojazdu, wynajęcie pomieszczenia (do 70 zł za jedno spotkanie) i korespondencja (30 zł). Natomiast mediacje w poradni rodzinnej wiążą się z wydatkiem rzędu od 50 do 200 zł.

Koszty dodatkowe

Istnieje jeszcze kilka kosztów dodatkowych, które związane są z tak zwanymi “trudnymi” rozwodami. Tutaj możemy wymienić opłatę za przyznanie alimentów w sprawie o rozwód, która wynosi 5% zasądzonej kwoty. Ponadto orzeczenie o eksmisji małżonka to dodatkowy koszt w wysokości 200 zł.

Zwolnienie od kosztów sądowych

Jak widać rozwód potrafi być nie tylko czasochłonnym, ale także drogim procesem. Jednak nie jest to wystarczające zniechęcenie, co widać po statystykach. Boom na rozwody przypadł na rok 2005 jednak od tamtej pory ich liczba utrzymuje się na wysokim poziomie. Za to spada ilość osób, które decydują się na zawarcie związku małżeńskiego. Powodów może być wiele: utrata pracy, zachwiania finansowe zaburzające budżet domowy itp.

     źródło: https://portalstatystyczny.pl/w-polsce-rosnie-liczba-rozwodow/

Brak środków finansowych również nie jest wystarczającym powodem. Jeśli nie stać nas na złożenie pozwu rozwodowego, to możemy ubiegać się o zwolnienie z kosztów sądowych. Jak to zrobić? W tym celu musisz złożyć wniosek, który będzie udokumentowany zaświadczeniami potwierdzającymi, że Twoja sytuacja majątkowa nie pozwala na wniesienie opłaty.

Wszystkie niezbędne dokumenty do złożenia pozwu możesz znaleźć na stronie sądu lub odebrać je stacjonarnie w siedzibie. W przypadku sprawy rozwodowej z orzekaniem o winie, wszystkie koszty ponosi osoba, która zostanie uznana za winną rozpadu małżeństwa. W skład wchodzą nie tylko opłaty za wszelkie orzeczenia, ale również za adwokata lub prawnika, powołanie biegłych oraz koszty dojazdu.

Poprawa komfortu psychicznego kredytobiorcy

poprawa komfortu kredytobiorcy

Znaczna część z nas doskonale wie o tym, że w stycznie 2022 czekają nas podwyżki cen energii elektrycznej, gazu i żywności. Jednym słowem jest to spory minus dla tych, którzy nadal spłacają i mniejsze i większe kredyty zaciągnięte jeszcze przed początkiem tej pandemii. Sytuacja wyglądała by lepiej gdyby politycy zrezygnowali z opodatkowania najpopularniejszych typów żywności, bo to by obniżyło dramatyzm sytuacji. Wielu ludzi też to sobie tłumaczy tak, że jeśli nie ma ulg podatkowych, to dla rządu w czasach obecnych liczy się bardziej to zarabianie na podatkach, niż dobro obywateli. Tego typu wnioski pojawiają się w społeczeństwie i co równie istotne ich negatywny oddźwięk nie przygasa zwłaszcza w przypadku ludzi, którzy mają kredyty na głowie. Oni zapewne zaczną niebawem strajkować i to w dość chaotyczny sposób, czyli ludzie zaczynają widzieć to, że pokojowe demonstracje nic nie dają, bo bez dramatyzmu nie przemawiają one do umysłów wielu polityków.

Czy sytuacja kredytobiorców ulegnie pogorszeniu?

W tym konkretnym przypadku prawdą jest to, że im bardziej kryzys się pogłębia tym bardziej nieciekawą staje się sytuacja ludzi z kredytami i to także z tymi niewielkimi lub średnimi. Nawet w ich przypadku koszty rosną, bo banki muszą dbać o sytuację własną i o sytuację klientów, którzy nie mają zaciągniętych kredytów. W tych aspektach tkwi olbrzymi problem i dlatego oferty dotyczące kredytów stają się mniej szczodrymi. Trzeba osiągać coraz wyższy roczny próg zarobkowy, po to by wziąć te 30 000 zł kredytu na jakieś dwa lata i to wygląda nieciekawie. Dlatego raczej będzie bardziej nieciekawie.

Inne ważne wzmianki.

Teoretycznie politycy mogą coś uczynić by poprawić komfort psychologiczny kredytobiorców, ale nie wprowadzają jakichś więcej znaczących ulg podatkowych, bo politycy z Europy wschodniej nauczyli się tego, że podczas wyborów muszą sporo naobiecać wyborcom, a potem po części zrealizować obietnice wyborcze i żyć sobie wygodnie sprawując jeden z istotnych urzędów. Obecny kryzys ekonomiczny zapewne zmieni ich sposób myślenia, ale dopiero za jakiś czas.

Wszystko co musisz wiedzieć o karcie kredytowej

Mimo, że Polacy coraz częściej rezygnują z kart kredytowych, to dalej mają one silną pozycję na rynku. Karty płatnicze, a do takich należy także karta kredytowa są główną metodą płatności. Prawie każdy z nas posiada jakąś kartę i zapewne nie wyobraża sobie bez niej życia. Karty płatnicze są domeną współczesnego człowieka. O ile nie trzeba się zastanawiać nad założeniem karty debetowej, to z kartą kredytową warto działać nieco rozważniej. Zobacz co warto wiedzieć o karcie kredytowej.

Karta kredytowa: co to jest?

Karta kredytowa jest ciekawym produktem bankowym, ponieważ łączy w sobie kartę płatniczą z kredytem. Pod względem pożyczki możemy ją przyrównać do kredytu gotówkowego – to na co przeznaczymy pieniądze zależy tylko od nas. Nie mamy ograniczeń, tak jak w przypadku kredytów celowych. Kartę kredytową przyznaje nam bank w ramach limitu kredytowego. Oznacza to, że mamy do wykorzystania ograniczone środki. Karta kredytowa nie jest powiązana z naszym kontem osobistym. Nie wydajemy naszej pensji lub innych pieniędzy, ale te które pożyczył nam bank. Innymi słowy można powiedzieć, że karta kredytowa jest po prostu kredytem, którego udziela nam bank. Jednak warto pamiętać, że jest to stosunkowo drogi produkt bankowy. Jeśli nie rozumiemy jak działa karta kredytowa, to możemy nabawić się problemów finansowych. Za to jeśli zrozumiemy na jakich zasadach działa to możemy zyskać naprawdę przydatny produkt.

Jak działa karta kredytowa?

W 2019 roku z kart kredytowych korzystało ponad 6 mln Polaków. Jednak liczba wydawanych kart spada z roku na rok. Może to wynikać z pogłębiającego się kryzysu lub po prostu nieznajomości działania karty kredytowej. Wbrew pozorom nie jest to wcale skomplikowana sprawa. Należy za to pamiętać, że jest to kredyt, który kiedyś trzeba będzie spłacić. Bank nalicza odsetki dopiero w momencie, kiedy zaczynasz używać karty kredytowej (zaczniesz wydawać pieniądze) lub przekroczysz termin jej spłaty. W tym czasie wydajemy pieniądze z limitu, który przyznał nam bank. Korzystanie z karty kredytowej ma dosyć elastyczne zasady. Zaciągnięty dług możemy spłacić bez żadnych dodatkowych kosztów, pod warunkiem, że nie przekroczymy wyznaczonego w umowie terminu.

źródło: https://alebank.pl/prawie-dwa-razy-mniej-wydanych-kart-kredytowych-w-2020-roku/?id=354437&catid=33333

Ile kosztuje karta kredytowa?

Jak każdy produkt bankowy, tak i karta kredytowa nie jest całkowicie darmowa. Jednak można ją uzyskać na bardzo korzystnych warunkach. Co ważniejsze możemy uniknąć dodatkowych opłat, jeśli spłacimy kartę w okresie bezodsetkowym (ale o tym za chwilę). Jeżeli przekroczymy termin spłaty, to bank nalicza odsetki, które wynoszą czterokrotność  stopy lombardowej Narodowego Banku Polskiego. Obecnie jest to 10 proc. To maksymalna stawka, jaką bank może nałożyć na nas w przypadku zadłużeń finansowych. O czym jeszcze musimy pamiętać? W koszty karty kredytowej wliczamy:

  • jednorazową opłatę za wydanie karty głównej,
  • roczną lub miesięczną opłatę za posiadanie karty,
  • opcjonalną opłatę za ubezpieczenie,
  • opłatę za przekroczenie limitu karty,
  • opłatę za zmianę daty cyklu rozliczeniowego,
  • opłatę za wydanie duplikatu karty,
  • opłaty związane z czynnościami windykacyjnymi, jeśli zwlekamy ze spłatą zadłużenia.

Jak widzisz nieumiejętne korzystanie z karty kredytowej faktycznie może doprowadzić nas do większych zadłużeń. Części z tych opłat możemy uniknąć, np. jeśli w ciągu miesiąca przeprowadzimy odpowiednią ilość transakcji kartą albo wydamy określoną w umowie kwotę pieniędzy.

Okres bezodsetkowy a karta kredytowa

Okres bezodsetkowy, jak sama nazwa wskazuje odnosi się do czasu, w którym możemy korzystać z limitu kredytowego bez odsetek. W pewnym sensie za darmo. Okres ten trwa zazwyczaj od 50 do 60 dni. Może też się zdarzyć, że bank zaoferuje nam kartę kredytową z okresem bezodsetkowym trwającym 40 dni. Dlatego dokładnie sprawdź jaki masz zapis w umowie. Jak działa okres bezodsetkowy? Żeby uniknąć dodatkowych kosztów musimy spłacić limit na karcie kredytowej przed upływem okresu bezodsetkowego. Innymi słowy w czasie okresu bezodsetkowego korzystamy z nieoprocentowanego kredytu. Haczyk jest taki, że jeśli przekroczymy termin spłaty, to za korzystanie z limitu kredytowego bank zacznie naliczać odsetki. Co ważniejsze okres bezodsetkowy podzielony jest na dwie fazy.

  • Okres rozliczeniowy – jest to czas, w którym możemy korzystać z przyznanego nam limitu. Trwa równo 30 dni i kończy podsumowaniem ile i na co wydaliśmy pieniądze. Dostajemy zbiorczy wyciąg ze wszystkimi transakcjami, jakich dokonaliśmy. Znajdziemy tam również informację o wysokości salda zadłużenia na dzień zamknięcia wyciągu, minimalną kwotę do zapłaty oraz termin, w którym musimy spłacić limit karty (całość lub część). Okres rozliczeniowy zamyka się zawsze tego samego dnia miesiąca.
  • Czas na spłatę zadłużenia – jest to okres pomiędzy zamknięciem cyklu rozliczeniowego a terminem spłaty zadłużenia. Tutaj musimy policzyć ile mamy czasu. Jeśli nasz okres bezodsetkowy wynosi 50 dni, to po odjęciu okresu rozliczeniowego (30 dni) zostaje nam 20 dni na spłatę zadłużenia. Analogicznie liczymy w każdym innym przypadku. Ostateczna data spłaty i tak zawsze znajduje się na wyciągu.

Jeśli zapłacimy za zakupy kartą kredytową pierwszego dnia okresu rozliczeniowego, to na spłatę tej kwoty mamy 30 dni (okres rozliczeniowy) plus 20-30 dni, które znajdują się w naszej ofercie. Przez ten czas bank nie zacznie naliczać odsetek od wydanej kwoty. Oznacza to, że zadłużenie możemy spłacić dopiero pod koniec kolejnego miesiąca rozliczeniowego. Natomiast do tego czasu możemy korzystać z darmowego kredytu.

Tutaj jest jeszcze jeden haczyk, o którym musimy pamiętać. Okres bezodsetkowy dotyczy tylko transakcji bezgotówkowych. Jeśli wypłacimy pieniądze z bankomatu za pomocą karty kredytowej to musimy się liczyć ze sporą prowizją (między 4-5%, jednak nie mniej niż 5-10 zł). Pod uwagę musimy także wziąć odsetki od pobranej kwoty, które naliczane są od razu po wypłaceniu pieniędzy z bankomatu.

Jakie dane znajdują się na karcie kredytowej?

Karta kredytowa jest zbiorem wielu poufnych informacji. Dlatego ważne jest żeby ją chronić. Wyjmuj kartę kredytową tylko wtedy, kiedy musisz nią zapłacić. Nie podawaj danych z karty na nieoficjalnych i szemranych stronach internetowych. Co możemy wyczytać z numeru na karcie kredytowej? Nie jest to przypadkowy ciąg cyfr. Każdy numer jest unikalny i można znaleźć w nim wiele ważnych informacji. Pierwsza cyfra z rzędu jest identyfikatorem branżowym. Następne pięć cyfr tworzą ciąg identyfikacyjny wystawcy karty. Cyfry od siódmej do piętnastej to identyfikator rachunku bankowego klienta, z którym połączona jest karta. Ostatnia, czyli szesnasta cyfra jest cyfrą kontrolną.

Różnice między kartą kredytową a debetową

W teorii karta kredytowa i karta debetowa są do siebie bardzo podobne. W obu przypadkach możemy wykorzystać je do transakcji płatniczych, czy wypłaty pieniędzy. Jednak tutaj podobieństwa się kończą. 

Karta debetowa połączona jest z naszym kontem osobistym. Znajdują się na niej nasze prywatne pieniądze. W dodatku debet jest produktem opcjonalnym, nie musimy z niego korzystać. Jest to najpopularniejsza metoda płatności. Szacuje się, że w 2019 roku kartę debetową posiadało aż 28 mln Polaków. Karta debetowa wydawana jest do prawie każdego rachunku osobistego. Natomiast karta kredytowa zawiera środki, które pożyczył nam bank. Nie jest powiązana z osobistym kontem bankowym. Środki możesz wykorzystać do określonego limitu, a następnie musisz je spłacić. Karta kredytowa jest dodatkowym zastrzykiem pieniędzy. Czasem jest wręcz wymogiem, np. w wypożyczalniach samochodowych. Dobrze zarządzana karta kredytowa jest opłacalnym produktem bankowym, który może stać się naprawdę przydatnym narzędziem.

Dywidenda – co to jest i jak ją obliczyć?

Co to jest dywidenda? To pytanie, które bardzo często pojawia się na ustach początkujących inwestorów. Świat finansów, giełdy i inwestowania pełen jest z pozoru skomplikowanych pojęć, które warto poznać jeszcze przed dokonaniem pierwszych inwestycji. Dywidenda to najprościej mówiąc zysk spółki, który przypada na jednego akcjonariusza. Co jeszcze warto wiedzieć o dywidendzie i w jaki sposób można ją obliczyć? Dowiesz się tego z poniższego artykułu.

Czym jest dywidenda?

Jeśli planujesz inwestować na giełdzie, to powinieneś zapoznać się z tym, co to jest dywidenda i jak można ją obliczyć. Tak jak już zostało wspomniane we wstępie dywidenda to część zysku netto, którą spółka wypłaca akcjonariuszom. Dywidenda jest więc dla inwestora zyskiem z zainwestowanego kapitału. Od wysokości dywidendy może być uzależnione to czy inwestycja w daną spółkę będzie się opłacać, czy też nie. Dywidenda jest zazwyczaj wypłacana z zysku firmy, jednak może to także mieć miejsce, gdy spółka poniosła stratę. Jest to możliwe dlatego, że dywidenda zostaje wypłacona z zysków z lat poprzednich bądź z kapitału zapasowego.

Spółki mogą wypłacać akcjonariuszom dywidendy pod różną postacią – najczęściej będzie się to jednak odbywać w formie gotówkowej. Niekiedy spółki decydują się na to, aby dywidenda przybrała formę dodatkowych akcji, chociaż nie jest to najpopularniejsza praktyka. O tym, w jakiej formie zostanie wypłacona dywidenda w danym roku, decyduje walne zgromadzenie akcjonariuszy. Dywidendy są wypłacane wszystkim posiadaczom akcji konkretnej spółki w równej wysokości. Często to właśnie ten aspekt motywuje inwestorów do tego, aby zacząć przygodę z inwestowaniem na giełdzie.

Źródło: https://www.czerwona-skarbonka.pl/co-to-jest-dywidenda-jak-obliczyc-zysk-z-inwestycji/

Wypłata dywidendy – jak często można się jej spodziewać?

Dywidenda najczęściej jest wypłacana raz w roku, jednak nie jest to reguła, której spółka musi się trzymać. Istnieje możliwość częstszych wypłat dywidendy np. raz na kwartał lub raz na pół roku. Ważne jest jednak to, aby spółka w poprzednim roku obrotowym osiągnęła dodatni wynik finansowy – tylko wtedy może zostać wypłacona dywidenda. Pewnie zastanawiasz się nad tym, ile może wynosić dywidenda. Ciężko jest jednoznacznie odpowiedzieć na to pytanie, ponieważ wysokość dywidendy uzależniona jest od wysokości zysków spółki. Oznacza to więc, że jeśli spółka odnotowała w danym roku straty, to inwestorzy nie otrzymają wypłaty zysku, ponieważ go nie było.

Warto pamiętać o tym, że spółki wypłacają dywidendy zazwyczaj, gdy ich sytuacja finansowa jest stabilna. Jeśli osoby zarządzające spółką przewidują, że w najbliższym czasie mogą dotknąć ich problemy lub też chcą rozwijać działalność i inwestować w nią, to mogą zatrzymać zyski w spółce. W takim wypadku nie dojdzie do wypłaty dywidendy akcjonariuszom. Oczywiście taka sytuacja nie jest raczej mile widziana przez inwestorów, którzy liczą na zyski. Z punktu widzenia osoby, która inwestuje pieniądze w konkretną spółkę, najlepszą sytuacją jest ta, w której przedsiębiorstwo się osiąga coraz większe zyski i wypłaca coraz wyższe dywidendy.

Gdzie więc inwestować pieniądze, aby otrzymywać atrakcyjne dywidendy? Tak naprawdę to zależy od tego, jakie są Twoje oczekiwania. Jeśli chcesz inwestować krótkoterminowo, to z pewnością wolałbyś, aby spółka często wypłacała dywidendy. W takiej sytuacji powinieneś zakupić akcje spółek, które prowadzą korzystną dla akcjonariuszy politykę dywidendową. Jeśli jednak o inwestowaniu myślisz bardziej w perspektywie długoterminowej i nie potrzebujesz natychmiastowego zysku, to możesz inwestować w spółki, które dopiero się rozwijają i na razie nie wypłacają inwestorom dywidend. W przyszłości zyski z inwestycji w takie spółki mogą być naprawdę satysfakcjonujące.

Źródło: https://www.czerwona-skarbonka.pl/co-to-jest-dywidenda-jak-obliczyc-zysk-z-inwestycji/

Jak obliczyć dywidendę?

Skoro już wiesz, czym jest dywidenda, to z pewnością zastanawiasz się nad tym, jak można ją obliczyć. Ogólnie rzecz biorąc, jeśli jesteś początkującym inwestorem i chcesz wiedzieć, ile wynosi dywidenda wypłacana przez daną spółkę, to możesz skorzystać z informacji, które są ogólnodostępne w internecie. Zamiast więc samodzielnie dokonywać obliczeń, możesz iść drogą na skróty i nie ma w tym nic złego, ponieważ informacje na temat wysokości dywidend są łatwe do znalezienia. Jeśli jednak chcesz pogłębiać swoją wiedzę z dziedziny inwestowania i interesuje Cię ten temat, to powinieneś wiedzieć, jak samodzielnie oblicza się wysokość dywidendy.

Jeśli będziesz wiedzieć, jak oblicza się wysokość dywidendy, to będziesz mógł poznać jej wysokość jeszcze zanim spółka ogłosi to oficjalnie. Aby obliczyć wysokość dywidendy, na samym początku trzeba dowiedzieć się jaki zysk dana spółka osiągnęła w poprzednim roku. W większości przypadków spółki nie przeznaczają na wypłatę dywidend całego zysku, najprawdopodobniej będzie to więc tylko jakiś jego procent. Aby więc poznać wartość dywidendy, trzeba znaleźć informacje o tym, jaką część zysku spółka przeznacza na wypłaty dywidend akcjonariuszom.

Co jeszcze jest potrzebne do obliczeń? Musisz też pozyskać informacje na temat liczby wyemitowanych akcji, które są w obrocie. Mając wszystkie dane, które wymieniliśmy, wystarczy zysk przeznaczony na dywidendę podzielić przez liczbę wyemitowanych akcji. Zarabianie na dywidendach to znana strategia wśród inwestorów. Polega ona na zakupie akcji danej spółki i czerpaniu korzyści z wypłat dywidend. Aby jednak strategia była skuteczna, należy dobrze dobierać firmy, w których akcje będzie się inwestować.

Podsumowanie

Inwestowanie w akcje spółek może przynieść inwestorom satysfakcjonujące zyski w postaci dywidend. Warto jednak wiedzieć, kiedy dana spółka wypłaca dywidendy i czy w ogóle to robi w danym momencie. Choć wypłata dywidend może odbywać się częściej niż raz w roku, to czasem może ona nie mieć miejsca wcale. Dlaczego? Spółka może zrezygnować z wypłaty dywidend akcjonariuszom w danym roku np. ze względu na szybki wzrost – zyski są wtedy wykorzystywane do rozwoju działalności. Takie działanie jest jednak zasadne i może przyczynić się do tego, że w przyszłości spółka będzie wypłacać większe dywidendy, ponieważ spółka będzie przynosić większe zyski.

Dywidenda jest wypłacana w takiej samej wysokości wszystkim akcjonariuszom z wyjątkiem właścicieli akcji uprzywilejowanych – oni są uprawnieni do tego, aby otrzymywać większe dywidendy. Wysokość dywidendy można obliczyć samodzielnie, posiadając kilka kluczowych informacji. Warto jest wiedzieć, jak obliczyć wysokość dywidendy, jeśli wiążesz swoją przyszłość z inwestowaniem i giełdą. Rozwijanie wiedzy z tej dziedziny może bowiem zaowocować w przyszłości większymi zyskami z podejmowanych działań.

WIBOR: co to jest i co oznacza dla kredytu hipotecznego?

Zastanawiasz się nad kupnem mieszkania? Kredyt hipoteczny jest zobowiązaniem na wiele lat. Jednak zanim zdecydujesz się na ofertę musisz wiedzieć, czym jest WIBOR. Oprocentowanie kredytu nie jest stałe, a co się z tym wiąże, wysokość rat również jest zmienna. WIBOR jest ważnym wskaźnikiem, który wpływa na wysokość raty kredytu. Zobacz jak działa WIBOR i jak może wpłynąć na kredyt hipoteczny.

WIBOR®: co to jest?

Warsaw Interbank Offered Rate, czyli WIBOR to wskaźnik, który odnosi się do wysokości oprocentowania kredytów na polskim rynku międzybankowym. Banki pożyczają pieniądze nie tylko klientom, ale także sobie nawzajem. WIBOR jest stopą procentową, na podstawie której banki zgadzają się udzielać pożyczek innym bankom. Co ważniejsze wskaźnik ten nie jest stały. Określa się go codziennie (w każdy dzień roboczy) na nowo o godzinie 11. WIBOR ustala się na podstawie średniej arytmetycznej wszystkich złożonych przez banki ofert. Proces ustalania stawki WIBOR to fixing – w tym czasie największe polskie banki komercyjne podają stopę oprocentowania, po której są skłonne udzielać innym bankom pożyczek. Następnie wylicza się średnią z podanych ofert (odrzuca się tylko skrajne wartości – dwie najwyższe i dwie najniższe oferty). Tak uzyskana średnia arytmetyczna jest stopą  WIBOR.

Banki, które uczestniczą w panelu WIBOR zobowiązują się do zawierania między sobą transakcji po stawkach nie niższych niż ustalone. Mimo, że stopę oprocentowania ustala się niemal codziennie, to tak naprawdę WIBOR ustalany jest na okresy czasowe. Stąd też różne symbole znajdujące się przy skrócie, np.: WIBOR: ON, TN, 1T, 2T, 1M, 3M, 6M, 9M czy 12M.

WIBOR 3M, 6M, 9M: co to oznacza?

Mimo, że WIBOR ustalany jest codziennie, to w rzeczywistości odnosi się nie do jednej stopy procentowej, a do szeregu różnych. Stąd powyżej wymienione oznaczenia. Co one dokładnie znaczą? Wszystkie stopy WIBOR wyliczane są codziennie, jednak odnoszą się różnych czasów trwania pożyczki. Banki pożyczają sobie pieniądze na różne okresy. Począwszy od jednego dnia (licząc od dziś lub od jutra), na jeden tydzień lub dwa tygodnie zaczynając od dwóch dni roboczych od zawiązania transakcji oraz jeden, trzy, sześć, dziewięć lub dwanaście miesięcy. To właśnie dlatego przy stopach WIBOR pojawiają się takie oznaczenia jak 3M, 6M czy 9M, czyli odpowiednio 3, 6 i 9 miesięcy. Jest to okres na jaki pieniądze zostały pożyczone. Jak się to przekłada na kredyt hipoteczny. Otóż oznaczenie WIBOR 3M, to koszt 3-miesięcznej pożyczki na rynku międzybankowym.

Stopa WIBOR a wysokość raty kredytu

Każdy kto posiada kredyt hipoteczny wie, że im niższy WIBOR tym niższa rata kredytu. Natomiast wzrost stawki przekłada się na zwiększenie rat – czyli musimy zapłacić więcej. Od tego wskaźnika zależy wysokość oprocentowania rat kredytu.

Spadek stopy WIBOR głównie cieszy te osoby, które już od jakiegoś czasu spłacają kredyt hipoteczny. Dlaczego? Na oprocentowanie kredytu hipotecznego oprócz stawki WIBOR (najczęściej 3-miesięcznej) składa się jeszcze marża banku, która jest stała. I tutaj pojawia się problem. Banki rekompensują sobie niskie stawki WIBOR podwyższając marżę, która jest niezmienna przez cały okres spłaty kredytu. Dlatego jeśli podpisujesz umowę o kredyt hipoteczny w momencie, kiedy WIBOR jest na niskim poziomie, to musisz liczyć się z tym, że bank może narzucić wysoką marżę. W efekcie oferta kredytowa traci na atrakcyjności. Jeśli WIBOR pójdzie w górę, to wraz z wysoką marżą zyskamy bardzo wysokie miesięczne raty.

Jak często może zmieniać się oprocentowanie kredytów hipotecznych?

Mimo, że stawka WIBOR ustalana jest codziennie, to oprocentowanie kredytów aktualizowane jest przez banki znacznie rzadziej. Zasady aktualizacji zmian WIBOR znajdują się w umowie kredytu hipotecznego. Raty kredytu najczęściej liczy się na podstawie WIBOR 3M. Dzięki temu, Ty jako kredytobiorca wiesz co ile będzie się zmieniało oprocentowanie kredytu. Innymi słowy, jeśli rata kredytu ustalana jest na podstawie WIBOR 3M, to masz gwarancję, że co najmniej trzy kolejne raty kredytowe będą stałe, gdyż bank wyliczy je na podstawie tej samej stawki procentowej. Natomiast nowe raty zostaną obliczone po upływie trzech miesięcy. Sytuacja wygląda analogicznie w przypadku WIBOR 6M lub 9M, czyli raty kredytu oblicza się co 6 lub 9 miesięcy.

Co wpływa na wysokość WIBOR?

Jak już wiemy stawkę WIBOR ustala się na podstawie fixingu i średniej wyliczonej z ofert największych banków komercyjnych. Jednak jest jeszcze jedna rzecz, która wpływa na wysokość stopy WIBOR. W rzeczywistości wpływ banków na wysokość tych stawek jest stosunkowo niewielki. Muszą się one zmieścić w przedziale wartości pomiędzy wysokością stopy lombardowej i stopy depozytowej. Są to główne stopy procentowe w Polsce, a ich wysokość ustala Rada Polityki Pieniężnej, która działa przy Narodowym Banku Polskim. Gdy stopy procentowe zostają podniesione przez RPP, to automatycznie wzrasta stawka WIBOR. I tak samo w drugą stronę – gdy stopy procentowe maleją, tak samo spada stawka WIBOR. Ponadto wpływ na wysokość wskaźnika mają jeszcze takie czynniki jak inflacja, wartość PKB, podaż pieniądza i cykl koniunkturalny.

Stawki WIBOR 3M na przestrzeni ostatnich 30 lat

  źródło: https://dnarynkow.pl/masz-kredyt-w-banku-twoja-umowa-moze-niedlugo-ulec-zmianie/

Czy da się przewidzieć przyszłe stawki WIBOR?

Długoterminowa prognoza stawek WIBOR jest praktycznie niemożliwa. Tak samo ciężko jest określić prognozę na najbliższy czas. Dlaczego? Przede wszystkim czasy są dosyć niestabilne. Pandemia wpłynęła na długotrwałe obniżenie stawek WIBOR, jednak nie oznacza to, że utrzymają się one na takim samym poziomie. Gdy inflacja wzrasta ponad pożądany poziom, to jednocześnie podnoszone są stopy procentowe. To zniechęca ludzi do zaciągania kredytów, natomiast skłania do oszczędzania. W sytuacji odwrotnej, kiedy ceny konsumpcyjne maleją i RPP nie widzi zagrożenia inflacyjnego, to mogą podjąć decyzję o próbie ożywienia gospodarki poprzez obniżenie stóp procentowych. Jednak warto pamiętać, że RPP swoje decyzje podejmuje na podstawie kompleksowych i złożonych analiz. Dlatego ciężko jest przewidzieć w jakim kierunku będą się zmieniać stopy procentowe, a w tym stawka WIBOR.

Jak odmówić pożyczki pieniędzy, nie psując relacji?

Bliska Ci osoba prosi o pożyczenie pieniędzy, a Ty nie masz ochoty tego robić? Asertywność jest trudną sztuką do opanowania. Odmowa nie przychodzi łatwo, szczególnie kiedy w grę wchodzą pieniądze. Finanse zawsze są delikatnym tematem, a proszenie o pożyczkę może być tak samo trudne jak odmowa. Nawet jeśli posiadasz oszczędności i kwotę, o którą ktoś Cię prosi, to nie oznacza, że masz obowiązek ją pożyczyć. Jeśli czujesz, że pieniądze do Ciebie nie wrócą lub po prostu nie masz ochoty na udzielnie pożyczki, to masz do tego całkowite prawo. Zobacz jak odmówić pożyczenia pieniędzy nie psując relacji.

Dlaczego ciężko nam odmawiać?

Od dziecka jesteśmy uczeni empatii i pomocy słabszym, mniejszym, bardziej potrzebującym. Dobre uczynki kodowane są od malucha i nic w tym złego. Im więcej empatycznych osób, tym lepsze społeczeństwo. Jednak empatia nie równa się z brakiem asertywności, której uczymy się zdecydowanie za mało. W sytuacji, kiedy ktoś nas o coś prosi często czujemy na sobie presję. Często stawiamy czyjeś oczekiwania ponad nasze możliwości, tylko po to żeby nie być ocenianym, czy nie zepsuć relacji. Mało kto z nas lubi się czuć egoistą. Boimy się, że odmowa będzie wiązać się z wyrzutami sumienia, odrzuceniem przez drugą osobę, pogorszeniem relacji itp. Jednak bardzo często okazuje się, że wyolbrzymiamy rzeczywiste konsekwencje odmowy. Oznacza to, że kieruje nami strach.

Czy faktycznie jesteśmy egoistami, kiedy odmawiamy pomocy? W większości przypadków nie. Oczywiście niesienie pomocy często wiąże się z satysfakcją. Ale jeśli czujemy, że to o co jesteśmy proszeni przerasta nasze możliwości, powinniśmy odmówić. Twoje samopoczucie jest tak samo ważne, dlatego nie umniejszaj swoim powodom odmowy. Tak naprawdę nawet nie musisz ich mieć. Jeśli znajomy lub ktoś z rodziny prosi Cię o pożyczkę i nawet posiadasz odpowiednie środki, to nie masz obowiązku ich pożyczać. Pamiętaj, że lęk przed odmową często okazuje się nieadekwatny do sytuacji. Jak odmówić pożyczki bez pogorszenia relacji?

Wykres najczęściej wykorzystywanych form pożyczania pieniędzy

źródło: https://loanmagazine.pl/ponad-13-polakow-narzeka-na-banki-czy-przekonaja-sie-pozyczek-spolecznosciowych/

Poproś o chwilę do namysłu

W sytuacji, kiedy ktoś prosi nas o pożyczkę często jest nam ciężko odmówić, ponieważ czujemy się postawieni “pod ścianą”. Czujemy, że odpowiedź powinna paść szybko, najlepiej od razu. Jednak warto zrobić krok wstecz i poprosić o chwilę do namysłu. Pieniądze są ważną kwestią, która nawet powinna, wymagać zastanowienia. Szczególnie kiedy prośba Cię zaskoczyła. To, że ktoś Cię prosi w danym momencie, nie znaczy, że musisz od razu odpowiadać. Tak naprawdę pochopna decyzja może gorzej wpłynąć na relację niż odmowa. Dlatego poproś o konkretny czas do namysłu. Może to być dzień, kilka dni, tydzień – tyle ile uważasz za stosowne. Tym sposobem zyskasz czas na chłodne i racjonalne przeanalizowanie sytuacji.

Zastanów się dlaczego nie chcesz pożyczyć pieniędzy

Jeśli chcemy zadbać o relację z osobą, która prosi nas o pożyczkę, warto podać jej powód odmowy. Najlepiej żeby był szczery, kłamstwo łatwo da się wyczuć. Jeśli mamy złe doświadczenia z pożyczaniem pieniędzy tej konkretnej osobie i już jest nam dłużna, to oczywiście będziemy mieć obawy przed kolejną pożyczką. A może boisz się, że nie odda pieniędzy w terminie? Zdarzają się też takie sytuacje, w których wiemy, że pożyczonych pieniędzy już nigdy więcej nie zobaczymy. To bardzo silny argument, w przypadku odmowy. Jeśli wiesz, że znajomy ma problem z planowaniem wydatków i prosi Cię o kolejną pożyczkę, to możesz mu zaproponować pomoc w planowaniu budżetu, zamiast pożyczać kolejne sumy.

Bądź stanowczy/stanowcza

Asertywność bardzo często kojarzona jest z cechą negatywną. Jednak nie ma nic bardziej mylnego. Dzięki asertywności możemy walczyć o swoje i nie dać sobie wejść na głowę. W przypadku odmawiania pożyczki stanowczość, która składa się na asertywność jest podstawą skuteczności. Pamiętaj, że nie musisz się tłumaczyć, zostań przy swoim stanowisku i jeśli “pożyczkobiorca” Cię nie zrozumie, to nie możesz wiele więcej zrobić. Często mimo szczerych chęci nie udaje nam się utrzymać pozytywnych relacji po odmowie. Jednak taka sytuacja więcej mówi o osobie, która nie potrafi pogodzić się z odmową niż o Tobie.

źródło: https://psychologiacodziennosci.wordpress.com/2017/04/12/czym-jest-asertywnosc/

Powiedz prawdę

Wraz z lękiem, który pojawia się przy odmowie bardzo często uciekamy się do drobnych kłamstw. “Nie mam pieniędzy”, “już pożyczyłem komuś innemu”. Takie rozwiązanie nie jest najlepszym wyjściem. Kłamstwo da się łatwo wyczuć i może wpłynąć na pogorszenie relacji z osobą, która prosi nas o pożyczkę. Będzie na nas zła, nie za to, że nie pożyczyliśmy pieniędzy, ale za to, że byliśmy nieszczerzy.  Dlatego odmawiając pożyczki zawsze mów prawdę. Jeśli nie wiesz, co powiedzieć, to możesz zastosować takie zwroty jak:

  • „Przykro mi, ale mam zasadę że nigdy nie pożyczam pieniędzy”.
  • „Nie gniewaj się, ale wiem że masz problemy z dotrzymywaniem obietnic, dlatego niestety nie mogę sobie pozwolić na tę pożyczkę”.
  • „Nie oddałeś mi jeszcze poprzednio pożyczonej kwoty, więc sam rozumiesz, że nie mogę dać ci kolejnej”.
  • „Kiedyś z powodu pożyczki zakończyła się jedna moja znajomość, dlatego niestety nie chcę ryzykować utraty kolejnej”.

Osoba, której będziesz odmawiać z całą pewnością bardziej doceni szczerość niż nieprawdziwe wymówki. Pamiętaj, że pożyczki nie są Twoim obowiązkiem, a odmowa nie oznacza, że jesteś złym przyjacielem. 

Czy warto nadpłacać kredyt hipoteczny?

Dla znacznej części Polaków zaciągnięcie kredytu hipotecznego jest jedynym sposobem na to, aby spełnić marzenie o posiadaniu własnej nieruchomości. Wiele osób traktuje tego rodzaju zobowiązanie jak „zło konieczne” w drodze do spełnienia swojego marzenia i chce jak najszybciej uporać się z jego spłatą. Mimo że kredyt hipoteczny zaciągamy na bardzo długi okres, bo zazwyczaj jest to 20, a nawet 30 lat, to istnieje możliwość jego szybszej spłaty.

Rata kredytu hipotecznego może w znaczącym stopniu obciążać domowy budżet, dlatego nie dziwi fakt, że większość osób, jak najszybciej chce zdjąć z siebie odpowiedzialność regulowania rat. Można to zrobić, nadpłacając kredyt hipoteczny. Dzięki regularnemu nadpłacaniu raty zobowiązania, małymi krokami przybliżamy się do całkowitej spłaty kredytu nawet o kilka lat wcześniej. Jednak czy nadpłacanie kredytu hipotecznego jest optymalnym rozwiązaniem i czy warto to robić?

Nadpłata kredytu hipotecznego – jak działa?

Jak sama nazwa wskazuje, nadpłata kredytu hipotecznego polega na przelewaniu na konto banku większych sum pieniędzy, niż było to ustalone w ramach harmonogramu spłaty. Na przykład Twoja rata wynosi 1000 zł, ale Ty przelewasz danego miesiąca 1500 zł – w takim momencie dochodzi do nadpłaty, która może skrócić okres kredytowania. Obecnie większość banków udostępnia swoim klientom możliwość nadpłacania kredytów i wiele osób korzysta z tej możliwości. Nadpłata może wynosić zarówno pół wartości rat, jak i nawet jej dwukrotność – wszystko zależy od tego, jaką sumę możesz przelać danego miesiąca. Nie musisz też robić tego regularnie, jeśli raz nadpłacisz kredyt, to nie jesteś zobowiązany do tego, aby robić to już co miesiąc. Bank nie wymaga w żaden sposób od klienta, aby regularnie nadpłacał swoje zobowiązanie, jeśli już raz to zrobi.

Dużą zaletą nadpłacania kredytu hipotecznego jest więc to, że masz dużą swobodę dotyczącą takiego działania. Sam podejmujesz decyzje ile i czy w ogóle chcesz nadpłacać swój kredyt. Warto jednak pamiętać, że niektóre banki mogą w pewien sposób ograniczać swoim klientom możliwość nadpłacania kredytu hipotecznego. Oznacza to, że np. bez żadnych opłat będziesz mógł to zrobić tylko parę razy w ciągu roku, a jeśli przekroczysz limit, to nadpłacanie nie będzie już darmowe. To, co także jest istotne to fakt, że nadpłacona kwota trafia w pierwszej kolejności na poczet części odsetkowej zobowiązania. Obniża się więc zatem wysokość należności z tytułu otrzymania kredytu i prowizji dla banku.

Źródło: https://marciniwuc.com/czy-warto-nadplacac-kredyt-hipoteczny/

Nadpłata kredytu hipotecznego a wcześniejsza spłata

Choć wcześniejsza spłata kredytu hipotecznego i jego nadpłata mogłyby się wydawać takimi samymi pojęciami, to nie są to pojęcia tożsame. Czym innym jest wcześniejsza spłata kredytu, a czym innym jest już jego nadpłata. Czym więc różnią się od siebie te rozwiązania? Otóż o wcześniejszej spłacie kredytu hipotecznego możemy mówić, gdy jednorazowo spłacimy pozostałą do spłaty część zobowiązania. Z kolei nadpłata kredytu polega na regularnym przelewaniu na konto bankowe większych sum, niż wymaga od nas tego harmonogram.

Im większa będzie nadpłata kredytu i im częściej będziemy się na nią decydować, tym szybciej spłacimy całość zobowiązania. To z kolei prowadzi do oszczędności i zmniejszenia kolejnych rat. Nadpłacanie kredytu być może nie jest sposobem na błyskawiczne pozbycie się zadłużenia, jednak stopniowo przybliża kredytobiorcę do całkowitej spłaty.

Czy warto nadpłacać kredyt hipoteczny? Zalety takiego rozwiązania

Nadpłacać czy trzymać się harmonogramu spłaty? Jeśli to czytasz, to z pewnością choć raz w Twojej głowie pojawiło się tego typu pytanie. Ciężko jest na nie odpowiedzieć jednoznacznie: „Tak” lub „Nie”, ponieważ na to, czy jest to opłacalne rozwiązanie, składa się wiele czynników. Zaletą nadpłacania kredytu jest to, że możesz zaoszczędzić. W przypadku nadpłaty oszczędność dotyczy przede wszystkim odsetek, ponieważ dokonując nadpłaty, zmniejszamy pozostały do spłaty kapitał, a to właśnie na jego podstawie wylicza się na bieżąco wysokość odsetek. Jeśli będziesz regularnie nadpłacać swoje zobowiązanie, to w końcu odczuwalnie zmniejszysz wysokość miesięcznych rat. Najprawdopodobniej nie stanie się to po roku czy nawet 5 latach, ale cierpliwość i regularne nadpłacanie w końcu Ci się opłaci.

Oczywistą zaletą nadpłacania kredytu jest to, że wcześniej możesz „pozbyć się” ciążącego na Tobie długu. Jeśli Twoje nadpłaty będą regularne i dość wysokie, to ten okres może zmniejszyć się nawet o parę lat. Możliwość szybszej spłaty zobowiązania z pewnością jest kusząca, jeśli wizja płacenia rat przez ponad 20 lat nie napawa Cię optymizmem. Posiadanie kredytu hipotecznego jest sporym balastem i przede wszystkim stresem. Miesiąc w miesiąc przez długie lata mamy bowiem świadomość, że musimy płacić wysoką ratę i jeśli dojdzie do sytuacji, która nam to uniemożliwia, to możemy mieć poważne kłopoty finansowe.

Kiedy nie warto nadpłacać kredytu hipotecznego?

Nadpłata kredytu hipotecznego ma kilka zalet i mogłoby się wydawać, że zawsze będzie korzystnym rozwiązaniem. Nie do końca tak jednak jest i nadpłata nie jest opłacalna w absolutnie każdym możliwym przypadku. Kiedy więc warto, jest się wstrzymać, przed nadpłacaniem rat kredytu hipotecznego? Pierwszą sytuacją, w której lepiej jest zrezygnować z nadpłaty, jest ta, w której mamy stosunkowo niewielkie oszczędności i po opłatach w domowym budżecie zostaje niewiele pieniędzy. Nie warto doprowadzać do sytuacji, w której po nadpłaceniu kredytu „na życie” zostaje niewiele pieniędzy. Nadpłacanie kredytu powinno być wygodnym narzędziem w drodze do szybszej spłaty, a nie przykrą koniecznością, która prawie całkowicie pozbawia nas gotówki.

Kolejną kwestią jest to, że w pierwszych latach trwania kredytu jego nadpłata rzadko kiedy jest opłacalna. Niektóre banki pobierają bowiem prowizje za to, że kredytobiorca wykazuje chęć szybszej spłaty swojego kredytu. Pobieranie prowizji czyni więc nadpłacanie kredytu nieopłacalną decyzją i lepiej jest chwilę poczekać. Nadpłacanie kredytu nie jest więc zawsze opłacalne i jeśli masz wybór np. pomiędzy odłożeniem jakichkolwiek pieniędzy, aby zbudować poduszkę finansową, a nadpłatą to lepiej wybrać to pierwsze.

Nadpłata kredytu hipotecznego – podsumowanie

Nadpłacanie kredytu hipotecznego to możliwość, z której korzysta coraz większa ilość kredytobiorców. Nadpłacając kredyt regularnie, można zaoszczędzić sporą sumę, a także spłacić kredyt nawet kilka lat przed czasem. Oczywiście na pytanie, „Czy warto nadpłacać kredyt hipoteczny?” zawsze warto jest odpowiedzieć sobie samodzielnie, analizując wszystkie wady i zalety takiego rozwiązania. Nie jest to bowiem korzystne rozwiązanie w każdej sytuacji np. gdy nie mamy żadnej poduszki finansowej na „czarną godzinę”. Jeśli jednak rzeczywiście stać Cię na nadpłacenie kredytu, to warto zdecydować się na takie rozwiązanie. Regularność oraz cierpliwość w końcu bowiem przyniesie efekt w postaci szybszej spłaty i możliwości odetchnięcia od spłacania długoterminowego zobowiązania.

IKE: co to jest i czy warto założyć?

Ike co to jest?

Pieniądze zawsze warto odkładać. Nigdy nie wiemy, kiedy się nam przydadzą. Jeśli odkładasz pieniądze na czarną godzinę lub marzenia, które zamierza zrealizować w przeciągu najbliższych lat, to już jesteś na dobrej drodze. Warto jednak pójść o krok dalej i zacząć zabezpieczać się na emeryturę. System emerytalny ZUS nie ma pewnej przyszłości i ciężko powiedzieć, czy przetrwa do starości osób młodych. Prognozy nie wróżą najlepiej, co też możemy wywnioskować po nowej ustawie. Stanowi ona, że każdy z nas może założyć indywidualne konto IKE. Co to jest IKE i czy faktycznie warto je założyć?

IKE: co to jest?

IKE, czyli Indywidualne Konto Emerytalne nie jest w Polsce wielką nowością. Idea powstała jeszcze w latach 90., jednak ustawa, która wręcz zachęca do założenia konta obowiązuje zaledwie od kilku lat. IKE umożliwia samodzielne tworzenie poduszki finansowej, która ma nam pomóc, jak będziemy już na emeryturze. Wpłaty do Indywidualnego Konta Emerytalnego wprowadza się dobrowolnie. Nie jest to produkt obowiązkowy. Zgromadzony kapitał jest całkowicie prywatny oraz, co ważniejsze podlega dziedziczeniu. 

Odkładanie pieniędzy do IKE zwalania nas z płacenia podatku dochodowego, tak zwanego podatkiem Belki (to aż 19 proc. od zysku). Jest to całkiem duża korzyść. Kapitał zgromadzony w IKE jest także zwolniony z podatku od darowizn i spadków. Należy jednak wiedzieć, że obowiązuje maksymalna kwota jaką rocznie możemy wpłacić na swoje konto. Wynosi ona 11 tys. złotych. Jest to trzykrotność średniej krajowej pensji brutto i zdecydowanie może podreperować nasz budżet emerytalny. 

Jakie są warunki korzystania z IKE?

Z IKE może tak naprawdę może skorzystać każdy. Wystarczy mieć skończone 16 lat. Nie ma za to górnej granicy wieku. Dlatego nawet jeśli masz skończone 60 lat, to także możesz przystąpić do programu IKE. Pamiętaj jednak, że jest to konto indywidualne, więc fundusze możesz odkładać sam na siebie. Nie można stworzyć wspólnego konta z małżonką lub małżonkiem. To również na naszych ramionach spoczywa odpowiedzialność za znalezienie odpowiedniego funduszu, na którym zdecydujemy się gromadzić pieniądze. Ustawa przewiduje sześć różnych instytucji. Należą do nich: 

  • Banki
  • Fundusze inwestycyjne 
  • Zakłady ubezpieczeń na życie 
  • Podmioty prowadzące działalność maklerską
  • Otwarte fundusze emerytalne

Jeśli chcesz założyć Indywidualne Konto Bankowe, to musisz podpisać umowę z wybraną instytucją. Jednak zanim się na to zdecydujesz, pamiętaj by sprawdzić kilka ofert i wybrać tę najkorzystniejszą. Sprawdź w jaki sposób twoje oszczędności będą pomnażane. Cała idea IKE jest taka, że podmioty prowadzące nasze konto mają znajdujące się na nim środki powiększać. 

Kiedy mogę wypłacić oszczędności z IKE?

Jak sama nazwa wskazuje środki z IKE przeznaczone są na okres emerytalny. Oznacza to, że fundusze możesz wypłacić dopiero po osiągnięciu wieku emerytalnego. Najczęściej jest to po 60. roku życia, w niektórych przypadkach po 55, jeśli posiadasz specjalne uprawnienia emerytalne. Istnieją jeszcze dwa dodatkowe warunki, które pozwalają na wypłacenie funduszy z IKE i ominięcie podatku Belki. Po pierwsze musisz dokonać wpłat na Indywidualne Konto Emerytalne w co najmniej pięciu dowolnych latach kalendarzowych lub dokonać ponad połowy wartości wpłat nie później niż na 5 lat przed dniem wniosku o dokonanie wypłaty.

Wypłaty funduszy zgromadzonych IKE możesz dokonać jednorazowo lub ratach. Pamiętaj jednak, że jeśli zdecydujesz się na wypłatę środków, to jest to jednoznaczne z zamknięciem konta. Nie możesz jednocześnie dokonywać wpłat i wypłacać pieniędzy. Nie możesz także ponownie założyć konta IKE. 

Kiedy dostanę zwrot podatku – gdzie sprawdzić?

Już od dłuższego czasu mamy możliwość rozliczania podatków drogą elektroniczną. E-pity nie są nowością, jednak jako rządowa usługa są z nami dopiero od kilku lat. Podatki zawsze rozlicza się na rok poprzedni. Czyli w 2021 roku rozliczamy się za rok 2020. Dla wielu zwrot podatku jest miłym zastrzykiem pieniędzy i tylko wyczekują, aż wpłynie na konto. Jak sprawdzić kiedy otrzymasz zwrot podatku?

Deklaracja e-PIT a zwrot podatku 

Najwygodniejszą opcją rozliczania podatków jest złożenie deklaracji PIT przez stronę rządową https://epit.podatki.gov.pl/. Tak naprawdę nie musimy się rozliczać, tylko zaakceptować już rozliczony za nas PIT. Elektroniczne PIT-y można składać od  15 lutego do końca kwietnia. Jest to najszybsza metoda rozliczenia. Nie musimy samodzielnie uzupełniać dokumentów, ani liczyć podatków. Naszym jedynym zadaniem jest zatwierdzenie dokumentu. Z tym sposobem wiąże się także najkrótszy czas oczekiwania na zwrot podatku. Według rozpiski składając deklarację online, na zwrot podatku będziemy musieli poczekać maksymalnie 45 dni. Półtora miesiąca zaczyna się odliczać od dnia złożenia deklaracji. Oznacza to, że jeśli PIT złożyłeś 1 marca, to zwrotu możesz się spodziewać do 14 kwietnia. Analogicznie z każdą inną datą – 45 dni oczekiwania na zwrot podatku jest czasem maksymalnym. Bardzo często zwrot przychodzi nawet po kilku dniach. Na jeszcze krótszy czas oczekiwania mogą liczyć posiadacze Karty Dużej Rodziny. Okres zwrotu podatku wynosi wtedy 30 dni. Elektroniczne dokumenty nie wymagają analizy osób trzecich, dzięki czemu cały proces jest usprawniony. Jeśli zastanawiasz się jaką formę wybrać, to deklaracja podatkowa złożona online jest najlepszą opcją. 

Pamiętaj, że jeśli chcesz otrzymać zwrot podatku na konto bankowe, to musisz uzupełnić oświadczenie. W dokumencie podajesz swoje dane wraz z numerem konta bankowego. Na przelew na konto czeka się krócej, niż na pocztowy zwrot podatku. Jeśli nie uzupełnisz numeru konta bankowego, to pieniądze dostarczy listonosz pod adres, który masz wpisany jako miejsce zamieszkania. Pieniądze możesz także odebrać na poczcie, w takim przypadku dostaniesz awizo do skrzynki. Miej jednak na uwadze, że na zwrot podatku realizowany przekazem pocztowym czeka się dłużej niż na przelew bankowy. Ponadto usługa kosztuje 5,20 zł. Pieniądze te zostają odliczone od kwoty zwrotu. 

Kiedy dostanę zwrot podatku – złożenie dokumentów

Funkcja e-PIT-ów ma z czasem wyeliminować papierowy obieg dokumentów. Jednak zanim to nastąpi minie jeszcze kilka dobrych lat. Dlatego dalej deklarację podatkową możesz złożyć także osobiście w urzędzie. To zazwyczaj wiąże się nie tylko z długimi kolejkami, ale także z długim czasem oczekiwania na zwrot podatku. Dokument mimo, iż złożony w formie papierowej musi zostać wpisany do elektronicznego systemu i przejść dużo dłuższą drogę niż e-PIT. W związku z tym wydłuża się czas oczekiwania na zwrot podatku, który może wynieść aż trzy miesiące, licząc od daty złożenia deklaracji podatkowej. 

Zwrot podatku – ile się czeka? 

Na złożenie swojej deklaracji podatkowej masz czas do 30 kwietnia 2020 roku. Wiele osób nie czeka jednak do ostatniej chwili, a swoje deklaracje podatkowe składa już w lutym i marcu. Tak naprawdę im wcześniej wypełnisz swoje zeznanie podatkowe, tym wcześniej otrzymasz ewentualny zwrot, który Ci przysługuje. Jeśli więc podejrzewasz, że możesz zyskać dodatkową gotówkę od fiskusa, to warto rozliczyć i złożyć swój PIT jak najszybciej. Termin wypłaty zależy od daty złożenia deklaracji.

Osoba, która złożyła PIT drogą elektroniczną, na zwrot podatku będzie czekać maksymalnie 45 dni. To aż o połowę krócej niż osoba, która zdecydowała się na tradycyjną wizytę w urzędzie skarbowym, bowiem takie deklaracje rozpatrywane mogą być nawet 90 dni. Dni liczone są w tym przypadku kalendarzowo.

Osoby, które zrezygnują z wysłania swojego PIT-a, mogą czekać na zwrot nawet do 31 lipca 2020. Jest tak, ponieważ czas na zwrot jest wtedy liczony od 30 kwietnia, gdy wszystkie deklaracje podatkowe są akceptowane i wysyłane przez system Twój e-pit.

W jaki sposób Urząd Skarbowy przekaże Ci zwrot nadpłaconego podatku?

Fiskus może zwrócić Ci Twój nadpłacony podatek na dwa sposoby. Pierwszym jest zwrot podatku na konto bankowe, które podane jest w formularzu NIP-7, ZAP-3, CEIDG-1. Zwrot podatku może do Ciebie także dotrzeć w formie gotówki, za pośrednictwem Poczty Polskiej.

Nie dostałem zwrotu podatku – co zrobić?

Mimo że Urząd Skarbowy z reguły stara się pilnować wszelkich terminów, to czasem może zdarzyć się tak, że dojdzie do pewnych opóźnień. Jeśli termin zwrotu Twojego podatku już minął, a Ty dalej nie otrzymałeś pieniędzy, to powinieneś zainteresować się tą sprawą.

Pamiętaj jednocześnie o tym, że jeśli składałeś korektę do zeznania podatkowego, to czas jest liczony od jej dostarczenia, a nie złożenia formularza PIT.

Osoby, które nie otrzymały należnego im zwrotu, powinny skontaktować się z pracownikiem urzędu skarbowego w celu wyjaśnienia sytuacji. Być może nie otrzymałeś zwrotu, ponieważ:

– podałeś zły numer konta,

– został on zaliczony na zaległe i bieżące zobowiązania podatkowe lub niezapłacone mandaty.

Jeśli żadna z tych sytuacji nie miała jednak miejsca to Urząd Skarbowy, jest zobowiązany do tego, aby oddać Ci zwrot podatku wraz z odsetkami za przekroczenie terminu.

Zeznanie podatkowe online

Skoro już wiesz, po jakim czasie przychodzi zwrot podatku, to warto też wspomnieć o zaletach „rozliczania się” przez internet. Pierwszą i największą zaletą jest to, że pieniądze ze zwrotu podatku otrzymasz po 45 dniach, a nie po 90 jak jest to w przypadku deklaracji złożonych osobiście w urzędzie.

Po drugie nie tracisz czasu na wizyty i stanie w kolejkach, które w okresie marca i kwietnia tworzą się w skarbówkach w całym kraju. Wystarczy, że włączysz komputer i zaakceptujesz deklarację, którą przygotował dla Ciebie system lub rozliczysz się samodzielnie.

Po trzecie rozliczając się przez internet, nie marnujesz papieru, a cała dokumentacja ma formę elektroniczną. Jest to bardzo duży ukłon w stronę Ziemi. Składanie zeznania podatkowego przez internet jest intuicyjne i każdy powinien sobie z nim poradzić bez problemu.

Jak sprawdzić status zwrotu podatku?

Od zeszłego roku status zwrotu podatku możesz sprawdzić na rządowej stronie epit.podatki.gov.pl. Funkcja e-PIT pozwala na sprawdzenie naszych dokumentów oraz tego w jakiej wysokości dostaniemy zwrot podatku. Wystarczy, że zalogujesz się na stronę swoim profilem zaufanym lub zweryfikowanym podpisem. Obie opcje są równie wygodne i bezpieczne. Profil zaufany możesz założyć przy pomocy banku, który staje się potwierdzonym dostawcą twoich danych. 

Datio in solutum – co to jest?

Datio in solutum co to jest?

Rynek finansów w Polsce rozwija się bardzo dynamicznie. Na ten moment klienci banków mogą wybierać spośród wielu zobowiązań finansowych. Dzięki środkom pieniężnym pozyskanym w taki sposób możesz m.in. kupić samochód, zbudować dom czy też opłacić swoje bieżące wydatki. Osoba, która wzięła kredyt, zazwyczaj musi go spłacić w takiej samej formie, w jakim go otrzymała – czyli w formie pieniężnej. Co jednak można zrobić w momencie, gdy sytuacja finansowa uległa pogorszeniu i spłata kredytu środkami finansowymi nie jest możliwa? Rozwiązaniem może okazać się umowa datio in solutum. Jest to rozwiązanie, które spotyka się niezwykle rzadko, jednak warto wiedzieć, na czym ono polega. Zobacz, do czego służy datio in solutum i czy się opłaca.

Czym jest umowa datio in solutum?

Choć nie jest to rozwiązane spotykane bardzo często, to wielu osobom umowa datio in solutum może pomóc wyjść z trudnej sytuacji finansowej. Taka umowa pozwala na zastąpienie świadczenia wskazanego w umowie kredytowej na inne. Dzięki temu kredytobiorca może spełnić umowę i nie naraża się tym samym na kary za nieterminową spłatę czy całkowite zaprzestanie spłaty kredytu.

Przykład:
Jan Kowalski zawarł kilka miesięcy temu umowę pożyczki na kwotę 10 000 zł. Niestety przez utratę pracy nie jest jej w stanie spłacić, ale nie chce dopuścić do powstania dużych odsetek czy zajęcia komorniczego z powodu niewywiązania się z umowy. Może w tym przypadku skorzystać z datio in solutum i zamiast oddawać 10 000 zł wraz z odsetkami, prowizją i innymi dodatkowymi kosztami, może przekazać pożyczkodawcy inną rzecz należącą do niego. Może to być, chociażby samochód czy cenna biżuteria. Po przekazaniu wierzycielowi własności wskazanej w umowie o świadczenie w miejsce wykonania, oryginalne zobowiązanie wygasa. Jan Kowalski nie ma już obowiązku wykonywania płatności wskazanych w umowie pożyczki.

Datio in solutum jest więc dobrym rozwiązaniem na pozbycie się uciążliwego długu, którego nie jesteś w stanie spłacić pieniędzmi. Nie musisz dysponować gotówką, wystarczy, że posiadasz jakiś wartościowy przedmiot, który możesz oddać w zamian za wygaśnięcie zobowiązania.

Czy datio in solutum jest zawsze skuteczne?

Datio in solutum, mimo że wydaje się bardzo korzystne dla dłużnika oraz jego wierzyciela, to nie zawsze prowadzi do wygaśnięcia umowy. Istnieje pewna sytuacja, w której taki rodzaj umowy może okazać się bowiem nieskuteczny i nie rozwiąże problemów dłużnika. Datio in solutum będzie nieskuteczne w momencie, gdy dłużnik ma jeszcze kilku innych wierzycieli i uznają oni, że taka umowa wobec tylko jednego z nich jest krzywdząca. Prócz tego musi dojść do złożenia przez niezadowolonych wierzycieli skargi paulińskiej.

Skarga pauliańska dotyczy zaskarżenia przez wierzyciela wszelkich działań dłużnika, które szkodzą jego szansom na odzyskanie swojej należności. Jeśli taka skarga zostanie rozpatrzona pozytywnie, to dojdzie do unieważnienia wskazanych działań. Oznacza to, że jeśli dłużnik zawarł ze swoim wierzycielem umowę datio in solutum, ale została ona unieważniona na podstawie skargi paulińskiej, to jego dług nie jest anulowany, a cała transakcja zostaje unieważniona.

Złożenie skargi pauliańskiej wobec umowy datio in solutum będzie możliwe tylko pod warunkiem, że dłużnik działał ze świadomością, że krzywdzi innych wierzycieli. Jeśli nie miał on złych intencji, bo chciał jedynie pozbyć się zadłużenia, aby uniknąć zajęcia komorniczego, to skarga może zostać uznana za bezzasadną. Wszystko jednak zależy od tego, jaki wyrok wyda sąd.

Rata balonowa – co warto o niej wiedzieć?

Rata balonowa co to jest?

Obecnie większość banków oferuje swoim klientom kilka różnych możliwości spłaty zaciągniętego zobowiązania. Prócz najpopularniejszych rat równych, które polegają na tym, że co miesiąc przelewamy na rachunek bankowy kredytodawcy tę samą sumę, możemy zdecydować się też na raty balonowe. Niewiele osób wie o istnieniu takiego rozwiązania, jednak może być one przydatne w bardzo wielu sytuacjach. Czym jest rata balonowa i czy kredyt z taką ratą jest korzystny?

Rata balonowa – co to jest?

Nie da się ukryć, że o ratach równych lub malejących słyszy się znacznie częściej niż o ratach balonowych. Warto jednak zdawać sobie sprawę z tego, na czym polega to rozwiązanie, ponieważ w wielu sytuacjach może się ono okazać korzystniejsze niż tradycyjne raty. Rata balonowa działa w ten sposób, że przez większość okresu kredytowania jest bardzo niska. Spłacamy bowiem jedynie same odsetki, a nie kapitał kredytu. Kapitał zostaje bowiem spłacony w ostatniej racie wraz z odsetkami.

Wychodzi więc na to, że raty balonowe będą przez większość czasu niższe niż te malejące lub równe. Wyjątkiem jest oczywiście ostatnia rata, która najczęściej opiewa na kilkukrotnie wyższą sumę niż ta, którą trzeba było spłacać przez większość czasu. Właśnie stąd wzięła się nazwa raty balonowe – tak samo, jak balon na samym początku raty są mniejsze, a im wyżej spojrzymy, tym balon (w tym przypadku raty) zyskuje na objętości.

Rata balonowa – koszty:

Jeśli porównywałeś ze sobą różne oferty kredytów, to z pewnością zauważyłeś, że RRSO kredytu z ratami balonowymi jest większe niż RRSO analogicznego kredytu spłacanego ratami malejącymi lub równymi. Jest tak, ponieważ kapitał kredytu spłacany jest dopiero w ostatniej racie, a więc przez cały okres spłaty kredytu odsetki naliczają się cały czas od kapitału o tej samej wysokości. Oznacza to, że będą po prostu wyższe niż w przypadku rat malejących i równych, gdzie w każdej racie spłaca się jakąś część kapitału.

Warto również pamiętać o tym, że w wielu przypadkach konieczne będzie wniesienie wkładu własnego. Taki kredyt jest dość kosztowny, porównując inne rozwiązania, jednak jego największą zaletą jest to, że przez większość czasu kredytobiorca musi spłacać jedynie niewielką ratę. Takie zobowiązanie jest jednak dość ryzykowne dla banku z tego względu, że przez wiele miesięcy otrzymuje on jedynie niewielką część zadłużenia, a na spłatę całego kapitału musi poczekać do ostatniej raty.

Raty balonowe stosuje się więc tylko w niektórych rodzajach kredytów np. przy kredycie samochodowym, inne zobowiązania trzeba z reguły spłacać na tradycyjnych zasadach.

Kiedy raty balonowe będą najkorzystniejsze?

Jeśli zastanawiasz się nad ratami balonowymi, to musisz wiedzieć, że im dłuższy będzie okres spłaty kredytu, tym mniej opłacalne będzie to rozwiązanie. Jest tak, ponieważ odsetki będą się naliczać przez dłuższy okres i będą coraz większe. Odradza się więc stosowania rat balonowych w przypadku długoterminowych kredytów – wtedy lepiej sprawdzą się raty malejące.

Kredyt z ratą balonową będzie korzystny np. gdy chcesz przez kilka lat płacić małą ratę i za pieniądze pozyskane w taki sposób kupić dobry samochód. Przy ostatniej, najwyższej racie możesz sprzedać auto i za te pieniądze zamknąć kredyt. Później możesz wymienić go na nowszy model, stosując ten sam sposób. Wszystko zależy oczywiście od Twoich potrzeb oraz możliwości finansowych.

Karta walutowa, czy karta wielowalutowa – za i przeciw

karta walutowa

Z jaką kartą bankową najlepiej podróżować?

Aby się nie zgubić, potrzebny jest plan miasta. Aby nie przepłacać prowizji – odpowiednia karta bankowa. Zastanówmy się, jak wybrać wygodną i opłacalną kartę na wyjazd za granicę.

 W jakiej walucie powinna być karta?

Jeśli staniesz przed pytaniem, którą kartę lepiej zapłacić w Europie, wybierz kartę euro. Jeśli wybierasz się do USA, lepiej otworzyć kartę w dolarach. Podobnie, jeśli często odwiedzasz Japonię lub Chiny, warto kupić kartę w jenach lub juanach. Wtedy nie będziesz płacić dodatkowych prowizji przy wymianie złotego. Ale są oczywiście niuanse i wyjątki.

Karta walutowa – doskonały pomysł.

Co to jest karta walutowa? Większość ludzi zna różne rodzaje kart płatniczych. Każdy z użytkowników tego wygodnego, kompaktowego narzędzia do dokonywania transakcji finansowych wybiera to, które będzie dla niego najwygodniejsze i najbardziej opłacalne. Najczęściej karta walutowa służy do transakcji pieniężnych w walutach innych krajów lub do podróży, aby później nie tracić czasu na wymianę złotówek na walutę odwiedzanego państwa.

Karta walutowa – co oznacza?

Karta walutowa to karta bankowa z pieniędzmi w obcej walucie (USD, EUR). Taki instrument finansowy przydaje się tym, którzy często podróżują: możesz płacić za towary i wypłacać środki bez straty na przewalutowaniu. Karty walutowe będą również potrzebne, jeśli chcesz robić zakupy w zagranicznych sklepach internetowych i na zagranicznych stronach (rezerwacje hoteli i hosteli, bilety lotnicze, wynajem samochodów itp.).

Rejestracja i doładowanie karty.

Aby otworzyć taką kartę, musisz okazać paszport. Wymagane jest też zaświadczenia o dochodach. Każdy, kto chce otworzyć kartę walutową, nie może obejść procedury bez przedstawienia tego dokumentu. Uzupełnienie konta walutowego na karcie jest możliwe tylko za pośrednictwem karty tej samej organizacji finansowej (w każdym razie taka zasada dotyczy większości banków). W innych przypadkach karta zostanie zablokowana, a to spowoduje znaczną ilość niedogodności.

Dlaczego podczas podróży warto używać karty walutowej?

Ponieważ umożliwia wypłatę dokładnie takiej kwoty, jaka jest obecnie potrzebna. Wydatki na karcie walutowej są rzadko deklarowane lub wcale nie są deklarowane. Korzystając z tych kart, możesz dokonywać dowolnych przelewów z karty na kartę lub innych transakcji finansowych. Oznacza to, że możesz nie tylko przesyłać pieniądze, ale także płacić przelewem bankowym i robić znacznie więcej. Duże banki pomogą również w przypadku problemów z przekazem pieniędzy.

Tym, którzy czasowo pracują na terytorium innych państw, wygodniej będzie też używać kart walutowych do przesyłania pieniędzy do swojego kraju. Istnieje wiele ograniczeń dotyczących transportu gotówki, więc najlepszym rozwiązaniem będzie przelewanie pieniędzy z konta na konto, z karty walutowej na złotówkowe konto lub jakiekolwiek inne.

Należy również wspomnieć, że karta walutowa nie zawsze jest używana jako główna. W niektórych przypadkach można ją raczej nazwać dodatkową. Wielu klientów banków potrzebuje jej do przeprowadzania tylko kilku transakcji. Na przykład jest używana tylko do podróży lub do przesyłania pieniędzy z jednej karty na drugą. Lub uzyskania dodatkowych środków w USD lub EUR.

Jak uzupełnić kartę?

Jest do tego wiele narzędzi. Najłatwiej jest przez Internet. Wszystko, co musisz zrobić, to przelać pieniądze z innego konta. Z tą opcją jest tylko jeden problem – najczęściej banki za taki przelew pobierają dużą prowizję. Istnieje jednak możliwość doładowania tego rodzaju karty bez prowizji. Należy to zrobić bezpośrednio w banku przy pomocy operatora. Ci, którzy nie chcą stać w kolejce do banku, mogą skorzystać z terminala. Trzeba tylko wziąć pod uwagę, że nie wszystkie bankomaty mogą rozpoznawać walutę innych krajów. Dlatego należy być przygotowanym na taką opcję, że wybrany bankomat nie będzie w stanie tego zrobić.

Czy zawsze muszę płacić za kartę walutową?

Jeśli konieczne jest otrzymanie wynagrodzenia w obcej walucie, istnieje możliwość uzyskania karty bez płacenia ani grosza. Jedynym warunkiem jest to, że należy to zrobić w banku, który zajmuje się gromadzeniem środków. Każdemu, kto zdecydował się na samodzielne otwarcie karty walutowej na własne potrzeby (np. Na podróż), można polecić zapoznanie się z ofertami w tej sprawie z kilku banków jednocześnie. Wiele z nich oferuje bezpłatne korzystanie z karty walutowej przez co najmniej rok.

Karty walutowe – wirtualne

W szczególności tego typu karty walutowe spodobają się tym, którzy często dokonują zakupów w zagranicznych sklepach. To nie to samo, co zwykłe karty walutowe. Istnieje wiele różnic między tymi instrumentami finansowymi w potocznym znaczeniu. Na przykład w zwykłym sklepie nie można nimi zapłacić. Nawet dla tych, którzy są w kraju, w którym dolar jest główną walutą. Ponadto tylko kilka banków oferuje kartę wirtualną.

Jak przelać gotówkę na kartę z innego konta lub na inne konto albo wykonać inne transakcje finansowe?

Musisz podać datę ważności karty, numer konta, specjalny trzycyfrowy kod. Główną zaletą korzystania z takiej karty jest brak konieczności przewalutowania wykorzystanych środków. Będą już we właściwej walucie. Możesz otworzyć kartę z dowolnym limitem.

Plusy:

Możesz wydać kartę w wybranej walucie: kartę w euro – dla krajów strefy euro, dolar – dla Stanów Zjednoczonych, w jenach – dla Chin i tak dalej.

Nie ma niepotrzebnych przeliczeń złotego na wybraną walutę: jeśli kupisz buty za 20 USD za pomocą karty dolarowej, dokładnie 20 USD zostanie usunięte z karty.

Możesz doładować kartę z konta złotówkowego za pośrednictwem banku internetowego po wewnętrznym kursie banku (rzadziej – po kursie Banku Polski) lub przelać walutę z konta w firmie maklerskiej po wymianie walut na giełdzie.

Wady:

Nie wszystkie banki wydają karty walutowe.

Obsługa karty może kosztować kilkadziesiąt złotych rocznie. Może być bezpłatna, ale pod pewnymi warunkami: na przykład na karcie musi być zapisane minimalne saldo lub transakcje muszą być na niej przeprowadzane na określoną kwotę miesięcznie.

Karta wielowalutowa

Karta wielowalutowa to karta bankowa z wieloma rachunkami w różnych walutach. Podczas dokonywania rozliczeń konto działa w walucie, w której dokonywana jest operacja.

Coraz popularniejsze stają się karty wielowalutowe, które pozwalają zabezpieczyć środki przed wahaniami kursów walut oraz uniknąć prowizji pobieranej przez bank lub system płatności za przewalutowanie środków przy dokonywaniu transakcji transgranicznych (np. Zakupy w zagranicznych serwisach i podczas podróży zagranicznych).

Ponadto posiadacze takich kart mogą wymieniać walutę na swoim koncie osobistym online i często po preferencyjnym kursie.

Plusy:

Z tą kartą możesz powiązać różne konta walutowe (oczywiście najpierw musisz je otworzyć). Banki zazwyczaj oferują rachunki w trzech głównych walutach – dolarach, euro i złotówkach. Czasami można znaleźć inne opcje – w funtach brytyjskich lub np. frankach szwajcarskich. Musisz ręcznie podłączyć odpowiednie konto do karty. Na przykład przed podróżą do strefy Euro – euro, przed podróżą do Ameryki – dolar.

Nie ma niepotrzebnych przeliczeń złotówek na walutę.

Za pośrednictwem banku internetowego możesz przesyłać pieniądze z konta na konto, sprawdzając korzystny kurs.

Jeśli oszuści zdobędą dane karty lub samą kartę, ryzykujesz tylko pieniędzmi, które masz na aktywnym koncie połączonym z kartą.

Wady:

Niewiele banków wydaje karty wielowalutowe.

Usługa będzie kosztować kilkadziesiąt złotych rocznie. Ale może być również bezpłatna pod pewnymi warunkami lub jeśli konta walutowe są powiązane z już otwartą kartą złotego.

Jeśli na przykład na koncie dolarowym nie ma wystarczającej ilości pieniędzy, możliwe jest, że kwota zostanie pobrana z konta głównego, złotówkowego – wtedy nie da się uniknąć konwersji. Czy konto zmieni się automatycznie, lepiej wcześniej sprawdzić w banku.

Kara walutowa, czy wielowalutowa – podsumowanie:

Omawiane karty są bardzo wygodne dla tych, którzy w pracy i życiu codziennym używają jednostek monetarnych innych krajów. Pozostałym posiadaczom kart lepiej będzie, jeśli skorzystają z bardziej standardowych opcji. Na przykład klasyczne karty. Karta walutowa nie przyniesie im żadnych znaczących korzyści.

Produkty strukturyzowane – czym są i co warto o nich wiedzieć?

Produkty strukturyzowane - co to?

Warto mieć świadomość, że produkty strukturyzowane pozwalają za pomocą zaledwie jednego instrumentu inwestować na rynkach, do którzy inwestorzy indywidualni w zdecydowanej większości przypadków nie mieliby dostępu. Dostęp ten mógłby być znacząco utrudniony. Doskonałym przykładem mogą być zagraniczne rynki akcji czy rynki towarów pochodnych. Wspomniane produkty finansowe są skierowane dla inwestorów, których interesują wyższe stopy zwrotu niż lokaty bankowe. Oczywiście akceptują zdecydowanie wyższe ryzyko związane z inwestycją. 

Na czym dokładnie polega produkt strukturyzowany?

Produkty strukturyzowane w najprostszym możliwym ujęciu są instrumentami finansowymi, których cena jest zależna od wartości instrumentów bazowych. Należy do nich zaliczyć cenę akcji, surowców czy wartość indeksów. Koniecznie trzeba również zaznaczyć, że omawiany produkt jest stworzony przez danego emitenta. Z kolei maksymalne straty lub zyski są uzależnione od typu produktu. Warto wiedzieć, że w skład produktu strukturyzowanego wchodzą m.in. opcje czy instrumenty futures. Godny uwagi jest również fakt, że produkt bardzo często nazywany jest produktem ETP.

Jakie są najbardziej istotne cechy charakterystyczne produktów strukturyzowanych?

Produkty strukturyzowane są przede wszystkim bezpieczne. Cechuje je również przejrzystość obrotu. Osoba zainteresowana otrzymuje pełne informacje na temat produktu oraz emitenta. Produkty strukturyzowane wyróżnia na rynku również różnorodność możliwych strategii. Można zarabiać nie tylko na wzrostach, ale również spadkach. Inwestor otrzymuje również dostęp do zupełnie nowych rynków. Produkty strukturyzowane są także bardzo elastyczne. Inwestor ma możliwość nie tylko sprzedaży instrumentów na rynku wtórnym, ale również wycofania się z danej inwestycji jeszcze przed terminem wykupu. Warto również zaznaczyć, że omawiany rodzaj produktów jest dostępny zdecydowanie bardziej niż mogłoby się wydawać. Produkty strukturyzowane charakteryzują również stosunkowo niskie koszty. Koniecznie trzeba mieć świadomość, że prowizja zarówno za zakup, jak i sprzedaż tych produktów jest identyczna, jak w przypadku akcji GPW.

Produkty strukturyzowane – w jaki sposób można je podzielić?

Należy mieć świadomość, że jednym z najbardziej istotnych kryteriów podziału omawianych produktów strukturyzowanych jest klasyfikacja uwzględniająca ewentualne ryzyko. Inwestorzy doskonale zdają sobie sprawę, że zdecydowanie wyższe ryzyko inwestycyjne przeważnie jest bardzo związane z wyższym potencjałem wzrostu danej inwestycji. Warto również wiedzieć, że istnieje podział produktów strukturyzowanych ze względu na produkty lewarowe oraz inwestycyjne. Godny uwagi jest fakt, że wspomniane produkty lewarowe działają na zasadach dźwigni finansowej.

Wśród produktów strukturyzowanych, gdzie występuje niski stosunek ryzyka do potencjału inwestycyjnego możemy wyróżnić obligacje strukturyzowane, a także certyfikaty z ochroną kapitału. Z kolei do produktów strukturyzowanych z umiarkowanym stosunkiem ryzyka do potencjału inwestycyjnego należy zaliczyć certyfikaty Tracker, certyfikaty dyskontowe, certyfikaty bonusowe oraz certyfikaty eksportowe. Można również wyróżnić produkty strukturyzowane charakteryzujące się wysokim stosunkiem ryzyka do potencjału inwestycyjnego. Są to certyfikaty Turbo, certyfikaty Factor, Warranty.

Produkty strukturyzowane – charakterystyka

Certyfikaty ochroną kapitału

Warto wiedzieć, że tego typu produkty strukturyzowane są w zdecydowanej większości przypadków emitowane tylko na określony termin. Do ich najbardziej istotnych cech charakterystycznych należy zaliczyć fakt, że gwarantują inwestorowi 100% zainwestowanego przez niego kapitału. Koniecznie trzeba zaznaczyć, że za tak niskim ryzykiem związanym z inwestycją będą szły kolejne cechy produktu, które znacznie ograniczają potencjał ewentualnych zysków. Należy mieć świadomość, że w zależności od poziomu partycypacji inwestorzy będą musieli podzielić się z danym emitentem częścią swoich zysków. Jeżeli poziom partycypacji będzie wynosił 50%, a inwestor osiągnie stopę zwrotu wynoszącą 12%, 6% będzie musiał oddać wspomnianemu wcześniej emitentowi.

Certyfikaty indeksowe Tracker

Trzeba zdawać sobie sprawę, że certyfikaty tracker będą naśladowały efektywność określonego instrumentu bazowego w stosunku 1:1. Obecnie można także wyróżnić odmianę wspomnianych certyfikatów tracker. Godny uwagi jest fakt, że instrumentami bazowymi mogą być indeksy WIG30, waluty, surowce czy akcje.

Certyfikaty dyskontowe

Certyfikaty dyskontowe pozwalają inwestorom osiągnąć zysk na rynku, który nie tylko będzie znajdował się w trendzie horyzontalnym/bocznym, ale również w przypadku spadków czy wzrostów instrumentów bazowych. Koniecznie należy jednak mieć świadomość, że w zamian za wspomniane dyskonto cena omawianego produktu strukturyzowanego będzie mogła wzrosnąć tylko do pewnego poziomu, który jest nazywany poziomem CAP. Warto wiedzieć, że w przypadku, gdy cena danego instrumentu bazowego wzrosłaby powyżej wspomnianego poziomu CAP, dany inwestor zarówno nie poniesie zysku, jak i straty z tej inwestycji. Z kolei, gdy poziom instrumentu bazowego spadnie poniżej poziomu CAP, inwestor może stracić część zainwestowanego kapitału. 

Certyfikaty bonusowe

Cechą charakterystyczną certyfikatów bonusowych jest fakt, że jeżeli podczas „życia”  tych produktów cena instrumentu bazowego będzie znajdowała się poniżej ustalonego poziomu CAP, inwestor będzie mógł liczyć na dodatkowy zysk. Z kolei w przypadku, gdy cena instrumentu bazowego spadnie w danym momencie poniżej wspomnianego poziomu CAP, bonus dla inwestora będzie dezaktywowany. Warto również wiedzieć, że certyfikat naśladuje instrument bazowy w stosunku 1:1.

Certyfikat Twin Win na WIG30

Należy mieć świadomość, że jest to bardzo specyficzna forma omawianego produktu strukturyzowanego. Jego instrumentem bazowym jest bowiem WIG30. Koniecznie trzeba zaznaczyć, że ogromną zaletą tego produktu jest fakt, że inwestor może zarabiać nie tylko i wyłącznie na wzrostach, ale również spadkach wspomnianego instrumentu bazowego. Warto wiedzieć, że inwestorzy w przypadku certyfikatu Twin Win na WIG30 będą zarabiali 1% w przypadku, gdy instrument bazowy wzrośnie o 1% oraz 1%, gdy WIG30 straci 1% (do granicy wynoszącej -30%). Oznacza to tym samym, że inwestor zarobi 29% jeżeli WIG30 spadnie o 29%. Z kolei w przypadku, gdy instrument bazowy zmaleje o 31%, tyle wyniesie strata inwestora.

Certyfikaty Faktor

Produkt strukturyzowany daje inwestorom możliwość zarabiania na zmianach cen z określoną dźwignią finansową. Jeżeli dźwignia finansowa będzie wynosiła 5, a instrument bazowy wzrośnie o 3%, inwestor może liczyć na zarobek 15% (5*3%). Koniecznie trzeba zaznaczyć, że istnieje oczywiście opcja korzystania z ujemnej dźwigni finansowej. W ten sposób inwestorzy będą mogli zarabiać nawet w przypadku spadków poszczególnych instrumentów bazowych.

Produkty strukturyzowane – podsumowanie

Omawiane produkty strukturyzowane dzięki swojej elastyczności dają inwestorom bardzo dużo możliwości zarabiania na kształtowaniu się wartości określonych instrumentów bazowych. Inwestorzy, którzy jednak podejmą decyzje o inwestowaniu we wspomniane produkty muszą uwzględnić ewentualne ryzyko. Godny uwagi jest fakt, że elementem łącznego ryzyka będzie w tym przypadku ryzyko walutowe. Inwestorzy koniecznie muszą o tym pamiętać przed podjęciem ostatecznej decyzji o zainwestowaniu w produkty strukturyzowane. Bardzo dużym ryzykiem jest również dźwignia finansowa. W przypadku produktów lewarowych nawet najmniejszy błąd może doprowadzić do ogromnych strat finansowych.

Tanie prezenty świąteczne – co kupić na święta?

Święta zbliżają się wielkimi krokami, a wraz z nimi czas wytężonych poszukiwań wymarzonych prezentów dla najbliższych. Pytania: „co kupić?”, „gdzie kupić?” oraz „za ile kupić?” będą w najbliższych tygodniach zaprzątały myśli niejednej osoby. Nie jest trudno znaleźć prezent, mając do dyspozycji nieograniczoną pulę środków. Ale czy o to chodzi?

Czy nie chodzi raczej o to, aby po prostu uszczęśliwić bliską osobę, dając jej do zrozumienia, że ofiarowany jej podarek został wybrany po prostu z myślą o niej? Oszczędzanie nie musi przecież oznaczać skąpstwa. Może po prostu oznaczać rozsądne gospodarowanie ciężko zarobionymi pieniędzmi. A prezent z serca nie musi mieć na metce określonej ilości zer. Czym kierować się w wyborze niezbyt drogiego, ale wyrażającego miłość podarunku?

Tanie prezenty świąteczne – uważne słuchanie

Poszukiwanie prezentu najlepiej jest zacząć od spędzenia trochę czasu z osobą, która ma zostać obdarowana i uważnego słuchania jej.  To najprostszy sposób, aby poznać jej marzenia, pragnienia czy potrzeby. Czasem ludzie godzinami chodzą od sklepu do sklepu, wypatrując czegoś, czym mają nadzieję zrobić piorunujące wrażenie.

A niejednokrotnie ten wymarzony prezent to mały drobiazg, który bardziej cieszy niż drogi markowy gadżet. Przed podjęciem pierwszych kroków w poszukiwaniach warto więc zrobić taki mały rekonesans, może to przynieść zarówno więcej radości, jak i oszczędności.

Tanie prezenty świąteczne – zacznij jak najszybciej

Oczywistą sprawą jest, że okres przedświąteczny wiąże się nieodłącznie ze zwiększoną ilością pracy. Czasem wynika to z przymusu związanego ze specyfiką wykonywanego zawodu, a czasem jest to świadomy wybór, mający na uwadze wzmożone dla tego okresu wydatki. Niezależnie od okoliczności, należy pamiętać, że pozostawienie poszukiwania prezentów na tak zwaną ostatnią chwilę, może być równoznaczne z ich większym kosztem.

Wszak czas przedświąteczny charakteryzuje się między innymi niemal drastycznym wzrostem cen. Dlatego warto się nieco bardziej wysilić i czynności poszukiwawcze rozpocząć z odpowiednim wyprzedzeniem, przykładowo w okresie jesiennych promocji. W tym przypadku czekanie na okres świąteczny jest okolicznością, w której czas zdecydowanie nie działa na naszą korzyść.

A może zrobić coś własnoręcznie…

Obecne czasy nazywane są przez niektórych erą konsumpcjonizmu. Człowiek jest przesycony towarami, które są w jego zasięgu. Ich ilość oraz fakt niemal nieograniczonego dostępu powoduje, iż nie sprawiają mu one tak wielkiej radości. Dlatego coraz częściej w kontekście prezentów świątecznych powraca motyw, aby taki prezent został zrobiony własnoręcznie.

A jeszcze lepiej, gdyby wykonany został z materiałów zbędnych, odłożonych gdzieś na strych jako stare i niepotrzebne. Coraz częściej ludzie zwracają uwagę na to, by takie rzeczy dostawały „drugie życie”. Pomysł wydaje się wspaniały – jest działaniem nie tylko na rzecz matki ziemi, ale też na rzecz domowych finansów (a dodatkowo wymusza rozwój wyobraźni i kreatywności).

Tanie prezenty świąteczne – Konkurs

Zazwyczaj czas dawania prezentów świątecznych jest czasem, w którym każdy chce zrobić jak najlepsze wrażenie, „wstrzelić ” się w gust obdarowanego i patrzeć na jego pełną euforii reakcję. Przyjęło się, że najłatwiej jest ten efekt osiągnąć uszczuplając znacząco swój portfel.

Może więc wprost przeciwnie, ciekawym rozwiązaniem było by ogłoszenie wśród członków rodziny konkursu na najciekawszy i jednocześnie najtańszy prezent. Każdy miałby dążyć do tego, aby wydać jak najmniej pieniędzy, ale z myślą, by mimo wszystko było to coś niezwykłego i niepowtarzalnego. Dla osoby wygranej oczywiście trzeba by przewidzieć nagrodę, np. podwójną porcję ulubionego świątecznego ciasta.

Wspólne wyjście

Trzeba również pamiętać, że prezent świąteczny nie zawsze musi mieć formę materialną. Dla niejednej mamy spędzającej codzienny czas głównie na pracy i opiece nad dziećmi, najbardziej wyjątkowym prezentem w życiu może być wspólne wyjście z mężem i spędzenie czasu tylko z nim. Niewykluczone, że wtedy nawet zwykły wieczorny spacer warszawską starówką. przyozdobioną świątecznymi lampkami, wywoła łzy wzruszenia i radości.

Do tego nie potrzeba żadnych pieniędzy, tylko trochę wysiłku, aby zapewnić opiekę pociechom i móc się wymknąć tylko we dwoje. Co więcej. pomysł prezentu w formie wspólnego spędzenia czasu świetnie sprawdzi się nie tylko w relacjach damsko-męskich, ale też przyjacielskich. Warto o tym pomyśleć w obecnym zabieganym świecie – może ktoś marzy o takim właśnie podarunku.

Wełniany szalik albo domowy sernik

Babcie mają tę przypadłość, że swoim wnukom najchętniej uchyliłyby nieba. Okres świąteczny to czas, w którym przypadłość ta nabiera na sile. Ale czyż nie najpiękniejszy prezent, jaki mogą zrobić, to wełniany szalik i pyszne pachnące domowe ciasto?

Kosztuje niewiele, a daje tylko radości, ciepła i smaku, jak niewiele rzeczy na świecie. Należałoby życzyć każdemu, aby takie prezenty od babci cieszyły najbardziej.

Tanie prezenty świąteczne – Nieodkryte talenty

Każdy człowiek ma w sobie jakieś talenty. Nie każdy jednak potrafi je w sobie dostrzec, albo skupia się jedynie na tych wybiórczych, przynoszących konkretne korzyści finansowe. Patrząc natomiast na święta nieco filozoficznie, można zarekomendować, aby ofiarowywany prezent miał być efektem odkrytej w danym roku zdolności. Wówczas święta nie będą tylko komercyjnym przeżyciem spotkania rodzinnego w towarzystwie choinki i Świętego Mikołaja.

Będą natomiast inspiracją do całorocznego poszukiwania ukrytych w sobie darów dla świata (albo przynajmniej dla bliskich). Prezent taki nie wymaga żadnych większych materialnych kosztów, a może wiązać się z bezcennym bogactwem osobistym. Możliwości jest wiele – nagranie rodzinnego filmu, wykonanie zdjęć i stworzenie tematycznego albumu, napisanie wiersza, nagranie amatorskiej płyty z coverami ulubionych piosenek we własnej tonacji głosowej. Czyż w wielu przypadkach nie byłaby to nie lada niespodzianka dla bliskich? A być może nie tylko dla bliskich…

Postanowienia

Wspaniałym prezentem świątecznym może być również poproszenie bliskich o napisanie postanowień na każdy miesiąc Nowego Roku, a następnie umieszczenie ich w przygotowanej wcześniej skrzynce. Postanowienia miałyby na celu umacnianie więzi rodzinnych, więc ich treścią byłoby przykładowo:

  • przynajmniej raz w tygodniu wykonanie telefonu z miłym słowem
  • raz w miesiącu wybranie się gdzieś z całą rodziną (na łyżwy, na spacer do parku, latem nad pobliską wodę na plażowanie, jesienią na grzyby do lasu, zimą na ulepienie bałwana)
  • raz w miesiącu wybranie się ze słodkościami do kogoś bliskiego.

Rok takich spełnionych postanowień z pewnością byłby prezentem, dzięki któremu na twarzy niejednej osoby zagościłby uśmiech a w jej sercu radość. Ciekawe jest to, że najpiękniejsze prezenty niewiele kosztują.

Podsumowanie

Tanie prezenty świąteczne bywają trudniejsze niż te, za które można zapłacić kartą płatniczą. Ale wielu przyzna, że są więcej warte niż wszystkie marki świata. Finanse we współczesnym świecie są jednak tematem, po który człowiek sięga coraz mniej chętnie. Pogoń za pieniądzem jest wyczerpująca, a dodatkowo okazuje się, że fakt posiadania coraz więcej dóbr materialnych wcale nie napawa wielkim szczęściem.

Odkrycie tej prawdy budzi nadzieję, że w niedługim czasie nastąpi powrót do jednej pewnej rzeczy, o którą warto zabiegać. Jest nią rodzina i czas z nią spędzany, uśmiech bliskich i radość z ich obecności. Wartości nabierze stare powiedzenie, że pieniądze szczęścia nie dają. A przygotowania świąteczne nie będą czasem spędzonym w centrach handlowych na poszukiwaniu wyszukanych drogich podarunków, ale czasem spędzonym w gronie rodzinnym, na wspólnym strojeniu choinki, przygotowywaniu wigilijnego stołu i prawdziwych serdecznych życzeń. To najlepsze świąteczne prezenty.

Wolność finansowa – jak ją osiągnąć i jaki obrać cel?

Wolność finansowa to bardzo popularne określenie, które wykorzystywane jest często przez mentorów i trenerów personalnych, ale również coraz częściej staje się celem ludzi, którzy zwyczajnie chcą czegoś więcej od życia niż ciepła posadka na etacie i regularna wypłata na konto. Czym właściwie jest wolność finansowa i jakie kroki są niezbędne, by ją osiągnąć? Czy w ogóle istnieje możliwość osiągnięcia tego stanu we współczesnym świecie?

Wolność finansowa – definicja

Wyjaśnienie określenia „wolność finansowa” jest wykładane w różnoraki sposób – jednym z nich jest mówienie o prowadzeniu stylu życia, który nie opiera się o konieczność pracy na etacie czy jakimkolwiek innym zajęciu przynoszącym dochody, ponieważ ilość oszczędności na naszym koncie jest wystarczająca, by do końca życia móc funkcjonować w dowolny sposób i nie poświęcać się pracy zarobkowej.

Tajemnicą tutaj jednak są nie tylko oszczędności, ale przede wszystkim dochód pasywny, czyli zarabianie pieniędzy bez konieczności wkładu pracy i czasu. By osiągnąć taki stan, konieczna jest jednak często wieloletnia praca na wysokich obrotach, jak również podejmowanie trafnych decyzji inwestycyjnych, które po jakimś czasie zbierają żniwo. Termin wolności finansowej zaczął pojawiać się na świecie już kilka lat temu i zdobywać ogromną popularność, a to głównie dzięki osobom propagującym rozwój osobisty i osiąganie własnych celów życiowych.

Niemniej jednak najczęściej pojawia się on przy okazji promocji tzw. piramid finansowych, opierających się na marketingu wielopoziomowym, polegających na budowaniu osobistych struktur współpracowników, których obrót przynosi zysk osobie wyżej nad nimi w hierarchii. To właśnie w tego typu biznesach ludzie najczęściej mówią o wolności finansowej, dzięki wytrwałej pracy i gromadzeniu szeregu osób, które pracują właściwie na wypłatę swojego lidera. Droga do finansowej wolności może być różnoraka, jednak w nich wszystkich pojawia się jeden wspólny mianownik – ciężka i sumienna praca oparta o mądre i przemyślane decyzje.

Dlaczego warto walczyć o wolność finansową?

Niewątpliwie możliwość budzenia się każdego ranka bez konieczności wstawania do pracy na etacie, jak również możliwość spełniania swoich najskrytszych pragnień bez ograniczeń finansowych, są marzeniami wielu osób. Ludzie chcieliby spełniać swoje marzenia i plany, jednak bez odpowiedniej ilości gotówki i przez zobowiązania w postaci pracy na etacie nie jest to możliwe.

Wolność finansowa daje przede wszystkim niezwykle cenne poczucie kontroli nad własnym życiem, człowiek staje się panem swojego czasu, nie ograniczają go ani umowa o pracę, ani konieczność planowania urlopu, ani mus chodzenia do pracy na etat, by utrzymać płynność finansową. Pojawia się możliwość dowolnego wyboru odnośnie zajęć, którym chcemy się oddać – praca staje się jedynie opcją, którą możemy wykonywać, ale nie musimy tego robić tylko po to, by przetrwać.

Zadowalająca ilość pieniędzy na koncie i możliwość spełniania się w dowolnej dziedzinie życia daje poczucie wolności i kontroli nad własnym życiem, choć jest to kwestia sporna – wszak ludzie na etacie również mogą odczuwać poczucie kontroli nad własnym życiem, jednak jest to raczej złudne. Kontrolę sprawuje nasz pracodawca, a my musimy pracować, dostosowując się do narzuconych zasad działania.

Kiedy mamy wystarczająco dużo pieniędzy, by nie martwić się o podstawowe potrzeby, a świadomość braku konieczności pójścia do najczęściej znienawidzonej pracy staje się faktem, wówczas najczęściej zachodzi transformacja wewnętrzna człowieka. Wykazujemy się większą kreatywnością, optymizmem, z większą pasją i chęcią podejmujemy nowe wyzwania – czyli wszystko to, co dotąd było jedynie wewnętrzną potrzebą, niżeli rzeczywistością.

Wolność finansowa – co zrobić, by ją osiągnąć?

Gdyby informacja o tym, jak osiągnąć wolność finansową była konkretna i dawała za każdym razem stuprocentową skuteczność, dziś nie zastanawialibyśmy się nad tym, bo wszyscy bylibyśmy bogaci i niezależni. Wolność i niezależność finansowa nie przychodzą same – gdyby tak było, dążenie do niej nie miałoby żadnego sensu. By osiągnąć stan, w którym znika konieczność chodzenia do pracy i zarabiania pieniędzy, zwykle trzeba pracować długo i ciężko przez wiele lat.

Najpewniejszym rozwiązaniem w tym przypadku pozostaje przede wszystkim oszczędzanie w ramach lokat czy kont oszczędnościowych, warto jednak zaznaczyć, że takie działanie przyniesie oczekiwane efekty dopiero za wiele lat. Szybszym sposobem są inwestycje, które powinny jednak odbywać się w parze z wiedzą i umiejętnościami, w przeciwnym razie jedynie, co osiągniemy, to debet na koncie, a oszczędności zainwestowane w przedsięwzięcie będą stracone. Istnieje powiedzenie, że jeśli chcemy zmienić świat, warto zacząć od porządków na własnym podwórku – jest to jak najbardziej trafne w temacie wolności finansowej!

Analiza swojej obecnej sytuacji finansowej, ograniczenie wydatków na rzecz oszczędności, a przede wszystkim przemyślane decyzje zamiast tych spontanicznych, podejmowanych pod wpływem emocji, dadzą nam dobry start. Dodatkowo warto sporządzić plan, który pomoże nie tylko uporządkować nasze myśli i plany, ale również stworzy zaczątek biznesplanu na życie. Jego zrealizowanie ma doprowadzić nas do osiągnięcia określonej kwoty znaczącej dla nas niezależność i wolność finansową.

To z kolei prowadzi do następnego kroku, czyli zgromadzenia niezbędnej wiedzy w temacie, w którym chcemy zacząć działać. Jeżeli jest to np. branża e-commerce, bardzo obiecująca w ostatnich latach w Polsce, to warto uczestniczyć w szkoleniach tematycznych, gromadzić publikacje i książki na ten temat i upewnić się, że mamy aktualne informacje w tym zakresie. Co może być jeszcze pomocne? Na pewno inspirowanie się osobami, które już znajdują się w miejscu, do którego my dążymy. Oni tą drogę już przeszli, a ich doświadczenie i wskazówki dla osób początkujących mogą być naprawdę bezcenne i pozwolić uniknąć wpadek, często kosztownych.

Wolność finansowa – co jest najważniejsze?

We współczesnym biznesie podstawą jest to, by ciągle rozwijać się i poszerzać swoje horyzonty – jeżeli stoisz w miejscu, to tak naprawdę się cofasz. To samo tyczy się osiągania wolności finansowej i efektywnej, przynoszącej zadowalające dochody pracy. Walka o osiągnięcie tego stanu oznacza zatem dużo wyrzeczeń i dobrej orientacji na cel, ale przede wszystkim ciągłego dokształcania się, szkolenia i zdobywania doświadczenia, które krok po kroku przybliżać nas będzie do zarabiania zadowalającej ilości pieniędzy.

Warto podjąć to wyzwanie i walkę o swoje lepsze i komfortowe życie – wszak czasy są niepewne, a zadbanie zawczasu o nie tylko swoją starość, ale przede wszystkim życie w perspektywie kilkunastu najbliższych lat to posunięcie odpowiedzialne i świadczące o trzeźwym podejściu do życia. Po drodze mogą oczywiście zdarzyć się niepowodzenia, inwestycje, które nie przyniosą oczekiwanego zysku, jednak jest to poniekąd cena podejmowania prób i walki o swoje bezpieczeństwo finansowe i wygodną przyszłość.

Trzeba skupić się na swoich działaniach, ale również mieć oczy dookoła głowy – nowe możliwości inwestycji i osiągnięcia pasywnego przychodu często mogą pojawiać się niespodziewanie, czekając tylko, aż po nie sięgniemy. Czy walka o taki stan rzeczy wymaga odwagi? Bez wątpienia, jednak osiągając kolejne etapy niezależności finansowej będziemy odczuwali coraz większą satysfakcję, pewność i bezpieczeństwo, a to jest cenniejsze niż jakiekolwiek inne dobra na świecie.

PKB – co to jest i co warto o nim wiedzieć?

pkb co to jest

PKB jest to suma wszystkich dóbr, czyli towarów i usług wyprodukowanych przez gospodarkę w danym okresie. Najczęściej PKB podawane jest za poprzedni rok kalendarzowy lub kwartał. Skrót PKB oznacza produkt krajowy brutto i jest to miernik rozwoju gospodarki wykorzystywany przez ekonomistów.

Produkt krajowy brutto obejmuje głównie kryterium geograficzne, tak więc uwzględniana zostaje wartość dóbr i usług finalnych, które zostały wytworzone przez narodowe i zagraniczne czynniki produkcji. To, skąd pochodzi kapitał, nie ma żadnego znaczenia, najważniejszym warunkiem wpływu PKB jest miejsce, w którym produkty i usługi zostały wytworzone.

Z poziomu PKB można wywnioskować dynamikę zmian, czy PKB danego kraju ma charakter wzrostowy czy też malejący. Oznacza to iż produkt krajowy brutto mówi nam czy gospodarka rozwija się, czy kurczy.

PKB – jaki ma wpływ?

Na PKB wpływ mają także cztery składniki. Pierwszym z nich jest konsumpcja, czyli główny fundament tworzący PKB. Przykładowo, w momencie, kiedy kupujemy nowe urządzenie, wytwarzamy produkt krajowy brutto na poziomie konsumpcji. Drugim elementem tworzącym PKB są inwestycje. Ekonomiści często dyskutują, w jaki sposób można zwiększyć poziom inwestycji, by w jakimś stopniu uniezależnić produkt krajowy brutto od konsumpcji. Inwestycją zwiększającą PKB może być wybudowanie przez firmę nowych magazynów i zatrudnienie ponad 200 osób.

Kolejnym składnikiem wpływającym na wartość PKB są wydatki rządowe. Decyzje rządu w zakresie gospodarki mają ogromne znaczenie. W przypadku zagrożenia recesją, czyli malejącą wartością produktu krajowego brutto lub jak najszybszego wyjścia z danej gospodarki, rządy zaczynają zwiększać tak zwane inwestycje własne, np. finansują budowę dróg, portów lotniczych czy mostów. Dodatkowo zaczyna rosnąć inflacja.

Należy pamiętać jednak, że do wydatków rządowych tworzących PKB nie możemy zaliczyć transferów, czyli pieniędzy, które są bezpośrednio przekazywane obywatelom. Należą do nich zasiłki, emerytury, 500 plus. Ostatnim składnikiem mającym olbrzymi wpływ na PKB jest eksport. Uważany jest on za fundament, szczególnie w przypadku polskiej gospodarki. W momencie, gdy polska firma sprzedaje swoje towary innemu państwu, automatycznie przyczynia się do wzrostu PKB. Analogicznie do eksportowanych towarów, które powodują wzrost wartości krajowego produktu brutto, import będzie wpływał na zmniejszenie PKB.

Przeliczenie PKB na osobę

Ekonomiści przedstawiają kilka możliwości określenia PKB, a sam wskaźnik nie jest w stanie odzwierciedlić idealnie zamożności społeczeństwa. Dlaczego? Ponieważ nie uwzględnia liczby ludności. Z uwagi na to bardzo często stosowany jest wskaźnik PKB per capita.

Wskaźnik ten informuje o wartości PKB w przeliczeniu na jednego mieszkańca. Per capita jest wskaźnikiem bardziej miarodajnym w określaniu poziomu zamożności kraju. Obliczany jest przez Międzynarodowy Fundusz Walutowy, przy uwzględnieniu wartości PKB danego kraju w lokalnej walucie, a następnie przeliczany jest w kursie nominalnym na dolary amerykańskie. PKB per capita, zwłaszcza to mierzone metodą siły nabywczej, pozwala w bardzo dużym uproszczeniu określić zamożność obywateli danego kraju. Miernik ten uwzględnia tak zwany koszyk cen, z którego dowiadujemy się, ile dóbr możemy kupić za jednego dolara.

PKB – nominalny i realny

Wskaźnik PKB można przedstawić na dwa sposoby, czyli w wyrażeniu nominalnym i realnym. PKB nominalny to wartość produktu krajowego brutto, przedstawionego w cenach obowiązujących w danej chwili na rynku.

Produkt krajowy brutto realny wyrażony jest za pomocą realnej wartości pieniądza. W praktyce PKB realny uznaje się za bardziej miarodajny, ponieważ pozwala wskazać, ile dóbr w przybliżeniu rzeczywiście wyprodukowano.

PKB a PNB – różnice

Chociaż skróty te są do siebie bardzo podobne, to oznaczają zupełnie coś innego. PKB zwraca uwagę na to, gdzie dany towar lub usługa została wyprodukowana. Zatem wskaźnik zawężony jest do konkretnej lokalizacji, najczęściej kraju. Przykładowo, jeżeli na terenie Polski występuje zagraniczna firma, która zatrudnia pracowników i wytwarza produkty bądź świadczy usługi, to tym samym jej produkcja wlicza się do produktu krajowego brutto Polski.

Inaczej działa PNB, czyli produkt narodowy brutto. Ten wskaźnik przedstawia, jaka jest wartość produkcji i usług, lecz tylko z uwzględnieniem własności. Do produktu narodowego brutto wliczamy wszystkie dobra wytworzone przez polskie firmy i polskich obywateli, niezależnie od miejsca, w którym się znajdują.

Oznacza to, że polskie firmy produkujące lub wytwarzające swoje usługi poza granicami kraju, zwiększają wartość PKB krajów, w których swoje dobra wytwarzają, jednak wyprodukowane produkty są już zaliczane do polskiego PNB. Produkt narodowy brutto jest jednak rzadko używanym wskaźnikiem, ze względu na swoją nieprecyzyjność.

PKB – wskaźnik

Uważa się, że wskaźnik PKB jest najważniejszym miernikiem stanu gospodarki, lecz nie jest to do końca prawda, ponieważ jest mało precyzyjny. Pozwala natomiast zobrazować, czy gospodarka rozwija się, jest w fazie stagnacji bądź też recesji.

Schemat zmiany PKB może obrazowany być w skali rok do roku bądź kwartał do kwartału:

  • zmiana PKB jest dodatnia – PKB rośnie, gospodarka rozwija się
  • zmiana PKB na poziomie 0% – PKB stoi w miejscu, gospodarka nie rozwija się, ale też nie wpada w recesję
  • zmiana PKB jest ujemna-  PKB maleje – gospodarka wpada w recesję.

Należy jednak pamiętać, że o recesji możemy mówić tylko wtedy, kiedy odnotowuje się spadkowe wartości PKB przez co najmniej dwa kwartały z rzędu.

Wartości PKB nie należy traktować jako twardego wskaźnika ekonomicznego, ponieważ w tej metodzie pomiaru gospodarki jest bardzo dużo luk. Rządy, posługując się wskaźnikiem produktu krajowego brutto, chcą wywrzeć wpływ na zachowania konsumenckie oraz samopoczucie rynków finansowych.

Oznacza to, że gdy w mediach pojawia się informacja, że PKB wzrosło w ujęciu rok do roku lub taki wzrost jest spodziewany, konsumpcja rusza pełną parą, ponieważ obywatele czują się bezpieczniej i chętniej wydają swoje pieniądze, co napędza PKB. Na pozytywne informacje o wzroście PKB czekają inwestorzy, ponieważ PKB uruchamia popyt na giełdach papierów wartościowych. Bardzo chętnie kupowane są obligacje i papiery dłużne emitowane przez skarb państwa, wartość depozytów wzrasta co wpływa pozytywnie na system bankowy.

Dodatnie i wciąż rosnące PKB bardzo poprawia sytuację budżetu państwa. Jeżeli zmiana wartości produktu krajowego brutto jest wzrostowa, mowa jest o wartości dodatniej PKB, która podlega opodatkowaniu podatkiem VAT. Podatek VAT stanowi jedno z głównych dochodów budżetowych w naszym kraju. Oznacza to, że im więcej podatku VAT wpływa do skarbu państwa, tym więcej pieniędzy ma rząd. Może je wówczas przeznaczyć na transfery socjalne, np. 500 plus.

PKB – Wady i słabości

PKB nie jest idealnym wskaźnikiem i musimy pamiętać o jego wadach. takich jak to, że produkt krajowy brutto:

  • w żaden sposób nie określa jakości życia obywateli w danym państwie
  • nie ma pomiaru dystrybucji dochodu

Przykładowo, Rosja i Polska mają bardzo zbliżony poziom PKB per capita, jednak radykalnie odmienna dystrybucja dochodu powoduje, że wielu Rosjan jest znacznie uboższych od Polaków.

  • nie uwzględnia szarej strefy
  • nie rozróżnia źródeł pochodzenia finansowania

Wydatki z oszczędności i kredytów traktuje identycznie, bez brania pod uwagę późniejszej konieczności spłaty zobowiązań. Konsumpcja dla tego wskaźnika na kredyt jest korzystniejsza niż oszczędzanie.

  • nie wykazuje transakcji i pracy bez udziału pieniądza

Oznacza to, że wolontariat nie powiększa PKB.

  • nie wyróżnia poszczególnych kategorii towarów i usług
  • nie bierze pod uwagę jakości produktu.

Oznacza to, że dzisiaj za te same pieniądze kupimy znacznie lepsze urządzenia niż kilka lat temu, ale z punktu widzenia PKB liczy się tylko kwota.

Dywersyfikacja portfela inwestycyjnego w czasach kryzysu gospodarczego

dywersyfikacja portfela inwestycyjnego

Zarządzanie kapitałem to ogromna sztuka, szczególnie w czasach kryzysu gospodarczego. Na co przeznaczyć ograniczone zasoby? Takie pytanie zadaje sobie każdy inwestor indywidualny, zainteresowany pokonaniem procesów inflacyjnych. Narodowy Bank Polski nie wykonuje już od lat celu inflacyjnego, a ceny w sklepach i ceny usług rosną w zastraszającym tempie, przekraczającym nawet unijną średnią.

Budowanie portfela inwestycyjnego to zatem jeden z elementów przetrwania ekonomicznego. Im bardziej zdywersyfikowany portfel inwestycyjny, tym najczęściej lepiej dla inwestora indywidualnego. W tym artykule poznasz kilka kluczowych pojęć i strategii związanych z wartościową alokacją zasobów.

Dywersyfikacja portfela inwestycyjnego – czym jest?

To krótko mówiąc rozdzielenie środków (kapitału) na wiele obszarów. W ten sposób inwestor indywidualny zapobiega jednorazowym spadkom na rzecz uśrednienia zarobków i stopy zwrotu. W praktycznie wszystkich publikacjach oraz wykładach zawodowych traderów można spotkać powiedzenie, aby nie wsadzać wszystkich jajek do jednego koszyka, bo to grozi ogromnym ryzykiem.

Oczywiście, każdy inwestor indywidualny charakteryzuje się różnym podejściem do ryzyka i niektórzy akceptują tak duży poziom niepewności. Dla początkujących w świecie inwestycji poleca się jednak zarządzanie portfelem inwestycyjnym w ramach dywersyfikacji.

Nie znam się na wszystkim

Możesz powiedzieć, że przecież znasz się tylko na jednej rzeczy, a nie wielu i nie rozumiesz do końca procesów zachodzących na różnych rynkach. To prawidłowa wątpliwość i w tym celu inwestorom indywidualnym przygotowano analizę techniczną z mocno uniwersalnymi zasadami, a także analizę fundamentalną.

Dywersyfikacja portfela inwestycyjnego – czym jest analiza techniczna?

W analizie technicznej inwestor indywidualny do podjęcia decyzji potrzebuje wykresu, oceny wahań cenowych. W analizie technicznej liczy się analiza trendów (wzrostowy, spadkowy, neutralny) i monitorowanie poziomów wsparcia oraz oporu. Dzięki temu można prawidłowo wytypować moment wejścia i przede wszystkim wyjścia z inwestycji.

Kryzys gospodarczy ze względu na bardzo niskie wyceny spółek giełdowych i innych aktywów to tak naprawdę najlepszy moment na budowę portfela inwestycyjnego zorientowanego w krótkim, ale też dłuższym terminie. Dywersyfikacja portfela nigdy nie oznacza przechowywania kapitału bez aktywnego działania. Musisz pilnować „lokat”, obracać środkami w celu poszukiwania nowych okazji. Od inwestora indywidualnego wymaga się najczęściej ograniczania strat w kiepskich miejscach i sprzedawania na górce, jeżeli dojdzie do wygenerowania odpowiednich stóp zwrotu.

Analiza techniczna to szkoła mocno uniwersalna, dobrze dopasowana do potrzeb pasjonatów rynku kapitałowego. Dzięki analizie technicznej możesz z powodzeniem dywersyfikować środki w akcje, także akcje spółek dywidendowych, w materiały szlachetne, kontrakty terminowe, obligacje korporacyjne i samorządowe, w cały rynek Catalyst, New Connect związany z innowacyjnymi, najczęściej mniejszymi biznesami. Analiza techniczna przydaje się też do oceny tendencji występujących w polityce monetarnej. Od 1984 roku można zauważyć regularny spadek stóp procentowych, aż do wartości absolutnie minimalnych, wręcz zerowych. Co to oznacza?

Inflacja służy interesom politycznym, warto o tym wiedzieć

Portfel inwestycyjny możesz z powodzeniem uzupełnić kredytowaniem. Dzięki stale rosnącej inflacji spłacasz zadłużenie szybciej, docelowo mniejszym nakładem pracy. Z tego powodu inflacja to bardzo pożyteczne narzędzie w rękach polityków. Dzięki ogromnej inflacji spłacają dług publiczny, ale jednocześnie szkodzą interesom społeczeństwa.

Współczesna ekonomia bazująca na niskich stopach procentowych i wymuszaniu inflacji działa na korzyść partii politycznych, a nie daje specjalnych zalet zwykłym obywatelom. To pewna dygresja, ale dobrze pokazuje potrzebę dywersyfikacji portfela, który bez żadnych działań po prostu z czasem straci wartość – i to w sposób znaczący.

Analiza fundamentalna i monitorowanie przecen na rynkach

Analiza techniczna równoważy się bardzo dobrze z analizą fundamentalną. Analiza fundamentalna odpowiada na pytanie, czy dana spółka, rynek są warte uwagi pod kątem niedowartościowania. Co oznacza niedowartościowanie? Krótko mówiąc, wartość niższą od sprawiedliwej. Dzięki analizie fundamentalnej możesz typować perełki, niedoceniane przez rynek, ale z ogromnym potencjałem odbicia.

Aby dobrze przeprowadzić analizę fundamentalną, potrzebujesz raportów ze spółek, analiz branżowych, wywiadów z prezesami i innych typowo ekonomicznych danych. Niestety, analiza fundamentalna wymaga ogromnych nakładów czasu i wiedzy. Analiza techniczna jest bardziej przystępna dla początkujących.

Dywersyfikacja portfela inwestycyjnego – zarządzanie

Zarządzanie portfelem inwestycyjnym rozpoczynasz najczęściej od określenia akceptowanego poziomu ryzyka. Ile środków przeznaczysz na całkowicie bezpieczne instrumenty, czyli lokaty bankowe, obligacje, a ile na giełdę, Forex, kontrakty terminowe i czy w ogóle podejmiesz wyzwanie lokowania zasobów w instrumenty bazujące na dźwigni finansowej? Niestety, nie ma w pełni uniwersalnego podejścia do zarządzania portfelem inwestycyjnym.

Wiele zależy od doświadczenia, wiedzy ekonomicznej inwestora, poziomu zdolności kredytowej i aktualnych dochodów. Czy możesz uśrednić portfel, jeżeli ten spadnie okresowo, a ty widzisz perspektywy wzrostu? Musisz wiedzieć, jak radzić sobie ze stresem i jakie wahania cenowe w ogóle wytrzymasz. Niektórzy inwestorzy po stwierdzeniu 30-40% spadków rezygnują z prowadzenia portfela inwestycyjnego, ale w długim terminie to praktycznie żadna wartość pod warunkiem, że wiesz, co robisz i do czego zmierza rynek.

Najlepiej zarabia się w czasach kryzysowych

Kiedy inwestować? Praktycznie każdy moment jest właściwy, ale największe zyski tworzy się w kryzysach gospodarczych właśnie. Panika wywołuje wyprzedaż, a inwestor z realnym kapitałem wykupuje tanie aktywa. To prosta filozofia dostępna dla ludzi świadomych ekonomicznie.

Dywersyfikacja portfela inwestycyjnego – rynkowe preferencje w Polsce

Ciekawe rynki w Polsce, cieszące się stale ogromną popularnością, to nieruchomości, głównie mieszkania dwupokojowe, lokale komercyjne, ale tylko w dobrych lokalizacjach, z oceną planu zagospodarowania przestrzennego, a także akcje spółek dywidendowych regularnie dzielących się zyskiem z inwestorami. Rośnie potencjał branży metali szlachetnych. Wielu inwestorów ufa bardziej surowcom niż walutom (pieniądz fiducjarny bazuje wyłącznie na zaufaniu do instytucji, a wiadomo, że z tym coraz gorzej na poziomie społeczeństwa).

Nie bez powodu złoto nazywa się prawdziwą walutą. Kiedy rozpocząć budowę portfela inwestycyjnego? Najlepiej po podjęciu pierwszego zatrudnienia. W ten sposób wpłyniesz pozytywnie na własną emeryturę. Nie ufaj, że rząd zapewni ci spokojną przyszłość i starość. Musisz myśleć samodzielnie i wykorzystywać zasadę dywersyfikacji portfela inwestycyjnego. Dzięki temu nawet w poważnym ruchu kryzysowym nie stracisz wszystkiego i wyjdziesz obronną ręką z wahań rynkowych.

Kilka słów na zakończenie

Dywersyfikacja portfela inwestycyjnego nie jest zadaniem skomplikowanym, ale wymaga stałego poszerzania świadomości ekonomicznej, monitorowania wykresów i poznania podstaw analizy fundamentalnej. Musisz wiedzieć, jak rozpoznać trend.

Koniecznie załóż rachunek w domu maklerskim oraz zastanów się nad Indywidualnym Kontem Emerytalnym zdjętym z opodatkowania od zysków kapitałowych pod warunkiem wypłaty po osiągnięciu odpowiedniego wieku. Co myślisz o dywersyfikacji i przedstawionym podejściu do zarządzania portfelem inwestycyjnym?

Lokaty terminowe – jak nie dać się oszukać i realnie zarobić?

Lokaty terminowe

Inwestowanie oszczędności może mieć wiele wymiarów – współcześnie przed klientem komercyjnym staje co najmniej kilka atrakcyjnych możliwości ulokowania swoich pieniędzy, by dzięki oprocentowaniu rosły, zamiast ulegać inflacji. Jednym z najpopularniejszych obecnie sposobów na przechowywanie oszczędności jest wybranie lokaty terminowej, która może przynieść naprawdę odczuwalny zysk. Na czym polega ta forma inwestycji i jakimi kryteriami kierować się przy wyborze?

Lokata terminowa – czym się wyróżnia?

Lokaty terminowe to zwykły produkt bankowy, który polega na umieszczaniu określonej kwoty pieniężnej na oprocentowanym koncie, dzięki czemu po jej upływie otrzymujemy swoje pieniądze powiększone o procent, jaki wskazany był w umowie. Jest to więc korzystne rozwiązanie, szczególnie jeśli mówimy o dużych kwotach oszczędności. Głównym zadaniem lokaty nie jest jednak wypracowanie możliwie najwyższego zysku, a ma ona zdecydowanie głębszy, ekonomiczny sens, czyli ochronę kapitału przed inflacją, a więc spadkiem siły nabywczej pieniądza.

Jak pokazują badania, Polacy coraz chętniej podchodzą do takich opcji długofalowych inwestycji, rozumiejąc znaczenie posiadania „poduszki finansowej” w razie nieprzewidzianych zdarzeń, jak również zabezpieczenia przyszłości swojej i rodziny. Banki, przewidując różnorodne potrzeby i cele swoich klientów, stworzyły kilka wersji lokat terminowych, dzięki czemu określone potrzeby mogą zostać spełnione. Najpopularniejsze to te, które trwają od kilku miesięcy wzwyż, jednak istnieją również np. lokaty rentierskie, czyli długotrwały depozyt polegający na wypłacie w określonych odstępach czasu na rachunek klienta w postaci kilku wypłat.

Ta możliwość skierowana jest jednak głównie do osób majętnych. Warto pamiętać, że oprocentowanie jest w tych przypadkach niższe od klasycznych lokat terminowych. Istnieje również możliwość zainwestowania pieniędzy w lokatę strukturyzowaną, w której wpłacane środki są dzielone na dwie części – bezpieczną i ryzykowną. Część pieniędzy jest inwestowana w, np. indeksy giełdowe czy kursy walutowe, druga część natomiast przekazywana jest np. na bezpieczne obligacje skarbowe. Obecnie najpopularniejszym rodzajem lokat terminowych są te trzymiesięczne lub średnioterminowe, czyli na okres np. od 6 do 12 miesięcy.

Lokaty terminowe – na co zwrócić uwagę przy wyborze?

Mając oszczędności i rozważając dostępne możliwości ich inwestycji, czyli np. lokat terminowych, warto brać pod uwagę pewne wytyczne, które zdecydowanie zwiększą naszą szansę na zysk, ale również zagwarantują bezpieczeństwo lokowanych środków. Najważniejszym czynnikiem oczywiście jest oprocentowanie lokaty, które niewątpliwie ma największe znaczenie z inwestycyjnego punktu widzenia.

Kolejnym punktem do rozważenia jest długość lokaty – im dłużej, tym lepiej, ponieważ często większy zysk otrzymujemy z lokat, które otworzone zostały na okres np. kilku lat, niżeli tych kilkumiesięcznych, choć to również zależne jest od oprocentowania, jak i formuły stworzenia lokat. Niektóre z nich bowiem gwarantują określony zysk w ciągu kilku miesięcy i taką lokatę można potem odnawiać.

Warto również pamiętać o określeniu bezpiecznej kwoty, którą chcemy zainwestować, a która nie będzie nam niezbędna (lub przynajmniej potrzebna) w okresie trwania umowy z bankiem. Wcześniejsze wypłacenie pieniędzy przed terminem zakończenia lokaty może bowiem skutkować nie tylko utratą środków już zgromadzonych, ale nawet karą pieniężną na rzecz banku. Dobrym rozwiązaniem jest również samodzielne obliczenie faktycznych zysków z założenia lokaty w ramach konkretnej oferty banku, a można tego dokonać bardzo prosto. Wystarczy pomnożyć ilość dni lokowania pieniędzy przez stawkę oprocentowania.

Wówczas otrzymamy czytelny wynik konkretnej kwoty, jaką otrzymamy po zakończeniu lokaty, jednak wciąż jedynie w 81 procentach, po odliczeniu podatku od kapitałowych zysków. Na rynku obecnie znaleźć można całe mnóstwo banków, które oferują lokaty terminowe swoim klientom w różnych konfiguracjach, dlatego wybór może nie być łatwy. Warto jednak brać pod uwagę przede wszystkim kwotę jaką chcemy zainwestować, jak również ostateczny zysk po jej zakończeniu.

Na co uważać, czyli pułapki lokat

Wielu ludzi zakładając lokaty terminowe żyje w przekonaniu, że inwestując w ten sposób swoje pieniądze szybko się wzbogacą o naprawdę wysokie kwoty bez większego właściwie wysiłku. Tymczasem może zdarzyć się tak, że reklama tego produktu przez określoną placówkę jest jedynie haczykiem na klientów, a w rzeczywistości istnieje szereg wymogów, jakie musi spełnić klient, jeśli faktycznie chce otrzymać takie oprocentowanie.

Warto dokładnie sprawdzić, czy założenie lokaty na dowolną kwotę pieniężną rzeczywiście daje możliwość skorzystania z tego konkretnego, atrakcyjnego oprocentowania. Wiele instytucji finansowych bowiem zakłada, że uruchomienie lokaty na dany procent zależne jest od progu założonego od samego początku, np. warunkiem zarobienia w ramach oprocentowania może być wpłacenie 10 000 zł. Dodatkowo, lokaty na dłuższy okres np. 2-3 lat stają się coraz mniej popularne, a to głównie dlatego, że spada ich faktyczna atrakcyjność na rynku finansowym dla klientów indywidualnych.

Dlaczego? Ponieważ nawet przy dużym procencie, kapitalizacja odsetek nie odbywa się co roku, lecz dopiero po wygaśnięciu lokaty. Oznacza to, że banki w pewnym sensie wprowadzają klientów w błąd, ponieważ w reklamach najczęściej pojawiają się informacje o rocznym oprocentowaniu, co sugeruje, że kapitalizacja odsetek odbywa się w perspektywie rocznej.

Warto również dokładnie przeczytać umowę, jaką zawieramy z bankiem, ponieważ często znajdują się tam zapisy, o których nie mam pojęcia. Na przykład o ponoszeniu odpowiedzialności finansowej za przedwczesne zakończenie lokaty, co może prowadzić do odebrania zgromadzonych już odsetek, a nawet wysokich kar finansowych na rzecz banku. Kilka lat temu jaka procedura była powszechna – na obecnym rynku nie ma już zbytnio na nią miejsca, ale wciąż można się na nią natknąć. Warto zatem uważać!

Lokaty terminowe – Polskie oszczędzanie ma się słabo

Od wielu lat Polacy znajdują się na szarym końcu w rankingach nacji odpowiednio zabezpieczonych finansowo na przyszłość. Oszczędzanie postrzegane jest u nas zupełnie inaczej niż w innych krajach, a dodatkowo poziom życia i zarobków nie pozwala większości ludziom na zgromadzenie zbyt wysokich kwot oszczędności. Ma na to wpływ z pewnością niska przyjazność produktów bankowych na polskim rynku, a lokaty terminowe są na samym ich początku.

Niskie oprocentowania, podchwytliwe procedury i niejasne reguły produktów bankowych sprawiają, że mimo szczerych chęci oszczędzania, finalnie najbardziej wzbogaca się bank. Dużym utrudnieniem są również ostateczne koszty, ponieważ wiele banków rości sobie również prawo do opłat za prowadzenie lokat. Nie ma zatem możliwości dokładnej i trafnej oceny ostatecznego zysku dla przeciętnego Kowalskiego, który z zasady nie zna przecież większości zawiłych przepisów z sektora bankowego, jak również nie do końca najczęściej rozumie funkcjonowanie rynku.

Dlatego finalnie przy wyborze lokat terminowych liczą się przede wszystkim nasza wiedza, jak również dokładne przeanalizowanie ostatecznych zysków, które otrzymamy wraz z zakończoną lokatą. Marka banku i jego rozpoznawalność na rynku to nie wszystko – czasem mniej popularne banki mogą mieć lepszą ofertę produktów inwestycyjnych, dlatego oczy należy mieć szeroko otwarte!

Karta za granicą – jak nią płacić i na co uważać?

Karta za granicą

Płatność kartą za granicą wiąże się z różnymi opłatami, problemami i warunkami, na temat których warto więcej się dowiedzieć. W tym artykule odpowiadamy na pytanie jak płacić
kartą za granicą i na co uważać.

Co składa się na płatność kartą za granicą?

Elementy składające się na płatność kartą za granicą w bankach:

  • różnorodne metody przewalutowań w zależności od tego, czy jest to karta Visa lub MasterCard
  • różnorodne stawki pobierane za przewalutowanie
  • odmienne stawki walut, dla których dokonujemy transakcji
  • odmienne stawki walut, dla których prowadzony jest rachunek
  • prowizje uzależnione od kwoty transakcji
  • prowizje dla banków zagranicznych
  • prowizje dla wariantów konta, jakie posiadamy.

Karta za granicą – czy warto? 

Płatność kartą za granicą jest czynnością bezpieczną i mniej czasochłonną. Unikamy wówczas niekorzystnych opłat za wymianę polskiej waluty na inną. W przypadku kradzieży kartę możemy szybko zablokować, korzystając z aplikacji bądź kontaktując się z bankiem telefonicznie.

Każda karta, niezależnie od tego, czy jest to karta debetowa, kredytowa lub przedpłacona, daje nam możliwość płacenia za granicą. W większości kart, aby skorzystać z tej możliwości, wystarczy tylko aktywować tą funkcję. Aktywacja płatności za granicą może odbyć się za pomocą rozmowy z konsultantem. Możemy się z nim skontaktować podczas osobistej wizyty w banku, rozmowy telefonicznej bądź też na czacie. Czaty są udostępniane przez coraz większą liczbę banków w mobilnych aplikacjach.

Za pomocą aplikacji opcję płacenia za granicą możemy aktywować także samodzielnie. Warto także wziąć pod uwagę, że każdy bank pobiera inne stawki za możliwość płacenia kartą poza granicami kraju. Stawki mogą być uzależnione nawet od rodzaju karty, jaką mamy zamiar się posługiwać. W tym przypadku możemy sprawdzić ranking kart kredytowych, aby dowiedzieć się, jakie opłaty pobierane są w przypadku danej karty.

W określonych przypadkach płatność kartą za granicą jest opłacalna. Jeżeli używamy karty za granicą, bank odlicza od transakcji określoną prowizję, w tym także koszty przewalutowania. Przewalutowanie odbywa się na podstawie obowiązujących kursów w danym banku. Sprawia to, że za transakcje za granicą możemy zapłacić dość sporo. Jednak kiedy posługujemy się kartą walutową bądź usługą Revolut, płatność nie będzie dla nas aż tak kosztowna.

Karta za granicą – Revolut

Aplikacja Revolut pozwala na zamówienie karty płatniczej lub korzystanie z tak zwanej karty wirtualnej. Jest to usługa działająca od 2015 roku. Revolut umożliwia międzybankowy kurs wymiany w ponad 150 walutach. Aby użyć tej karty walutowej, należy zasilić swoje konto w aplikacji bądź serwisie.

Gdy zasilimy konto, karta działa zbliżeniowo i za pomocą PIN-u. Możemy także wypłacać pieniądze z bankomatu. Dużym plusem tej aplikacji jest to, że automatycznie rozpoznaje, w jakiej walucie chcemy dokonać płatności. Za jej pomocą unikamy prowizji za podwójne przewalutowanie.

Karta za granicą – jak zmniejszyć opłaty za płacenie?

Karta wielowalutowa jest jednym z najlepszych pomysłów. Jest ona powiązana z rachunkami prowadzonymi w kilku walutach. W momencie, kiedy dokonujemy płatności, karta rozpoznaje, jaka waluta jest używana. Następie pobiera pieniądze z konta przypisanego do określonej waluty. Karta wielowalutowa ma jednak wadę.

Bankowe karty wielowalutowe ograniczają się do najpopularniejszych walut. Bez większych problemów zapłacimy nią w euro, funtach i dolarach amerykańskich. Jeżeli jednak wybieramy się do kraju, w którym waluty te nie występują, karta wielowalutowa nie będzie dobrym rozwiązaniem.

Korzystać możemy także z karty prepaid. Jest to karta, na którą wcześniej wpłacamy środki, zanim będziemy z nich korzystać. W przypadku tej karty zapłacimy za funkcję przewalutowania na inną walutę. Limit środków na koncie ograniczy ilość środków na wydanie przez nas większej sumy pieniędzy. Pozwala to na kontrolowanie wydatków. Od razu możemy sprawdzić, jaką stawkę odliczył sobie bank za przewalutowanie oraz sprawdzić, ile środków dostępnych jest na naszym koncie.

Płatność kartą złotową

Karta złotowa może wydawać się najgorszą opcją podczas płacenia za granicą. Po pierwsze płatności kartą nie są wszędzie akceptowane. Dotyczy to głównie mniejszych miejscowości oraz obiektów handlowych, takich jak stragany, targi czy wystawy. Dodatkowo każda dokonana przez nas transakcja związana jest z przewalutowaniem w zdecydowanie gorszym kursie niż w kantorach. Korzystanie z karty złotowej jest także niekorzystne podczas wypłacania pieniędzy z bankomatu.

Nawet, jeżeli dany bank nie pobiera od nas wysokiej prowizji za wypłatę, banki z nawiązką odbierają sobie opłaty w inny sposób. Stosują one wysokie spready walutowe lub wysokie prowizje przewalutowania.  W sytuacji, kiedy nasz wyjazd jest krótki, korzystanie z karty jest wygodne, ponieważ płatności bezgotówkowe są coraz bardziej popularne. Jednakże, jeżeli często wybieramy się w zagraniczne podróże, korzystanie ze złotowej karty powinno być ostatecznością ze względu na bardzo wysokie koszty użytkowania.

Karta walutowa

Podobnie jak w Polsce, tak i w innych krajach najtaniej jest płacić za pomocą lokalnej waluty. W ten sposób unikamy wszelkich opłat za przewalutowanie. Aby posiadać kartę walutową, musimy posiadać jednak otwarty rachunek walutowy. Warto zwrócić uwagę, jakie waluty obsługuje dany bank, gdyż najczęściej banki oferują dostęp do najpopularniejszych walut. Jeżeli chcemy podróżować po krajach z walutą euro czy też podróżujemy do Stanów Zjednoczonych, ta opcja powinna nam w zupełności wystarczyć.

Trochę gorzej jest w przypadku mniej popularnych walut. Przykładowo, w Alior Banku możemy otworzyć konto walutowe w koronach norweskich, czeskich i duńskich oraz w dolarach australijskich i kanadyjskich. Używając karty w innej walucie niż waluta lokalna, występująca w obszarze danego kraju, jesteśmy narażeni na koszty związane z przewalutowaniem. Karta walutowa występuje na zasadzie – jedna karta to jedna waluta.

Więc, jeżeli wybieramy się do krajów, w których funkcjonują odmienne waluty, musimy do nich dobrać kartę z odpowiednią walutą. Generuje to jednak dodatkowe koszty. Warto więc zastanowić się, czy otwarcie jednego rachunku wyłącznie na potrzeby jednorazowego wyjazdu będzie dla nas wystarczająco opłacalne.

Karta kredytowa za granicą

Kartą kredytową, która została wydana przez polski bank, bez problemu możemy dokonywać transakcji za granicą. Płatności kartą kredytową poza granicami kraju są jak najbardziej możliwe. Trzeba jednak zwrócić uwagę, że transakcje za granicą pociągną za sobą określone koszty, szczególnie w przypadku, kiedy chcemy za granicą wypłacić pieniądze z bankomatu.

Dużym plusem karty kredytowej jest to, że możemy nią zapłacić za różnego rodzaju usługi oraz dokonać transakcji rezerwacyjnych. Przy pomocy takiej karty bez problemu możemy zarezerwować bilet lotniczy czy wypożyczyć samochód. Kredytowa karta za granicą wykorzystywana powinna być jednak z rozwagą, ponieważ koszty wszelkich transakcji mogą być znaczne. W przypadku kart Visa zasady rozliczenia transakcji są proste. Po dokonaniu płatności, kwota jaką przeznaczyliśmy na transakcję zostaje przeliczona na walutę rozliczeniową.

Podsumowanie

Płatność zwykłą kartą płatniczą wiąże się ze stawką przewalutowania. Zazwyczaj jest to stawka około pięciu procent od kwoty transakcji. W przypadku, kiedy chcemy uniknąć kosztów przewalutowania, zalecane jest korzystanie z karty wielowalutowej. Podobnie działa karta Revolut i jest najtańszą opcją płacenia kartą za granicą.

Jeżeli ustaliśmy sobie limit pieniędzy, jaki chcemy wydać podczas podróży za granicę, warto zaopatrzyć się w kartę przedpłaconą. Procedura posługiwania się wszelkiego typu kartami za granicą jest taka sama jak w Polsce, a transakcje bezgotówkowe są bardzo wygodne i przede wszystkim bezpieczne.

Ubezpieczenie dla psa – czy warto?

Ubezpieczenie dla psa

Ubezpieczenia zwierząt domowych nie należą do popularnych w naszym kraju. Niewiele osób zdaje sobie sprawę, że w ogóle istnieje taka możliwość. Jednakże, jeżeli nasz czworonożny przyjaciel jest członkiem rodziny, kochamy go i stanowi dla nas wartość nadrzędną, to czy nie warto zaczerpnąć wiedzy o możliwości ubezpieczenia go?

Tym bardziej, że w przypadku zwierząt nie jesteśmy w stanie do końca przewidzieć wszystkich reakcji i sytuacji, jakie mogą się im zdarzyć. Dodatkowym argumentem przemawiającym za skorzystaniem z takiej możliwości, są rosnące ceny usług weterynaryjnych, które potrafią bardzo mocno zubożyć portfel.

Zatem wniosek nasuwa się sam. Ubezpieczenie dla psa czy kota jest świetnym rozwiązaniem zabezpieczającym przede wszystkim przed nieprzewidzianymi wydatkami.

Ubezpieczenia dla psa – pakiety ubezpieczeń

W Polsce na dzień dzisiejszy ubezpieczenie dla zwierząt domowych proponują między innymi: Link4, Aviva, Generali, Warta, Compensa, PZU, Ergo Hestia oraz Alinz. Dostępne pakiety ubezpieczeń mogą obejmować między innymi ubezpieczenia zdrowotne, w tym:

  • pokrycie kosztów wizyty w gabinecie weterynaryjnym,
  • kosztów pobytu w szpitalu dla zwierząt,
  • pokrycie wydatków związanych z badaniami, zabiegami, zakupem leków i środków opatrunkowych,
  • rekompensaty zabiegów operacyjnych,
  • pokrycie wydatków związanych z uśpieniem i kremacją zwierzęcia.

Oczywiście całość rekompensaty przysługuje do wysokości sumy ubezpieczenia, na jaką została zawarta umowa.

Ubezpieczenie dla psa – OC

Umowa ubezpieczenia dla psa czy kota może również obejmować OC dla opiekuna, które chroni od odpowiedzialności finansowej za szkody powstałe z winy naszego czworonoga. Z reguły są one zawierane w formie ubezpieczenia dodatkowego do głównej polisy.

Przykładem może być ubezpieczenie dla psa wykupione w ramach ubezpieczenia domu lub mieszkania. Ubezpieczenie OC jest gwarancją pomocy w sytuacji, w której pies mógłby zaatakować inną osobę lub innego psa.

Ubezpieczenie NNW

Inną opcją jest ubezpieczenie naszego psa czy innego zwierzęcia od NNW. W tym wypadku mamy do wyboru możliwość ubezpieczenia od:

  • szkód wyrządzonych przez zwierzaka, takich jak pogryzienie lub zniszczenie mienia osoby trzeciej
  • rekompensatę kosztów leczenia w razie poniesionych przez psa urazów, będących wynikiem zdarzenia losowego, takiego jak pożar, zalanie, kradzież, włamanie czy rozbój
  • pokrycie kosztów leczenia w następstwie zachorowania zwierzaka lub nieszczęśliwego wypadku, w tym rekompensata kosztów badań, leków, zabiegów i środków opatrunkowych.

Ubezpieczenie dla psa – Assistance

Assistance jest specyficznym ubezpieczeniem wartym szczególnej uwagi. Głównie z uwagi na fakt, iż w razie pobytu opiekuna w szpitalu, gwarantuje opiekę nad psem. Ubezpieczenie obejmuje między innymi wyprowadzanie psa na spacer, karmienie oraz zabiegi pielęgnacyjne.

Assistance może również pokrywać:

  • koszty związane z kremacją i pochówkiem pupila
  • w przypadku zaginięcia psiaka, pomoc w poszukiwaniu
  • transport czworonoga.

Ponadto niektóre polisy umożliwiają dostęp do infolinii weterynaryjnej.

Ubezpieczenie dla psa – gdzie kupić polisę?

Ubezpieczenie dla psa można kupić w ramach ubezpieczenia domu lub mieszkania. Polisy takie obejmują z reguły jedynie koszty leczenia weterynaryjnego, ewentualnie jeszcze NNW dla psa. Dodatkową wadą takiego ubezpieczenia jest skąpy zakres terytorialny, ponieważ polisy takie terenem ubezpieczenia obejmują jedynie dom i jego teren lub mieszkanie.

Zatem na spacerze, czyli poza domem lub mieszkaniem, ubezpieczenie nie obejmuje już psa asekuracją. Dodatkowym problemem jest uzależnienie OC właściciela psa od wykupu ubezpieczenia nieruchomości OC w życiu prywatnym. W takiej sytuacji ubezpieczyciel pokryje jedynie szkody pod warunkiem, że polisa OC posiada odpowiednie zapisy w OWU. Zatem przed zawarciem takiej umowy warto dobrze zapoznać się z jej warunkami.

Wniosek jest oczywisty. Zawarcie polisy dla psa w ramach ubezpieczenia nieruchomości zawiera “haczyki” i brak dokładnego rozeznania w OWU może skutkować przykrymi niespodziankami.

Ubezpieczenie dla psa online

Generali jest jednym z pierwszych ubezpieczycieli umożliwiających zakup ubezpieczenia dla psa online.  W tym przypadku ubezpieczeniem może zostać objęty pies w wieku od 2 miesięcy do 8 lat. Ubezpieczenie takie zawierane jest na okres 1 roku i można je co roku przedłużać, aż do momentu zgonu pupila. Należy się jednak liczyć z corocznym wzrostem składki, ponieważ wraz z wiekiem psa wzrasta ryzyko wystąpienia różnego typu urazów.

Pod uwagę należy też wziąć sześciomiesięczny okres karencji na wypadek śmierci pupila. Oznacza to, że śmierć psa w tym okresie nie będzie objęta ubezpieczeniem, a co za tym idzie wypłata odszkodowania nie będzie przysługiwała. Z ubezpieczenia wykluczone są psy z hodowli, psy myśliwskie biorące czynny udział w polowaniach, a także psy pracujące w służbach mundurowych. Dodatkowo do zawarcia umowy ubezpieczenia wymagane jest zachipowanie psa.

Ubezpieczenie dla psa a rasa

Ubezpieczenie dla psa jest dostępne zarówno dla psów rasowych, jak i dla mieszańców, zwanych potocznie kundelkami. Jednakże składka ubezpieczeniowa może być wyższa w przypadku ras zaliczanych do agresywnych.

Droższa składka będzie też naliczana dla ras psów o dużej masie ciała, a także ras genetycznie bardziej narażonych na urazy i choroby. Do ras takich należą między innymi owczarki niemieckie, często zapadające na dysplazję (bolesna choroba stawów biodrowych), a także buldogi, u których spłaszczony pyszczek często wywołuje poważne schorzenia dróg oddechowych i beagle, które nierzadko zapadają na padaczkę.

Do ras podwyższonego ryzyka należą także yorkshire terriery, cocker spaniele, golden retrievery, bernardyny, basset houndy, labrador retrievery, nowofunlandy, rottweilery, chow chowy, dogi niemieckie, boksery, setery irlandzkie czy shih tzu.

Wyjazd z psem na wakacje

Planując wyjazd na wakacje z pupilem, warto przemyśleć możliwość zawarcia polisy turystycznej obejmującej także czworonoga. Wprawdzie ten typ ubezpieczeń nie jest popularny w Polsce, jednakże gwarantuje finansowe poczucie bezpieczeństwa w razie:

  • konieczności leczenia psa za granicą
  • transportu do kliniki
  • konieczności dokonania eutanazji.

Ubezpieczenia dla psa – koszty

Ceny za polisę dla psa, wykupioną w ramach ubezpieczenia nieruchomości wahają się w granicach od 100 złotych do kilkuset złotych rocznie.  Wysokość opłacanej składki jest przede wszystkim uzależniona od zakresu ochrony i sumy ubezpieczenia.

Nie bez znaczenia jest też wiek pupila i jego rasa. W przypadku wielu polis mieszkaniowych, ubezpieczenie OC czy Assistance można jedynie wykupić w formie dodatku do polisy głównej.

Podsumowanie

Najczęściej spotykaną możliwością ubezpieczenia pupila jest ubezpieczenie w ramach polisy na dom lub mieszkanie. Oznacza to, że czworonóg jest chroniony jedynie na terenie posesji lub mieszkania. Zatem w przypadku wspólnego wyjazdu należy wykupić oddzielną polisę turystyczną.

Warto to uczynić zgodnie z powiedzeniem ”strzeżonego, Pan Bóg strzeże”. Poprzez wykup polisy gwarantujemy sobie poczucie bezpieczeństwa finansowego w razie nieprzewidzianych wydatków. Ponadto pies to członek rodziny, niezastąpiony i bezcenny przyjaciel. W związku z tym, skoro ubezpieczamy mające znaczenie mienie, to czy ukochany towarzysz życia tym bardziej na to nie zasługuje?

Warto otoczyć dodatkową ochroną psa, który obdarza nas miłością całym swoim jestestwem. W końcu jego zdrowie i życie stanowią wartość nadrzędną, której się nie da wycenić i określić kwotowo.

Jak zamknąć konto w banku? Instrukcja krok po kroku

Jak zamknąć konto bankowe

Nie jesteś już zadowolony ze swojego konta w banku? Chcesz skorzystać z oferty promocyjnej w nowym banku, ponieważ Twój nie oferuje nic ciekawego stałym klientom? To nic trudnego, wystarczy, że zamkniesz rachunek bankowy, z którego obecnie korzystasz. Zobacz jak zamknąć konto w banku w szybki i prosty sposób.

Jak zamknąć konto w banku?

Warto raz na jakiś czas uporządkować swoje finanse i chociażby pozbyć się nieopłacalnych lub nieużywanych od dłuższego czasu kont bankowych. Aby to zrobić, należy złożyć wypowiedzenie umowy – jest to łatwiejsze, niż mogłoby się wydawać. Możesz zrobić to na cztery sposoby:

– listownie,
– telefonicznie,
– przez internet,
– w oddziale banku.

Z racji tego, że banki w dzisiejszych czasach bardzo zabiegają o nowych klientów, to przygotowują dla nich bardzo atrakcyjne promocje i rabaty. Niestety bardzo często zapominają przy tym o swoich stałych klientach, którzy zirytowani takim stanem rzeczy chcą po prostu odejść, aby móc skorzystać z promocji w innym miejscu. Jeśli masz dość wysokich opłat lub z jakiegoś względu nie jesteś zadowolony z usług aktualnego banku, to najlepszym sposobem będzie likwidacja konta i poszukanie lepszego miejsca.

Jak zamknąć konto w banku – o czym warto pamiętać?

Załóż nowe konto, zanim zamkniesz stare
Zanim zamkniesz swoje konto w banku, powinieneś pamiętać o kilku czynnościach. Po pierwsze załóż nowe konto osobiste, jeśli nie masz „awaryjnego” rachunku bankowego. Jeśli zrobisz to zbyt późno, to może okazać się, że Twoje stare konto jest już nieaktywne, a z nowego nie możesz jeszcze korzystać.

W taki sposób możesz pozbawić się dostępu do środków finansowych, będziesz miał problem ze zrobieniem zakupów, a nawet nie otrzymasz na czas wypłaty, ponieważ Twój pracodawca nie będzie miał gdzie przelać środków. Pamiętaj więc o tym, aby najpierw założyć nowe konto, a dopiero później zamknąć stare. To jednak niejedyna rzecz, o której powinieneś pamiętać.

Jak zamknąć konto w banku – pobierz historię konta

Przed zamknięciem konta pobierz z niego całą historię. Najlepiej będzie, jeśli zaczniesz od pierwszej transakcji wykonanej na danym koncie. Jeśli bank nie zezwala na taką operację, to możesz zrobić sceenshoty ważniejszych operacji np. opłat za media, raty kredytu itp. W razie problemów będziesz miał jak potwierdzić wykonanie przelewu lub inne ważne operacje wykonane na rachunku bankowym. Taka dokumentacja w postaci plików PDF okaże się niezbędna w przypadku kontroli, czy wszelkich pomyłek przy księgowaniu płatności.

Przelej pieniądze z likwidowanego konta na nowe konto w innym banku

Przed zamknięciem konta powinieneś również przelać znajdujące się na nim pieniądze na inne konto. Ewentualnie możesz wypłacić gotówkę w bankomacie lub oddziale banku. Jest to tańsze rozwiązanie niż składanie dyspozycji przelania środków na inne konto w dniu zamykania konta. Koszt takiej usługi to zaledwie kilka złotych, jednak jeśli można sobie pozwolić na oszczędności, to czemu by tego nie zrobić?

Upewnij się, że zamknięcie jednego konta nie uniemożliwi Ci wypłaty z innego konta

Przed zlikwidowaniem konta w banku warto upewnić się, czy nie służyło ono do wykonywania przelewów weryfikacyjnych na konto w innym banku. Jeśli zamkniesz takie konto, to stracisz możliwość wypłaty środków z innego rachunku, na którym miałeś oszczędności. Oczywiście takie pieniądze nie przepadną jednak, aby je odzyskać, będziesz musiał przygotować się na wizyty w banku i wypełnianie formalności.

Jak zamknąć konto – ile trwa likwidacja konta bankowego?

Złożenie dyspozycji, która pozwoli Ci zamknąć rachunek bankowy, trwa dosłownie kilka minut. Pamiętaj jednak o tym, że nie jest to równoznaczne z natychmiastowym zamknięciem rachunku bankowego. Całkowite zamknięcie konta nastąpi dopiero po tym, jak upłynie okres wypowiedzenia. W większości banków okres wypowiedzenia umowy wynosi 30 dni, niektóre banki pozwalają jednak na zamknięcie konta w 14 dni.

Sprawa może wyglądać nieco inaczej w przypadku atrakcyjnych promocji, które zobowiązują daną osobę do korzystania z konta przez minimum kilka, a nawet kilkanaście miesięcy. Warto sprawdzić to na stronie banku lub w regulaminie promocji. Pamiętaj, aby po upłynięciu okresu wypowiedzenia sprawdzić, czy bank rzeczywiście usunął dane konto.

Kiedy nie zamykać konta bankowego?

Kolejną rzeczą, którą warto sprawdzić, jest to czy z zamknięciem konta nie wiążą się jakieś dodatkowe opłaty. Dzięki temu unikniesz niemiłych niespodzianek. Jeśli w regulaminie promocji, z której korzystałeś otwierając konto, jest zapis o tym, że za rozwiązanie umowy przed czasem może zostać pobrana kara umowna, to likwidacja konta w tym okresie będzie nieopłacalna.

Lepiej jest poczekać do momentu, gdy będziesz mógł zrobić to za darmo niż tracić kilkaset złotych. Z likwidacją konta warto wstrzymać się, jeśli jego otwarcie było konieczne do uzyskania kredytu na lepszych warunkach. Jeśli zamkniesz takie konto w trakcie trwania okresu kredytowego, narażasz się na wzrost oprocentowania kredytu.

Zamykanie konta bankowego jest też niekorzystne, jeśli czekasz na nagrodę za założenie rachunku w danym banku. Wiele instytucji proponuje gotówkę lub nagrody rzeczowe za założenie konta w ich banku, aby zyskać nowych klientów. Jeśli jednak zamkniesz konto podczas trwania promocji, to istnieje prawdopodobieństwo, że nie otrzymasz obiecanej nagrody, bo po prostu nie spełnisz wymogu, jakim jest posiadanie aktywnego konta.

Jak znaleźć nowe konto bankowe?

Skoro już wiesz, jak zamknąć konto, to warto też wiedzieć, jak założyć nowe na lepszych warunkach. Pomóc Ci w tym mogą rankingi kont osobistych, które regularnie pojawiają się w internecie. Dowiesz się z nich jaki bank ma w danym momencie najlepszą ofertę. Możesz też porównywać je ze sobą pod różnym kątem i wybrać tę, która najlepiej odpowiada Twoim potrzebom.

Zamknięcie rachunku bankowego wcale nie jest trudne, wystarczy zapoznać się z warunkami likwidacji konta i postępować zgodnie z instrukcjami na stronach internetowych banków. Aby ułatwić sobie cały ten proces, możesz po prostu iść do oddziału banku i skorzystać z pomocy pracownika, który przeprowadzi Cię przez cały proces zamykania konta.

Kryzys finansowy – jak się do niego przygotować? [4 Wskazówki]

Wydarzenia, które mają ostatnio miejsce na świecie i w naszym kraju sprawiają, że większość osób czuje niepokój. Obawiamy się nie tylko o swoje zdrowie, ale także o domowe finanse. To nic dziwnego zważywszy na to, jaki wpływ ma pandemia koronawirusa na światową gospodarkę. Loty, restauracje, imprezy masowe, edukacja czy też import – wszystkie te rzeczy zostały wstrzymane lub zamknięte. Wiele osób obawia się kryzysu finansowego i zastanawia się jak się do niego przygotować. Przygotowaliśmy dla Ciebie kilka wskazówek jak przygotować się na kryzys finansowy.

Kryzys finansowy – stwórz poduszkę finansową

Nie raz na naszym blogu wspominaliśmy o tym, jak ważna jest poduszka finansowa. W trudnych, życiowych sytuacjach może się ona okazać niezbędna do tego, aby przetrwać kryzys finansowy w Polsce. W momencie, gdy masz solidną poduszkę finansową, łatwiej Ci będzie przeżyć huśtawkę na rynku walutowym, widmo recesji czy po prostu będziesz miał za co żyć.

Minimalna wysokość poduszki finansowej powinna wynosić trzykrotność Twojej miesięcznej wypłaty. Oczywiście im więcej oszczędności na „czarną godzinę” zgromadzisz tym lepiej. Przez dłuższy okres będziesz mógł funkcjonować bez stałego źródła dochodu np. w momencie, gdy stracisz pracę z powodu pandemii.

Jeśli do tej pory żyłeś z miesiąca na miesiąc i nie odkładałeś żadnych pieniędzy to czas to zmienić. Staraj się każdego miesiąca odkładać, choć kilkaset złotych. Po pewnym czasie zgromadzisz całkiem pokaźną sumę, która pomoże przetrwać Ci kryzys finansowy. Do stworzenia poduszki finansowej możesz wykorzystać konta oszczędnościowe. Pieniądze, które będziesz tam gromadzić, będą rosnąć dzięki oprocentowaniu – możesz więc dodatkowo zarobić.

Kryzys finansowy – analiza budżetu domowego

Światowy kryzys gospodarczy może spowodować spowolnienie gospodarki, obniżki pensji, zastoje w zakładach pracy, a nawet zwolnienia. Osoby, które przejdą przez ten okres „suchą stopą”, mają duże szczęście, jednak nawet one powinny pomyśleć o swoim domowym budżecie. Mimo że Twoje wynagrodzenie w czasie kryzysu będzie mniejsze lub nie będzie go wcale, to Twoje wydatki mogą zostać na podobnym poziomie. Mając poduszkę finansową, możesz sobie z tym poradzić przez jakiś czas, jednak niezbędne jest dokładne przeanalizowanie domowego budżetu.

Oblicz jak wygląda stosunek Twoich oszczędności lub przychodów (jeśli takie posiadasz podczas kryzysu) do wydatków. Najważniejsze są wydatki stałe, które są niezbędne do zachowania poziomu życia. Mowa o zakupach spożywczych, opłatach za czynsz, samochód itd. Następnie skup się na wydatkach, które zdarzają się nieregularnie w ciągu roku np. ubezpieczenie samochodu, wakacje, remonty, ubrania.

Jeśli już wiesz, ile pieniędzy wydajesz w skali miesiąca oraz w skali roku, to pomyśl, z czego możesz zrezygnować na czas kryzysu finansowego w kraju. Możesz np. zrezygnować z abonamentu za usługi, z których korzystasz bardzo rzadko. Zakup nowych ubrań czy wizyty w restauracji też nie są niezbędne. Dobrym pomysłem jest też poszukanie tańszej alternatywy towarów i usług, z których korzystałeś do tej pory. Warto mieć przygotowanych kilka wariantów miesięcznego budżetu na wypadek losowych zdarzeń. Dzięki temu będziesz mógł poradzić sobie w każdej, nawet najtrudniejszej sytuacji.

Kryzys finansowy a kredyty

Spłata kredytów podczas kryzysu gospodarczego może być dla wielu osób jak przysłowiowa kula u nogi. Jeśli Twoje comiesięczne raty wynoszą kilkaset złotych lub nawet można liczyć je w tysiącach, to warto pomyśleć co z nimi zrobić podczas kryzysu.

Po pierwsze nie nadpłacaj rat kredytu, nawet jeśli wydaje Ci się, że masz sporo oszczędności. Nigdy nie wiadomo jak długo może potrwać kryzys gospodarczy dlatego lepiej nie ryzykować – spłacaj takie same raty jak do tej pory. Nadpłacanie kredytów jest dobrym rozwiązaniem, jeśli sytuacja w kraju i na świecie jest stabilna i nie musisz w żaden sposób obawiać się o finanse. Nadwyżki pieniędzy w czasie kryzysu lepiej jest odłożyć na poduszkę finansową.

Po drugie możesz skorzystać z wakacji kredytowych. Jeśli jesteś w naprawdę trudnej sytuacji finansowej i wiesz, że nie dasz raty spłacać rat kredytów bez dużego uszczerbku na komforcie życia, to jest to jedno z lepszych rozwiązań. W okresie pandemii większość banków daje swoim klientom taką możliwość i jest ona jeszcze bardziej dostępna niż przed kryzysem. Wszelkie formalności możesz załatwić online. Wakacje kredytowe, to okresowe przyzwolenie banku na to, aby kredytobiorca nie spłacał rat. Może to być zbawienne dla domowego budżetu w czasie kryzysu finansowego.

Kryzys finansowy – poszukaj dodatkowych źródeł dochodu

Światowy kryzys gospodarczy może potęgować obawę o utratę pracy i stałego dochodu. Cięcia w wypłatach, a nawet bankructwo firmy, w której pracowałeś do tej pory to realne zagrożenie, które należy brać pod uwagę. Możesz jednak utrzymać komfort swojego życia na starym poziomie, jeśli będziesz pracować więcej. Jest to tylko chwilowa konieczność, która pozwoli Ci przetrwać kryzys finansowy, dlatego warto się poświęcić.

W obecnych czasach jest wiele sposobów na zarabianie pieniędzy. Możesz podjąć się pracy dorywczej w gastronomi czy w firmach transportowych. Istnieją branże, które mimo kryzysu spowodowanego pandemią radzą sobie bardzo dobrze. Mowa tu przede wszystkim o branży e- commerce oraz kurierach. Przez zamknięcie sklepów stacjonarnych ludzie musieli zacząć kupować więcej rzeczy przez internet, co spowodowało, że wiele sklepów internetowych zanotowało bardzo duże zyski w czasie kryzysu.

Dobrym pomysłem na łatwy zarobek jest też sprzedaż rzeczy, których już nie używasz. Mogą to być meble, ciuchy, książki i sprzęty elektroniczne, które od dłuższego czasu tylko kurzą się na półce. Dodatkowe źródło dochodu da Ci komfort psychiczny oraz poczucie, że poradzisz sobie przez kilka tygodni, mając mniejszą wypłatę lub nawet nie mając jej wcale.

Podsumowanie

Nigdy nie wiemy, kiedy może dotknąć nas kryzys gospodarczy. Można się jednak na niego przygotować i dzięki temu przejść przez tę sytuację z tarczą, a nie na tarczy. Podstawą jest zgromadzenie poduszki finansowej, z której będziesz mógł czerpać pieniądze podczas trudniejszych tygodni. W połączeniu z dobrze zaplanowanym budżetem oraz pracą dodatkową przejdziesz kryzys finansowy bez większego problemu. Jeśli więc nie chcesz, aby losowe sytuacje negatywnie odbiły się na komforcie Twojego życia, to planuj finanse do przodu – dobre przygotowanie to podstawa.

Dobrze płatna praca w Polsce – 6 najbardziej dochodowych zawodów

Każda osoba chciałaby, aby jej praca dawała wysokie zarobki. Wielu osobom wydaje się, że jest to niemożliwe, a zdecydowana większość pracodawców oferuje najniższe lub ewentualnie średnie wynagrodzenie. Na szczęście istnieją zawody, na których można naprawdę dobrze zarobić i znacząco podnieść komfort swojego dotychczasowego życia. Potrzebne jest jedynie doświadczenie, chęć do pracy i ambicja, aby zarabiać więcej pieniędzy niż przeciętny Polak – dobrze płatna praca może okazać się wtedy na wyciągnięcie rąk. Oto 6 najbardziej dochodowych zawodów w naszym kraju.

Dobrze płatna praca – jaki zawód warto wykonywać?

Na samym wstępie warto zaznaczyć, że zarobki na danym stanowisku mogą się różnić w zależności od miejsca zamieszkania, doświadczenia, rodzaju umowy, stażu pracy, firmy i wielu innych czynników. Wszystkie kwoty podane w tym artykule są kwotami brutto miesięcznie na umowie o pracę. Podajemy średnią wynagrodzeń najlepiej zarabiających specjalistów w danym zawodzie. Warto uwzględnić fakt, że w wielu miejscach podane wynagrodzenia mogą być niższe. Dane pochodzą ze strony wynagrodzenia.pl.

Dobrze płatna praca – radca prawny

Nie od dziś wiadomo, że prawo jest dziedziną, na której można sporo zarobić. Prokuratorzy, adwokaci, sędziowie czy też radcy prawni budzą respekt wśród społeczeństwa i kojarzą się z zamożnymi osobami. Głównym zadaniem radcy prawnego jest udzielanie pomocy swoim klientom, może on też reprezentować ich przed urzędami i sądami. Do obowiązków radcy prawnego zalicza się też:

– współpraca z instytucjami prawnymi oraz utrzymywanie kontaktów z nimi,

– identyfikowanie i rozwiązywanie problemów w przedsiębiorstwie,

– udział w negocjowaniu warunków umowy,

– sporządzanie pism procesowych, opinii prawnych i innych dokumentów w kancelarii.

Aby zostać radcą prawnym lub osobą, która wykonuje inny zawód prawniczy, trzeba poświęcić wiele lat na naukę. Konieczne jest dostanie się i skończenie studiów prawniczych co już jest nie lada wyzwaniem. Następnie należy przystąpić do aplikacji, która przyucza do zawodu. Na koniec czeka nas egzamin państwowy. Osoby, które chcą zostać radcą prawnym, czeka długa droga edukacyjna, jednak na jej końcu czeka dobrze płatna praca.

Zarobki: Średnie zarobi wynoszą 8 110 zł, 25% osób zarabia mniej (ok. 5 840 zł), a 25% osób więcej (ok. 11 680 zł).

Dobrze płatna praca – Inżynier ds. jakości

Zadaniem inżyniera do spraw jakości jest kontrolowanie wszystkich faz procesu produkcyjnego, aby zapewnić jak najwyższą jakość towarów. Do głównych zadań na tym stanowisku zalicza się:

– opracowanie planu kontroli,

– dopuszczenie do produkcji,

– prowadzenie postępowań reklamacyjnych,

– inicjowanie działań z zakresu analizy i oceny ryzyka,

– opracowanie, wdrażanie, przygotowanie systemów do certyfikacji, zgodnie z wymaganiami norm np.: ISO, Six Sigma etc.

Aby wykonywać ten zawód, niezbędne jest wykształcenie wyższe. Niekoniecznie musi być to wykształcenie techniczne, jednak musi ono umożliwiać zrozumienie podstaw procesów technologicznych, które będą kontrolowane. Przydatne są też kursy i szkolenia, które pomogą zrozumieć osobie na tym stanowisku specyfikę tej branży.

Dobry inżynier do spraw jakości musi przyjść do pracy z umiejętnością odczytywania norm i rysunków technicznych oraz mieć wiedzę na temat badań laboratoryjnych. Praca na produkcji może być naprawdę dochodowa, jeśli tylko mamy doświadczenie oraz specjalistyczną wiedzę. Dobrze płatne zawody na produkcji są spotykane w wielu zakładach pracy.

Zarobki: Średnie zarobi wynoszą 6 070 zł, 25% osób zarabia mniej (ok. 4 930 zł), a 25% osób więcej (ok. 7 520 zł).

Ile zarabia programista?

W ostatnich latach osoby, które wykonują zawody informatyczne, są bardzo pożądane na rynku pracy. Programista to naprawdę dobrze płatny zawód, a cała ta branża obejmuje wiele różnych funkcji. Do najlepiej opłacanych stanowisk można zaliczyć: architektów oprogramowania czy też seniorów Java Developer. Dobry programista musi znać przynajmniej jeden język programowania – najlepiej Java, Python lub C++.

Aby zacząć tę dobrze płatną pracę, ważniejsze od wykształcenia są umiejętności programisty. Jest to jeden z nielicznych zawodów, który oferuje wysokie zarobki osobom, które same uczyły się swojego fachu. Obecnie w internecie można znaleźć wiele kursów i szkoleń, które mogą przybliżyć Cię do wykonywania tego zawodu – wystarczy ich poszukać i odnaleźć motywację do nauki, która wcale nie jest taka prosta.

Zarobki: Średnie zarobi wynoszą 7 500 zł, 25% osób zarabia mniej (ok. 5 960 zł), a 25% osób więcej (ok. 9 740zł). Architekci oprogramowania mogą zarabiać nawet 15 000 zł.

Dobrze płatna praca – analityk finansowy

Kolejną dobrze płatną branżą w naszym kraju jest branża finansowa. Zaraz obok branży prawniczej oraz informatycznej, jest jedną z najbardziej dochodowych. Do zadań analityka finansowego zalicza się:

– sporządzanie analiz i raportów finansowych,

– tworzenie prognoz ekonomicznych oraz ich weryfikowanie,

– udział w przygotowywaniu długoterminowych i krótkoterminowych strategii finansowych,

– analiza ryzyka ekonomicznego.

Aby zdobyć ten dobrze płatny zawód, należy mieć wyższe wykształcenie w kierunku ekonomicznym np. finanse i rachunkowość. Od analityka finansowego, który rozpoczyna pracę w zawodzie, wymaga się przygotowania do pracy z dużymi bazami danych oraz wykorzystywanie systemów informacyjnych rachunkowości zarządczej i systemów wspomagających.

Podczas pracy warto także zdobywać certyfikaty takie jak: ACCA, CFA lub CIA. Dzięki nim będziesz bardziej pożądanym pracownikiem na rynku pracy i będziesz mógł liczyć na lepsze zarobki u swojego pracodawcy.

Zarobki: Średnie zarobi wynoszą 6 680 zł, 25% osób zarabia mniej (ok. 5 400 zł), a 25% osób więcej (ok. 8 020 zł).

Project manager – wynagrodzenie

Jak widzisz, po wcześniejszych przykładach dobrze płatna praca w Polsce jest możliwa. Kolejną z nich jest stanowisko project managera, który odpowiada za planowanie, realizację oraz efekt projektu. Takie stanowisko można odnaleźć w wielu korporacjach i firmach z branży finansowej, budowlanej i wielu innych. Project manager, czyli po prostu kierownik projektu zajmuje się na co dzień:

– tworzeniem zespołów,

– ustalaniem priorytetów działań oraz harmonogramu,

– rozwiązywaniem problemów,

– monitorowaniem budżetu, wydatków i raportowaniem postępów pracy.

Aby zostać kierownikiem projektu, należy zdobyć podstawową wiedzę na ten temat np. na studiach podyplomowych, kursach i szkoleniach. Ważniejsze są jednak umiejętności osoby, która zajmuje to stanowisko i nawet bez wykształcenia wyższego można zostać project managerem. Warto mieć certyfikat, taki jak Prince 2 lub CAMP, których otrzymanie wymaga zdania egzaminu po ukończeniu szkolenia.

Zarobki: Średnie zarobi wynoszą 6 630 zł, 25% osób zarabia mniej (ok. 5 150 zł), a 25% osób więcej (ok. 8 520 zł).

Dobrze płatna praca jako HR business partner

Naszą listę najbardziej dochodowych zawodów w Polsce zwieńcza HR business partner. Czym zajmuje się osoba na takim stanowisku? Przede wszystkim współpracuje z menedżerami danej firmy i dba o to, aby sposób zarządzania zespołem wspomagał realizację celów organizacji. Nie tylko opracowuje strategię zarządzania pracownikami, ale również ją wdraża i nadzoruje. Oprócz tego do obowiązków osoby na tym stanowisku zalicza się:

– opracowywanie warunków umów dotyczących nowych pracowników, awansów i transferów,

– analizą trendów i wskaźników we współpracy z grupą HR w celu opracowania rozwiązań i programów,

– dostosowanie do wymagań prawnych związanych z bieżącym zarządzaniem pracownikami,

– zmniejszanie ryzyka prawnego i zapewnienie zgodności z przepisami.

Osoba, która chce zasiadać na tym stanowisku, powinna mieć wykształcenie wyższe, związane z HR-em. Istnieją studia podyplomowe, kursy oraz szkolenia w kierunku HR business partner.

Zarobki: Średnie zarobi wynoszą 8 690 zł, 25% osób zarabia mniej (ok. 6 650zł), a 25% osób więcej (ok. 11 280 zł).

Dobrze płatna praca – podsumowanie

Dobrze płatna praca w Polsce istnieje – trzeba tylko mieć odpowiednie wykształcenie lub doświadczenie w danej branży. Bardzo ważne są też certyfikaty i dyplomy, które potwierdzają kompetencje pracownika. Praca w branży informatycznej jest dostępna nawet dla osób, które nie mają wyższego wykształcenia. Oznacza to, że skończenie studiów nie zawsze jest gwarantem wykonywania dobrze płatnego zawodu.

Aby mieć dobrze płatną pracę, niezbędna jest cierpliwość oraz stałe pogłębianie swojej wiedzy z danej dziedziny. Większość osób, które otrzymują wyższe niż średnie wynagrodzenie w danym zawodzie, dochodziło do tego latami, „wspinając się” po szczeblach kariery. Nawet jeśli teraz zarabiasz najniższą stawkę na swoim stanowisku, to za jakiś czas może się to zmienić.

Spotkanie biznesowe – 4 zasady udanego i efektywnego spotkania

Spotkanie biznesowe

Każdy, kto kiedykolwiek prowadził własny biznes, wie jak ważni są w nim ludzie. Co prawda można prowadzić jednoosobową działalność, w której jest się jednocześnie szefem i jedynym pracownikiem jednak nigdy nie obejdzie się bez klientów i kontrahentów. Współpraca z takimi osobami wymaga komunikacji, a spotkania na żywo są po prostu nie do uniknięcia. Często to właśnie od tego, w jakiej atmosferze przebiegnie całe spotkanie, zależy czy dana osoba skorzysta z Twojej oferty. Z tego względu warto wiedzieć jak poprowadzić efektywne spotkanie biznesowe lub firmowe, aby inni mogli poznać Cię z jak najlepszej strony.

Wyznacz cel spotkania biznesowego

Jedną z ważniejszych kwestii jest ustalenie celu, które ma mieć spotkanie biznesowe. Mogłoby się wydawać, że jest to oczywista sprawa, jednak wiele przedsiębiorców o tym zapomina. W konsekwencji spotkania nie są efektywne, a po wyjściu z nich nie czujemy, żeby zbyt wiele się zmieniło. Zanim umówisz się z kimś na spotkanie biznesowe, określ jego cel. Może to być rozmowa o tym, co w najbliższych miesiącach chce osiągnąć firma, jakie działania wdrożyć, aby to osiągnąć i na jakie efekty pracujemy.

Zadbaj o to, aby wszyscy uczestnicy spotkania mieli świadomość tego, o czym będzie się na nim rozmawiać. Dzięki temu każdy będzie miał czas na to, aby się przygotować i przyjdzie ze swoimi propozycjami. Warto też pilnować tego, aby spotkanie nie zeszło na inne tory. Miło jest na samym początku porozmawiać o tym, jak komuś minął weekend. Zbyt luźna atmosfera może jednak doprowadzić do tego, że nie zdążysz poruszyć celów, jakie miało dane spotkanie firmowe lub biznesowe.

Aby mieć 100% pewność, że spotkanie będzie maksymalnie efektywne i poświęcone tylko na ważne zagadnienia określ, ile będzie ono trwało. Niech będzie to 20-30 minut. To wystarczająco dużo, aby porozmawiać o konkretach, ale za mało, aby tracić czas na niepotrzebne rozmowy, które można prowadzić w wolnej chwili.

Kogo zaprosić na spotkanie biznesowe? 

Aby spotkanie biznesowe było konkretne i przebiegło sprawnie, powinny się na nim pojawić jedynie osoby, które są związane z tematem, który będzie na nim poruszany. Możesz też zaprosić osoby, które mają dobre pomysły. Mimo że bezpośrednio nie są związane z danym tematem, to wiesz, że mogą wnieść coś ciekawego.

Tak naprawdę im mniej osób będzie na spotkaniu, tym sprawniej ono przebiegnie i będzie mniejszy chaos. Pamiętaj, że każda osoba, która bierze udział w spotkaniu, powinna mieć chwilę na to, aby opowiedzieć o swoich pomysłach. Jeśli takich osób będzie kilkanaście lub nawet kilkadziesiąt, to rozmowa może trwać zdecydowanie zbyt długo. Najefektywniejsze spotkania odbywają się w niewielkich grupach, które liczą do 8-9 osób.

Jeśli jednak Twoja firma jest duża i w temat spotkania jest zaangażowanych zdecydowanie więcej osób, to możesz podzielić spotkanie tak, aby brało w nim udział kilka grup. W momencie, gdy jeden temat zostanie rozwiązany, to osoby, których dotyczy kolejny, mogą zamienić się z tymi, które już wiedzą wszystko, co powinny.

Spotkanie biznesowe – wcześniejsze przygotowanie

Prócz celu spotkania warto także ustalić dokładny plan tego, jak będzie ono wyglądało krok po kroku. Spotkania biznesowe „na spontanie” nie należą do najbardziej efektywnych i lepiej jest się dobrze przygotować niż nie wiedzieć co powiedzieć. Jeśli umawiasz się na spotkanie biznesowe w celu pozyskania nowego klienta, to tym bardziej powinieneś się na to przygotować. Dobrze wpłynie to na Twój wizerunek i może sprawić, że przekonasz daną osobę do współpracy.

Przygotowanie się do spotkania jest ważne szczególnie, jeśli będziesz je prowadził. Zanim w końcu wytworzy się dyskusja między uczestnikami, to muszą oni wiedzieć, czego tak właściwie oczekujesz. Nie musisz przygotowywać specjalnych przemówień, wystarczy, że rozpiszesz na kartce najważniejsze zagadnienia, wątki i ewentualnie konkretne pytania, o których nie chcesz zapomnieć.

Dobrym pomysłem jest rozpoczęcie spotkania od najważniejszych kwestii. Jeśli nagle ktoś będzie musiał wyjść lub spotkanie zostanie przerwane, to i tak uczestnicy będą wiedzieć najważniejsze kwestie. Przygotowanie agendy pozwoli Ci przeprowadzić efektywne spotkanie firmowe.

Miejsce spotkania biznesowego

Ostatnią ważną rzeczą, która dotyczy spotkań biznesowych, jest miejsce, w którym są one organizowane. W zależności od sytuacji prowadzący spotkanie może zaprosić uczestników w różne miejsca. Może to być biuro, sala konferencyjna lub nawet restauracja czy kawiarnia. Warto dopasować miejsce do charakteru rozmowy.

Jeśli spotkanie ma być mniej formalne, to może się odbyć w kawiarni lub wspomnianej już restauracji. Z kolei, jeśli waga spotkania jest dość duża, to warto spotkać się w bardziej oficjalnym miejscu np. na sali konferencyjnej. Da ona uczestnikom nieco więcej prywatności niż sala pełna obcych osób.

Jeśli na spotkaniu mają się pojawić prezentacje i inne tego typu rzeczy, to należy zaopatrzyć się w odpowiedni sprzęt lub zadbać o to, aby był w miejscu, w którym będzie odbywać się spotkanie. Jeśli chcesz przeprowadzić spotkanie firmowe, ale w Twoim biurze nie ma jeszcze miejsca na coś takiego, to istnieje możliwość wynajmu specjalnych sal konferencyjnych na określony czas np. na godzinę. Dzięki temu starczy miejsca dla wszystkich, a atmosfera będzie sprzyjała burzy mózgów i opracowywaniu nowych rozwiązań.

Lokata strukturyzowana – na czym polega i czy się opłaca?

Lokata strukturyzowana

Z roku na rok oferta większości instytucji finansowych poszerza się o nowe produkty. Obecnie możemy wybierać spośród wielu rodzai kredytów i lokat, które przydają się w różnych sytuacjach. Dziś skupimy się na lokacie strukturyzowanej, która dla wielu osób może wydawać się dość tajemniczym produktem. Czym jest lokata strukturyzowana i na co zwrócić uwagę wybierając taki produkt? Podpowiadamy.

Lokata strukturyzowana – co to jest?

Lokata strukturyzowana to produkt, w którego skład wchodzą co najmniej dwa instrumenty finansowe. Podstawą jest lokata bankowa lub inny instrument, który zapewnia pewną i przewidywalną stopę zwrotu. Jest to tzw. część bezpieczna, która gwarantuje nam, że po zakończeniu inwestycji otrzymamy część lub całość ulokowanych pieniędzy.

Drugą, mniejszą częścią lokaty strukturyzowanej jest część inwestycyjna. Jej celem jest stworzenie możliwości do tego, abyśmy osiągnęli zwrot wyższy od gwarantowanego. Część inwestycyjna lokaty jest obarczona większym ryzykiem i nie zawsze można na niej zarobić. Co więcej w niektórych sytuacjach można nawet na niej stracić. Konstrukcja lokaty nie pozwoli jednak na to, aby inwestor stracił wszystkie ulokowane pieniądze.

Wybór lokaty strukturyzowanej – na co warto zwrócić uwagę?

Z racji tego, że lokaty strukturyzowane są obecnie dostępne w wielu instytucjach finansowych, czasem ciężko jest się zdecydować na konkretny produkt. Jeśli nie wiesz jakie lokaty strukturyzowane są godne uwagi, to zwróć uwagę na parametry takie jak:

– okres trwania lokaty – lokata strukturyzowana jest produktem długoterminowym, dlatego osiągnięcie wysokiego zysku może wymagać zamrożenie kapitału na kilka lat,

– sposób wyliczenia zysku – zrozumienie wzorów oraz formuł, które wiążą się z lokatą, pozwoli Ci obliczyć, jaki zysk może przynieść inwestycja,

– część kapitału objęta ochroną – na rynku można znaleźć różne oferty lokat strukturyzowanych, najczęściej banki zaoferują nam zwrot 100% kapitału, jednak nie brakuje ofert, które ochroną obejmują 80-70% kapitału,

– wcześniejsza likwidacja lokaty – sprawdź, czy oferta, na którą chcesz się zdecydować, nie wiąże się z opłatami za wcześniejszą likwidację lokaty, zazwyczaj wynosi ona kilka procent wartości kapitału.

W wyborze najlepszej lokaty strukturyzowanej mogą Ci pomóc internetowe rankingi oraz własna analiza. Im większą będziesz miał świadomość produktu, który wybierasz, tym mniejsze będzie Twoje rozczarowanie, gdy lokata strukturyzowana nie przyniesie dużych zysków, lub co gorsza, wygeneruje straty.

Lokata strukturyzowana – jak zwiększyć swoje szanse na zysk?

Nie ma jednego, uniwersalnego sposobu na to, jak wybrać lokatę, która przyniesie zysk. Istnieje za to kilka prostych sposobów na to, jak zwiększyć swoje szanse na to, aby osiągnąć zyski z inwestycji i wyjść na plus. Wystarczy, że:

Wybierzesz produkt, który rozumiesz – inwestując, należy zawsze kierować się podstawową zasadą, która mówi o tym, aby inwestować tylko w rzeczy, które się zna i rozumie. Dzięki temu zwiększasz swoje szanse na powodzenie i osiągnięcie zadowalających zysków. Przed wyborem lokaty zapoznaj się z jej warunkami i upewnij się, że sposób wyliczania zysku oraz ryzyko, jakie się z tym wiąże, jest dla Ciebie zrozumiałe. W innym razie lokata strukturyzowana może okazać się dla Ciebie niekorzystna i przyniesie straty.

Weźmiesz pod uwagę porażkę – aby uniknąć zbędnych rozczarowań, lepiej nie nastawiaj się jedynie na zysk, tylko dlatego, że w przyszłości udało Ci się go już osiągnąć. Dobry inwestor wie, że zadowalające wyniki z przeszłości nie oznaczają, że i tym razem wszystko pójdzie po jego myśli. Nie wszystkie wyniki da się powtórzyć, wykorzystując ten sam sposób.

Zdywersyfikujesz kapitał – inwestowanie wszystkich swoich oszczędności w tylko jeden produkt nie jest dobrym pomysłem, ponieważ możesz stracić cały kapitał. Jeśli zainwestujesz dużą kwotę w jeden instrument finansowy, to odbudowanie ewentualnych strat z tej decyzji może Ci zająć nawet kilka lat. Warto więc inwestować w różne rzeczy – nie tylko w jedną lokatę strukturyzowaną.

Uważaj na modne produkty – w wielu miejscach można spotkać lokaty strukturyzowane, które opierają się na instrumentach finansowych, które w danym momencie cieszą się dużą popularnością. Kilka lat temu bardzo popularne były lokaty powiązane z notowaniem złota, obecnie zainteresowaniem cieszą się produkty oparte na kursach spółek technologicznych. Warto jednak uważać na tego typu produkty, ponieważ moda przemija i może okazać się, że produkty, który wybraliśmy jakiś czas temu, straci mocno na wartości.

Czy opłaca się inwestować w lokatę strukturyzowaną?

Lokata strukturyzowana to bardziej skomplikowany produkt niż tradycyjna lokata bankowa. Aby przyniosła ona zyski, należy poszerzyć swoją wiedzę na jej temat oraz bardzo dokładnie zapoznać się z ofertą. Pozwoli to obliczyć potencjalne zagrożenia oraz wyliczyć szansę na zysk.

Lokata strukturyzowana jak każdy produkt finansowy ma zarówno swoje wady, jak i zalety. Jeśli dobrze wybierzesz ofertę do swojej wiedzy oraz możliwości, to masz bardzo duże szanse na zysk. Nie należy jednak zapominać o tym, że czasem nawet najlepiej zapowiadające się inwestycje okazują się nieopłacalne.

Jak sprawdzić NIP i co warto o nim wiedzieć?

NIP, czyli Numer Identyfikacji Podatkowej to specjalny kod, który składa się z 10 cyfr i umożliwia identyfikacje podatnika. NIP został wprowadzony w 1995 roku i aż do 2011 roku był przyznawany każdemu podmiotowi – niezależnie od tego, czy byliśmy zatrudnieni na etacie, czy też prowadziliśmy własną firmę. Taki numer był potrzebny podczas rozliczania się z Urzędem Skarbowym. Obecnie nadaje się go tylko firmom, a osoby prywatne rozliczają się za pomocą numeru PESEL. Co warto wiedzieć o numerze Numerze Identyfikacji Podatkowej i jak sprawdzić swój NIP? O tym dowiesz się  w poniższym artykule.

Jak sprawdzić NIP i czym on jest?

NIP został wprowadzony ustawą o zasadach ewidencji i identyfikacji podatników i płatników. Tak jak już wspomnieliśmy, do 2011 roku był nadawany każdemu podmiotowi, a obecnie korzystają z niego jedynie osoby, które prowadzą własną działalność gospodarczą. Numer Identyfikacji Podatkowej jest niepowtarzalny i przyporządkowany do danej osoby na całe życie lub na okres prowadzenia działalności w przypadku osób, które prowadzą własną firmę.

Cyfry, które znajdują się w NIP, mają znaczenaie np. pierwsze trzy, oznaczają kod Urzędu Skarbowego, a sześć kolejnych to cyfry nadane losowo. Ostatnia cyfra jest numerem kontrolnym i wyliczana jest za pomocą specjalnego algorytmu. Obecnie podatnicy, którzy nie są czynnymi podatnikami podatku VAT i nie prowadzą działalności gospodarczej, nie mają obowiązku posiadania numeru NIP. Kto jest więc zobowiązany do tego, aby go mieć?

Do posiadania NIP-u zobowiązane są:

-osoby fizyczne, które prowadzą działalność gospodarczą lub są czynnymi podatnikami podatku VAT,
– płatnicy składek na ubezpieczenie społeczne i zdrowotne,
– osoby prawne i jednostki organizacyjne nieposiadające osobowości prawnej, które na podstawie innych ustaw są podatnikami.

Jak uzyskać numer NIP?

Są dwa sposoby na to, aby uzyskać NIP. Pierwszy z nich polega na zarejestrowaniu swojej działalności na stronie Centralnej Ewidencji i Informacji o Działalności Gospodarczej. Tam wystarczy zaznaczyć „Nie posiadam numeru NIP”. Dzięki temu zostanie on wygenerowany automatycznie. NIP wydawany jest przez naczelnika właściwego urzędu skarbowego. Jest on nadawany w ciągu 3 dni od dnia wpływu poprawnego zgłoszenia identyfikacyjnego.

Drugim sposobem jest złożenie wniosek do właściwego Urzędu Skarbowego odpowiadającego miejscu zamieszkania. Mowa o dokumencie NIP-7. Można to zrobić osobiście lub elektronicznie np. mailem. W tym przypadku konieczne jest jednak posiadanie podpisu elektronicznego. Wydanie Numeru Identyfikacji Podatkowej jest całkowicie bezpłatne. Jest to rozwiązanie dla osób fizycznych, osoby prawne lub jednostki organizacyjne w celu uzyskania NIP muszą złożyć wniosek NIP-2 w urzędzie skarbowym właściwym dla podatku dochodowego.

Jak sprawdzić NIP – informacje w urzędzie skarbowym.

Jeśli wiesz, że posiadasz NIP, ale nie możesz go znaleźć, to możesz sprawdzić go w Urzędzie Skarbowym, który go wydał. Wystarczy, że złożysz odpowiedni wniosek. Warto skontaktować się ze swoim urzędem w celu ustalenia, czy wniosek o uzyskanie numeru NIP można złożyć drogą elektroniczną. Przepisy nie regulują tego, w jaki sposób można składać wnioski, dlatego lepiej jest się tego dowiedzieć samodzielnie.

Innym, znacznie prostszym i szybszym rozwiązaniem, jest sprawdzenie własnego numeru identyfikacji podatkowej drogą elektroniczną. Ministerstwo Finansów wprowadziło usługę elektroniczną nazwaną „Sprawdzanie statusu NIP”. Dzięki niej można sprawdzić status prawny każdego numeru identyfikacji podatkowej – zarówno przedsiębiorcy, jak i osoby fizycznej.

Jak sprawdzić NIP swojej firmy?

Jeśli chcesz poznać NIP jakiejś firmy, to wystarczy, że znasz jej nazwę, nazwisko właściciela adres lub numer REGON. W tym celu skorzystaj z wyszukiwarki na stronie CEIDG. Gdy firma, której NIP-u szukasz, jest spółką prawa handlowego lub podlega rejestracji w Krajowym Rejestrze Sądowym, przydatna będzie wyszukiwarka na stronie KRS.

Natomiast jeżeli chcesz sprawdzić numer NIP swojego zagranicznego kontrahenta, skorzystaj z unijnego systemie VIES – („VAT Information Exchange System”) w wyszukiwarce na stronie Komisji Europejskiej.

Jak negocjować z deweloperem?

Kupno mieszkania to jedno z najważniejszych wydarzeń w życiu każdego człowieka. Jest to bardzo duża inwestycja, która pochłania setki tysięcy złotych, a co za tym idzie, najczęściej wiążę się też z koniecznością zaciągnięcia kredytu hipotecznego. To dość poważne obciążenie dla domowego budżetu dlatego warto negocjować cenę mieszkania z deweloperem. Dzięki temu możesz zaoszczędzić nawet kilkadziesiąt tysięcy złotych, a nie wymaga to od Ciebie bardzo dużego wysiłku. Zobacz jak negocjować z deweloperem i tym samym zyskać niższą ratę kredytu lub krótszy czas kredytowania.

Negocjacje z deweloperem – jak się do nich przygotować?

Już na samym wstępie trzeba podkreślić, że nie każdy potrafi negocjować. Nie oznacza to jednak, że powinniśmy z tego rezygnować. Każdy może się tego nauczyć w mniejszym lub większym stopniu, poszerzając swoją wiedzę z zakresu negocjacji. Po pierwsze lepiej stosować argumenty merytoryczne niż te, które nie są poparte żadnymi konkretnymi informacjami. Aby wynegocjować niższą cenę mieszkania, trzeba się trochę wysilić i znaleźć rzeczowe argumenty, które przekonają dewelopera.

Drugą ważną kwestią jest umiejętność komunikowania się. Zarówno deweloper, jak i potencjalny nabywca muszą potrafić nie tylko mówić, ale także słuchać tego, co druga strona ma do powiedzenia. Dzięki temu nawzajem możemy poznać swoje cele i potrzeby. Kluczem do udanych negocjacji jest wypracowanie rozwiązań, które będą satysfakcjonować obie strony.

Negocjacje z deweloperem nie muszą być trudne, co ciekawe mogą być nawet przyjemne, jeśli tylko odpowiednio do nich podejdziemy. Warto nieco lepiej poznać motywację dewelopera, aby dobrać odpowiednie argumenty do negocjacji. Zastanów się, co mogłoby Cię przekonać, gdybyś to Ty znalazł się na jego miejscu. Zanim umówisz się na spotkanie warto, abyś wiedział, o co pytać przy kupnie mieszkania od dewelopera. Jeśli odpowiednio nie przygotujesz się na rozmowę, to ciężko będzie Ci znaleźć punkt zaczepienia do negocjacji.

Jak negocjować z deweloperem – o czym warto pamiętać

Zanim rozpoczniesz swoje pierwsze negocjacje z deweloperem, pamiętaj o tym, że to ile uda Ci się wynegocjować, zależy od wielu czynników. Możesz mieć idealną technikę negocjacyjną oraz niepodważalne argumenty, ale jeśli trafisz na nieugiętego dewelopera, to cały proces może zostać utrudniony już na starcie. To jaką cenę uda Ci się wynegocjować może zależeć również od etapu sprzedaży mieszkania i popularności inwestycji.

To ile uda nam się zaoszczędzić, zależy od towarzyszącym negocjacjom okoliczności. Nie zawsze są one sprzyjające i będzie to duże wyzwanie szczególnie dla osoby, która nie ma mocno rozwiniętych umiejętności negocjacyjnych. Zawsze jednak warto próbować i dobrze jest umówić się na rozmowy z różnymi deweloperami, aby mieć pogląd na to, z kim i gdzie uda Ci się dobić najkorzystniejszego targu.

Jak negocjować z deweloperem – przydatne wskazówki

Nie każdy dobrze czuje się w roli negocjatora i nie ma w tym nic dziwnego. Jeśli jednak planujesz zakup mieszkania, to musisz się nieco podszkolić w tym zakresie, aby odciążyć swój portfel i zaoszczędzić trochę pieniędzy.

Nastaw się na negocjowanie

Przede wszystkim musisz uwierzyć w to, że jesteś w stanie wywalczyć niższą cenę dzięki wiedzy, jaką posiadasz. Pamiętaj o tym, że deweloperzy są przygotowani na to, że osoby zainteresowane kupnem mieszkania będą chciały z nimi negocjować. Z tego względu zawyżają oni cenę nieruchomości nawet o kilkadziesiąt tysięcy złotych, aby móc bez straty dla siebie zejść z ceny i zadowolić klienta. Nie możesz więc rezygnować z rozmowy o potencjalnych oszczędnościach i szukania argumentów, które będą przekonujące do tego, aby obniżyć cenę wyjściową.

Jeśli podczas kupna mieszkania chcesz korzystać z kredytu, to tak naprawdę każdy zaoszczędzony 1000 ma ogromne znaczenie, ponieważ oszczędzasz na odsetkach. Niestety pożyczając pieniądze z banku prócz sumy, którą rzeczywiście mieliśmy do dyspozycji, musimy też oddać dodatkowe kilkadziesiąt tysięcy złotych. Dobre nastawienie podczas negocjacji może Ci pomóc zmniejszyć te koszty i stać się szczęśliwym posiadaczem mieszkania na kredyt, który jest w miarę opłacalny i jesteś w stanie go spłacić.

Zapoznaj się z inwestycją oraz określ co jest dla Ciebie ważne

Przed rozpoczęciem negocjacji z deweloperem należy zapoznać się z sytuacją, która dotyczy konkretnej inwestycji. Mowa tu, chociażby o tym: kiedy rozpoczęła się sprzedaż mieszkań, ile z nich została już sprzedana, jaka jest średnia cena mieszkania o danym metrażu lub ile kosztuje miejsce parkingowe. Te i jeszcze kilka innych kwestii pomogą przygotować Ci się do negocjacji i opracowania odpowiednich argumentów.

Możesz oszacować czy konkurencja w innych kupujących jest duża i ile uda Ci się zejść z ceny, biorąc pod uwagę dostępność mieszkań oraz ich średnią cenę rynkową. Oczywiście do negocjacji nie należy podchodzić emocjonalnie i warto stworzyć wcześniej listę kryteriów, które są dla Ciebie ważne podczas wyboru nieruchomości. Nie poddawaj się zmęczeniu w szukaniu mieszkania i nie daj się namówić na średnią ofertę. W końcu to inwestycja na wiele lat Twojego życia dlatego powinna satysfakcjonować Cię w pełni.

W swojej liście możesz uwzględnić to, na którym piętrze chcesz posiadać mieszkanie, jakie powinno być ono wysokie, czy obok klatki ma być miejsce parkingowe i jakie jest jego położenie względem centrum i Twojej pracy. Aspektów, które powinieneś wziąć pod uwagę, jest sporo, dlatego warto je wszystkie zapisać, aby przypadkiem o nich nie zapomnieć.

Podczas negocjacji wykorzystać swoje atuty

Oprócz określenia tego, co jest dla Ciebie ważne w nowym mieszkaniu, powinieneś się też zastanowić nad tym, co możesz zaoferować deweloperowi, aby ten chciał zejść z ceny wyjściowej, chociażby o kilka procent. Być może wspominanie o swoich zaletach będzie dla Ciebie krępujące, ale uwierz, że może to wiele wnieść do ustalania ceny za konkretną nieruchomość.

Twoim atutem może być np. to, że podoba Ci się mieszkanie, które nie jest zbyt „chodliwe” przez swój nietypowy układ, spady czy metraż. Atutem może być te to, że jesteś elastyczny co do harmonogramu płatności, masz dobrą zdolność kredytową i nie chcesz wprowadzać żadnych przeróbek w mieszkaniu. Wbrew pozorom rzeczy, które są oczywiste dla Ciebie, mogą być bardzo dużym atutem dla dewelopera.

Zacznij negocjowanie jak najwcześniej

Im więcej czasu zostawisz sobie na negocjacje, tym lepiej, ponieważ masz szansę na duże oszczędności. Proces negocjowania nie trwa kilka minut i bardzo często może ciągnąć się przez kilka tygodni aż do uzyskania zadowalającej sumy. Należy uzbroić się w cierpliwość i dać sobie wystarczająco dużo czasu na rozmowy z deweloperem i wymienianie się z nim argumentami. Czas może być też niezbędny, jeśli jednocześnie prowadzisz rozmowy z różnymi deweloperami i chcesz mieć pod uwagą kilka ofert, aby wybrać w końcu tę najlepszą.

Pamiętaj jedynie o tym, że zbyt długo przeciągające się negocjacje też nie działają na Twoją korzyść. Konieczne jest więc znalezienie złotego środka. Jeśli będziesz przeciągać negocjacje przez kilka miesięcy, to może pojawić się kilku innych zainteresowanych na dane mieszkanie, co może zmniejszyć Twoje szanse na powodzenie transakcji.

Jak negocjować z deweloperem – nie skupiaj się wyłącznie na cenie

Warto wiedzieć, że negocjacje z deweloperem nie muszą opierać się wyłącznie na obniżaniu ceny mieszkania. Jeśli już doszedłeś do zadowalającego progu cenowego i nie da się już nic więcej zaoszczędzić, to przychodzi czas na wykazanie się kreatywnością, jeśli chodzi o negocjowanie dodatkowych elementów. Może to być praktycznie wszystko.

Zastanów się, jakie koszty może pokryć deweloper, ponieważ pozwoli Ci to zaoszczędzić dodatkowe kilka, a nawet kilkanaście tysięcy złotych. Dobrym przykładem jest np. wynegocjowanie większej piwnicy, miejsca postojowego, darmowych przeróbek w mieszkaniu czy pokrycie przez dewelopera użytkowania wieczystego przez rok od podpisania aktu notarialnego.

Jak negocjować cenę mieszkania z deweloperem – podsumowanie

Jak widzisz, istnieje wiele sposobów na negocjowanie ceny. Jako kupujący możesz zaoszczędzić w wielu aspektach – nie tylko na cenie mieszkania, ale także na wspomnianych wyżej elementach dodatkowych. Wystarczy, że się do tego odpowiednio przygotujesz i przed spotkaniem z deweloperem pod szlifujesz swoje umiejętności w negocjowaniu. Korzystając z porad opisanych w tym artykule, możesz zaoszczędzić nawet kilkadziesiąt tysięcy złotych – nie warto więc rezygnować z negocjacji.

Ubezpieczenie od utraty pracy – jak działa, ile kosztuje i czy się opłaca?

Ubezpieczenie od utraty pracy może okazać się bardzo pomocne w wielu sytuacjach. Warto je wykupić między innymi w momencie, gdy decydujesz się na kredyt hipoteczny. Jest to zobowiązanie długoterminowe, a podczas jego spłaty może dojść do różnych nieprzewidzianych sytuacji, chociażby właśnie do nagłej utraty zatrudnienia. Osoby, które spłacają kredyt hipoteczny z pewnością wiedzą, że takie zobowiązanie pochłania dużą część domowego budżetu. Jeśli nie chcesz dopuścić do stresującej sytuacji, w której będziesz musiał spłacić ratę kredytu, a nie będziesz miał pracy, to ubezpieczenie od utraty pracy może Ci się bardzo przydać. Zobacz, kto może z niego skorzystać, na czym polega i ile kosztuje.

Czym jest ubezpieczenie kredytu od utraty pracy? 

Ubezpieczenie kredytu od utraty pracy to polisa, którą kredytobiorca może wykupić w banku lub w firmie ubezpieczeniowej w momencie ubiegania się o kredyt. Taka forma ubezpieczenia skierowana jest przede wszystkim do osób, które mają pracę i chcą wziąć kredyt długoterminowy. Banki traktują takie ubezpieczenie jako formę zabezpieczenia kredytu. Ma to zapewnić kredytobiorcy płynność finansową nawet podczas trudnych sytuacji życiowych takich jak właśnie utrata pracy. Nie da się ukryć, że dla każdej osoby, która posiada zobowiązania finansowe i musi do tego utrzymać rodzinę, utrata pracy jest bardzo stresującym wydarzeniem – szczególnie jeśli doszło do tego niespodziewanie. Mimo że na portalach ogłoszeniowych nie brakuje ofert pracy, to nie zawsze znalezienie nowej posady trwa kilka dni. Jeśli ktoś specjalizuje się w mało popularnej branży lub nie chce obniżać swojego poziomu życia z powodu niższe wypłaty, to poszukiwanie zatrudnienia może być dla niego czasochłonne.

Właśnie przed takimi sytuacjami chroni kredytobiorcę ubezpieczenie po zwolnieniu z pracy. Gdy kredytobiorca nie będzie miał w tym trudnym okresie wystarczająco środków, aby spłacić swój kredyt, to zajmie się tym jego ubezpieczyciel. Spłaci on za Ciebie kilka najbliższych rat, a Ty nie będziesz musiał przejmować się tym, że popadniesz w długi. W zależności od rodzaju polisy ilość rat, które spłaci ubezpieczyciel, może być różna. Zazwyczaj jest to jednak minimum 3 miesiące, a bardzo często można spotkać się z odpowiednio droższymi wariantami 6-miesięcznymi, a nawet rocznymi. Ubezpieczenie na wypadek pracy jest więc atrakcyjną formą zabezpieczenia zarówno dla kredytobiorcy, jak i kredytodawcy. Przez kilka, a nawet kilkanaście tygodni będziesz miał czas na to, aby znaleźć pracę i znów samodzielnie spłacać swój kredyt.

Kredyt hipoteczny a ubezpieczenie od utraty pracy

Ubezpieczenie kredytu gotówkowego od utraty pracy jest możliwe, jednak nie cieszy się dużą popularnością. Na taką polisę decydują się przede wszystkim osoby, które biorą duże kredyty na kilkanaście, a nawet kilkadziesiąt lat. Najpopularniejszy w tym przypadku jest oczywiście kredyt hipoteczny z ubezpieczeniem od utraty pracy. Nie jest to polisa konieczna, a kredytobiorca może się na nią zdecydować dobrowolnie, jeśli czuje taką potrzebę. Banki jednak zachęcają swoich klientów do wzięcia takiego ubezpieczenia w pakiecie z innymi polisami np. na wypadek śmierci, choroby czy nieszczęśliwych wypadków w domu. Jeśli oferta rzeczywiście jest opłacalna i nie generuje zbyt dużych koszów, to warto się na nią zdecydować.

W momencie, gdy nie masz zgromadzonej wystarczająco dużej poduszki finansowej ubezpieczenie od utraty pracy może Ci bardzo pomóc. Gdy ubezpieczyciel będzie spłacał za Ciebie raty kredytu, Ty będziesz szukał nowej pracy i za oszczędności, które udało Ci się do tej pory zgromadzić, będziesz opłacał inne niezbędne rzeczy.

Ubezpieczenie kredytu od utraty pracy – jak działa?

W zależności od banku, w którym masz kredyt oraz ubezpieczyciela zasady działania polisy od utraty pracy mogą być różne. Z tego względu, zanim podpiszesz umowę, powinieneś zwrócić uwagę na zapisy, które są w niej zawarte. Większość ubezpieczycieli wypłaca pieniądze dopiero po 30- 60 dniach od utraty pracy i to jedynie osobom, które nie zwolniły się samodzielnie. Rozwiązanie umowy za porozumieniem stron także może być powodem, przez który nie będzie przysługiwać Ci prawo do wypłacenia polisy. Pieniędzy z ubezpieczenia nie otrzymają też osoby, które prowadzą własną działalność gospodarczą, a po jej zamknięciu utracą dochód.

Na środki z ubezpieczenia mogą za to liczyć osoby, które prace straciły nagle i nie ze swojej winy. Takie sytuacje także się zdarzają i to właśnie one w większości przypadków są objęte polisą. Jeśli spotkała Cię taka sytuacja, to wystarczy, że zgłosisz się do swojego ubezpieczyciela. To on rozpatrzy Twój wniosek i pokieruje Cię przez wszystkie formalności. Jeśli Twoje zgłoszenie zostanie rozpatrzone pozytywnie, to będziesz miał prawo do tego, aby ubezpieczyciel spłacał raty Twojego kredytu w określonej na umowie ilości np. przez 3 miesiące. Pamiętaj jednak, że jeśli nie zatrudnisz się w tym czasie w innej firmie, to będziesz sam musiał zacząć spłacać swój kredyt.

Ile kosztuje ubezpieczenie od utraty pracy?

To ile będzie Cię kosztować takie ubezpieczenie, zależy od wielu czynników. Oferty banków są pod tym względem bardzo zróżnicowane, ale możesz też poszukać atrakcyjnej oferty na własną rękę. Z reguły ubezpieczenie wynosi od 3 do nawet 5 procent wartości całego kredytu w skali roku, jeśli mowa o kredytach gotówkowych. Ubezpieczenie od utraty pracy kredytu hipotecznego może być nieco tańsze. Możliwe jest też wynegocjowanie lepszych warunków z bankiem.

Zwrot prowizji bankowej – kiedy i komu się należy?

Podczas udzielania kredytu bank może pobierać od swojego klienta wiele opłat. Jedną z nich jest prowizja za udzielenie kredytu. Wysokość takiej prowizji wyraża się w procentach i zależy od tego, jaka jest kwota udzielonego zobowiązania. W przypadku niewielkich kredytów prowizja może mieć wartość kilkuset złotych, których nie odczujemy tak bardzo, jeśli będziemy spłacać ją razem z ratami. Inaczej wygląda to jednak w przypadku dużych kredytów np. hipotecznych. W takich zobowiązaniach suma prowizji może wynieść nawet kilkadziesiąt tysięcy złotych! Sporo prawda? Zobacz czy można otrzymać zwrot prowizji bankowej i w jakich sytuacjach banki dopuszczają taką możliwość.

Zwrot prowizji bankowej – czym jest?

Zanim przejdziemy do wyjaśnienia, jak wygląda odzyskiwanie prowizji bankowych, musisz wiedzieć, czym właściwie jest taka opłata. Bank jest podmiotem, który prowadzi działalność gospodarczą. Oznacza to, że na ofercie, którą proponuje swoim klientom, musi osiągnąć zyski, aby móc się utrzymać. Żadna instytucja finansowa nie pracuje w końcu charytatywnie i pożyczając pieniądze, liczy na zysk z takiej transakcji.

Mimo że banki nie mają pełnej swobody działania, bo ogranicza je ustawa Prawo bankowe, to mogą wprowadzać pewne dodatkowe opłaty. Klient, który pożyczy pieniądze od banku, musi oddać nie tylko kwotę, którą w rzeczywistości pożyczył, ale także dodatkowe koszty takie jak: prowizje, marże, koszty ubezpieczenia itp. Prowizja jest opłatą, która ma za zadanie zrekompensować bankowi koszty związane z rozpatrzeniem wniosku, udzieleniem kredytu czy utratą części odsetek za wcześniejszą spłatę kredytu. Wysokość takich opłat jest oczywiście regulowana przez instytucje, które są nad bankiem np. przez KNF. Oznacza to, że ich wysokość nie może być zbyt duża, a banki nie mogą w dowolny sposób pobierać dodatkowych opłat.

Trybunał Sprawiedliwości Unii Europejskiej 

Trybunał Sprawiedliwości Unii Europejskiej (TSUE) stanął po stronie kredytobiorców i orzekł, że w przypadku przedterminowej spłaty zobowiązania, kredytobiorca ma prawo do proporcjonalnego zwrotu poniesionych wcześniej kosztów. Oznacza to, że jeśli postanowisz szybciej spłacić swój kredyt, to bank musi się z Tobą rozliczyć i zwrócić prowizję. Oczywiście taka sytuacja nie jest na rękę bankom, które w ten sposób tracą część swojego zarobku. Z tego powodu wiele instytucji stara się umiejętnie obejść konieczność zwrotu prowizji.

Zwrot prowizji bankowej – warunki

Zwrot prowizji bankowej przysługuje każdemu kredytobiorcy, który:

– zaciągnął kredyt konsumencki, którego wysokość nie przekracza kwoty 255 550 zł lub równowartości tej kwoty w walucie innej niż waluta polska
– zawarł umowę nie wcześniej niż 18 grudnia 2011 r. (data wejścia w życie ustawy o kredycie konsumenckim),
– dokonał wcześniejszej spłaty kredytu,
– zapłacił prowizję od kredytu.

Jak odzyskać prowizję od banku?

Zwrot prowizji za wcześniejszą spłatę kredytu jest realizowany na wniosek klienta banku. Taki wniosek najlepiej jest złożyć od razu po spłaceniu swojego kredytu we wcześniejszym terminie. Możesz napisać go samodzielnie, powołując się na wyrok TSUE C-383/18 oraz art. 49 Ustawy o kredycie konsumenckim. W takim dokumencie nie może zabraknąć Twoich danych osobowych i kontaktowych, danych banku, szczegółów kredytu, formy przekazania środków, numeru konta bankowego i terminu, jaki wyznaczasz na zwrot prowizji.

Prócz wymienionych wyżej rzeczy nie musisz dołączać nic więcej do swojego wniosku. Jeśli będzie on już gotowy, możesz wysłać pismo pocztą lub dostarczyć je osobiście do placówki banku. Pamiętaj, że bank ma 30 dni na rozpatrzenie wniosku, dlatego należy uzbroić się w cierpliwość. Jeśli po tym okresie nie otrzymasz zwrotu prowizji za kredyt, to możesz skierować sprawę do sądu. Zanim jednak to zrobisz, lepiej jest podjąć próbę kontaktu z bankiem oraz dojścia do porozumienia. Kluczowe jest też to, aby Twój wniosek zawierał wszystkie niezbędne informacje. Zanim złożysz go do banku, przeczytaj go kilka razy i nanieś ewentualne poprawki. Przyspieszy to cały proces ubiegania się o zwrot prowizji. To kiedy i czy w ogóle bank odda Ci pieniądze, za wcześniejszą spłatę kredytu zależy od danej placówki. Niektóre instytucje podchodzą poważnie do wyroku TSUE i pozytywnie rozpatrują wnioski o zwrot prowizji. Nie brakuje jednak instytucji, które próbują się uchylić od tego obowiązku i ignorują wnioski o zwrot prowizji.

Podatek od wzbogacenia – ile wynosi oraz kto i kiedy musi go zapłacić?

W Polsce istnieje bardzo rozbudowany system podatkowy. Większość osób jest negatywnie nastawiona do tego, aby je płacić, a niektóre z nich budzą szereg pytań. Jednym z takich podatków jest podatek od wzbogacenia. W końcu pracujemy po to, aby polepszyć swój komfort życia oraz pozwolić sobie na przyjemności. Czemu ktoś miałby więc prosić nas o to, abyśmy płacili podatek od tego, że wzbogaciliśmy się w uczciwy sposób? Nowy samochód czy też budowa domu to rzeczy, na które często odkładamy wiele lat. Płacenie pieniędzy Urzędowi Skarbowemu budzi więc sprzeciw w wielu osobach. Warto jednak wiedzieć, na czym polega podatek od wzbogacenia i kiedy należy go zapłacić.

Podatek od wzbogacenia – czym jest?

Przede wszystkim należy wiedzieć, że „podatek od wzbogacenia się” jest jedynie potocznym określeniem. Według polskiego prawa jest to Podatek od Czynności Cywilnoprawnych, czyli w skrócie PCC oraz Podatek od Spadków i Darowizn. Podatek od Czynności Cywilnoprawnych opłaca transakcje, które nie zostały obciążone podatkiem VAT.

Przykład:

Decydujesz się na kupno samochodu od osoby prywatnej, której ogłoszenie znalazłeś w internecie. Z racji tego, że osoba, która sprzedaje swoje auto, nie jest płatnikiem VAT, a transakcja nie została potwierdzona fakturą, tylko umową cywilnoprawną, musisz opłacić PCC.

Z kolei Podatek od Spaków i Darowizn należy zapłacić w momencie, gdy Twój majątek zwiększy się poprzez otrzymanie spadku lub darowizny od rodziny.

Kto i kiedy musi zapłacić Podatek od Czynności Cywilnoprawnych?

Jak się z pewnością domyślasz, ustawa przewiduje kilka sytuacji, w których należy zapłacić PCC – nie tylko po kupnie samochodu od osoby prywatnej. Taką opłatę należy uiścić w Urzędzie Skarbowym także gdy:

– Dochodzi do sprzedaży lub zamiany rzeczy i praw majątkowych. Najprostszym przykładem jest oczywiście sprzedaż auta, gdy to kupujący musi zapłacić podatek. Podczas zamiany to obie strony muszą ponieść koszt PCC.

– Zostanie ustanowiona hipoteka. W takiej sytuacji podatek musi zapłacić klient banku, który decyduje się na kredyt hipoteczny na budowę lub zakup nieruchomości.

– Zostanie zawarta umowa dożywocia. Podatek od Czynności Cywilnoprawnych musi wtedy zapłacić osoba, która nabywa nieruchomość, która jest obciążona taką umową.

– Ustanowi się odpłatne użytkowanie lub odpłatną służebność. Opłacenie podatku będzie leżeć po stronie nabywcy służebności lub użytkownika rzeczy bądź nieruchomości.

– Otrzymamy darowiznę. W tym wypadku płaci osoba obdarowywana.

– Zawrzemy umowę depozytu nieprawidłowego. Podatek płaci przechowujący.

Podatek od czynności cywilnoprawnych należy opłacić bez wezwania w ciągu maksymalnie 14 dni kalendarzowych od transakcji. Formularz należy złożyć we właściwym Urzędzie Skarbowym.

Podatek od spadków i darowizn – kiedy trzeba go zapłacić?

Ustawa dotycząca podatku od spadków i darowizn jasno określa sytuacje, w których należy opłacić podatek. Musimy go odprowadzić w takich okolicznościach jak:

– dziedziczenie, zapis zwykły, zapis windykacyjny, polecenia testamentowe,
– darowizna i polecenie darczyńcy,
– nieodpłatne zniesienie współwłasności,
– zachowek, jeżeli uprawniony nie uzyskał go w postaci uczynionej przez spadkodawcę darowizny lub w drodze dziedziczenia albo w postaci zapisu.

Do obowiązkowego opłacenia podatku są zobligowane osoby, które otrzymały majątek w spadku, którego wartość przekracza kwotę wolną od podatku. Podatek od spadków i darowizn należy opłacić w ciągu 14 dni kalendarzowych, które są liczone od momentu doręczenia podatnikowi decyzji organu podatkowego o wysokości daniny. Kwotę podatku ustala się na podstawie zeznania podatkowego o nabyciu rzeczy lub praw majątkowych złożonego przez podatnika. Kwota może być także ustalona na podstawie wspólnego zeznania podatkowego.

Podatek od wzbogacenia – ile wynosi?

To jaką wysokość podatku od wzbogacenia się będziesz musiał zapłacić, zależy od sytuacji. Aktualne stawiki dla PCC wynoszą:

– 2% – przy umowach sprzedaży ruchomości, nieruchomości, prawa użytkowania wieczystego, prawa do lokalu mieszkalnego i prawa do domu jednorodzinnego i lokalu w małym domu mieszkalnym.

– 1% – przy umowach sprzedaży innych praw majątkowych i odpłatnym użytkowaniu, w tym nieprawidłowe oraz odpłatna służebności.

– 2% – przy umowie zamiany, dożywocia, o podział spadku, przekazania darowizny i zniesienia współwłasności, które dotyczą: nieruchomości, ruchomości oraz praw użytkowania wieczystego.

– 2% – dla umów pożyczek, które zostały zawarte przed 2019 rokiem oraz 0,5% dla umów zawartych w 2019 roku.

– 0,1% – w przypadku ustanowienia hipoteki, a stawka liczona jest od kwoty zabezpieczonej wierzytelności.

– 0,5% – spółka i zmiany w jej umowie.

Jeśli nie ujawnisz czynności, od której powinien być odprowadzony podatek, a Urząd Skarbowy to wykryje, to zostanie na Ciebie nałożony podatek karny w wysokości aż 20%. Nie warto więc ryzykować i o wiele lepiej jest zapłacić 1-2% podatku niż później zmagać się z o wiele większą kwotą.

Ile wnosi podatek od spadków i darowizn?

Jeśli chodzi o naliczenie wysokości podatku od spadku i darowizn, to sytuacja jest trochę bardziej skomplikowana. Aby prawidłowo określić wysokość podatku, należy znać grupy podatkowe – wyróżniamy aż 3. Do pierwszej grupy podatkowej zalicza się najbliższą rodzinę, czyli: małżonków, rodziców, dziadków, dzieci, wnuki, prawnuki, ojczymów, macochy, teściów, zięciów i synowe. Do drugiej grupy zalicza się: ciotki, wujków, zastępnych rodziców, zastępnych i małżonków pasierbów, małżonków rodzeństwa i rodzeństwo małżonków. W trzeciej grupie znajdują się wszyscy pozostali nabywcy.

Można wyróżnić także grupę „zerową”. W niej znajdują się małżonkowie, dzieci, wnuki, prawnuki, rodzice, dziadkowie, pasierbowie, rodzeństwo, ojczym i macocha. Ta grupa jest zwolniona z opłacenia podatku. Wysokość podatku określa się zatem od poziomu pokrewieństwa pomiędzy podatnikiem a spadkobiercą.

Stawki dla grupy I:

  • do wartości 10 278 zł – 3%
  • od wartości od 10 278 zł do 20 556 zł – 5%
  • od wartości powyżej 20 556 zł – 7%.

Stawki dla grupy II:

  • do wartości 10 278 zł – 7%
  • od wartości od 10 278 zł do 20 556 zł – 9%
  • od wartości powyżej 20 556 zł – 12%.

Stawki dla grupy III:

  • do wartości 10 278 zł – 12%
  • od wartości od 10 278 zł do 20 556 zł – 16%
  • od wartości powyżej 20 556 zł – 20%.

Kiedy można uniknąć podatku od wzbogacenia się?

W przypadku podatku od czynności cywilnoprawnych ustawa przewiduje kilka przypadków, w których podatnik jest zwolniony od uiszczenia opłaty. Zwolnieniu z PCC podlega: sprzedaż obligacji skarbowych i walut obcych, sprzedaż rzeczy ruchomych, jeśli podstawa opodatkowania nie przekracza 1000 zł oraz transakcja, w których stroną są jednostki samorządu terytorialnego.

Podatku od spadku i darowizny nie muszą opłacić osoby z grupy zerowej oraz te, które otrzymały spadek lub darowiznę, która nie przekracza kwoty wolnej od podatku. Warto zawsze sprawdzić, czy transakcja lub też przyjęcie darowizny nie wiąże się w danym przypadku z koniecznością odprowadzenia podatku. Dzięki temu unikniesz kar w momencie, gdy Urząd Skarbowy wykryje nieprawidłowości i zatajenie transakcji, która powinna być obwarowana podatkiem.

Jak sprawdzić właściciela konta bankowego?

Nieraz w życiu może się zdarzyć, że będziemy posiadali czyjś numer konta, ale nie będziemy wiedzieli, do kogo on należy. Często zdarza się na przykład, że ktoś myli jedną czy dwie cyfry w numerze konta i wykonuje przelew nie do tej osoby, do której planował, a następnie chce szukać właściciela rachunku, na które przekazał środki, aby ten mu je odesłał. Wbrew pozorom sytuacja nie jest jednak taka prosta. Jak sprawdzić właściciela konta bankowego i czy w ogóle jest to możliwe?

Czy można sprawdzić właściciela konta bankowego?

Jak sprawdzić do kogo należy konto bankowe? Niestety, kwestia sprawdzania danych właściciela rachunku bankowego jest skomplikowana. Głównie z uwagi na fakt, że pracowników banków obowiązują zarówno ogólne przepisy dotyczące ochrony danych osobowych, jak i te wyszczególnione w ustawie Prawo bankowe, regulującej działalność tych instytucji finansowych.

W praktyce oznacza to, że dane właściciela rachunku bankowego mogą zostać przekazane tylko ściśle określonym grupom, a mianowicie:

  • właścicielom rachunku
  • pełnomocnikom konta
  • organom ścigania (jeśli występują odpowiednie przesłanki, np. podejrzenie popełnienia przestępstwa).

Nie jest więc możliwe, aby postronna osoba trzecia, która na przykład wysłała błędnie na jakiś rachunek przelew, zadzwoniła do banku i otrzymała dane dotyczące imienia i nazwiska posiadacza rzeczonego konta. Nie oznacza to jednak, że w takiej sytuacji nic nie można zrobić.

Jak sprawdzić właściciela konta bankowego – do kogo należy?

Dane właściciela rachunku bankowego, takie jak imię i nazwisko, są niepubliczne, natomiast, z uwagi na konstrukcję numeru konta bankowego, można wyciągnąć z niego pewne informacje.

Konkretnie możemy się dowiedzieć (korzystając z pierwszych 6 cyfr numeru rachunku), w jakim banku założone zostało dane konto. W tym celu możemy wykorzystać liczne strony internetowe, które szybko i za darmo oferują taką usługę.

Jeśli chcielibyśmy się także dowiedzieć, w jakim konkretnie oddziale założono rachunek (dzięki temu możemy dowiedzieć się, gdzie prawdopodobnie mieszka właściciel rachunku), konieczne będzie podanie pierwszych 10 cyfr. Dlaczego?

Dwie pierwsze cyfry w numerze rachunku bankowego odnoszą się do numeru kontrolnego całego rachunku, natomiast cztery kolejne – banku, w którym jest on prowadzony. Z kolei cyfry na pozycjach od 7 do 10 mówią o konkretnym oddziale. Pozostała część to już numer identyfikacyjny przypisany konkretnie do danego konta.

Taka jest konstrukcja w przypadku przelewów krajowych, jeśli zaś chcielibyśmy przelać pieniądze za granicę bądź otrzymać przelew z zagranicznego konta, warto pamiętać, że konieczne będzie podanie numeru IBAN. W jego przypadku dane rachunku zaczynają się od dwóch liter, symbolizujących kraj, w którym prowadzone jest konto (dla Polski jest to PL), a dalsza część to tradycyjnie stosowany numer rachunku, czyli wspomniane 26 cyfr.

Dzięki informacji w zakresie tego, w jakim banku stworzono dane konto, wiemy, z jaką instytucją należy się skontaktować, aby rozwiązać nasz problem. Jeśli szukamy właściciela konta, ponieważ np. zostaliśmy przez niego oszukani za pomocą portalu aukcyjnego, należy udać się na posterunek policji i zgłosić podejrzenie popełnienia przestępstwa, podając przy tym organom ścigania wszelkie dane, które mogą posłużyć do zidentyfikowania oszusta, takie jak numer konta bankowego czy numer telefonu.

Wysłałem przelew na złe konto – co robić?

Wiemy już, że bank nie ma prawa podać nam danych właściciela rachunku bankowego, na które błędnie przelaliśmy środki. Może za to pomóc nam w inny sposób, a mianowicie sam skontaktować się z odbiorcą naszego przelewu, poinformować go o zaistniałej sytuacji i wskazać konieczność zwrotu funduszy pozyskanych w wyniku błędnie wykonanego przelewu.

Bank ma wykonanie takiego działania 3 dni od momentu, kiedy zgłosimy mu błędne wykonanie przelewu. Następnie osoba, która otrzymała nasze środki w wyniku pomyłki, ma 30 dni na ich zwrot. Co ważne, odbywa się to na specjalny rachunek bankowy, tak, aby mogła ona zachować anonimowość.

Gdyby bowiem zwróciła środki na rachunek, z którego je otrzymała, moglibyśmy zobaczyć jej imię i nazwisko w danych transakcji. Jeśli zaś odbiorca środków nie zdecyduje się na ich zwrot, zostanie on dokonany ze środków danego banku bądź SKOK-u.

Dane właściciela rachunku bankowego – podsumowanie

Odpowiedź na pytanie, jak sprawdzić właściciela konta bankowego, nie jest tak prosta, jak moglibyśmy sobie życzyć. Z drugiej strony musimy pamiętać, że takie dane są chronione nie bez powodu, a sami z pewnością również nie chcielibyśmy, aby takie informacje na nasz temat były powszechnie dostępne.

Co prawda dane właściciela rachunku bankowego nie mogą zostać udostępnione osobom postronnym, ale wbrew pozorom nie stoi to wcale na drodze otrzymania środków z błędnie wykonanego przelewu bądź odnalezienia oszusta, który na przykład wyłudził od nas pieniądze jako zapłatę za jakąś rzecz, której później nam nie wysłał. W tym pierwszym przypadku pomoże nam bank, w drugim – policja.

Ubezpieczenie roweru – co daje, kiedy działa i dlaczego warto je wykupić?

Ubezpieczenie roweru

Właśnie kupiłeś sobie wymarzony rower i chcesz, aby służył Ci jak najdłużej? W takim wypadku musisz dbać nie tylko o to, aby regularnie go czyścić, ulepszać i przechowywać w odpowiednim miejscu, ale także zabezpieczyć przed kradzieżą. W sklepach znajdziemy różnego rodzaju zapięcia oraz alarmy, które mają zniechęcić złodziei do kradzieży naszego jednośladu. Możesz wybierać spośród tańszych oraz droższych zabezpieczeń, które producenci reklamują jako niezawodne. Niestety nawet najlepsze zapięcie może nie zdać egzaminu w konfrontacji z doświadczonym złodziejaszkiem, a Twój rower i tak zostanie skradziony.

Wielu osobom wydaje się, że jest to sytuacja bez wyjścia, a skradzione rowery rzadko kiedy są odnajdywane, a ubezpieczyciele nie oddają za nie pieniędzy. Czy rzeczywiście tak jest? Niekoniecznie! Wystarczy dobre ubezpieczenie roweru, które obejmuje ryzyko kradzieży. Zobacz, co warto wiedzieć o takiej polisie, zanim się na nią zdecydujesz.

Ubezpieczenie roweru od kradzieży a miejsce przechowywania

ubezpieczenie od kradzieżyUbezpieczając swój rower, należy pamiętać o tym, że nie w każdej sytuacji otrzymamy pieniądze od swojego ubezpieczyciela. Za skradziony lub zniszczony rower odszkodowania nie otrzymają osoby, które przechowywały go w niewłaściwym miejscu. Musimy spełnić kilka warunków, które uprawniają nas do wypłacenia środków pieniężnych za poniesione szkody. Wielu ubezpieczycieli nie wypłaca odszkodowania w momencie, gdy rower nie był przechowywany bezpośrednio w domu tylko w piwnicy i innych częściach wspólnych budynku. Oczywiście wszystko zależy od ubezpieczyciela i jego oferty. Możemy spotkać się też z droższymi wariantami, które obejmują kradzież z klatek schodowych, piwnic czy garażu. Ważne jest jednak to, aby pomieszczenie było odpowiednio zabezpieczone przed złodziejami. Często ubezpieczyciele wymagają co najmniej jednego zamka lub kłódki. Jest to konieczne, aby stwierdzić kradzież z włamaniem.

Ubezpieczenie rowerowe może działać w miejscach publicznych, piwnicy i garażu, jeśli wykupisz odpowiednią polisę. Co ciekawe, jeśli trzymasz rower w mieszkaniu i posiadasz ubezpieczenie nieruchomości wraz z ubezpieczeniem ruchomości domowych, to możesz domagać się odszkodowania za skradziony sprzęt – w tym rower. Pamiętaj jednak, że takie ubezpieczenie działa tylko w mieszkaniu, a ubezpieczenie roweru może działać też poza nim.

Kradzież roweru w miejscu publicznym – czy ubezpieczenie to obejmuje?

To czy ubezpieczyciel wypłaci Ci środki za rower skradziony spod sklepu, centrum handlowego i innego miejsca publicznego zależy od tego, jak był on zabezpieczony. Jeśli swój rower zostawisz w miejscu publicznym bez żadnego zabezpieczenia np. przypięcia, to nie otrzymasz odszkodowania. Musisz stosować odpowiednie kłódki, alarmy lub zapięcia, aby ubezpieczyciel uznał Twój wniosek o wypłatę pieniędzy. Zadbaj też o to, aby rower był przypięty do części stałych, metalowych barierek, ogrodzeń itp. Tak jak w przypadku każdego ubezpieczenia osoba posiadająca daną polisę musi spełnić jakieś warunki, aby otrzymać odszkodowanie.

Co w przypadku, gdy do kradzieży dojdzie w momencie, jak jedziemy na rowerze? Niekiedy dochodzi do niebezpiecznych sytuacji, w których rowerzysta jest atakowany przez złodzieja i pod groźbą każe mu oddać rower. W takim wypadku kradzież z rabunkiem musi zostać zgłoszona na policję. Jeśli kradzież została poprzedzona przemocą lub groźbą, a ubezpieczyciel w umowie polisy dopuszcza możliwość wypłacenia pieniędzy po takim zdarzeniu, to bez problemu powinieneś otrzymać odszkodowanie. Ubezpieczenie na rower przyda się nie tylko, gdy do kradzieży dochodzi pod naszą nieobecność, ale także, gdy padniemy ofiarą ataku i kradzieży.

Ubezpieczenie roweru – czy warto?

ubezpieczenie roweru czy wartoJedną z największych zalet takiego ubezpieczenia jest to, że możesz spać spokojnie. Bardzo często słyszy się o kradzieżach z piwnic i garaży. Jeśli nie chcesz, aby Twój nowy rower padł ofiarą złodzieja, to powinieneś go odpowiednio zabezpieczyć, ale także ubezpieczyć. W momencie, gdy dojdzie już do nieprzyjemnego incydentu, otrzymasz pieniądze, które mogą pomóc Ci pokryć zakup nowego jednośladu. Jeśli nie posiadałbyś polisy, to wszystkie koszty spadają na Twoje barki i będziesz musiał zapłacić za nowy rower z własnej kieszeni.

Warto zapoznać się z ofertami kilku firm i wybrać tę, która jest dla Ciebie najlepsza. Jeśli chcesz ochronić swój bardzo drogi rower, to wybieraj polisy, które przewidują wypłatę odszkodowania w wielu sytuacjach – od kradzieży z domu po rabunek na ulicy. To czy opłaca Ci się wykupić polisę na swój rower, powinieneś określić we własnym zakresie. Weź pod uwagę, że zakup naprawdę dobrego sprzętu kosztuje ponad 1000 zł. Mowa tu oczywiście o rowerach przeznaczonych typowo do rekreacji. Rowery dla profesjonalistów np. kolarzy są o wiele droższe i bardzo często kosztują posiadacza wiele miesięcy oszczędzania.

Kupno mieszkania na kredyt – krok po kroku

Kredyt hipoteczny na mieszkanie jest zobowiązaniem, które łączy klienta z jednym bankiem na długie lata. Jest to jednak czasem jedyny sposób na to, aby stać się właścicielem własnej nieruchomości. Coraz więcej Polaków podejmuje ten poważny krok i decyduje się na kredyt, który trzeba spłacać przez 20 a w niektórych przypadkach nawet przez 30 lat. Warto więc podejść do tego w odpowiedzialny sposób i dobrze przygotować się do zakupu mieszkania przy pomocy środków finansowych od banku. Zobacz, jak wygląda kupno mieszkania krok po kroku i o czym warto pamiętać przed wizytą w placówce bankowej.

Kupno mieszkania na kredyt – zdolność kredytowa

Jeśli podjąłeś już decyzję o tym, że chcesz wziąć kredyt hipoteczny na mieszkanie, to zadbaj o swoją zdolność kredytową. Jest ona niezbędna do tego, aby otrzymać pieniądze, które pozwolą Ci na zakup upragnionego mieszkania. Zdolność kredytowa jest indywidualną zdolnością każdego kredytobiorcy do zaciągnięcia kredytu oraz spłacania go w terminie wraz z odsetkami. Każdy bank bada zdolność kredytową swojego klienta przed udzieleniem mu pieniędzy. Jest to punkt, bez którego nie obejdzie się wnioskowanie o kredyt. Ubiegając się o kredyt hipoteczny na wysoką sumę, możesz mieć pewność, że pracownicy instytucji finansowej dokładnie przyjrzą się Twojej sytuacji finansowej. Będą brać pod uwagę m.in.:

– dochody,
– rodzaj umowy na podstawie której otrzymujesz pensję,
– wiek oraz stan cywilny,
– liczbę osób, którą utrzymujesz,
– wkład własny,
– sumę, jaką chcesz pożyczyć na zakup mieszkania.

Pamiętaj, że masz duży wpływ na to, jak bank będzie postrzegał Cię jako potencjalnego kredytobiorcę i czy otrzymasz tyle pieniędzy, ile potrzebujesz. Istnieje wiele sposobów na to, jak poprawić swoją zdolność kredytową. Już przed pierwszą wizytą w banku powinieneś przeanalizować, co warto zmienić, aby zwiększyć swoje szanse na pozytywne rozpatrzenie wniosku kredytowego. Przede wszystkim postaraj się zwiększyć swoje dochody. Nie bez znaczenia jest także rodzaj umowy, na którą jesteś zatrudniony. Banki najbardziej cenią osoby, które są zatrudnione na podstawie umowy o pracę na czas nieokreślony. Warto więc porozmawiać z pracodawcą o zmianie warunków zatrudnienia, jeśli jest taka konieczność.

Kredytobiorca, który chce otrzymać kredyt hipoteczny, powinien także spłacić swoje zaległe zobowiązania. Zbyt duża ilość kredytów gotówkowych, zakupów na raty, czy chwilówek zmniejsza Twoją zdolność kredytową. Przed ubieganiem się o hipotekę najlepiej jest spłacić większość drobnych zobowiązań czy też zrezygnować z karty kredytowej. Będziesz wtedy bardziej wiarygodny dla banku, a Twój domowy budżet zasilą dodatkowe pieniądze, które wcześniej przeznaczałeś na spłatę zobowiązań.

Kupno mieszkania na kredyt – sprawdź oferty różnych banków

Kredyt na zakup mieszkania można znaleźć w większości banków. Wzrost zainteresowania zakupem własnego mieszkania na kredyt w ostatnich latach sprawił, że banki chętniej sporządzają specjalne oferty dla osób zainteresowanych takim sposobem na nabycie nieruchomości. Jeśli już popracujesz nad swoją zdolnością kredytową, to zapoznaj się z ofertami różnych instytucji finansowych. Możesz skorzystać z internetowych porównywarek oraz rankingów kredytów hipotecznych. W obecnych czasach nie musisz wychodzić z domu, aby znaleźć atrakcyjną ofertę.

Zwróć się do banku, w którym masz założone konto i zapytaj, czy istnieje jakaś specjalna oferta dla stałych klientów. Istnieje duża szansa, że jeśli już korzystałeś z produktów danego banku, to zostaną Ci zaproponowane lepsze warunki, niż innym klientom. Czasem jednak okazuje się, że to konkurencyjne instytucje bardziej zabiegają o nowych klientów i są w stanie zaproponować kredytobiorcy atrakcyjniejsze warunki. Sprawdź oba te rozwiązania i dopasuj produkt finansowy do swoich potrzeb. Zwróć uwagę na całkowity koszt kredytu, a koszt miesięcznej raty dopasuj do swoich możliwości finansowych. Większość kredytobiorców decyduje się na kredyt hipoteczny z ratą miesięczną wynosząca ok. 1000 zł. Wybierając takie rozwiązanie, nie powinieneś mieć problemów ze spłatą, jednak musisz być przygotowany na to, że okres kredytowania będzie dłuższy, a tym samym oddasz większe odsetki. Lepiej jednak wybrać niższą ratę i mieć pewność, że będziesz w stanie ją spłacać niż brać na swoje barki zbyt duże obciążenie finansowe.

Kredyt na mieszkanie bez wkładu własnego – czy to możliwe?

Prócz dobrej zdolności kredytowej bank stawia jeszcze jeden istotny wymóg przed swoimi klientami. Mianowicie chodzi o wkład własny, który jest niezbędny do tego, aby otrzymać kredyt hipoteczny. Jeszcze jakiś czas temu w większości banków nie był to wymagany element i bez problemu można było pożyczyć kwotę równą wartości mieszkania. Były to kredyty, które cechowały się wskaźnikiem LTV, który przekraczał 100%, jednak na ten moment nie jest to możliwe. Zgodnie z nowymi rozporządzeniami każda osoba, która ubiega się o kredyt hipoteczny, powinna posiadać wkład własny. Jego kwota powinna odpowiadać przynajmniej 20% wartości nieruchomości, którą chcemy nabyć. Pozostałą kwotę, czyli w tym przypadku 80% pożycza klientowi bank. Wkład własny może być oczywiście większy i jeśli tak będzie, to jest to sytuacja korzystniejsza dla kredytobiorcy. Oszczędzając samodzielnie 30, 40 czy nawet 50% wartości nieruchomości możesz skrócić okres kredytowania lub zyskać stosunkowo niskie raty.

Nie warto więc lekceważyć konieczności posiadania własnych oszczędności, ponieważ ułatwiają one otrzymanie kredytu hipotecznego. W wielu przypadkach jest to kwestia, która decyduje o tym, czy dany klient otrzyma pozytywną odpowiedź na swój wniosek, czy też nie. Jeśli jeszcze nie masz żadnych oszczędności, to warto zacząć je gromadzić. Zaczekaj z zakupem mieszkania do momentu, gdy będziesz mieć odpowiednio duży wkład własny. W innym przypadku możesz być zawiedziony, że nie udało Ci się otrzymać kredytu i kupić wymarzonej nieruchomości. Kredyt na zakup mieszkania bez wkładu własnego odszedł już w zapomnienie.

Jak kupić mieszkanie na kredyt?

Skoro masz już dużo praktycznej wiedzy na temat tego, jak zwiększyć swoją zdolność kredytową i dlaczego wkład własny jest niezbędny, to pewnie zastanawiasz się jak kupić mieszkanie na kredyt. Jeśli spełniasz wszystkie warunki i wiesz, że jesteś już gotowy na, to aby zaciągnąć kredyt w banku, to przyszedł czas na wybór nieruchomości. Prócz lokalizacji, metrażu i wyglądu nieruchomości ważne jest także kilka innych szczegółów. Warto wybrać się na wizję lokalną i upewnić się, czy mieszkanie będzie spełniać Twoje wymagania i zapewni komfort Twojej rodzinie. Kluczowi mogą okazać się sąsiedzi, to czy w okolicy znajduje się park oraz przystanki, czy do mieszkania przynależy balkon, taras, piwnica itp. Pamiętaj, że będziesz mieszkać w tym miejscu przez najbliższe lata, a nawet przez resztę życia. Musi być to więc decyzja poparta dokładną analizą. Weź pod uwagę kilka nieruchomości. Mogą być to zarówno mieszkania z rynku wtórnego, jak i te świeżo oddane do sprzedaży przez dewelopera. Rozsądnie podejdź do kwestii finansowych i nie przekraczaj za bardzo wcześniej ustalonego budżetu. Pośpiech nie jest w tym przypadku dobrym doradcą i należy go unikać.

Jeśli masz już na oku jakąś nieruchomość, która mieści się w Twoim budżecie, to przyszedł czas na złożenie wniosku o kredyt. Niezbędne będzie zaświadczenie o zarobkach oraz kilka dodatkowych dokumentów. Jeśli chcesz kupić mieszkanie od dewelopera, to potrzebny będzie m.in.: prospekt informacyjny z częścią indywidualną. Znajdują się tam informacje o planie zagospodarowania okolicznych działek i informacje na temat dewelopera. Jeśli chcesz zakupić mieszkanie z rynku wtórnego, to niezbędna jest umowa przedwstępna ze sprzedającym.

Po otrzymaniu pozytywnej decyzji kredytowej dokładnie przeczytaj umowę. Zapoznaj się z jej warunkami i jeśli to konieczne poproś o pomoc specjalistę, który powie Ci czy umowa jest korzystna. Jeśli wszystko się zgadza, wystarczy, że ją podpiszesz. Niezbędne będzie też wykupienie ubezpieczenia nieruchomości. Możesz to zrobić za pośrednictwem banku lub znaleźć dopasowaną ofertę przy pomocy innej firmy.

Po otrzymaniu pozytywnej decyzji kredytowej i podpisaniu umowy przychodzi pora na formalności. Należy podpisać ostateczną umowę zakupu w formie aktu notarialnego. Bank uruchamia wtedy kredyt, a Ty stajesz się pełnoprawnym właścicielem nieruchomości. Po dopełnieniu wszystkich formalności możesz wprowadzić się do nowego mieszkania. Pamiętaj jednak, że cały ten proces nie jest ekspresowy i od znalezienia oferty kredytowej do odebrania kluczy może Cię dzielić nawet kilka tygodni. Dobrym pomysłem jest więc skorzystanie z pomocy doradcy, który pomoże Ci przejść przez cały ten proces sprawnie i bezproblemowo.

Wymiana dowodu osobistego – krok po kroku

Zmiana dowodu osobistego

Zbliża się data ważności Twojego dowodu? A może kończysz 18 lat i chcesz wyrobić ten dokument po raz pierwszy? Nie ważne, z jakiego powodu chcesz się stać posiadaczem nowego dowodu osobistego, warto abyś wiedział co trzeba zrobić, aby go wymienić. Zobacz jak zmienić dowód osobisty, ile to kosztuje i gdzie możesz to zrobić.

Wymiana dowodu osobistego – gdzie zgłosić?

Jeśli chcesz wymienić swój dowód, musisz udać się do dowolnego urzędu. Nie ważne, w jakim mieście jesteś zameldowany, dowód możesz wymienić na terenie całego kraju. Od jakiegoś czasu istnieje też możliwość złożenia wniosku o nowy dowód przez internet. To bardzo wygodne rozwiązanie i aby wymienić swój stary dowód osobisty, nie musisz nawet wychodzić z domu.

Wymiana dowodu osobistego – kiedy należy wymienić? 

Dowodu osobistego nie należy zmieniać bez powodu. Musisz zrobić to jedynie, gdy:

– termin ważności starego dowodu już upłynął,
– zmieniłeś dane, które zawarte są w dowodzie np. nazwisko,
– wizerunek Twojej twarzy zmienił się na tyle, że trudno jest Cię zidentyfikować na zdjęciu, które znajduje się w dowodzie,
– zgubiłeś lub zniszczyłeś swój dowód osobisty.

Warto wiedzieć, że w momencie, gdy utracisz dowód lub zostanie Ci on skradziony, musisz to zgłosić odpowiednim organom. Jeśli do zdarzenia doszło za granicą, to musisz się zgłosić do placówki konsularnej Rzeczpospolitej Polskiej, jeśli w kraju, to do organów gminy. Wniosek o nowy dowód osobisty mogą także złożyć osoby, które nie mają e-dowodu, a chcą go posiadać, mają e-dowód bez certyfikatu podpisu osobistego lub certyfikatu logowania czy też nie mogą się nim zalogować.|

Jak wymienić dowód osobisty? 

Skoro już wiesz, kiedy trzeba wymienić dowód osobisty, to warto, abyś wiedział też, jak wygląda cała procedura.

Po pierwsze musisz pobrać i wydrukować wniosek o wydanie dowodu osobistego. Taki wniosek znajdziesz też w urzędzie.

Następnie musisz wypełnić wniosek swoimi danymi i dołączyć do niego aktualną fotografię.

Wypełniony wniosek możesz zanieść osobiście do urzędu lub wysłać wraz z załącznikami w formie dokumentu elektronicznego do organu dowolnej gminy.

Po złożeniu wniosku o wydanie nowego dowodu otrzymasz potwierdzenie z przewidywaną datą odbioru dokumentu. Zmiana dowodu osobistego na nowy trwa kilkanaście dni, a na odbiór dokumentu możesz poczekać nawet 30 dni.

Wymiana dowodu osobistego – gdzie odebrać?

Dowód należy odebrać w urzędzie, który wybrałeś podczas składania wniosku o wydanie nowego dokumentu. Nowy dokument odbierzesz po okazaniu starego dokumentu tożsamości lub paszportu.

Wymiana dowodu osobistego – koszt

Wydanie i wymiana dowodu osobistego jest bezpłatna. Osoba, która chce wymienić swój dokument na nowy, nie musi za to płacić.

Co to jest e-dowód? 

Od 4 marca 2019 roku Polacy mają możliwość wyrobienia e-dowodu, który posiada warstwę elektroniczną. E-dowód nie różni się za bardzo od tradycyjnego dowodu, jednak to, co może Cię zaskoczyć, to fakt, że na pierwszej stronie ma on wypisany numer CAN. Znajduje się on także w kodzie kredkowym, który znajduje się na drugiej stronie dokumentu.

Numer CAN przyda Ci się w momencie, gdy będziesz chciał skorzystać z elektronicznych właściwości dowodu osobistego. Warstwa elektroniczna, o której już wspomnieliśmy, jest niewidoczna z zewnątrz i przybiera formę chipa. E-dowód spełnia wszystkie funkcje, które dotychczas spełniał dowód osobisty jednak jego dodatkową funkcją, jest to, że można przyłożyć go do czytnika i komunikować się z administracją publiczną i innymi podmiotami.

Zmiana dowodu osobistego na e-dowód

Wszystkie dowody, które wydane są na podstawie wniosków złożonych po dniu 4.03.2019 roku, są e-dowodami. Jeśli Twój dowód osobisty jest ważny, ale nie posiada warstwy elektronicznej, to nie musisz go wymieniać, ale jeśli chcesz to zrobić, to wystarczy, że pójdziesz do najbliższego urzędu i złożysz wniosek o wydanie nowego dokumentu. Wymiana zwykłego dowodu na e-dowód jest bezpłatna.

Jak długo idzie przelew?

Przekazywanie innym osobom, nawet tym znajdującym się tysiące kilometrów od nas, nigdy nie było tak szybkie i proste, jak jest obecnie. Przelewy pozwalają nam bezpiecznie i w niedługim czasie przesłać środki rodzinie, przyjaciołom, sprzedawcom czy komukolwiek tylko zapragniemy. Tylko co właściwie znaczy „w niedługim czasie”? Jak długo idzie przelew, w tym przelew wewnętrzny bądź przelew za granicę?

Który przelew jest szybszy – w oddziale czy przez Internet?

Przelew możemy zlecić w oddziale naszego banku, jednak nie da się ukryć, że prym obecnie wiodą przelewy internetowe. Trzeba przy tym wskazać, że jeśli chodzi o czas oczekiwania na dostarczenie środków, przelew internetowy i przelew w oddziale niewiele się różnią.

Inny może być za to czas, jaki będzie potrzebny, aby przelew zlecić – w przypadku przelewu internetowego nie musimy na nic ani na nikogo czekać, zaś w oddziale banku może zdarzyć się kolejka, z uwagi na którą cała operacja zajmie stosunkowo długo.

Przelewu internetowego dokonamy, logując się do naszego konta w serwisie transakcyjnym bądź aplikacji mobilnej. Zlecenie przelewu to zazwyczaj kwestia kilku minut – wystarczy, że wpiszemy dane odbiorcy i kwotę przelewu, a także wybierzemy sposób księgowania. Domyślnie przelewy księgowane są w systemie Elixir – to, jakie inne możliwości będą dla nas dostępne, zależne jest od naszego banku i rodzaju rachunku.

Ile trwa przelew internetowy z konta na konto?

Jak już wspomniano, większość przelewów w Polsce dokonywanych jest w systemie Elixir. Jego funkcjonowanie opiera się na sesjach: wychodzących i przychodzących. Oznacza to, że zlecony przelew musi najpierw z naszego banku „wyjść”, a następnie „wejść” do banku, w którym rachunek prowadzi odbiorca.

Każdy bank ma nieco inne godziny sesji wychodzących i przychodzących, co oznacza, że to, ile trwa przelew z banku do banku zależy w dużej mierze od tego, kiedy zlecimy przelew, a także z jakiego banku do jakiego wysyłamy środki.

Zwykły przelew zewnętrzny (a więc wysyłany z jednego banku do innego), w zależności od tego, o jakiej godzinie go zlecimy i do jakiego banku, może zostać dostarczony tego samego dnia wieczorem lub dopiero następnego dnia roboczego.

Warto pamiętać, że sesje Elixir nie są realizowane w weekendy i dni ustawowo wolne od pracy. Oznacza to, że jeśli na przykład wyślemy przelew w piątek wieczorem, to prawdopodobnie środki znajdą się na koncie nadawcy dopiero w poniedziałek.

Czym jest przelew natychmiastowy?

Powyżej wspomniano o tradycyjnych przelewach wykorzystujących sesje Elixir, jednak z reguły nie są one naszą jedyną możliwością. Jeśli zależy nam, aby odbiorca otrzymał fundusze niemal natychmiast, w tym w weekendy i święta, możemy skorzystać z przelewów natychmiastowych.

To, czy będą one dla nas w danym przypadku dostępne, zależy od tego, z jakiego systemu przelewów natychmiastowych korzysta nasz bank, a z jakiego bank odbiorcy. W Polsce funkcjonują dwa systemy przelewów natychmiastowych:

  • Express Elixir
  • BlueCash.

Zarówno w przypadku systemu Express Elixir, jak i BlueCash, możemy liczyć na to, że odbiorca otrzyma wysłane mu fundusze w przeciągu kilku sekund, niezależnie od dnia tygodnia czy pory dnia. Jest to więc najlepsza opcja, kiedy chcemy wysłać komuś środki bardzo szybko (lub na przykład jest piątek po południu, a w przypadku normalnego przelewu środki doszłyby dopiero w poniedziałek).

Istnieje również system SORBNET, który co prawda nie umożliwia wykonywania przelewów natychmiastowo, jednak są one przeprowadzane nie w ramach sesji Elixir, a w czasie rzeczywistym. Zazwyczaj środki znajdują się na koncie odbiorcy w ciągu kilku godzin. Przelewy w tym systemie wykorzystuje się przede wszystkim do szybkiego przekazywania kwot powyżej miliona złotych, z uwagi na co są one stosunkowo drogie (jeden przelew w systemie SORBNET może wiązać się z kosztem nawet 30-40 złotych).

Podczas gdy zwykłe przelewy Elixir są w większości przypadków darmowe, przelewy natychmiastowe są z reguły płatne. Zdarza się jednak, że banki oferują w ramach niektórych kont bezpłatne przelewy natychmiastowe, czy to bez limitu, czy określoną ich ilość w miesiącu.

Jak długo idzie przelew wewnętrzny?

Przelewem wewnętrznym nazywamy przelew, w którym zarówno odbiorca, jak i nadawca prowadzą rachunek w tym samym banku. Jak długo idzie przelew w takim wypadku? Z pewnością ucieszy nas fakt, że będzie on natychmiastowy – prawdopodobnie nawet w nocy czy w weekend. Ponadto nie będziemy musieli za taki natychmiastowy przelew w żaden sposób dopłacać. Dlaczego?

Kiedy wykonujemy przelew w obrębie tego samego banku, nie ma konieczności czekania na sesje wychodzące czy przychodzące, ponieważ nie występują żadni pośrednicy, a bank nie musi kontaktować się z inną instytucją, a wystarczy, że dokona zmian w zakresie posiadanych przez siebie danych. Dzięki temu możliwe jest natychmiastowe modyfikowanie stanów konta klientów, również w czasie, kiedy przelewy pomiędzy bankami są niemożliwe (w święta, weekendy).

Ile idzie przelew internetowy za granicę?

To, jak długo idzie przelew zagraniczny, zależy przede wszystkim od systemu, w jakim zostanie on wysłany, a także wybranej opcji księgowania. W przypadku przelewów zagranicznych stosuje się dwa systemy:

  • SEPA
  • SWIFT.

System SEPA posiada ograniczenie zarówno odnośnie waluty, jak i krajów, w ramach których wysłane mogą być środki. W jego ramach możemy dokonać przelewu jedynie w euro, na rachunek ulokowany w kraju Unii Europejskiej bądź w Szwajcarii, Norwegii, Islandii lub Lichtensteinie. Podobnie jak zwykły, krajowy przelew w systemie Elixir, środki powinny znaleźć się na koncie odbiorcy już w ciągu następnego dnia roboczego.

W przypadku innych walut bądź krajów, pozostaje nam jedynie przelew w systemie SWIFT, który może potrwać nawet kilka dni roboczych. Możemy jednak zdecydować się (o ile nasz bank dopuszcza taką możliwość) na opcję księgowania Overnight, która gwarantuje, że (o ile zleciliśmy przelew do godziny 13) środki zostaną dostarczone tego samego dnia.

Jak długo idzie przelew bankowy – podsumowanie

Wiemy już, jak długo idzie przelew bankowy – jak widać, sprawa jest stosunkowo skomplikowana. To, jak szybko środki znajdą się na koncie odbiorcy, zależne jest od ogromu czynników, takich jak czy jest to przelew wewnętrzny, czy zewnętrzny, krajowy, czy zagraniczny, natychmiastowy, czy zwykły.

Oznacza to, że odpowiedź na pytanie, ile trwa przelew internetowy z konta na konto, może w określonych okoliczność brzmieć kilka sekund, a w innych może również brzmieć kilka dni.

Kupowanie Aukcji [PORADNIK] Krok po kroku

Kupowanie aukcji możemy kojarzyć ze słynnym amerykańskim Wall Street i pojawiającymi się we wszelkiego rodzaju mediach (filmach, serialach) finansistami, jeżdżącymi luksusowymi samochodami, zażywającymi narkotyki i zarabiającymi miliony. Rzeczywistość jest zwykle mniej kolorowa i ciekawa, większość osób grających na giełdzie nie zarabia też na niej fortuny, o ile wcześniej już jej nie posiadała, żeby ją zainwestować.

Nie oznacza to jednak, że na giełdzie nie warto inwestować. Dla osób, które mają trochę wolnych środków, czasu i pojęcia na temat biznesu, może to być świetna okazja na dodatkowy zarobek. Tylko jak kupić aukcje na giełdzie? Na pytanie to powinien odpowiedzieć poniższy poradnik, który krok po kroku przeprowadzi nas przez proces zostawania rekinem finansów.

Kupowanie akcji – na czym to polega?

Kupowanie akcji ma charakter spekulacyjny. Zazwyczaj opiera się ono na prognozach finansowych dotyczących zarówno konkretnej spółki, jak i całej branży, w której ona działa. Pewnych wydarzeń (np. nagłego załamania rynku z powodu klęski żywiołowej) nie można jednak przewidzieć, co oznacza, że nawet na akcjach spółki, która zapowiada się bardzo dobrze, można sporo stracić.

Z drugiej strony możliwa jest także sytuacja odwrotna, a mianowicie, że dana spółka nieoczekiwanie zanotuje wielkie wzrosty. Obrót akcjami wiąże się w związku z tym ze znacznie większym ryzykiem niż przykładowo lokata w banku, ale z drugiej strony ma potencjalnie również większą stopę zwrotu. Kupując akcje spółki, stajemy się jej współwłaścicielem, z czym wiąże się wiele praw, ale również obowiązków.

Najważniejszym z praw jest oczywiście prawo do otrzymywania części zysków spółki w formie tak zwanych dywidend, jednak to nie wszystko. Im lepiej radzi sobie firma, tym więcej zyskują jej akcjonariusze, a więc osoby, które w nią uwierzyły i zechciały w nią zainwestować. Słabe wyniki oznaczają niewielkie zyski nie tylko dla samej spółki, ale także dla posiadaczy jej akcji.

W związku z tym akcjonariusze mogą także posiadać szereg tak zwanych praw korporacyjnych, co pozwala im na lepsze kontrolowanie i śledzenie poczynań osób zarządzających spółką. Do rzeczonych praw należy między innymi:

  • prawo do głosu
  • prawo do udziału w walnym zgromadzeniu
  • prawo do informacji.

Obowiązkiem akcjonariuszy jest za to przykładowo pokrycie akcji, które objęli po nowej emisji.

Kupowanie akcji na giełdzie? Najpierw należy założyć rachunek maklerski

Wiemy już, na czym w dużym skrócie polega kupowanie akcji. Następnie więc bez wątpienia zaczniemy się zastanawiać, jak kupić aukcje na giełdzie. Otóż polski rynek giełdowy prowadzi Giełda Papierów Wartościowych w Warszawie i to właśnie w jej stronę kroki powinni skierować wszyscy Polacy, którzy chcą rozpocząć swoją przygodę z obrotem akcjami. Zanim jednak możliwy będzie oficjalny zakup pierwszej aukcji, konieczne jest założenie specjalnego rachunku maklerskiego.

Tak jak na rachunkach oszczędnościowo-rozliczeniowych w bankach przechowujemy po prostu pieniądze, tak na rachunkach maklerskich przechowywane są różne instrumenty finansowe, takie jak właśnie akcje. Każdy może taki rachunek założyć w wybranym przez siebie domu maklerskim – funkcjonuje ich w naszym kraju kilkadziesiąt.

Do wyboru rachunku maklerskiego należy podejść poważnie. Aspekty, na które warto zwracać uwagę, to chociażby to, czy dany dom maklerski jest członkiem warszawskiej Giełdy Papierów Wartościowych i czy posiada pozwolenie na prowadzenie swojej działalności od Komisji Nadzoru Finansowego.

Tak jak różne banki oferują konta bankowe na różnych warunkach, tak i jeden rachunek maklerski może być mniej korzystny od drugiego, na przykład z uwagi na fakt, że ma wyższe opłaty za jego założenie i prowadzenie.

Założenie rachunku maklerskiego nie jest działaniem niezobowiązującym, jak rejestracja na jakiejś stronie internetowej. Wymaga podpisania specjalnej umowy, a także potwierdzenia w sposób niebudzący podejrzeń naszej tożsamości (na przykład za pomocą przelewu weryfikacyjnego).

Mam już rachunek maklerski – jak kupić akcje?

Kiedy nasz rachunek maklerski zostanie otwarty, nie pozostaje nam nic innego, jak zasilić go określoną sumą i zacząć inwestować. Tylko właściwie jak kupić akcje na giełdzie? Co musimy w tym celu zrobić? Wystarczy, że złożymy domowi maklerskiemu, w którym prowadzimy rachunek, odpowiednią dyspozycję, zawierającą wszelkie dane odnośnie akcji, które chcemy kupić.

Chodzi tutaj przede wszystkim o nazwę spółki i ilość akcji, a także maksymalną cenę, jaką jesteśmy skłonni za dane akcje zapłacić. Taką dyspozycję można wydać telefonicznie, ale najprostszym i najszybszym sposobem będzie skorzystanie ze stworzonego konkretnie w tym celu programu, który niewątpliwie udostępni nam dom maklerski po założeniu rachunku.

Kupowanie akcji – w co inwestować?

Poznaliśmy odpowiedź na pytanie, jak kupić aukcje na giełdzie krok po kroku, jednak przed dokonaniem zakupu wciąż może nas powstrzymywać fakt, że po prostu nie wiemy w co zainwestować. Jak już wspomniano na początku, w przypadku gry na giełdzie ciężko mówić o całkowicie pewnych inwestycjach, a wszystko może się w każdej chwili zmienić.

Mimo to możliwe jest znaczne zredukowanie marginesu błędu i regularne odnotowywanie zysków: należy w tym celu dokładnie śledzić branżowe portale i magazyny, słuchać porad doświadczonych inwestorów, być na bieżąco z trendami w danej branży i zapoznawać się z raportami finansowymi interesujących nas firm.

Nie zawsze to podejście się sprawdzi i często na spory zarobek będziemy musieli cierpliwie poczekać co najmniej kilka raz, ale często rozwaga i ostrożność zaprocentuje. Przykładem może być polska firma z branży gier komputerowych, CD Projekt RED, która w ciągu kilku ostatnich lat drastycznie zwiększyła swoją wartość i urosła do rangi giełdowego giganta, co zagwarantowało wczesnym inwestorom ogromne zyski.

Kupowanie akcji – podsumowanie

Jak kupić akcje na giełdzie? Okazuje się, że jest to stosunkowo łatwe i szybkie. Zarobienie na obrocie akcjami to już znacznie bardziej skomplikowany temat, który wymaga (chociaż nie zawsze) sporej wiedzy, a także pewnej dozy szczęścia.

Jak sprzedać mieszkanie prosto i bez zbędnych problemów?

Sprzedaż nieruchomości to często długotrwały, męczący i problematyczny proces. Jednak wcale nie musi taki być, o ile zastosujemy się do kilku użytecznych wskazówek. Dzięki rozsądnemu doborowi ceny, dobrze napisanemu ogłoszeniu i odpowiedniej prezentacji mieszkania, możemy uniknąć wielu nieprzyjemności i czekania. W takim razie jak sprzedać mieszkanie prosto i bez zbędnych problemów?

Jak sprzedać mieszkanie – ustalenie ceny

Nie da się poruszyć tematu tego, jak sprzedać mieszkanie, bez zwracania poświęcenia chwili kwestii jego ceny. Ustalając kwotę, za którą skłonni jesteśmy rozstać się z naszą nieruchomością, powinniśmy przede wszystkim sugerować się sytuacją panującą na rynku nieruchomości, przede wszystkim tym lokalnym.

Bardzo istotne są takie kwestie, jak to, ile przeciętnie kosztuje mieszkanie o podobnych wymiarach w tej samej lokacji, jak na cenę wpływa to, czy mieszkanie jest umeblowane oraz inne parametry (na przykład obecność windy). Zmiennych jest bardzo dużo, ale ważne jest, aby wziąć je pod uwagę, ponieważ w ten sposób upewnimy się, że ani nie zarobimy mniej, niż byśmy mogli, ani nie wystawimy mieszkania za zbyt wysoką cenę, która nikogo nie zainteresuje.

Skąd brać potrzebne dane? Sporo statystyk dostępnych jest w Internecie, jednak w dużej mierze dotyczą one sytuacji ogólnopolskiej, ewentualnie największych miast (zwłaszcza Warszawy). Jeśli interesują nas dane bardziej lokalne, a, jak już wiemy, to one są najważniejsze, powinniśmy zainteresować się miejscowymi portalami internetowymi, a także na bieżąco sprawdzać ogłoszenia nieruchomości wystawionych na sprzedaż w naszej okolicy.

To, za jaką cenę zdecydujemy się sprzedać mieszkanie, wpłynie nie tylko na to, ile na nim zarobimy, ale prawdopodobnie również na szybkość, z jaką uda nam się je sprzedać. Jeśli więc chcemy przede wszystkim wiedzieć, jak szybko sprzedać mieszkanie, najprostszą odpowiedzią jest: wystawić je na sprzedaż poniżej ceny rynkowej. Dla nieruchomości inwestycyjnych, na których chcemy tylko jak najwięcej, a nie jak najszybciej, zarobić, możemy pokusić się o stosunkowo wysoką cenę. Jeśli zaś znajdujemy się gdzieś po środku tego równania, powinniśmy oscylować w okolicach ceny rynkowej.

Jak sprzedać mieszkanie – ogłoszenie bardzo ważnym czynnikiem.

Jak sprzedać mieszkanie? Nie da się tego zrobić bez najpierw poinformowania potencjalnych kupców, że jest ono dostępne do sprzedaży, za jaką cenę i jakie są jego parametry. Od treści ogłoszenia, które zamieścimy, zależy bardzo dużo. Ubogie, źle sformułowane ogłoszenie (zawierające błędy, niedopowiedzenia, liczne błędy ortograficzne i merytoryczne) nie świadczy dobrze o sprzedawcy i nie zachęca do kontaktu. Zakup mieszkania jest skomplikowaną, kosztowną i długotrwałą procedurą – tak więc kupujący nie będą chcieli marnować energii i czasu na kiepskie, słabo napisane ogłoszenia.

W takim razie jak napisać ogłoszenie o sprzedaży mieszkania? Powinno ono być poprawne ortograficznie i zawierać wszystkie niezbędne informacje o jego metrażu, cenie, zawartości i dostępnych udogodnieniach, a także wszelkich usterkach i niedoskonałościach.

Warto wspomnieć o takich cechach, jak bliskość przystanków komunikacji miejskiej, sklepów spożywczych czy centrów handlowych. Potencjalny kupiec kawalerki prawdopodobnie zainteresuje się również kwestią obecności w pobliżu barów, pubów, kina czy kręgielni.

Sprzedając duże, rodzinne mieszkanie, powinniśmy zaakceptować lokalizację pobliskiej przychodni, szkoły czy przedszkola. Ogłoszenie nie powinno być ubogie, ale nie ma też potrzeby, aby zarzucać czytającego ścianą tekstu. Kluczowa jest zwięzłość, a także dobre formatowanie tekstu (na przykład stosowanie list punktowych).

Niesamowicie istotne są również dołączone do ogłoszenia zdjęcia. Wystawienie ogłoszenia sprzedaży bez zdjęć bądź tylko z jednym czy dwoma mija się z celem, z uwagi na to, że to wygląd mieszkania często decyduje o tym, czy dana osoba będzie nim zainteresowana. Powinniśmy w związku z tym sfotografować każde pomieszczenie, tak, aby było ono widoczne w całości i przedstawiało mieszkanie w realny sposób.

Zdjęcia muszą być ostre i nie powinny zakłamywać prawdziwego obrazu nieruchomości, a więc nie powinniśmy w nich na przykład pomijać tej części pomieszczenia, która wygląda mniej atrakcyjnie. Trzeba pamiętać, że przed zakupem klient niewątpliwie będzie chciał mieszkanie obejrzeć na własne oczy, a wtedy ukryte na fotografiach wady i tak zostaną zauważone. Przed zrobieniem zdjęć warto w mieszkaniu posprzątać i zadbać o jego dobrą prezentację (na przykład postawić w wazonie świeże kwiaty).

Od ogłoszenia do sprzedaży – co zrobić, żeby przekonać osoby zainteresowane do zakupu?

Jak sprzedać mieszkanie po wystawieniu ogłoszenia? Nie każda osoba, która do nas zadzwoni czy napisze, czy przyjdzie mieszkanie obejrzeć osobiście, ostatecznie będzie nim poważnie zainteresowana.

Nie ważne co byśmy zrobili, pewnych rzeczy nie da się szybko i tanio zmienić, tak więc nie jest możliwe, aby przekonać każdego potencjalnego klienta. Są jednak pewne wskazówki, za którymi warto podążać, aby zwiększyć swoje szanse na dokonanie szybkiej i bezproblemowej sprzedaży.

Ważne jest, aby przedstawić zarówno siebie, jak i mieszkanie od najlepszej strony. Jak już wspomniano, powinno ono być czyste, warto w miarę możliwości także zadbać, aby było ono pozbawione tak wielu przedmiotów osobistych, jak to tylko możliwe, nawet, jeśli wciąż w nim mieszkamy. Powinniśmy więc na przykład schować zdjęcia rodzinne czy pozbierać dziecięce zabawki.

Podczas prezentacji mieszkania, nie warto niczego ukrywać ani zatajać. Powinniśmy być szczerzy i otwarcie odpowiadać na wszelkie pytania, jakie mogą mieć potencjalni klienci. Chociaż w teorii najbardziej liczy się samo jego mieszkanie, a nie właściciel, to gburowate, niesympatyczne podejście sprzedającego będzie niewątpliwie odpychające dla perspektywicznych kupców.

Jak sprzedać mieszkanie – po jakim czasie można sprzedać, by uniknąć podatku

Sprzedać mieszkanie formalnie możemy w dowolnej chwili od jego zakupu bądź odziedziczenia, natomiast nie zawsze będzie to najbardziej korzystnym wyjściem.

Może się bowiem okazać, że, o ile nie spełniliśmy określonych warunków, przyjdzie nam zapłacić od zysku sprzedaży podatek dochodowy, a więc całkiem sporą sumę. W takim razie po jakim czasie można sprzedać mieszkanie, żeby móc uniknąć podatku dochodowego?

Standardowy termin to 5 lat, liczone od końca roku kalendarzowego, w którym dane mieszkanie kupiliśmy bądź zbudowaliśmy. W praktyce oznacza to, że jeśli kupimy lub zbudujemy mieszkanie w 2020 roku, to bez opłacania podatku dochodowego będziemy mogli je sprzedać w styczniu 2026 roku.

Od tej reguły istnieją dwa wyjątki. Pierwszy występuje w sytuacji, kiedy nieruchomość została przez nas odziedziczona. Wciąż liczone jest rzeczone 5 lat, jednak nie od momentu dziedziczenia, a od chwili, kiedy nieruchomość kupiła bądź zbudowała osoba, od której ją odziedziczyliśmy. W wielu przypadkach oznacza to, że sprzedaż bez podatku dochodowego będzie możliwa od razu po otrzymaniu spadku.

Drugi dotyczy sytuacji, w której pieniądze ze sprzedaży mieszkania chcemy przeznaczyć na budowę lub zakup kolejnego lokum. Jeśli całość środków ze sprzedaży wykorzystamy w tym celu, podatku nie zapłacimy wcale. W przypadku, kiedy część zysków spożytkujemy w inny sposób, od części niewykorzystanej na własne cele mieszkaniowe przyjdzie nam zapłacić podatek.

Czy warto korzystać z usług pośrednika?

Mieszkanie można z powodzeniem wycenić, wystawić i sprzedać samemu, wiele osób zastanawiających się, jak szybko sprzedać mieszkanie, decyduje się na usługi pośrednika. Faktycznie, w ten sposób można często usprawnić i przyspieszyć wszystkie formalności, natomiast przełoży się to niewątpliwie na nasz zysk ze sprzedaży.

Jeśli mamy mało czasu bądź nie chcemy angażować się osobiście w proces sprzedaży mieszkania, kontakt z pośrednikiem może być dobrym pomysłem. To on zajmie się napisaniem i wystawieniem ogłoszeń, dojdzie do porozumienia z kupcem i dopnie wszystkie sprawy na ostatni guzik – nie zrobi tego jednak oczywiście za darmo.

Musimy w związku z tym tego zapytać się, czy bardziej zależy nam na jak największym zysku, czy na jak najszybszym i najprostszym pozbyciu się mieszkania. Jeśli zastosujemy się do powyższych wskazówek, możemy relatywnie prosto i bez zbędnych problemów sprzedać mieszkanie samodzielnie, natomiast będzie to od nas wymagało nieco własnego wysiłku.

Jak zapłacić mandat przelewem? [PORADNIK]

Jak zapłacić mandat przelewm

Otrzymanie mandatu zdarza się nawet najlepszym. Nie ważne jednak czy jest on za złe parkowanie, przekroczenie prędkości czy też wymuszenie pierwszeństwa – zawsze warto go zapłacić jak najszybciej, aby później nie mieć problemów. Jeśli nie możesz zrobić tego zaraz po przyjęciu kary, najwygodniejszym sposobem będzie zrobienie przelewu przez internet. Zobacz jak zapłacić mandat przelewem i jak powinna przebiegać cała ta procedura.

Jak zapłacić mandat przelewem – podstawowe informacje

Jeśli jesteś kierowcą, to z pewnością wiesz, że policjant policjantowi nierówny. Niekiedy nasze wykroczenie skończy się jedynie na pouczeniu i będziemy mogli odjechać dalej bez opustoszałego portfela. Czasem jednak nie będziemy mieli szczęścia i będziemy musieli zapłacić kilkadziesiąt lub kilkaset złotych kary za złamanie prawa drogowego. Najważniejsze jest to, aby mandat zapłacić w ciągu 7 dni od jego otrzymania. Możesz to zrobić na miejscu, jeśli funkcjonariusze mają terminal lub dokonać przelewu w placówce pocztowej, lub w banku. Od kilku lat masz także możliwość zapłacenia kary drogą elektroniczną. To bardzo wygodne rozwiązanie, ponieważ nie musisz wychodzić z domu, aby zapłacić swoją karę.

Jeśli uważasz, że mandat został Ci przyznany bezzasadnie, to masz prawo odmówić jego przyjęcia. W takiej sytuacji sprawą zajmuje się sąd, a do kwoty mandatu dochodzą również koszty postępowania. Dlatego, jeśli złamałeś jakiś przepis i zostałeś na tym przyłapany, to lepiej wyciągnąć wnioski i zapłacić karę. Płacenie mandatu przelewem nie jest trudne i każda osoba, która miała już styczność z płatnościami internetowymi, powinna sobie z tym poradzić.

Jak zrobić przelew za mandat?

Opłacenie mandatu online jest darmowe, szybkie oraz wygodne. Jeśli wiesz jak zrobić przelew bankowy poprzez aplikację mobilną lub stronę internetową, to właśnie teraz przyda Ci się ta wiedza. Musisz pamiętać jedynie o tym, aby wybrać opcję przelewu do Urzędu Skarbowego.

Krok 1: Zaloguj się do bankowości elektronicznej swojego banku

Krok 2: Wybierz opcję „Przelew do Urzędu Skarbowego” lub „Przelew podatkowy”. W zależności od banku sformułowania mogą się od siebie różnić, ale nie powinieneś mieć problemu z tym, aby rozpoznać, która opcja jest Ci akurat potrzebna.

Krok 3: Musisz wybrać z dostępnej listy właściwy Urząd Skarbowy. W przypadku mandatu jest to Pierwszy Urząd Skarbowy w Opolu. Jego dane to: Pierwszy Urząd Skarbowy w Opolu, ul. Rejtana 3B, 45-331 Opole, numer rachunku bankowego: 47 1010 0055 0201 6090 0999 0000. Powinny Ci się one pokazać w odpowiednich miejscach formularza przelewu.

Krok 4: W polu „numer identyfikacyjny” wpisz swój PESEL. W polu „Identyfikacja zobowiązania” wpisz serię oraz numer mandatu. Na koniec wpisz kwotę mandatu.

Krok 5: Sprawdź, czy wszystkie dane, które wprowadziłeś, są poprawne i zatwierdź swój przelew.

Warto dokładnie sprawdzić, czy wszystkie pola wypełniłeś poprawnie. Zwróć uwagę na numer konta bankowego, na jaki mają trafić pieniądze. Znajdziesz go na mandacie w polu A i B oraz na stronie US. Płacenie mandatu przelewem zajmie Ci maksymalnie 5 minut.

Mandat przelewem – co grozi za niezapłacenie mandatu?

Skoro już wiesz jak zapłacić mandat, to warto wiedzieć też co może Ci grozić za jego niezapłacenie. W momencie, gdy przyjmiesz mandat, staje się on prawomocny i nie możesz już negocjować jego wysokości. Tak jak wspomnieliśmy, będziesz mieć 7 dni na jego zapłacenie. Jeśli tego nie zrobisz, to już po kilkunastu dniach Urząd Skarbowy może wszcząć wobec Ciebie postępowanie egzekucyjne. Najczęściej jednak wszystko nie odbywa się aż tak szybko, jednak nie oznacza to, że możesz zwlekać z zapłaceniem kary. Z pewnością otrzymasz wezwania do zapłaty. Kwota mandatu może też zostać pobrana z nadpłaty Twojego podatku. Jeśli jednak nie otrzymałeś zwrotu podatku, to Urząd Skarbowy może zająć Twoje wynagrodzenie bądź emeryturę. Są to jednak ekstremalne sytuacje i nie warto do nich dopuszczać.

Jak założyć firmę transportową – najważniejsze informacje

Firma transportowa to pomysł na biznes, na który bardzo często wpadają młodzi przedsiębiorcy. Wydawać by się mogło, że nie jest to trudna branża i łatwo jest rozwinąć w niej skrzydła. Co prawda jeszcze kilkanaście lat temu rzeczywiście tak było, a start w branży transportowej nie był taki trudny jak w dzisiejszych czasach. Obecnie konkurencja w tym obszarze jest dość spora i praktycznie co roku wchodzą nowe przepisy, które regulują taką działalność. Jeśli chcesz, aby Twoja firma transportowa osiągnęła sukces, musisz mieć podstawową wiedzę na ten temat. Zobacz jak założyć firmę transportową, ile to kosztuje i jakich formalności musisz dotrzymać.

Jak założyć firmę transportową – wstępne wymagania

Początkujący przedsiębiorca powinien zdawać sobie sprawę z tego, że działalność firm transportowych oraz pośredniczenie w przewozie rzeczy jest regulowane przez prawo. Aby pośredniczyć i transportować rzeczy legalnie, musisz spełnić określone warunki i uzyskać stosowne pozwolenia czy też licencje.

Osoba, która chce założyć własną firmę transportową, musi:
– posiadać stałą oraz istniejącą siedzibę firmy,
– mieć certyfikat kompetencji zawodowych,
– mieć zdolność finansową, która zapewni płynność w prowadzeniu firmy transportowej,
– uzyskać zezwolenia na wykonywanie zawodu przewoźnika drogowego,
– uzyskać licencję wspólnotową lub licencję na wykonywanie transportu drogowego w zakresie pośrednictwa przy przewozie rzeczy.

Niezbędne może być także zaświadczenie o niekaralności oraz baza eksploatacyjna, czyli miejsce, które jest wyposażone w sprzęt techniczny i urządzenia, które pozwalają na prowadzenie firmy w sposób ciągły i zorganizowany. Załatwienie wszystkich tych formalności właściwie przybliża Cię do założenia własnej firmy. Rozpoczęcie działalności będzie wtedy kwestią czasu, należy ustalić specyfikację usług. Aby dopełnić wszystkie warunki, otwierając jednoosobową firmę transportową, trzeba złożyć wpis do CEIDG – Centralnej Ewidencji i Informacji o Działalności Gospodarczej.

Jak założyć firmę transportową – koszty

Nie da się ukryć, że koszty prowadzenia firmy transportowej są bardzo wysokie i mogą zniechęcać początkujących przedsiębiorców do tego, aby prowadzić właśnie taki biznes. Jeśli jednak zależy Ci na tym, aby otworzyć firmę transportową, to musisz być gotowy na inwestycje i oszczędzić sporo pieniędzy.

Kosztorys firmy jest uzależniony od wielu czynników. Należy wziąć w nim pod uwagę koszty, bez których działalność po prostu nie będzie funkcjonować. Na samym początku trzeba zainwestować w: samochody, ubezpieczenie, Polisę Odpowiedzialności Cywilnej Przewoźnika oraz założenie własnej firmy transportowej do 3,5 tony. Tylko te rzeczy generują ogromne koszty, a tak naprawdę to jedynie wierzchołek góry lodowej. Aby prowadzić firmę transportową, trzeba spełnić wymóg odpowiedniej zdolności finansowej. Z informacji, które są zamieszczone, na stronie Ministerstwa Cyfryzacji wynika, że osoba zakładająca firmę transportową musi mieć środki w wysokości: 9 tysięcy euro na pierwszy samochód do transportu drogowego oraz 5 tysięcy euro na każdy kolejny pojazd używany w firmie.

Częstą praktyką jest zaciągnięcie kredytu samochodowego lub wzięcie pojazdów w leasing. Ułatwia to początkującym przedsiębiorcom wyposażenie firmy w sprawne i nowoczesne pojazdy niezbędne do transportu. Warto też zastanowić się nad kupnem samochodów używanych. Jeśli dobrze poszukasz, to znajdziesz sprawne auta transportowe w atrakcyjnych cenach – na sam początek działalności powinny one wystarczyć.

Podliczając koszty prowadzenia działalności transportowej, trzeba wziąć pod uwagę ewentualne kolizje. Najlepiej od razu wykupić ubezpieczenie OC i AC. W początkujących, ale także doświadczonych firmach kolizje zdarzają się dość często, a jak wiadomo, koszty naprawy auta często są bardzo duże. Aby je zminimalizować warto mieć dobre ubezpieczenie, na które będziesz mógł liczyć w podbramkowych sytuacjach. To dodatkowy koszt jednak w razie poważnego wypadku może sprawić, że zaoszczędzisz na naprawie firmowego auta.

Formy opodatkowania firmy transportowej

Skoro już wstępnie wiesz, jak otworzyć firmę transportową, to warto przysiąść na chwile nad wybraniem formy opodatkowania. Możesz wybrać opodatkowanie na zasadach ogólnych, podatek liniowy i ryczałt od przychodów ewidencjonowanych. Firma transportowa nie ma możliwości opodatkowania działalności karta podatkową. Ogólne zasady opodatkowania opłacą Ci się, jeśli nie masz zamiaru przekroczyć pierwszego progu skali, czyli 85 528 zł dochodu. Będziesz wtedy opłacać podatek 18%, a jeśli przekroczysz tę kwotę, to wzrośnie on do 32%. Zaletą rozliczania się na zasadach ogólnych jest to, że możesz korzystać z ulg, które przewidziane są w ustawie. Wybierając podatek liniowy, nie będziesz mógł korzystać z takich przywilejów, jednak możesz mieć pewne i stałe opodatkowanie w wysokości 19%.

Firma transportowa z VAT czy bez VAT?

Założenie firmy transportowej wymaga też określenia tego czy będziesz płatnikiem VAT, czy też nie. Jeśli nie planujesz w roku podatkowym przekroczyć obrotów w wysokości 150.000 zł, to możesz skorzystać ze zwolnienia podmiotowego z VAT. Jeśli przekroczysz ten limit, będziesz musiał zarejestrować się jako podatnik VAT. Jeśli chcesz, aby głównymi odbiorcami Twoich usług były firmy to najkorzystniejsze będzie dla Ciebie, zostanie płatnikiem VAT. Większość firm to VATowcy, którym zależy na możliwości odliczenia podatku VAT.

Mała firma transportowa czy firma zajmująca się transportem ciężkim – co wybrać?

Jeśli Twój kapitał początkowy jest stosunkowo niewielki, to na samym początku powinieneś założyć jednoosobową działalność gospodarczą. Jeśli będziesz przewozić towar samochodami do 3,5 tony, to musisz mieć ok. 50 000 na start przy założeniu, że nie kupisz nowego auta. O wiele droższą inwestycją jest założenie firmy, która zajmuje się transportem ciężkim. Niezbędne jest zdobycie licencji, kompetencji i posiadanie zabezpieczenia. Dodatkowo trzeba zakupić środki transportu zaliczające się do tej klasy, które same w sobie generują spore koszty. Co więcej, trzeba zatrudnić kierowców z uprawnieniami, którzy muszą mieć odpowiednie wynagrodzenie. Po podliczeniu wszystkich tych kosztów wychodzi od 100 000 do nawet 200 000 złotych.

Kopanie Bitcoinów – jak i czy warto to robić?

Kopanie bitcoinów jeszcze kilka lat temu było w mediach bardzo gorącym tematem, z racji na fakt, że kryptowaluta ta biła wtedy rekordy wartości. W pewnym momencie bańka spekulacyjna musiała jednak pęknąć, a bitcoin stracił na wartości, kwestia kopania tej waluty również zaczęła się coraz rzadziej pojawiać. Wbrew pozorom jednak wciąż jest to jak najbardziej możliwe. W takim razie jak kopać bitcoiny? Czy kopanie bitcoina wciąż się opłaca?

Kopanie Bitcoinów – na czym polega?

Zanim przejdziemy to tego, jak kopać bitcoiny w praktyce i tego, czy kopanie bitcoina w ogóle się opłaca, warto wyjaśnić, na jakiej zasadzie działa sieć bitcoinów i co właściwie kryje się pod pojęciem „kopanie bitcoina”.

Nie nadzoruje jej żaden bank czy organ zarządzający – cała sieć jest zdecentralizowana i działa wyłącznie dzięki zaangażowaniu jej użytkowników. Wszystkie dane jej dotyczące, a w szczególności te dotyczące wykonywanych przy jej pomocy transakcji, są rozbijane na części i przechowywane na urządzeniach należących do sieci.

Uczestnicy transakcji nitcoin są całkowicie anonimowi, natomiast same transakcje są w pełni transparentne i dostępne w tak zwanej „księdze publicznej”, do której regularnie dodawane są nowe bloki informacji, tworzone w procesie kopania kryptowaluty.

Górnicy kryptowaluty więc w praktyce nic nie wydobywają, a po prostu udostępniają moc obliczeniową swoich urządzeń w zamian za zapłatę, która przekazywana jest nie w formie dolarów amerykańskich czy euro, a samych bitcoinów (a w zasadzie ich bardzo niewielkich części).

Dzięki temu sieć ta może w ogóle istnieć i nie musi pobierać żadnych opłat za wykonywanie transakcji czy założenie portfela, które musiałyby się pojawić, gdyby twórcy sieci musieli sami finansować i utrzymywać całą infrastrukturę sieciową.

Kopanie Bitcoinów – jak to robić?

Załóżmy, że jesteśmy już pewni, że kopanie bitcoinów to coś dla nas i chcemy rozpocząć ten proces. Tylko co właściwie powinniśmy zrobić? Jak kopać bitcoiny i co jest do tego potrzebne?

Kopanie bitcoinów bardzo wiele osób kojarzy z kartami graficznymi i to faktycznie one były swego czasu bardzo często do tego wykorzystywane. Doprowadzało to nawet do sytuacji, w których topowe karty graficzne znikały z rekordową prędkością z półek (czy to wirtualnych, czy fizycznych) sklepów i nie mogły się w nie wyposażyć te osoby, które po prostu składały komputer do grania i codziennych czynności, a nie kopania kryptowaluty.

Obecnie jednak karty graficzne to przeżytek, zwłaszcza w przypadku tak prominentnej waluty, jak bitcoin. Wśród profesjonalnych kopaczy, z uwagi na ich wysoką wydajność, królują układy ASIC, natomiast nie są one tanie. Dużo tutaj zależy od mocy obliczeniowej koparki, na którą się zdecydujemy – mocniejsze koparki są z oczywistych względów bardziej kosztowne. Trzeba także wziąć pod uwagę, że układy ASIC wymagają więcej prądu i zajmują więcej miejsca niż GPU.

Załóżmy, że mamy już przygotowaną koparkę – czy to z układem ASIC, czy zwykłą kartą graficzny. Od czego zacząć, jeśli chcemy wiedzieć, jak kopać bitcoin? Jedyne, co musimy zrobić, to pobrać odpowiadający nam i naszemu sprzętowi program. Do najpopularniejszych z nich należą CGMiner (odpowiedni dla koparek posiadających karty graficzne) i BFGMiner (stworzony pod koparki z układami ASIC).

Koparka kryptowalut – opłacalność

Trudność kopania kryptowalut, w tym bitcoina, zależy od wielu czynników, które zmieniają się bardzo dynamicznie. Oznacza to, że dzisiaj może to być nieopłacalne, a za miesiąc – zupełnie na odwrót. Można jednak powiedzieć, że już od kilku lat występuje trend spadkowy w zakresie tego, ile i jakim kosztem można dzięki bitcoinowi zarobić. Wiąże się to po pierwsze ze spadkiem ceny tej kryptowaluty, a po drugie ze wzrostem trudności jej kopania.

Trzeba przy tym podkreślić, że na porządny zarobek z kopania bitcoina mogą liczyć jedynie osoby, które wykorzystują do tego specjalny sprzęt i oprogramowanie, w które trzeba sporo zainwestować. Nic oczywiście nie stoi na przeszkodzie, aby w koparkę od czasu do czasu zamienić na przykład komputer, który używamy także do grania i przeglądania Internetu, ale fortuny dzięki temu nie zarobimy, a mocno obciążymy niektóre komponenty i zmniejszymy żywotność sprzętu.

Spadek wartości bitcoina

Na przełomie 2017 i 2018 roku bańka spekulacyjna bitcoina pękła, a jego wartość zmniejszyła się dramatycznie. Od tego czasu nieco się odbudowała, ale wciąż nie zdołała (i nie zapowiada się, aby w najbliższym czasie miało to miejsce) wrócić do wartości z czasów świetności tej kryptowaluty, kiedy to jeden bitcoin był warty nawet 19 tysięcy dolarów.

Wartość bitcoina jest bardzo niestabilna i podatna na czynniki zewnętrzne, takie jak nowe prawodawstwo w krajach, w których ta kryptowaluta jest wykorzystywana. Przykładowo, na początku 2018 roku, na mocy samych plotek, że Korea Południowa być może zakaże transakcji przy użyciu kryptowalut, wartość bitcoina spadła chwilowo o całe 12%. W ostatnim czasie bardzo duży i nagły spadek wartości spowodowany został pandemią koronawirusa i związaną z nią obawą o pojawienie się kryzysu ekonomicznego.

Kopanie Bitcoinów – trudności

Wartość bitcoina ma niewątpliwie wpływ na to, ile można dzięki jego kopaniu zarobić, ale kluczowa jest również trudność tego procesu. Ona z kolei związana jest przede wszystkim z tym, ile osób w danym okresie zajmuje się kopaniem i ulega częstym zmianom (odpowiedzialny za jej wyznaczanie algorytm aktualizuje się co 14 dni).

Trzeba też pamiętać, że bitcoin ma określony limit jednostek tej kryptowaluty, które mogą zostać stworzone – wynosi on 21 milionów i został już w 80% wykorzystany, a im bliżej limitu, tym trudniej jest kopać. Kiedy limit zostanie osiągnięty, niemożliwe będzie dalsze kopanie.

Bitcoin nie jest co prawda warty tyle co kiedyś, ale mimo to coraz to nowe osoby zajmują się jego kopaniem. Doskonale świadczy o tym chociażby częstotliwość, z jaką wciąż wyszukiwana jest fraza „bitcoin kopanie”.

Mówimy tu zarówno osobach, które dysponują jedynie swoim osobistym komputerem i chcą sobie nieco dorobić, jak i o profesjonalnych kopaczach, którzy dysponują dziesiątkami jednostek przystosowanych właśnie do procesu kopania kryptowaluty. Jakość posiadanego przez nich sprzętu i stosowane narzędzia sprawiają, że rośnie konkurencja, w wraz z nią trudność, jaka wiąże się z wydobywaniem bitcoina.

Jednocześnie musimy pamiętać, że rośnie trudność, spada cena… a takie same (bądź w zasadzie większe, z uwagi na rosnące ceny prądu i komponentów) pozostają koszty związane z miningiem, czyli kopaniem kryptowaluty. Zawsze, kiedy mówimy o faktycznym zysku z wydobywania jakiejkolwiek kryptowaluty, trzeba bowiem wziąć pod uwagę zużycie prądu i części komputerowych, a w przypadku rzeczywiście dochodowych „farm kryptowaluty” jest ono bardzo duże.

17 marca 2020 roku rentowność kopania bitcoina spadła do rekordowo niskiego poziomu – wyniosła ona zaledwie 0,07 dolara dziennie dla 1Thasha na sekundę. Ilość hashów na sekundkę to jednostka wykorzystywana do obrazowania wydajności całej sieci bitcoin bądź konkretnej koparki lub sieci koparek. Przykładowo, wydajność dla przeciętnej karty graficznej to zaledwie 400 MHashów na sekundę.

Jeśli sytuacja się nie poprawi, a tylko jeszcze pogorszy, to bardzo szybko kopanie kryptowaluty może okazać się nieopłacalne również dla osób, które dotychczas zarabiały na „kopaniu” spore sumy. Trudno w tym momencie o optymizm, biorąc pod uwagę, że w maju 2020 roku ma nastąpić następny „halving”, czyli zmniejszanie o połowę nagrody za wydobycie jednego bloku. Obecnie jest to 12,5 BTC za jeden blok, a po tym czasie będzie to zaledwie 6,25 BTC.

Kopanie Bitcoina – podsumowanie

Wiemy już, jak kopać bitcoiny, dowiedzieliśmy się także, czy kopanie bitcoina jest obecnie opłacalne. Musimy przy tym pamiętać, że w każdym momencie wiele może się zmienić i nic w przypadku tej kryptowaluty jest całkowicie pewne. Są ludzie, którzy przewidują bitcoinowi rychły upadek, ale też tacy eksperci, którzy sądzą, że dni największej świetności są jeszcze przed nim i znaczny wzrost wartości jest wciąż bardzo prawdopodobny.

Jak pomnożyć pieniądze – kilka porady, które możesz wykorzystać.

Masz oszczędności w swoim domowym budżecie i zastanawiasz się jak je pomnożyć? Długofalowe oszczędzanie pieniędzy oraz inwestycje mogą przynieść Ci najlepsze rezultaty. Zobacz jak pomnożyć pieniądze w prosty sposób bez dużego ryzyka.

Jak pomnażać pieniądze inwestując?

Prócz oszczędzania pieniędzy warto je także inwestować, aby na przestrzeni lat nie traciły na swojej wartości. Zanim jednak to zrobisz, sprawdź dokładnie rzetelność instytucji, której chcesz powierzać swoje pieniądze. Nietrafiona inwestycja może sprawić, że w najgorszym przypadku stracisz oszczędności swojego życia. Dlatego konieczne jest prawidłowe ocenienie ryzyka, aby uchronić się przed oszustami. Najlepszą radą będzie to, abyś inwestował w rzeczy, które są Ci znane i które rozumiesz. Tylko wtedy będziesz umieć poprawnie ocenić ryzyko.

Aktualnie, gdy czasy są stosunkowo niepewne najlepiej kierować się do sprawdzonych źródeł inwestycji. Warto stale obserwować rynek i wyciągnąć z tego wnioski. Istnieje wiele rodzajów inwestycji, które warto wziąć pod uwagę. Będą to m.in. akcje, obligacje, nieruchomości, waluty czy surowce. Co ciekawe inwestować można też w siebie np. poprzez zwiększanie swoich kompetencji zawodowych.

Jak pomnożyć pieniądze – systematyczność

Jeśli chcesz pomnażać swój kapitał, musisz być systematyczny oraz bardzo cierpliwy. Te dwie cechy są kluczowe, jeśli chcesz pomnażać swoje pieniądze w skuteczny sposób. Oszczędzanie i inwestowanie jest najbardziej opłacalne, jeśli jest długoterminowe. Dlatego o wiele lepiej jest decydować się np. na lokaty oraz inwestycje długoterminowe. Przynoszą one większe kwoty, które możesz później przeznaczyć na kolejne inwestycje.

Wszelkie nadwyżki w domowym budżecie możesz odłożyć na później lub dołożyć do swoich inwestycji. Nawet jeśli jest to kilkaset złotych zaoszczędzonych na zakupach lub premia świąteczna, to zamiast ją wydawać – zainwestuj. Możliwości jest wiele, Ty nie odczujesz braku nadwyżki, a ona stale będzie pracować i pomnażać się np. na lokacie.

Oszczędzanie a inwestowanie 

Oszczędzanie polega na zachowywaniu lub lokowaniu określonej sumy pieniędzy w instrumenty finansowe, które zachowują ich siłę nabywczą. Do oszczędności można sięgnąć w nagłych przypadkach. Z kolei inwestowanie polega na lokowaniu pieniędzy w instrumenty finansowe, dzięki którym pieniądze będą zarabiać. Poprzez inwestowanie powiększasz swój majątek. Ważne jest to, aby bez pieniędzy przeznaczonych na inwestycje móc żyć w razie nagłych problemów finansowych. Trzeba się także pogodzić z rykiem, które nie pojawia się podczas oszczędzania pieniędzy.

Inwestowanie nie jest tym samym co oszczędzanie i na odwrót. Jeśli zgromadziłeś już wystarczająco dużo oszczędności, to możesz pomyśleć o tym, aby część z nich zainwestować. W taki sposób będziesz miał nie tylko pewną sumę, do której możesz sięgnąć w razie potrzeby, ale też kapitał, który stale pracuje i się pomnaża.

Jak pomnożyć pieniądze w sposób alternatywny? 

Inwestycjami alternatywnymi można nazwać wszystkie rzeczy, które wychodzą poza akcje, obligacje, waluty, nieruchomości i kruszce takie jak np. złoto. Można też inwestować w wino, monety kolekcjonerskie, stare samochody, płyty winylowe i wiele innych ciekawych rzeczy. Aby zacząć inwestować w alternatywne rzeczy warto pierw zapoznać się z tradycyjnymi sposobami na inwestowanie kapitału. Inwestycja w rzecz, na której się nie znasz, może okazać się bardzo niekorzystna w perspektywie czasu.

Kluczem inwestycji alternatywnych jest znajomość danej rzeczy. W końcu musisz wiedzieć, czy samochód lub obraz, na który wydajesz pieniądze, jest wart swojej ceny i czy będzie ona rosła na przestrzeni lat. Jest to dobre rozwiązanie dla pasjonatów, którzy wiedzą wszystko na temat przedmiotu, za który płacą.

Mieszkania bezczynszowe – czy to się opłaca?

Wiele osób marzy o własnym mieszkaniu, które nie będzie drogie w utrzymaniu. Niestety nie ma co ukrywać, że zarówno zakup, jak i wynajem nieruchomości w naszym kraju nie należy do najtańszych i zazwyczaj pochłania lwią część domowego budżetu. Istnieją jednak mieszkania bezczynszowe. Czy takie rozwiązanie i brak czynszu oznacza mniejsze wydatki dla osoby, która kupuje takie mieszkanie? Zobacz, na czym polega fenomen mieszkań bezczynszowych, czym różnią się od tych, w których trzeba płacić czynsz i czy rzeczywiście się opłacają.

Czynsz – co to właściwie jest?

Opłata za czynsz jest stała i można ją zaliczyć do największego obciążenia domowego budżetu. Co ciekawe taką opłatę ponoszą nie tylko osoby, które wynajmują mieszkanie, ale także te, które posiadają nieruchomość na własność. Im większe miasto i im lepiej usytuowana na mapie nieruchomość, tym większy czynsz musi płacić osoba, która chce tam zamieszkać. Nie jest to jednak opłata pozbawiona sensu. Czynsz z założenia ma sfinansować administrowanie budynkiem, wywóz odpadów, ryczałt za wodę czy składkę remontową. Za te pieniądze opłacane są także usługi takie jak sprzątanie klatek schodowych. Krótko mówiąc, dzięki opłacaniu co miesiąc czynszu, mieszkańcy żyją w bardziej komfortowych warunkach.

Istnieją jednak osoby, które nie chcą dokładać się do czynszu i np. uważają, że nie ma konieczności „składania się” co miesiąc na remont budynku, który jest już odnowiony czy sprzątanie klatek, które mogą uporządkować mieszkańcy. Takie osoby mogą kupić mieszkania bezczynszowe, które cieszą się w naszym kraju rosnącą popularnością. Już sama nazwa brzmi zachęcająco, ponieważ sugeruje, że utrzymanie takiego mieszkania wiąże się z niższymi kosztami. Niestety nie do końca tak jest, a mieszkanie bezczynszowe nie gwarantuje niskich kosztów eksploatacji i wolności od comiesięcznych wydatków.

Mieszkania bezczynszowe – na czym to polega?

Mieszkania bezczynszowe rzeczywiście wolne są od stałych wydatków takich jak czynsz. W praktyce nie oznacza to jednak, że właściciele nieruchomości są zwolnieni od jakichkolwiek wydatków, prócz opłat za media.

Przykład:
Budynek wielorodzinny, w którym mieszkańcy płacą regularnie czynsz, z biegiem lat nie wygląda już tak dobrze. Na klatce schodowej wystąpiła usterka świateł z czujnikiem ruchu, wiatr zerwał instalację antenową, wandale namalowali graffiti na jednej ze ścian budynku. Mieszkańcy mogą domagać się tego, aby szkody zostały naprawione, a ich koszt pokrył czynsz, który regularnie wpłacają do administracji budynku. Po prostu mogą oni liczyć na to, że ktoś zajmie się całą sprawą i usunie usterki, nie prosząc ich przy tym o pieniądze. Wystarczy, że awaria zostanie zgłoszona do zarządcy nieruchomości lub spółdzielni, która zajmie się tą sprawą. Czy tak samo wygląda to w przypadku mieszkań bezczynszowych? Niestety nie.

To właśnie w tym tkwi cały „haczyk” mieszkań bezczynszowych, które kupuje coraz więcej osób. Z racji tego, że właściciele takich mieszkań nie ponoszą stałej opłaty, jaką jest czynsz, nie mogą liczyć na to, że usterka zostanie naprawiona przez fachowca, którego wyśle np. spółdzielnia. Można powiedzieć, że mieszkańcy są w tej sytuacji zdani na siebie. Muszą znaleźć kogoś, kto naprawi usterkę lub awarię. Oczywiście taka osoba nie będzie pracować za darmo, trzeba jej po prostu zapłacić z własnej kieszeni. Łatwo jest sobie więc wyobrazić, że mieszkańcy, którzy przez kilka lat nie wnosili żadnych opłat na poczet czynszu będą zmuszeni do tego, aby jednorazowo wydać bardzo dużą sumę na naprawę budynku.

Mieszkania bezczynszowe – wspólnota mieszkaniowa

Aby uniknąć sytuacji opisanej powyżej, czyli konieczności opłacenia z własnej kieszeni kosztownej naprawy awarii w budynku, mieszkańcy nieruchomości bezczynszowych tworzą wspólnoty mieszkaniowe. Jest to odpowiednik spółdzielni, w którym tworzy się własny zarząd. Do głównych zadań wspólnoty mieszkaniowej należy:

– podejmowanie decyzji dotyczących planów remontowych,
– reagowanie na usterki i awarie w budynku,
– zarządzanie pieniędzmi, które mieszkańcy wpłacają do wspólnej kasy,
– zarządzanie sprawami mieszkańców,
– utrzymanie terenu wokół budynku, jak i wewnątrz np. na klatce schodowej i w piwnicy.

Jak widać, wspólnota mieszkaniowa działa praktycznie tak samo, jak spółdzielnia. Osoby, które chcą zamieszkać w budynku, w którym działa wspólnota muszą być gotowe na stałe wydatki podobne do czynszu. Różnica jest jednak taka, że w przypadku mieszkań bezczynszowych, opłaty do wspólnoty są z reguły mniejsze niż w budynkach, w których funkcjonuje spółdzielnia. Takie rozwiązanie jest bardzo dobre, ponieważ zarząd wspólnoty dba o interesy wszystkich mieszkańców. Środki zgromadzone z comiesięcznych składek mieszkańców są wydawane w przejrzysty sposób – pod warunkiem, że wspólnota jest rzeczywiście zgrana. W innym przypadku, mieszkanie bezczynszowe może okazać się dużą pomyłką, a składki, które będziemy wnosić do wspólnoty, będą pokrywać jedynie małe wydatki np. wywóz śmieci.

Mieszkania bezczynszowe – na co zwrócić uwagę przed zakupem?

Aby zamieszkanie w nieruchomości bezczynszowej było dobrą decyzją warto zwrócić uwagę na kilka kluczowych kwestii. Po pierwsze weź pod uwagę stan budynku. Jeśli jest to nowy blok mieszkalny, w którym dopiero zamieszkają pierwsi mieszkańcy, to nie powinieneś mieć powodu do obaw. Nieco gorzej wygląda sytuacja w przypadku starego budownictwa i zabytkowych kamienic. W przypadku nowych nieruchomości przez pierwsze lata role zarządcy nieruchomości obejmuje zazwyczaj deweloper, który nakazuje mieszkańcom wnoszenia drobnych opłat za czynności komunalne. Po pewnym czasie tę rolę może przejąc wspólnota lub firma, która zajmuje się zarządzaniem nieruchomościami. Problemy nie powinny się pojawić z tego względu, że ktoś cały czas dba o to, aby mieszkańcy dokładali się do wspólnego dobra budynku. Przez pierwsze 5 lat budynek podlega gwarancji. Oznacza to, że w tym okresie to deweloper odpowiada za wady nieruchomości i musi je usunąć z własnej kieszeni.

Jak sprawa wygląda w przypadku mieszkania bezczynszowego z rynku wtórnego? Jeśli chodzi o wszelkiego rodzaju budynki przedwojenne i te, które powstały krótko po wojnie to należy zachować dużą ostrożność. Problem może nie tkwić w samym budynku, ponieważ te często są bardzo dobrze utrzymane. Problemem mogą okazać się mieszkańcy. Konkretnie mowa tu o osobach, które nie chcą dokładać się do utrzymania budynku i nie dbają o części wspólne kamienicy. Kłótnie są w tym przypadku bardzo prawdopodobnie, a obie strony konfliktu będą myślały, że mają racje. Bardzo często kończy się to tak, że tylko część mieszkańców płaci za remont takiej nieruchomości, a pozostałe osoby tłumaczą się brakiem pieniędzy. Przed kupnem mieszkania w takim miejscu warto więc sprawdzić stan techniczny nieruchomości. Jeśli jest średni, a do tego istnieje podejrzenie, że kasa wspólnoty świeci pustkami to lepiej zrezygnować z zakupu mieszkania. Wiele może także zdradzić obecny stan budynku. Jeśli jest mocno zaniedbany, to istnieje małe prawdopodobieństwo, że coś się zmieni.

Oszczędzanie wody – proste sposoby na oszczędności

Wydawać by się mogło, że na Ziemi jest mnóstwo wody i nigdy nam jej nie zabraknie. Niestety sytuacja nie przedstawia się tak optymistycznie, jak wiele osób myślało do tej pory. Ostatnie doniesienia o tym, że w naszym kraju mamy do czynienia z największą suszą od wielu lat skłoniły Polaków do przemyśleń. W wielu miejscach na świecie dostęp do świeżej, pitnej wody już jest poważnie utrudniony, a nawet niemożliwy. Na co dzień możemy nie zdawać sobie sprawy z tego, jak cenną rzeczą jest woda, którą mamy w kranie. Warto to jednak zmienić i zastanowić się nad tym, jak oszczędzać wodę. Nie tylko ze względu na finanse oraz potencjalne oszczędności, jakie się z tym wiążą. Wodę warto oszczędzać przede wszystkim ze względów ekologicznych. Zobacz kilka prostych sposobów oszczędzania wody, które pomogą Ci zaoszczędzić.

Oszczędzanie wody – prysznic zamiast kąpieli w wannie

Kąpiel w wannie wypełnionej po brzegi ciepłą wodą jest relaksująca i wiele osób preferuje właśnie taki sposób mycia się. Mimo że niewątpliwie jest to przyjemne, to warto wiedzieć, ile litrów zużywa się podczas takiej przyjemności. Wypełnienie wodą średniej wielkości wanny zużywa nawet 170-200 litrów wody! Dużo prawda? Dla przykładu bardzo szybki prysznic, który trwa ok. 5 minut, zużywa ok. 40-60 litrów wody. Jest to nieporównywalnie mniej i oszczędność wody jest w tym przypadku niezaprzeczalna. Jeśli 4-osobowa rodzina decyduje się codziennie na kąpiel w wannie, to zużywa nawet 680 – 800 litrów wody dziennie i prawie 5500 litrów wody tygodniowo. Są to ogromne ilości, które można zaoszczędzić w bardzo prosty sposób. Wystarczy ograniczyć kąpiele w wannie do 2-3 w miesiącu, a przez pozostałe dni używać prysznica. W ciągu miesiąca w taki sposób zaoszczędzisz setki, jak nie tysiące litrów wody. Krótki prysznic także nie musi składać się z ciągłego lania wody. Podczas mycia włosów czy np. golenia ciała nie musisz mieć cały czas odkręconego kranu. Wystarczy, że odkręcisz go jedynie do spłukiwania mydła. Warto się trochę poświęcić i długie kąpiele w wannie zastąpić szybkim prysznicem. Oszczędności będą niebagatelne.

Oszczędzanie wody – mycie zębów i golenie twarzy

Wiele osób ma brzydki nawyk polegający na tym, że zostawiają odkręconą wodę na czas mycia zębów czy golenia zarostu. Wystarczy, że do kubka nalejesz wodę, zwilżysz w niej szczoteczkę do zębów, umyjesz dokładnie zęby i wodą z kubka opłuczesz usta. Zużywasz wtedy jedynie 300-500 ml wody. Jeśli chodzi o golenie twarzy, to zasada jest podobna. Zwilż twarz wodą, zakręć ją i odkręć ponownie, dopiero gdy będziesz chciał zmyć piankę do golenia. Nie ma konieczności, aby przez 2-5 minut porannej toalety woda nieprzerwanie leciała z kranu. Zamiast marnować kilka litrów wody, ograniczasz się do kilkuset ml, co w skali miesiąca przynosi duże oszczędności. Najlepsze jest to, że nie wymaga to od Ciebie dużych wyrzeczeń. Wystarczy, wprowadzenie dobrego nawyku. Sposoby oszczędzania wody wcale nie muszą być skomplikowane, aby uzyskać dobre rezultaty. Wystarczy kilka prostych zmian, które będą w pewnym momencie nieodczuwalne i staną się Twoją rutyną.

Zapełniaj całą pralkę i zmywarkę zanim ją uruchomisz

Jak oszczędzać wodę w domu przy pomocy sprzętów codziennego użytku? Wystarczy, że urządzenia takie jak pralka i zmywarka będziesz uruchamiać, dopiero gdy będą pełne. Jeśli masz do umycia tylko kilka szklanek i talerzy, to poczekaj, aż zbierzesz ich więcej albo umyj je w zlewie. Podobnie jest z brudnym praniem. Nie ma sensu prać jednej pary spodni i kilku skarpet, jeśli Twoja pralka ma 6 kg wsadu. Rób 2-3 większe prania w tygodniu, a nie kilkanaście pojedynczych. Oczywiście ilość prań zależy od wielkości rodziny, jednak zawsze pamiętaj o zasadzie zapełniania pralki do końca, zanim ją włączysz. Dzięki temu zaoszczędzisz nie tylko na wodzie, ale także na prądzie, który jak wiemy, stale drożeje. Zmywarki i pralki są z reguły energooszczędne, ale tylko pod warunkiem, jeśli korzystamy z nich w odpowiedni sposób.

Dokręć lub napraw cieknący kran

Od jakiegoś czasu widzisz, że Twój kran cieknie, ale jeszcze nic z tym nie zrobiłeś? Możesz zrobić mały eksperyment. Pod kran podłuż duże naczynie i zostaw je tam na 24h. Zdziwisz się jaką ilością wody zdąży się ono napełnić przez ten czas. Z pozoru drobne nieszczelności i niewielkie krople wody mogą zamienić się w pewnym momencie w litry zmarnowanej wody. Naprawa kranu zajmie maksymalnie kilkadziesiąt minut, a oszczędność wody jest niepodważalna. Jeśli nie chcesz robić tego samodzielnie, to po prostu wezwij fachowca, który naprawi Twój stary kran lub zamieni go na nowy. Co ciekawe istnieją też krany, które oszczędzają wodę. Posiadają one specjalny perlator, który zmniejsza zużycie wody do nawet litra na minutę. Nie odczujesz przy tym utraty komfortu z korzystania z takiej baterii.

Oszczędzanie wody – nie zmywaj naczyń pod bieżącą wodą 

Jeśli z losowych przyczyn nie masz zmywarki, to powinieneś nauczyć się oszczędnego mycia naczyń w zlewie. Unikaj sytuacji, w której myjesz naczynia pod bieżącą wodą. Taki proces trwa od kilku do nawet kilkunastu minut, przez co możesz zmarnować kilkadziesiąt litrów wody. Wystarczy, że jedną komorę zlewu lub miskę wypełnisz ciepłą wodą z płynem do naczyń. Będzie ona służyła do tego, aby myć w niej naczynia. W drugiej komorze możesz płukać naczynia w czystej wodzie lub pod lekkim strumieniem bieżącej wody, który będziesz włączać tylko na czas spłukiwania piany z naczyń. Takim prostym sposobem oszczędzasz wodę w domu bez większych nakładów energii. Warto też pamiętać o tym, aby brudne naczynie od razu namoczyć w wodzie lub spłukać z niego resztki jedzenia. Dzięki temu mycie będzie szybkie i nie będziesz musiał szorować pod bieżącą wodę zaschniętych i uporczywych plam.

Jeśli nie przekonuje Cię taki sposób mycia naczyń i ogólnie nie lubisz tego robić, to warto oszczędzić pieniądze na zmywarkę. Zyskasz czas oraz oszczędzisz wodę w prosty sposób. Zużycie wody przez zmywarkę może być nawet 4 razy mniejsze niż podczas mycia ręcznego. Podczas zakupu tego sprzętu zwróć uwagę na jego klasę oraz to czy ma program ekologiczny. Taka funkcja zużywa jeszcze mniej wody niż zwykły program i potęguje oszczędności.

Używaj deszczówki do podlewania roślin 

Sposoby oszczędzania wody nie muszą ograniczać się jedynie do działań w domu. Oszczędzać wodę możesz także w swoim ogrodzie. Jeśli zastanawiasz się jak oszczędzać wodę w ogrodzie, to mamy dla Ciebie prostą odpowiedź – doceń deszczówkę. Zrozumiałe jest to, że Twoje rośliny potrzebują wody do tego, aby przeżyć i pięknie wyglądać. Pamiętaj tylko o tym, że podczas podlewania z węża ogrodowego zużywasz setki litrów wody. Możesz to trochę ograniczyć, zbierając deszczówkę i podlewając nią grządki. W obecnej sytuacji, gdy deszczu jest w naszym kraju jak na lekarstwo, ten sposób może być tylko doraźną pomocą w podlewaniu ogrodu. Zawsze jednak są to dodatkowe litry wody, które w pewien sposób recyklingujesz poprzez ponowne użycie.

Oszczędzanie wody – ucz dzieci oszczędzania wody

Jeśli masz dzieci, to od najmłodszych lat powinieneś uczyć je oszczędzania wody. W końcu to od młodzieży i jej zachowań w dużej mierze zależy przyszłość naszej planety i to jak będzie ona wyglądać za kilkadziesiąt lat. Wpajanie dobrych zachowań przyniesie korzyści nie tylko Tobie i Twoim finansom, ale także całemu społeczeństwu. Najbardziej efektywna będzie nauka poprzez zabawę i nagradzanie w początkowych etapach nauki. Proste czynności takie jak zakręcanie kranu podczas mycia zębów dziecko będzie kojarzyło z czymś pozytywnym i chętnie będzie to powtarzać. Co więcej, warto co jakiś czas uświadamiać dziecku, jak bardzo ważna jest woda w naszym codziennym życiu i że nie można jej marnować. W przystępny sposób wyjaśnij maluchowi, że nie musi robić sporo, aby zaoszczędzić ten płyn. Przekaż mu kilka prostych sposobów na oszczędności i pilnuj czy się do nich stosuje. Im wcześniej zaczniesz naukę, tym lepiej, ponieważ oszczędzanie wody będzie dla dziecka czymś naturalnym.

Jak sprawdzić zadłużenie?

jak sprawdzić zadłużenie

Niespłacane raty kredytu, rachunki czy zaległe mandaty – powodów zadłużenia może być naprawdę wiele. Jeśli zignorujemy tę sprawę, to w pewnym momencie może okazać się, że mamy bardzo poważne kłopoty finansowe. Z takimi problemami zmaga się coraz większa liczba Polaków, a z roku na rok przybywa w naszym kraju dłużników. Jeśli nie chcesz dopuścić do takiej sytuacji, to powinieneś stale kontrolować ile i komu jesteś w danym momencie winien pieniądze. Przez zbyt dużą ilość zobowiązań finansowych w pewnym momencie możemy się pogubić i zapomnieć o spłacie zobowiązania, które później przerodzą się w poważny problem. Jak sprawdzić zadłużenie i czy można sprawdzić także sumę swojego długu? Podpowiadamy.

W jakich miejscach możemy sprawdzić, czy jesteśmy zadłużeni?

Proces sprawdzania, czy jesteśmy zadłużeni, wcale nie jest taki skomplikowany, jak się wydaje. W naszym kraju funkcjonuje kilka baz, w których można znaleźć informacje na temat dłużników, którzy zalegają ze spłatą swoich zobowiązań. Do najpopularniejszych należą: BIK, BIG oraz KRD. Z informacji zawartych w tych miejscach korzystają banki, podczas analizy zdolności kredytowej klienta, firmy windykacyjne, które ściągają długi oraz osoby fizyczne, które chcą wiedzieć, czy dana osoba posiada dług. Każda osoba, która zapomni (celowo lub przez przypadek) o swoim długu może mieć pewność, że ktoś się w końcu o niego upomni. Jeśli nie będzie to wierzyciel, to może to być podmiot, który wykupił nasz dług i teraz ma prawo do roszczeń w naszym kierunku.

Jak sprawdzić zadłużenie? Niektóre bazy bezpłatnie udostępniają nam możliwość sprawdzenia, czy nie mamy żadnych zaległych zobowiązań. Pomocny może okazać się także płatny raport Biura Informacji Kredytowej. Znajdziesz tam szczegółowe informacje na temat swoich kredytów, opóźnień w spłatach i wierzycieli, którym dłużny jesteś pieniądze. Z tych samych raportów korzystają banki oraz prywatne firmy pożyczkowe. Może to być więc pomocne w momencie, gdy chcemy ubiegać się o nowy kredyt, ale nie mamy pewności czy nasza zdolność kredytowa jest wystarczająco dobra.

Jak sprawdzić zadłużenie – KRD

Informacje o dłużnikach do Krajowego Rejestru Długów spływają z różnych stron. Oznacza to, że możemy się tam znaleźć, jeśli mamy długi w banku, firmie pożyczkowej, firmie leasingowej, firmie handlowej, czy nawet administracji rządowej. W spisie KRD mogą znaleźć się nie tylko konsumenci, ale także firmy, które na przykład nie opłaciły faktur. Co ciekawe znajdują się tam również informacje na temat niezapłaconych mandatów, rachunków za czynsz czy też prąd. Trzeba więc przyznać, że jest to bardzo bogata w informacje baza, z której warto skorzystać, gdy chcemy dowiedzieć się, czy ktoś ma problem ze spłatą swoich zobowiązań.

Aby otrzymać raport, wystarczy założyć konto a stronie internetowej KRD. Niezbędna będzie oczywiście weryfikacja tożsamości. Dopiero gdy przebiegnie ona pomyślnie, będziemy mogli zapoznać się z raportem. Ciekawą opcją jest też to, że możemy sprawdzić jakim podmiotom została udzielona informacja na nasz temat. Pełna lista zapytań jest do naszej dyspozycji. Najważniejszy jest jednak raport, w którym znajdują się informacje na temat wysokości naszych długów oraz wierzycieli, którym jesteśmy winni pieniądze.

Jak sprawdzić zadłużenie – BIK

Podobnie jak w przypadku sprawdzania swoich długów w KRD, również w przypadku BIK konieczne jest założenie konta na stronie internetowej. Po pozytywnej weryfikacji będziesz mógł pobrać raport, który zawiera historię zobowiązań kredytowych i finansowych. W łatwy sposób możesz dzięki temu prześledzić historię poszczególnych rat kredytów oraz rachunków za telefon czy prąd. Za każdym razem, gdy bank udzieli Ci kredytu, informacje na ten temat kierowane są do BIK. Inne instytucje finansowe również mają wgląd do tych informacji i na ich podstawie mogą decydować czy udzielą Ci dany kredyt, czy też nie.

Biuro Informacji Kredytowej aktualizuje przekazane dane w ciągu maksymalnie 7 dni. Możesz mieć więc pewność, że dane, które znajdują się w raporcie, są aktualne. Dane na swój temat za darmo możesz sprawdzić co 6 miesięcy. Jeśli potrzebujesz raportów na swój temat częściej, to możesz kupić pakiet dodatkowy, który umożliwia pobranie 12 raportów za 99 zł. Cena ta obejmuje też dodatkowe usługi. Sprawdzanie danych w BIK nie jest skomplikowane, wystarczy założyć konto, poddać się weryfikacji tożsamości, wykupić pakiet lub wysłać prośbę o przesłanie darmowej kopii informacji na swój temat.

Jak sprawdzić swoje długi w ERIF?

ERIF, czyli Biuro Informacji Gospodarczej to kolejne miejsce, w którym można sprawdzić informacje na temat zobowiązań osób prywatnych i przedsiębiorców. Możesz zarówno pobrać raport z informacjami na swój temat, jak i dodać do bazy dłużnika, który jest Ci winny pieniądze. ERIF gromadzi nie tylko informacje o długach, ale także o terminowo spłacanych zobowiązaniach. Jeśli chcesz sprawdzić, jakie informacje znajdują się tam na Twój temat, to musisz założyć konto i przejść procedurę weryfikacyjną. Raz na pół roku możesz skorzystać z bezpłatnego dostępu do informacji na swój temat. Jeśli chcesz sprawdzać swój raport częściej, to wystarczy, że zapłacisz 3 zł za pojedynczy raport.

Jak sprawdzić zadłużenie u komornika?

Jeśli Twoje długi mają być egzekwowane przez komornika, to zostaniesz o tym poinformowany listownie. W liście znajdziesz wszelkie informacje o wysokości długu oraz o tym, który wierzyciel postanowił skierować sprawę na drogę sądową. Jeśli potrzebujesz jakichkolwiek wyjaśnień, to informacje o komorniku, który zajmuje się sprawą, znajdziesz w liście.

Decydując się na jakiekolwiek zobowiązanie, musisz wiedzieć, że nikt raczej nie spłaci go za Ciebie. Jeśli świadomie postanawiasz, że nie będziesz spłacać rat kredytu czy rachunków za mieszkanie, to musisz liczyć się z tym, że wierzyciel może domagać się swoich pieniędzy i poprosić o pomoc komornika, który zajmie się ściąganiem zobowiązania. Za każde zobowiązanie należy wziąć pełną odpowiedzialność, a zaprzestanie spłaty jest tak naprawdę najgorszą rzeczą, którą możesz zrobić. Obniżasz przez to swoją zdolność kredytową i odbierasz sobie szansę np. na kredyt konsolidacyjny w banku. Za brak spłaty trafisz do rejestru dłużników. Następnie możesz spodziewać się procesu windykacji. Jeśli to nie skutkuje, to sprawa jest kierowana na drogę sądową.

Jak działa karta kredytowa?

Karta kredytowa to dla wielu osób „koło ratunkowe”, z którego można skorzystać w momencie, gdy brakuje pieniędzy. Niektórzy mylą ją z kartą płatniczą, która wbrew pozorom nie działa tak samo. Czym więc jest karta kredytowa i jak z niej korzystać? Podpowiadamy.

Karta kredytowa – co to jest?

Karta kredytowa daje jej posiadaczowi dostęp do dodatkowej gotówki, która w rzeczywistości nie jest jego a banku. Można ją więc porównać do kredytu, jednak mechanizm działania jest nieco inny niż w przypadku produktów takich jak np. kredyt gotówkowy. Podczas wizyty w banku, wraz z jego pracownikiem ustalasz limit zadłużenia, jaki chciałbyś posiadać. Analizując swoje potrzeby, możesz stwierdzić jaka kwota na karcie kredytowej będzie w stanie je zaspokoić. Co miesiąc możesz spłacić całe zadłużenie, żeby skorzystać z okresu bezodsetkowego lub jedynie kwotę minimalną.

Jak działa karta kredytowa?

Działanie karty kredytowej nie jest skomplikowane. Najprościej mówiąc, przez cały miesiąc możesz wydawać pieniądze, które mieszczą się w Twoim limicie i należą do banku. W momencie, gdy zacznie się Twój okres rozliczeniowy, masz jeszcze ok. 20 dni na to, aby spłacić swoje zobowiązanie. Zazwyczaj masz więc od 50 do nawet 56 dni na oddanie pieniędzy, z których skorzystałeś bez ponoszenia żadnych odsetek. To właśnie jest okres bezodsetkowy.

Przykład:
Twój okres rozliczeniowy zaczyna się pierwszego dnia każdego miesiąca. Ostatniego dnia bank wysyła do Ciebie podsumowanie Twoich transakcji, które musisz oddać w określonym w umowie czasie (20-26 dni). Jeśli na początku miesiąca zapłaciłeś w sklepie kartą kredytową, to pożyczonymi pieniędzmi bez odsetek będziesz mógł cieszyć się półtora miesiąca (ok. 50 dni). Jeśli zaś skorzystasz ze swojej karty kredytowej ostatniego dnia miesiąca, to na spłatę zostaje Ci ok. 3 tygodnie.

Karta kredytowa a zdolność kredytowa 

Każda osoba, która chce ubiegać się o kartę kredytową, powinna zadbać najpierw o swoją zdolność oraz historię kredytową. Tak samo, jak w przypadku wnioskowania o zwykły kredyt tak i tym razem bank przyjrzy się temu, jak do tej pory radziłeś sobie ze spłatą zobowiązań. Wnioski o kartę kredytową osób zadłużonych są w większości miejsc odrzucane. W taki sposób bank minimalizuje ryzyko utraty pieniędzy. Karta kredytowa bez BIK jest więc trudna do uzyskania na atrakcyjnych warunkach.

Jak działa karta kredytowe – jak z niej korzystać?

Najrozsądniejszym sposobem korzystania z karty kredytowej jest umiar. Z takiego udogodnienia powinieneś korzystać jedynie w razie potrzeby. Fakt posiadania karty kredytowej nie oznacza, że powinieneś stale z niej korzystać. Zaleca się, aby na co dzień płacić za pomocą własnych środków finansowych. Po kartę kredytową sięgaj jedynie, gdy wiesz, że niedługo Twoje konto zasilą pieniądze, które będziesz mógł przeznaczyć na spłatę zadłużenia.

Płatność kartą kredytową z pewnością jest wygodna, ponieważ mimo braku własnych pieniędzy możemy pozwolić sobie na zakupy. Nie jest to jednak produkt idealny dla osób, które mają nieregularne dochody. Taki produkt poleca się szczególnie osobom, które mają stałe wpływy wynagrodzenia i mają pewność, że będą z nich w stanie pokryć dług na karcie.

Z karty kredytowej można korzystać podczas wykonywania różnych transakcji. Możesz nią płacić w sklepie stacjonarnym, a także w internecie. Często przydaje się także podczas rezerwowania noclegów oraz lotów. Co ciekawe za pomocą karty kredytowej możesz też wypłacać pieniądze z bankomatu oraz robić przelewy z jej rachunku. Te dwie ostatnie możliwości są jednak zazwyczaj dodatkowo płatne, dlatego lepiej jest z nich zrezygnować.

Jak działa karta kredytowe – korzyści

Jedną z największych zalet posiadania karty kredytowej jest oczywiście to, że masz łatwy i szybki dostęp do dodatkowych środków pieniężnych. Wystarczy, że złożysz wniosek w banku i masz odpowiednią zdolność kredytową.

Karta kredytowa może Ci się przydać np. podczas zakupów. W momencie, gdy nie masz wystarczająco dużo środków na koncie, możesz skorzystać z limitu, który masz na karcie kredytowej. W niektórych miejscach karta kredytowa jest też niezbędna do sfinalizowania transakcji np. w wypożyczalniach aut czy w hotelu.

Dzięki karcie kredytowej budujesz też swoją wiarygodność kredytową. Jeśli zawsze będziesz spłacać swoje zadłużenie na karcie w terminie, to nie umknie to uwadze banku, który docenia uczciwych klientów.

Karta kredytowa czy kredyt – co wybrać?

Karta kredytowa to jeden z największych „konkurentów” dla tradycyjnego kredytu gotówkowego. Dużą zaletą karty, która przesądza o tym, że wiele osób się na nią decyduje, jest to, że z pieniędzy można korzystać w dowolnej chwili, a dostęp do nich jest „pod ręką”. Trzeba jednak pamiętać o tym, że kredyt gotówkowy może opiewać na wyższe sumy niż te, które znajdują się na karcie kredytowej.

To jaki sposób finansowania wybierzesz, zależy głównie od Twoich potrzeb finansowych. Jeśli wiesz, że czekają Cię duże wydatki, skumulowane w jednym czasie, to o wiele lepiej jest wybrać tradycyjny kredyt. Jeśli Twoje wydatki są mniejsze i raczej regularne, to karta kredytowa powinna Ci w zupełności wystarczyć. Jak widzisz, kluczową kwestią jest dobranie dla siebie najlepszego rozwiązania, biorąc pod uwagę aktualne potrzeby.

Karty kredytowe – limity

Każda karta kredytowa ma swój określony limit, z którego można skorzystać w ciągu okresu rozliczeniowego. Najważniejszy jest jednak okres, w którym trzeba zwrócić pieniądze, aby uniknąć odsetek. To jaki limit będzie znajdować się na Twojej karcie, powinno zależeć od Twojej sytuacji finansowej. Należy unikać sytuacji, w której limit na karcie jest tak duży, że gdyby klient całkowicie go wydał, to miałby problem ze spłatą zadłużenia.

Bank uzależnia wysokość limitu na karcie kredytowej od zdolności kredytowej klienta. Osoby, które mają dobrą ocenę punktową w BIK, nie dopuszczały do tej pory do opóźnień w spłatach i mają wysokie dochody, mogą liczyć na wyższe limity na karcie. Podczas wizyty w banku zostanie nam zaproponowany najwyższy limit, jaki możemy mieć na swojej karcie. Nie oznacza to jednak, że należy z niego skorzystać, możesz zdecydować się na mniejszy limit, który bardziej odpowiada Twoim potrzebom.

Chargeback – przydatna usługa na karcie kredytowej

Chargeback to usługa, która może zostać przypisana do konkretnej karty kredytowej. Okaże się ona bardzo przydatna w momencie, gdy dokonamy kłopotliwego zakupu i chcemy odzyskać swoje pieniądze.

Przykład:
Wykupiłeś wymarzone w czasy w polecanym biurze podróży. Nagle okazuje się, że biuro upada z dnia na dzień, pozostawiając swoich klientów „na lodzie”. Chciałbyś odzyskać swoje pieniądze, ponieważ nie wybierzesz się już na wcześniej zarezerwowane wakacje. Jeśli podczas płatności korzystałeś z karty kredytowej, to z łatwością odzyskasz swoje pieniądze dzięki usłudze chargeback. Nie będziesz musiał sądzić się z biurem podróży i przez wiele miesięcy domagać się o swoje pieniądze. Z racji tego, że nie doszło do sfinalizowania usługi (nie pojechałeś na wakacje) masz prawo zgłosić reklamacje w swoim banku i domagać się zwrotu pieniędzy. W momencie, gdy zgłosisz reklamację ruszy procedura, która ma na celu cofnięcie płatności, której dokonałeś w biurze podróży.

Jak widzisz, usługa chargeback może oszczędzić Ci wiele stresu i ułatwi odzyskanie pieniędzy w przypadku nieudanych transakcji. To nieoceniona pomoc w przypadku, gdy padnie się praktykom naciągacza lub nie jest się zadowolonym z efektów transakcji.

Marketing social media – dlaczego warto w niego inwestować?

Wykorzystując potencjał social mediów, możesz na co dzień komunikować się z tysiącami osób na całym świecie. Instagram, Facebook, Twitter i LinkedIn to kanały, z których aktywnie korzysta duża część Polaków i to właśnie z ich pomocą możesz pozyskać nowych klientów, którzy będą zainteresowani Twoimi produktami lub usługami.

Marketing social media – widoczność w sieci

widoczność w sieci„Jeśli czegoś nie ma w internecie, to nie istnieje”, znasz to powiedzenie? W dzisiejszych czasach trudno się nie zgodzić z tym, że większość z nas różnorodnych produktów i usług szuka właśnie w sieci. Wyszukiwarka to także źródło wielu cennych informacji, do których sięgamy w momencie, gdy chcemy rozwiązać jakiś problem lub znaleźć odpowiedź na pytanie. Każda osoba, która prowadzi biznes, powinna aktywnie uczestniczyć w mediach

społecznościowych, które są doskonałym uzupełnieniem działań związanych z pozycjonowaniem i Google Ads.


Prowadząc swoje profile w social mediach, możesz dzielić się z innymi informacjami na temat swojej oferty, a także tworzyć relacje, które pozytywnie wpływają na wizerunek Twojej marki.

Social media mogą posłużyć Ci m.in. do sprzedawania produktów, zwiększania ruchu na stronie internetowej, prowadzenie strategii marketingowej czy łatwego komunikowania się z klientami. Wielomilionowa baza użytkowników, którą posiada np. Facebook i Instagram ułatwia działania marketingowe, a także daje Ci szansę dotarcia do osób, które są zainteresowane Twoją ofertą, lecz w normalnym życiu ciężko byłoby do nich dotrzeć.

Marketing w social mediach

marketing dla firmZarówno duże korporacje, jak i niewielkie firmy doceniły już moc social mediów w promowaniu swoich produktów i usług. Tworzenie i wymiana treści, która odbywa się za pomocą tych kanałów, jest prosta, a jednocześnie bardzo skuteczna. Interakcja między firmą a użytkownikami może odbywać się tam w czasie rzeczywistym, a jeśli Twoje działania w social mediach będą odpowiednio zaplanowane, mają szanse przynieść Twojej firmie zadowalające zyski – nie tylko te finansowe.

Marketing social media – zalety 

→ Pozyskiwanie nowych klientów

→ Szybkie rozprzestrzenianie się informacji np. o promocji w Twoim sklepie internetowym

→ Duża grupa odbiorców

→ Możliwość szybkiego kontaktu z klientem

→ Budowanie więzi z odbiorcami

→ Możliwość dokładnego targetowania reklam

→ Interakcje w czasie rzeczywistym

→ Kreowanie wizerunku eksperta w branży

→ Zwiększenie rozpoznawalności marki

→ Zwiększenie ruchu na stronie internetowej

Chcesz, aby działania w social mediach przyniosły Ci zyski?

Zyski z marketinguAby social media marketing był skuteczny, należy pamiętać przede wszystkim o dobrej strategii oraz doborze odpowiedniego portalu społecznościowego. Każda branża ma własną specyfikację i to, co sprawdzi się dla branży odzieżowej, niekoniecznie będzie działać w przypadku firmy zajmującej się robotami ziemnymi. Przygotuj strategię marketingową dopasowaną do Twoich potrzeb oraz rodzaju działalności, jaką prowadzisz. Dzięki temu Twoje profile w social mediach będą generować duży ruch, który przełoży się na konwersję. Niezwykle ważna jest także interakcja między marką a klientem, to doskonałe miejsce do tego, aby odpowiadać na komentarze, pytania i prowadzić dyskusje, które mają na celu pokazanie, że zależy Ci na odbiorcach.


Dobrze przeprowadzony social media marketing będzie sprawiał, że praktycznie każdego dnia będziesz pozyskiwał nowych odbiorców, a co za tym idzie, zwiększał rozpoznawalność swojej marki w sieci.

Wybierając portal społecznościowy, na którym będziesz prowadzić kampanię marketingową, weź pod uwagę grupę docelową, do której chcesz dotrzeć. Istotny jest nie tylko wiek, płeć i miejsce zamieszkania, ale także zainteresowania czy preferencje dotyczące komunikacji klient→firma. Wiedząc, do jakiego klienta chcesz trafić masz dobre podstawy do tego, aby stworzyć skuteczną kampanię. Większość firm wybiera Facebooka jako główny kanał komunikacji z odbiorcami, to dobre rozwiązanie, ponieważ jest to portal, z którego najchętniej korzystają Polacy. Warto jednak wziąć też pod uwagę Instagram i YouTube, działania, które są tam prowadzone, także mają szansę dotrzeć do grupy potencjalnych klientów.

Marketing social media – ile kosztuje?

Usługa social media marketingu wyceniana jest indywidualnie, biorąc pod uwagę szereg różnych czynników. Swoje działania dopasuj do biznesu, jego sezonowości oraz konkurencyjności. Każda branża jest inna, tak samo, jak działania w social mediach, które trzeba podjąć, aby wyróżnić daną markę w sieci.


Z
adbaj o:

→ strategię marketingową dopasowaną do grupy docelowej

→ estetyczne grafiki, które uatrakcyjnią Twój profil w social mediach

→ posty, które zachęcą do aktywności Twoich obserwatorów

→ kampanie Facebook Ads

→ wskazówki, które przydadzą Ci się podczas odpowiadania na komentarze, opinie i wiadomości

→ skuteczne działania dopasowane do Twojego budżetu

Połączenie działań w social mediach z pozycjonowaniem ustabilizuje Twoją pozycję na rynku i sprawi, że będziesz pozyskiwać klientów z różnych źródeł.

Kasa fiskalna online – jak działa i kto musi ją mieć?

Kasa fiskalna online jak działa

Prowadzenie ewidencji sprzedaży wciąż w dużej mierze wykonywane jest za pomocą zwykłych, tradycyjnych kas fiskalnych, jednak w przeciągu najbliższych kilku lat zacznie się to zmieniać za sprawą kas fiskalnych online. Tylko właściwie jak działa kasa fiskalna online? Czy ona jest, dla kogo jest obowiązkowa i od kiedy należy jej używać?

Kasa fiskalna online – kto musi ją mieć i od kiedy?

Kasa fiskalna co warto wiedziećWykorzystywanie kas fiskalnych online promowane jest już od jakiegoś czasu, a docelowo ma ono być obowiązkiem dla wszystkich branż.

Nie jest to jednak kwestia bardzo mocno nagłaśniana, w związku z czym wielu przedsiębiorców wyszukuje hasła typu „kasy fiskalne online dla kogo” i „kasa fiskalna online od kiedy”, aby dowiedzieć się, czy już ich ten obowiązek obejmuje, a jeśli nie, to kiedy mogą się go spodziewać.

Od 1 stycznia 2020 roku część przedsiębiorców musi już obowiązkowo prowadzić kasy fiskalne online. Konkretnie chodzi o:

  • mechaników
  • właścicieli warsztatów samochodowych
  • firm sprzedających olej napędowy, benzynę czy gaz.

Kolejne pozycje na liście branż, w których kasa fiskalna online jest wymagana, pojawią się 1 lipca 2020 roku. Od tego momentu z tego typu kas będą musiały korzystać:

  • stacjonarne placówki gastronomiczne (zarówno te działające cały rok, jak i tylko sezonowo)
  • firmy oferujące krótkoterminowe zakwaterowanie (hotele, hostele)
  • sprzedawcy m.in. węgla i brykietu.

Z kolei od 1 stycznia 2021 kasa fiskalna online będzie obowiązkiem dla:

  • lekarzy
  • prawników
  • budowlańców
  • kosmetyczek i fryzjerów
  • właścicieli siłowni, a także studiów fitness.

To jednak nie wszystko. Jak wspomniano powyżej, ostatecznie obowiązek ten ma objąć każdego przedsiębiorcę, niezależnie od branży. Stanie się to wraz z końcem 2022 roku, co oznacza, że jeśli nic nie zmieni się do tego czasu, od 1 stycznia 2023 z kasy fiskalnej online korzystać będzie każda firma.

Kasa fiskalna online – jak działa i czym się różni?

Działanie typowych kas fiskalnych nie jest dla większości przedsiębiorców i konsumentów tajemnicą, ale nie da się ukryć, że pojęcie kasa fiskalna online jest znacznie mniej znane. W praktyce nie różni się ona bardzo mocno od zwykłej kasy, natomiast pozwala na lepszą kontrolę poczynań przedsiębiorcy i pozwala uniknąć oszustw podatkowych. W takim razie kasa fiskalna online – jak działa?

Jak wskazuje sama jej nazwa, łączy się ona z Internetem, tak więc trzeba jej zapewnić dostęp do sieci. Po co jej takie połączenie? Co dwie godziny (takie jest ustawienie domyślne tego typu kasy, może ono zostać zmienione, jednak nie przez samego przedsiębiorcę) komunikuje się ona online z Centralnym Rejestrem Kas, znanym także pod nazwą Repozytorium. CRK prowadzi Krajowa Administracja Skarbowa.

Kasa przesyła wtedy między innymi informacje na temat tego, kiedy nastąpiła jej fiskalizacja i przeglądy, a także, jakie transakcje za jej pomocą wykonano i jaką kwotę podatku odprowadzono.

Kasa fiskalna online a fiskalizacja

Kasę fiskalną online również trzeba fiskalizować, zanim będziemy mogli za jej pomocą wystawiać rachunki klientom. Jak łatwo się domyślić, to również musi być zrobione przy aktywnym połączeniu z siecią, natomiast przedsiębiorca nie będzie w stanie zrobić tego sam.

Żeby kasa fiskalna online mogła zostać poddana fiskalizacji, musi trafić do autoryzowanego serwisu. Jak wspomniano powyżej, dane odnośnie fiskalizacji również trafią do Centralnego Rejestru Kas.

Zwrot kosztów za wymianę kasy na kasę fiskalną online

Wymiana kasy to dla przedsiębiorców dodatkowy koszt. Niektórzy z nich mogą jednak zawnioskować o zwrot jego części, a mianowicie nawet 90% poniesionego wydatku (nie może to być jednak 700 złotych, a zwrotu nie można uzyskać z opłaconego podatku). Zwrot kosztów obejmuje:

  • firmy, które po 1 stycznia 2020 mają obowiązek przejścia na kasy fiskalne online
  • przedsiębiorców, którzy dobrowolnie zdecydują się na ten rodzaj kas.

Co ważne, w tym drugim przypadku na zwrot mogą liczyć również ci przedsiębiorcy, którzy nie wymieniali zwykłej kasy na kasę online, a po prostu wcześniej nie wykorzystywali żadnego rodzaju kasy.

Kasa fiskalna online – podsumowanie

Kasa fiskalna online – jak działa, dla kogo i od kiedy? Takie pytanie coraz częściej zadają sobie przedsiębiorcy z różnych branż. Z uwagi na fakt, że od 2023 roku jej stosowanie będzie obowiązkowe dla każdego, warto poszerzyć swoją wiedzę na temat tego rodzaju kas – nawet, jeśli obecnie wciąż możemy stosować w naszej branży kasy tradycyjne.

Lokata dla dziecka – na czym polega?

Lokata dla dziecka

Chcesz zabezpieczyć przyszłość finansową swojego dziecka i zastanawiasz się, w jaki sposób to zrobić? Lokata dla dziecka to rzecz, o której powinien pomyśleć każdy rodzić już w momencie przyjścia pociechy na świat. Taka decyzja, podjęta już w pierwszych latach, a nawet miesiąca życia dziecka zaprocentuje w przyszłości. Dlaczego warto zdecydować się na takie rozwiązanie i jakie korzyści to za sobą niesie? O tym opowiemy w dzisiejszym artykule.

Lokata długoterminowa – na czym polega?

Lokata to produkt bankowy, dzięki któremu możesz pomnażać swoje oszczędności bez żadnego ryzyka. Pieniądze mogą pomnażać się tam przez wiele lat, a Ty będziesz mieć poduszkę finansową na przyszłość. Przed wyborem odpowiedniej lokaty powinieneś zwrócić uwagę na warunki, jakie zawarte są w umowie. Dopiero w momencie, gdy spełnisz wszystkie z nich, będziesz mógł wypłacić pieniądze z banku wraz z odsetkami, które nagromadziły się przez lata. Jest to rozwiązanie bardzo korzystne z perspektywy długofalowej. Pieniądze ulokowane na lokacie stale „pracują”, a z odsetek może uzbierać się w pewnym momencie poważna suma. Wystarczy, że co miesiąc będziesz wpłacać na nią pieniądze i przekażesz swojemu dziecku, gdy te skończy 18 lat. Taki prezent to doskonałe zabezpieczenie finansowe na start w dorosłe życie i możliwość na spełnienie marzeń dziecka.

Lokata dla dziecka – na co zwrócić uwagę?

Od tego, jaką lokatę dla dziecka wybierzesz, zależy to, czy inwestycja będzie opłacalna z perspektywy czasu. Ważną rolę odgrywa m.in.: oprocentowanie, czas trwania umowy, częstotliwość kapitalizacji odsetek, kwota depozytu. Warto także zwrócić uwagę na warunki dodatkowe, które bank oferuje swoim nowym oraz stałym klientom. Wiele instytucji tworzy specjalne oferty dla nowych klientów, aby przyciągnąć więcej osób zainteresowanych usługami banku. Mowa tu np. o wyższym oprocentowaniu, które przekłada się na większe oszczędności. Podczas poszukiwań lokaty warto skorzystać z porównywarek internetowych i rankingów.

Konto oszczędnościowe dla dziecka

Rachunki bankowe umożliwiają gromadzenie środków pieniężnych, jednak pieniądze się na nich nie pomnażają. Oczywiście oddzielny rachunek bankowy na oszczędności jest lepszym rozwiązaniem, niż przysłowiowa skarpeta jednak istnieje inny, lepszy sposób na odkładanie pieniędzy. Mowa tu o koncie oszczędnościowym. Oprocentowanie, które ustalone jest na takim koncie, sprawia, że Twój kapitał się stale pomnaża, a pieniądze pracują. W przeciwieństwie do lokat konto oszczędnościowe pozwala na zasilanie rachunku w dowolnym momencie. Możesz też w dowolnym momencie wypłacić z niego całe środki lub tylko część. Pieniądze na lokacie są w pewien sposób „zamrożone” i nie można z nich korzystać, jeśli nie chcesz stracić odsetek. Nie można także wypłacić tylko części kapitału, konieczne jest zerwanie lokaty. Konto oszczędnościowe jest więc produktem bardziej elastycznym. Mimo że oferuje niższe oprocentowanie, to i tak posiada wiele zalet.

Lokata dla dziecka – zalety oszczędzania na przyszłość dziecka

Regularne oszczędzanie ma wiele zalet i nie warto z tego rezygnować. Jeśli masz dziecko, to prócz oszczędzania na własną poduszkę finansową powinieneś pomyśleć także o oszczędzaniu na przyszłość dziecka. W przyszłości przyniesie mu to realne korzyści i pozwoli np. na kupno mieszkania, samochodu lub opłacenie wymarzonych studiów. Dlaczego jeszcze warto oszczędzać pieniądze na lokacie?

Przede wszystkim to doskonała lekcja oszczędzania dla rodziców. Jeśli do tej pory miałeś problem z odkładaniem pieniędzy, to założenie lokaty dedykowanej dziecku może Cię zmotywować do zmiany podejścia do oszczędzania. Wiedząc, że pieniądze ulokowane na lokacie mogą pomóc w przyszłości pomóc Twojemu dziecku, z pewnością będziesz zmotywowany do działania. Wypracujesz dzięki temu dobre nawyki, które Twoja pociecha zauważy i być może wdroży w swoim dorosłym życiu. Twoje dziecko otrzyma od Ciebie nie tylko pieniądze, ale także doskonałą lekcję szanowania pieniędzy.

Po drugie Twoje dziecko otrzyma szansę, której np. Ty nie otrzymałeś, wkraczając w dorosłe życie. Tak jak już wspomnieliśmy, dziecko może wydać pieniądze na studia lub zyskać wkład własny do zakupu mieszkania. Oszczędzając pieniądze przez kilkanaście lat, możesz zgromadzić sporą sumę.

Oszczędzanie dla dziecka to sposób, aby pomóc mu się usamodzielnić. Zamiast brać kredyty w banku, Twoja pociecha będzie mogła skorzystać z kapitału zgromadzonego na lokacie. To znacznie lepsze niż zaczynanie dorosłego życia kredytem. Co więcej, nie wymaga to od Ciebie dużo wyrzeczeń. Wystarczy, że każdego miesiąca będziesz odkładać niewielką sumę np. 50, 100, 200 zł. To jaką sumę będziesz przelewać na lokatę, zależy od Twoich możliwości finansowych. Jeśli dobrze to zaplanujesz, to nawet nie odczujesz braku tych niewielkich kwot.
Posiadając oszczędności na lokacie, gwarantujesz sobie i dziecku bezpieczeństwo w przypadku nieprzewidzianych sytuacji.

Pieniądze z 500+ – szansa na zgromadzenie kapitału na przyszłość dziecka

Świadczenie 500+ już od jakiegoś czasu budzi wiele kontrowersji. Wiele osób podważa słuszność „rozdawania” takich pieniędzy wszystkim rodzicom i sugeruje, że nie wszyscy wydają je w odpowiedni sposób. Dziś jednak skupimy się na tym, jak można rozdysponować te pieniądze, aby zadbać o przyszłość dziecka. Oczywiście pieniądze te można wydawać na bieżące potrzeby pociechy, jednak warto, choć część z nich odłożyć na dobry start dziecka w przyszłość.

Rodzice, którzy otrzymują 500+ w ciągu mogą zgromadzić nawet 6000 zł na przyszłość swojej pociechy. Oczywiście pod warunkiem, że pieniądze ze świadczenia będą w całości trafiać na konto oszczędnościowe lub lokatę. Warto pomyśleć nad odkładaniem tych pieniędzy „na później”, aby dziecko mogło z nich skorzystać w momencie, gdy wkroczy w dorosłe życie. Niektóre banki uruchomiły także specjalne programy oszczędnościowe, które mają na celu odkładanie pieniędzy z rządowego programu.

Pieniądze z programu 500+ to atrakcyjny dodatek do domowego budżetu. Warto jednak zastanowić się na tym, czy warto wydawać go w całości. Nawet połowa tej kwoty odkładana co miesiąc na lokacie może zaprocentować za kilka lub kilkanaście lat sporymi oszczędnościami.

Koszt pogrzebu – jakie wydatki poniesiemy?

Śmierć osoby bliskiej jest niezwykle ciężkim wydarzeniem przede wszystkim pod względem emocjonalnym. Niestety, często jest to także czas, kiedy musimy borykać się ze sporymi problemami finansowymi, bowiem organizacja pogrzebu nie jest w Polsce tania. Wobec tego, ile kosztuje pogrzeb i co składa się na ten koszt? Czy zasiłek pogrzebowy jest w stanie pokryć całkowity koszt pogrzebu?

Koszt pogrzebu – dopuszczalny sposób pochówku

Sposób, w jaki można dokonać pochówku osoby bliskiej, jest ściśle określony przez prawo. Rodzina zmarłego stoi przede wszystkim przed jednym poważnym wyborem (o ile zmarły nie określił swojej woli w tej sprawie w testamencie): ciało może zostać pochowane, co jest najczęściej spotykaną decyzją, lub skremowane.

Niezależnie od tego, co zdecydujemy, ciało bądź prochy będą musiały zostać pochowane na cmentarzu, czy to wyznaniowym, czy komunalnym, lub w morzu.
W przypadku pochówku na cmentarzu, ciało może być pochowane w grobie ziemnym lub murowanym bądź katakumbach. Po skremowaniu dopuszczalne jest zaś przechowywanie prochów również w grobach ziemnych i murowanych, a także katakumbach, jak i również w tak zwanych kolumbariach (specjalnych niszach na urny).

Wspomniany powyżej pochówek na morzu dotyczy zarówno ciała, jak i prochów. Jest stosunkowo rzadko spotykany, z uwagi na fakt, że prawo dopuszcza go tylko w ściśle określonym przypadku.

Można go zastosować, jeśli śmierć miała miejsce na statku, który w ciągu jednej doby nie będzie w stanie dopłynąć do lądu, aby móc tam dokonać pochówku. Są kraje, w których na morzu można pochować również osoby zmarłe poza nim, ale Polska do nich nie należy.

W amerykańskich mediach możemy często spotkać się z tematem przechowywania urny z prochami zmarłego członka rodziny w domu czy rozsypywaniu ich w ważnym dla niego miejscu. Polskie prawo nie dopuszcza takiej możliwości. Jest to nielegalne i może wiązać się ze znaczącą karą pieniężną.

Alternatywnym dla tradycyjnego pochówku rozwiązaniem jest przekazanie ciała wybranej Akademii Medycznej na cele badawczo-naukowe, natomiast, aby można było tego dokonać, zmarły musiał wyrazić na takie działanie zgodę jeszcze za życia i dopełnić wszystkich niezbędnych formalności.

Koszt pogrzebu – usługa zakładu pogrzebowego

Zakłady pogrzebowe uczestniczą w procesie pochówku poprzez:

  • przewiezienie ciała zmarłego do chłodni i przechowywanie go w niej
  • przygotowanie ciała do pogrzebu
  • przewiezienie ciała do kościoła i na cmentarz, niesienie trumny.

Transport zmarłego to koszt rzędu kilkuset złotych, podobnie jak przygotowanie ciała do pogrzebu. Przechowywanie zwłok w chłodki wiąże się z reguły z opłatą rzędu kilkudziesięciu do nieco ponad stu złotych za dobę.

Koszt pogrzebu – ksiądz

Pochówkowi z reguły towarzyszy pewna ceremonia pogrzebowa. W Polsce najczęściej jest ona przeprowadzana przez księdza.

Za mszę w kościele, kondukt żałobny i odprawienie samego pogrzebu zapłacimy od kilkuset do nawet kilku tysięcy złotych. Bywa, że ksiądz, czy to z racji na trudną sytuację materialną rodziny zmarłego, czy z innych przyczyn, nie pobiera żadnej opłaty. Dokładny koszt zależny jest od tego, jakie stawki przyjął wybrany przez nas ksiądz.

Ile kosztuje trumna?

Najczęściej spotykaną w formą pogrzebu w Polsce jest tradycyjny pogrzeb ciała na cmentarzu w trumnie. Ceny trumien są bardzo różnorodne i zależą przede wszystkim od wykorzystanego drewna i innych materiałów.

Prosta trumna to koszt rzędu kilkuset złotych. Za bardziej skomplikowaną w wykonaniu bądź stworzoną z drogich materiałów trumnę zapłacimy zaś nawet kilka tysięcy złotych.

Koszt kremacji

Kremacja jest rozwiązaniem, które stosuje się w Polsce coraz częściej, aczkolwiek wiele osób ma do niej bardzo negatywne podejście. Tak czy inaczej, wiąże się ona z kilkoma różnymi opłatami.

Po pierwsze będziemy musieli zapłacić za samą procedurę kremacji, co kosztuje średnio kilkaset (500-600) złotych. Po drugie, ciało kremowane jest w trumnie, za którą również należy zapłacić podobną sumę. Dokładny koszt jest zależny od tego, czy zdecydujemy się na trumnę drewnianą, czy też tekturową.

Kremacja wiąże się więc z całościowym kosztem rzędu 1000-1200 złotych.

Koszt urny

Jak już wspomniano na początku, w Polsce nie ma możliwości rozsypania prochów zmarłego. Muszą one być przechowywane w urnie, która jest dodatkowym wydatkiem. Podobnie jak w przypadku trumien, koszt urny zależny jest od wykorzystanych materiałów i jakości wykonania.

Można za nie zapłacić kilkaset złotych, ale istnieją również urny znacznie droższe, kosztujące kilka tysięcy złotych.

Koszt pogrzebu – miejsce na cmentarzu

Miejsca na cmentarzach, czy to komunalnych, czy wyznaniowych, są ograniczone. W związku z tym za ich zajmowanie przez zmarłych pobierane są opłaty. Zazwyczaj w ramach wydatków związanych z pogrzebem koszt miejsca na cmentarzu wyniesie, w zależności od lokalizacji, od kilkuset do kilku tysięcy złotych.

Należy pamiętać, że wliczony jest w to koszt rezerwacji miejsca na określoną ilość lat (z reguły 20). Jeśli w późniejszym terminie nie zostanie wniesiona kolejna opłata, po upływie rzeczonej ilości lat grób zostanie zlikwidowany.

Ile kosztuje pomnik?

Wiele osób decyduje się na zakup pomnika dla zmarłego bliskiego dopiero po kilku miesiącach bądź latach po jego śmierci. Jest to związane z faktem, że pomniki, nawet niewielkie, są stosunkowo drogie.

Ich cena zależna jest od wykorzystanego materiału, ale także trudności jego wykonania (mniej zapłacimy za prosty pomnik w kształcie krzyża niż taki, na którym na przykład wyrzeźbiony jest w bardzo szczegółowy sposób anioł).

Pomnik to z reguły koszt rzędu kilku tysięcy złotych. Wielkie grobowce, na przykład takie, które mają posłużyć jako grób rodzinny, mogą kosztować nawet kilkanaście tysięcy złotych.

Koszt pogrzebu – inne koszty

Organizując pogrzeb, musimy pamiętać także o innych wydatkach, takich jak kwiaty i wieńce, ale też oprawa muzyczna w kościele, koszt fotografa czy tabliczek na trumnę. Całkowity koszt takich dodatkowych opłat, w zależności od tego, które z nich będą nas dotyczyć, może wynieść od kilkuset złotych do kilku tysięcy.

Koszt stypy

Bliscy organizujący pogrzeb często decydują się na wyprawienie stypy, a więc wydarzenia, podczas którego można wspólne wspominać zmarłego i uczcić jego pamięć. Można to zrobić w domu lub w restauracji bądź innym lokalu.

Koszt takiego wydarzenia zależny jest od tego, ile osób się na nim pojawi i gdzie będzie ono zorganizowane. Opłata za osobę zwykle wynosi kilkadziesiąt złotych, tak więc, w przypadku kilkudziesięciu osób obecnych na stypie, może równać się nawet kilku tysiącom złotych.

Całkowity koszt pogrzebu

Jak widać, całkowity koszt pogrzebu może być bardzo różny, w zależności od tego, jakie decyzje podejmie rodzina zmarłego.

W przypadku małych miast bądź wsi, gdzie miejsce na cmentarzu jest stosunkowo tanie bądź nawet darmowe, najprostszy pochówek można zorganizować za około 4-5 tysięcy złotych. W większych miastach może to być nawet dwa razy więcej.

Zasiłek pogrzebowy a całkowity koszt pogrzebu

Zasiłek pogrzebowy dla osób najbliższych, które zorganizowały pogrzeb (między innymi małżonków, rodziców, dzieci, wnuków, dziadków) wynosi obecnie 4000 złotych, bez względu na wysokość poniesionych kosztów.

Jak łatwo stwierdzić na podstawie wszystkich wymienionych powyżej kosztów, nawet w przypadku bardzo prostego pochówki kwota ta może okazać się niewystarczająca. Ponadto musimy pamiętać, że Zakład Ubezpieczeń Społecznych wypłaci nam zasiłek dopiero na podstawie rachunków za już poniesione i opłacone z naszych własnych funduszy wydatki.

Koszty pogrzeb – podsumowanie

Ciężko jednoznacznie odpowiedzieć na pytanie, ile kosztuje pogrzeb. Nie da się jednak ukryć, że wiąże się on zazwyczaj ze sporym wydatkiem finansowym, zwłaszcza, zwłaszcza, jeśli na przykład chcemy, aby zmarły spoczął w eleganckiej, drogiej trumnie. Niestety, oferowany przez ZUS zasiłek pogrzebowy z reguły nie pokryje całości wydatków.

Ceny Przesyłek Kurierskich | Jaki jest koszt wysłania paczki?

Ile kosztuje wysyłanie paczki

Sztuka pisania listów być może faktycznie zanika… za to wysyłanie paczek jest teraz częstsze niż kiedykolwiek. Masowo robią to wszelkiego rodzaju sklepy internetowe, ale nie tylko. U każdego z nas może pojawić się co jakiś czas potrzeba nadania paczki, czy to z uwagi na sprzedaż czegoś na portalu aukcyjnym, czy też zwrot jakiegoś zakupionego przedmiotu, który nie spełnił naszych oczekiwań. Firm kurierskich jest bardzo wiele, a ich oferty bywają tak różne, że ciężko przewidzieć, ile może kosztować dana przesyłka. W takim razie, ile kosztuje wysłanie paczki? Która firma kurierska oferuje najniższe ceny i ile kosztuje paczka za pobraniem?

Ceny przesyłek kurierskich – koszty:

Zanim zdecydujemy się coś nadać, z pewnością dręczyło nas będzie pytanie, ile kosztuje wysłanie paczki. Jest to ważne, ponieważ trafny wybór firmy kurierskiej może oznaczać oszczędność rzędu nawet kilkudziesięciu złotych. Ciężko odpowiedzieć na nie jednoznacznie, ponieważ na koszt nadania przesyłki wpływa wiele różnych parametrów, takich jak:

  • rodzaj przesyłki (paczka, koperta, paleta, przesyłka niestandardowa)
  • wymiary, kształt i waga
  • kwota ubezpieczenia
  • skąd i dokąd przesyłka jest nadawana
  • zakup usług dodatkowych (pobranie przy doręczeniu, doręczenie w sobotę, do określonej godziny).

Każda firma kurierska, a jest ich wiele (DHL, DPD, FedEx, UPS, InPost i Poczta Kurier48 to najpopularniejsze z nich), ma inne stawki zarówno za sam transport, jak i za usługi dodatkowe. Dlatego też najłatwiej nam będzie porównać opłacalność poszczególnych przewoźników, sprawdzając, ile kosztuje nadanie paczki o takich samych parametrach u każdego z nich.

Załóżmy, że chcemy wysłać niewielką paczkę o wymiarach 20x10x10 centymetrów, ubezpieczoną na 1000 złotych, o wadze 2 kilogramy, z Warszawy do Torunia. Kształt i rodzaj opakowania będą standardowe i nie wykupimy żadnych dodatkowych usług. Ile zapłacimy u poszczególnych kurierów?

  • DHL – 18,31 złotych
  • DPD – 15,85 złotych
  • FedEx – 15,98 złotych
  • UPS – 25,82 złotych
  • Pocztex Kurier48 – 12,90 złotych.

Jak rozłożą się koszty, jeśli postanowimy wysłać coś cięższego, większego i bardziej wartościowego? Sprawdźmy, ile kosztuje wysłanie na tej samej trasie paczki o wymiarach 100x30x50 centymetrów, ważącej 12 kilogramów i ubezpieczonej na 10 000 złotych.

  • DHL – 72,56 złotych
  • DPD – 24,81 złotych
  • FedEx – 18,34 złotych
  • UPS – 27,66 złotych
  • Pocztex Kurier48 – 16,61 złotych.

Jak widać, różnice w przypadku niektórych przewoźników będą znaczące. Dlatego też, zamiast kierować się przeczuciem i tym, gdzie ostatnio najtaniej mogliśmy wysłać innych rozmiarów i wagi paczkę, lepiej dla każdej przesyłki sprawdzić osobno, który kurier posiada najlepszą ofertę.

Musimy przy tym pamiętać, że powyższe dane mają tylko charakter poglądowy i odzwierciedlają ceny usług w momencie jest tworzenia – cenniki firm kurierskich często się zmieniają, co może oznaczać, że w pewnym momencie najkorzystniejszą ofertę dla danego typu, rozmiaru i wagi przesyłki będzie miał jeden kurier, a za jakiś czas przewagę nad nim uzyska drugi.

Odbiór przesyłki przez kuriera ma miejsce w dni robocze, tak jak i jej dostarczenie (aczkolwiek niektóre firmy kurierskie, jak już wspomniano, oferują za dodatkową opłatą możliwość doręczenia przesyłki w sobotę). Niezależnie od tego, jakiej firmie powierzymy naszą paczkę, będziemy mieli dostęp do możliwości śledzenia tego, co dzieje się z przesyłką.
Koszt wysłania paczki za pobraniem

Wysyłka paczki za pobraniem ma często miejsce w przypadku zakupów na portalach ogłoszeniowych i portalach aukcyjnych. Dzięki temu kupujący nie ryzykuje, że wyśle sprzedającemu pieniądze, a ten zniknie i nie nada paczki.
Takie rozwiązanie może się również okazać przydatne, jeśli chcemy coś zamówić przez Internet i mamy wystarczającą ilość gotówki, ale nie posiadamy za to środków na koncie (lub w ogóle nie mamy konta bankowego). Musimy jednak pamiętać, że nadanie paczki za pobraniem wiąże się z dodatkowym kosztem. Wobec tego, ile kosztuje paczka za pobraniem, a mówiąc bardziej dokładnie, ile zapłacimy za samą usługę pobrania zapłaty przez kuriera przy odbiorze przesyłki?

  • DHL – 4,91 złotych brutto
  • DPD – 4,91 złotych brutto
  • FedEx – 4,00 złotych brutto (4,50 złotych brutto powyżej kwoty pobrania 5 000 złotych)
  • UPS – 4,99 złotych brutto (0,49% wartości pobrania powyżej kwoty 1 200 złotych)
  • Pocztex Kurier 48 – 4,00 złotych brutto (7,20 złotych brutto przy przekazaniu kwoty pobrania przekazem pocztowym).

Powyższe ceny dotyczą standardowych przesyłek za pobraniem, gdzie, w zależności od firmy kurierskiej, kwota pobrania przekazywana jest nadawcy po 3 do 7 dniach od przyjęcia jej od odbiorcy. Niektórzy przewoźnicy oferują także droższą usługę pobrania, która pozwala nadawcy na otrzymanie pobranych od odbiorcy środków już po jednym dniu.

Jak szybko sprawdzić ceny przesyłek kurierskich?

Na podstawie powyższych informacji możemy stwierdzić, że kalkulowanie, ile kosztuje nadanie paczki to prawdziwa czarna magia. Zwłaszcza, jeśli jej wymiary są niestandardowe lub chcemy skorzystać z jakichś usług dodatkowych.
Możemy słusznie stwierdzić, że wchodzenie po kolei na stronę każdej firmy kurierskiej, przeglądanie cennika i obliczanie, ile kosztuje wysłanie paczki potrwa bardzo długo i będzie niezwykle nużące. Na szczęście jednak możemy tego uniknąć.

Większość firm kurierskich ma na swoich stronach internetowych możliwość wyceny przesyłki przed złożeniem zamówienia, dzięki czemu nie będziemy musieli wykonywać żadnych obliczeń matematycznych i szybko dowiemy się, ile zapłacimy za wysyłkę u danego przewoźnika.

Jeśli jednak nie chcemy kilka razy wprowadzać tych samych danych na każdej stronie, możemy zwrócić się w stronę internetowych kalkulatorów cen przesyłek, które pozwalają porównać oferty różnych firm kurierskich. Oszczędzimy w ten sposób sporo czasu, natomiast ważne jest, aby upewnić się, że dana strona jest wiarygodna i posiada aktualne informacje odnośnie cenników poszczególnych firm.

Ceny przesyłek kurierskich – podsumowanie

Okazuje się, że odpowiedź na pytanie, ile kosztuje wysłanie paczki kurierem jest z jednej strony bardzo skomplikowana, ponieważ w skład ostatecznej ceny przesyłki wchodzi bardzo wiele zmiennych, a z drugiej prosta.
Możemy bowiem bez straty czasu i nerwów szybko porównać, ile zapłacimy za usługę w poszczególnych firmach kurierskich, korzystając z internetowych kalkulatorów. Żeby mieć całkowitą pewność, że otrzymujemy tylko wiarygodne dane, możemy także użyć narzędzi do wyceny na stronach poszczególnych kurierów, a następnie zapisać i samodzielnie przeanalizować wyniki.

Jak rozmawiać o podwyżce?

jak rozmawiać o podwyżce

W życiu zawodowym każdego pracownika przychodzi w końcu taki moment, w którym stwierdza, że potrzebuje podwyżki. Najczęściej dzieje się tak w momencie, gdy czujemy, że nasze doświadczenie i kompetencje pozwalają na to, abyśmy mogli zarabiać więcej niż ustalona jakiś czas temu stawka. Jeśli więc planujesz podjąć ze swoim szefem negocjacje na temat podwyżki, to znalazłeś się w odpowiednim miejscu. Zobacz jak negocjować wynagrodzenie oraz jego podwyżkę, a także jak powinna wyglądać efektywna rozmowa na ten temat.

Jak rozmawiać o podwyżce – odpowiedni czas

Tak naprawdę ciężko jest jednoznacznie stwierdzić, kiedy jest najlepsza pora na rozmowę o podwyżce. Wiele osób po prostu czuje, że to „ten moment” i powinni zarabiać więcej niż dotychczas. Na taką rozmowę zawsze znajdzie się odpowiedni moment i nie należy jej przekładać w nieskończoność. Jeśli jednak nie wiesz jak zacząć tę rozmowę, to istnieje kilka pretekstów, które mogą być Twoim powodem do podwyższenia wynagrodzenia.

Na koniec roku finansowego w firmie

W tym momencie pracodawcy analizują budżet oraz planują podwyżki dla pracowników. Warto w tym momencie dać szefowi do zrozumienia, że liczysz na wyższe wynagrodzenie. Jeśli przegapisz ten moment, to później trudniej może być Ci się ubiegać o wyższe wynagrodzenie i będziesz musiał poczekać na nie dłużej.

Przed podjęciem się trudnego zlecenia/projektu 


Jeśli Twój szef zaproponował Ci podjęcie się wymagającego projektu, to możesz zasugerować, że wyższe wynagrodzenie zmotywowałoby Cię do tego, aby zrealizować to zadanie. Jeśli rzeczywiście wymaga to dużego nakładu czasu i poszerzenia swoich kwalifikacji czy wiedzy, to podwyżka jest w tym przypadku mile widziana.


Jak rozmawiać o podwyżce – ważne osiągnięcia dla firmy

Jeśli w ostatnim czasie osiągnąłeś sukces zawodowy i wiesz, że na Twojej dobrze wykonanej pracy zyskała cała firma, to możesz to wykorzystać jako powód do podwyższenia wynagrodzenia. Twój szef z pewnością doceni, że zależy Ci na pracy w jego firmie i pragniesz czegoś więcej niż tylko „robić swoje”. Jeśli zdobyłeś nowe umiejętności, które usprawniają Twoją pracę, to zasługujesz na to, aby Twoje wynagrodzenie było wyższe niż do tej pory.

Podczas podpisywania nowej umowy

Rozmowa o podwyżce wynagrodzenia w czasie podpisywania nowej umowy jest bardzo dobrym pomysłem. To właśnie wtedy szefowie podwyższają stawki swoim pracownikom i są bardziej otwarci na negocjacje z tym związane. Jeśli więc wiesz, że zaraz czeka Cię przedłużanie umowy o pracę, to przygotuj się na rozmowę o podwyżce wynagrodzenia.

Jak rozmawiać o podwyżce – nowe obowiązki

Jak negocjować wynagrodzenie

Musisz wykonywać nowe obowiązki, którymi do tej pory zajmował się ktoś inny? Przyjmij je pod warunkiem, że Twój szef zagwarantuje Ci podwyżkę, w końcu na Twoje barki spada teraz więcej pracy. To dobre okoliczności do tego, aby porozmawiać o podwyżce wynagrodzenia.

Pamiętaj o tym, że do takiej rozmowy musisz przygotować się wcześniej, nie działaj pod wpływem emocji. Wiele osób boi się rozmowy o pieniądzach i nie ma w tym nic dziwnego. Warto jednak ją podjąć i dać szefowi do zrozumienia, jaki jest cel spotkania już w momencie, gdy będziesz się z nim umawiać na konkretny termin. Szef, który wie, że chcesz ubiegać się o podwyżkę, prawdopodobnie również przygotuje się do rozmowy i przeanalizuje, o ile może podnieść Twoje wynagrodzenie.

Jak przygotować się do rozmowy o podwyżce?

Przede wszystkim powinieneś zacząć od zastanowienia się nad tym, dlaczego należy Ci się podwyżka. Czy powody, które chcesz przedstawić szefowi, są naprawdę na tyle dobre, abyś zasłużył na wyższe wynagrodzenie? Wiele osób idzie na rozmowę o podwyżkę tylko z jednym argumentem, jakim jest długi staż pracy. Nie jest to jednak najlepsze rozwiązanie, a nawet jeśli dostaniesz podwyżkę z tego powodu, to będzie ona niewielka.

Podczas rozmowy musisz w przekonujący sposób przedstawić swoje argumenty. Możesz się do tego przygotować, ćwicząc przed lustrem lub prosząc o pomoc bliską osobę. Dzięki temu łatwiej będzie Ci opanować stres podczas właściwej rozmowy i wypadniesz o wiele lepiej w oczach pracodawcy. Nie zapominaj od dobrym humorze i nastawieniu. Nie idź do gabinetu szefa z nastawieniem, że i tak nie uda Ci się wynegocjować lepszych warunków. Jednocześnie nie bądź zbyt pewny siebie i przekonany o tym, że szef podwyższy Twoje wynagrodzenie o minimum 50%, podejdź do tego zdroworozsądkowo.

Podczas przygotowań do rozmowy nie zapomnij też o tym, aby zorientować się, jaka jest aktualna sytuacja finansowa firmy. Jeśli pogorszyła się ona np. przez odejście jednego z kluczowych klientów, to taką rozmowę lepiej zostaw na później. Twój szef z pewnością nie jest w najlepszym nastroju i być może po prostu nie stać go akurat teraz na to, aby zapewnić podwyżki pracownikom. Wykaż się wyrozumiałością, a rozmowy o wyższym wynagrodzeniu zostaw na lepszy czas.

Rozmowa o podwyżce – argumenty

No dobrze, skoro już wiesz, jak ważne podczas negocjowania wyższego wynagrodzenia są argumenty, to warto poznać kilka, które mogą Ci się przydać podczas rozmowy. Oto argumenty, które przekonają większość pracodawców:

– Podniosłeś swoje kwalifikacje

– Zdobyłeś nowe umiejętności (najlepiej samodzielnie, z własnej inicjatywy)

– Odniosłeś sukces, który pozytywnie wpłynął na firmę

– Awansowałeś na wyższe stanowisko

– Masz więcej obowiązków niż wcześniej

– Wykonujesz bardziej odpowiedzialne zajęcia niż inni

– Inne osoby, na Twoim stanowisku zarabiają więcej

– Posiadasz unikalne umiejętności i trudno byłoby Cię zastąpić kimś innym

Wszystkie te argumenty są bardzo uniwersalne i sprawdzą się w przypadku większości branż i pracodawców. Warto jednak zastanowić się nad tym, czy nie masz w zanadrzu oryginalnych argumentów, które byłyby w stanie przekonać Twojego pracodawcę do podwyżki.

Rozmowa o podwyżce – tego unikaj 

Rozmowa o podwyżce należy do stresujących, jednak nie można kierować się podczas niej emocjami. Nie podchodź do szefa z agresją, nie obrażaj nikogo, ale jednocześnie bądź asertywny i pewny tego, czego oczekujesz. Ważne w tym przypadku są argumenty, które są kluczem do sukcesu, jeśli chodzi o negocjowanie wyższego wynagrodzenia. Rozmowa o pieniądzach powinna być opanowana i pełna konkretów. Na nic zda się przywoływanie osobistych problemów, które Twoim zdaniem są powodem do tego, aby zarabiać więcej.

Nie wspominaj o kredycie czy też problemach finansowych w domu. Prawda jest taka, że pracodawca bardziej niż na sytuację osobistą swoich pracowników zwraca uwagę na to, jak wykonują swoje obowiązki. Oddziel życie prywatne od zawodowego. Jeśli np. przez złą sytuację osobistą wykonujesz je gorzej, to rozmowa o podwyżce nie przyniesie pożądanych rezultatów. Problemy osobiste nie są dobrym argumentem podczas negocjacji wyższego wynagrodzenia, staraj się unikać wspominania o nich i skup się na tym, co możesz zrobić w pracy lepiej, aby otrzymać podwyżkę.

Czego jeszcze unikać podczas rozmowy o podwyżkę? Zdecydowanie szantażu. Unikaj tekstów typu: „Jeśli nie otrzymam tej podwyżki, to odchodzę!”, Twój pracodawca może poczuć, że pracujesz tylko dla pieniędzy i nie liczy się dla Ciebie praca w firmie oraz jej dobro. Takie zagranie jest bardzo ryzykowne, ponieważ może grozić zwolnieniem lub utratą dobrego zdania, które do tej pory miał o Tobie pracodawca.

Podczas negocjacji wyższego wynagrodzenia nie możesz dać się zbyć swojemu szefowi. Niektórzy pracodawcy w nieskończoność przekładają rozmowę o podwyżce, licząc, że ich pracownik się podda i nie będzie chciał już więcej pieniędzy. Nie akceptuj od razu odmowy i pokaż, że zależy Ci na wyższym wynagrodzeniu. Pamiętaj o swoich osiągnięciach i kwalifikacjach, a także o innych czynnikach, które jasną pokazują to, że zasługujesz na wyższe wynagrodzenie.

Podczas rozmowy o podwyżce staraj się także unikać proponowania wygórowanych kwot. Jeśli poprosisz o dwa razy więcej pieniędzy, niż zarabiałeś do tej pory, to możesz mieć prawie stuprocentową pewność, że Twój szef się na to nie zgodzi. Oczywiście możesz delikatnie zawyżyć swoją propozycję podwyżki, ale jeśli wiesz, że Twój szef jest otwarty na negocjacje i w końcu dojdziecie do takiej kwoty, o którą chodziło Ci od początku.

Sprzedaż wierzytelności – na czym polega?

Sprzedaż wierzytelności

Z roku na rok w Polsce przybywa coraz więcej dłużników. Niezwykła łatwość w otrzymywaniu tak zwanych chwilówek przez internet sprawiła, że nasi rodacy chętniej zaczęli pożyczać pieniądze, a tym samym popadać w długi. Nieprzemyślane decyzje finansowe, nagła utrata pracy, choroba – to tylko cześć z przyczyn, które mogą wpłynąć na stale rosnące zadłużenie.

Jeśli jesteś wierzycielem i nie masz czasu ani chęci na przeprowadzanie procesu odzyskiwania należności, to istnieje prosty sposób na skuteczne odzyskanie pieniędzy. Mianowicie, masz możliwość sprzedać długi i tym samym „pozbyć się” nierzetelnego dłużnika ze swoich barków. Zobacz, na czym polega sprzedaż wierzytelności, czym jest giełda długów i jakie korzyści przynosi takie rozwiązanie.

Sprzedaż wierzytelności od osób fizycznych – sposoby

Cesja wierzytelności

Do sprzedaży wierzytelności może nastąpić w drodze cesji, czyli przeniesieniu długu, dzięki umowie z osobą trzecią. Cesja wierzytelności to umowa cywilnoprawna, której skutkiem jest zmiana osoby, która będzie egzekwować należność. Co ciekawe do cesji może dojść bez zgody dłużnika. Dzięki takiej zmianie wierzyciela, w miejsce wierzyciela pierwotnego mogą wejść inne osoby, w tym na przykład podmioty skupujące długi.

Forma takiej umowy jest dowolna, Kodeks cywilny zastrzega tylko, że jeżeli wierzytelność była stwierdzona pismem, to cesja wierzytelności powinna być dokonana w takiej samej formie. Sama umowa cesji wierzytelności może być umową odpłatną, jak i nieodpłatną.

Internetowa giełda długów 

Wraz z rozwojem technologi powstały także alternatyw dla tradycyjnej umowy cesji wierzytelności. Jedną z nich jest internetowa giełda długów, która nazywa się także giełdą wierzytelności. Na takiej giełdzie można znaleźć informacje gospodarcze, które zawierają oferty wierzytelności, które zostały wystawione na sprzedaż. Osoby, które interesuje kupowanie długów np. od osób fizycznych, mogą wejść na taką giełdę dłużników i kupić wierzytelności. Zaletą takiego rozwiązanie jest to, że długi można kupić poniżej ich wartości nominalnej, a następnie odzyskiwać należności w swoim imieniu. Można by więc rzec, że jest to sposób na inwestowanie i pomnażanie swojego kapitału, jednak nie jest to rozwiązanie dla każdego. Kupowanie długów wymaga bowiem wiedzy z zakresu windykacji długów od osób, które do tej pory miały z tym problem. W końcu chodzi o to, aby kupić długi a w późniejszym czasie zarobić na nich pieniądze.

Kto może kupić długi? 

Skoro już wiesz, że można sprzedawać, a także skupować długi, to pewnie zastanawiasz się też, kto może dokonywać inwestycji w wierzytelności. Otóż z giełdy długów może korzystać każdy, kto a tak naprawdę na to ochotę. Nie ma jasno określonych zasad, które mówiłyby, kto może kupić dług, a kto nie. Ten przywilej nie należy jedynie do komorników i firm windykacyjnych, ale także do zwykłych osób, które zainteresowały się tym tematem. Każdy może stać się właścicielem długu, który go zainteresował, jednak nie da się ukryć, że tym zajęciem trudnią się zazwyczaj profesjonaliści z branży.

Kupowanie długów na giełdzie wierzytelności – czy warto?

Wbrew pozorom nabywanie wierzytelności jest dla inwestora korzystne. Tak jak już wspomnieliśmy, na internetowej giełdzie długów można kupić wierzytelności poniżej ich wartości nominalnej. Oznacza to, że kupujesz dług taniej, a od dłużnika oczekujesz pełnej spłaty należności. W końcu, gdyby kupowanie długów się nie opłacało, to nikt by się tym nie zajmował, prawda? Warto wspomnieć, że skupowanie długów nie ma nic wspólnego z dobrocią serca i pomocą kupującego wobec dłużnika. Skup długów od osób fizycznych to biznes jak każdy inny, a osoba, która się tym zajmuje, liczy na zysk.

Giełda długów – jakie wierzytelności można tam znaleźć? 

Jeśli zastanawiasz się nad tym, jaki dług możesz kupić lub sprzedać na internetowej giełdzie wierzytelności, to musisz znać jedną podstawową zasadę – transakcja musi być korzystna dla obu stron. Oznacza to, że zarówno nabywca, jak i kupiec muszą mieć realne korzyści z transakcji. Najlepiej sprzedają się długi, które wyróżniają się wysokim prawdopodobieństwem ich odzyskania. Zazwyczaj są to długi nowe, które muszą spłacić osoby wypłacalne. Z reguły nikt nie decyduje się na kupno długów, których dłużnik jest od lat niewypłacalny, a dochodzenie spłaty jest jak walka z wiatrakami.

Najatrakcyjniejsze na giełdzie wierzytelności są długi które:

– są możliwe do wyegzekwowania,
– nie są przedawnione,
– są bezsporne,
– mogą być dochodzone przed sądem,
– są uznane,
– są zabezpieczone hipoteką bądź zastawem.

Ceny długów na giełdzie wierzytelności 

Ceny wierzytelności mogą być bardzo różne. Na internetowej giełdzie można znaleźć oferty długów różnego rodzaju i można powiedzieć, że każdy inwestor znajdzie coś dla siebie. Ceny zaczynają się od kilkunastu procent wartości nominalnej zobowiązania, a kończą nawet na 90 procent. Cena ustalana jest przede wszystkim na podstawie analizy wypłacalności dłużnika. Jak łatwo jest się domyślić, najdroższe będą długi, które mają wysoki potencjał spłaty. Jeśli dłużnik jest wypłacalny i istnieje prawdopodobieństwo, że spłaci dług w całości, to sprzedający ustala wyższe ceny. Długi osób, które są bezskutecznie egzekwowane od wielu lat i jest mała szansa na ich odzyskanie, są tańsze i ich cena nie przekracza kilkunastu procent wartości nominalnej.

Sprzedaż wierzytelności – czy to się opłaca? 

Kupowanie długów jest bez wątpienia opłacalne dla inwestora, który zdecydował się na taki krok. Jeśli będzie miał on skuteczną taktykę egzekwowania zadłużeń, to ma on szansę na spory zarobek. Jak to jednak wygląda od strony sprzedającego, czy on również może liczyć na zadowalające zyski z takiej transakcji?

Sprzedaż długów to przede wszystkim dobry sposób na to, aby odzyskać, choć częściowo środki finansowe, które zostały powierzone nierzetelnym kontrahentom. To również doskonały sposób na to, aby uwolnić się od irytującego dłużnika, z którym wierzyciel nie jest w stanie sobie poradzić. Osoba, która sprzedaje długi, nie musi się już martwić kosztami windykacji, straconym na to czasem oraz stresem, który wiążę się z całą tą sprawą.
Osoba, która chce sprzedać długi, powinna jedynie pamiętać o tym, że im szybciej to zrobi, tym lepiej. W momencie, gdy wierzytelność trudno jest odzyskać, a proces windykacji trwa nawet kilka lat, to oferta takiego długu nie będzie atrakcyjna na giełdzie. Sprzedaż długu się opłaca pod warunkiem, że wiesz jak to zrobić i postanowisz to zrobić w odpowiednim momencie.

Sprzedaż wierzytelności – jakie konsekwencje czekają dłużnika?

To czy sprzedaż wierzytelności będzie wiadomością pozytywną, czy też negatywną zależy od tego, kto postanowił kupić wierzytelność dłużnika. Dla jednych dłużników będzie to powód do radości, a dla drugich niestety wręcz przeciwnie. Warto pamiętać o tym, że posiadanie nowego wierzyciela daje nowe możliwości i szansę na negocjacje. Niektóre osoby, które inwestują w skup długów, są na tyle przyjazne dla osób, które muszą oddać im pieniądze, że spłata zadłużenia staje się prostsza i korzysta na niej nie tylko osoba kupująca dług, ale także dłużnik.

Jak działa wpłatomat – wszystko co powinieneś o nim wiedzieć.
Jeszcze do niedawna każda osoba, która chciała wpłacić pieniądze na konto, musiała pójść do oddziału banku. Comiesięczne wizyty w placówce nie tylko zajmowały cenny czas, ale często wiązały się także z koniecznością czekania w kolejce. Na szczęście wraz z rozwojem technologii wpłacanie pieniędzy na konto jest nie tylko wygodniejsze, ale również szybsze. Wystarczy, skorzystać z wpłatomatu. Jak korzystać z wpłatomatu i jak wpłacać pieniądze na konto z jego pomocą? To niezwykle proste.

Wygoda posiadania pieniędzy na koncie – jak działa wpłatomat

W większości miejsc, czy to w sklepach, czy restauracjach możemy płacić bezgotówkowo. To bardzo duże udogodnienie i trudno w dzisiejszych czasach znaleźć miejsce, w którym nie można zapłacić za pomocą karty. Dla wielu osób gotówka w portfelu i brzęczące monety w kieszeniach to już przeszłość, a także zbędny balast. Wato też wspomnieć, że kiedyś zgubienie portfela wiązało się z utratą pieniędzy (bardzo często były to duże sumy). Dziś dużych nominałów nikt raczej nie przechowuje w portfelu, a swoje pieniądze wolimy trzymać na koncie, na którym są bezpieczniejsze. W momencie, gdy zgubimy portfel, możemy szybko zablokować kartę i tym samym nie przejmować się tym, że ktoś „przytuli” naszą wypłatę.

Wpłatomat – co to jest? 

Niedawno w całej Polsce zaczęły pojawiać się wpłatomaty. To przeciwieństwo bankomatu i służy do przenoszenia fizycznej gotówki wprost na konto bankowe. Te urządzenia mają za zadanie ułatwić i przyśpieszyć cały proces wpłacania pieniędzy na konto. Wpłatomaty można znaleźć w galeriach handlowych, oddziałach banku, a także na ulicy – wiele z nich to wolnostojące automaty, które czekają na nas w często uczęszczanych miejscach w mieście. Można z nich korzystać 7 dni w tygodniu, o każdej godzinie. Daje to dużą dowolność, jeśli chodzi o porę, w której zdecydujemy się wpłacić pieniądze na swój rachunek. Nie jesteśmy w tym przypadku ograniczeni przez godziny otwarcia placówki bankowej, co powinno ucieszyć osoby zapracowane i te, które swoją pracę wykonują w niestandardowych godzinach. Korzystanie z wpłatomatu jest bardzo proste i do zrewolucjonizowania swojego sposobu wpłacania pieniędzy na konto dzieli Cię zaledwie parę kroków.

Jak działa wpłatomat? 

Tak jak wspomnieliśmy wyżej, korzystanie z wpłatomatu jest bardzo proste i intuicyjne. Wystarczy, że przygotujesz kartę płatniczą oraz gotówkę, którą chcesz wpłacić na swoje konto. Pieniądze należy włożyć do urządzenia, nie mogą to być jednak bilony, ponieważ wpłatomat przyjmuje jedynie pieniądze w wersji papierowej. Wpłacanie pieniędzy na konto za pomocą tego urządzenia zajmuje zaledwie kilka minut i pozwala zaoszczędzić sporo czasu, który w normalnych okolicznościach spędziłbyś w banku. Warto wspomnieć, że cała procedura jest bezpieczna i możesz mieć pewność, że pieniądze, które wkładasz do wpłatomatu, pojawią się na Twoim koncie. Pamiętaj jedynie o tym, aby zachować wymogi bezpieczeństwa, które są rekomendowane także podczas wypłacania pieniędzy z bankomatu.

Jak korzystać z wpłatomatu?

Osoby, które wcześniej nie korzystały z takiego urządzenia, mogą mieć na samym początku pewne obawy. Nie ma się jednak czego bać i wystarczy, że przed wizytą w punkcie, w którym znajduje się wpłatomat, zapoznasz się z tym, jak z niego korzystać.

Po pierwsze: przygotuj gotówkę i przelicz, ile pieniędzy chcesz wpłacić na swoje konto. Istotne jest to, aby banknoty nie były uszkodzone, ponieważ w innym wypadku wpłatomat może ich nie rozpoznać i odmówi ich przyjęcia.

Po drugie: włóż kartę do wpłatomatu, robi się to tak samo, jak w przypadku tradycyjnych bankomatów. Jeśli maszyna, z której korzystasz, prócz wpłatomatu jest także bankomatem, konieczne będzie wybranie, która opcja Cię interesuje. Kliknij przycisk „wpłatomat”. Urządzenie poprosi Cię o wpisanie PIN-u. Zrób to i umieść pieniądze w specjalnie do tego przeznaczonym podajniku (możesz włożyć cały plik banknotów naraz). Jeśli chcesz wpłacić dużą sumę, to konieczne może okazać się podzielenie czynności na kilka części.

Po trzecie: poczekaj chwilę, aż na ekranie urządzenia pojawi się informacja na temat liczby banknotów i ich wartości. Sprawdź, czy wszystko się zgadza i zaakceptuj wpłatę. Na sam koniec odbierz swoją kartę i jeśli masz taką potrzebę, zabierz ze sobą potwierdzenie.

Ile kosztuje skorzystanie z wpłatomatu?

Jeśli masz założone konto w banku, który posiada własne wpłatomaty, to możesz skorzystać z nich za darmo, a pieniądze pojawią się na Twoim koncie w kilka minut. Jeśli z jakiegoś powodu chcesz skorzystać z wpłatomatu innego banku, to musisz zapoznać się czy pobiera on dodatkową opłatę. Każda instytucja finansowa posiada swój cennik usług i może pobierać drobne prowizje za korzystanie z wpłatomatu od osób, które nie jej klientami. Pamiętaj, że korzystając z wpłatomatu sieci banku, z którym nie jesteś związany na zaksięgowanie wpłaty, możesz czekać nieco dłużej, czasem nawet do następnego dnia roboczego.

Wpłata BLIK – jak działa wpłatomat

Zapomniałeś wziąć ze sobą kartę płatniczą, a chcesz skorzystać z wpłatomatu? Nic straconego, wystarczy, że skorzystasz z usługi BLIK. Daje ona bardzo duże możliwości, w tym wpłacenia pieniędzy na konto bez karty płatniczej. BLIK bardzo ułatwia zarządzanie finansami, a także skraca czas, który potrzeby jest na wykonanie niektórych czynności. Wystarczy, że:

Znajdziesz wpłatomat, który oferuje opcję wpłaty BLIK.

W aplikacji mobilnej banku wygenerujesz kod i wprowadzisz go do wpłatomatu.

Poczekasz chwilę i zaakceptujesz transakcję na telefonie.

Pieniądze wpłacone w taki sposób bardzo szybko trafią na Twoje konto i możesz mieć pewność, że są bezpieczne. BLIK zapewnia nie tylko komfort, ale także bezpieczeństwo.

Fundusz Pracy – co to jest, kto musi odprowadzać składki i na co jest przeznaczony

Co miesiąc od wynagrodzenia każdego pracownika odprowadzane są różne składki. Jedną z nich jest składka na Fundusz Pracy. Nie wszyscy jednak wiedzą, w jakim celu powstał ten fundusz i dla kogo są przeznaczone środki, które się w nim gromadzą.

Fundusz pracy – co to jest?

Jest to państwowy fundusz celowy, którym dysponuje minister pracy i polityki społecznej. Środki pieniężne, które są tam gromadzone, mogą być wydane tylko w taki sposób, jaki przewiduje ustawa o promocji zatrudnienia i instytucjach rynku pracy.

Fundusz pracy – cel powstania

Fundusz Pracy funkcjonuje od 1990 roku jako państwowy fundusz celowy, a jego celem jest łagodzenie skutków bezrobocia i wspieranie osób nim dotkniętych. Na co przeznaczone są pieniądze z Funduszu Pracy? 

Pieniądze, które gromadzi Fundusz Pracy, są w głównej mierze przeznaczone na aktywizację osób bezrobotnych. Fundusz Pracy pokrywa takie wydatki jak:

– zasiłki dla bezrobotnych,
– roboty publiczne,
– prace interwencyjne,
– szkolenia dla bezrobotnych,
– badania rynku pracy,
– rozwój pośrednictwa zawodowego.

Ze środków, które posiada Fundusz pracy, pokrywa się też koszty związane ze specjalizacją oraz realizacją staży podyplomowych dla lekarzy, pielęgniarek oraz położnych.

Ile wynosi składka na Fundusz Pracy i do kiedy trzeba ją zapłacić?

Obowiązek odprowadzania składek na Fundusz Pracy mają wyłącznie pracodawcy i wynosi ona 2,45% podstawy wymiaru składek na ubezpieczenie społeczne. Zależy więc ona od wysokości wynagrodzenia pracownika. FP za pracownika jest opłacany przez pracodawcę, co oznacza, że zwiększa on koszty zatrudnienia danej osoby, jakie ponosi pracodawca.
 

Fundusz Pracy jest jeszcze zasilany z następujących środków:

– ze składek obowiązkowo odprowadzanych przez przedsiębiorców,
– z dotacji budżetu państwa,
– ze środków z budżetu UE,
– z odsetek od środków na rachunkach bankowych.

Składka na Fundusz Pracy powinna być naliczana co miesiąc, a pracodawca musi odprowadzać ją do ZUS-u. Termin jest ten sam co w przypadku opłacania składek na ubezpieczenia społeczne czyli do 10 dnia następnego miesiąca od osób fizycznych, które nikogo nie zatrudniają oraz do 15 dnia w przypadku zatrudniania pracowników.

Fundusz pracy – kiedy nie musimy płacić?

Niektóre osoby mogą skorzystać ze zwolnienia z opłacania składek na Fundusz Pracy. Przedsiębiorca nie musi odprowadzać składek do funduszu za pracownika, który:

– Powraca z urlopu macierzyńskiego, rodzicielskiego lub wychowawczego. Zwolnienie trwa przez okres 36 miesięcy od pierwszego miesiąca po powrocie pracownika do pracy.

– Jest zatrudniony na podstawie stosunku pracy, ukończył 50 lat, a przed odpisaniem umowy o pracę był przez co najmniej 30 dni zarejestrowany jako osoba bezrobotna. Zwolnienie z odprowadzania składek trwa 1 rok.

– Został pozyskany z Urzędu Pracy i nie ma skończonego 30 roku życia. Zwolnienie z odprowadzania składek również trwa wtedy 1 rok.

– Ukończył 55 lat w przypadku kobiet i 60 lat w przypadku mężczyzn.

– Nie zarabia wartości równej minimalnemu wynagrodzeniu za pracę, które obowiązuje w danym roku. W roku 2020 jest to 2600 zł brutto miesięcznie.

Składek na Fundusz Pracy nie muszą także opłacać zakłady pracy, które nie zatrudniają pracowników na podstawie stosunku pracy. Nie ważne jest w tym przypadku, ile zarabiają zleceniobiorcy – przedsiębiorca nie jest zobowiązany do naliczania od nich składki.

Z opłacania składek na fundusz zwolnieni są także przedsiębiorcy, którzy opłacają składki w preferencyjnej wysokości.

Fundusz pracy, a umowa zlecenie

Składki na fundusz ma obowiązek odprowadzać pracodawca, który zatrudnia pracowników na podstawie umowy o pracę i jednocześnie posiada zleceniobiorców. W takim przypadku od każdej umowy zlecenia, od której odprowadzane są składki społeczne, musi też odprowadzić składkę na FP.

Tak jak wspomnieliśmy wcześniej, odprowadzanie składek nie jest wymagane w momencie, gdy pracodawca nie zatrudnia nikogo na umowę o pracę.

Praca zdalna – narzędzia do organizacji pracy w firmie.

Narzędzia do pracy zdalnej

Czas przymusowej czy też dobrowolnej kwarantanny to duże wyzwanie dla każdej osoby, która pracuje zawodowo. Na szczęście niektórzy pracodawcy rozumieją powagę sytuacji spowodowanej koronawirusem i umożliwiają swoim pracownikom pracę zdalną. Dzięki temu nie musisz całkowicie rezygnować ze swoich obowiązków zawodowych, a wszystkie lub też część z nich możesz przenieść do domu. Zanim to jednak zrobisz, poznaj 15 najlepszych narzędzi, które umożliwią, ułatwią i usprawnią Twoją pracę z domu. Sprawią też, że nie odczujesz braku niektórych udogodnień, z których korzystałeś do tej pory w biurze.

Praca zdalna – narzędzia do komunikacji z zespołem

W momencie, gdy każdy pracownik pracuje z domu, komunikacja między zespołem może zostać utrudniona. Warto o nią zadbać wspierając się narzędziami, które ułatwiają komunikacje między pracownikami online.

Komunikator – Skype

praca zdalna skypeSkype to jeden z najpopularniejszych na świecie komunikatorów audio/video, który umożliwia łączenie się z bliskimi. Z tego narzędzia można korzystać zarówno mobilnie, jak i na desktopie. Skype umożliwia nie tylko połączenia między dwoma osobami, ale także między większym gronem osób, dzięki czemu idealnie sprawdzi się w pracy zdalnej. Z narzędzia można korzystać całkowicie za darmo, co sprawia, że wiele firm stawia na właśnie taki sposób komunikacji w momencie, gdy pracownicy przebywają i pracują poza biurem. Podczas kwarantanny można używać Skype do przeprowadzania spotkań i codziennej burzy mózgów między pracownikami. W tym trudnym okresie z pewnością bardzo miło będzie zobaczyć twarze współpracowników, chociażby „na kamerce”.

Praca zdalna –  Slack

praca zdalna slackTo komunikator, który przypadnie do gustu osobom, które współtworzą wiele projektów i potrzebują komunikatora, który umożliwia komunikację z różnymi zespołami. Tak samo, jak Skype działa zarówno z poziomu mobile, jak i z desktopa. Slack pozwala na przesyłanie plików, które mogą okazać się niezbędne podczas współpracy zdalnej. Tym narzędziem powinny zainteresować się szczególnie większe korporacje, które chcą usprawnić pracę swojego zespołu, który przebywa na kwarantannie. Istnieje wersja płatna i bezpłatna Slack’a.
Wideokonferencje na Zoom.us

Praca zdalna zoom
Dzięki temu narzędziu masz możliwość prowadzenia videokonferencji ze współpracownikami oraz prowadzenia konferencji między dwoma osobami. Co więcej, Zoom.us pozwala na prowadzenie webinarów i ułatwia zachęcanie uczestników do aktywnego uczestniczenia w nich np. poprzez quizy. To bardzo rozbudowane narzędzie, które ma naprawdę wiele do zaoferowania, dlatego warto się nim zainteresować. Z narzędzia można korzystać za darmo (z pewnymi limitami) lub w wersji płatnej.

Narzędzia do pracy zdalnej – zarządzanie zadaniami

Praca zdalna wymaga bardzo dobrej organizacji, a także samozaparcia pracowników. W domu nie brakuje bowiem rozpraszaczy, które mogą skutecznie odciągnąć uwagę w nieodpowiednim momencie. Właśnie z tego powodu pracownicy przebywający w domu powinni korzystać z narzędzi do zarządzania zadaniami. Dzięki nim będą wiedzieć, jakie są ich obowiązki podczas pracy w domu i łatwiej będzie im zorganizować dzień pracy poza biurem.

Aplikacja Trello

Aplikacja trello
To bardzo intuicyjne narzędzie, które ułatwia komunikacje między zespołem. Można w nim tworzyć tablice, które dedykowane są różnym projektom, a także dodawać do nich poszczególnych członków zespołu (w zależności od tego, kto czym się zajmuje). Trello ma bardzo przejrzystą „tablicę”, na której widać zadania pracowników oraz ich postępy w pracy. Mamy możliwość tworzenia listy zadań, dodawania komentarzy do poszczególnych tasków, a także przypisywania ich wybranym użytkownikom. Z narzędzia można korzystać za darmo lub w wersji płatnej. Trzeba przyznać, że to jeden z naszych ulubieńców, jeśli chodzi o narzędzie do zarządzania zadaniami – zarówno w biurze, jak i podczas pracy zdalnej.

Narzędzie do zadań Asana

Tak samo, jak wspomniane wyżej narzędzie Asana służy do efektywnego zarządzania zespołem oraz jego zadaniami. Interfejs narzędzia jest bardzo intuicyjny i nie powinien sprawiać problemu nawet osobom, które z Asaną nie miały do tej pory zbyt wiele wspólnego. Za równe 0 zł można korzystać z kluczowych narzędzi, które w zupełności wystarczą małym oraz średni firmom. Dodatkowe opcje można uruchomić po wykupieniu pakietu.
Nozbe

narzedzie do pracy zdalnej nozbeeJeśli chodzi o Nozbe, to jest to doskonałe narzędzie do pracy w niewielkich zespołach lub solo. Spodoba się szczególnie osobom, które lubią samodzielnie organizować sobie dzień i satysfakcjonuje ich odznaczanie kolejnych zadań. Nozbe umożliwia komunikację między współpracownikami, jednak naszym zdaniem sprawdzi się w przypadku niewielkich grup. To doskonała aplikacja do zarządzania czasem, która może sprawić, że nawet w domu dasz z siebie 100% mocy. Tak jak większość wspomnianych wcześniej narzędzi także Nozbe działa zarówno na telefonach, jak i komputerach. Jego minusem może okazać się to, że wersja darmowa dedykowana jest tylko 1-2 osobom. Mniejsze firmy muszą zapłacić za korzystanie z narzędzia.

Clickup


Twój zespół idzie jak burza i potrzebujecie dobrego narzędzia do organizowania zadań? Clickup to propozycja, która przypadnie Wam do gustu. Tak samo, jak Trello czy Asana jest to sprawdzone i lubiane przez tysiące osób narzędzie. Z Clickup można korzystać za darmo, ale trzeba przyznać, że wersja płatna również jest bardzo atrakcyjna i niedroga.

Praca zdalna – narzędzia wspierające skupienie

Tak jak już wspomnieliśmy podczas pracy zdalnej nie trudno o rozproszenie się i brak motywacji. Jeśli mimo kwarantanny chcesz wykonywać swoje obowiązki zawodowe tak samo dobrze, jak wcześniej, to przydać Ci się mogą następujące narzędzia.

Freedom app

blokowanie social mediow


Kolejne powiadomienie z social mediów? A może wiadomość o kodzie rabatowym do ulubionego sklepu internetowego? Z Freedom app nie musisz martwić się o to, że Twoja koncentracja do pracy zostanie rozproszona. Narzędzie to ma za zadanie blokować podczas godzin pracy dostęp do rozpraszaczy, które każdy z nas doskonale zna. Kto choć raz nie zajrzał na Facebooka podczas godzin pracy, niech pierwszy rzuci kamieniem. Na szczęście ta aplikacja może Ci nieco pomóc skupić uwagę na pracy. Warto z niej skorzystać, chociażby po to, aby zobaczyć, ile jesteśmy w stanie zrobić podczas 8h bez dostępu do social mediów.

Forest

aplikacja forestTo bardzo ciekawe narzędzie, które zasługuje na uwagę, chociażby ze względu na pomysł wykonania. Narzędzie Forest ma za zadanie ograniczać dostęp do telefonu na kilkadziesiąt minut. Czas, w którym chcesz odciąć się od swojego smartfona, ustalasz samodzielnie, na sam początek może to być tylko chwila. Dla bardziej wprawionych użytkowników Forest przewidział opcję 60 minut bez telefonu. Jak sama nazwa wskazuje, chodzi o to, aby wybrać drzewo, które ma rosnąć w momencie, gdy włączysz licznik. Oczywiście wszystko dzieje się w wirtualnym lesie. W momencie, gdy skorzystasz z telefonu przed wyznaczonym czasem, wybrane wcześniej drzewo umiera. Brzmi ciekawie prawda? Warto skorzystać z tej aplikacji i przetestować siebie w tym ile czasu wytrzymasz bez smartfona, skupiając się jedynie na pracy.
Praca zdalna – narzędzia do tworzenie webinarów

Webinary, to coraz popularniejsza forma szkoleń w naszym kraju. Coraz więcej osób zajmuje się prowadzeniem konferencji za pośrednictwem internetu i tym samym przekazuje wiedzę uczestnikom za pomocą internetu. Podczas pracy zdalnej taka forma szkoleń może okazać się świetnym rozwiązaniem, ponieważ nie wymaga wychodzenia z domu oraz przebywania w sali pełnej ludzi co w obecnej sytuacji jest bardzo istotne.

Live Webinar

narzedzie do prowadzenia konferencji livewebinarTo narzędzie ułatwia prowadzenie konferencji przez internet w interaktywny sposób. Znajdziesz tam mnóstwo ciekawych opcji w tym możliwość zapisania całej konferencji w rozdzielczości Full HD. To propozycja, która spodoba się pracodawcom, którzy chcą dbać o rozwój swoich pracowników i poszerzanie ich wiedzy. Narzędzie jest płatne, jednak jego cena jest adekwatna do możliwości, które daje.

GoToMeting

Niezależnie czy korzystasz ze smartfona, czy komputera stacjonarnego, to narzędzie pozwala na szybkie skontaktowanie się z zespołem i stworzenie pokoju konferencyjnego. Z łatwością zorganizujesz też webinar, podczas którego podzielisz się z pracownikami lub kolegami z pracy nową wiedzą z zakresu waszych obowiązków.

BigMarker

big markerDzięki BigMarker zorganizujesz spotkanie, konferencje, a nawet webinar. Bardzo wygodne jest to, że nie musisz przy tym instalować żadnego oprogramowania ani aplikacji, a narzędzie działa z poziomu przeglądarki. Minusem może okazać się cena, jednak jest ona adekwatna do możliwości, jakie daje BigMarker.

Praca zdalna – narzędzia do tworzenia grafik

Prowadzenie firmowego profilu w social mediach jest w dzisiejszych czasach koniecznością. Dzięki temu firma może pozyskiwać nowych klientów, wyrazić siebie oraz co najważniejsze – zarobić pieniądze. Podczas prowadzenia firmowego Instagrama czy też Facebooka niezbędne będą estetyczne grafiki. Co jednak zrobić, gdy na pokładzie nie ma doświadczonego grafika, Photoshopa, a nawet kontaktu face to face ze współpracownikami? Z ratunkiem przyjdzie jedno z bardziej znanych narzędzi do tworzenia prostych grafik online.

Canva

tworzenie grafik canvaCanva umożliwia tworzenie różnorodnych grafik, od postów na Facebooka i Instagram po logo i inne materiały do identyfikacji wizualnej firmy np. wizytówki. Możesz korzystać z gotowych szablonów lub stworzyć własną grafikę korzystając ze zdjęć, kształtów i elementów, które oferuje aplikacja. Canva umożliwia zapisywanie gotowych grafik w różnych formatach na dysku komputera, a także udostępnianie grafik współpracownikom. Dzięki temu możesz wymieniać się ze znajomymi projektami graficznymi i dawać im możliwość edycji przed wstawieniem obrazka na social media. Interfejs narzędzia jest bardzo intuicyjny i można się z łatwością w nim odnaleźć. Canva dostępna jest w bardzo rozbudowanej wersji darmowej, a także płatnej, która odblokowuje dodatkowe opcje.

Praca zdalna – strony do szukanie zleceń

Jeśli jesteś freelancerem, to z pewnością szukasz narzędzia, które ułatwi Ci szukanie zleceń oraz prezentowanie portfolio potencjalnym klientom. Szukanie ciekawych i płatnych projektów na własną rękę może być bardzo czasochłonne dlatego warto wesprzeć się dedykowaną do tego platformą.

Useme

zlecenia usemeTo serwis, który ułatwia znalezienie zleceniodawcy, ciekawego projektu i co ciekawe wystawianie faktury bez firmy. Jeśli wykonujesz zawód kreatywny, to koniecznie powinieneś odwiedzić tę stronę, bo nie brakuje tam ofert, które mogą być Twoja opcją na dodatkowy zarobek. Platforma Useme pozwala na zawieranie umów między stronami oraz rozliczanie przez internet. Dodatkową opcją jest też możliwość łatwego zrzeczenia się praw autorskich do dzieła, za co otrzymuje się dodatkowe pieniądze.

GoodContent

copywriting goodcontentJesteś copywriterem i poszukujesz zleceń? GoodContent, to platforma dedykowana osobom, które szukają ofert pracy na teksty różnego rodzaju. Znajdziesz tam oferty klientów z całej Polski, dzięki czemu dajesz sobie bardzo duże szanse na znalezienie zlecenia, które odpowiada Twoim wymaganiom i umiejętnościom. Z tej platformy korzysta wiele agencji kreatywnych, dzięki czemu masz szanse na stałe zlecenia, które podreperują Twój domowy budżet.