W banku Pekao trwa obecnie Odjazdowa loteria PeoPay, w której do zgarnięcia jest sporo atrakcyjnych nagród. Główną nagrodą jest samochód hybrydowy, natomiast pozostałe nagrody to m.in.: laptop, robot sprzątający, smartphone, oraz smart TV. Co możesz zrobić, aby zgarnąć którąś z tych nagród? Kiedy odbędzie się pierwsze losowanie? I co jeszcze możesz wygrać jako uczestnik loterii?
Od tygodnia trwa Odjazdowa loteria PeoPay, w której do zgarnięcia jest wiele atrakcyjnych nagród. Aby wziąć udział w loterii, wystarczy się zarejestrować oraz spełnić kilka prostych warunków. Przede wszystkim powinieneś być klientem banku Pekao – wystarczy, że będziesz klientem indywidualnym lub biznesowym, który prowadzi jednoosobową działalność gospodarczą.
Kolejny krok to logowanie do serwisu internetowego Pekao24 lub aplikacji PeoPay. Do 25.09.2022 r. wyślij formularz zgłoszeniowy, który bank Pekao udostępnia w wiadomości. Następnie zapoznaj się z regulaminem loterii i złóż odpowiednie oświadczenia.
Kolejne warunki to konieczność logowania w aplikacji PeoPay oraz dokonywanie płatności kartami debetowymi lub kredytowymi Mastercard, lub Maestro. Warto przy tym wiedzieć, że do loterii mogą przystąpić wyłącznie osoby pełnoletnie.
Odjazdowa loteria PeoPay – nagrody
Biorąc udział w Odjazdowej loterii PeoPay w banku Pekao masz szansę na zgarnięcie głównej nagrody. Jest to samochód hybrydowy marki Toyota Yaris Cross o wartości 131.731,00 zł brutto. Zwycięzca będzie tylko jeden. Dla pozostałych uczestników loterii bank przewidział następujące nagrody:
– 20x telewizor marki Samsung;
– 20x iRobot marki Roomba i7;
– 20x soundbar marki Samsung;
– 10x smartfon marki Realme 9 Pro+ 8/256;
– 20x laptop marki Lenovo IdeaPad;
– 10x karta przedpłacona o wartości 2.000 zł.
Główna nagroda losowana jest tylko raz – 24.10.2022 r. Pozostałe losowania nagród II stopnia będą odbywały się co tydzień – od 11.08.2022 r. do 13.10.2022 r. Lista zwycięzców będzie przy tym widoczna na stronie organizacji loterii – https://odjazdowaloteriapeopay.pl/.
Jeśli chcesz poznać więcej szczegółów dotyczących Odjazdowej loterii PeoPay organizowanej w banku Pekao, koniecznie odwiedź stronę banku. Pamiętaj przy tym o zapoznaniu się z regulaminem promocji.
Bank ING nie przestaje zaskakiwać promocjami dostosowanymi do potrzeb współczesnego konsumenta. Z myślą o klientach ceniących sobie wygodę płatności podczas podróżowania bank stworzył specjalną ofertę dla podróżujących. Posiadanie karty wielowalutowej uprawnia do korzystania z atrakcyjnych zniżek na wynajęcie auta, czy rezerwację noclegu. Poznaj szczegóły dotyczące promocji!
źródło: https://www.ing.pl/lp/mobi?site=5
Korzyści z posiadania konta wraz z kartą wielowalutową od ING Banku Śląskiego
Zakładając konto w ING Banku Śląskim, wraz z kartą wielowalutową, możesz cieszyć się korzystaniem z darmowej bankowości. Opłaty za najczęściej używane usługi wynoszą praktycznie 0 zł. Ciesz się zatem darmowością i korzystaj bez limitu m.in. z:
– 0 zł za prowadzenie konta przez internet;
– 0 zł za kartę przypisaną do konta – bez względu na to, czy dokonujesz nią transakcji, czy też nie;
– 0 zł za wydanie pierwszej karty z grafiką, którą samodzielnie zaprojektujesz;
– 0 zł za wypłaty Blikiem ze wszystkich bankomatów w Polsce.
Oferta szyta na miarę współczesności dedykowana jest osobom w wieku 18-26 lat. Posiadanie konta to zatem świetna okazja dla osób wchodzących w dorosłość – zwłaszcza studentów, którzy mogą nieco oszczędzić na wygodnej bankowości. Warto przy tym wiedzieć, że za założenie konta z kodem w promocji możesz zyskać dodatkowo 250 zł.
Szczegóły dotyczące karty wielowalutowej od ING
Dla osób ceniących sobie wygodę płatności w podróżowaniu z pewnością korzystną ofertą okaże się karta wielowalutowa przypisana do rachunku. Jej posiadanie uprawnia do zniżki na wymianę waluty w kantorze w Moim ING. Na tym jednak nie kończą się zalety karty – dzięki niej możesz liczyć na atrakcyjne zwroty oraz zniżki m.in. za wypożyczenie auta, czy nocleg. Promocja pozwala zyskać:
– 6% zwrotu za wydanie min. 200 zł na eSky;
– 20 zł zwrotu za wydanie min. 40 zł na Traficar;
– 4% zwrotu z rezerwacji na Booking.com;
– 15% zniżki na przejazdy Flixbus;
– 8% zniżki na wynajem samochodów w Rentalcars.com;
– 8% zniżki za wynajem apartamentów od Sun&Snow.
Na tym jednak nie kończą się korzyści z posiadania konta wraz z kartą wielowalutową w ING Banku Śląskim. Aby poznać jeszcze więcej szczegółów dotyczących oferty, odwiedź stronę banku i przejdź do sekcji „Podróżuj taniej z kartą wielowalutową i zniżkami w Moim ING”.
Gdy ceny zaczynają drastycznie rosnąć, coraz więcej osób zaczyna poszukiwać skutecznych sposobów na oszczędzanie. Klienci banków najczęściej decydują się na otwieranie kont oszczędnościowych, zakładanie lokat, czy poszukiwanie innych inwestycji nie tylko w Polsce, ale i również za granicą. Aby nieco zaoszczędzić, można także wyrobić sobie dobry nawyk regularnego odkładania części pieniędzy, np. z dokonywanych zakupów. A w tym akurat pomóc może Ci mBank, który przygotował specjalną ofertę promocyjną na 6,5%. Co warto wiedzieć o promocji? Kto i do kiedy może z niej skorzystać?
Regularne odkładanie w promocji od mBanku – zasady
Aktualna promocja na 6,5% w mBanku pozwala na regularne odkładanie nawet niewielkich sum z dokonywanych zakupów. Wystarczy, że każdego dnia za dokonywane zakupy będziesz płacić kartą płatniczą wydaną przez mBank, aby kwota każdej dokonanej transakcji została zaokrąglona do pełnej sumy. Ta sama zasada tyczy się płatności dokonywanych w sieci (przelewy), a także wypłat z bankomatów. Jeśli np. zrealizujesz płatność na kwotę 136,87 zł, to system automatycznie zaokrągli transakcję do kwoty 140 zł. Uzyskane w ten sposób oszczędności wyniosą 3,13 zł, które automatycznie zasili konto oszczędnościowe z wybranym celem.
W ten sposób w perspektywie całego miesiąca możesz zaoszczędzić całkiem sporą sumę pieniędzy, która dodatkowo zostanie pomnożona, dzięki promocyjnym oprocentowaniu na poziomie 6,5% lub 6%. Im więcej płatności kartą, przelewów, lub wypłat z bankomatu wykonasz, tym więcej uda Ci się zaoszczędzić. Czynności te nie wymagają przy tym od Ciebie wielkich rzeczy, ponieważ większość z nas każdego dnia wykonuje takowe płatności.
Co zrobić, aby skorzystać z promocji?
Skorzystać z promocyjnego oprocentowania i możliwości korzystnego oszczędzania mogą klienci mBanku. Jeśli więc nim nie jesteś to otwórz szybko i wygodnie konto osobiste online. Jeśli jednak jesteś stałym klientem i w dniu 1.06.2022 roku miałeś już otwarte konto oszczędnościowe, ustalone tzw. Moje cele, czy lokaty, na których znajdowało się mniej niż 1 000 zł, możesz założyć nowy cel oszczędnościowy z oprocentowaniem 6,5% w skali roku.
Oferta obowiązuje na 3 miesiące, pod warunkiem że założyłeś cel online lub jeśli w lipcu otworzyłeś eKonto osobiste, lub eKonto możliwości przez selfie, lub e-dowód. Kolejny warunek dotyczy tego samego okresu i uwzględnia brak założenia Moich celów na wniosku o eKonto osobiste, lub eKonto możliwości. Jeśli tego nie spełnisz, Twoje oprocentowanie będzie wynosiło 6% w skali roku.
Aby cieszyć się oprocentowaniem na najwyższym poziomie (tj. 6,5%), zadbaj o to, aby różnica w Twojej zaoszczędzonej kwocie w każdym kolejnym miesiącu wynosiła minimum 100 zł. Jeśli tego nie dopilnujesz, wówczas Twój cel będzie oprocentowany na 0,5% – standardowe oprocentowanie. Promocja trwa do końca bieżącego roku, masz zatem sporo czasu na oszczędzanie i pomnażanie oszczędności.
Informacje o celach, które masz do wyboru w ramach promocji oraz wszelkie inne kwestie dotyczące szczegółów znajdziesz na stronie mBanku, oraz w regulaminie promocji „Moje cele z promocyjnym oprocentowaniem”.
Uczenie dziecka od najmłodszych lat rozsądnego gospodarowania pieniędzmi oraz ich pomnażania ułatwia zarządzanie finansami w dorosłości. Jeśli więc szukasz sposobu na zbudowanie przyszłościowego kapitału swojemu dziecku, to możesz połączyć te dwie cechy dzięki ofercie budowania kapitału dla dziecka w PKO BP. Mowa o ofercie promocyjnej Pierwsze Konto Oszczędnościowe, które pozwala zyskać nawet 6% w skali roku przy 10 tys. zł. Aby jednak cieszyć się wysokim oprocentowaniem, należy pamiętać o systematycznym oszczędzaniu. Co warto wiedzieć o ofercie?
Korzyści z otwarcia Pierwszego Konta Oszczędnościowego dla dziecka
Pierwsze Konto Oszczędnościowe to nie tylko nauka oszczędzania dla dzieci oraz młodzieży do 18 r.ż., to także atrakcyjne, zmienne oprocentowanie sięgające nawet 6% w skali roku do kwoty 10 000 zł. Warto przy tym wiedzieć, że promocyjne oprocentowanie obowiązuje dla nowych środków do końca listopada bieżącego roku, dlatego zadbaj o to, aby w każdym miesiącu nawet niewielka kwota wpadła na rachunek.
Kwestie oprocentowania prezentują się następująco:
– oprocentowanie zmienne – promocyjne: 4,00% w skali roku do 10 tys. zł i 1,00% w skali roku dla nadwyżki ponad 10 tys. zł;
– dodatkowy bonus: 2,00% (w okresie promocji) za systematyczne wpłaty od 20 zł do 1000 zł i brak wypłat przez kolejne 3 miesiące;
– odsetki podstawowe są kapitalizowane co miesiąc, a odsetki bonusowe w okresach 3-miesięcznych.
Jak zatem widzisz wyrobienie nawyku oszczędzania, pomoże zyskać więcej. Naucz zatem swoją pociechę pomnażać majątek i mądrze dzielić wydatki. Zdobyta wiedza z pewnością zaowocuje w przyszłości.
Otwarcie i prowadzenie Pierwszego Konta Oszczędnościowego jest darmowe, oznacza to, że zapłacisz:
– 0 zł za prowadzenie konta oszczędnościowego dla dziecka;
– 0 zł za przelewy krajowe, które będą autoryzowane kodem SMS lub w aplikacji IKO;
– 0 zł za swobodny dostęp do serwisu internetowego PKO Junior oraz iPKO.
Warto przy tym wiedzieć, że założone konto oszczędnościowe zmienia się wraz z wiekiem Twojego dziecka. Po ukończeniu 13 r.ż. dziecko zyska możliwość samodzielnego zarządzania zgromadzonymi oszczędnościami. Natomiast po osiągnięciu pełnoletności (18 lat) Pierwsze Konto Oszczędnościowe automatycznie zmieni się na Konto Oszczędnościowe Plus.
Co zrobić, aby otworzyć Pierwsze Konto Oszczędnościowe w PKO BP?
Do otwarcia Pierwszego Konta Oszczędnościowego niezbędne jest posiadanie konta bankowego przez Twoje dziecko w PKO BP. Jeśli nie musisz otwierać nowego rachunku, wystarczy, że wypełnisz krótki wniosek w iPKO;
Jeżeli Twoje dziecko ma 13-18 lat to poproś je o zalogowanie się do swojego serwisu internetowego iPKO oraz potwierdzenie wniosku kodem SMS;
Aby nie zapomnieć o regularnym oszczędzaniu, utwórz stałe zlecenie. Wpadające na konto sumy mogą być kieszonkowym, które dziecko rozdysponuje według swoich potrzeb. Nie muszą być to duże kwoty – jednorazowo możesz wpłacić np. 20 zł.
Więcej szczegółów dotyczących promocji znajdziesz na stronie banku PKO BP oraz w regulaminie promocji „Promocja na Pierwszym Koncie Oszczędnościowym”.
Stworzenie rodzinnego kapitału zabezpieczającego przyszłość dziecka to marzenie niejednego rodzica. Aby więc pomóc sobie w realizacji zamierzonych celów, warto już dziś pomyśleć o sposobie, w jaki to osiągniesz. W realizacji pomóc może Ci bank PKO BP, który przygotował specjalną ofertę, która ułatwi zbudowanie rodzinnego kapitału na niepewną przyszłość. Możesz to osiągnąć z PKO Kontem za Zero Rodzina 500+. Co warto wiedzieć o ofercie?
PKO Konto za Zero Rodzina 500+ to rachunek stworzony z myślą o potrzebach rodziców planujących założenie kapitału na przyszłość swoich pociech. Wystarczy, że osoba pełnoletnia – np. jedno lub oboje rodzice – otworzą wspomniane konto, na które będą przelewane comiesięczne świadczenia z programu 500+. Aby kapitał na przyszłość dziecka rósł jeszcze szybciej, warto postarać się w każdym miesiącu, o samodzielne odkładanie nawet niewielkiej sumy pieniędzy na konto. Dzięki temu przyszłościowy kapitał potomka, który otrzyma w dorosłości, będzie jeszcze wyższy.
Aby móc korzystać z darmowego konta wystarczy zapewnić na nim regularny, wpływ pochodzący z programu 500+. Wniosek o przyznanie świadczenia możesz złożysz wygodnie w serwisie internetowym iPKO. 0 zł za prowadzenie konta to nie jedyny wyróżnik oferty. Możesz również cieszyć się z 0 zł za obsługę karty debetowej dołączonej do rachunku. W tym przypadku konieczne jest jednak spełnienie warunku: dokonanie transakcji bezgotówkowych kartą lub z kodem Blik na min. 200 zł. Warto przy tym wiedzieć, że wyjątek stanowią tu przelewy, a jeżeli już o przelewach mowa, to za jego standardową wersję w serwisie internetowym iPKO i aplikacji mobilnej IKO również zapłacisz 0 zł.
Więcej szczegółów dotyczących oferty PKO Konto za Zero Rodzina 500+, znajdziesz na stronie banku PKO BP. Warto również zainteresować się inną ofertą banku, która pomoże Ci zbudować kapitał dla dziecka. O ofercie Pierwszego Konta Oszczędnościowego dla dziecka opowiemy już niedługo. Zaglądaj zatem regularnie na naszego bloga, aby być na bieżąco z najciekawszymi ofertami banków.
Santander Bank Polska przygotował szeroką ofertę promocyjnych pakietów dla stałych klientów. Wśród nich możesz znaleźć m.in.: ubezpieczenie wakacyjnego wyjazdu, nocleg na wyjazd z 4% zwrotem, czy auto na podróż z 9% zniżką. To jednak nie wszystko! Czekają na Ciebie również inne, atrakcyjne letnie okazje związane z płatnościami, z których skorzystasz na tegorocznych wakacjach Zainteresowany?
Ciesz się udanymi wakacjami i korzystaj z mocy letnich promocji od Santander Bank Polska
0 zł pakiet za bankomaty oraz dostęp do atrakcyjnego Konta walutowego24
Wakacyjny pakiet promocji w Santander Bank Polska to 0 zł za pakiet bankomatowy, dzięki któremu możesz wypłacać gotówkę bez opłat, gdziekolwiek jesteś. Bank nie stawia tu ograniczeń związanych z granicami, dlatego z oferty możesz skorzystać na całym świecie.
Aby cieszyć darmowością wypłat, wystarczy że w Santander internet lub mobile włączysz tzw. „0 zł za pakiet bankomatowy” dostępny w ramach promocji Pakiet na lato. A jeżeli już o płatnościach mowa, to możesz także skorzystać z bezprowizyjnego przewalutowania (w sklepach za granicą lub w internecie). Potrzebne jest jednak do tego konto walutowe, które otworzysz w wybranej walucie, a następnie połączysz kartę ze wspomnianym kontem. Walutę w wirtualnym kantorze Santander możesz wymieniać na atrakcyjnych warunkach, dzięki specjalnej ofercie dostępnej z kodem: LATO2022.
Warto przy tym wiedzieć, że z 0 zł za pakietu bankomatowego oraz Konta walutowgo24 w EUR, USD, GBP możesz skorzystać do końca wakacji – tj. 31.08.2022 roku. Bank nie poprzestaje jednak na dwóch promocjach.
20% zniżki ubezpieczenia na podróż
Wakacyjny pakiet promocji w Santander Bank Polska to również 20% zniżki ubezpieczenia na podróż. Wykupione ubezpieczenie pokryje koszty Twojego ewentualnego leczenia za granicą nawet do 200 000 zł (włączając również COVID-19). W ramach tego samego pakietu możesz także skorzystać z pomocy w razie zgubienia bagażu lub sprzętu sportowego na lotnisku oraz OC, NWW i assistance od 2 do 29 dni.
Z ubezpieczenia możesz skorzystać do końca września tego roku. Wystarczy, że w promocji podasz kod: LATO2022 obowiązujący do 30.09.2022 roku.
Dodatkowe atrakcyjne pakiety za płatności kartami Santander
W ramach wakacyjnych promocji na lato w Santander Bank Polska możesz również skorzystać z dodatkowych pakietów na wypoczynku. Używaj kart płatniczych Santander Bank Polska i płać mniej m.in. za:
– nocleg na wyjazd. Za rezerwację na Booking.com dokonaną kartą płatniczą wydaną przez Santander, możesz liczyć na 4% zwrotu;
– wynajęte auto na Rentalcars. W ramach oferty możesz uzyskać nawet 9% zniżki;
– zniżki na Fly.pl, Hertz, Park of Poland i wiele innych.
Aby skorzystać z wymienionych promocji, należy wejść na stronę banku i kliknąć „specjalny link”, który znajdziesz na stronie promocji „Poczuj Moc wakacji z Pakietem na lato”. Znajdziesz tam również więcej szczegółowych informacji dotyczących promocji oraz poszczególnych pakietów.
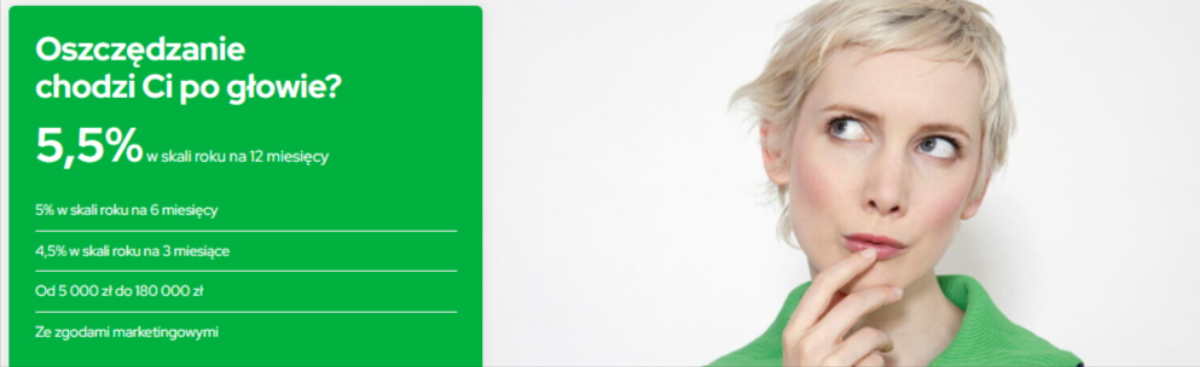
Oszczędności w obcej walucie to dobre zabezpieczenie na przyszłość. Posiadając takie środki, warto zawczasu pomyśleć o ich pomnożeniu. Wykorzystać do tego możesz dostępne lokaty lub oferty kont oszczędnościowych dla obcej waluty. Taką ofertą posiada Getin Bank, który umożliwia ulokowanie oszczędności w EUR lub USD na koncie oszczędnościowym na 2% w skali roku. Co warto wiedzieć o ofercie?
Korzyści z oszczędzania w obcej walucie w Getin Banku
Konto oszczędnościowe w EUR lub USD w Getin Banku to wakacyjna oferta, z której skorzystać można do końca sierpnia bieżącego roku. Dzięki okazji możesz zyskać nawet 2% w skali roku na nowe środki do 200 tys. w EUR przez 6 miesięcy lub 1,2% w skali roku dla nowych środków w USD. Oprócz atrakcyjnego oprocentowania dla nowych środków Getin Bank umożliwia bezpłatne otwarcie oraz prowadzenie konta i łatwy dostęp do zgromadzonych środków – są to wpłaty i wypłaty bez odsetek.
Jak złapać nową Euro perspektywę w Getin Banku?
Z oferty konta oszczędnościowego w obcej walucie mogą skorzystać nowi oraz stali klienci. Jeśli jesteś już klientem Getin Banku, wystarczy że zalogujesz się do bankowości internetowej, a następnie przejdziesz do zakładki „Oferta i wnioski” i samodzielnie założysz konto walutowe oraz konto oszczędnościowe w EUR/USD.
Nowi klienci mogą otworzyć konto osobiste z dostępem do bankowości. Można zrobić to łatwo i wygodnie, nawet bez wychodzenia z domu. Wystarczy do tego telefon z dostępem do internetu. Na stronie banku należy wypełnić wniosek o Konto Proste Zasady w PLN oraz bankowość elektroniczną. Niezbędny do tego będzie dowód osobisty oraz nagranie twarzy telefonem (selfie).
Kolejny krok to aktywacja konta – informacje oraz dane do logowania otrzymasz SMS-em i na e-maila. Po zalogowaniu się na swoje konto przejdź do zakładki „Oferta i wnioski”, gdzie złożysz wniosek o konto walutowe oraz konto oszczędnościowe w EUR i USD. Obydwa konta będą od razu aktywne i gotowe do użycia.
Warto przy tym pamiętać, aby zaakceptować wszystkie niezbędne zgody marketingowe.
Więcej informacji znajdziesz na stronie Getin Banku oraz w regulaminie promocji.
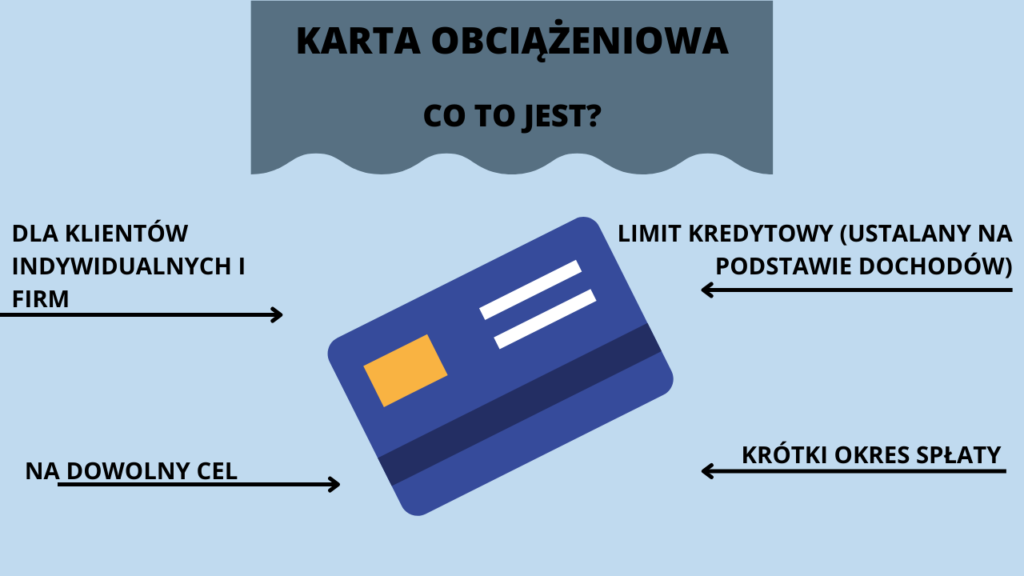
Karta obciążeniowa, lub też inaczej nazywana karta charge, to typ karty płatniczej, która umożliwia dokonywanie transakcji gotówkowych i bezgotówkowych. Rozwiązanie tego typu łączy w sobie cechy karty debetowej i kredytowej. Z jednej strony jest powiązana z rachunkiem klienta, a z drugiej możemy korzystać z limitu kredytowego. W efekcie konto nie jest obciążane po dokonaniu każdej transakcji, ale za to raz w miesiącu. Klient ma za to określony limit wydatków, które może taką kartą dokonać. Czym dokładnie jest karta obciążeniowa i kiedy może się przydać?
Karta obciążeniowa – co to jest?
Karta obciążeniowa to karta z odroczoną spłatą. Rozwiązanie tego typu najczęściej wykorzystuje się do rozliczania wydatków służbowych. Karta obciążeniowa (charge cards) jest połączeniem karty debetowej i kredytowej. Podobnie, jak w przypadku tej pierwszej, jest powiązana z kontem osobistym lub firmowym, z którego dokonywana jest spłata. Ponadto wykorzystuje technologię płatności zbliżeniowych oraz umożliwia płatności Google Pay i Apple Pay.
Natomiast z kartą kredytową posiada wspólne cechy takie jak:
● pozwala na korzystanie z limitu kredytowego (jego wysokość zależy od wpływów na rachunku);
● jest związana z okresem bezodsetkowym (po okresie rozliczeniowym), który trwa ok. 25 dni;
● spłata karty obciążeniowej musi odbyć się w ciągu miesiąca;
● pieniądze możemy wydać na dowolny cel (np. zakupy stacjonarne, online, wypłaty gotówki z bankomatów itp.);
Jak działa karta obciążeniowa?
Karta obciążeniowa pozwala na korzystanie z przyznanego miesięcznego limitu kredytowego. Ten ustalany jest na podstawie wpływów na rachunku. Im wyższe będą wpływy, tym wyższy limit możemy uzyskać. W efekcie możemy wydawać pieniądze, których faktycznie nie mamy. Co ważne, bank obciąża rachunek raz w miesiącu kwotą należności wykorzystania limitu kredytowego. Decydując się na rozwiązanie tego typu, musimy więc pamiętać o dodatkowych kosztach. Na co zwrócić uwagę? Na liście znajdują się różnego rodzaju prowizje, na przykład od transakcji bezgotówkowych, wypłat z bankomatów, a także opłaty za wydanie „plastiku”, obsługę roczną karty i opłaty dodatkowe (np. zmiana cyklu rozliczeniowego, dodatkowe ubezpieczenie, debet na rachunku z tytułu rozliczenia transakcji).
Kartą charge możemy dokonywać zarówno transakcji bezgotówkowych, takich jak na przykład płatność w sklepie, restauracji, czy hotelu, jak i gotówkowych (wypłata środków z bankomatu). Rozwiązanie tego typu cechuje także odroczony termin płatności. Oznacza to, że bank obciąża posiadacza rachunku raz w miesiącu. Możemy także skorzystać z okresu bezodsetkowego, który zaczyna się po zakończeniu miesięcznego okresu rozliczeniowego. Okres bezodsetkowy zazwyczaj trwa maksymalnie 25 dni. W tym czasie bank nie nalicza odsetek od dokonanych operacji bezgotówkowych.
Karta obciążeniowa a karta kredytowa – różnice
Choć karta obciążeniowa pod wieloma względami przypomina kartę kredytową, to są to dwa różne produkty. Czym się od siebie różnią? Przede wszystkim jest to forma spłaty. Zarówno kartą kredytową, jak i kartą obciążeniową możemy przeprowadzać różnego rodzaju transakcje gotówkowe i bezgotówkowe. W obu przypadkach wydajemy także kapitał banku, jednak przy opcji obciążeniowej nie mamy możliwości zwrotu tylko kwoty minimalnej i jednoczesnego odroczenia pozostałej płatności. Oznacza to, że zaciągnięte zadłużenie musimy zwrócić w najbliższym okresie rozliczeniowym, który jest określony w umowie.
Płatności, których dokonaliśmy za pomocą karty obciążeniowej w jednym miesiącu, musimy spłacić w kolejnym. Jak już wspomnieliśmy, niektóre banki oferują opcję odłożenia płatności, jednak termin spłaty dalej jest stosunkowo krótki, gdyż wynosi maksymalnie 25 dni. Co więcej, od każdej transakcji kartą obciążeniową pobierana jest prowizja. Rozwiązanie tego typu musi być także połączone z kontem osobistym, lub firmowym. W efekcie okazuje się, że jedynym podobieństwem między kartą kredytową a obciążeniową jest limit kredytowy, z którego możemy skorzystać w dowolnej chwili.
Jak ściągana jest należność z karty obciążeniowej?
Karta obciążeniowa wymaga podpięcia do rachunku osobistego ROR (rachunek oszczędnościowo-rozliczeniowy). Z wpływów, które pojawiają się na koncie, bank automatycznie pobiera spłatę należności. Co ważne, termin spłaty zawsze jest dokładnie określony w umowie. W przypadku karty obciążeniowej nie mamy możliwości spłaty zobowiązania w innym terminie, lub za pomocą przelewu bezpośredniego. Zanim więc zdecydujemy się na ten produkt, musimy pamiętać o zasadach działania karty obciążeniowej.
Co więcej, warto dokładnie zapoznać się z tabelą opłat i prowizji, a także produktami dodatkowymi, z którymi karta charge może być powiązana. Może to być na przykład pakiet ubezpieczeń, czy też program lojalnościowy, który zazwyczaj uatrakcyjnia ofertę, zwłaszcza w przypadku firm.
Z karty obciążeniowej najczęściej korzystają firmy. Jest to znacznie wygodniejszy sposób na rozliczanie wydatków pracowników w porównaniu do kilku kart kredytowych, czy oddzielnych rachunków. W tym przypadku wszystkie koszty są sumowane, a spłata następuje z głównego rachunku firmy. Dzięki temu pracodawca ma wygodny i bieżący wgląd w wysokość ponoszonych wydatków. Co więcej, pracownicy nie mają możliwości przekroczenia limitu, który ustala właściciel rachunku (w tym przypadku firmy). Ponadto tylko właściciel może ten limit zmienić.
Warto natomiast pamiętać, że musimy posiadać na koncie głównym wystarczającą ilość środków do spłaty zobowiązania. W przeciwnym razie bank może zablokować kartę i naliczyć wysokie odsetki. Choć karty charge głównie skierowane są do firm, to także osoba prywatna może skorzystać z tego rozwiązania. Zanim jednak podpiszemy umowę, powinniśmy się upewnić, że na głównym rachunku zawsze posiadamy wystarczające środki na automatyczną spłatę zadłużenia. Warto także pamiętać, że kartę obciążeniową wyróżnia krótki okres spłaty, przez co w przypadku klientów indywidualnych nierzadko lepszym rozwiązaniem okazuje się być karta kredytowa lub debetowa.
Zalety i wady karty obciążeniowej
Tak jak każde inne rozwiązanie, tak i karta obciążeniowa ma zarówno zalety, jak i wady. I warto wziąć je pod uwagę przy rozważaniu tego produktu. Zacznijmy od zalet. Jedną z nich jest dostęp do dodatkowych pieniędzy w ramach udostępnionego nam limitu. Rozwiązanie tego typu wyróżnia się także prostym i szybkim rozliczeniem, na przykład z pracownikami bez konieczności pobierania zaliczek. Co więcej, decydując się na kartę obciążeniową, zyskujemy dostęp do regularnej kontroli wydatków – nie możemy wydać więcej, niż wynosi limit. Banki starając się przyciągnąć klientów, nierzadko oferują ciekawe rabaty w ramach programów lojalnościowych.
Powyższe zalety sprawiają, że karta charge jest korzystnym rozwiązaniem w konkretnych przypadkach. Nie zmienia to jednak faktu, że ma także kilka wad. Jedną z nich są opłaty za pojedyncze transakcje. Rozwiązanie tego typu charakteryzuje się także krótkim okresem spłaty, a w niektórych sytuacjach nie mamy możliwości wcześniejszej spłaty limitu. Po podliczeniu może także okazać się, że opłaty roczne za kartę obciążeniową są wyższe, niż za kartę kredytową
Karta obciążeniowa – podsumowanie
Karty obciążeniowe przeznaczone są przede wszystkim dla firm. Pozwalają na sprawne rozliczanie wydatków służbowych, co sprawia, że to właśnie właściciele przedsiębiorstw najczęściej decydują się na rozwiązanie tego typu. Obciążenie rachunku firmy, z którym karta charge jest powiązana, następuje raz w miesiącu. W efekcie takie rozliczenia dają poczucie ładu i kontroli. Musimy jednak przy tym pamiętać o prowizjach za transakcje i ewentualnych opłatach dodatkowych.
Jesteś stałym klientem sklepów sieci Biedronka? Rozważasz możliwość złożenia wniosku o kartę kredytową? Jeśli tak, to możesz teraz skorzystać z oferty Citibanku Handlowego, który w ramach złożenia wniosku o kartę kredytową umożliwia otrzymanie vouchera zakupowego do Biedronki. Wartość vouchera jest niemała – to aż 400 zł. Poznaj szczegóły dotyczące oferty!
Decydując się na złożenie wniosku o kartę kredytową w Citibank Handlowy, możesz otrzymać voucher o wartości 400 zł do sklepów sieci Biedronka. Aby zyskać cenną nagrodę, wystarczy, że:
Złożysz wniosek o kartę. Możesz zrobić to szybko i wygodnie online przez stronę Citibank lub w aplikacji mobilnej. Pamiętaj, że warunkiem otrzymania karty jest nie tylko dostarczenie dokumentów potwierdzających źródło i wysokość dochodów, ale także posiadanie zdolności kredytowej. W przypadku jej braku bank może odmówić udzielenia wydania karty;
Jeśli wszystko pójdzie po Twojej myśli i otrzymasz kartę kredytową, musisz dokonać jej aktywacji online. Możesz zrobić to w aplikacji lub serwisie bankowości internetowej Citibank Online. Na tym etapie ważne jest również pamiętanie o logowaniu do aplikacji lub systemu bankowości online w Citibanku. Powinieneś robić to przynajmniej 1 raz w miesiącu;
Płać kartą za zakupy. Citibank Handlowy ustalił limit płatności. W ciągu trzech kolejnych miesięcy (następujących po miesiącu, w którym zawarłeś umowę o kartę), wykonaj nową kartą transakcje na kwotę o wartości min. 1 000 zł. Aby bez problemu spełnić warunek, warto wyrobić sobie nawyk płacenia za codzienne zakupy kartą kredytywą;
Odbierz nagrodę. Po spełnieniu powyższych warunków pozostaje Ci już tylko czekanie na informację o otrzymaniu vouchera. Nagroda zostanie przekazana drogą elektroniczną – najpóźniej po 60 dniach od uzyskania informacji o spełnieniu warunków promocji.
Dlaczego warto zdecydować się na kartę kredytową w Citibanku?
Możliwość zgarnięcia vouchera na niemałą kwotę to nie jedyny powód, dla którego warto zdecydować się na złożenie wniosku o wydanie karty kredytowej. Jej otrzymanie to także inne korzyści, m.in.:
– 0 zł za wydanie oraz używanie karty, gdy aktywnie jej używasz;
– bezodsetkowy kredyt na karcie do 56 dni;
– wygodne i komfortowe raty dostępne od ręki na kwoty powyżej 100 zł;
– rabaty, vouchery i niespodzianki za transakcje u partnerów;
– karta w telefonie lub zegarku.
Warto przy tym wiedzieć, że dzięki karcie kredytowej od Citibanku możesz szybko i wygodnie odzyskać zwrot za nieudany zakup (w tym także, za odwołane wydarzenie kulturalne). Przy możliwości szybkiego uzyskania brakujących środków na nagłe i nieprzewidziane wydatki. Korzyści są zatem dość atrakcyjne.
Więcej szczegółów dotyczących oferty, warunków, jakie musisz spełnić, aby uzyskać kartę, a także innych informacji związanych z opłatami znajdziesz na stronie Citibank handlowy.
Dobry Start to rządowy program inwestycyjny przeznaczony na edukację polskich dzieci. Założeniem programu jest jednorazowa wypłata 300 zł w każdym nowym roku szkolnym dla uczniów do 20 r.ż. Świadczenie przyznawane jest bez względu na wysokość dochodu i może zostać przeznaczone na dowolny cel. Pomoc pozwala sfinansować część wyprawki szkolnej lub zaspokoić inne potrzeby ucznia rozpoczynającego nowy rok szkolny. Teraz szybko i wygodnie możesz złożyć wniosek o dodatkowe środki z programu Dobry Start w Credit Agricole.
Od początku lipca można składać wnioski o dodatkowe środki z programu Dobry Start na rok szkolny 2022/2023. Dokument możesz złożyć szybko i wygodnie w banku Credit Agricole za pośrednictwem CA24 eBank. Mogą jednak to zrobić wyłącznie rodzice. Status innego opiekuna prawnego dziecka oznacza konieczność złożenia wniosku w PUE ZUS. Na dodatkowe pieniądze mogą liczyć osoby, które:
– od 1 lipca do 30 listopada złożą wniosek wraz z kompletem niezbędnych dokumentów;
– są obcokrajowcami i posiadają dokument potwierdzający legalność pobytu w Polsce;
– są rodzicami/opiekunami dzieci do 20 r.ż. (w przypadku niepełnosprawności górna granica wieku to 24 lata dziecka).
Nie zostały przy tym określone kryteria dochodowe. Warto przy tym pamiętać, że ze świadczenia nie mogą skorzystać dzieci w wieku przedszkolnym, z zerówki ani studenci.
Im wcześniej złożysz wniosek, tym szybciej otrzymasz pieniądze
Jeśli zależy Ci na szybkim uzyskaniu środków z rządowego programu Dobry Start, to warto już teraz złożyć wniosek i wszystkie niezbędne dokumenty. Wypłata świadczenia uzależniona jest od miesiąca złożenia kompletnego i prawidłowo wypełnionego wniosku. Jeżeli uda Ci się to zrobić do końca sierpnia, pieniądze z programu otrzymasz najpóźniej do 30 września. W przypadku wypełnienia wniosku od początku września do końca listopada, pieniądze otrzymasz dopiero po dwóch miesiącach – licząc od dnia złożenia wniosku.
Wypłatą środków z programu Dobry Start zajmuje się Zakład Ubezpieczeń Społecznych (ZUS). Pieniądze wypłacane są w formie bezgotówkowej – przelewem – na wskazany we wniosku numer rachunku bankowego.
Złóż wniosek w Credit Agricole
Proces wnioskowania o 300 zł z programu Dobry Start w Credit Agricole wygląda następująco:
Wniosek wypełnij w serwisie CA24 eBank. Upewnij się, że wszystkie dane są wprowadzone poprawnie, a następnie wyślij elektroniczny wniosek;
Na adresie e-mailowym otrzymasz potwierdzenie wysłania dokumentów. Urzędowe Potwierdzenie Odbioru (UPO) otrzymasz w niedługim czasie;
W ciągu kolejnych tygodni ZUS rozpatrzy nadesłane dokumenty.
Jeżeli wszystko zostało wypełnione poprawnie, otrzymasz 300 zł na wskazany we wniosku numer rachunku bankowego.
Więcej szczegółów dotyczących składania wniosku o 300 zł w ramach programu Dobry Start w Credit Agricole znajdziesz na stronie banku.
Korzystanie z uproszczonej księgowości w Alior Banku może przynosić wiele korzyści. Jedną z nich jest możliwość skorzystania z rachunku firmowego 4×4, w którym masz pakiet usług do wyboru. Wybrany pakiet możesz dostosować pod swoje firmowe potrzeby, tak aby sprawniej zarządzać i rozwijać przedsiębiorstwo.
Otworzenie rachunku firmowego 4×4 w Alior Banku jest proste i praktyczne. Jeżeli dotychczas nie byłeś klientem Alior Banku, a prowadzisz jednoosobową działalność gospodarczą, to powinieneś złożyć wniosek o otwarcie rachunku bankowego. Możesz zrobić to szybko i wygodnie przez formularz online, który znajdziesz na stronie banku.
Jeżeli jesteś właścicielem jednoosobowej działalności gospodarczej i posiadasz już konto w Alior Banku jako klient indywidualny, również powinieneś wypełnić wniosek. W drugim przypadku formularz znajdziesz po zalogowaniu się na koncie w zakładce „Oferty”, skąd dalej przejdziesz do „Rachunki biznesowe”.
Wniosek o otwarcie rachunku firmowego 4×4 złożyć również możesz osobiście – w najbliższej placówce Alior Banku.
Rachunek firmowy 4×4 – dlaczego warto?
Otwierając konto firmowe w Alior Banku możesz sporo zyskać – nie tylko dostęp do bankowości za 0 zł (w tym księgowości online), ale również premię pieniężną. Łączna, maksymalna kwota premii to nawet 1 500 zł, aby ją uzyskać, wystarczy aktywnie korzystać z konta. Warto przy tym wiedzieć, że miesięcznie możesz otrzymać maksymalnie 125 zł – pod warunkiem że wykonasz min. 4 transakcje w miesiącu kartą przypisaną do rachunku. W promocji możesz wziąć udział dopiero w drugim miesiącu posiadania konta.
Za jakie czynności otrzymasz premię? Oto lista:
– przelew do ZUS lub US;
– przelew SEPA;
-transakcje kartą debetową;
– skorzystanie z oferty kas fiskalnych;
– transakcje walutowe;
– przelew zagraniczny;
– średniomiesięczne saldo na rachunku.
Kwoty, które możesz uzyskać za realizację poszczególnych czynności znajdziesz na stronie Alior Banku w ofercie rachunku firmowego 4×4.
Cztery pakiety do wyboru – co ma do zaoferowania Alior Bank?
W ramach otwarcia i prowadzenia rachunku firmowego 4×4 możesz wybrać jeden z czterech pakietów usług dopasowanych do Twoich biznesowych potrzeb. Miesięczna opłata za korzystanie wynosi 10 zł – po miesiącu możesz zmienić pakiet i cieszyć się innymi korzyściami. Do wyboru masz zatem:
Pakiet krajowy z nielimitowanymi przelewami krajowymi, powiadomieniami o zdarzeniach na rachunku oraz pakietem 10 natychmiastowych przelewów;
Pakiet gotówkowy na nielimitowane wpłaty i wypłaty z bankomatów oraz wpłatomatów;
Pakiet zagraniczny na nieograniczone transakcje zagraniczne bez ograniczeń, wpłaty z bankomatów oraz dostęp do platformy, dzięki której wymienisz walutę;
Pakiet oszczędny, który uprawnia do korzystania m.in. z nielimitowanych przelewów z Rachunku Lokacyjnego na rachunek podstawowy, czy nielimitowane otwieranie lokat overnight.
Każdy pakiet posiada jeszcze więcej korzyści. Warto zatem odwiedzić stronę Alior Banku i zapoznać się z bardziej szczegółowymi informacjami. Nie zapomnij przy tym zajrzeć do regulaminu, w którym znajdziesz odpowiedzi na nurtujące Cię pytania.
Jednoosobowa działalność gospodarcza to coraz częstsze marzenie. W jego osiągnięciu pomaga najbardziej przejście na B2B, dzięki któremu możemy rozwijać własny biznes. Początki bywają jednak trudne, dlatego warto wykorzystać promocyjną okazję w banku Millennium, dzięki któremu możesz zyskać nawet 2 000 zł z kontem firmowym.
Aby zyskać 2 000 zł w ramach otwarcia konta firmowego w Millennium, wystarczą trzy proste kroki. Do 30.09.2022 roku powinieneś: otworzyć konto „Mój Biznes” w banku Millennium, wyrazić wszystkie niezbędne zgody marketingowe oraz aktywowoać aplikację mobilną.
Koniec września niech nie będzie jednak dla Ciebie złudny – do udziału w promocji zostanie dopuszczone jedynie pierwsze 5 000 kont. Jeśli chcesz wziąć udział w promocji powinieneś zatem się pospieszyć.
Zyskaj do 2000 zł z Kontem Mój Biznes – możliwy zysk i szczegóły
Po spełnieniu wymagań możesz zyskać nawet 2 000 zł, które składa się z kilku nagród. Jest to:
– do 500 zł zwrotu za składki ZUS. Millennium zwróci 5% opłaconej składki do ZUS-u za 5 miesięcy. Warunkiem zwrotu jest opłacenie składki z otworzonego konta firmowego;
– do 500 zł zwrotu kosztów paliwa. Jest to równowartość 5% kosztów za paliwo z 5 miesięcy – bank zwraca do 100 zł miesięcznie, pod warunkiem że za paliwo zapłacisz firmową kartą;
– 500 zł za podpisanie umowy leasingowej z Millennium Leasing Sp. z o.o. na kwotę min. 30 000 zł do końca października bieżącego roku;
– 500 zł zwrotu dzięki podpisaniu umowy o terminal lub Millennium POS, na którym zapewnisz wpływy na min. 1000 zł do końca listopada 2022 r.
Jak zatem widzisz łączna kwota zwrotu, po zsumowaniu może wynieść nawet 2 000 zł. Wystarczy korzystać z dostępnych możliwości rozwoju firmy oraz korzystać z konta firmowego i przypisanej do niego karty.
Promocyjne konto Mój Biznes – korzyści
Promocyjne konto Mój Biznes to idealne rozwiązanie dla osób, które prowadzą jednoosobową działalność gospodarczą lub są wspólnikami spółek cywilnych. W ramach trwającej promocji w banku Millennium przez pierwsze dwa lata możesz korzystać z konta firmowego za darmo. Zerowe opłaty za konto możesz utrzymać dzięki spełnieniu przynajmniej jednego z następujących warunków:
– zapewnisz min. 1 000 zł wpływów zewnętrznych w każdym miesiącu;
– min. raz w miesiącu wykonasz przelew do ZUS-u lub US-u.
W ramach oferty masz zapewniony dostęp do wielu przydatnych funkcji konta, które zostały stworzone z myślą o przedsiębiorcach. Opłaty wyglądają następująco:
– 0 zł opłat za prowadzenie rachunku płatniczego;
– 0 zł za przelewy do ZUS i US;
– 0 zł za wypłatę gotówki z bankomatów Millennium;
– 0 zł za 20 pierwszych przelewów internetowych w każdym miesiącu.
Dzięki kontu firmowemu w banku Millennium możesz cieszyć się mobilnością, szybciej opłacać faktury oraz prowadzić bezpieczną bankowość.
Więcej szczegółów dotyczących promocyjnej oferty konta firmowego w banku Millennium znajdziesz na stronie banku oraz w regulaminie promocji „Zyskaj do 2000 zł z Kontem Mój Biznes”.
Lato to idealny czas na wymarzony urlop. Zanim jednak zaczniesz pakować się na upragnione wakacje, warto wykupić ubezpieczenie turystyczne – zwłaszcza jeżeli planujesz podróżować poza Polską. Jeśli jesteś klientem banku BNP Paribas, możesz zrobić to szybko i wygodnie przez aplikację mobilną. Poznaj szczegóły dotyczące ubezpieczenia turystycznego GOtravel od BNP Paribas!
Ubezpieczenie turystyczne GOtravel od BNP Paribas – co zawiera oferta?
Ubezpieczenie turystyczne GOtravel od BNP Paribas to atrakcyjna oferta dla osób, które planują wakacyjny urlop. Z ubezpieczenia możesz skorzystać na kilka dni (np. podczas długiego weekendu) albo na cały okres planowanego wyjazdu. Ty decydujesz, na ile dni chcesz ubezpieczyć siebie oraz towarzyszy podróży.
Wykupując ubezpieczenie GOtravel od BNP Paribas zyskujesz ubezpieczenie:
– bagażu do kwoty 6 000 zł w najwyższym wariancie (w tym ubezpieczenie od utraty dokumentów i sprzętu elektronicznego);
– OC (w najwyższym wariancie nawet do 100 000 zł);
– z ochroną w przypadku zachorowania na COVID-19 (już od 5,84 zł za dzień);
– z pokryciem kosztów leczenia za granicą, transportem, a nawet pomocą stomatologiczną;
– na terenie Europy lub świata (w zależności od celu podróży);
W ramach pakietu turystycznego ubezpieczenia zyskujesz również dostęp do całodobowej informacji o atrakcjach turystycznych, pomocy telefonicznej w krytycznych sytuacjach, a także w przypadku konieczności skorzystania z tłumaczeń ustnych lub pisemnych.
Jak kupić ubezpieczenie turystyczne GOtravel od BNP Paribas?
Ubezpieczenie turystyczne GOtravel od BNP Paribas możesz kupić szybko i wygodnie bez wychodzenia z domu. Wystarczy do tego najnowsza wersja aplikacji GOmobile, którą możesz szybko zaktualizować w sklepie Play lub App Store.
Gdy już upewnisz się, że posiadasz właściwą wersję aplikacji, możesz przejść do logowania. Dalej wykonaj następujące kroki:
1. Kolejno przejdź do zakładki „Finanse” -> „Ubezpieczenia” -> „Ubezpieczenia GOtravel”;
2. Wybierz cel podróży oraz termin wyjazdu;
3. Podaj wszystkie niezbędne dane – swoje oraz towarzyszy podróży, których chcesz ubezpieczyć;
4. Przelicz pełną kwotę ubezpieczenia (aplikacja zrobi to automatycznie po kliknięciu odpowiedniego przycisku);
5. Opłać ubezpieczenie za pomocą aplikacji.
Pamiętaj, aby nie odkładać wykupienia ubezpieczenia na ostatnią chwilę. Lepiej jest to zrobić kilka dni przed planowanym wyjazdem, aby zyskać pewność, że Ty i Twoi towarzysze podróży są bezpieczni na wspólnych wakacjach.
Więcej szczegółów dotyczących oferty ubezpieczenia turystycznego GOtravel (w tym informacje o cenie poszczególnych pakietów) znajdziesz na stronie banku BNP Paribas.
Im wcześniej nauczysz swoje dziecko sprawnie zarządzać finansami, tym lepiej. Dlatego warto wykorzystać nadarzającą się ku temu okazję i otworzyć promocyjny rachunek bankowy dedykowany dzieciom. W banku Pekao trwa aktualnie promocja na konto dla dzieci w wieku 6-13 lat, dzięki któremu Twoja pociecha ogarnie finanse i nauczy się sprawnego korzystania z bankowości.
Podwójna promocja dla dziecka – zgarnij kieszonkowe od Pekao dla dziecka!
Promocyjna oferta banku Pekao to coś więcej niż możliwość otwarcia rachunku bankowego dla dzieci w wieku 6-13 lat. To także możliwość zgarnięcia: 100 zł kieszonkowego na start oraz promocyjnego oprocentowania na koncie oszczędnościowym Mój Skarb. Warto przy tym wiedzieć, że konto oszczędnościowe Mój Skarb to oprocentowanie na poziomie 3,5% w skali roku przez 6 miesięcy od otwarcia rachunku dla kwoty do 3 tys. zł.
Aby zgarnąć 100 zł kieszonkowego dla dziecka, wystarczy, że:
1. Otworzysz mu Konto Przekorzystne w Pekao oraz konto oszczędnościowe Mój Skarb oraz zapiszesz je do promocji. Na realizację tej części zadania masz do 28.08.2022 r;
2. Do 15.10. 2022 r. Twoje dziecko musi zapłacić co najmniej 3 razy kartą przypisaną do rachunku lub Blikiem.
Jeśli zadania zostaną spełnione w terminie wówczas bank Pekao wypłaci nagrodę na konto Przekorzystne do końca października.
Bajeczna oferta konta dla dziecka – zalety
Promocyjna oferta konta dla dziecka to nie tylko możliwość zgarnięcia kieszonkowego, czy możliwość otwarcia promocyjnego konta oszczędnościowego. To także dostęp do darmowej bankowości. W ramach otwartego konta Twoje dziecko będzie miało do 26 r.ż. zapewnione:
– 0 zł za prowadzenie konta Przekorzystnego;
– 0 zł za obsługę karty debetowej (Mastercard PeoPay KIDS);
– 0 zł opłaty za wypłaty kartą PeoPay KIDS w bankomatach w Polsce i za granicą.
Warto przy tym wiedzieć, że jako rodzic masz pełny dostęp do specjalnego panelu rodzica, dzięki któremu możesz trzymać rękę na pulsie i kontrolować finansowe postępy swoich pociech. Panel to Twoje centrum dowodzenia, dzięki któremu wygodnie decydujesz, z jakich bankowych funkcji korzysta Twoje dziecko. Dzięki temu możesz dyskretnie monitorować sytuację finansową na koncie dziecka, a przy tym dać mu tyle swobody ile potrzebuje.
Dzięki bajecznej ofercie konta dla dziecka Twoje pociechy mogą wreszcie nauczyć się zarządzania własnymi finansami, nauczyć się większej zaradności oraz oszczędzania. Wprowadź bezpiecznie dziecko w świat finansów – ustal limity konta i wybierz funkcje, z których ma korzystać.
Więcej szczegółów dotyczących promocyjnej oferty znajdziesz na stronie banku Pekao oraz w regulaminie promocji.
Kupując drogi rower, czy hulajnogę eklektyczną warto zawczasu pomyśleć o ubezpieczeniu ekologicznego środka transportu. Dodatkową ochronę do końca lipca możesz kupić z 10% zniżką, dzięki ING Bankowi Śląskiemu. Możesz przy tym wykupić dodatkową ochronę dla siebie – z ubezpieczeniem od Nationale-Nederlanden.
Dlaczego warto skorzystać z oferty tańszego ubezpieczenia od ING?
Z tańszego o 10% ubezpieczenia dla siebie, roweru lub hulajnogi od ING Banku Śląskiego warto skorzystać z kilku powodów. Dlaczego? Ponieważ ochrona może objąć nie tylko zwykły rower, ale także elektryczny oraz popularną w ostatnim czasie hulajnogę elektryczną. Pozostałe korzyści ochrony to ochrona całego sprzętu oraz poszczególnych części i akcesoriów (np. licznik, czy fotelik dla dziecka). Jest to opcja z NNW, bądź dodatkowe OC, które może chronić również Ciebie.
Okres ochrony to kolejna zaleta. Możesz wykupić ubezpieczenie na cały rok, albo tylko na sezon letni, w którym będziesz największej eksploatował jednoślad.
Co zrobić aby zyskać 10% zniżki na ubezpieczeniu roweru, hulajnogi lub Ciebie?
Aby ubezpieczyć rower, hulajnogę lub siebie samego w trakcie zakupu ubezpieczenia należy podać kod dostępny na stronie ING Banku Śląskiego. Kod to: DWAKOLA22, który możesz wykorzystać do końca lipca.
Więcej szczegółów dotyczących 10% zniżki na ubezpieczenie siebie lub jednośladu znajdziesz w regulaminie promocji „Na dwa koła” w ING Banku Śląskim.
23.06. w mBanku ruszyła promocyjna lokata, która pozwala zbudować tzw. poduszkę finansową nawet na 6%. Atrakcyjne oprocentowanie dotyczy nowych środków – minimalna kwota to 1 tys. zł. Aby rozpocząć oszczędzanie, nie potrzebujesz dużo gotówki. Co jeszcze wyróżnia ofertę i dlaczego warto z niej skorzystać? Sprawdź najważniejsze dane dotyczące promocyjnej lokaty.
Z promocyjnej lokaty na 6% w mBanku możesz skorzystać do 12.07. Aby zwiększyć oszczędności na 6% lokacie, nie potrzebujesz dużej ilości gotówki – jak już wspomnieliśmy, wystarczy Ci jedynie 1 000 zł, aby zacząć odkładać nawet niewielkie sumy na przyszłość. Niezbędne do tego będzie mKonto Intensive – jeśli go nie masz, możesz skorzystać z nieco niższego oprocentowania wynoszącego 5,3%.
Lokata obowiązuje przez 3 miesiące i dotyczy nowych środków, które są różnicą pomiędzy sumą pieniędzy w chwili złożenia wniosku a sumą pieniędzy w dniu weryfikacji salda. Po upływie 3 miesięcy lokata zostanie odnowiona na kolejne 3 miesiące – oprocentowanie będzie wówczas zgodne z obowiązującym na ten dzień oprocentowaniem.
Warto przy tym wiedzieć, że lokatę możesz zerwać w dowolnym momencie. Musisz jednak liczyć się z tym, że oprocentowanie za przedterminowe zamknięcie lokaty wynosi jedynie 0,01%.
6% lokata na nowe środki – dlaczego warto?
Atrakcyjne oprocentowanie lokaty na nowe środki to nie jedyny powód, dla którego warto zdecydować się na skorzystanie z dostępnej promocji. Oferta nie bez powodu określona została jako budowanie bezpiecznej poduszki finansowej. mBank wyszczególnia także następujące zalety:
– brak maksymalnej liczby lokat. Możesz zatem otworzyć tyle lokat, ile tylko chcesz – bank określił jednak maksymalną łączną kwotę, która nie może przekroczyć 500 000 zł;
– bezpieczne lokowanie oszczędności, które chroni Bankowy Fundusz Gwarancyjny. Kwota nieprzekraczająca 100 000 EUR, a także równowartość tej kwoty w złotych, jest gwarantowana w całości;
– atrakcyjne oprocentowanie na nowe środki, które są wyższe niż standardowe oprocentowania na pozostałych lokatach.
Więcej szczegółowych informacji dotyczących promocyjnej oferty lokaty znajdziesz na stronie mBanku oraz w regulaminie promocji.
Brakującą gotówkę możemy pozyskać na różne sposoby. Można zgłosić się do banku, gdzie zawnioskujemy o kredyt, bądź do innej instytucji pożyczkowej – np. pośrednictwa kredytowego, firmy pożyczkowej, parabanku lub SKOK-u.
Nie wszędzie otrzymamy jednak gotówkę niezbędną do realizacji naszych celów. Część instytucji – zwłaszcza banki – dość rygorystycznie rozpatruje wnioski o złożoną pożyczkę. Surowa ocena w połączeniu z brakiem zdolności kredytowej bądź zadłużeniami odnotowanymi w bazach BIK-u, MONITOR lub KRD to najczęstszy powód odmowy. Na tym jednak nie kończą się opcje na zdobycie dodatkowych środków. Można jeszcze pokusić się o tzw. pożyczkę prywatną, którą albo zaciągniemy u rodziny lub przyjaciół, albo u pożyczkodawcy, który posiada lub nie działalność gospodarczą.
Pożyczka prywatna – co to takiego?
Pożyczka prywatna to alternatywa dla osób z ograniczoną zdolnością kredytową lub zadłużeniem, które pilnie potrzebują dodatkowej gotówki. Zobowiązanie zaciągają zazwyczaj osoby, których wniosek o pożyczkę został odrzucony przez bank lub inną instytucję finansową.
Żeby jednak nie było tak pięknie i kolorowo warto tu zaznaczyć, że pożyczki prywatne charakteryzują się wysokimi kosztami (m.in. odsetkami), przez co łatwo wpaść przez nie w spiralę zadłużenia. Wysokie koszty to efekt wysokiego ryzyka inwestycyjnego, którego podejmuje się pożyczkodawca.
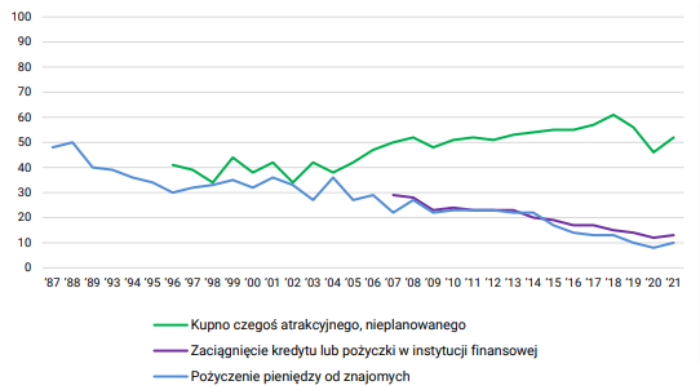
Być może i nie jest to najpopularniejsza forma finansowania potrzeb lub celów, jednak forma pożyczki pozwala uzyskać dodatkowe środki osobom, które wyczerpały już inne możliwości pomocy. Dawniej taka forma finansowania była dość popularna – zwłaszcza jeżeli pożyczkodawcą był znajomy. Dziś jednak Polacy coraz rzadziej decydują się na taką formę finansowej pomocy – widać to na poniższym wykresie sporządzonym przez CBOS.
Pożyczki prywatne dostępne są w kilku wariantach. Najpopularniejsze to pożyczki prywatne:
online;
z dojazdem do domu;
pod weksel;
pod zastaw nieruchomości.
Kto może zaciągnąć pożyczkę prywatną?
Pożyczka prywatna to produkt skierowany głównie do pełnoletnich osób fizycznych, które ze względu na niską zdolność kredytową bądź zadłużenia nie mogą otrzymać dodatkowych środków od banku czy innych instytucji finansowych.
Produkt na podobnych zasadach mogą także zaciągnąć firmy. Jeżeli przedsiębiorca zdecyduje się na finansowanie potrzeb firmy z pożyczki prywatnej, to może liczyć na brak sprawdzania zdolności kredytowej na podstawie baz, czy poświadczeń w ZUS-ie lub weryfikacji w US.
Kto może udzielić pożyczki prywatnej?
Pożyczka prywatna może zostać udzielona przez rodzinę, przyjaciół, osobę nieposiadającą działalności gospodarczej. Decydując się na ostatnią opcję, trzeba jednak być niezwykle uważnym. Najlepiej korzystać ze sprawdzonych źródeł finansowania, aby zniwelować ryzyko trafienia na oszustów. Pożyczka prywatna może zostać także zaciągnięta od osoby, która posiada działalność gospodarczą. Są to pożyczkodawcy pośredni oraz bezpośredni.
Pożyczkodawcy bezpośredni to osoby fizyczne, które ogłaszają się na najpopularniejszych tablicach ogłoszeniowych lub portalach ogłoszeniowych (typu: OLX, niedziałające już Gumtree, czy media społecznościowe).
Natomiast pośredni pożyczkodawcy pożyczek prywatnych to z reguły inwestorzy indywidualni, którzy chcą zainwestować swój kapitał w m.in. w pożyczki społecznościowe za pośrednictwem wyspecjalizowanych portali. W tym przypadku inwestor, czyli udzielający pożyczki, nie interesuje się zdolnością kredytową – podejmowane ryzyko rekompensuje sobie wysokim oprocentowaniem oraz prowizjami. Czasem może przy tym wymagać dodatkowego zabezpieczenia.
Jak działa pożyczka prywatna?
Pożyczki prywatne działają identycznie jak kredyty gotówkowe, czy chwilówki. Zasadnicza różnica polega jednak na tym, że kapitał przyznawany jest przez osobę prywatną. Kluczowe jest to, aby pożyczkodawca był właścicielem udzielanych środków – nie może ich uzyskać na skutek zaciągnięcia kredytu od banku, czy innej instytucji. Brak przy tym limitów kwotowych, które są charakterystyczne dla banków, instytucji pożyczkowych czy parabanków. Pożyczki prywatne dostępne są bez zaświadczenia o dochodach oraz ich sprawdzania i bez weryfikacji klienta w bazach.
Warto tu zaznaczyć, że pożyczki prywatne nie są rekomendowane przez Komisję Nadzoru Finansowego i właśnie dlatego oferujący pożyczkę nie są zobligowani do sprawdzania BIK-u ani innych baz, czy weryfikacji zdolności kredytowej. Z tego powodu oferty prywatnych pożyczek kierowane są głównie do osób, które wyczerpały już inne sposoby finansowania i mają na swoim koncie zadłużenia.
Aby zaciągnąć pożyczkę prywatną, niezbędny jest dowód osobisty każdej ze strony. Na podstawie danych zawartych na dokumencie potwierdzającym tożsamość każdej strony, sporządzona zostaje umowa. Co ciekawe na kwotę poniżej 500 zł umowa może zostać zawarta w formie ustnej. Wyższa kwota to konieczność spisania umowy o charakterze cywilnoprawnym.
Co powinna zawierać umowa o pożyczkę prywatną?
Prawidłowo sporządzona umowa o pożyczkę prywatną powinna zawierać następujące elementy:
data i miejsce sporządzenia oraz podpisania dokumentu;
dane osobowe osoby udzielającej pożyczki (pożyczkodawca);
dane osobowe osoby pożyczkobiorcy;
kwota udzielonej pożyczki;
oprocentowanie pożyczki;
inne przewidziane opłaty oraz ich dokładna wysokość;
okres spłaty pożyczki;
informacje o konsekwencjach płynących z niespłacenia pożyczki lub nieterminowej spłaty;
podpis każdej ze stron.
Do podpisania umowy niezbędny jest dowód osobisty każdej ze stron.
Warunki oraz formalności umowy o pożyczkę prywatną
Podpisana umowa powinna zostać zatwierdzona przez dwie strony – zarówno pożyczkodawcę, jak również pożyczkobiorcę. Warunki porozumienia stron reguluje kodeks cywilny. Zgodnie z obowiązującym prawem pożyczkobiorca ma prawo do odstąpienia od umowy (bez konieczności podawania przyczyny) w terminie 10 dni – licząc od dna jej podpisania.
Dopuszcza się możliwość wcześniejszej spłaty – warto zatem zawrzeć również i tę kwestię w sporządzonej umowie. Warto przy tym wiedzieć, że maksymalna kwota oraz okres spłaty pożyczki zależne są od konkretnego pożyczkodawcy. Przy wysokich sumach pożyczkodawca może wymagać zabezpieczenia (np. pod nieruchomość) oraz przelewu weryfikacyjnego na kwotę 1 zł (opcjonalnie wysłanie SMS-a). A jeżeli już mowa o przelewach weryfikacyjnych – to należy koniecznie wyjaśnić tę kwestię, zwłaszcza gdy zawarta jest w umowie. Niekiedy można trafić na oszustów przedłużających w nieskończoność weryfikację, którzy jednocześnie proszą o wysłanie w tym celu kilku SMS-ów, gdzie koszt jednego to nawet 30 zł.
Pożyczka prywatna a dodatkowe koszty
U każdego pożyczkodawcy koszt pożyczki prywatnej oraz warunki umowy będą różne. Wynika to z braku narzuconych limitów w przepisach prawa. Decydując się na taką formę finansowania, warto pamiętać, że pożyczka prywatna jest zazwyczaj znacznie droższa niż kredyt w banku, lub pożyczka od firmy pożyczkowej czy chwilówka z parabanku. Znacznie wyższy koszt wynika z ryzyka inwestycyjnego, którego podejmuje się pożyczkodawca. Jeśli więc trafisz na pożyczkę prywatną z niskim i bardzo atrakcyjnym oprocentowaniem oraz warunkami – to dokładnie sprawdź ofertę. Istnieje wysokie prawdopodobieństwo, że trafiłeś na ofertę od oszustów.
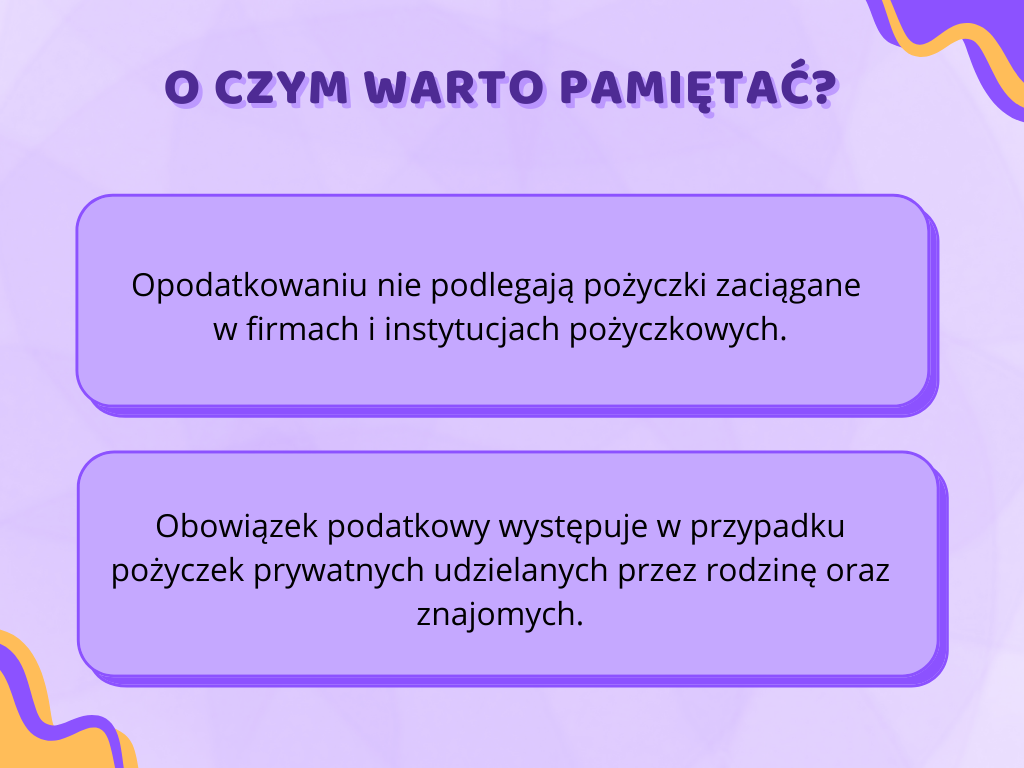
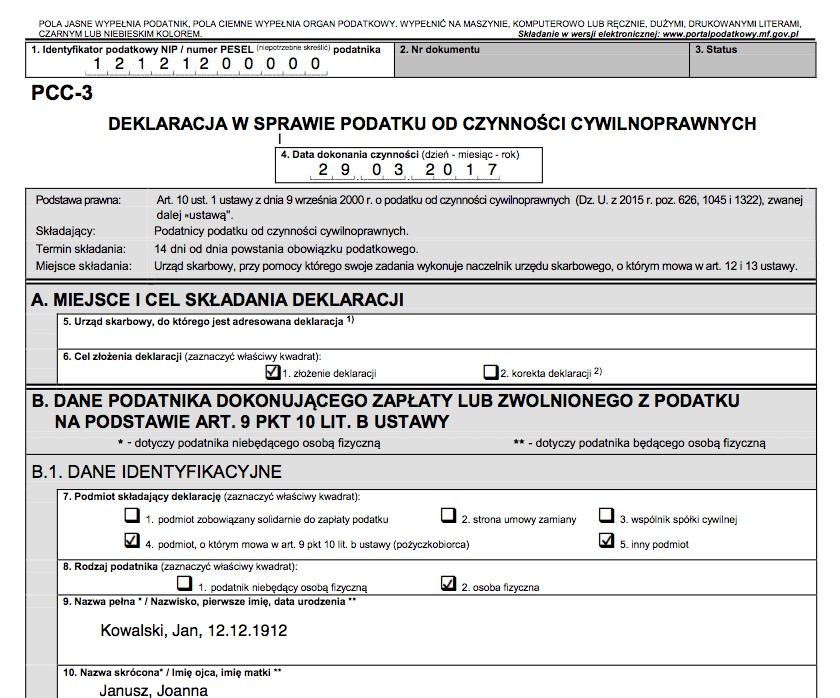
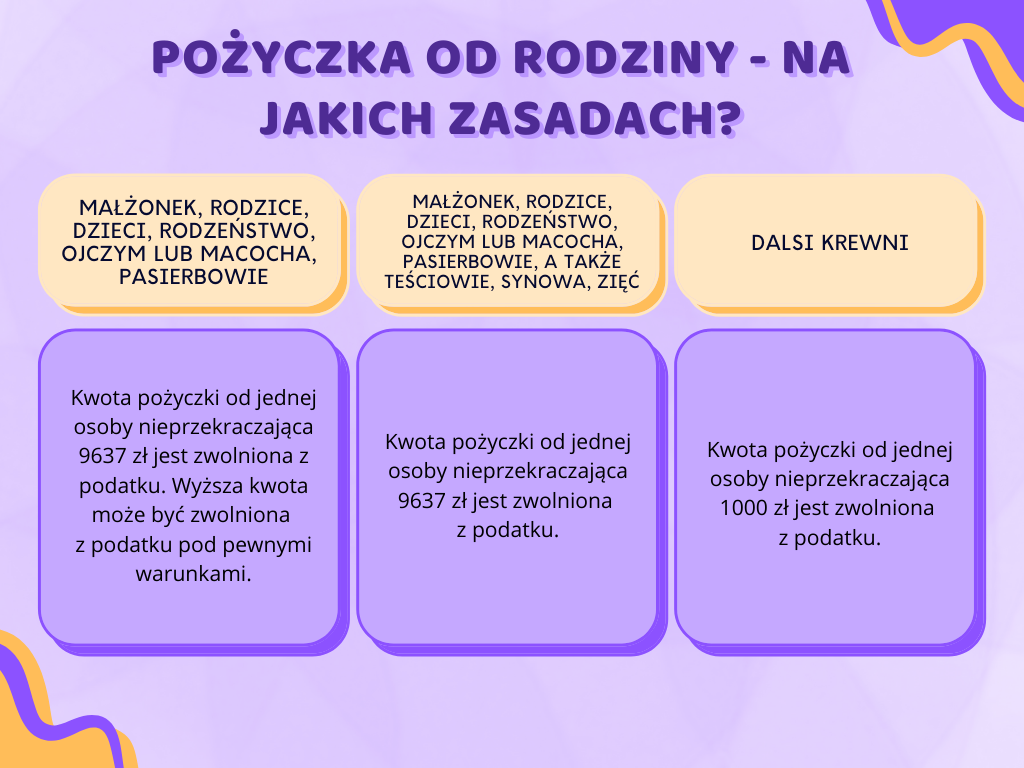
Warto tu zaznaczyć, że od pożyczki prywatnej należy zapłacić podatek – jest to obowiązek pożyczkobiorcy. Jest to podatek PCC, który wynosi 0,5% wartości całej pożyczki. Istnieją jednak wyjątki, dzięki którym pożyczkobiorca może zostać zwolniony z wniesienia opłaty za podatek. Wyjątek stanowią tu osoby, które zaciągnęły na określoną kwotę (tj. 9 637 zł) zobowiązanie od rodziny. Jest to tzw. I grupa podatkowa, czyli najbliżsi członkowie rodziny – m.in.: rodzice, rodzeństwo, teściowie, dziadkowie. W takiej sytuacji wystarczy złożyć deklarację PCC-4.
Czy jest to bezpieczne finansowanie i na co należy uważać?
Pożyczki prywatne wiążą się z wieloma zagrożeniami. Ryzyko dotyczy: wysokich kosztów, ukrytych opłat, zatajonych warunków, nieuczciwych praktyk oraz oszustw. Decydując się na zaciągnięcie zobowiązania, trzeba dokładnie przeanalizować ofertę i kilka razy przeczytać umowę. Przed podpisaniem dokumentu, warto pokazać go prawnikowi, który uchroni Cię przed podpisaniem niekorzystnej oferty.
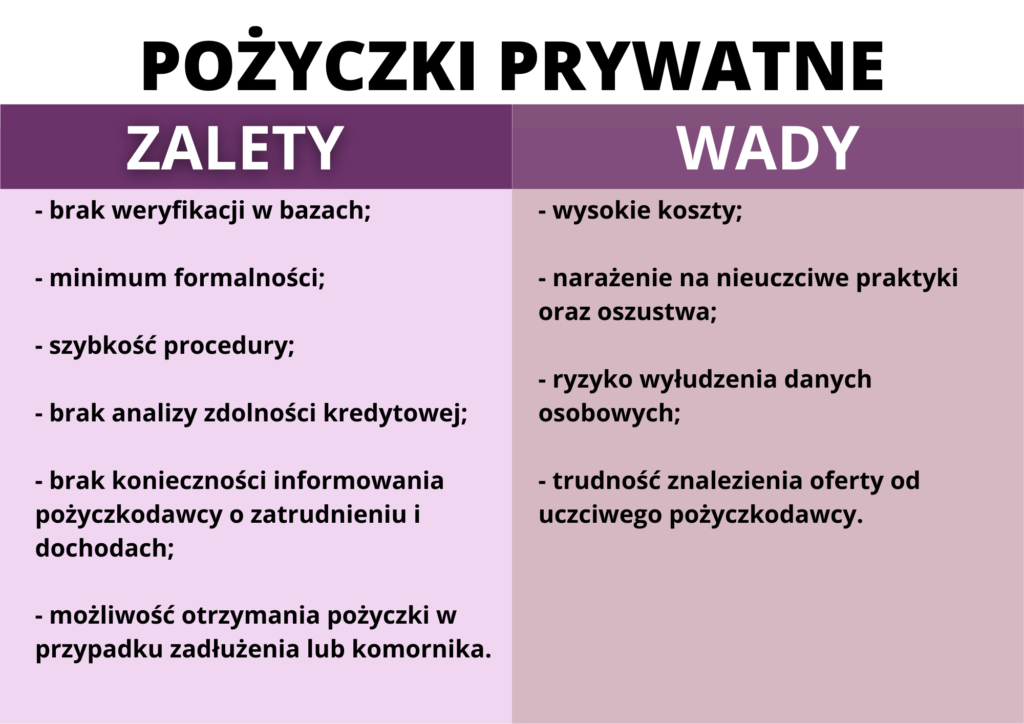
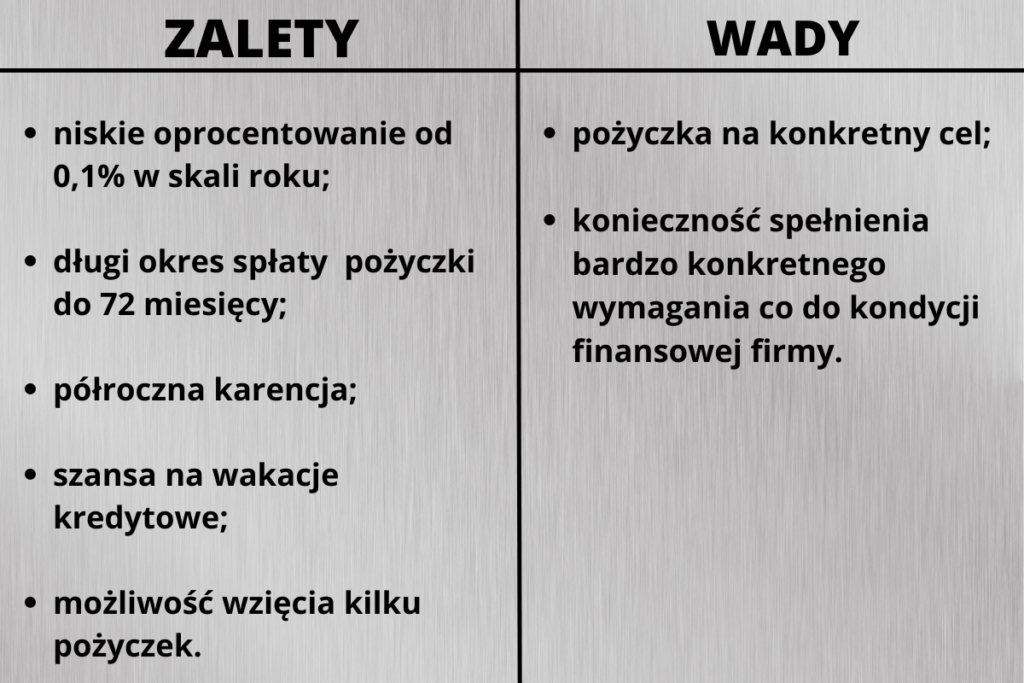
Warto również rozważyć wszystkie wady oraz zalety pożyczki prywatnej. Przedstawiliśmy je w poniższej tabeli.
Konieczne jest dokładne sprawdzenie nie tylko oferty i umowy, ale także pożyczkodawcy. W ocenie wiarygodności warto poszukać autentycznych rekomendacji w sieci. Podejrzliwość powinien wzbudzić brak jakiejkolwiek wzmianki o pożyczkodawcy w internecie. Jeżeli przy podpisaniu umowy pożyczkodawca Cię ponagla i nie daje Ci czasu do namysłu lub dokładnego zapoznania się z dokumentem – nie podpisuj go!
Gdzie szukać ofert pożyczek prywatnych?
Oferty pożyczek prywatnym możemy napotkać nie tylko w sieci i portalach ogłoszeniowych, mediach społecznościowych lub serwisach służących do wystawiania pożyczek społecznościowych. Część ofert wystawiana jest w prasie, a nawet na słupach ogłoszeniowych.
Szukając odpowiedniej oferty, należy zachować szczególną ostrożność. Statystycznie na oszustów oferujących pożyczki prywatne najczęściej trafia się z ogłoszeń pochodzących z portali ogłoszeniowych oraz ze słupów ogłoszeniowych. Aby nie trafić na taką ofertę, warto popytać wśród znajomych o ich doświadczenia. Być może ktoś z nich korzystał już z takiej formy finansowania i może z czystym sumieniem polecić Ci pożyczkodawcę godnego zaufania.
Karta przedpłacona to bardzo wygodny sposób na dokonywanie płatności. Nie wymaga zakładania nowego rachunku bankowego, dzięki temu z takiej karty może skorzystać nie tylko założyciel takiego rozwiązania. Kartę przedpłaconą możemy wręczyć pracownikom, czy naszym dzieciom. To świetny sposób na naukę oszczędzania w przypadku dzieci. Z kolei pracowników możemy wynagrodzić dodatkowymi pieniędzmi na dowolny wydatek. Czym dokładnie jest karta przedpłacona i kiedy jeszcze może się przydać? Zobacz, jakie wady i zalety posiada karta przedpłacona.
Karta przedpłacona – co to jest?
Karta przedpłacona to rodzaj karty płatniczej, na której znajduje się określona kwota do wykorzystania. Co ważne, w takim przypadku środki nie muszą być związane z kontem osobistym posiadacza. Z wyjątkiem, że to on jest jednocześnie zamawiającym kartę prepaid. Kartę przedpłaconą bardzo często wykorzystują firmy, jako pracowniczy benefit, to także ciekawy prezent, nagroda, czy bon lojalnościowy. Karta może być także narzędziem do wykonywania operacji służbowych.
Transakcje z pomocą karty przedpłaconej możemy przeprowadzać zarówno w punktach stacjonarnych, jak i na platformach online. Co więcej, możemy wypłacać gotówkę z bankomatów (choć ta opcja może być dodatkowo płatna). Warto przy tym pamiętać, że korzystający z karty prepaid nie jest w stanie wydać więcej, niż pozwalają na to dostępne środki. Tego typu kartę możemy znaleźć w ofercie banków i innych instytucji finansowych. Zdarza się także, że kartę przedpłaconą oferują sieci handlowe, platformy e-commerce, sklepy z aplikacjami, czy grami, a także sklepy spożywcze, takie jak np. Biedronka.
Karta przedpłacona ma dziesięciocyfrowy numer. Co ważne, do każdej przypisany jest indywidualny kod PIN. Przy zamawianiu takiej karty, warto pamiętać, że banki mogą pobierać opłatę za: wydanie karty, wypłaty gotówki, zasilenie rachunku oraz inne koszty administracyjne, w tym zmianę PIN-u, czy wydanie duplikatu.
Jak działa karta przedpłacona?
Kartę prepaid możemy używać w ten sam sposób, co tradycyjną kartę debetową, czy kredytową. Oznacza to, że możemy bez przeszkód zapłacić nią na przykład za paliwo na stacji benzynowej, zakupy w sklepie stacjonarnym, lub online. W tym drugim przypadku musimy tylko znać numer karty oraz kod zabezpieczający CVV/CVC.
Co ciekawe, możemy zdecydować się także na kartę kredytową prepaid. W takim przypadku płatności wykonywane są w ten sam sposób, co w przypadku karty debetowej, z tą różnicą, że nie korzystamy z wcześniej wpłaconych na kartę środków. Korzystamy za to z limitu, który będziemy musieli za jakiś czas spłacić. Ponadto, jeśli jesteśmy posiadaczami karty przedpłaconej, to możemy przekazać ją dowolnej osobie (na przykład dziecku, czy pracownikowi). Wtedy osoba obdarowana może zapłacić za swoje zakupy środkami w ramach limitu, lub tymi, które umieścimy na koncie.
Kiedy karta prepaid może się przydać?
Karta przedpłacona ma wiele zalet. Dlatego też coraz więcej osób decyduje się na takie rozwiązanie. Kiedy karta prepaid może się przydać? Sytuacji jest kilka. Jedną z nich są na przykład wakacje. Karta prepaid nie musi być powiązana z naszym kontem osobistym. W razie kradzieży nie tracimy więc wszystkich pieniędzy, jakie posiadamy, tylko te, które znajdowały się na karcie przedpłaconej. Co więcej, możemy także być spokojni o bezpieczeństwo swoich danych. Dzięki karcie przedpłaconej zyskujemy również większą kontrolę nad wydatkami. Możemy więc uniknąć wydania zbyt dużej ilości pieniędzy.
Karta prepaid jest także bardzo dobrą propozycją dla dziecka. Takim rozwiązaniem możemy zastąpić tradycyjne kieszonkowe. To również dobry pomysł, kiedy dziecko nie ma swojego konta w banku, lub nie może jeszcze samodzielnie nim zarządzać. Kartę przedpłaconą możemy dać dziecku na wyjazd zamiast gotówki. To znacznie bezpieczniejsza alternatywa. Co więcej, karta prepaid pomaga w zarządzaniu pieniędzmi (także uczy oszczędzania). Ponadto jest prosta w obsłudze, zarówno dla dziecka, jak i dla rodzica.
Karta przedpłacona to także nowoczesna alternatywa dla bonów zakupowych, lub też sposób na zapanowanie nad dodatkowymi wydatkami, np. na delegacjach. Kartę możemy wręczyć pracownikom, czy też klientom, jako bon podarunkowy.
Kto może posiadać kartę przedpłaconą?
Kartę przedpłaconą może założyć tylko i wyłącznie osoba pełnoletnia. Co ważne, zgodnie z przepisami, które weszły w życie w 2015 roku, banki nie powinny wydawać anonimowych kart prepaid. Dlatego przy zakupie zostaniemy poproszeni o okazanie dowodu osobistego. Bank może także poprosić nas o podanie adresu zameldowania i podpisanie umowy.
Na rynku są także dostępne pozabankowe karty przedpłacone. W takim przypadku nie obowiązuje ich wyżej wymienione prawo. Firmy, które wydają takie karty, zapewniają o anonimowości operacji. Posiadanie karty przedpłaconej pozabankowej nie jest odnotowywane w BIK, czy BIG. Anonimowa karta prepaid jest dobrą formą ochrony przed komornikiem. Z tego rozwiązania mogą więc skorzystać osoby, które mają problem ze swoim normalnym kontem.
Choć kartę przedpłaconą może wyrobić tylko osoba pełnoletnia, to nic nie stoi na przeszkodzie, żeby gotową kartę przekazać komuś innemu. Banki w swojej ofercie bardzo często mają karty przedpłacone dla dzieci. Warto jednak sprawdzić regulamin, ponieważ w zależności od opcji mogą z niej korzystać dzieci na przykład po ukończeniu 13 r.ż. Inna sytuacja, kiedy właściciel karty wcale nie musi być jej użytkownikiem, to karta płatnicza prepaid na okaziciela. Wystarczy, że osoba, która taką kartą się posługuje, zna jedynie kod PIN.
Karta przedpłacona – wady i zalety
Karta przedpłacona może być używana jako rodzaj bezpiecznego środka płatności w internecie. To duża zaleta, w dobie, kiedy bardzo zwracamy uwagę na bezpieczeństwo swoich danych w sieci. Ponadto bezpieczeństwo karty przedpłaconej wynika z tego, że nawet jeśli haker pozna wszystkie dane potrzebne do dokonania transakcji i będzie usiłował coś nabyć online, natrafi na barierę w postaci braku dostępnych środków.
Karta przedpłacona działa jak tradycyjna plastikowa karta debetowa. Różnica jest taka, że nie możemy wydać więcej pieniędzy, niż się znajduje na karcie. Dzięki temu możemy z łatwością kontrolować wydatki, a także uczyć się oszczędzania. Podsumowując, karta przedpłacona ma dwie podstawowe zalety: z jednej strony pozwala nam lepiej zarządzać pieniędzmi i wydawać mniej z powodu występującego limitu, z drugiej jest to bezpieczna alternatywa dla karty kredytowej.
Jeśli chodzi o wady, to musimy pamiętać, że w niektórych przypadkach możemy zostać obciążeni dodatkowymi płatnościami za każdy zakup, lub skorzystanie z bankomatu. Dodatkowe opłaty są zależne od tego, w jaki sposób wydawca karty skonstruował jej program, czyli sposób działania poszczególnych opcji. Opłaty za karty przedpłacone, oprócz regularnych kosztów miesięcznych za korzystanie z nich, obejmują także regulowanie należności za transakcje, wypłaty z bankomatów, doładowanie, ale również brak aktywności.
Wydarzenia ostatnich miesięcy tworzą ważną lekcję historii polskiej bankowości widoczną zwłaszcza w oprocentowaniach kredytów długoterminowych. Dotychczas dominujący trend zaciągania przez Polaków pożyczek w bankach ze zmiennym oprocentowaniem zostaje stopniowo zastąpiony przez wybór stałego.
Stałe oprocentowanie kredytu to gwarancja spokoju i stabilności, która ułatwia planowanie domowego budżetu. U części osób pojawia się jednak obawa związana z opłacalnością wyboru. Dawne przeliczenia wykazywały, że w ostatecznym rozliczeniu to właśnie niestabilność rat kredytu ze zmiennym oprocentowaniem jest bardziej opłacalna. Pandemia koronawirusa zmieniła jednak wiele.
Stałe vs. zmienne oprocentowanie
Decyzja związana z wyborem kredytu nie należy do najprostszych – zwłaszcza gdy decydujemy o zmienności lub stałości oprocentowania kredytu długoterminowego. Dawniej uznawało się, że to właśnie zmienne oprocentowanie (mimo braku pewności wysokości kolejnej raty) jest atrakcyjniejsze.
Nadejście pandemii COVID-19 i chaos, jaki koronawirus wywołał w krajowej gospodarce oraz późniejsza sytuacja na Ukrainie, przyczyniły się do pogłębiającej inflacji i sporych zmian w oprocentowaniach kredytów. Tegoroczna majowa wypowiedź prezesa Narodowego Banku Polskiego Adama Glapińskiego nie powinna pozostawiać złudzeń: „Rada Polityki Pieniężnej od kilku miesięcy podnosi stopy procentowe. Będziemy robić to nadal, aż osiągniemy pewność, że inflacja trwale się obniży”. Najgorsze ma nadejść podobno na przełomie czerwca-lipca. Kredytobiorcy zaczęli zatem inaczej postrzegać zmienne oprocentowanie, które w niejednym gospodarstwie może przyczynić się do poważnych problemów domowego budżetu.
Kredyt ze stałym oprocentowaniem
Kredyt ze stałym oprocentowaniem to produkt z gwarancją niezmienności raty zaciągniętej pożyczki – niezależnie od wahań stóp procentowych oraz sytuacji ekonomicznej w kraju. Każda rata zobowiązana, którą spłacasz w kolejnych miesiącach, przez dany okres kredytowania, pozostaje taka sama jak ostatnia. Okres ten najczęściej trwa 5 lat – w niektórych bankach jest to 7 lat. Po tym czasie kredytobiorca ma możliwość ponownego zadecydowania o stałości lub zmienności oprocentowania. Nie ma przy tym konieczności przejścia na wariant ze zmiennym oprocentowaniem. Po okresie 5-7 lat banki pozostawiają kredytobiorcy swobodę wyboru.
Stałe oprocentowanie to głównie cecha kredytów hipotecznych oraz gotówkowych. Przy zaciąganiu długoterminowych pożyczek w banku stałość oprocentowania ma ogromne znaczenie dla poczucia bezpieczeństwa kredytobiorcy, jego komfortu psychicznego oraz swobody co do planowania domowego budżetu.
Kredyt ze zmiennym oprocentowaniem
Zmienna stopa procentowa to przeciwieństwo kredytu o stałym oprocentowaniu. Bazą produktu jest aktualne oprocentowanie stóp procentowych, które wyróżnia brak zapewnienia stabilności oraz możliwie częste wahania wysokości rat na niższe lub wyższe. Wahania przekładają się na wysokość każdej kolejnej raty, a więc i kosztu całości zobowiązania. Możesz nieco odetchnąć, gdy wszystko idzie w dół, gdy jednak oprocentowanie szybuje w górę (jak teraz), to zmiana może stanowić poważne zagrożenie dla domowego budżetu.
Obecnie sytuacja kredytobiorcy przy zmiennym oprocentowaniu jest więc niekorzystna. Kolejna miesięczna rata kredytu może być wyższa nawet o kilkaset złotych. Warto przy tym wiedzieć, że tak naprawdę bardzo wiele zależy od wartości całego zobowiązania. W najgorszym wypadku kredytobiorca może nie poradzić sobie ze spłatą zobowiązania i wpaść w kłopoty finansowe – głównie zadłużenia.
Zmienne oprocentowanie było z reguły atrakcyjniejsze – ale przy niskich stopach procentowych. Nie dotyczy to jednak dzisiejszych wartości, zależnych od decyzji Rady Polityki Pieniężnej, która stara się w ten sposób uchronić kraj przed rosnącą inflacją. Obecne prognozy nie pozostawiają co do tego złudnych wątpliwości.
Obowiązujące stawki stóp procentowych są zależne od decyzji Rady Polityki Pieniężnej. Wysokość aktualnego oprocentowania jest wyliczana na podstawie dwóch parametrów: stawki WIBOR® oraz marży. Suma dwóch składowych daje całkowite oprocentowanie kredytu.
Stawka WIBOR® ulega przy tym wahaniom w trakcie spłaty kredytu. Zgodnie z przyjętymi ustaleniami stawka ta może być aktualizowana co 3 miesiące (WIBOR®3M) albo co 6 miesięcy (WIBOR®6M). Do tego dolicza się jeszcze wspomnianą marżę.
Drugi parametr jest jednak z reguły obliczany indywidualnie dla każdego klienta i jest przy tym zależny od jeszcze innych danych i czynników – np. kwoty kredytu. Jako kredytobiorca nie masz zatem wpływu na wielkość stawki WIBOR®, masz jednak wpływ na wysokość naliczonej przez bank marży, którą możesz negocjować.
Od czego zależy oprocentowanie kredytu hipotecznego?
Wiesz już co wpływ na wysokość oprocentowania kredytu. Teraz przejdźmy do tego, co składa się na oprocentowane popularnego kredytu zaciąganego przez Polaków – mowa o kredycie hipotecznym. Na wysokość oprocentowania produktu wpływ ma wiele czynników. Są to m.in.:
kwota kredytu – atrakcyjne oprocentowanie w banku otrzymamy przy kredytach na wyższe kwoty. Niższa kwota pożyczki, to zazwyczaj mniej atrakcyjne oprocentowanie. Nie jest to jednak sztywna reguła – bywają od niej wyjątki;
wkład własny – liczony procentowo od wartości nieruchomości, stanowi zabezpieczenie kredytu. Im wyższy wkład własny, tym marża staje się niższa, a ona pociąga za sobą niższe oprocentowanie kredytu;
przeznaczenie kredytu – z reguły niżej oprocentowane w bankach są kredyty o konkretnym przeznaczeniu, a więc ściśle określonym celu. Jeśli jest inaczej, marża staje się wówczas wyższa przez co oprocentowanie kredytu rośnie;
źródło dochodów – ocena jakości i stabilności źródła dochodu to ważny czynnik wpływający na marżę oraz oprocentowanie kredytu. Najwyżej i korzystnie dla kredytobiorcy punktowane są umowy o pracę na czas nieokreślony w dobrze prosperującej firmie.
Czynników wpływających na oprocentowanie kredytu jest wiele – w głównej mierze to właśnie indywidualna sytuacja finansowa kredytobiorcy przesądza o ostatecznej wysokości.
Kredyt ze stałym, czy zmiennym oprocentowaniem – co się bardziej opłaca?
Wybór pomiędzy kredytem ze zmiennym a stałym oprocentowaniem nie jest prosty. Z jednej strony zmienne oprocentowanie od lat postrzegane jest w Polsce jako bardziej opłacalne kredytowanie, którego spłata niestabilnych rat w ostatecznym rozrachunku wychodzi taniej niż przy pożyczce ze stałym oprocentowaniem. Warto jednak pamiętać o tym, że przy zmiennym oprocentowaniu to kredytobiorca bierze na sobie ciężar ryzyka podwyżki stóp procentowych, a to wiąże się z obowiązkiem płacenia wyższych rat.
Z drugiej strony to właśnie stałe oprocentowanie daje poczucie bezpieczeństwa kredytobiorcy, który wie, ile wyniesie spłata każdej kolejnej raty. W ostatecznym rozrachunku jest to jednak droższe rozwiązanie.
Spójrzmy na tabelę z zaletami oraz wadami, aby wszystko było jasne.
Niepewne czasy, w których przyszło nam żyć, rosnąca inflacja i rosnące ceny stawek oprocentowania kredytów ze zmienną stopą sprawiają, że coraz więcej osób dostrzega zalety kredytu ze stałym oprocentowaniem. Stałe oprocentowanie – zwłaszcza w przypadku kredytu hipotecznego zaciągniętego z reguły na 15-25 lat – wydaje się dobrym rozwiązaniem. Produkt zapewnia względną stabilność i bezpieczeństwo. Trudno jednak zmienić przekonanie o opłacalności kredytu ze zmiennym oprocentowaniem. Warto zatem odpowiedzieć sobie na pytania: czy jestem gotowy na skoki wysokości rat zobowiązania i czy będzie w przyszłości stać mnie, na spłacę rosnącej ceny? Czy może jednak wolę bezpieczne i stabilne rozwiązanie, które w ostatecznym rozrachunku może wyjść drożej?
Ostateczna decyzja powinna opierać się na analizie obecnej sytuacji gospodarczej w kraju. Przyszłe prognozy analityków oraz długość czasu kredytowania pomogą podjąć niełatwą decyzję. Nie da się jednoznacznie wskazać, które oprocentowanie będzie korzystniejsze, ponieważ jest to kwestia indywidualna. Warto jednak nie zapominać o marcowych ostrzeżeniach prezesa NBP Adama Glapińskiego, że na skutek walki z inflacją stopy procentowe kredytów będą podnoszone. Apogeum miało nadejść na przełomie czerwca-lipca. Zobaczymy, co czas pokaże.
W Santander Bank Polska możesz zaciągnąć kredyt gotówkowy bez prowizji na dość atrakcyjnych warunkach. Oprocentowanie kredytu to 9,99%, natomiast RRSO to 16,45%. Na tym jednak nie kończą się zalety produktu. Przeczytaj poniższy artykuł, aby dowiedzieć się więcej.
Dlaczego warto zaciągnąć kredyt z zerową prowizją w Santander Bank Polska?
Zerowa prowizja kredytu gotówkowego zawsze kusi – zwłaszcza gdy ma jeszcze więcej zalet. Zaciągając promocyjny kredyt gotówkowy w Santander Bank Polska możesz liczyć nie tylko na 0% prowizji z ubezpieczeniem Spokojny kredyt online – życie plus, ale także atrakcyjne oprocentowanie. Jakie jeszcze są korzyści promocyjnego produktu? Oto lista:
– promocja obowiązuje dla kredytu na kwotę od 10 000 zł do 100 000 zł;
– wygodne i szybkie wnioskowanie online – bez żadnych dokumentów oraz zaświadczeń;
– możliwość spłaty pierwszej raty po 60 dniach od zawarcia umowy;
– pieniądze otrzymasz na swoje konto nawet w 60 sekund od złożenia wniosku.
Promocyjny kredyt gotówkowy to zatem dobra opcja dla osób, które potrzebują dodatkowej gotówki na nagłe, nieprzewidziane oraz pilne wydatki. Jeśli jesteś zainteresowany ofertą, to powinieneś jednak się pospieszyć. Zerowa prowizja z ubezpieczeniem i atrakcyjnym oprocentowaniem obowiązuje do 5.07. Masz zatem jeszcze kilka dni na skorzystanie z oferty.
Warto przy tym wiedzieć, że z oferty możesz skorzystać, jeśli jesteś klientem Santander Bank Polska. Musisz przy tym mieć udostępnioną ofertę kredytu gotówkowego w Santander internet lub aplikacji Santander mobile. Ofertę znajdziesz w zakładce „Oferta banku”, będzie ona widoczna po zbadaniu Twojej indywidualnej zdolności kredytowej.
Więcej szczegółów dotyczących oferty znajdziesz na stronie Santander Bank Polska.
Wakacje to najlepszy czas na realizację długo wyczekiwanego urlopu. Bez względu na to, czy planujesz spędzić go w Polsce, czy za granicą warto zawczasu pomyśleć o ubezpieczeniu. Jak to się mówi przezorny zawsze ubezpieczony, dlatego bank PKO BP przygotował promocyjną ofertę ubezpieczenia turystycznego, które zadziała nie tylko w kraju, ale także w Europie i reszcie świata. Poznaj szczegóły oferty i dowiedz się co zrobić, aby skorzystać z 20% zniżki.
Ubezpieczenie turystyczne Moje Podróże24 od PKO BP w skrócie
Promocyjne ubezpieczenie turystyczne od banku PKO BP to letnia oferta promocyjna, z której skorzystać można w serwisie iPKO lub przez aplikację mobilną IKO. Nie musisz wykupować ubezpieczenia z kilkutygodniowym wyprzedzeniem. Bank umożliwia zakup ubezpieczenia nawet w dniu Twojego wyjazdu. Jeśli więc już za chwilę zaczynasz urlop, to możesz spokojnie – nawet w trakcie podróży – ubezpieczyć się od nieszczęśliwych wypadków czy innych sytuacji.
Ubezpieczenie turystyczne Moje Podróże24 to klasyczne ubezpieczenie, które gwarantuje w pakiecie ochronę zdrowia, bagażu, ubezpieczenie odpowiedzialności cywilnej w czasie wypoczynku, pracy, czy sportowej rekreacji w kraju oraz za granicą. Co ciekawe, PKO BP umożliwia również ubezpieczenie się na wypadek powrotu COVID-19. Oferta jest zatem szyta na miarę współczesności.
Dlaczego warto skorzystać z ubezpieczenia turystycznego od PKO BP?
Turystyczne ubezpieczenie Moje Podróże24 to atrakcyjna oferta, która posiada wiele zalet. W sprzedaży dostępne są różne 3 warianty ubezpieczenia, dostosowane do stylu Twoich wakacji. Dostępne warianty to: sport dla aktywnych, wypoczynek dla osób poszukujących biernego relaksu, a także praca dla mobilnych. W zależności od celu swojej podróży możesz ubezpieczyć się od dodatkowego ryzyka – zwłaszcza jeżeli masz wyjątkowo szalone plany na mega ekstremalne wakacje życia.
Ubezpieczenie turystyczne Moje Podróże24 od PKO BP może zostać wykupione nawet na 365 dni na 3 obszarach: w Polsce, w Europie i na reszcie świata. Zaletą oferty jest także możliwość dobrowolnego ubezpieczenia kosztów rezygnacji bądź kosztów skrócenia wyjazdu. Opcja dostępna jest jednak po opłaceniu dodatkowej składki.
Co obejmuje ubezpieczenie? Oto lista:
– koszty leczenia (nawet w przypadku zaostrzenia chorób przewlekłych);
– NWW;
– OC w życiu prywatnym;
– ubezpieczenie bagażu;
– ubezpieczenie Assistance oraz Family Assistance – ochrona dla Ciebie w czasie podróży zagranicznych oraz bliskich przebywających w Polsce.
Zalet jest zatem dość sporo, dlatego każdy powinien znaleźć coś dla siebie.
Jak zdobyć ubezpieczenie turystyczne Moje Podróże24 ze zniżką?
Wykupienie ubezpieczenia turystycznego Moje Podróże24 w PKO BP jest proste i wygodne. Wystarczy zalogować się do serwisu iPKO lub aplikacji mobilnej IKO, w której wypełnisz wniosek online. Możesz to zrobić na laptopie lub wygodnie – na telefonie. Na tym etapie możesz wstępnie obliczyć wysokość składki.
Drugi krok to dopasowanie ubezpieczenia do Twoich potrzeb. Jak już wspominaliśmy, do wyboru masz 3 warianty: sport, wypoczynek lub praca.
Ostatni etap to opłacenie składki za wybrany wariant ubezpieczenia. Zakup zatwierdzisz kodem z narzędzia autoryzacyjnego. Swoją polisę otrzymasz na skrzynkę poczty elektronicznej. Od tego momentu możesz cieszyć się ochroną na planowany urlop.
Aby skorzystać z 20% zniżki, podczas zakupu polisy użyj kodu: LATOZPKOBP.
Więcej szczegółów dotyczących oferty ubezpieczenia turystycznego Moje Podróże24 znajdziesz na stronie PKO BP.
Piętrzące się zadłużenie to bardzo duże zagrożenie dla budżetu domowego. W przypadku nadmiernych długów łatwo utracić płynność finansową i wpaść w spiralę zadłużenia. Niestety nie tak prosto już z niej wyjść. Jak rozpoznać, że mamy do czynienia ze spiralą zadłużenia? W takim przypadku najczęściej zaciągamy nowe pożyczki na spłatę starych zobowiązań. Zobacz, czym dokładnie jest spirala zadłużenia i jak się z niej wydostać.
Czym jest spirala zadłużenia?
Spirala zadłużenia to sytuacja, gdy raty kredytów są większe niż nasze dochody. W takim przypadku zlicza się wszystkie zadłużenia, na przykład kredyt hipoteczny, na samochód, sprzęt RTV, czy AGD, a także chwilówki. Jak rozpoznać, że jesteśmy ofiarą spirali zadłużenia? Osoby w takiej sytuacji najczęściej muszą sięgnąć po kolejny kredyt, żeby spłacić poprzedni. W spirali zadłużenia stare długi są więc spłacane poprzez zaciąganie nowych, a na spłatę nowych nie starcza już środków. Niestety w pewnym momencie taka osoba spotyka się ze ścianą, ponieważ żaden kredytodawca nie chce udzielać zobowiązań osobom nadmiernie zadłużonym.
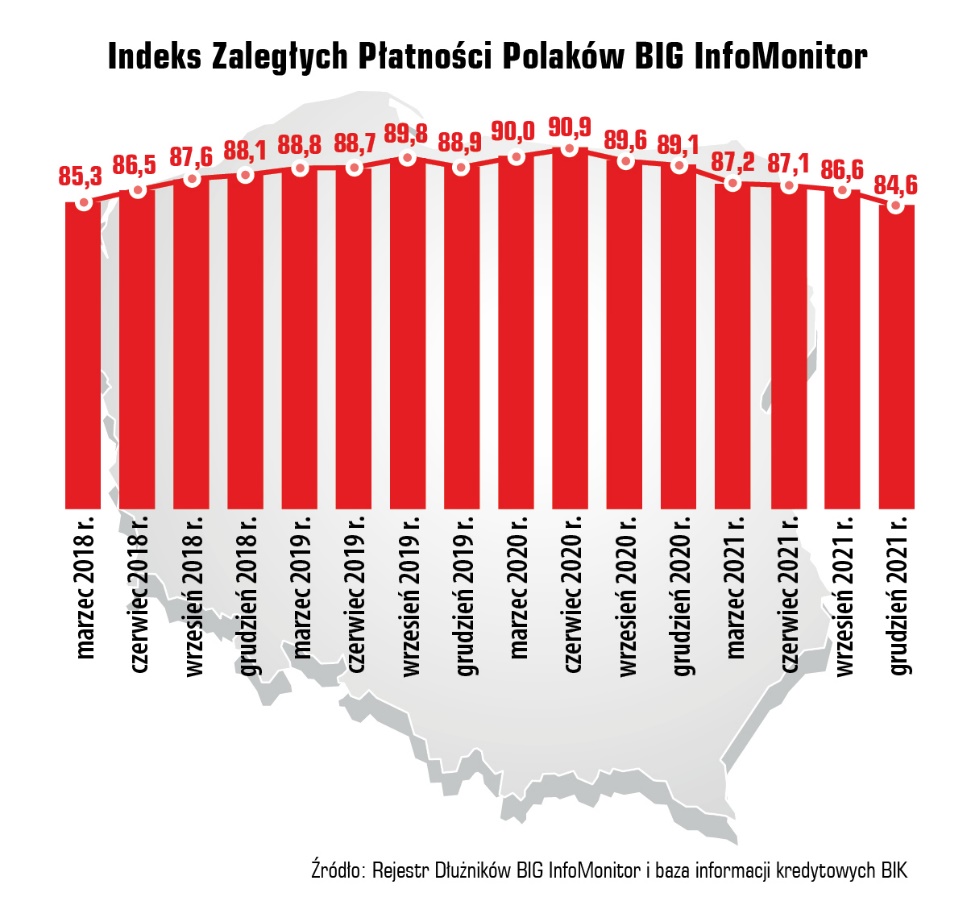
W 2021 roku średnie zadłużenie Polaków wynosiło od ponad 6,7 tys. zł do przeszło 28,5 tys. zł. Wiele z tych osób wpadło w spiralę zadłużenia. Jeden dług generuje następny, aż w końcu nie jesteśmy w stanie sobie z nimi poradzić. Wyjście ze spirali długów jest niestety bardzo trudnym zadaniem. Wiele osób boryka się przy tym z komornikiem, który może wejść na konto osoby zadłużonej. Jak dokładnie wpada się w spiralę zadłużenia? I jak sobie z nią poradzić?
Skąd się bierze spirala zadłużenia?
Tak naprawdę wcale nie jest trudno wpaść w spiralę zadłużenia. Za to ciężko z niej wyjść. Niejednokrotnie spirala zadłużenia pojawia się, gdy wydaje się nam, że mamy pełną kontrolę nad budżetem. Że jeszcze jeden kredyt nie obciąży naszego budżetu domowego. Co więcej, zobowiązania najczęściej wynikają z różnych źródeł. Na przykład: sprzęt elektryczny kupiony na raty, kredyt hipoteczny, chwilówki, czy kredyt na samochód. Dopiero z czasem okazuje się, że nie starcza nam pensji na spłatę wszystkich zadłużeń, a przy tym opłacenie rachunków i zakup jedzenia.
Co ciekawe, zazwyczaj pierwsze pożyczki zaciągane są w sposób przemyślany. Jednak zbyt duża pewność siebie powoduje, że następne nie są już tak dopasowane. Czasem zdarza się także i tak, że pierwsza pożyczka nie była dostosowana do naszych możliwości. W efekcie ciągnie za sobą następne zobowiązanie. I tak dalej. Stąd już prosta droga do wpadnięcia w spiralę zadłużenia.
Jeśli nie jesteś pewien, ile zobowiązań znajduje się na Twoim koncie, to możesz sprawdzić Biuro Informacji Gospodarczej. W BIG-u znajdują się informacje na temat dłużników. Znajdziesz tam raport o stanie swojego zadłużenia. Podobne rozwiązanie oferuje Biuro Informacji Kredytowej.
Jak wyjść ze spirali długów?
To pytanie zadaje sobie każda osoba z nadmiernym zadłużeniem. Problemy finansowe zawsze idą w parze z dużym poczuciem dyskomfortu i strachem. Choć wyjście ze spirali zadłużenia jest trudnym zadaniem (i warto się na to przygotować) to jednak żadna sytuacja nie jest nie do odratowania. Najważniejsze jest, żeby jak najwcześniej zdać sobie sprawę z problemu. Wówczas możemy podjąć właściwe kroki, które umożliwią nam wyjście z niewygodnego położenia. Jakie kroki podjąć, żeby skutecznie wyjść ze spirali zadłużenia?
Pierwszym krokiem do wyjścia ze spirali zadłużenia jest zaprzestanie zadłużenia. Choć ta rada wydaje się być oczywista, to w rzeczywistości najtrudniej ją zrealizować. W przypadku, kiedy wierzyciele upominają się o zwrot należności, a wartość zadłużenia stale rośnie, to chwilówka wydaje się być jedyną deską ratunku. Jest to jednak bardzo zdradliwy ruch i najpoważniejszy błąd, jaki możemy popełnić. Pamiętaj, że nawet pożyczka 0% niespłacona w terminie może okazać się sporym obciążeniem dla budżetu domowego. Dlatego decyduję o zaprzestaniu zadłużania, trzeba podjąć jak najwcześniej i poszukać funduszy w innych miejscach.
2.Poznaj swoje zadłużenie
Mogłoby się wydawać, że każdy dłużnik doskonale orientuje się w zaciągniętych zobowiązaniach. Jednak rzeczywistość często wygląda inaczej. Im więcej kredytów i pożyczek na koncie, tym łatwiej się w nich pogubić. Zaciąganie zobowiązań w wielu instytucjach może łatwo się wymknąć spod kontroli. Dlatego dokładnie zapoznaj się ze swoimi długami. Przeanalizuj, ile zobowiązań masz na koncie i na jakim etapie spłaty jesteś przy każdym z nich. To bardzo ważny krok w odzyskaniu kontroli nad budżetem domowym.
3. Skontaktuj się z wierzycielami
Większość pism przesyłanych przez banki i firmy pożyczkowe brzmi bardzo groźnie. Większość osób stara się więc z nimi nie konfrontować, a to bardzo duży błąd. W rzeczywistości może okazać się, że wierzyciele po skontaktowaniu się z nimi zaproponują inne możliwości, które ułatwią realizację warunków spłaty. Co więcej, w przypadku nadmiernych długów warto zaangażować w sprawę doświadczonego eksperta kredytowego. Specjalista pomoże Ci zweryfikować Twoje zadłużenie oraz wesprze Cię w procesie poszukiwania najlepszego rozwiązania. Wychodzenie ze spirali zadłużenia z pomocą eksperta jest znacznie prostszym zadaniem. Trzeba przy tym pamiętać, że są to dodatkowe koszty, jednak przekładają się one na spore oszczędności. Tak więc skontaktuj się z wierzycielami i skonsultuj z ekspertem kredytowym.
4.Postaw na konsolidację zadłużenia
Jeśli Twoja zdolność kredytowa na to pozwoli, to bardzo dobrym rozwiązaniem w przypadku spirali zadłużenia, może okazać się konsolidacja długów. Choć kredyt konsolidacyjny jest nowym zobowiązaniem, to działa na innych zasadach niż typowa pożyczka. Dzięki temu rozwiązaniu możesz spłacić wszystkie zaległe zobowiązania i pozbyć się uciążliwych rat. W efekcie zostajesz z jednym, wygodnym do spłaty kredytem. Co ważne, nowa rata jest dopasowana do możliwości finansowych klienta. Istnieje także możliwość wydłużenia okresu spłaty. Kredyt konsolidacyjny może więc pomóc Ci przejść przez kryzysowy moment i odciążyć domowy budżet.
5. Uporządkuj swoje finanse
Najlepszą odpowiedzią na pytanie, jak wyjść ze spirali zadłużenia, jest uporządkowanie domowych finansów. Warto podliczyć miesięczne wydatki i zobaczyć, z czego możemy zrezygnować. W końcu dobre finanse to uporządkowane finanse. Korzystnym pomysłem może okazać się także znalezienie dodatkowego źródła dochodu. Jest to znacznie lepszy pomysł na pozyskanie środków, niż zaciągnięcie kolejnej chwilówki.
Jak uniknąć spirali zadłużenia?
Kluczem do odpowiedzialnego pożyczania pieniędzy jest obliczenie, na jaką wysokość rat jest nas faktycznie stać. W tym celu musimy zsumować dochody i odjąć od nich stałe wydatki, takie jak koszty związane z mieszkaniem, rachunki, czy jedzenie. To, co nam zostanie, możemy bezpiecznie przeznaczyć na pokrycie zaciągniętych zobowiązań. Najbardziej komfortowa sytuacja to taka, w której po spłaceniu raty dalej zostaje nam w budżecie kilkaset złotych. Tę kwotę warto z kolei odkładać. Dodatkowe pieniądze przydadzą się na przykład niespodziewane wydatki. W przypadku nadwyżki w budżecie domowej nie ma szansy na wpadnięcie w spiralę zadłużenia.
Opublikowane w
Leasing konsumencki – wszystko, co warto o nim wiedzieć
Leasing konsumencki stanowi połączenie cech umowy kredytu gotówkowego i najmu. Z leasingiem wiąże się jednak mniej formalności i tańsze raty. Co więcej, możemy otrzymać go łatwiej niż kredyt bankowy, a przy tym istnieje możliwość leasingowania nawet pojazdów używanych. I na tych zaletach korzyści leasingowe się nie kończą. Co ważne, choć jeszcze do niedawna opcja leasingu była skierowana wyłącznie do przedsiębiorców, to dziś z leasingu konsumenckiego może skorzystać także osoba prywatna. Czym dokładnie jest leasing konsumencki i co warto o nim wiedzieć?
Leasing konsumencki – co to jest?
Leasing to zewnętrzna forma finansowania. Polega na zawiązaniu umowy pomiędzy dwiema stronami, z których jedną jest leasingodawca, czyli finansujący, a drugą leasingobiorca, czyli korzystający. Umowa leasingu najczęściej dotyczy pokrywania kosztów nabycia pojazdów mechanicznych, maszyn, czy urządzeń ciężkich. Czasem jednak zdarzają się także nieruchomości. Z rozwiązania, jakim jest leasing, najczęściej korzystają przedsiębiorcy. Produkt ten dostępny jest jednak także dla klientów prywatnych.
Na podstawie umowy leasingowej leasingodawca zobowiązuje się do udostępnienia pojazdu mechanicznego, a leasingobiorca ma obowiązek płacenia co miesiąc ustalonych rat. Co ważne, musi także korzystać z przedmiotu leasingu zgodnie z jego przeznaczeniem i celem. Podsumowując, leasing łączy w sobie cechy kredytu i umowy najmu, jako że leasingodawca pozostaje właścicielem przedmiotu leasingu.
Kto może skorzystać z leasingu konsumenckiego?
Do 2011 roku z opcji leasingu mogli korzystać tylko przedsiębiorcy. Produkt był poza zasięgiem klientów prywatnych. Ta sytuacja jednak zmieniła się 11 lat temu, kiedy w życie weszły przepisy pozwalające korzystać z leasingu osobom prywatnym, niebędącym przedsiębiorcami. Ustawa o ograniczaniu barier administracyjnych spowodowała, że wiele firm wprowadziło do swojej oferty leasing konsumencki, z którego coraz więcej osób chętnie korzysta.
Dziś konsument, jako klient indywidualny, może zdecydować się na sfinansowanie procesu nabycia samochodu za pomocą leasingu fabrycznego, który jest oferowany bezpośrednio przez producenta auta, lub też leasingu konsumenckiego, czyli od banku, czy firmy. Co ważne, z początkiem 2022 roku przedsiębiorcy stracili możliwość nieopodatkowanej sprzedaży samochodów wykupionych z leasingu do majątku prywatnego.
Jak wygląda proces leasingowy?
Leasing konsumencki jest formą finansowania skierowaną do osób fizycznych, które nie prowadzą działalności gospodarczej. Formalnie nie różni się on od zwykłego leasingu, w ramach którego leasingodawca przekazuje leasingobiorcy prawo do korzystania z rzeczy na określony czas w zamian na spłatę rat, bez obowiązku wykupu pod koniec umowy. Decydując się więc na umowę leasingu konsumenckiego, nie stajemy się właścicielem samochodu, a jedynie zyskujemy prawo do jego użytkowania, co w największym stopniu odróżnia leasing od tradycyjnych form finansowania. Jak wygląda proces leasingowy?
Przede wszystkim musimy wybrać konkretną ofertę. Następnym krokiem jest udanie się do firmy leasingowej, czy banku, aby uzyskać dokładnie warunki finansowania. Warto przy tym pamiętać, że mamy możliwość negocjacji, co pomoże nam na sformułowanie najlepszej propozycji leasingu konsumenckiego. Zwieńczeniem procesu leasingowe jest podpisanie umowy. Pamiętaj przy tym, żeby zabrać ze sobą wymagane dokumenty.
Jakie dokumenty są potrzebne do podpisania umowy leasingu konsumenckiego?
Żeby zawrzeć umowę leasingu konsumenckiego i z niego korzystać, musimy dostarczyć do finansującego odpowiednie zaświadczenia. Jakie dokumenty są wymagane? Przede wszystkim musisz mieć ze sobą dokument potwierdzający tożsamość, na przykład dowód osobisty, lub paszport. Oprócz tego potrzebny nam będzie kompletny i własnoręcznie podpisany wniosek leasingowy. Niezbędne jest także zaświadczenie o wysokości osiąganych dochodów oraz zatrudnieniu. Firma leasingowa, lub bank może poprosić nas również o wyciąg z konta osobistego za ostatnie kilka miesięcy, lub też dokumenty poręczyciela, o ile takie zabezpieczenie będzie przy leasingu konsumenckim brane pod uwagę. Następnie taki wniosek firma leasingowa rozpatruje i wydaje decyzję. Jeśli jest ona pozytywna, to możemy podpisać umowę i szybko otrzymać przedmiot do swojej dyspozycji.
Zalety i wady leasingu konsumenckiego
Wiele osób zastanawia się, jaka forma finansowania zakupu samochodu jest najbardziej opłacalna. Czy jest to leasing, czy może lepiej jest postawić na tradycyjne rozwiązania. Tak, jak każdy inny produkt, tak i leasing ma swoje zalety i wady. Do plusów takiej formy finansowania z całą pewnością należy:
łatwiejsza dostępność w porównaniu z kredytem samochodowym,
możliwość wynegocjowania korzystnych warunków finansowania,
mniejsza ilość formalności koniecznych do spełnienia i podpisania umowy,
elastyczny wybór przedmiotu umowy leasingowej, np. auta nowego lub używanego,
brak wpływu umowy leasingowej na historię kredytową klienta,
finansowanie wielu usług towarzyszących leasingowi na raty, np. ubezpieczeń AC z assistance.
Choć te punkty świadczą na korzyść leasingu konsumenckiego, to musimy pamiętać także o wadach takiego rozwiązania. Do negatywnych cech leasingu konsumenckiego możemy zaliczyć:
wygaśnięcie umowy leasingu wraz z wystąpieniem sytuacji, w której przedmiot zostanie skradziony lub też objęty całkowitą szkodą.
Na podstawie powyższych wyliczeń możesz ocenić, czy opcja leasingu jest dla Ciebie atrakcyjna. Pamiętaj, żeby zawsze dokładnie czytać umowy i przejrzeć jak największą ilość ofert. W ten sposób możesz wybrać formę najkorzystniejszą dla siebie.
Jakie są koszty leasingu konsumenckiego?
Na koszty leasingu wpływ ma kilka czynników. Przede wszystkim są to odsetki naliczane według ustalonej z leasingodawcą stopy oprocentowania. Koszty leasingu kształtuje także opłata wstępna, ubezpieczenie leasingu i składki pobierane z tego tytułu oraz ewentualny depozyt gwarancyjny. Warto przy tym wiedzieć, że największą częścią składową kosztów związanych z leasingiem są odsetki. Te z kolei doliczane są do każdej raty. Wysokość oprocentowania leasingu powinna być natomiast określona w umowie oraz tabeli opłat i prowizji.
Do kosztów odsetek musimy doliczyć jeszcze koszty opłaty wstępnej, czyli czynszu inicjalnego, który jest wnoszony przez klienta ze środków własnych na etapie podpisywania umowy. Choć opłata wstępna nie zawsze jest pobierana, to warto wiedzieć, że im wyższa będzie, tym mniejsza stanie się suma opłat. Do tych kwestii dochodzi jeszcze depozyt gwarancyjny, który daje leasingodawcy dodatkowe zabezpieczenie spłaty, w razie gdyby klient użytkował przedmiot umowy niezgodnie z zastosowaniem. Jak więc widać, koszty leasingu mogę się od siebie znacznie różnić. Przy porównywaniu ofert leasingowych najlepiej jest sprawdzać, jaki jest całkowity koszt finansowania. W ten sposób możemy wybrać najkorzystniejszą ofertę.
Leasing konsumencki a wynajem długoterminowy
Leasing konsumencki posiada wiele cech kredytu samochodowego. Co więcej, możemy go także przyrównać do wynajmu długoterminowego samochodów. Zarówno w jednym, jak i w drugim przypadku, korzystamy z samochodu za konkretną opłatą, a auto nie staje się naszą własnością. Jednak mimo wielu cech wspólnych wynajem długoterminowy auta ma inny charakter niż leasing konsumencki. Główna różnica polega na tym, że wynajem nie wymaga wniesienia opłaty wstępnej, czyli czynszu inicjalnego. Za to miesięczny abonament jest wyższy niż kwoty rat leasingowych. Co ważne, na koniec okresu trwania umowy wynajmu długoterminowego nie mamy możliwości wykupienia samochodu. Taka opcja za to istnieje przy leasingu konsumenckim.
Leasing konsumencki a kredyt samochodowy
Leasing konsumencki ma wiele cech wspólnych z kredytem samochodowym. Zarówno w jednym, jak i w drugim przypadku płacimy raty kapitałowo-odsetkowe za używanie auta. Różnica tkwi przede wszystkim w tym, że w przypadku kredytu na samochód stajemy się właścicielami auta. Natomiast przy leasingu kwestia własności pozostaje przy leasingodawcy
Trudno więc jednoznacznie odpowiedzieć powiedzieć, które rozwiązanie jest lepsze. Wszystko zależy od indywidualnych potrzeb klienta. Warto przy tym pamiętać, że leasing jest łatwiejszy do uzyskania, niż kredyt samochodowy. Jest to także dobra propozycja dla osób, które lubią często zmieniać samochody i testować różne rozwiązania. Co więcej, przy leasingu również możemy stać się właścicielami samochodu. W takim przypadku możemy wykupić auto przy końcu okresu trwania umowy leasingowej. Nie jest to jednak opcja obowiązkowa. Jeśli się na nią nie zdecydujemy, to odchodzi nam kwestia sprzedaży auta w przyszłości, jak by było przy spłacie kredytu samochodowego.
Każdy posiadacz auta ma obowiązek zawarcia umowy ubezpieczenia OC komunikacyjnego. Roczna polisa ubezpiecza szkody powstałe na skutek ewentualnych wypadków podczas kierowania pojazdu. Poszczególne oferty ubezpieczenia OC potrafią bardzo różnić się cenowo, a konieczność osobistego odwiedzenia agenta potrafi być uciążliwa – zwłaszcza jeżeli analizujemy oferty od kilku agentów. Czy jednak wiedziałeś, że możesz teraz ubezpieczyć auto w Getin Banku?
Ubezpieczenie samochodu w Getin Banku jest szybkie i wygodne. Wystarczy Ci do tego urządzenie mobilne z dostępem do internetu. Obowiązkowe OC, jak i również inne popularne pakiety ubezpieczeniowe, kupisz o dowolnej porze przez aplikację mobilną, telefon, lub w bankowości internetowej. Zawarta umowa obowiązuje na 12 miesięcy – jest to zatem standardowa oferta ubezpieczeniowa.
Aby kupić polisę ubezpieczającą samochód od Getin Banku, trzeba być klientem banku. Wniosek o ubezpieczenie złożysz po zalogowaniu się do bankowości internetowej lub aplikacji mobilnej. Możesz również zadzwonić na infolinię lub zamówić rozmowę – w tym celu wypełnij formularz zgłoszeniowy, a pracownik banku do Ciebie zadzwoni. Zawarta umowa zostanie wysłana do Ciebie drogą elektroniczną na wskazany adres e-mail.
Ubezpieczenia udziela: COMPENSA Towarzystwo Ubezpieczeń S.A. Vienna Insurance Group z siedzibą w Warszawie, w koasekuracji z Towarzystwem Ubezpieczeń Europa S.A. z siedzibą we Wrocławiu.
Kompleksowa ochrona pojazdu, czyli ubezpieczenie komunikacyjne Bezpieczniej z OC/AC
Polecane przez Getin Bank ubezpieczenie komunikacyjne Bezpieczniej z OC/AC to kompleksowa ochrona pojazdów osobowych, terenowych oraz dostawczych, których całkowita masa nie przekracza 3,5 tony. Oferta dotyczy wyłącznie samochodów zarejestrowanych na terytorium Rzeczypospolitej Polskiej, które nie mają więcej niż 15 lat. Jeśli więc Twój pojazd spełnia te wymogi, to możesz wykupić atrakcyjną polisę ubezpieczenia komunikacyjnego Bezpieczniej z OC/AV, dzięki któremu wiele zyskasz.
Dzięki wspomnianej ofercie możesz liczyć na:
– szeroki zakres ochrony pojazdu obejmujący nie tylko kierowcę, ale także pasażerów;
– dodatkową ochronę: NWW, Assistance, szyb;
– cenowo korzystne składki, jeśli jesteś bezszkodowym kierowcą, a Twoja historia dotychczasowych ubezpieczeń OC/AC wygląda dobrze;
– możliwość ubezpieczenia pojazdu w leasingu, jeśli użytkujesz go w ramach jednoosobowej działalności gospodarczej.
Więcej szczegółów dotyczących oferty ubezpieczenia auta znajdziesz na stronie Getin Banku.
Z okazji nadejścia upragnionego lata Citibank Handlowy przygotował ofertę dedykowaną marzycielom udanych wakacji. Wystarczy, że będziesz płacił kartą kredytową Citi, aby wygrać jeden z trzech bonów wakacyjnych do Wakacje.pl. Wartość bonu jest niemała – główna nagroda to równowartości 20 000 zł, którą mogą wygrać aż 3 osoby. Na tym jednak nie kończą się nagrody – łączna wartość aż 360 nagród to 138 000 zł. Poznaj szczegóły dotyczące promocji!
Z promocji mogą skorzystać posiadacze karty kredytowej Citi – jeśli jeszcze jej nie masz, a chcesz wziąć udział w promocji, to możesz złożyć o nią wniosek w Citibanku. Pamiętaj przy tym, aby zapisać się do promocji.
Każda płatność kartą kredytową od Citibanku przybliża Cię do wygrania wymarzonych wakacji. Warto zatem jak najczęściej płacić za zakupy kartą kredytową Citi, ponieważ duże i małe zakupy powyżej 20 zł zwiększają Twoje szanse na wygraną.
„Poczuj lato z Citibank” – jakie są nagrody?
Nagrody z promocji „Poczuj lato z Citibank” przyznawane są w trzech kategoriach. Każda kategoria obejmuje okres trwania oferty (od 8.06 do 31.07). Wyjątek stanowi trzecia kategoria, w której pod uwagę brane mogą być także poprzednie 3 miesiące bieżącego roku.
1.Nagrody za największą liczbę transakcji:
– 1x bon wakacyjny o wartości 20 000 zł do Wakacje.pl;
– 20 kart podarunkowych o wartości 1 000 zł każda do Intersportu;
– 100 E-kodów o wartości 60 zł każdy do sieci sklepów Biedronka.
2.Nagrody za największą łączną kwotę transakcji:
– 1x bon wakacyjny o wartości 20 000 zł do Wakacje.pl;
– 20 Voucherów wypoczynkowych o wartości 1 000 zł każdy do Sun&Snow;
– 100 E-kodów o wartości 60 zł każdy do sieci sklepów Biedronka.
3.Za największy wzrost transakcji:
– 1x bon wakacyjny o wartości 20 000 zł do Wakacje.pl;
– 20 Voucherów o wartości 1 000 zł każdy do eSky;
– 100 Voucherów o wartości 60 zł każdy do Allegro.
Korzyści posiadania karty kredytowej Citi
Karta kredytowa od Citibanku Handlowego to nie tylko szansa na wygranie wakacji marzeń. To także wiele innych korzyści. Na co dzień możesz skorzystać z:
– wygodnego kredytu do 56 dni, dzięki któremu możesz swobodnie korzystać ze środków w ramach limitu;
– komfortowe raty dostępne „od ręki” – transakcje powyżej 100 zł możesz samodzielnie i bez składania wniosku rozłożyć nawet na 60 rat;
– do 50% rabatów na zakupy i w restauracjach;
– nagrody za transakcje (w ramach promocji Mastercard – Bezcenne Chwile);
– przedsprzedaż na koncerty przez Live Nation;
– karta w telefonie oraz płatności zegarkiem, czyli Google Pay oraz Apple Pay.
Więcej szczegółów dotyczących trwającej promocji „Poczuj lato z Citibank” znajdziesz na stronie banku oraz w regulaminie promocji.
W Credit Agricole trwają ostatnie dni promocji „Gotówka bez prowizji”, która dotyczy kredytu gotówkowego. Maksymalna kwota zobowiązania, które możesz zaciągnąć to 20 000 zł, rozłożone maksymalnie na 60 rat (RRSO: 9,39). Wniosek o dodatkową gotówkę w ramach promocji możesz złożyć do 30.06.2022 r. Poznaj więcej szczegółów dotyczących kredytowej oferty Credit Agricole!
Z promocji „Gotówka bez prowizji” możesz skorzystać, jeśli do 30.06.2022 r uda Ci się złożyć wniosek o pożyczkę w Credit Agricole. Dodatkowo powinieneś:
– do 7.07.2022 r. podpisać umowę o kredyt;
– mieć konto bankowe w Credit Agricole (jako nowy klient banku możesz je otworzyć najpóźniej w dniu podpisania umowy o kredyt);
– w dniu złożenia wniosku nie będziesz mieć żadnego innego kredytu gotówkowego lub konsolidacyjnego w Credit Agricole.
Jak zatem widzisz, warunki są proste do spełnienia. Nie musisz jakoś specjalnie się wysilać, aby je wykonać. Przede wszystkim musisz pamiętać o złożeniu wniosku o kredyt w terminie oraz terminowym podpisaniu umowy o kredyt.
Jak skorzystać z promocji „Gotówka bez prowizji”?
Skorzystanie z promocji „Gotówka bez prowizji” jest banalnie proste. Przede wszystkim należy wejść na stronę banku Credit Agricole i odnaleźć ofertę promocyjną. Po kliknięciu w szczegóły Twoim oczom ukaże się formularz. Wniosek o kredyt gotówkowy w promocji należy wypełnić online maksymalnie do 30.06. Po tym pozostaje Ci już tylko czekać na telefon od doradcy Credit Agricole i podpisać umowę o kredyt.
Aby załapać się na promocję, podpis na dokumencie powinien zostać złożony najpóźniej 7.07. Ostatni etap to czekanie na gotówkę, dzięki której zrealizujesz swoje cele bądź marzenia. Oczywiście w międzyczasie bank dokona analizy Twojej zdolności kredytowej, która przeważy o tym, czy otrzymasz pieniądze, czy nie.
Co wyróżnia ofertę promocyjną „Gotówka bez prowizji” w Credit Agricole?
Promocyjny kredyt gotówkowy bez prowizji to gwarancja stałej raty. Oznacza to, że przez cały okres kredytowania – nawet maksymalne 60 rat – spłacana rata nie wzrośnie ani o złotówkę. Jest to zasługą stałego oprocentowania na poziomie 9%. Prowizja wynosi 0 zł, RRSO: 9,39%, a koszt prowadzenia rachunku bankowego to 0 zł. W tym przypadku całkowity koszt kredytu (w tym odsetki liczone z zerową prowizją) to 2 079,91 zł.
Zobowiązanie może zostać zaciągnięte na dowolny cel. To Ty decydujesz, czy z uzyskanych środków sfinansujesz wymarzone wakacje, zakup nowego auta, remont mieszkania, czy coś innego.
Więcej szczegółów dotyczących oferty promocyjnej „Gotówka bez prowizji” znajdziesz na stronie banku Credit Agricole.
W tym tygodniu przypada pierwsza rocznica, jak Alior Bank wprowadził promocyjną ofertę rachunku bankowego dla fanów gry League of Legends. Po aktualności promocji można stwierdzić, że oferta spotkała się z zainteresowaniem. Jeśli dotychczas o niej nie słyszałeś, to pora nadrobić zaległości. Co warto wiedzieć o promocyjnym koncie dla graczy?
Prowadzenie konta dla graczy wymaga 0 zł opłat, pod warunkiem że albo nie ukończyłeś 26 r.ż., a jeśli ukończyłeś, to zapewnisz jednorazowy wpływ na konto w wysokości 1500 zł miesięcznie.
W ramach otwartego rachunku możesz korzystać z popularnych korzyści Alior Banku – możesz wybrać dwie, darmowe korzyści (wybór każdej kolejnej to koszt 3,50 zł miesięcznie). Korzyści do wybrania jest całkiem sporo, bo aż 11. Są to:
– 0 zł za wypłaty z bankomatów na terenie Polski;
– 0 zł za wypłaty z bankomatów za granicą;
– limit na koncie bez odsetek na 10 dni – od zadłużenia do 1 000 zł (RRSO: 13,07);
– pakiet 30 bezpłatnych powiadomień SMS o zdarzeniach na rachunku;
– punkty dla graczy z kartą zawierającą wizerunek Ashe – co miesiąc można zdobyć nawet 1380 Riot Points do League of Legends);
– zwrot 1% za płatności mobilne w sklepach stacjonarnych oraz punktach usługowych – aż do 20 zł miesięcznie;
– pakiet assistance, czyli pomoc w nagłych wypadkach (ubezpieczenie samochodowe, domowe i medyczne);
– wyższe oprocentowanie na koncie oszczędnościowym (do 30.06.2022 r. do 2% i od 01.07.2022 r. 4%);
– płatność kartą bez kosztów przewalutowania w 152 krajach.
Karta z wizerunkiem Ashe z League of Legends
Karta przypisana do rachunku z wizerunkiem Ashe z League of Legends daje przy tym dostęp do specjalnych ofert w programie Mastercard Bezcenne Chwile. To dostęp do:
– Rio Points w League of Legends;
– skrzynie Hextech z kluczem;
– akcesoria oraz gadżety dla graczy.
Aby zyskać dostęp do specjalnych ofert dedykowanych graczom, należy wcześniej zarejestrować kartę w programie Mastercard Bezcenne Chwile. Oferty zdobędziesz dzięki częstym płatnością kartą z wizerunkiem Ashe. Każda bezgotówkowa transakcja to kolejne punkty w programie, które jednocześnie przybliżają do otrzymania nagrody. Aby punkty szybciej wlatywały na Twoje konto, warto aktywować korzyść „Punkty dla graczy”, która je pomnoży.
Jak otworzyć konto dla graczy w Alior Banku?
Konto dla graczy w Alior Banku możesz otworzyć nawet w 15 minut. Czas uzależniony jest od sposobu potwierdzenia Twojej tożsamości.
W pierwszej kolejności powinieneś złożyć wniosek w Alior Mobile lub na stronie internetowej Alior Banku. Kolejny krok to potwierdzenie tożsamości. Możesz wybrać jeden z 3 sposobów:
– Video Selfie w aplikacji Alior Mobile;
– przelew weryfikacyjny z innego banku;
– kurier, który dostarczy dokumenty do podpisania i zweryfikuje Twoją tożsamość na podstawie dokumentu tożsamości.
Ostatni krok to aktywacja dostępu do bankowości Alior Online oraz aplikacji Alior Mobile.
Więcej szczegółów dotyczących promocji oraz konta dla graczy znajdziesz na stronie Alior Banku, oraz w regulaminie promocji We support games.
„Oszczędności dają wolność wyboru” to nazwa nowej oferty ING Banku Śląskiego, dzięki której można otworzyć konto oszczędnościowe na 5% lub wybrać pakiet z kontem osobistym i wygrać nawet 200 zł w aktualnej promocji. To Ty decydujesz, czy chcesz zainwestować odłożone oszczędności, czy może zbudować silny kapitał na emeryturę. Poznaj szczegóły oferty!
Konto oszczędnościowe vs pakiet z kontem osobistym
W aktualnej ofercie „Oszczędności dają wolność wyboru” możesz samodzielnie zadecydować o tym, czy chcesz tylko otworzyć konto oszczędnościowe z atrakcyjnym oprocentowaniem, czy może skorzystać z pakietu wraz z kontem osobistym.
Oprocentowanie na otwartym koncie oszczędnościowym wynosi 5%, warto przy tym wiedzieć, że jest to oprocentowanie zmienne, liczone w skali roku. Maksymalna kwota, jaka może znaleźć się na koncie to 200 tys. zł. Oprocentowanie obowiązuje przez 3 miesiące (licząc od dnia jego otworzenia).
Druga opcja to konto oszczędnościowe w pakiecie z kontem osobistym. Wybór opcji również umożliwia korzystanie z konta oszczędnościowego na 5% (na tych samych warunkach), a także dodatkowy bonus – nawet 200 zł w promocji.
Dlaczego warto skorzystać w oferty „Oszczędności dają wolność wyboru”?
Oferta „Oszczędności dają wolność wyboru” to wiele korzyści. Oprócz wyboru, którego możesz dokonać samodzielnie, to także swobodny dostęp do oszczędności bez opłat. Jest to:
– 0 zł za prowadzenie konta oszczędnościowego;
– 0 zł za wszystkie przelewy pomiędzy kontem oszczędnościowym a kontem osobistym w aplikacji Moje ING;
– 0 zł za wypłaty Blikiem z bankomatów ING Banku Śląskiego oraz Planet Cash.
To jednak nie wszystko. Możesz również zadecydować o celu, który chcesz zrealizować dzięki pomnożeniu oszczędności na koncie oszczędnościowym. Możesz zawczasu zadbać o finansową wolność na przyszłość i zbudować kapitał na emeryturę albo inwestować pieniądze wygodnie z pomocą robota inwestycyjnego.
Więcej szczegółów dotyczących oferty „Oszczędności dają wolność wyboru” znajdziesz na stronie ING Banku Śląskiego oraz w regulaminie promocji.
Do końca lipca w banku Millennium trwa atrakcyjna promocja, dzięki której możesz zgarnąć nawet 360 zł. Niezbędne do tego jest otworzenie konta 360, aktywacja promocji na aplikacji mobilnej oraz aktywność w formie płatności kartą lub Blikiem.
Jesteś zainteresowany udziałem w promocji? Lepiej się pospiesz – obowiązuje limit zgłoszeń wynoszący 40 000 kont.
Nagroda została podzielona na dwie części. Aby zgarnąć pierwsze 180 zł, należy:
– założyć online konto Millennium 360, zamówić kartę do konta oraz wyrazić wszystkie niezbędne zgody marketingowe i zgody dotyczące usługi „Zwrot za usługi”;
– aktywować aplikację mobilną banku Millennium;
– wykonać co najmniej 1 płatność kartą przypisaną do rachunku lub zapłacić 1 x Blikiem.
Pozostała kwota – także 180 zł – wymaga już tylko aktywności przez 3 kolejne miesiące. Musisz zatem pilnować, aby w każdym kolejnym miesiącu wykonać:
– 5 x zapłacić kartą przypisaną do konta lub Blikiem;
– zasilenie konta na minimum 500 zł;
Jeśli uda Ci się zrealizować wszystkie zadania wówczas uzyskasz całą nagrodę tj. 360 zł.
Konto 360 od Millennium – co je wyróżnia?
Konto 360 od Millennium wyróżnia darmowość następujących usług:
– otwarcie i prowadzenie konta;
– natychmiast trafiające do odbiorcy przelewy Blik na telefon;
– przelewy krajowe w PLN zlecane w bankowości internetowej oraz aplikacji mobilnej.
Warto wspomnieć, że nie trzeba spełniać żadnych warunków, aby cieszyć się darmowym dostępem do powyższych usług. Dodatkowo możesz skorzystać z darmowego rozszerzenia usług, ale jeśli spełnisz warunki. Jeżeli w każdym miesiącu będziesz 5 razy płacił kartą lub Blikiem, to możesz cieszyć się darmowymi:
– wypłatami z bankomatów w Polsce i za granicą;
– obsługą karty przypisanej do konta lub płatności zbliżeniowych Blik.
Warunki nie są trudne w realizacji, a dodatkowe usługi z pewnością przydadzą się jeżeli lubisz podróżować.
Więcej szczegółowych informacji dotyczących promocji „Zyskaj 360 zł z kontem Millennium 360” znajdziesz w regulaminie promocji oraz na stronie Banku Millennium.
Planujesz ubiegać się o kredyt? Jednym z terminów, jakie koniecznie musisz znać, jest zdolność kredytowa. Dlaczego jest ona tak ważna dla każdej osoby wnioskującej o kredyt? Ponieważ to ona w głównej mierze wpływa na to, czy kredyt otrzymamy oraz czy otrzymamy go w takiej kwocie, jakiej oczekujemy.
W dzisiejszym artykule opowiadamy, czym jest zdolność kredytowa oraz co należy zrobić, by zwiększyć swoje szanse na pozyskanie kredytu.
Czym jest zdolność kredytowa i jak ją poprawić?
Zmorą każdego banku są klienci, którzy po uzyskaniu określonego kredytu nie spłacają go. Nic więc dziwnego, że pracownicy takiej instytucji finansowej są zobligowani do dokładnej weryfikacji osób wnioskujących o kredyt. Bank chce w ten sposób zminimalizować ryzyko stratnej transakcji finansowej. W związku z tym musimy liczyć się z koniecznością spełnienia co najmniej kilku istotnych kryteriów, które poświadczą, że rzeczywiście można nam zaufać.
Dla wielu osób proces weryfikacji zdolności kredytowej stanowi największą przeszkodę w drodze do uzyskania kredytu. Posiadanie niskiej zdolności kredytowej nie musi jednak oznaczać, że nie mamy już żadnych szans na pozyskanie odpowiedniej ilości środków w ramach kredytu. Istnieją bowiem sposoby na zwiększenie zdolności kredytowej. Czym jest zdolność kredytowa i jak można ją poprawić? W poniższym artykule znajdziesz wszystkie najważniejsze informacje na temat zdolności kredytowej.
Zdolność kredytowa – co to jest?
Przekazywanie kredytobiorcy określonej kwoty pieniędzy w ramach kredytu jest stosunkowo ryzykownym działaniem dla banku. Podejmując decyzję w sprawie danego wniosku, musi więc on dokładnie sprawdzić, czy osoba wnioskująca o dany produkt finansowy jest godna zaufania. W związku z tym bank posiada określone kryteria, które klient musi spełnić, aby mieć szansę na pozyskanie kredytu. Zbiór takich kryteriów pozwalających na ocenę wiarygodności kredytobiorcy nazywamy właśnie zdolnością kredytową.
Legalną definicję zdolności kredytowej możemy znaleźć w art. 70 Ustawy Prawo bankowe. Według niej jest to “zdolność do spłaty zaciągniętego kredytu wraz z odsetkami w terminach określonych w umowie”. Akt prawny wskazuje nam ponadto, że w związku z dokonywaną przez bank oceną takiej zdolności, kredytobiorca ma obowiązek dostarczenia na żądanie instytucji finansowej niezbędnych dokumentów oraz danych, które umożliwią weryfikację jego wiarygodności.
Mówiąc o zdolności kredytowej, mamy więc na myśli zdolność spłaty kredytu wraz ze wszystkimi związanymi z tym opłatami. Istniejąca definicja sugeruje, że fakt istnienia odpowiednio wysokiej zdolności kredytowej jest w dużej mierze uzależniony od tego, jaką kwotę chcemy pozyskać w ramach danego kredytu.
Katalog czynników, które możemy zaliczyć do kryteriów istotnych w ocenie zdolności kredytowej, jest dosyć szeroki. Jednym z kluczowych aspektów, jakim zechce przyjrzeć się bank, jest sytuacja finansowa wnioskodawcy. W związku z tym istotne będą takie informacje jak: kwota uzyskiwanych przez niego dochodów, a także ich źródło i regularność. Oprócz tego ważne będą miesięczne wydatki na utrzymanie mieszkania, zakup żywności i inne koszty związane z zaspokojeniem podstawowych potrzeb, ponoszone w ciągu miesiąca. Ważną informacją dla banku, wpływającą na obraz sytuacji finansowej wnioskodawcy, będą również posiadane przez niego aktualnie zobowiązania, czyli inne kredyty i pożyczki.
Na zdolność kredytową składają się również ogólne dane dotyczące przyszłego kredytobiorcy. Właśnie dlatego możemy spodziewać się we wniosku kredytowym rubryk odnoszących się do wieku, stanu cywilnego, czy ilości osób będących na utrzymaniu wnioskodawcy. Możliwe są pytania odnośnie wykonywanego zawodu, stażu pracy i wykształcenia.
Jedną z niezwykle istotnych dla banku kwestii jest także historia kredytowa. Niestety, starając się o kredyt w banku nie unikniemy weryfikacji naszej przeszłości kredytowej. W związku z tym bank zechce dowiedzieć się, w jaki sposób spłacaliśmy poprzednie zobowiązania – czy raty były regulowane w całości oraz terminowo. Szanse na kredyt możemy całkowicie stracić, jeśli aktualnie posiadamy niespłacane zobowiązania finansowe. Historia kredytowa to dla pracowników banku niezwykle cenne dane, ponieważ pokazują, jakie mamy tendencje w zakresie spłaty zobowiązań i czy na pewno można nam zaufać.
Jak bank sprawdza zdolność kredytową wnioskodawcy?
Najczęściej sam wniosek kredytowy nie wystarczy, by bank mógł dokonać rzetelnej oceny naszej zdolności kredytowej. W związku z tym najczęściej wymagane są określone dokumenty, które poświadczają, że informacje zawarte we wniosku pokrywają się z rzeczywistością. W kwestii osiąganych przez wnioskodawcę dochodów oraz aktualnego zatrudnienia może on się spodziewać konieczności dostarczenia zaświadczenia uzyskanego od pracodawcy, ZUS-u albo Urzędu Skarbowego lub innego dokumentu, np. deklaracji PIT za poprzedni rok. Oprócz tego możliwe jest także wykonanie telefonu do pracodawcy, jednak jest to dosyć rzadka praktyka.
Jedną z ważnych dla banku informacji jest historia kredytowa potencjalnego kredytobiorcy. W związku z tym takie instytucje bardzo często korzystają z różnego rodzaju baz dłużników, takich jak KRD czy BIK, gdzie znajdują się konkretne dane nt. zobowiązań spłaconych w przeszłości i spłacanych aktualnie. Takie bazy są niezwykle cennym źródłem informacji podczas oceny zdolności kredytowej.
Posiadając wszystkie ważne informacje i zaświadczenia bank może dokonać pełnej oceny zdolności kredytowej. W tym celu bardzo często przydatny okazuje się scoring kredytowy.
Scoring kredytowy
Wiemy już, czym jest zdolność kredytowa. Dokonując jej weryfikacji, pracownik banku może tak naprawdę jedynie wskazać, czy jest ona wysoka lub niska, co nie mówi tak naprawdę zbyt wiele na jej temat. Konkretną ocenę zdolności kredytowej możemy natomiast uzyskać, stosując scoring kredytowy. Co oznacza ten terminem?
Scoringiem kredytowym nazywamy narzędzie, które pozwala na oszacowanie zdolności kredytowej za pomocą konkretnej punktacji. Zdolność kredytowa wyrażana jest wtedy liczbowo. Dokładny wynik scoringu kredytowego pokazuje kredytodawcy i kredytobiorcy, jakie są szanse na to, że dane zobowiązanie zostanie spłacone w przeciągu następnych 12 miesięcy. Warto przy tym zaznaczyć, że im mniejsza ilość punktów, tym niższa jest zdolność kredytowa i odwrotnie, im wyższa ocena dokonana podczas scoringu, tym większe jest prawdopodobieństwo bezproblemowej spłaty kredytu.
Scoring kredytowy to metoda szacowania zdolności kredytowej, która polega na porównaniu sytuacji wnioskodawcy do klientów, którzy już spłacili lub jeszcze spłacają swoje zobowiązania finansowe. Porównaniu podlegają różnorodne czynniki, dlatego bardzo ważne jest posiadanie jak największej ilości informacji składających się na zdolność kredytową.
Sposoby na zwiększenie zdolności kredytowej
Niestety, czasami poziom zdolności kredytowej nie jest wystarczający do możliwości uzyskania wymarzonego kredytu. Czy w takiej sytuacji jedyną rzeczą, jaką możemy zrobić, jest poddanie się? Nie, ponieważ zdolność kredytową bardzo często możemy poprawić. Istnieje na to wiele różnorodnych sposobów, a konkretny z nich warto po prostu dostosować do danego czynnika, który utrudnia nam zdobycie kredytu.
Jedną z istotnych przeszkód w drodze do ubiegania się o kredyt jest negatywna historia kredytowa. Zdolność kredytową w tym zakresie możemy oczywiście poprawić poprzez spłatę posiadanych zobowiązań. Bardzo możliwe, że już nawet spłata zobowiązania finansowego w mniejszej kwocie przyczyni się do zwiększenia szans na pozyskanie kredytu. Posiadanie karty kredytowej czy debetu na koncie również może sprawiać, że obraz zdolności kredytowej będzie przedstawiał się nieco gorzej w oczach banku. Starając się o kredyt, warto więc zrezygnować z takich produktów. Zaznaczenia wymaga także fakt, że czasami to brak jakiejkolwiek historii kredytowej przyczynia się do odmownej decyzji banku w zakresie udzielenia kredytu. W związku z tym warto wcześniej postarać się o posiadanie pozytywnej historii kredytowej – dokonać zakupu na raty lub wziąć niewielką pożyczkę lub kredyt.
Kolejną ważną kwestią są uzyskiwane dochody. W tym zakresie warto postarać się o zwiększenie wynagrodzenia. Dodatkowa praca lub postaranie się o podwyżkę mogą w dużym stopniu przyczynić się do zdobycia większej ilości punktów w scoringu kredytowym. Ważna będzie też forma zatrudnienia – preferowaną jest bez wątpienia umowa o pracę zawarta na czas nieokreślony.
Pomocnym działaniem w trakcie starań o kredyt może być również znalezienie współkredytobiorcy. Dla banku będzie to oznaczać większą szansę, że jeśli jedna osoba będzie miała problem ze spłatą zobowiązania, to zawsze pozostaje jeszcze druga. Czasami wiele zmienić potrafi również istnienie akceptowanego przez bank zabezpieczenia, np. poręczenie osoby trzeciej lub nieruchomość.
Zdolność kredytowa a rodzaj kredytu
Bardzo często wymagany poziom zdolności kredytowej uzależniony od konkretnego rodzaju kredytu. Mając do czynienia ze zwykłym kredytem gotówkowym, zwykle musimy jedynie przygotować się na to, że bank sprawdzi nasze dochody, zatrudnienie, wydatki i historię kredytową. Ciekawym produktem jest kredyt na start dla firm – starający się o niego przedsiębiorca, musi przygotować odpowiedni biznesplan. Z większymi restrykcjami możemy natomiast spodziewać się w przypadku kredytu hipotecznego. W takiej sytuacji na zdolność kredytową wpływają również takie kwestie jak: wysokość wkładu własnego czy odpowiedni wiek kredytobiorcy.
Ważność konkretnych czynników składających się na zdolność kredytową będzie również determinowana przez wysokość pozyskiwanej w ramach kredytu kwoty pieniędzy. W przypadku zbyt niskiej zdolności kredytowej, warto czasami wnioskować po prostu o mniejszą ilość środków.
Do końca czerwca w Banku BNP Paribas trwa promocja „Skocz po nagrody”, w której za aktywne korzystanie z konta można zgarnąć nawet 440 zł. Oferta kierowana jest do nowych klientów, którzy nie mają jeszcze konta we wspomnianym banku. Co zrobić, aby wziąć udział w promocji i zgarnąć nagrodę?
źródło: https://skoczponagrody.bnpparibasplus.pl/
Dwa proste kroki dzielą Cię od udziału w promocji
Aby przystąpić do trwającej promocji „Skocz po nagrody” w pierwszej kolejności należy się zarejestrować. W tym celu trzeba uzupełnić formularz rejestracyjny, który znajdziesz na stronie banku, kliknąć link promocyjny oraz złożyć wniosek o otwarcie konta osobistego z kartą, oraz dostępem do bankowości elektronicznej. Czas na realizację zadania masz do 30.06.2022 r.
Drugi krok to otworzenie konta. Możesz to zrobić za pośrednictwem aplikacji Gomobile lub przez internet. Pamiętaj o podpisaniu umowy oraz nadaniu kodu PIN do otrzymanej karty. Czas na realizację kończy się 14.07.2022 r.
Co zrobić, aby zgarnąć nagrodę?
Niezbędnym warunkiem, który musisz wykonać to otworzenie konta osobistego oraz nadanie kodu PIN do otrzymanej karty. Za tą część zadania możesz otrzymać pierwszą nagrodę do końca sierpnia bieżącego roku. Nagroda to dwa bony do sieci sklepów Żabka, których łączna wartość wynosi 40 zł.
Drugi warunek to spełnienie powyższych warunków, a także wykonanie min. 3 transakcji Blikiem oraz otrzymanie wypływu na konto na minimum 400 zł. Masz cały lipiec na realizację warunków. Jeżeli uda Ci się je spełnić, to do końca sierpnia możesz otrzymać nagrodę pieniężną w wysokości 200 zł.
Ostatni warunek to spełnienie dwóch poprzednich oraz ponowne wykonanie w sierpniu min. 3 transakcji Blikiem, oraz otrzymanie wpływu na konto w wysokości minimum 400 zł. Ostatnią nagrodę możesz otrzymać do końca września bieżącego roku. Będzie to ponownie nagroda pieniężna w wysokości 200 zł.
Informacje o wygranej otrzymasz do 22.08 na maila z adresu skoczponagrody@bnpparibasplus.pl. Informację o drugiej nagrodzie (wraz z instrukcją podania numeru konta bankowego, na który ma zostać przelana wygrana) otrzymasz z tego samego adresu w późniejszym terminie.
Jak otworzyć Konto Osobiste niezbędne do promocji?
„Konto Otwarte dla Ciebie”, które jest niezbędne do udziału w promocji, możesz otworzyć na dwa sposoby.
1. Online – niezbędny będzie dowód osobisty oraz smartfon z dostępem do aplikacji Gomobile, w której dokonasz całej procedury. Po ściągnięciu aplikacji zostaniesz poproszony o zrobienie zdjęcia dowodu osobistego oraz wykonanie 3 nagrań. Następnie należy podać swoje dane i wypełnić wszystkie niezbędne pola. Umowę podpiszesz kodem z SMS-a, po tym bank wykona weryfikację, po której wyśle kartę;
2. Kurier – który po wypełnieniu wniosku online i podpisaniu umowy przyjedzie w celu potwierdzenia Twojej tożsamości. Na etapie składania wniosku online niezbędne będzie wykonanie zdjęcia dowodu osobistego. Podpisanie umowy będzie wyglądało podobnie jak przy otwarciu konta online – otrzymasz SMS-a z kodem, który musisz przepisać. Po tym w umówionym wcześniej terminie przyjedzie do Ciebie kurier. Potwierdzi on dane i wręczy Twoją kartę.
W obydwu sposobach pozostaje Ci już tylko nadanie kodu PIN do karty oraz jej aktywacja.
Więcej szczegółów dotyczących promocji „Skocz po nagrody” oraz konta osobistego i karty znajdziesz na stronie banku BNP Paribas.
Do końca sierpnia w banku Pekao trwa promocja na pożyczkę bez prowizji (RRSO 9,9%). Skorzystać mogą z niej obecni oraz nowi klienci. Jeśli masz konto i korzystasz z bankowości elektronicznej Pekao24, możesz złożyć wniosek bez wychodzenia z domu. Co jeszcze warto wiedzieć o promocji Na duże plany?
Kto i na jakich warunkach może skorzystać z promocji od Pekao?
Promocja Na duże plany od banku Pekao to produkt dla nowych i obecnych klientów. Aby jednak móc z niego skorzystać trzeba być klientem, który nie ma zaciągniętej pożyczki od Banku Pekao S.A. od początku bieżącego roku.
Promocyjna pożyczka cechuje się atrakcyjnymi warunkami. Klienci, którzy z niej skorzystają mogą liczyć m.in. na:
– 0% prowizji;
– RRSO wynoszące 9,9%;
– pożyczkę w kwocie od 1 000 zł do maksymalnie 250 000 zł na dowolny cel;
– możliwość skorzystania z 3-miesięcznej karencji;
– spłatę do 36 miesięcy;
– otrzymanie pieniędzy nawet w 1 dzień po podpisaniu umowy;
– możliwość zdalnego zaciągnięcia pożyczki.
Jak złożyć wniosek o pożyczkę Na duże plany?
Wniosek o pożyczkę na duże plany możesz złożyć w wygodny dla Ciebie sposób. Możesz zrobić to:
1. Online w Pekao24 lub PeoPay;
2. Przez telefon (dzwoniąc na infolinię Banku Pekao lub zostawiając swój numer w formularzu kontaktowym na stronie banku);
3. W dowolnym oddziale Banku Pekao S.A.
Więcej szczegółowych informacji dotyczących promocji Na duże plany znajdziesz na stronie Banku Pekao S.A.
Pomoc księgowej, łatwe wystawianie faktur, darmowe prowadzenie konta, czy dostęp do programu ułatwiającego prowadzenie firmy. To tylko niektóre zalety skorzystania z promocyjnego pakietu dla firm od mBanku. Zainteresowany? Poznaj szczegóły czerwcowej oferty i zdecyduj, czy chcesz z niej skorzystać!
Na tym jednak nie kończą się korzyści konta firmowego z pakietem narzędzi dla firm. W ramach trwającej do końca czerwca promocji mBanku możesz otworzyć aż 5 rachunków pomocniczych mBiznes Konto Pomocnicze, których warunki będą obowiązywały przez 2 lata. Warunki kont pomocniczych to:
– prowadzenie konta za 0 zł;
– 0 zł prowizji za wpłaty w PLN we wpłatomatach mBanku, Planet Cash, Cashline, Euronet na terenie Polski;
– pakiet 10 darmowych przelewów internetowych w PLN (ELIXIR) miesięcznie.
Darmowy miesięczny dostęp do programu mOrganizer do prowadzenia finansów firmy
W ramach promocji możesz za 0 zł korzystać z programu mOrganizer przystosowanego do prowadzenia finansów firmy. Wystawisz w nim faktury, otrzymasz przypomnienie o zbliżających się płatnościach (tak samo jak Twoi klienci) oraz szybko i wygodnie wykonasz przelew za fakturę, dzięki zeskanowaniu jej zdjęciem w telefonie. Korzystając z programu, możesz również zaoszczędzić na samodzielnym prowadzeniu księgowości – system automatycznie księguje oraz obliczy podatki.
Oferta kierowana jest do różnych firm, działalności, stowarzyszeń, spółek, wspólnot, związków itp. Więcej szczegółów dotyczących promocji na konto firmowe z pakietem narzędzi dla firm znajdziesz na stronie mBanku oraz w regulaminie promocji.
6 czerwca w Santander Bank Polska ruszyła nowa promocja, w której dzięki wykonywaniu częstych przelewów mobilnych można zgarnąć 50 zł. Tzw. promocja „Przelewam mobilnie” trwa do końca lipca bieżącego roku. Sprawdź kto i na jakich warunkach może wziąć udział w najnowszej promocji.
Kto może przystąpić do najnowszej promocji Santander Bank Polska?
Z „Przelewam mobilnie” mogą skorzystać wybrani klienci banku Santander, którzy niedawno otrzymali SMS-a z zaproszeniem do udziału w promocji. Dzięki temu nie musisz nigdzie się rejestrować. Wystarczy, że wykorzystasz informacje zawarte w zaproszeniu i zaakceptujesz regulamin promocji, który znajdziesz na stronie banku.
Jakie warunki musisz spełnić?
Warunek, który musisz spełnić, jest prosty. To przynajmniej jeden przelew w aplikacji mobilnej Santander mobile. I to tyle. Jeśli chcesz zwiększyć swoje szanse na wygraną, warto wykonać więcej niż jeden przelew miesięcznie. Spełnienie warunku nie powinno sprawić nikomu problemu – zwłaszcza że coraz częściej i chętniej wykonujemy przelewy przez bankowe aplikacje czy Blik.
Czasu na realizację zadania jest dość sporo – jak już wspominaliśmy, promocja trwa do 31.07.2022 r. Masz zatem prawie dwa miesiące na wykonanie płatności mobilnych.
Nagroda – 50 zł na konto, czy bon o tej samej wartości?
Nagroda jest premią pieniężną, którą otrzymasz na konto bankowe. Łączna kwota tj. 50 zł jest sumą dwóch nagród liczonych za każdy miesiąc. Otrzymasz zatem 25 zł za każdy miesiąc ze zrealizowanym zadaniem. Zwycięzcy otrzymają nagrodę najpóźniej 31.08.2022 r.
Warto przy tym wiedzieć, że nagrody nie otrzymasz, gdy:
– nie wyrazisz zgody na przetwarzanie danych w celach marketingowych;
– odwołasz zgodę na kontakt telefoniczny w celach marketingowych oraz zgodę na otrzymywanie informacji handlowych drogą elektroniczną;
– wyłączysz Elektroniczny kanał kontaktu,
– nie spełnisz pozostałych warunków promocji.
Więcej szczegółowych informacji dotyczących promocji „Przelewaj mobilnie” znajdziesz w regulaminie promocji, który jest dostępny na stronie Santander Bank Polska.
W dniu 1 czerwca w bankach działających w Polsce ruszyła atrakcyjna i niecodzienne spotykana promocja. Tzw. Blikomania to loteria Polskiego Standardu Płatności, w której wygrać można wiele atrakcyjnych nagród.
Główna nagroda to jedna z 9 rocznych pensji, której wartość wynosi 84 tys. zł każda. Każdy uczestnik bierze dodatkowo udział w codziennym losowaniu, w którym do wygrania jest 122 czeki o wartości 100 zł każdy. Za aktywność można wygrać podwojoną stawkę. Częstsze zakupy na Allegro oraz płatności wykonywane Blikiem to czek o wartości 200 zł.
Promocja trwa do 30 sierpnia – warto jednak się pospieszyć, aby zwiększyć swoje szanse na wygraną.
źródło: https://www.blikomania.pl/#rejestracja
Co zrobić, aby wziąć udział w promocji?
Aby wziąć udział w Blikomanii trzeba wypełnić formularz rejestracyjny. Znajdziesz go na stronie promocji (www.blikomania.pl), oraz na stronie 18 banków, które biorą w niej udział. W formularzu należy podać imię, nazwisko, adres e-mail, numer telefonu oraz nazwę banku/aplikacji bankowej z której korzystasz. Na tym etapie musisz także zaakceptować warunki regulaminu poprzez oświadczenie woli składane wraz ze zgłoszeniem.
Kolejny krok to dokończenie rejestracji oraz wpłata 1 zł na konto fundacji Uniwersytet Dzieci, która będzie widoczna w historii operacji użytkownika Blika. Transakcja powinna zostać wykonana tytułem płatności „Transakcja Rejestracyjna w BLIKOMANII [kod alfanumeryczny]”.
Po tym pozostaje Ci już tylko płacenie w internecie (zwłaszcza na platformie zakupowej Allegro) oraz sklepach Blikiem. Pamiętaj o codziennej aktywności – przelewaj Blikiem na telefon, wpłacaj i wypłacaj pieniądze. Na tym etapie pozostaje Ci już tylko to oraz czekanie na powiadomienie na e-mailu o wygranej.
Blikomania – nagrody
W IV edycji Blikomanii na uczestników czekają wspaniałe nagrody, których łączna pula wynosi ponad 2,6 mln zł.
W każdym miesiącu (czerwcu, lipcu oraz sierpniu) aż 3 osoby wygrają nagrodę główną, czyli roczną pensję o wartości 84 tys. zł każda.
W codziennym losowaniu 122 osoby wygrają czek o wartości 100 zł każda. Wartość ta może zostać podwojona, jeśli uczestnik będzie płacił zbliżeniowo blikiem oraz dokonywał zakupów na platformie Allegro.pl. W każdym dniu promocji szanse na uzyskanie w ten sposób 200 zł mają jednak już tylko 43 osoby. Do każdego losowania przypisane jest aż 854 nagrody dziennie – szanse na wygraną są zatem dość spore – zwłaszcza jeżeli spojrzymy na to uwzględniając długość czasu promocji.
Więcej szczegółowych informacji znajdziesz na stronie banków biorących udział w Blikomanii oraz na oficjalnej stronie promocji (www.blikomania.pl).
Z myślą o klientach planujących bezpieczną przyszłość PKO BP stworzył unikalny produkt inwestycyjny. Tzw. PKO Inwestomat to prosty sposób na inwestowanie bez wychodzenia z domu w serwisie iPKO lub aplikacji IKO.
Dlaczego warto skorzystać z dostępnej oferty? I co zrobić, aby z niej skorzystać? Odpowiedzi znajdziesz poniżej. Zapraszamy!
PKO Inwestomat to nowy produkt PKO BP stworzony z myślą o klientach planujących bezpieczną przyszłość. Zaletą Inwestomatu jest przede wszystkim swoboda wyboru celu, który ma Ci pomóc w pomnożeniu majątku, a także minimalna kwota. Wystarczy nawet 100 zł, aby zacząć realizować swój cel i inwestować – bez względu na to, czy jest nim emerytura, czy budowane majątku. A to jeszcze nie wszystko!
Pozostałe zalety PKO Inwestomatu:
Dostęp do doradztwa inwestycyjnego za 0 zł (w formie online);
Szeroki wybór subfunduszy inwestycyjnych PKO TFI;
Podpowiedzi i rekomendacje funduszy inwestycyjnych dopasowanych do wybranego celu oraz Twoich potrzeb;
Możliwość zmiany zdania przez całą dobę – 7 dni w tygodniu;
Wybór dowolnej liczby celów;
Rezygnacja w każdym momencie.
W celu dobrania dopasowanego funduszu inwestycyjnego zostaniesz poproszony o wypełnienie ankiety, w której m.in. zadeklarujesz, na jakie ryzyko inwestycyjne jesteś gotowy. Oprócz tego ankieta uwzględnia: osobistą sytuację finansową, Twoje potrzeby i wiedzę nt. inwestycji oraz instrumentów finansowych.
Na podstawie udzielonych odpowiedzi otrzymasz propozycję funduszy inwestycyjnych, które spełnią Twoje potrzeby i oczekiwania. Otrzymasz również podpowiedzi i propozycje co zrobić, aby skutecznie osiągnąć wybrany cel. Masz zatem swobodę wyboru.
Jak skorzystać z PKO Inwestomatu?
Wystarczą trzy proste kroki, aby skorzystać z PKO Inwestomatu. Trzeba jednak pamiętać o tym, aby być klientem banku, ponieważ PKO Inwestomat dostępny jest wyłącznie w serwisie iPKO oraz aplikacji IKO. Jeśli więc jesteś klientem, to pozostaje Ci:
Przejście do: inwestycje -> fundusze inwestycyjne i wybranie PKO Inwestomat;
Wybranie celu oraz wypełnienie ankiety;
Analiza dostępnych propozycji i zakup wybranego funduszu.
Więcej informacji dotyczących PKO Inwestomatu oraz ryzyka utraty wpłaconych środków znajdziesz na stronie PKO BP.
Kredyt konsumencki i kredyt konsumpcyjny – podobne nazwy, które czasami używane zamiennie określają jeden i ten sam produkt. Użycie ich jako synonimów nie jest jednak poprawne, ponieważ podobnie brzmiące nazwy określają dwa, różne produkty.
Postawmy sobie sprawę jasno: kredyt konsumencki nie jest kredytem konsumpcyjnym! Pierwszy z nich, a więc kredyt konsumencki, jasno określa Ustawa o kredycie konsumenckim z dnia 12 maja 2011 r., która reguluje kto i do jakiej kwoty może udzielić takiej pożyczki. Drugi natomiast (kredyt konsumpcyjny) nie posiada uregulowania prawnego – pożyczki są nieograniczone pod względem kwoty i są to różne rodzaje produktów z instytucji finansowych.
Kredyt konsumencki – charakterystyka
Kredyt konsumencki to produkt zdefiniowany przez ustawę o kredycie konsumenckim, który precyzyjnie określa Ustawa z dnia 12 maja 2011 r. Dokument wyjaśnia, że jest to umowa zawarta pomiędzy konsumentem, a kredytodawcą. Pożyczkę można przeznaczyć na cele prywatne, ale nie związane z działalnością gospodarczą lub zawodową. Kredyt konsumencki mogą zatem zaciągnąć wyłącznie osoby fizyczne. Wyróżnikiem produktu jest wartość, która nie może przekroczyć 255 550 zł (lub równowartości tej kwoty w walucie obcej).
Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim wyjaśnia, że produkt może stanowić m.in.:
a) umowę o kredyt – zgodną z przepisami prawa bankowego. W tym:
– umowę o kredyt, w której kredytodawca zaciąga zobowiązanie wobec osoby trzeciej, a konsument zobowiązuje się do zwrotu dla kredytodawcy świadczenia;
– umowę o kredyt odnawialny;
b)umowę o pożyczkę – zawartą m.in.: w SKOK-u bądź firmą pożyczkową. Umowę o pożyczkę mogą stanowić także niektóre umowy sprzedaży ratalnej;
c)umowę o odroczeniu konsumentowi terminu spłacenia świadczenia pieniężnego – jeżeli konsument jest zobowiązany do poniesienia jakichkolwiek kosztów związanych z odroczeniem spełnienia świadczenia.
Kredyt konsumencki jest zatem produktem o charakterze formalnym. Jest przy tym jasno określony przepisami prawa i pomaga w realizacji większych lub mniejszych celów, a przy tym zapewnia wsparcie finansowe do określonej kwoty.
Kredyt konsumpcyjny – charakterystyka
Kredyt konsumpcyjny to produkt bankowy, który zaliczamy do kategorii kredytów obejmujących pożyczki zaciągane jako różne rodzaje produktów. Prawo do przyznania kredytu konsumpcyjnego mają tylko banki, dlatego klient pragnący zaciągnąć ten rodzaj pożyczki powinien udać się do tej instytucji. Kredytem konsumpcyjnym mogą być:
a) kredyty zaciągane w rachunku karty kredytowej;
b) kredyty ratalne na cele konsumpcyjne;
c) kredyty gotówkowe;
d) kredyty zaciągane w rachunku bieżącym.
Na co Polacy przeznaczają pożyczone pieniądze od instytucji finansowych? Spójrzmy na dane z czasów sprzed pandemii:
Kredyt konsumpcyjny nie został jasno zdefiniowany przez przepisy żadnej ustawy. Nazwa używana jest na co dzień w języku potocznym przez instytucje finansowe odnoszące się do wybranego sektora rynku. Niewątpliwą zaletą pożyczki jest brak wymogu związanego z ujawnieniem celu finansowania. Otrzymane środki można zatem przeznaczyć na dowolny cel, który możemy zmienić po otrzymaniu pieniędzy. W momencie wnioskowania nie trzeba nikomu tłumaczyć, po co i na co pożyczamy pieniądze. Co więcej, kredyt konsumpcyjny nie określa maksymalnej kwoty pożyczki, o którą klient wnioskuje. Kwota jest wyznaczana indywidualnie przez poszczególne banki.
Kredyt konsumencki vs. kredyt konsumpcyjny – różnice i podobieństwa
Teraz, gdy już znasz ogólny zarys najważniejszych cech charakterystycznych kredytu konsumenckiego oraz kredytu konsumpcyjnego, pora na wyjaśnienie różnic oraz ich zobrazowanie. Choć z Twojej perspektywy (czyli klienta) różnice w porównanych produktach nie mają większego znaczenia, to warto je znać choćby po to, aby bezbłędnie posługiwać się pojęciami. Jakie są to zatem różnice? Oto tabela obrazująca fakty:
W różnicach chodzi przede wszystkim o podstawę prawną – kredyty konsumenckie są określone przez ustawę i mogą nimi być różne produkty nie tylko z banku, ale i również firm pozabankowych, SKOK-ów itp. Natomiast kredyt konsumpcyjny nie jest określony żadnym przepisem prawa ani ustawą – produkt jest tworem wyłącznie banków (pożyczki nie otrzymamy zatem w żadnej innej instytucji). Brak określenia w przepisach prawa niesie dla konsumenta korzyść co do braku określenia maksymalnej kwoty pożyczki.
Również i cel pożyczki to zasadnicza różnica. W kredycie konsumenckim jego podanie jest obligatoryjne i po zawnioskowaniu o pożyczkę nie możemy już go zmienić. Natomiast przy kredycie konsumpcyjnym nie musimy nikomu tłumaczyć w jakim celu zaciągamy pożyczkę. Co więcej – jej przeznaczenie możemy zmienić w dowolnym momencie i nikt nie będzie nas z tego rozliczał. Otrzymane pieniądze można zatem wydać w dowolny sposób! A jeżeli już o finansach mowa – to przy kredycie konsumenckim maksymalna kwota pożyczki to 255 550 zł (bądź równowartość w walucie obcej). Ta sama kwota przy kredycie konsumpcyjnym nie została określona – jest więc kwestią indywidualną poszczególnych banków.
Zawartość umowy o kredyt konsumencki – co musi się w niej znaleźć?
Umowa o kredyt konsumencki musi zostać zawarta w formie pisemnej. Przed zawarciem umowy kredytodawca jest zobowiązany do przekazania konsumentowi formularza informacyjnego, na trwałym środki. W dokumencie powinny znaleźć się wszystkie dane dotyczące transakcji. Umowa musi zatem zawierać:
a) Imię i nazwisko konsumenta, jego adres zamieszkania oraz dane kontaktowe;
b) Nazwę i siedzibę kredytodawcy;
c) Kwotę kredytu i jego całkowitym koszcie;
d) Zasady i termin spłaty pożyczki;
e) Roczną stopę oprocentowania – w tym warunki jej zmiany;
f) Tabelę opłat i prowizji oraz informację o innych kosztach związanych z udzieleniem kredytu, które składają się na całkowity koszt zobowiązania (w tym warunki ich zmiany);
g) Sposobie zabezpieczenia pożyczki – zwłaszcza jeżeli umowa przewiduje z tego tytułu opłaty;
h) Informacje o uprawnieniach i skutkach przedterminowej spłaty kredytu
i) Informacje o terminie, sposobie i skutkach odstępstwa od umowy przez konsumenta;
j) Informacje o skutkach uchybienia się postanowieniom dotyczących zasad i terminu spłaty.
Potencjalnego kredytobiorcę kredytu konsumenckiego z pewnością zainteresują trzy kwestie: zasady odstąpienia od umowy, przedterminowa spłata oraz oprocentowanie. Przyjrzyjmy się więc nieco bliżej tym kwestiom.
Kredyt konsumencki, a odstąpienie od umowy
Z podpisanej umowy o kredyt konsumenckie możemy się wycofać. Należy jednak pamiętać, że czas na odstąpienie od umowy jest ograniczony i wynosi 14 dni, które liczy się od dnia złożenia podpisu na dokumencie. Jeśli zmieścisz się w tym terminie, nie musisz podawać przyczyny rezygnacji z kredytu i nie ponosisz za to żadnych, dodatkowych kosztów. Ale uwaga, jest jeden wyjątek – są to odsetki naliczane od dnia wypłaty zobowiązania do dnia jego zwrotu.
Przedterminowa spłata kredytu konsumenckiego
Każdy, kto otrzymał kredyt konsumencki, ma prawo do jego przedterminowej spłaty i to w każdym momencie trwania umowy. Przedterminowo można spłacić całą kwotę lub jej część. W przypadku spłaty całości zobowiązania przed wskazanym w umowie terminem, całkowity koszt kredytu ulega zmianie na korzyść konsumenta. Następuje wówczas obniżenie kosztów dotyczących okresu, o który skrócono czas obowiązującej umowy.
Oprocentowanie w kredycie konsumenckim
Oprocentowanie to jeden z najważniejszych parametrów, które sprawdzamy podczas analizy danej oferty kredytu. Ważne jest tu zwrócenie uwagi na oprocentowanie rzeczywiste i nominalne. Dlaczego? Banki często zachęcają niskim oprocentowaniem pożyczki, ale podnoszą przy tym opłaty dodatkowe, co w efekcie przyczynia się do wzrostu RRSO.
Dobra oferta kredytu i realna ocena
Pamiętaj, że koszt najtańszego kredytu konsumenckiego uzależniony jest nie tylko od wysokości stóp procentowych, ale także innych parametrów. Najczęściej jest to: rozłożenie rat na dłuższy okres spłaty, ich obniżenia, a także dodatkowe zabezpieczenie pożyczki. Z jednej strony czynniki te wpływają na komfort spłaty – z drugiej: tworzą niebezpieczną pułapkę ukrytych kosztów.
Warto realnie ocenić swoje możliwości spłaty i zadbać o dobrą zdolność kredytową, która nie wpakuje nas w finansowe kłopoty. Usprawniając domowe finanse, ochronisz się przed ryzykiem potencjalnego zadłużenia. Lepsza zdolność kredytowa przełoży się także na atrakcyjniejszą ofertę kredytu. Podczas analizy dostępnych ofert, warto wspomóc się dostępnymi w sieci kalkulatorami kredytu konsumenckiego, a także profesjonalnym doradztwem doświadczonego specjalisty, czyli np. doradcy kredytowego.
Getin Bank nie przestaje nas zaskakiwać. W swojej najnowszej promocji bank oferuje aż 6% na koncie oszczędnościowym dzięki bonusowi za aktywność. Na tym jednak nie kończą się zalety oferty – Elastyczne Konto Oszczędnościowe to również konto bez opłat za otworzenie rachunku oraz prowadzenie. Poznaj więcej szczegółów dotyczących oferty od Getin Banku!
Co należy zrobić, aby zyskać atrakcyjne 6% od Getin Banku?
Z atrakcyjnego oprocentowania wynoszącego 6% w Getin Banku możesz skorzystać do 31.07.2022 r. Wystarczy, że do tego czasu otworzysz konto osobiste w Getin Banku oraz wyrazisz niezbędne zgody marketingowe. Dodatkowe warunki, które musisz spełnić, aby utrzymać wysokie oprocentowanie to:
– zapewnienie minimalnego wpływu na otworzone konto (co najmniej 2 000 zł co miesiąc);
– brak wcześniejszego posiadania konta osobistego w tym samym banku od 1.09.2019 r. do 31.05.2022 r.
Po spełnieniu prostych warunków możesz liczyć na oprocentowanie na poziomie aż 6% w skali roku na maksymalną kwotę 10 000 zł. Bank gwarantuje przy tym niezmienność oprocentowania aż przez 12 miesięcy.
Zalety Elastycznego Konta Oszczędnościowego na 6% w Getin Banku
Konto oszczędnościowe to wygody i praktyczny sposób na pomnożenie zgromadzonych oszczędności. Oferta Getin Banku ma następujące zalety:
– bezpłatny dostęp do bankowości internetowej oraz mobilnej wraz z bezpłatnym otwarciem i prowadzeniem konta;
– stałe oprocentowanie, z którego odsetki otrzymasz zawsze na koniec miesiąca;
– stały dostęp do środków (przelew możesz wykonać w każdej chwili, korzystając z bankowości internetowej, mobilnej, telefonicznej lub w oddziale banku);
– swoboda wpłat oraz wypłat – kiedy chcesz, w dowolnej kwocie, bez utraty odsetek. Pierwsza wypłata w każdym miesiącu jest darmowa, koszt kolejnej to 9 zł.
W ramach promocyjnej oferty Elastycznego Konta Oszczędnościowego możesz skorzystać jednocześnie z dwóch ofert na jednym koncie. Jest to wspomniane 6% w skali roku dla maksymalnej kwoty 10 000 zł przez 12 miesięcy w ramach oferty „Bonus za aktywność”. Druga opcja to 5% w skali roku do 400 tys. zł przez 3 miesiące, w ofercie „Nowe środki na Elastycznym Koncie Oszczędnościowym”.
Więcej szczegółów dotyczących promocyjnej oferty Elastycznego Konta Oszczędnościowego znajdziesz na stronie Getin Banku.
Citibank Handlowy przygotował specjalną ofertę dla nowych klientów. Za aktywne korzystanie z karty kredytowej Citi Simplicity można zgarnąć nawet 600 zł zwrotu za zakupy. Trzeba jednak się pospieszyć. Szansa na skorzystanie z promocji minie 14.06.2022 r. lub przy wyczerpaniu puli 1 000 umów o wspomnianą kartę.
Jakie warunki trzeba spełnić, aby zgarnąć nagrodę? I co warto wiedzieć o promocji? Odpowiedzi znajdziesz poniżej. Zapraszamy!
Jakie są warunki przystąpienia do promocji Citibanku?
Aby wziąć udział w promocji „Zyskaj nawet 600 zł z kartą kredytową Citi Simplicity” trzeba być nowym klientem oraz złożyć wniosek o wydanie karty kredytowej do 14.06. Możesz skorzystać z możliwości wygodnego złożenia wniosku online. Pamiętaj, że musisz dostarczyć dokumenty potwierdzające posiadanie stałego źródła dochodu.
Jeśli wszystko pójdzie po Twojej myśli i Citibank Handlowy rozpatrzy wniosek na Twoją korzyść wówczas musisz aktywować kartę kredytową w aplikacji Citi Mobile. Procedurę możesz także wykonać w serwisie bankowości internetowej Citibank Online. Na tym jednak nie kończą się warunki. Nie później niż do końca pierwszego miesiąca kalendarzowego (następującego po miesiącu zawarcia umowy o kartę) przynajmniej raz zaloguj się do aplikacji lub do Citibank Online.
Ostatni warunek to aktywność. Aby zgarnąć nagrodę, musisz w kolejnych trzech miesiącach płacić kartą kredytową za zakupy. Minimalna kwota w tym okresie, którą powinieneś wydać to 300 zł. Jeśli Ci się uda, to otrzymasz 200 zł.
Pozostałą kwotę (tj. 400 zł) otrzymasz po zgarnięciu 200 zł oraz dodatkowych płatnościach na min. 300 zł w 4-7 miesiącu kalendarzowym, następującym po zawarciu umowy. Każdy miesiąc spełnienia wymogu to nagroda w wysokości 100 zł.
Jak wnioskować o kartę kredytową Citi Simplicity?
Wniosek o kartę kredytową Citi Simplicity możesz złożyć szybko i w wygodny dla Ciebie sposób. Musisz wykonać tylko trzy, proste kroki:
1. Samodzielnie wypełnij wniosek, który złożysz online. Opcjonalnie możesz również zamówić rozmowę. Decydując się na drugą opcję – zostaw swoje dane kontaktowe na pierwszym ekranie wniosku;
2. Kolejny krok to weryfikacja tożsamości. W tym celu musisz zrobić sobie selfie oraz wykonać zdjęcie dowodu osobistego;
3. Ostatni krok to czekanie. W tym czasie bank rozpatrzyTwój wniosek oraz oceni zdolność kredytową. Po uzyskaniu pozytywnej odpowiedzi Citibank Handlowy wyśle Ci kartę kredytową Citi Simplicity pocztą wraz z dokładną instrukcją jej aktywacji.
RRSO karty kredytowej Citi Simplicity to 22,29%. Więcej szczegółów dotyczących oferty znajdziesz na stronie Citibank Handlowy.
Wraz z początkiem czerwca ruszyła nowa, tzw. letnia promocja w Credit Agricole. Dzięki niej możesz zarobić więcej niż na bankowych lokatach, ale musisz jednocześnie zaakceptować ryzyko inwestycyjne. Chodzi o 0 zł za nabycie jednostek uczestnictwa funduszy inwestycyjnych w CA24 eBank oraz placówkach Credit Agricole.
Letnia promocja trwa od 1.06 do 30.09. 2022 r. W tym czasie powinieneś nabyć lub zmienić jednostki uczestnictwa w funduszu inwestycyjnym – będzie to zupełnie darmowa operacja. Co ważne, letnia promocja dotyczy:
– Amundi Parasolowy Fundusz Inwestycyjny Otwarty w programie Aktywnie Inwestuję;
– Amundi Stars Specjalistyczny Fundusz Inwestycyjny Otwarty w programie Aktywnie Inwestuję Stars;
– Credit Agricole Fundusz Inwestycyjny Otwarty w programie Inwestuję.
Aby skorzystać z letniej promocji w Credit Agricole, należy więc do 27.09.2022 r. wykonać przelew do Towarzystwa Funduszy Inwestycyjnych (TFI) za nabycie w CA24 eBank. Opcjonalnie możesz także złożyć zlecenie zamiany, które powinno wpłynąć najpóźniej do 30.09.2022 r. Po spełnieniu warunku promocja naliczy się automatycznie. Z promocji możesz skorzystać w dowolnej placówce banku Credit Agricole lub za pośrednictwem CA24 eBank.
Inwestycyjne ryzyko
Dzięki udziałowi w letniej promocji możesz zarobić niemałe pieniądze. Musisz jednak liczyć się z tym, że w tym przypadku podjęta inwestycja oznacza akceptację ryzyka. Dotyczy ono możliwych, znacznych wahań wyceny jednostek uczestnictwa w trakcie trwania inwestycji. Nie masz zatem gwarancji pewnego zysku. Musisz liczyć się z utratą części wpłaconej kwoty. Warto przy tym wiedzieć, że ryzyko jest uzależnione od wybranego przez Ciebie subfunduszu. Dokładnie zatem sprawdź wszystkie warunki oraz oceń ryzyko, które jesteś w stanie podjąć, a które nie.
Więcej szczegółowych informacji znajdziesz w regulaminie letniej promocji oraz na stronie Credit Agricole.
W Alior Banku trwają ostatnie dni promocji atrakcyjnego oprocentowania na Koncie Mega Oszczędnościowym. Oferta dotyczy 4% na nowe środki, które liczą się przy wpływach na konto osobiste. Dzięki promocji można powiększać oszczędności i korzystać z nich do woli i to bez dodatkowych kosztów.
Ile pozostało czasu na skorzystanie z promocji? I jakie warunki trzeba spełnić, aby z niej skorzystać? Odpowiadamy!
Korzyści promocji na nowe środki na Koncie Mega Oszczędnościowym
Oprócz atrakcyjnego oprocentowania na nowe środki wynoszącego 4% Alior Bank rozszerzył ofertę o kilka innych korzyści. Zainteresować mogą następujące zalety:
– wysokie oprocentowanie liczone w skali roku, ważne dla nowych środków przy wpływach na konto osobiste;
– zachowywanie odsetek przy wypłacie środków z konta oszczędnościowego;
– darmowe przelewy online bez ograniczeń na konto osobiste w Alior Banku;
– możliwość wpłacania na Konto Mega Oszczędnościowe małych kwot.
Warto przy tym wiedzieć, że ofertę promocyjnego konta oszczędnościowego wpłacić można maksymalnie 200 tys. zł. Jeśli nie uda Ci się spełnić warunku (tj. zapewnienie na koncie w Alior Banku minimalnego wpływu 2 000 zł miesięcznie), to oprocentowanie dla nowych środków spada o jeden punkt i wynosić będzie 3%. Warto zatem przypilnować, aby na koncie pojawił się wpływ i nie stracić wysokiego oprocentowania.
Założenie Konta Mega Oszczędnościowego
Pozostało niewiele czasu na skorzystanie z promocyjnej oferty Konta Mega Oszczędnościowego w Alior Banku. Do końca pozostał tydzień (do 9.06), jeśli więc chcesz załapać się na okazyjną promocję, to powinieneś się pospieszyć.
Klienci Alior Banku mogą otworzyć Konto Mega Oszczędnościowe za pośrednictwem systemu Alior Online. Pozostałe osoby mogą osobiście złożyć wniosek (w najbliższej placówce banku) lub składając wniosek online na stronie banku. Opcjonalnie można również zadzwonić na infolinię Alior Banku.
Po otwarciu konta należy przelać na nie środki (najpóźniej do 9.06). Promocja zostanie aktywowana w dniu zaksięgowania nowych środków. Promocyjne oprocentowanie na poziomie 4% zobaczysz jednak następnego dnia, o czym zostaniesz poinformowany przez SMS-a.
Więcej szczegółowych informacji dotyczących Konta Mega Oszczędnościowego znajdziesz na stronie Alior Banku.
Kredyt na start dla firm to produkt przeznaczony dla świeżo upieczonych właścicieli firm, którzy nie mają wystarczającej ilości środków na rozpoczęcie własnego biznesu. Istnienie takiego kredytu w ofertach banków budzi u niektórych wątpliwości. Kredyt wiąże się bowiem często z możliwością pozyskania stosunkowo wysokiej kwoty środków, więc przyznanie jej firmie nieposiadającej jeszcze ugruntowanej pozycji na rynku, może wydawać się ryzykownym posunięciem.
W jaki sposób startujący przedsiębiorca może pozyskać kredyt dla firm na start? Sprawdź nasze wskazówki!
Jak otrzymać kredyt dla firm na start?
Decyzja o założeniu własnej firmy jest jedną z poważniejszych, jakie możemy podjąć w swoim życiu. Wiąże się ona bowiem z dużą odpowiedzialnością, jednak przy rozsądnym i przemyślanym prowadzeniu może zagwarantować niezależność finansową, o jakiej marzy prawdopodobnie każdy z nas. Niestety, posiadane oszczędności nie zawsze pozwalają na założenie własnej działalności gospodarczej. Często potrzebna jest do tego większa ilość środków finansowych pozwalających na zakup niezbędnego sprzętu, zatowarowanie, zatrudnienie pracowników czy opłatę składek ZUS i podatków. Doskonałym sposobem na pozyskanie potrzebnej kwoty bywa kredyt na start dla firm.
Jak skorzystać z takiego rozwiązania? Czy jest ono w ogóle możliwe w przypadku przedsiębiorstwa, które dopiero rozpoczyna swoją działalność? Jeśli tak, to jakie kryteria musi spełnić właściciel firmy, aby móc liczyć na pozyskanie kredytu? Informacje na ten temat znajdziesz w poniższym artykule.
Kredyt na start dla firmy – czy jest możliwy?
Rozpoczęcie własnego biznesu to poważne wyzwanie dla każdego młodego przedsiębiorcy. Wyzwanie, które niesie za sobą również bardzo dużą ilość korzyści. Istnieje wiele powodów, dla których duża część osób decyduje się na założenie własnej działalności gospodarczej.
Tak naprawdę każdy powód jest dobry do tego, by podjąć decyzję o założeniu własnej firmy. Na taki krok ciągle decyduje się duża ilość przedsiębiorców. Miesięcznie mamy do czynienia z kilkudziesięcioma tysiącami nowo zarejestrowanych podmiotów w rejestrze REGON.
Świetnie zdają sobie z tego sprawę banki, które chętnie przygotowują oferty skrojone pod nowe firmy na rynku. W związku z tym osoba decydująca się na własny biznes może liczyć na to, że w jego rozkręceniu pomogą środki pozyskane w ramach kredytu dla firm. Wprawdzie znalezienie kredytu dla firmy, która jeszcze nie powstała lub ma dopiero kilka dni lub tygodni, może spowodować pewną trudność, jednak nie jest to niemożliwe. Duże szanse na pozyskanie niezbędnych środków mają przede wszystkim firmy z co najmniej kilkumiesięcznym stażem. Mając do czynienia ze świeżo powstałą działalnością gospodarczą, często musimy uwzględnić dłuższy proces weryfikacji naszej zdolności kredytowej oraz większą ilość kryteriów do spełnienia. Początkujący przedsiębiorca może jednak liczyć na to, że uda mu się zdobyć potrzebną kwotę.
Jakie warunki należy spełnić, aby otrzymać kredyt na start dla firmy?
Wiemy już, że pozyskanie kredytu na start dla nowych firm jest możliwe do osiągnięcia. Do sukcesu konieczne jest jednak spełnienie kilku warunków. Osoba wnioskująca o kredyt na start dla firm musi oczywiście wyróżniać się tym, co istotne w przypadku każdego innego kredytu, czyli posiadaniem pełni czynności prawnych czy pełnoletnością. Starając się o pozyskanie środków finansowych na wsparcie nowej działalności gospodarczej, musimy również wziąć pod uwagę inne istotne kryteria.
Konstruując katalog pewnych wymagań, banki chcą zmniejszyć ryzyko, że zobowiązanie nie zostanie spłacone przez kredytobiorcę. Takie kryteria są oczywiście zmienne i zależą od konkretnej instytucji finansowej. Niezbędne będzie oczywiście posiadanie wpisu do rejestru działalności gospodarczych, który jest dowodem na istnienie danej firmy. Oprócz tego młody przedsiębiorca najczęściej musi przygotować się na konieczność wykazania braku zaległości w ZUS-ie oraz Urzędzie Skarbowym. Kluczowe może być także zaświadczenie, w którym potwierdzimy możliwość zabezpieczenia danego kredytu. Jeśli firma jest nowicjuszem na rynku, bank może również wymagać od nas przygotowania biznesplanu.
Złą informacją dla niektórych świeżo upieczonych przedsiębiorców może być fakt obowiązywania zwykle jednej zasady dotyczącej takich kredytów. Osoba poszukująca odpowiedniego dla swojej firmy kredytu zapewne zauważy, że mniejsza ilość wymagań odnośnie wnioskodawcy oznacza również mniejszą dostępną kwotę kredytu lub większe opłaty.
Proces weryfikacji zdolności kredytowej firmy
Zanim bank przyzna nam kredyt w określonej wysokości, zawsze musi ustalić, czy jesteśmy wiarygodnymi wnioskodawcami. Proces weryfikacji zdolności kredytowej ma na celu określenie, czy istnieje ryzyko, że kredyt nie zostanie przez nas spłacony. W przypadku nowych firm procedura z pewnością wygląda nieco inaczej, niż w przypadku kredytów skierowanych do osób prywatnych.
Na początku bank sprawdza, czy nasza firma faktycznie istnieje. W trakcie weryfikacji zdolności kredytowej bada również, czy jesteśmy w stanie zabezpieczyć kredyt. Jedną z najczęstszych praktyk w tym zakresie jest hipoteka nieruchomości. Oprócz tego bank dokładnie prześledzi przygotowany przez nas biznesplan.
Jak powinien wyglądać biznesplan?
Często zdarza się, że do przekonania pracowników banku potrzebny jest porządny biznesplan. Z jego pomocą będziemy w stanie potwierdzić, że nasza działalność gospodarcza przyniesie zyski, które umożliwią terminową spłatę kredytu. Taki biznesplan jest na początku działania firmy jedynym dokumentem, który dostarcza szerszych informacji na jej temat. Informacji, które mogą być kluczowe w trakcie podejmowania decyzji przez bank, czy potrzebną nam kwotę faktycznie otrzymamy.
Jak poprawnie skonstruować biznesplan, by nasze szanse na kredyt automatycznie wzrosły? Z pewnością warto zawrzeć w nim takie kwestie, jak: opis produktów lub usług stanowiących podstawę działania firmy, a także dokonanie szczegółowej analizy rynku i docelowej grupy klientów. Niezbędne będzie również podanie przewidywanych przychodów i ponoszonych wydatków. W ten sposób przedstawimy pracownikom banku zarys przyszłych finansów przedsiębiorstwa oraz nakreślimy, kiedy możemy spodziewać się realnych zysków.
Przedstawiając w biznesplanie analizę finansową, musimy jednak postarać się o logiczne potwierdzenie poczynionych przez nas wyliczeń. W związku z tym cenne będą powiązane z naszą branżą wyniki badań trendów rynkowych, rekomendacje czy dane patentowe. Dzięki konkretnym liczbom pracownicy banku będą mieli lepszy pogląd na przyszłą sytuację Twojego biznesu. Istotnym punktem biznesplanu będzie też analiza SWOT, w której przedsiębiorca powinien przedstawić możliwe szanse i zagrożenia dla przedsiębiorstwa, a także jego mocne i słabe strony.
Jak znaleźć najlepszy kredyt dla firm na start?
Wiesz już, jakie warunki należy spełnić, aby mieć szansę na pozyskanie kredytu na start dla firm. Jednym z istotnych przy tym etapów jest wybór właściwej oferty kredytu, która będzie dla firmy prawdziwym wsparciem i nie wpłynie negatywnie na jej budżet. Z tego względu ważne jest, aby skupić się przede wszystkim na ofertach przewidujących atrakcyjne warunki spłaty.
Jak znaleźć taką ofertę? Niezwykle pomocny może okazać się specjalny ranking, w którym znajdziemy odpowiednio opisane oraz ocenione oferty. W ten sposób wszystkie warte uwagi propozycje banków w zakresie kredytu na start dla firm znajdują się w jednym miejscu, gdzie możemy je łatwo porównać. Korzystając z rankingu możemy zaoszczędzić mnóstwo czasu i uczynić proces poszukiwania idealnego rozwiązania znacznie szybszym i jednocześnie wygodniejszym.
Zdarza się, że na lepsze warunki kredytowania możemy liczyć w sytuacji, kiedy należymy do klientów danego banku, czyli posiadamy w nim konto prywatne lub firmowe. Warto jednak zaznaczyć, że to właśnie posiadanie rachunku firmowego w banku, w którym chcemy starać się o kredyt, często wiąże się z dodatkowymi “przywilejami” dla właściciela biznesu.
Kredyt dla firm na start – wady i zalety
Duża ilość powstających co roku działalności gospodarczych pokazuje, że kredyt na start dla firm jest bez wątpienia potrzebnym na rynku produktem. Z jego pomocą przedsiębiorca może sfinansować wszystkie wydatki, z jakimi musi zmierzyć się firma na początku istnienia. Atutem kredytu dla nowych przedsiębiorców są też wysokie kwoty, jakie oferują w jego ramach instytucje finansowe. Po rzetelnej analizie wszystkich dostępnych ofert właściciel biznesu może również cieszyć się niskim oprocentowaniem – wystarczy jedynie porównać najlepsze możliwości i wybrać taką, która wydaje nam się w danym przypadku najdogodniejsza.
Z jakimi trudnościami podczas starania się o kredyt na start dla firmy musi zmierzyć się właściciel działalności gospodarczej? Nieco zniechęcająca może być duża ilość formalności do spełnienia. Konieczność przygotowania biznesplanu i dokumentu poświadczającego odpowiednie zabezpieczenie kredytu to czynności, na które trzeba poświęcić nieco więcej czasu. Warto jednak przebrnąć przez ten etap, aby móc cieszyć się wysoką kwotą środków finansowych, które umożliwią przedsiębiorcy rozkręcenie jego własnego biznesu.
Bank Millennium przygotował promocyjną ofertę pożyczki na dowolny cel. Wyróżnia się ona stałą ratą obowiązującą przez cały okres kredytowania, zerową prowizją oraz wysoką kwotą – nawet do 40 000 zł. RRSO pożyczki wynosi 8,83%. Co jeszcze warto wiedzieć o promocyjnej pożyczce od Millennium?
Promocyjna oferta banku Millennium wciąż trwa. Na skorzystanie z oferty masz dość sporo czasu – promocja kończy się 15.07.2022 r. Dlaczego warto zdecydować się na pożyczkę gotówkową w promocji na dowolny cel? Oto zalety oferty:
– RRSO na poziomie 8,83%;
– 0 zł prowizji;
– dowolność kwoty pożyczki od 5 000 zł do maksymalnej kwoty 40 000 zł;
– niezmienna rata pożyczki przez cały okres kredytowania;
– możliwość złożenia wniosku online;
– możliwość skorzystania z dodatkowego ubezpieczenia od utraty pracy, czy choroby (RRSO 16,01%).
Promocyjna pożyczka w Millennium praktycznie bez wychodzenia z domu
Promocyjną pożyczkę od Millennium można zaciągnąć praktycznie bez wychodzenia z domu. Wniosek o pożyczkę wystarczy złożyć przez internet na stronie banku, w aplikacji TeleMillennium bądź bezpośrednio w placówce banku. W tym celu warto przygotować potwierdzenie stałego źródła dochodów. Może nim być: umowa o pracę, zlecenie, dzieło, renta, emerytura, świadczenie przedemerytalne, własna działalność gospodarcza.
Należy także dołączyć przynajmniej jeden z następujących dokumentów:
– wyciąg z przelewami wynagrodzenia z ostatnich 3 miesięcy;
– PIT za ostatni rok;
– zaświadczenie o dochodach i zatrudnieniu.
Dotychczasowi klienci banku mogą złożyć wniosek szybciej w Millenecie lub aplikacji mobilnej. Nowi klienci muszą natomiast złożyć wniosek na stronie banku lub bezpośrednio w najbliższym oddziale.
Więcej szczegółów dotyczących oferty pożyczki promocyjnej znajdziesz na stronie banku Millennium oraz w regulaminie „Promocja wiosenna – II edycja”.
Do końca tego tygodnia masz szansę na przystąpienie do niecodziennej promocji „Grilluj z bankiem” w BNP Paribas. Dzięki otwarciu konta i aktywnym korzystaniu z niego możesz zgarnąć nawet 450 zł w e-kodach do sklepów sieci Biedronka.
Co należy zrobić, aby przystąpić do trwającej jeszcze promocji? I jak zgarnąć 450 zł? Odpowiadamy!
Aby przystąpić do promocji „Grilluj z bankiem” trzeba wykonać dwa proste kroki. Po pierwsze: należy zarejestrować się w promocji. W tym celu konieczne jest uzupełnienie formularza rejestracyjnego oraz złożenie wniosku o otwarcie Konta Osobistego z kartą i dostępem do bankowości elektronicznej. Czas na to masz do końca tygodnia (tj. 5.06).
Drugi krok to otwarcie konta. Możesz zrobić to na dwa sposoby – w aplikacji Gomobile lub przez internet. Nie zapomnij podpisać umowy oraz nadać numer PIN do otrzymanej karty. Krok ten powinieneś zrealizować do 19.06.
Co zrobić, aby wygrać 450 zł w promocji „Grilluj z bankiem” w BNP Paribas?
Podstawowym warunkiem otrzymania całości lub części nagrody jest posiadanie Konta Osobistego wraz z kartą oraz dostępem do bankowości elektronicznej. W promocji „Grilluj z bankiem” liczy się także aktywność, dlatego powinieneś:
1. W czerwcu: wykonać min. 1 przelew za pomocą bankowości elektronicznej. Za wykonanie tej części zadania w kolejnym miesiącu (tj. w lipcu) otrzymasz E-kod na zakupy do Biedronki o wartości 150 zł;
2. W lipcu, sierpniu oraz wrześniu: wykonaj min. 5 przelewów za pomocą bankowości elektronicznej, zapewnij min. 1 000 zł wpływu na konto oraz wykonaj transakcje bezgotówkowe kartą na min. 250 zł. Jeśli uda Ci się spełnić te trzy zadania w każdym z wymienionych miesięcy (lipcu, sierpniu, wrześniu), to w październiku otrzymasz E-kod na zakupy do Biedronki o wartości aż 300 zł.
Warto przy tym wiedzieć, że zgodnie z regulaminem promocji „Grilluj z bankiem” BNP Paribas każdy uczestnik może wziąć udział w promocji tylko jeden raz. Więcej szczegółów dotyczących promocji, jak i również informacji związanych z Kontem Osobistym z kartą znajdziesz na stronie banku.
Banki nieustannie prześcigają się w ofertach lokat czy kont oszczędnościowych, które mają pomóc pomnożyć nasze oszczędności. Niektóre z nich kuszą krótkim czasem przyblokowania środków, podczas gdy inne wysokim i bezkonkurencyjnym oprocentowaniem. A jeżeli już o atrakcyjnym oprocentowaniu mowa, to w banku Pekao możesz teraz otworzyć lokatę rentierską aż na 6,0% w skali roku.
Co warto wiedzieć o lokacie? Kto może ją otworzyć? Jakie warunki musisz spełnić, aby cieszyć się wysokim oprocentowaniem? Odpowiedzi znajdziesz poniżej. Zapraszamy!
Lokata rentierska to coraz popularniejszy sposób na pomnożenie zgromadzonych oszczędności. Produkt różni się nieco od zwykłej lokaty – nie jest to jednak kolosalna różnica. Za lokatę rentierską uznaje się umowę zawartą pomiędzy klientem a bankiem, która dotyczy lokowania środków pieniężnych w okresie długoterminowym.
Wyróżnikiem produktu jest częstotliwość wypłaty odsetek od wkładu w regularnych odstępach czasu. Odsetki nie są tu kapitalizowane, czyli po określonym czasie Twój zysk wpływa na rachunek bankowy, a nie lokatę. Z tego powodu produkt uznaje się za bezpieczny sposób na inwestycję dużego kapitału.
Lokata rentierska na 6% – dla kogo?
Lokata rentierska w banku Pekao jest produktem z atrakcyjnym oprocentowaniem wynoszącym aż 6,0% w skali roku. Wysokie oprocentowanie to oferta promocyjna trwająca od 17.05. kierowana do klientów indywidualnych (obecnych i nowych).
Promocyjną lokatę rentierską otworzyć można na trzy sposoby:
– przez dostęp do bankowości elektronicznej Pekao24;
– w aplikacji mobilnej PeoPay;
– oddziale banku Pekao.
Aby otworzyć lokatę, nie musisz spełniać żadnych dodatkowych warunków. Jak zatem widzisz, produkt jest ogólnodostępny.
Warunki lokaty i jej wyróżnik
Warto wiedzieć, że lokata rentierska na 6% w skali roku to stałe oprocentowanie, które trwa aż 36 miesięcy. Jeżeli chodzi o minimalną kwotę, która może znaleźć się na lokacie, to 5 000 zł – bank nie określił przy tym maksymalnej kwoty. Zaletą oferty jest również możliwość otwarcie nieograniczonej ilości lokat. Lokata może być przy tym odnawialna lub nieodnawialna – to Ty decydujesz, która opcja jest dla Ciebie korzystniejsza.
Wyróżnikiem lokaty są odsetki, które po naliczeniu bank wypłaca raz na kwartał. Z otrzymanych środków możesz korzystać na bieżąco. Warto przy tym pamiętać, że jeżeli złożysz dyspozycję wypłaty środków przed okresem końca lokaty (tj. 36 miesięcy), to bank odejmie od kwoty lokaty sumę wszystkich wypłaconych wcześniej odsetek. Warto zatem mieć to na uwadze przy otwieraniu lokaty i wpłacaniu na nią środków.
Więcej szczegółów dotyczących promocyjnej lokaty rentierskiej znajdziesz na stronie banki Pekao.
Do 8 czerwca masz szansę na wzięcie udziału w promocji „50 zł na start” organizowanej przez bank ING. Aby z niej skorzystać, niezbędne jest otworzenie konta bankowego dla nastoletniego dziecka oraz zapis do promocji. Po spełnieniu dziecinnie prostych warunków w określonym terminie, ING wypłaci 50 zł na konto bankowe nastolatka otworzone w ramach promocji. Co jeszcze warto wiedzieć o promocji?
Dlaczego warto otworzyć nastolatkowi konto Mobi w ING?
Posiadanie konta bankowego to wygodny sposób na gospodarowanie zgromadzonymi środkami. Współczesnego zarządzania finansami warto zawczasu nauczyć również i dziecko – zwłaszcza nastolatka, który niedługo stanie się dorosłym człowiekiem. Praktyczna nauka będzie najskuteczniejsza, dlatego warto otworzyć dedykowane nastolatkom konto Mobi dla młodych w ING, w którym trwa jeszcze promocja „50 zł na start”. Bezpieczne konto jest pełne korzyści, a są to m.in.:
– 0 zł za otwarcie i prowadzenie konta;
– 0 zł za zbliżeniową kartę Vista (bez względu na to, czy nastolatek jej używa, czy nie);
– 0 zł za przelewy za krajowe przelewy przez internet oraz na telefon (w PLN);
– 0 zł za wypłaty Blikiem ze wszystkich bankomatów w Polsce;
– płatnicza karta Moja Karta ING z awatarami znanych gamerów.
Konto Mobi dla młodych to w pełni bezpieczne konto bankowe, dzięki któremu nastolatek uczy się zarządzania finansami. Konto umożliwia dziecku samodzielne dokonywanie płatności oraz oszczędzanie na zakupach lub na konkretny cel. Nie musisz obawiać się przy tym ewentualnych kłopotów finansowych, ponieważ jako rodzic masz wszystko pod kontrolą. Konto Mobi dla młodych wyposażono w limity oraz powiadomienia transakcji i tzw. panel rodzica, do którego masz nieograniczony dostęp.
Promocja „50 zł na start”
Aby wziąć udział w trwającej jeszcze promocji „50 zł na start” od ING trzeba otworzyć nastolatkowi wspomniane konto Mobil dla młodych. Rachunek dedykowany jest konkretnej grupie wiekowej – są do osoby 13- 17 lat. Samo otwarcie konta to jednak nie koniec. Do 8 czerwca musisz jeszcze zapisać się do promocji, zaakceptować regulamin oraz wyrazić zgody marketingowe.
Drugi krok to aktywność. Do 8 lipca należy przelać min. 50 zł ze swojego konta bankowego w ING na konto dziecka otwarte w ramach promocji. Możesz to zrobić np. przelewem na telefon Blik. Jeśli nie masz konta w ING, to niestety nie możesz wziąć udziału w promocji.
Trzeci krok to czekanie na nagrodę. Najpóźniej 22 lipca bank wypłaci obiecane 50 zł na konto dziecka otwarte w ramach promocji.
Więcej szczegółów dotyczących oferty znajdziesz na stronie banku ING.
W mBanku ruszyła nowa promocja – Oszczędzaj z mBankiem do 4,8% – jest to trzymiesięczna lokata na nowe środki, na której znaleźć może się min. 1 000 zł. Atrakcyjne oprocentowanie to jednak nie wszystko. Lokata wyróżnia się bezpiecznym lokowaniem oszczędności oraz brakiem maksymalnej liczby lokat.
Dlaczego warto ją założyć? Czym dokładnie są te nowe środki i czy istnieje jakiś wzór na ich obliczanie? Opowiadamy!
Powody, dla których warto otworzyć promocyjną lokatę w mBanku
Z atrakcyjnej lokaty oszczędnościowej mogą skorzystać klienci mBanku mający mKont Intensive, które upoważnia do najwyższego oprocentowania tj. 4,8%. Dla pozostałych klientów (np. z eKontem) oprocentowanie jest nieco niższe, ale równie atrakcyjne – wynosi 4,5%.
Jest jeszcze trochę czasu na skorzystanie z trzymiesięcznej lokaty – promocja trwa do 16.06.2022 r. Warto zatem nie odwlekać jej otwarcia na ostatnią chwilę. Lokata kusi nie tylko oprocentowaniem, ale także innymi korzyściami, a są to:
– brak maksymalnej liczby lokat (mBank podał jedynie maksymalną, łączną kwotę, która wynosi aż 200 000 zł). W ramach promocji możesz zatem otworzyć tyle lokat, ile chcesz;
– bezpieczne lokowanie oszczędności (wpłacone środki chroni Bankowy Fundusz Gwarancyjny);
– minimalna kwota lokaty, na której może się znaleźć zaledwie 1 000 zł.
Produkt jest zatem dość atrakcyjną ofertą przygotowaną przez bank, warto przy tym pamiętać, że oferta obejmuje nowe środki.
Co uznaje się za nowe środki na promocyjnej lokacie mBanku?
mBank wyjaśnia, że nowe środki na lokacie to różnica między sumą Twoich pieniędzy (w chwili złożenia wniosku), a sumą Twoich pieniędzy w dniu weryfikacji salda. Jest to zatem proste równanie, z którego otrzymujemy nowe środki. Możesz zatem samodzielnie policzyć koszt – pamiętaj przy tym o sprawdzeniu kiedy dokładnie przypada data weryfikacji Twojego salda bankowego.
Więcej szczegółów dotyczących oferty lokaty promocyjnej znajdziesz na stronie mBanku oraz w regulaminie promocji.
Otwierając konto dla dziecka w Santander Bank Polska, możesz wziąć udział w promocji i odebrać specjalny e-kod na zakupy na Allegro o wartości 50 zł. Warunki, które musisz spełnić, nie są trudne – wystarczy, że otworzysz konto bankowe dla swojej pociechy, zapewnisz wpływ na jej konto, a także wyrazisz niezbędne zgody marketingowe.
Więcej o warunkach promocji i korzyściach z otwarcia rachunku bankowego dla dziecka przeczytasz poniżej. Zapraszamy!
Do udziału w promocji upoważnia otwarcie jednego z dwóch kont bankowych dla dziecka – albo do 12 r.ż., albo od 13 do 17 lat. Warunki i korzyści każdego produktu są nieco inne.
W przypadku konta bankowego dla dziecka do 12 r.ż. korzyści to:
– 0 zł za prowadzenie konta;
– konto z oprocentowaniem (elektroniczna skarbonka, której oprocentowanie wynosi 1,5% w skali roku dla środków do 3 000 zł);
– dostęp do portalu edukacyjnego Finansiaki.
Natomiast dla konta bankowego dedykowanego nieco starszej grupie (13-17 lat), korzyści to:
– 0 zł za prowadzenie konta;
– 0 zł za przelewy zwykłe i natychmiastowe w internecie;
– 0 zł za wypłatę gotówki kartą z bankomatu na całym świecie;
– 0 zł za kartę po spełnieniu warunku (co najmniej 1 płatność w miesiącu kartą lub blikiem). Jeśli warunek nie zostanie spełniony, wówczas opłata za kartę wynosi 8 zł miesięcznie;
– aplikacja mobilna i możliwość płacenia telefonem.
Warunki promocji
Oprócz otworzenia rachunku bankowego dla dziecka trzeba jeszcze spełnić kilka innych warunków. Dla poszczególnych kont warunki wyglądają następująco:
Konto dla dziecka poniżej 13 r.ż.:
– wyrażenie zgód marketingowych na kontakt elektroniczny z dzieckiem;
– do 30.06 zapewnij na konto bankowe dziecka wpływ na min. 50 zł;
Konto dla dziecka 13-17 lat:
– wyrażenie zgód marketingowych na kontakt elektroniczny z dzieckiem;
– do 30.06 nastolatek musi zapłacić przynajmniej 1 raz kartą dołączoną do rachunku lub blikiem.
Dodatkowymi warunkami dla obydwu kont jest upewnienie się, że ma się dostęp do:
– elektronicznego kanału kontaktu;
– zgodę na kontakt telefoniczny w celach marketingowych;
– zgodę na otrzymywanie informacji handlowych drogą elektroniczną.
Po spełnieniu wymagań należy zarejestrować się w promocji. Procedurę rejestracji należy wykonać na stronie internetowej Santander Bank Polska w zakładce z promocją „50 zł na Allegro za konto dla dziecka”. Czas na wzięcie udziału w promocji masz do 12.06.2022 r.
Więcej szczegółów dotyczących promocji oraz jej warunków znajdziesz na stronie banku.
Od kilku miesięcy banki prześcigają się w ofertach promocyjnych dotyczących kont oszczędnościowych oraz lokat. Oferowane oprocentowania są coraz wyższe, a długość poszczególnych lokat – coraz krótsza. W ostatnim czasie PKO Bank Polski przygotował ofertę bardzo krótkiej lokaty, na której można zyskać nawet 5,75% w skali roku.
Miesięczna lokata promocyjna na 5,75% w skali roku
Mobilna lokata w PKO BP wyróżnia się bardzo krótkim czasem i wysokim oprocentowaniem, dzięki której w miesiąc możemy pomnożyć swój majątek. Minimalna kwota, którą można wpłacić na lokatę to 1 000 zł, natomiast maksymalna to 50 000 zł. Bank gwarantuje przy tym stałość oprocentowania przez cały okres trwania umowy.
Osoby zainteresowane produktem, powinny wiedzieć, że oferta pozwala na posiadanie wyłącznie jednej lokaty. Po wygaśnięciu okresu jej trwania pieniądze wraz z otrzymanymi odsetkami zostaną przelane na Twoje konto. Lokata nie ulega zatem automatycznemu przedłużeniu na standardowe oprocentowanie, z czym możemy ostatnio się spotkać wśród innych banków.
Warto przy tym wiedzieć, że mobilna lokata nie umożliwia dowolnego wpłacania oraz wypłacania pieniędzy. Przed jej założeniem należy zatem dokładnie zastanowić się, ile pieniędzy na niej zostawimy. Jeżeli okaże się, że ulokowałeś na niej zbyt dużo środków, których będziesz pilnie potrzebować, to po wypłaceniu pieniędzy przed końcem umowy otrzymasz wniesiony kapitał bez odsetek.
Jak otworzyć lokatę mobilną w PKO BP?
Mobilna lokata jest produktem, który otworzyć można wyłącznie w aplikacji mobilnej banku PKO. Aplikację IKO możesz szybko i wygodnie ściągnąć na telefon. Aby otworzyć lokatę, musisz wykonać następujące kroki:
1. Po zalogowaniu w aplikacji IKO przejdź do zakładki „oferta”, z której dalej powinieneś przejść do lokaty i oszczędności -> lokata mobilna;
2. Po znalezieniu produktu należy podać kwotę, jaką chcesz umieścić na lokacie;
3. Ostatni krok to potwierdzenie założenia lokaty.
I to wszystko. Teraz pozostaje Ci już tylko czekać na Twój zysk. Jeśli chcesz poznać więcej szczegółów dotyczących mobilnej lokaty, koniecznie odwiedź stronę PKO BP.
Banki co i rusz prześcigają się w ofertach dostępnych kredytów. Oferują atrakcyjne warunki – jak choćby niskie i stałe oprocentowanie, brak prowizji, a także niskie koszty pożyczki. Brak części opłat, lub ich obniżenie nie dla każdego jest korzystne – zwłaszcza jeżeli mowa o braku prowizji.
Kiedy i dla kogo brak prowizji będzie korzystnym rozwiązaniem? Na co zwracać uwagę ofercie? I co zrobić, aby kredyt bez prowizji pomógł, a nie zaszkodził? Odpowiadamy!
Kredyt bez prowizji – wyjaśniamy, o co w nim chodzi
Aby lepiej zrozumieć czym dokładnie jest kredyt bez prowizji, warto w pierwszej kolejności, wyjaśnić czym jest kredyt i co tak właściwie składa się na jego ostateczny koszt.
Kredyt to zatem pisemna umowa pomiędzy bankiem (kredytodawcą) a klientem (kredytobiorcą), w ramach której instytucja finansowa udostępnia określoną kwotę pieniędzy dla danego klienta. Zanim kredytobiorca otrzyma pożyczkę, musi złożyć wniosek i otrzymać pozytywny wynik analizy zdolności kredytowej. Wpływ na nią ma wiele czynników, które w poszczególnych bankach brane są pod uwagę w mniejszym lub większym. Najczęściej analizuje się: wysokość zarobków, stabilność zatrudnienia, a także ewentualne zadłużenia, jak i również kondycję domowego budżetu. Na podstawie rzetelnej analizy zdolności kredytowej bank ocenia, czy danego klienta stać na spłacenie kredytu w terminie, czy nie.
Oferowany przez bank kredyt, to nie tylko cenna pożyczka dla kredytobiorcy, ale także źródło dochodu danej instytucji. To zatem: kapitał, który stanowi podstawę naliczania odsetek; marża oraz prowizja, których wysokość stanowi wyznacznik atrakcyjności pożyczki. Wyrażona w procentach marża to ważny element oprocentowania kredytu regulowany z kolejnymi ratami. Natomiast prowizja to opłata, którą nalicza się w momencie uruchomienia kredytu. Opłaca się ją jednorazowo – w całości lub przez rozłożenie na raty. Mówi się, że prowizja to wynagrodzenie banku za udzielenie pożyczki. Część banków rezygnuje jednak z tego zysku.
Choć tzw. kredyt bez prowizji brzmi zachęcająco, to trzeba wiedzieć, że taka forma wynagrodzenia banku niejako przeistacza się w inne opłaty – ukryte na przykład w marży. Nie należy zatem zbyt pochopnie cieszyć się pięknie brzmiącą reklamą, która mówi o braku prowizji w kredycie. Oczywiście od ogólnej reguły bywają również i wyjątki – dlatego kredyt bez prowizji to nie zawsze zła oferta.
W niektórych przypadkach możemy nawet zyskać na kredycie z prowizją, czy marżą – wiąże się to jednak z wcześniejszą spłatą kredytu.
Kiedy mówi się, że kredyt bez prowizji jest atrakcyjny?
Prowizja za udzielenie kredytu może wynieść od kilkuset złotych do nawet kilkunastu tysięcy złotych. Kwota jest uzależniona od rodzaju zobowiązania, wysokości kredytu, wykupionego ubezpieczenia pożyczki, opłaty przygotowawczej, jak i również innych, dodatkowych opłat.
Im niższa wartość naszego kredyt tym prowizja będzie niższa. Rekordowe kwoty zaczynają się dopiero przy kredytach hipotecznych, w których wynagrodzenie banku wynosi z reguły 2-3% sumy kredytu. Przy kilkuset tysięcznych kwotach prowizja jest spora, np. dla kwoty 400 000 zł prowizja może wynieść nawet 12 000 zł. Kredyt gotówkowy wcale nie musi jednak oznaczać dużo niższej prowizji – w zależności od banku i oferty kwota może wynieść nawet kilkanaście procent. Warto zatem zwracać uwagę na wysokość prowizji, która dość często jest najwyższa w najczęściej wybieranych produktach (tj. kredytach gotówkowych oraz hipotecznych).
Trzeba przy tym pamiętać, że brak prowizji może znaleźć przełożenie w wysokości marży. Wówczas oznaczać będzie to jeszcze wyższe koszty i to przez znacznie dłuższy okres, niż gdybyśmy wybrali produkt z prowizją. Aby wybrana pożyczka była faktycznie korzystna, warto podjąć próbę negocjacji obniżenia marży. Najlepiej aby takie rozmowy przeprowadził profesjonalista np. doświadczony pośrednik kredytowy. Alternatywnie można wybrać ofertę z prowizją, w której bank zgodzi się na kredytowanie również prowizji oraz rozłożenie jej na raty. Dzięki temu kwota nie jest aż tak dużym i jednorazowym obciążeniem dla domowego budżetu. Zanim więc wybierzesz ofertę bezprowizyjnego kredytu, warto dokładnie przeanalizować szczegóły oferty i wszystko na spokojnie wykalkulować.
Kredyt bez prowizji? Tak, ale…
Nie w każdym przypadku kredyt bez prowizji będzie dobrym rozwiązaniem na uniknięcie zbyt wysokich kosztów kredytu. Odpowiedni produkt powinien zostać dopasowany do indywidualnych potrzeb kredytobiorcy. Szczególną uwagę należy zwrócić na swoje możliwości finansowania i oczekiwania. Pierwszorzędne powinno być dla Ciebie planowanie i przewidywanie – i to w długim czasie.
Kredyt bez prowizji jest szczególnie cenny dla osób, które planują wcześniejszą spłatę kredytu. Wówczas wyższa marża nie stoi na przeszkodzie w zaoszczędzeniu na pożyczce. Wcześniejsza spłata to proporcjonalny zwrot części kosztów – m.in.: odsetek, ubezpieczenia (a nawet samej prowizji, w przypadku kredytów z prowizją). Co to oznacza w praktyce? Jeśli w połowie okresu kredytowania spłacisz całe zobowiązanie, wówczas otrzymasz zwrot połowy kosztów. Jest to zatem zwrócenie części poniesionych strat na kredycie – w szczególności naliczonej, wysokiej marży. Praktyka pokazuje, że coraz więcej Polaków decyduje się na taki ruch. Prezentują to poniższe dane:
Aby zweryfikować czy kredyt bez prowizji to na pewno dobry pomysł, warto w ostatecznej kalkulacji zwracać uwagę nie tylko na samo oprocentowanie, obecność prowizji i wysokość marży, ale przede wszystkim na RRSO.
RRSO, czyli Rzeczywista Roczna Stopa Oprocentowania kredytu to najważniejszy parametr pożyczki, który uwzględnia wszystkie koszty. Wskaźnik obrazuje poziom atrakcyjności kredytu, dlatego wskazywany jest w każdym rankingu dostępnych kredytów. RRSO pomaga hierarchizować poszczególne kredyty.
W idealnym świecie wskaźnik RRSO wynosiłby 0%. Oznaczałoby to wówczas, że kredytobiorca oddaje dokładnie tyle pieniędzy, ile pożyczył od banku. Niestety, banki nie oferują tego konsumentom – pożyczkę z zerowym RRSO możemy znaleźć co najwyżej w ofercie instytucji pożyczkowych (w promocyjnych chwilówkach, czy pożyczkach ratalnych).
Kredyt bez prowizji – podsumowanie
Zerowa prowizja w kredycie wcale nie przesądza o tym, czy pożyczka jest korzystna, czy też nie. Trzeba pamiętać, że w większości przypadków przykuwające uwagę sformułowanie „kredyt bez pożyczki” to często produkty promocyjne, które po głębszej analizie pokazują ukryty haczyk. Najczęściej są to dodatkowe warunki, które musimy spełnić, jak np. wykupienie dodatkowego ubezpieczenia kredytu, czy otworzenie konta osobistego. Dość częstym zabiegiem jest przemilczenie faktu o możliwości podniesienia oprocentowania kredytu (informację znajdziemy dopiero po uważnym wczytaniu się w umowę). Na szczęście wysokość oprocentowania kredytu nie może być ponoszona w nieskończoność – od 9.05.2021 r. górna granica wynosi 10,50%.
Brak prowizji nie przesądza o tym, czy dany produkt jest atrakcyjny – nie dajmy się nabrać na tzw. clickbaity typu „kredyt bez prowizji”, czy „kredyt z niskim oprocentowaniem”. Brak prowizji zostanie zastąpiony inną opłatą, którą z pewnością prędzej, czy później odczujemy. Analizuj zatem dokładnie każdą ofertę i zwracaj szczególną uwagę na RRSO.
Credit Agricole zmienia się. Oprócz szybkich i bezpiecznych płatności zegarkiem, swoją ofertę poszerzył o nową aplikację mobilną szytą na miarę współczesnej bankowości.
Zupełnie nowa wersja wyróżnia się nowatorskim podejściem do nawigacji oraz wyjątkowym designem. Kluczową zmianą jest jednak Klub korzyści, który zawiera personalizowane oferty rabatów na zakupy. Credit Agricole przewiduje także wprowadzenie nowych rodzajów płatności BLIK oraz specjalne narzędzie do zarządzania finansami.
Dotychczas niespotykany na polskim rynku bankowości interfejs użytkownika z wyjątkowymi elementami nawigacji to wyróżnik aplikacji. Po zalogowaniu w aplikacji użytkownik już na pierwszym ekranie znajduje najpotrzebniejsze informacje np. z historią transakcji, czy menu. Dzięki temu można wygodnie i szybko zarządzać finansami.
Największym hitem aplikacji nie jest jednak interfejs, a Klub korzyści, w której klienci mogą korzystać ze specjalnych ofert rabatowych topowych polskich i zagranicznych marek. Propozycje są dobierane i dopasowywane indywidualnie pod każdego klienta – z pewnością będą one dobrze dobrane, ponieważ bank na dzień dzisiejszy przygotował ich ponad 1400 i na tym nie planuje zaprzestać. Oprócz rabatów na zakupy w Klubie korzyści znajdą się także oferty produktów i usług banku Credit Agricole, które będą dostępne na specjalnych i podobno bardzo atrakcyjnych warunkach.
Realizacja wybranej korzyści jest przy tym prosta. Wystarczy wybrać ofertę i w przypadku sklepu internetowego aplikacja zapamięta kod rabatowy i przeniesie użytkownika na stronę sklepu.
Nowa wersja aplikacji – od kiedy można z niej korzystać?
Credit Agricole wciąż pracuje nad udoskonaleniem najnowszej wersji swojej aplikacji CA24 Mobile. W dniu wczorajszym (tj.23.05.2022 r.) na stronie banku pojawiła się informacja, że bank planuje jeszcze w tym roku opublikować najnowszą wersję aplikacji, wzbogaconą o nowe dostępy do produktów oraz usług. Mają to być m.in.:
– fundusze inwestycyjne i ubezpieczenia;
– zbliżeniowe płatności BLIK i prośba o przelew dla BLIK P2P;
– opłaty za autostrady oraz parkingi.
Na oficjalną datę uruchomienia najnowszej wersji aplikacji CA24 Mobile będziemy musieli zatem jeszcze trochę poczekać. Postaramy się jednak Was o tym poinformować i opowiedzieć nieco więcej o korzyściach i najnowszych funkcjach aplikacji, gdy tylko pojawi się taka informacja na stronie Credit Agricole.
Na koniec warto jeszcze podkreślić, że Credit Agricole jako pierwszy bank w Polsce przygotował aplikację dla klientów detalicznych w innowacyjnej technologii Flutter. Przez pewien czas po udostępnieniu najnowszej wersji klienci będą mogli używać jeszcze jej starszej wersji. Natomiast nowi będą już za niedługo pobierać wyłącznie najnowszą wersję aplikacji.
Dla osób, które pragną ulokować wolne środki finansowe na lokacie lub koncie oszczędnościowym, Getin Bank przygotował coś specjalnego. Promocyjną ofertę Konta Oszczędnościowego z oprocentowaniem nawet do 5% w skali roku, dzięki której możemy zaoszczędzić pieniądze na marzenia czy inne cele. Co takiego wyróżnia ofertę?
Decydując się na ulokowanie środków na Koncie Oszczędnościowym w Getin Banku, masz dwie opcje do wyboru:
Oszczędzaj 5% w skali roku, które dotyczy kwoty do 400 tys. zł. Jest to trzymiesięczna oferta wyłącznie na nowe środki. Aby skorzystać z ofert, musisz:
– mieć konto osobiste w Getin Banku oraz otwarte Elastyczne Konto Oszczędnościowe;
– w dniach: 9.05.2022 r. do 26.05.2022 r. wpłacisz nowe środki na Elastyczne Konto Oszczędnościowe;
– wyrazić zgody marketingowe.
Oszczędzaj 3% w skali roku do 10 tys. zł – oferta roczna, z której możesz skorzystać dzięki bonusowi za aktywność. Niewątpliwym plusem jest tu gwarancja niezmienności oprocentowania przez cały okres tj. 12 miesięcy. Aby skorzystać z tej opcji, należy:
– otworzyć konto osobiste w Getin Banku;
– zapewnić stały wpływ wynagrodzenia na otwartym koncie osobistym, musi być to min. 2 000 zł miesięcznie;
– wyrazić zgody marketingowe;
– w dniach 1.09.2019 r. do 28.02.2022 r. nie miałeś/miałaś konta osobistego w Getin Banku.
Co łączy promocyjne oferty Elastycznego Konta Oszczędnościowego?
Niewątpliwą zaletą ofert jest możliwość skorzystania z dwóch ofert jednocześnie i to na jednym Elastycznym Koncie Oszczędnościowym. Produkty to jednocześnie wygodny i bezpieczny sposób na oszczędzanie, o następujących cechach:
– bezpłatność – nie ponosisz opłat za otwarcie i prowadzenie konta. W pakiecie masz również dostęp do bezpłatnej bankowości internetowej i mobilnej;
– stały dostęp – przelewać środki możesz w każdej chwili poprzez bankowość internetową, mobilną, telefoniczną lub też w oddziale banku;
– swoboda wpłat oraz wypłat – kiedy chcesz i to w dowolnej kwocie (nie tracąc przy tym odsetek). Warto przy tym jednak pamiętać, że pierwsza wypłata jest darmowa, a koszt każdej kolejnej to 9 zł;
– zawsze oprocentowane środki – odsetki otrzymujesz zawsze na koniec miesiąca.
Więcej szczegółów dotyczących promocyjnej oferty Elastycznego Konta Oszczędnościowego znajdziesz na stronie Getin Banku.
Dzień Matki już tuż-tuż, jeśli więc do tej pory nie udało Ci się znaleźć nic wyjątkowego dla najważniejszej w Twoim życiu osoby, to warto skorzystać z pomocy Citi banku. Do wyboru masz kilka całkiem ciekawych opcji – zarówno pomysłów na prezent, jak i tych na wspólne spędzenie czasu. Co takiego ciekawe przygotował bank? Odpowiedź znajdziesz poniżej!
Niemałe rabaty na wyjątkowy prezent dla wyjątkowej osoby
Kwiaty, biżuteria, kosmetyki czy słodkości to najczęściej wybierany prezent wręczany z okazji Dnia Matki. W tym wyjątkowym okresie wiele firm przygotowuje specjalną ofertę prezentową dla mam. Jeśli więc brakuje Ci pomysłu na prezent dla mamy, warto w pierwszej kolejności zapoznać się z dostępną ofertą najpopularniejszych marek.
Dokonując zakupu w części z nich (m.in.: firmie Apart, Chocolissimo, E-kwiaty, czy Perfumy.pl) możesz liczyć na atrakcyjny rabat – nawet do 25%. Z okazji możesz skorzystać, jeśli opłatę za zakup dokonasz kartą do banku Citi Handlowy.
A może wspólnie spędzony czas przy pysznym posiłku?
Wspólnie spędzony czas w wyjątkowym miejscu to zawsze najlepszy prezent, jaki można podarować bliskiej osobie. Z okazji Dnia Matki możesz zatem zabrać swoją mamę do restauracji i odkrywać wspólnie z nią nowe smaki i miejsca. Program Citi Specialist umożliwia Ci wybranie 1 z 300 restauracji, gdzie otrzymasz 10% rabatu lub niespodziankę przy płaceniu kartą za restauracyjny rachunek.
Więcej szczegółów dotyczących promocji przygotowanej z okazji Dnia Matki przez Citi Handlowy znajdziesz na stronie banku.
Alior Bank przygotował samo przedłużającą się lokatę, która ma dość atrakcyjne jak na te czasy oprocentowanie. O długości trwania lokaty decydujesz Ty – do wyboru masz produkt na 3, 6 lub 12 miesięcy. Warto przy tym wiedzieć, że dla każdego okresu trwania lokaty oprocentowanie liczone w skali roku jest nieco inne. Zaleta produktu to możliwość zerwania lokaty przed terminem upływu jej okresu.
Lokata na nowe środki od Alior Banku to oferta szyta na miarę współczesności. Promocyjne oprocentowanie dotyczy minimalnej kwoty wynoszącej 1 000 zł, a jeżeli chodzi o kwotę maksymalną, to bank nie stawia tu ograniczeń. Możesz przy tym wybrać czas trwania lokaty – do wyboru masz produkt na 92 dni, 182 dni lub 365 dni. Oprocentowanie prezentuje się następująco:
· Promocyjna lokata na 92 dni to oprocentowanie 4%;
· Promocyjna lokata na 182 dni to oprocentowanie na 4,5%;
· Promocyjna lokata na 365 dni to oprocentowanie na 5%.
Atrakcyjną lokatę możesz otworzyć na jeden z trzech sposobów: szybko i wygodnie w Alior Online lub Alior Mobile, bądź w najbliższej placówce Alior Banku.
Samo przedłużająca się lokata
Promocyjna lokata od Alior Banku przedłuża się sama. Oznacza to, że w dniu jej zakończenia automatycznie się przedłuży. Nie zamyka to jednak możliwości modyfikacji produktu. W dowolnym momencie trwania lokaty możesz zmienić ją na nieodnawialną, dzięki temu po zakończeniu okresu lokacyjnego produkt się nie przedłuży. Dodatkową zaletą lokaty jest możliwość zerwania jej przed terminem, tj. zanim upłynie jej okres. Ale przy tym ostatnim jest mały haczyk – likwidacja skutkuje utratą całości odsetek w danym okresie umowy i zwrotem kapitału.
Więcej szczegółów dotyczących promocyjnej lokaty znajdziesz na stronie Alior Banku.
Składając wniosek o kartę kredytową w Millennium, możemy zyskać nawet 400 zł na zakupy na popularnej platformie zakupowej Allegro. Jeśli chcesz zyskać nagrodę – to powinieneś się pośpieszyć, ponieważ liczba nagród jest ograniczona!
Co jeszcze możesz zyskać dzięki karcie kredytowej od Millennium? Ile osób może wziąć udział w promocji? I czy 400 zł za zakupy na Allegro to jedyna nagroda? Odpowiedzi znajdziesz poniżej. Zapraszamy!
Najważniejszym warunkiem skorzystania z promocji Millennium jest zamówienie karty kredytowej Mastercard Impresja, której RRSO wynosi 21,84%. Wniosek o kartę możesz złożyć na dwa sposoby: w Millenecie albo aplikacji mobilnej banku. Masz na to czas aż do końca sierpnia (31.08.2022 r.). Nie ma jednak co odwlekać tego w czasie, ponieważ liczba nagród do wygrania jest ograniczona.
Gdy już otrzymasz zamówioną kartę, powinieneś wykonać ją transakcje bezgotówkowe. Bank określił minimalną kwotę – jest to 400 zł, które musisz wydać w każdym z kolejnych czterech miesięcy.
Jeśli poprawnie wykonasz zadanie i znajdziesz się wśród 20 000 zwycięzców wówczas otrzymasz aż 400 zł na karcie podarunkowej od Allegro. Dodatkowo nie będziesz musiał płacić za obsługę karty kredytowej nawet do roku czasu. Wystarczy, że w każdym kolejnym miesiącu roku zadbasz o to, aby dokonać min. 1 bezgotówkowej transakcji.
Co jeszcze możesz zyskać, dzięki posiadaniu karty kredytowej Millennium Impresja?
400 zł na zakupy na Allegro oraz możliwość skorzystania z braku opłat za kartę to nie jedyne korzyści od Millennium. Również oferta samej karty ma wiele zalet. Są to m.in.:
– nawet 5% zwrotu za zakupy dokonane u partnerów promocji (na liście znajduje się aż 25 sklepów – m.in.: Apart, Empik, Cinema City, Smyk, Zara, Sephora, Deichmann). Miesięcznie możesz odzyskać nawet 50 zł , niezależnie od innych promocji, czy rabatów;
– raty 0%, których RRSO wynosi 1,87%. Możesz przy tym rozłożyć wykorzystany limit lub wybrane transakcje na atrakcyjne i miesięczne raty;
– Twój limit kredytowy na minimalną kwotę 3 000 zł, zostanie ustalony indywidualnie. Okres bez odsetkowy może wynosić nawet 51 dni – dotyczy to zarówno transakcji gotówkowych, jak i również bezgotówkowych.
Więcej szczegółów dotyczących oferty, jak i również karty kredytowej Mastercard Impresja (RRSO 21,84%), znajdziesz na stronie banku Millennium.
Do grona banków, które mają atrakcyjne oprocentowanie na lokatach, dołączył również i BNP Paribas, który na najnowszej lokacie oferuje aż 5% w skali roku. Oprocentowanie to jednak niejedyna korzyść produktu – również wybór okresu lokacyjnego zasługuje na uwagę.
Co kryje się pod nową lokatą GoMobile od BNP Paribas?
Nowa lokata GoMobile to oferta nieodnawialnej lokaty, z której można skorzystać tylko raz. Wyróżnikiem jest tu niska kwota minimalna, która wynosi raptem 1 000 zł – maksymalna kwota to natomiast 50 000 zł.
Z lokaty GoMobile mogą skorzystać klienci, którzy posiadają aplikację bankową BNP Paribas, ale uwaga: oferta jest dostępna wyłącznie dla tych osób, które mają Konto Osobiste, lub Rachunek Oszczędnościowy w PLN w Banku BNP Paribas.
Jakie korzyści ma oferta?
Dostępna wyłącznie w aplikacji mobilnej lokata GoMobile to następujące korzyści:
– stałe oprocentowanie (nawet do 5% w skali roku);
– niska kwota minimalna lokaty tj. 1 000 zł (kwota maksymalna to 50 000 zł);
– nieodnawialna lokata;
– możliwość wyboru okresu lokacyjnego (dostępne opcje to lokata na 3 lub 5 miesięcy).
Warto przy tym wiedzieć, że poszczególne okresy lokacyjne mają nieco inne oprocentowania. Dla lokaty GoMobile na 3 miesiące jest to 3% w skali roku, natomiast dla tej samej lokaty na 5 miesięcy, oprocentowanie wynosi 5% w skali roku.
Więcej szczegółów dotyczących oferty lokaty GoMobile znajdziesz na stronie Banku BNP Paribas.
Rachunek oszczędnościowy to jeden z najpopularniejszych sposobów na odłożenie pieniędzy oraz ich pomnożenie. Dostępne na rynku oferty banków nieśmiało podnoszą oprocentowania takich kont. Przykładem jest tu bank Pekao, który na początku maja podniósł oprocentowania kont oszczędnościowych – do 1,2% w skali roku.
Na wysokie oprocentowania (na poziomie podobnym do rocznych lokat oscylujących w granicach 4-5%) z pewnością będziemy musieli jeszcze trochę poczekać.
Wysokie oprocentowanie to główny czynnik, przeważający na korzyść lokaty czy konta oszczędnościowego. Jest to niewątpliwie ważny parametr, ale nie samym oprocentowaniem powinniśmy się jednak kierować. Równie ważne jest przewidywanie – być może i na dzień dzisiejszy lokaty są bardziej zachęcającymi produktami – ale trzeba zwrócić uwagę na to, że są to produkty długoterminowe. Blokują zatem środki najczęściej na rok czasu. A w obecnej sytuacji ekonomicznej, trudno przewidzieć, co czeka nas za rok – zwłaszcza na płaszczyźnie bankowości.
Konta oszczędnościowe to bardziej mobilna alternatywa, która pozwala w dowolnym momencie wycofać środki w całości lub części. Możemy również zadziałać w drugą stronę – tj. na bieżąco takowe konto uzupełniać o nowe pieniądze. Co prawda niskie oprocentowania na poziomie 1% mogą zniechęcać, ale jak już wspominaliśmy – trudno powiedzieć, na jakim poziomie produkty te będą za kilka miesięcy.
Co ciekawego znajdziemy w ofercie banku Pekao w kontach oszczędnościowych?
Jeżeli chodzi o oprocentowania kont oszczędnościowych w banku Pekao, to standardowe stawki na wszystkich rachunkach zostały podniesione. Od 4.05 dotychczasowi i nowi klienci mogą pomnażać pieniądze. Nowe stawki, które nalicza się od całego salda środków, wynoszą dla:
– Konta Oszczędnościowego Premium 1,2%;
– standardowego Konta Oszczędnościowego 1,0%;
– rachunku oszczędnościowego Mój Skarb 1,0%.
Warto przy tym wiedzieć, że powyższe oprocentowania są naliczane w skali roku.
Więcej szczegółowych informacji dotyczących poszczególnych kont oszczędnościowych, jak i również ich oprocentowań znajdziesz na stronie banku Pekao.
Atrakcyjnych kont w ING Banku Śląskim nie brakuje. Na szczególną uwagę zasługuje konto dla młodych MOBI 18-26, za które ponosimy zerowe opłaty. Na tym jednak nie kończą się korzyści – decydując się na otworzenie wspomnianego rachunku, masz szansę na zgarnięcie dodatkowego 200 zł. Co zatem powinieneś zrobić? Odpowiadamy!
Otworzenie konta bankowego MOBI dla osób w wieku 18-26 jest dziecinnie proste. Aby to zrobić, należy trzymać się następujących kroków:
1. Przygotuj dowód osobisty – zawarte na nim dane będą potrzebne do złożenia wniosku. Na tym etapie niezbędne będzie także wykonanie zdjęcia dokumentu;
2. Drugim krokiem jest wybór płatności przypisany do konta. Do wyboru masz standardowo kartę, którą przywiezie Ci kurier, albo bardziej mobilny sposób – tj. płatności telefonem.
3. Trzeci krok to weryfikacja Twojej tożsamości. Możesz jej dokonać na cztery sposoby:
– na selfie (w aplikacji Moje ING);
– przelewem z innego banku (jeśli posiadasz inne konto bankowe, nie koniecznie w ING);
– bezpośrednio w placówce bankowej, znajdującej się najbliżej Ciebie;
– u kuriera, który przyjedzie pod wskazany przez Ciebie adres.
Gdy potwierdzisz tożsamość, otrzymasz maila z umową oraz dostępem do aplikacji Moje ING.
4. Potwierdzenie złożenia wniosku – otrzymasz je SMS-em.
Jak zgarnąć promocyjne 200 zł od ING?
Warunek, który musisz spełnić, aby wziąć udział w promocji, jest dziecinnie prosty. Na etapie otwierania konta musisz jako sposób płatności wybrać kartę. Jej aktywne używanie pomoże Ci zgarnąć nawet do 200 zł premii.
Korzyści z posiadania konta dla młodych MOBI 18-26
Konto dla młodych MOBI 18-26 to rachunek, który pozwala oszczędzić na codziennej bankowości. Poniesiesz 0 zł opłat za:
– prowadzenie konta;
– za krajowe przelewy w złotówkach przez internet (z wyjątkiem: Express ELIXIR, BlueCash i SORBNET);
– za kartę przypisaną do rachunku;
– za bezlimitowe wypłaty BLIK-em ze wszystkich bankomatów na terenie Polski.
Jest to zatem oferta szyta na miarę współczesnej bankowości dla młodych.
Więcej szczegółów dotyczących promocji, jak i również konta dla młodych MOBI, znajdziesz na stronie ING Banku Śląskiego.
Przedawnienie roszczeń pozwala uniknąć odpowiedzialności za niespłacone zobowiązania. Jest to wyjątkowa sytuacja, w której kredyto lub pożyczkobiorca może uniknąć spłaty należności względem kredytodawcy. Choć wydaje się to być korzystną sytuacją, to przedawnienie ma także swoje minusy. Czym dokładnie jest przedawnienie kredytu i w jakich sytuacjach jest możliwe?
Przedawnienie kredytu – na czym polega?
Przedawnienie kredytu to sytuacja, w której po upływie określonego czasu bank nie może ścigać klientów, o to, żeby zwrócili swój dług. W teorii przedawnienie kredytu polega na tym, że bank przez konkretny czas ‘zapominał’ wyegzekwować od nas spłaty zadłużenia, więc dług się przedawnił. W takim przypadku, jeśli po przedawnieniu się długu bank zgłosi sprawę do sądu, to masz prawo odwołać się od wyroku i nie oddawać spłat zobowiązania, z którymi zalegasz. Oznacza to, że po upływie terminu przedawnienia dłużnik może skutecznie uchronić się przed zwrotem kwoty zobowiązania.
Przedawnienie kredytu dotyczy więc sytuacji, kiedy kredytobiorca pomimo obowiązku spłaty zadłużenia, zaniecha przekazywania należności. Powody opóźnień w spłacie i całkowitego zaprzestania mogą być różne. Częstą przyczyną są przejściowe kłopoty finansowe kredytobiorcy, brak środków na koncie w przypadku zlecenia stałego, czy brak stałego źródła dochodu. Działania egzekucyjne, które bank może podjąć, są jednak ograniczone czasowo. Jeśli dojdzie do sytuacji, że termin przedawnienia upłynie, to bank nie ma już możliwości dochodzenia od kredytobiorcy spłaty zobowiązania.
Kiedy kredyt się przedawnia?
Zasady obliczania przedawnienia uległy zmianie od lipca 2018 roku. Obecnie koniec terminu przedawnienia przypada na ostatni dzień roku kalendarzowego, czyli na 31 grudnia. W efekcie może się okazać, że termin przedawnienia gotówkowego, a także jego poszczególnych rat wynosi nie przepisowe 3 lata, a 4. Możemy opisać tę sytuację na przykładzie. Wyobraź sobie, że zaciągnąłeś kredytu w styczniu 2022 roku, jednak termin przedawnienia dla pierwszej raty liczy się dopiero od 31 grudnia 2022 roku. Oznacza to, że na przedawnienie kredytu możesz liczyć dopiero 31 grudnia 2025 roku.
Warto przy tym wiedzieć, że termin przedawnienia roszczeń związanych z prowadzeniem działalności gospodarczej wynosi 3 lata. Innymi słowy, bank może skutecznie dochodzić spłaty kredytu od dłużnika przez okres 3 lat. Termin ten obowiązuje zarówno, w przypadku jeśli klientem banku jest osoba fizyczna, jak i przedsiębiorca. Co ważne, jeśli pożyczkodawcą jest osoba fizyczna, a nie bank, to termin przedawnienia długu będzie wydłużony do 6 lat.
Przedawnienie kredytu hipotecznego a konsumenckiego
Z punktu widzenia banków, czyli kredytodawców, kredyt hipoteczny jest najbardziej opłacalnym rozwiązaniem. Dlaczego? Ten rodzaj kredytu nie ulega przedawnieniu i warto o tym pamiętać. W tym przypadku zabezpieczenie zobowiązania jest hipoteka. Bank w przypadku zaprzestania spłaty może doprowadzić do licytacji nieruchomości, a tym samym odzyskać zaległy dług od kredytobiorcy. Jeśli mówimy o kredycie hipotecznym, to przedawnieniu ulegają tylko odsetki.
Inaczej wygląda sytuacja w przypadku kredytu konsumenckiego, na przykład gotówkowego. O zobowiązanie tego typu mogą ubiegać się tylko osoby fizyczne. Inne są więc też warunki przedawnienia. Wysokość kredytu konsumenckiego może wynosić maksymalnie 255 500 zł. Przedawnienie umowy kredytu konsumenckiego następuje po 3 latach. Warto przy tym wiedzieć, że przedawnieniu ulegają zarówno kwota kredytu, jak i odsetki. Jednak przedawnienie kredytu nie oznacza automatycznego umorzenia długu. Oznacza to tyle, że jeśli kredytodawca będzie chciał dochodzić wyegzekwowania kwoty na drodze sądowej, to po prostu mu się to nie uda, gdyż już nie będzie miał podstawy prawnej. Należy za to pamiętać, że nie da się usunąć niekorzystnych wpisów w biurach informacji gospodarczej. Cierpi na tym więc Twoja zdolność kredytowa. Warto jeszcze pamiętać, że bieg przedawnienia może być przerwany. Kiedy się to dzieje?
Kiedy nastąpi przerwanie biegu przedawnienia?
Kiedy bieg terminu przedawnienia zostanie wstrzymany, to naliczanie okresu przedawnienia następuje od początku. Oznacza to, że zegar zostaje wyzerowany. Przerwanie może jednak nastąpić tylko w określonych przypadkach. Jakich? Przerwanie następuje w wyniku określonych zdarzeń prawnych, takich jak:
sprawa zostanie skierowana do sądu przez bank przed upływem terminu przedawnienia,
bank złoży wniosek o nadanie egzekucyjnej klauzuli wykonalności,
bank wyśle wniosek z żądaniem spłaty zobowiązania,
dłużnik uzna roszczenie banku i zacznie spłacać kredyt.
Co ważne, do takich sytuacji może dojść kilkakrotnie i w każdym przypadku bieg będzie liczony od nowa. Ponadto jeśli kredytodawca lub pożyczkobiorca skieruje do sądu pozew o zapłatę przeciwko kredyto lub pożyczkobiorcy przed upływem terminu przedawnienia, to wzmocni swoją pozycję względem zobowiązanego. Przedawnienie w takim przypadku zostanie przerwane w toku postępowania sądowego, lub komorniczego. Swój ewentualny nowy bieg rozpocznie dopiero po prawomocnym zakończeniu postępowania.
Przedawnienie długu u komornika – czy jest możliwe?
Zupełnie inaczej wygląda sytuacja, gdy nasz dług trafi do komornika. Czy dług u komornika może się przedawnić? Jeśli komornik prowadzi egzekucję w sprawie dłużnika, to nie ma możliwości przeterminowania zaległości. W momencie, kiedy bank złoży wniosek o egzekucję komorniczą, komornik rozpoczyna postępowanie, które zawsze jest poparte prawomocnym wyrokiem sądu.
Przedawnienie długu u komornika jest więc niemożliwe. Warto natomiast dokładniej przyjrzeć się postępowaniu. Jeśli nie otrzymałeś wcześniej pisma sądowego z wezwaniem do zapłaty, a komornik zajął Ci konto, to możesz złożyć wniosek o uchylenie nakazu zapłaty i wstrzymać egzekucję.
Co zrobić z przedawnionym długiem?
Według obowiązujących przepisów dłużnik nie musi występować o uznanie przedawnienia roszczeń bankowych. Jeśli więc sprawa trafi do sądu, to organ ma obowiązek zweryfikowania, czy nie doszło do przedawnienia kredytu. W przypadku potwierdzonego przedawnienia wniosek zostanie odrzucony. W efekcie dług dalej istnieje, ale nie ma możliwości jego prawnego wyegzekwowania.
Jakie są skutki przedawnienia długu?
Zapewne zastanawiasz, co się dzieje, kiedy faktycznie dojdzie do przedawnienia długu i jakie są tego skutki. W tym paragrafie przedstawimy najważniejsze z nich. Przede wszystkim przy przedawnieniu długu dłużnik nie musi spłacać zobowiązania. Są oczywiście wyjątki od tej zasady, na przykład jeśli zdecydujesz się dobrowolnie uregulować należności. Co więcej, po przedawnieniu długu wierzyciel nie ma prawa żądać jego zapłaty. Pamiętaj jednak, że nie możesz domagać się zwrotu pieniędzy, gdy w wyniku swojej niewiedzy dokonałeś spłaty zobowiązania po terminie. Dochodzi wówczas do przerwania biegu przedawnienia.
Ponadto osoby lub firmy udzielające pożyczek mogą sprzedać Twoje zadłużenie komuś innemu na zasadach cesji. Zdarzają się sytuacje, że sprzedany dług jest przeterminowany. W takim przypadku również nie musisz go spłacać. Warto jednak zwrócić się do firmy windykacyjnej z pismem informującym o przedawnieniu zadłużenia, powołując się na nową Ustawę o przedawnieniu długów z 2018 r.
Przedawnienie kredytu – podsumowanie
Jak już wiesz, przedawnienie większości długów następuje po okresie 3 lat. Okres ten może jednak zostać przerwany. W takim przypadku przedawnienie będzie naliczane od początku. Natomiast w przypadku kredytodawców i pożyczkodawców, którzy nie prowadzą działalności gospodarczej w tym zakresie, przedawnienie następuje dopiero po upływie 6 lat. Skutkiem przedawnienia jest brak możliwości legalnego przymuszenia dłużnika do wykonania zobowiązania.
Zaciąganie wszelkiego rodzaju pożyczek staje się coraz łatwiejsze. Z tego powodu liczba branych kredytów wzrasta – podobnie jak ich wysokość. Niestety, wśród sporej części osób pojawiają się problemy z terminową spłatą zobowiązań, wynikające najczęściej z nagłych i zbyt obciążających wydatków. W domowym budżecie zaczyna brakować środków na spłatę bieżącego zadłużenia, co generuje kolejne długi. Powstająca w tej sposób spirala zadłużenia sprawia, że suma zarobków okazuje się niewystarczająca na spłatę długów.
Rozwiązaniem jest kredyt oddłużeniowy, który wbrew pozorom można uzyskać nawet w przypadku poważnego zadłużenia. Co warto wiedzieć o takiej pożyczce? Lepiej zaciągnąć ją od banku, czy instytucji pożyczkowej? Na co zwracać uwagę podczas analizy dostępnych ofert? Odpowiadamy!
Czym jest kredyt oddłużeniowy?
Kredyt oddłużeniowy to produkt, który znajdziemy w ofercie banków oraz instytucji pożyczkowych. Cel pożyczki jest prosty: to pomoc w spłacie dotychczasowych zobowiązań finansowych, z którymi przestaliśmy sobie radzić. Jak to działa?
Zaciągasz jedno, duże zobowiązanie, którego łączna kwota jest sumą wszystkich zobowiązań, z którymi przestałeś już sobie radzić. Pożyczka jest zatem w stanie pokryć wszystkie długi – tj. kredyty, pożyczki. Otrzymane pieniądze natychmiast spłacają wszystkie należności, dzięki czemu pozostaje Ci już tylko jedno zobowiązanie, czyli kredyt oddłużeniowy.
Opłacana raz w miesiącu jedna i mała rata, zamiast kilku rat z różnym terminem spłaty, to wyróżnik produktu, który ma pomóc dłużnikowi zapanować nad finansami. Zobowiązanie zaciągasz zatem po to, aby przerwać błędne koło zadłużenia i odzyskać kontrolę nad domowymi finansami.
Pożyczka jako ostatnia deska ratunku – dla kogo?
Kredyt oddłużeniowy dość często określany jest jako ostatnia deska ratunku dla tonącego dłużnika. Problemy z terminową spłatą pożyczek, czy kredytów, ich zbyt wysokie raty i wysokość całkowitej kwoty zobowiązań to mieszanka wybuchowa dla domowego budżetu. Niebezpiecznie staje się zwłaszcza wtedy, gdy suma rat wszystkich zobowiązań jest wyższa niż nasze możliwości finansowe (tj. wysokość wynagrodzenia i koszty życia). Brak regularności w spłatach poszczególnych rat wpływa niekorzystnie na naszą historię kredytową. W najgorszym wypadku może dojść nawet do zajęć komorniczych.
I właśnie takim osobom kredyt oddłużeniowy jest dedykowany. Dla zadłużonych z niebezpiecznie narastającymi zobowiązaniami. Nawet dla tych, którzy na swoim koncie mają zajęcia komornicze, bądź złą historię kredytową w odnotowaną bazach Biura Informacji Kredytowej (BIK).
Kredyt oddłużeniowy – wymagania
Nie wszyscy mogą skorzystać z pomocy i zaciągnąć kredyt oddłużeniowy. Kredytobiorca musi wykazać się zdolnością kredytową, która choć oceniana nieco łagodniej, wymaga posiadania stałego źródła dochodów. Ważne są zatem regularne wpływy na konto, które możemy udokumentować i potwierdzić nawet zwykłym wyciągiem z konta bankowego. Opcjonalnie można również przedstawić zaświadczenie od pracodawcy.
Podczas wnioskowania o kredyt oddłużeniowy sprawdzona zostanie również nasza historia kredytowa w BIK-u. Figurowanie w rejestrze dłużników nie przekreśla jednak naszych szans na otrzymanie pomocy. Celem weryfikacji bazy jest ustalenie, czy uzyskiwane przez nas dochody wystarczą na spłatę nowej pożyczki, czyli kredytu oddłużeniowego. Warto pamiętać o tym, że szczegółowe wymagania dotyczące zaciągania pożyczki różnią się w poszczególnych instytucjach. Zobowiązanie zostanie zaciągnięte na innych zasadach w banku i na innych w instytucji pożyczkowej.
W niektórych przypadkach stałe źródło dochodu może okazać się niewystarczające. Zwłaszcza, gdy dosięgnęły nas bardzo poważne długi (np. w ZUS-ie, US, czy innych tego typu instytucjach). Wcale nie lepiej wygląda to u osób z trwającym postępowaniem windykacyjnym. Wtedy otrzymana pomoc wymaga szczególnego zabezpieczenia, którym staje się nasza nieruchomość.
Kredyt oddłużeniowy, a kredyt konsolidacyjny – czy to ten sam produkt?
Kredyt konsolidacyjny to nieco inna forma pomocy finansowej, który konsoliduje (łączy) aktualne posiadane zobowiązania (kredyty, pożyczki) w jedno zadłużenie. Celem pożyczki jest zatem odciążenie domowego budżetu i uchronienie go przed rosnącymi długami. To pewnego rodzaju parasol ochronny, który ma chronić przed nadciągającym deszczem (w tym przypadku zadłużeniem). Produktu nie należy zatem mylić z kredytem oddłużeniowym dla osób zadłużonych, ponieważ z kredytu konsolidacyjnego korzystają osoby nieposiadające przeterminowanych płatności.
Różnica dotyczy również warunków udzielania – kredyt konsolidacyjny przeznaczony jest wyłącznie dla osób z dobrą historią kredytową. A jak wiadomo u osób zadłużonych bywa z tym niestety różnie.
W banku, czy firmie pożyczkowej?
W sieci możemy znaleźć informacje, że kredyt oddłużeniowy możemy również otrzymać w banku – a nie tylko instytucji pożyczkowej. Trzeba jednak uświadomić sobie, że w banku nie mamy szans na otrzymanie kredyt oddłużeniowego. Z czego to wynika?
Z rygorystycznych warunków udzielania pożyczek które, aby uzyskać, musimy posiadać po pierwsze: dobrą i czystą historię kredytową; po drugie: brak przeterminowanych rat innych kredytów, czy pożyczek; a po trzecie: odpowiednią zdolność kredytową. Kłująca zatem po oczach oferta banku, w której instytucja obiecuje nam pomoc w poważnym zadłużeniu to pic na wodę, ponieważ po zaznajomieniu się ze szczegółami oferty znajdujemy drobny druczek głoszący sprzeczność.
Nie wierzmy zatem temu, że kredyt oddłużeniowy ze złym BIK-iem otrzymamy w banku. Prawdziwą pomoc otrzymamy w instytucji pożyczkowej, która bez restrykcji udzieli kredytu oddłużeniowego – nawet bez zabezpieczeń.
Kredyt oddłużeniowy, a zabezpieczenie pożyczki
Jak już wspominaliśmy stałe źródło dochodu to warunek konieczny, który pozwala uzyskać kredyt oddłużeniowy. Czasami jednak bardzo poważne długi (np. z instytucji państwowych, takich jak ZUS, czy US), czy równoczesne postępowanie windykacyjne może oznaczać trudności ze spłatą zobowiązania. Wnioskujący zostaje wtedy poproszony o zabezpieczenie pożyczki np. nieruchomością, której jest właścicielem.
Część instytucji jest w stanie wtedy zaproponować pożyczkę o wartości nawet 70% wartości wskazanej nieruchomości. Bez znaczenia wtedy jest rodzaj długów, z którymi zmaga się dłużnik.
Brak nieruchomości nie przekreśla jednak szans na uzyskanie ważnej dla nas pomocy. Zamiast nieruchomości ubezpieczeniem mogą stać się również różnego typu ubezpieczenia – np. na życie, bądź od utraty pracy. Trzeba się jednak liczyć z tym, że może to jednak oznaczać dodatkowy koszt, który dłużnik będzie musiał uregulować. Celem tego jest zwiększenie bezpieczeństwa obu stron.
Na rynku dostępny jest również kredyt oddłużeniowy bez zabezpieczania (tj. nieruchomości). Warunki uzyskania takiego produktu zależne są od danej instytucji. Przykładowo może to być posiadanie niezbyt wysokich zadłużeń, albo górny próg kwoty kredytu, który najczęściej wynosi 30 tys. zł. Przekroczenie tej kwoty jest równoznaczne z niemożliwością zaciągnięcia kredytu oddłużeniowego bez zabezpieczenia. Oczywiście nie jest to reguła, dlatego warto dokładnie przeanalizować dostępne na rynku produkty tego typu.
Co ciekawe, zabezpieczeniem braku zabezpieczeń kredytu oddłużeniowego może być również poręczenie innej osoby. Musi jednak ona posiadać stałe źródło dochodu i dobrą zdolność kredytową.
Kredyt oddłużeniowy – procedura wzięcia pożyczki
Procedura wzięcia kredytu oddłużeniowego w większości instytucji wygląda identycznie. Są to następujące czynności:
1. Analiza zadłużenia, która wymaga zebrania dokumentów wszystkich zadłużeń. Celem działania jest określenie wysokości kwoty całkowitego zadłużenia, które ma obejmować kredyt oddłużeniowy. Można tu uwzględnić różne zobowiązania – m.in.: kredyty, pożyczki, karty kredytowe bądź wykorzystany limit na rachunku;
2. Analiza zdolności kredytowej, której posiadanie jest częstym wymogiem. Jej orientacyjną wysokość można ustalić samodzielnie, np. korzystając z kalkulatora zdolności kredytowej;
3. Wybór propozycji – dobra oferta powinna zostać dopasowana do potrzeb kredytobiorcy, czyli dogodnych ratach i okresie spłaty dostosowanym do indywidualnych możliwości. Warto przy tym wiedzieć, że im większe dopasowanie oferty do naszych potrzeb, tym kwota pożyczki odpowiednio wzrasta;
4. Złożenie wniosku w placówce instytucji bądź online;
5. Weryfikacja złożonego wniosku. Procedura jest uzależniona od Twoich możliwości finansowych. Czas trwania szczegółowej analizy może zająć nawet kilka tygodni, jeśli zależy nam na czasie, to warto złożyć wniosek w instytucji pożyczkowej, która wykona procedurę szybciej, ale i też nieco drożej;
Kredyt oddłużeniowy – na co powinieneś zwrócić szczególną uwagę?
Wybór kredytu oddłużeniowego to bardzo ważny moment w życiu zadłużonej osoby. Od wybranej oferty zależeć będzie kondycja domowego budżetu i wyjście z problemów finansowych. Trzeba zatem podejść do sprawy tak, jakbyś miał do czynienia z zupełnie nowym zobowiązaniem. Twoja uwaga powinna zatem koncentrować się na:
– RRSO, który pomoże szybko określić najkorzystniejszą ofertę. Wskaźnik pozwala poznać ogólny koszt kredytu lub pożyczki w skali roku;
– całkowitej kwocie do zapłaty, na którą wpływ ma nie tylko wysokość wszystkich połączonych zaległości, ale także ubezpieczenie pożyczki, szybkość jej weryfikacji, czy dopasowanie do potrzeb kredytobiorcy;
– okresie spłaty i wysokości rat – dłuższy okres spłaty to niższe raty, ale też wyższa całkowita kwota kredytu. Im niższa rata, tym łatwiej zapanować nad zrujnowanych domowych budżetem. Dłuższy okres pomoże Ci zatem spłacić dług bez bolesnych wyrzeczeń.
Po wybraniu oferty Twoim priorytetem powinno być dokładne zapoznanie się z warunkami umowy. Przeczytaj ją dokładnie, pytaj o niezrozumiałe kwestie i zwróć uwagę na prowizje oraz odsetki. W razie wątpliwości skonsultuj się ze specjalistą. Dopiero po tym podpisz umowę kredytową. Pamiętaj przy tym, że im szybciej zaczniesz działać i szukać sposobu na wyjście z pętli zadłużenia, tym większa szansa na to, że zrobisz to bez niepotrzebnych kłopotów.
Karta kredytowa to jeden z najczęściej wybieranych produktów bankowych. Sympatię zyskała dzięki prostej i wygodnej obsłudze zapewniającej dodatkową płynność finansową na jasnych zasadach. Jeśli uda nam się spłacić ją terminie, nie poniesiemy kosztów odsetek. A jeśli zdecydujemy o zamówieniu karty kredytowej od Santander Bank Polska, to możemy dodatkowo zyskać nawet 800 zł, a wszystko to możliwe dzięki najnowszej promocji banku „Moc możliwości z kartą kredytową Vista”.
Jak zgarnąć 800 zł od Santander Bank Polska?
Dzięki najnowszej promocji Santander Bank Polska masz szansę na otrzymanie nawet 800 zł. Aby je zgarnąć, powinieneś zawrzeć umowę o kartę kredytową Visa Silver „Akcja Pajacyk” albo Visa Platinum, podać swoje dane kontaktowe oraz udzielić niezbędnych zgód marketingowych.
Uwaga: do promocji mogą przystąpić osoby, które na dzień 30.04.2022 r. nie miały wydanej żadnej z kart. W gronie uczestników mogą znaleźć się również ci, którzy nie złożyli rezygnacji ze wspomnianych kart do dnia 30.03.2022 r. Oczywiście samo złożenie wniosku o kartę to za mało – aby ją otrzymać, musisz wykazać się zdolnością kredytową
Czasu na wzięcie udziału w promocji jest całkiem sporo, bo aż do 28.10.2022 roku, przy czym okres trwania promocji kończy się wraz z listopadem.
Co możesz zyskać?
Wzięta w ramach promocji od Santander Bank Polska karta kredytowa przynosi nie tylko nagrodę pieniężną, ale także bezwarunkowe zwolnienie z opłat miesięcznych w pierwszym roku. Pozostałe korzyści to:
– 100 zł za zawarcie umowy o dodatkową kartę Visa Silver „Akcja Pajacyk” albo Visa Platinum. Upoważnia to inną osobę do wykonywania płatności w ramach limitu kredytowego na Twojej karcie;
– 100 zł za skorzystanie z usługi Fast Cash w kwocie min. 1 000 zł (do wykorzystania wyłącznie przy składaniu wniosku o nową, główną kartę kredytową);
– nawet do 600 zł zwrotu za płatność kartą Visa Silver Akcja Pajacyk albo Visa Platinum (główną lub dodatkową) oraz wydanymi do nich dodatkowymi kartami przez 12 miesięcy (1% zwrotu, max. 50 zł w miesiącu). Nagroda zostanie wypłacona na rachunek najpóźniej do końca kolejnego miesiąca kalendarzowego.
Jeśli wykonasz wszystkie zadania, wówczas suma nagrody wyniesie 800 zł. Warto zatem rozegrać to tak, aby zyskać jak najwięcej.
Dlaczego warto mieć kartę kredytową od Santander Bank Polska
Opłaty za kartę kredytową Visa Silver akcja Pajacyk, prezentują się następująco:
Wydarzenia ostatnich lat zwiększyły naszą świadomość potrzeby oszczędzania. Możemy robić to na kilka sposobów – najpopularniejszym są konta oszczędnościowe oraz lokaty, które w ostatnich tygodniach kuszą coraz to atrakcyjniejszymi warunkami. Z myślą o osobach, które nie lubią blokować środków na długo, mBank przygotował specjalną ofertę promocyjnej lokaty na nowe środki.
Warunki promocyjnej lokaty na nowe środki od mBanku
Warunki promocyjnej lokaty na nowe środki od mBanku są proste. Do otworzenia lokaty wystarczy Ci już 1 000 zł, które możesz odłożyć m.in. na lokacie konta mKonto Intensive i zyskać oprocentowanie na poziomie aż 2,2%. Oprocentowanie na innych kontach (np. eKonto) wynosi równie atrakcyjne 2%.
Czas trwania lokaty nie jest długi – jest to jedynie kwartał (czyli 3 miesiące, które nie potrwają zbyt długo). Po tym czasie otrzymasz swój zysk. Jak już wspomnieliśmy minimalna kwota promocyjnej lokaty to 1 000 zł, natomiast maksymalna kwota to aż 150 000 zł. W ramach promocji możesz założyć tyle lokat, ile chcesz – powinieneś się jednak pospieszyć, ponieważ promocja trwa do przyszłego tygodnia (tj. 17.05.2022 r.).
Powody, dla których warto skorzystać z lokaty promocyjnej od mBanku
Atrakcyjne oprocentowanie na lokacie krótkoterminowej do najlepszy powód, dla którego warto nie czekać i utworzyć lokatę na 2,2% (lub 2%). A jeżeli już o oprocentowaniu mowa, to warto wiedzieć, że promocyjne oprocentowanie jest wyższe standardowe oprocentowanie na pozostałych lokatach dostępnych w mBanku. Jest to zatem dobra okazja do pomnożenia nawet niewielkiej ilości oszczędności.
Za założeniem promocyjnej lokaty na nowe środki przemawia również fakt, że jest to bezpieczna oferta chroniona Bankowym Funduszem Gwarancyjnym. Kwota nieprzekraczająca 100 000 EUR (równowartość w złotych) jest tu gwarantowana w całości.
Jeśli nie zerwiesz lokaty na koniec 3-miesięcznego okresu, to lokata zostanie odnowiona na kolejne 3 miesiące – zgodnie z obowiązującym wtedy oprocentowaniem.
Więcej szczegółowych informacji dotyczących promocyjnej lokaty znajdziesz na stronie mBanku.
W poniedziałek (tj. 9.05) ruszyła nowa promocja w banku PKO BP. Uczestnicy mają do zgarnięcia nawet 400 zł na zakupy na platformie Allegro. Aby zgarnąć całość premii, niezbędne jest otwarcie konta bankowego dla siebie i swoich dzieci.
Jak skorzystać z promocji? Do kiedy masz czas na założenie konta? Jakie warunki należy spełnić? Odpowiedzi na pytania znajdziesz poniżej. Zapraszamy!
Zasady, które należy spełnić, aby otrzymać 400 zł na zakupy na Allegro, nie są trudne. W pierwszej kolejności powinieneś otworzyć sobie Konto za Zero w PKO BP. Natomiast dla swojego dziecka (lub maksymalnie 2 dzieci) PKO Konto Pierwsze lub PKO Konto Dziecka.
Warto tutaj zaznaczyć, że do udziału w promocji uprawnione są wyłącznie osoby, które od 1.01.2021 r. do 8.05.2022 r. nie zawarły umowy o konto w PKO BP, a także obecni klienci. Promocja nie dotyczy jednak SKO Karty Ucznia oraz Kont Inteligo.
Otwierając konta, musisz pamiętać o wyrażeniu zgody na marketing elektroniczny i oczywiście rejestracji w promocji.
Ostatnie co pozostaje do zrobienia to spełnienie dodatkowych warunków. Musisz wykonać co najmniej 10 transakcji bezgotówkowych kartą lub blikiem, natomiast zadanie dla dzieci uzależnione jest od rodzaju otworzonego rachunku. Dla PKO Konto Pierwsze to min. 2 transakcje bezgotówkowe kartą lub blikiem, a dla PKO Konto Dziecka min. 2 transakcje bezgotówkowe – ale tylko kartą.
400 zł nagrody w aktualnej promocji dla rodziny – najważniejsze informacje
Z udziałem w promocji warto się pospieszyć, ponieważ pula nagród jest tu ograniczona i wynosi 7000 sztuk (w tym 3000 szt. nagród jest po 200 zł, a pozostałe 4000 szt. po 100 zł). Nagrodami są elektroniczne kody uprawniające do zakupów na platformie Allegro.pl – nie tylko na stronie, ale również w aplikacji.
Jeśli Ci się poszczęści i znajdziesz się wśród nagrodzonych osób to kod zostanie Ci przekazany za pośrednictwem serwisu elektronicznego iPKO – na jego skrzynkę pocztową. Musisz zatem mieć do niego aktywny dostęp.
Więcej szczegółowych informacji dotyczących promocji dla całej rodziny oraz kont bankowych biorących w niej udział, znajdziesz na stronie banku PKO BP.
Oferty banków i firm pożyczkowych są skierowane do różnego typu konsumentów. Niektóre instytucje finansowe w swojej ofercie posiadają taki produkt, jak pożyczka dla bezrobotnych. Dzięki niej nawet osoby nieposiadające stałego zatrudnienia mogą poprawić swoją sytuację i zrealizować plany czy marzenia. Z dzisiejszego artykułu dowiesz się, jakie warunki należy spełnić, aby mieć szansę na pożyczkę dla bezrobotnych, a także w jaki sposób ją znaleźć. Zapraszamy do lektury.
Pożyczka dla bezrobotnego – jak ją otrzymać?
Niespodziewana potrzeba pozyskania gotówki zdarza się w różnorodnych sytuacjach. Właśnie dlatego banki oraz firmy pożyczkowe oferują tak dużą ilość wszelkich kredytów i pożyczek dostosowanych do różnych klientów i posiadanych przez nich celów. Niestety, najczęściej do otrzymania określonej kwoty wsparcia finansowego koniecznie jest spełnienie określonych warunków. Na surowsze kryteria weryfikacji klientów wnioskodawca musi się przygotować w szczególności w przypadku kredytu udzielanego przez bank. Nieco mniej skomplikowana procedura sprawdzania wiarygodności klienta występuje natomiast w przypadku pożyczki.
Czy osoba bezrobotna może jednak liczyć na możliwość pozyskania pożyczki? Dzięki pozyskanym pieniądzom mogłaby zapewnić sobie chociażby szkolenie lub kurs potrzebny do zdobycia kwalifikacji pozwalających na zatrudnienie. W ten sposób bezrobotny mógłby również dokonać zakupu samochodu potrzebnego do dojazdów do pracy. Pożyczka dla bezrobotnych jest bez wątpienia pożądanym produktem. Czy jej pozyskanie jest rzeczywiście możliwe? Na jakich zasadach następuje i czego możemy się spodziewać w związku z tym?
Czy pozyskanie pożyczki naprawdę jest możliwe w przypadku braku zatrudnienia?
W przypadku różnego rodzaju produktów finansowych oferowanych przez banki i firmy pożyczkowe często możemy spodziewać się konieczności udokumentowania otrzymywanych dochodów. W związku z tym wiele osób może być zdziwionych faktem, że pożyczkę dla bezrobotnych można znaleźć tak naprawdę bez żadnego problemu. Utrzymująca się na poziomie kilku procent stopa bezrobocia i dodatkowo notowany w wyniku pandemii wzrost odsetka osób bezrobotnych sprawia, że firmy pożyczkowe doskonale zdają sobie sprawę z potrzeby istnienia takiego produktu. Oprócz tego kredyto i pożyczkodawcy wiedzą, że niektóre osoby posiadają dochody, które jednak nie zostają udokumentowane, Dotyczy to chociażby młodych osób, które utrzymują się jeszcze z pieniędzy otrzymywanych od rodziców lub niepracujących małżonków zajmujących się domem.
Mówiąc o pożyczce dla bezrobotnych, mamy tak naprawdę na myśli produkt, w przypadku którego wnioskodawca nie musi wykazywać stałego źródła dochodu wynikającego ze stosunku umowy o pracę. Z tego względu pożyczka dla bezrobotnych jest również często nazywana pożyczką bez zaświadczeń o dochodach. Oznacza to, że na tego typu pożyczkę mają szansę osoby, które posiadają określone dochody, ale nie można w ich przypadku mówić o otrzymywaniu regularnych wypłat w podobnych kwotach z związku z zatrudnieniem. Pożyczka dla bezrobotnych będzie więc również skierowana do emerytów i rencistów, stypendystów, osób utrzymujących się z alimentów czy różnego rodzaju świadczeń społecznych, takich jak zasiłek dla bezrobotnych czy 500+.
Dostępne warianty pożyczki dla bezrobotnego
Pożyczka dla bezrobotnego występuje w wielu możliwych wariantach. Firmy pożyczkowe starają się bowiem wychodzić naprzeciw potrzebom klientów i dostosowywać swoje produkty do różnych konsumentów. Bez wątpienia ciekawą opcją jest pożyczka, którą możemy otrzymać bez wychodzenia z domu. Wystarczy wypełnić wniosek online, cała procedura przebiega za pośrednictwem internetu. To duże udogodnienie dla osób, które do placówki danej instytucji mają daleko lub po prostu nie chcą tracić czasu na wizyty w placówce.
Oprócz tego dużą popularnością cieszą się pożyczki dla bezrobotnych, które możemy otrzymać już w dniu złożenia wniosku. Proces przyznawania takiej pożyczki jest błyskawiczny dzięki minimalnej ilości formalności i uproszczonemu sposobowi weryfikacji wnioskodawcy w celu sprawdzenia jego wiarygodności. Czas otrzymania przelewu od danej instytucji zależy jednak często od czasu sesji wychodzących i przychodzących przewidzianego w systemie Elixir.
Jakie warunki należy spełnić, aby otrzymać pożyczkę dla bezrobotnych?
Każda osoba ubiegająca się o pozyskanie pożyczki dla bezrobotnych musi liczyć się z koniecznością spełnienia określonych kryteriów. Do kluczowych kwestii pozwalających na otrzymanie określonej kwoty pieniędzy należą:
ukończenie 18 lat,
posiadanie pełnej zdolności do czynności prawnych,
posiadanie adresu zameldowania na terenie Polski,
posiadanie dowodu tożsamości,
dysponowanie własnym numerem telefonu i prywatnym adresem e-mail,
posiadanie polskiego rachunku bankowego.
Wśród innych możliwych warunków znaleźć się może również brak innych zadłużeń w danej firmie pożyczkowej. Dana instytucja pożyczkowa może również poprosić nas o udokumentowanie faktu uzyskiwania regularnych dochodów pochodzących z legalnego źródła.
Koszt pożyczki dla bezrobotnych
Jedną z kluczowych kwestii dla osoby wnioskującej o przyznanie pożyczki dla bezrobotnych jest związany z nią koszt. Wysokość opłat wynikających z pozyskania w ramach pożyczki pieniędzy jest szczególnie istotna, jeśli bezrobotny nie otrzymuje zbyt wysokich dochodów. Powinien on bowiem liczyć się z tym, że suma pieniędzy, którą będzie musiał oddać instytucji finansowej może w znaczny sposób przewyższyć pożyczoną kwotę. Co zwykle składa się na koszt produktu finansowego skierowanego do osób bezrobotnych?
Osoba wnioskująca o taką pożyczkę powinna wziąć pod uwagę oprocentowanie, prowizję oraz dodatkowe opłaty, które zależą od konkretnej oferty danej firmy, np. opłata za uruchomienie. Całkowity koszt, jaki poniesie w związku z otrzymaniem pożyczki, będzie zależał też od wysokości przyznanej kwoty i ustalonej ilości rat. Dłuższy okres spłaty może oznaczać, że będziemy musieli zapłacić nieco więcej, jednak wpłynie to również na mniejszą wysokość miesięcznej raty. Wyższa kwota pożyczki również wiąże się z większym kosztem. Jednak porównując koszty procentowo może okazać się, że taka pożyczka będzie bardziej opłacalna, niż w przypadku mniejszej pożyczanej kwoty. Najlepszym sposobem na zweryfikowanie kosztu pożyczki jest skorzystanie ze wskaźnika RRSO, czyli Rzeczywistej Rocznej Stopy Oprocentowania, która mówi nam o faktycznej cenie danego produktu.
Jak znaleźć pożyczkę dla bezrobotnych?
Znalezienie pożyczki dla bezrobotnych nie jest tak trudnym zadaniem, jak mogłoby się to wydawać. Istotną informacją jest jednak fakt, że nie warto poszukiwać jej w ofertach banków, które zwykle kładą większy nacisk na rzetelny proces weryfikacji wiarygodności swoich klientów. W sytuacji braku stałej pracy nie musimy się jednak martwić – wiele firm pożyczkowych oferuje produkt finansowy skierowany do bezrobotnych, co możemy bardzo łatwo sprawdzić, poszukując pożyczki chociażby na stronach internetowych określonych instytucji. Warto w tym miejscu zaznaczyć, że bardzo często taki produkt funkcjonuje w ofertach firm pożyczkowych, jako pożyczka bez zaświadczeń o dochodach. Jego dostępność jest bardzo duża.
Szukając pożyczki dla bezrobotnych, warto skorzystać z porównywarki internetowej. Jest to tak naprawdę najszybszy sposób na wyszukanie wielu ofert dostępnych dla osób bezrobotnych. Dużym ułatwieniem jest również fakt, że w takim rankingu znajdują się najważniejsze informacje na temat warunków dostępnych w ramach danej oferty.
W jaki sposób wybrać najlepszą pożyczkę dla bezrobotnych?
Warunki spłaty w przypadku każdej pożyczki dla bezrobotnych są tak naprawdę całkowicie odmienne. Dostępne oferty różnią się od siebie przede wszystkim maksymalną wysokością finansowania, możliwym okresem spłaty zobowiązania oraz przewidywanymi opłatami. Oznacza to, że warto poświęcić nieco więcej czasu na wybór pożyczki o najdogodniejszych dla nas warunkach. W ten sposób możemy bowiem zaoszczędzić na kosztach poniesionych w związku z daną pożyczką. Oprócz tego łatwiej będzie nam dzięki temu dopasować ofertę do naszych potrzeb oraz możliwości w zakresie spłaty powstałego zobowiązania.
W trakcie podejmowania decyzji odnośnie konkretnej pożyczki, warto skorzystać z rankingu, w którym znajdziemy oferty dostosowane do naszych preferencji. Dzięki rozpisanym w porównywarce warunkom proponowanym przez daną firmę pożyczkową możemy bardzo szybko zweryfikować, którą z nich warto wybrać. Dobrą praktyką jest zestawienie ze sobą kilku najbardziej odpowiadających nam ofert i porównanie ich szczegółowych warunków w celu wyselekcjonowania najlepszej z nich.
Pożyczka dla bezrobotnych – podsumowanie
Skierowana do bezrobotnych pożyczka to doskonały sposób na zyskanie dodatkowej gotówki w szybkim czasie. Dużą zaletą takiego rozwiązania jest brak konieczności wykazywania przed firmą pożyczkową faktu pozyskiwania dochodów. Nie musimy więc martwić się, jeśli nasze dochody są niskie lub nieregularne. Kluczem do sukcesu podczas ubiegania się o pozyskanie takiego produktu finansowego jest przemyślany wybór odpowiedniej oferty. Po podjęciu decyzji i złożeniu wniosku kredytowego warto również prześledzić wszystkie warunki umowy, aby mieć pewność, że każdy jej zapis jest zrozumiały. W razie wystąpienia jakichkolwiek niejasności należy korzystać z pomocy pracownika danej firmy pożyczkowej lub doświadczonego doradcy finansowego. W ten sposób zapewnimy sobie bezpieczną transakcję finansową.
Oszczędzanie na lokacie to popularny sposób na pomnażanie majątku. Banki prześcigają się więc w tej kwestii coraz bardziej, oferując atrakcyjne produkty. Nie inaczej jest w Getin Banku, który zmienił warunki „Lokaty na Nowe Środki”, a także oferty „Nowe środki na Elastycznym Koncie Oszczędnościowym”. Po zmianach oferta banku jest następująca: 5,5% w skali roku na lokacie, a na koncie oszczędnościowym jest to równie atrakcyjne 5% w skali roku.
Oferta jest uznawana za jedną z najbardziej atrakcyjnych ofert lokat i kont oszczędnościowych dostępnych na rynku. Jeśli i Ty chcesz skorzystać, musisz się pospieszyć. Oferta trwa do 26.05.2022 roku.
Szczegóły promocji „Lokata na Nowe Środki” od Getin Banku
Minimalna kwota „Lokaty na Nowe Środki” z promocyjnym oprocentowaniem wynosi 5 000 zł, natomiast maksymalna 180 000 zł. Warto przy tym wiedzieć, że można założyć więcej niż jedną lokatę. Jeden klient może mieć maksymalnie 5 lokat na każdy okres – w sumie jest to zatem 15 lokat.
W skali roku Getin Bank proponuje klientom stałe oprocentowanie, które wygląda następująco:
– 4,5% dla 3 miesięcy;
– 5% dla 6 miesięcy;
– 5,5% dla 12 miesięcy.
Zakładając „Lokatę na Nowe Środki trzeba jeszcze pamiętać o wyrażeniu zgód marketingowych. Bez nich nie będziemy mogli w pełni korzystać z promocyjnej oferty.
Szczegóły oferty „Nowe środki na Elastycznym Koncie Oszczędnościowym”
Promocja na „Nowe środki na Elastycznym Koncie Oszczędnościowym” to kolejny atrakcyjny sposób na oszczędzanie w Getin Banku. W skali roku możemy zyskać 5% (przez 3 miesiące) do maksymalnej kwoty 400 000 zł. Bank zapewnia przy tym stały dostęp do ulokowanych na koncie środków. Za otwarcie i prowadzenie konta bank nie nalicza przy tym dodatkowych opłat.
Aby skorzystać z oferty wystarczy, że:
1. Masz konto w Getin Banku oraz Elastyczne Konto Oszczędnościowe;
2. W dniach 9.05 – 26.05.2022 r. dokonasz wpłaty środków na konto oszczędnościowe;
3. Wyrazisz wszelkie i niezbędne zgody marketingowe.
Jeśli więc się pospieszysz, masz jeszcze czas na ulokowanie środków, które pomnożysz dzięki atrakcyjnym promocjom. Więcej szczegółowych informacji dotyczących ofert znajdziesz na stronie Getin Banku.
Planujesz wziąć pożyczkę w mniejszej lub większej kwocie? A może chcesz jej komuś udzielić? W niektórych przypadkach pożyczka bywa taką czynnością cywilnoprawną, od której należy zapłacić podatek. Zanim jednak przejdziesz do składania deklaracji i wykonania przelewu na konto Urzędu Skarbowego, sprawdź, czy aby na pewno jest to konieczne w Twojej sytuacji. Z naszego artykułu dowiesz się m.in. tego, kto jest zwolniony z zapłaty takiego podatku, a także do kiedy należy uregulować płatność związaną z podatkiem PCC od pożyczki.
Podatek PCC od pożyczki – wszystko, co należy o nim wiedzieć
Pieniądze oraz różnego rodzaju przedmioty ludzie pożyczają sobie od zawsze. Czasami nawet niewielka pożyczka jest w stanie pomóc nam w dużym stopniu i przyczynić się do rozwiązania niektórych problemów. Do dyspozycji mamy dużą ilość ofert banków i firm pożyczkowych, jednak nie zawsze decydujemy się na takie rozwiązanie. Częstą praktyką są bowiem tzw. pożyczki prywatne, do których dochodzi w rodzinie lub wśród znajomych.
Osoba przyjmująca pożyczkę prywatną powinna jednak mieć na uwadze konieczność odprowadzenia podatku od otrzymanej kwoty. Obowiązek podatkowy nie ciąży natomiast na podmiocie, który pożyczki udziela. Polskie prawo przewiduje jednak szereg przypadków, w których dostarczenie do urzędu skarbowego deklaracji w sprawie czynności cywilnoprawnych i dokonanie wpłaty nie jest konieczne. Kiedy możemy skorzystać z takiego zwolnienia? W jakich przypadkach nie unikniemy obowiązku podatkowego? W jakim terminie należy złożyć deklarację i zapłacić podatek? Na wszystkie te pytania odpowiadamy w poniższym artykule.
Czym jest podatek PCC?
Zanim przejdziemy do omawiania podatku, jaki należy uiścić w związku z wzięciem pożyczki, warto wspomnieć, czym w ogóle jest podatek PCC. Taka opłata wynika z obowiązujących przepisów ustawy o podatku od czynności cywilnoprawnych i odnosi się do niektórych transakcji dokonywanych w obrocie gospodarczym. Podatek obejmuje m.in. umowy sprzedaży, umowy spółki, umowy dożywocia, a także stanowiące przedmiot tego artykułu umowy pożyczki pieniędzy oraz rzeczy oznaczonych tylko co do gatunku. Każda określona czynność cywilnoprawna wiąże się z inną stawką opodatkowania wyrażoną procentowo.
Obowiązek złożenia deklaracji
Wyżej wspomnieliśmy już o tym, że istnieją sytuacje, w których pożyczkobiorca jest zwolniony od podatku od pożyczki. Nie oznacza to jednak, że nie musi złożyć deklaracji odnośnie takiej czynności cywilnoprawnej. W tym celu należy wypełnić druk oznaczony jako PCC-3. Deklarację możemy złożyć zarówno w formie papierowej, jak i elektronicznej – sposób jej dostarczenia do urzędu zależy od naszych własnych preferencji i możliwości. Instytucją, do jakiej należy doręczyć deklarację jest Urząd Skarbowy właściwy dla miejsca zamieszkania podatnika. Warto również wspomnieć, że od 1 stycznia 2019 roku podatnik za pomocą jednego formularza może zgłosić nawet do trzech zaciągniętych pożyczek.
Z czym wiąże się niedopełnienie obowiązku zapłaty podatku PCC? Jeśli w wyniku kontroli na jaw wyjdzie, że nie doszło do złożenia deklaracji w sprawie czynności cywilnoprawnej i dokonania wpłaty na konto urzędu skarbowego, kwota podatku wynosząca w przypadku pożyczek 0,5% wartości przekazanych środków wzrasta do 20%. Kara dotycząca pożyczki w wysokiej kwocie może więc wiązać się z naprawdę dotkliwymi konsekwencjami.
Czynny żal
Istnieje sposób na uniknięcie kar związanych z niedotrzymaniem obowiązku zapłaty podatku PCC od pożyczki i innych czynności cywilnoprawnych. Drogą do tego jest instytucja czynnego żalu, który wyraża się w samodzielnym zawiadomieniu organu powołanego do ścigania o popełnieniu czynu zabronionego i jego okolicznościach. W tym celu należy złożyć odpowiednie pismo, w którym uzasadnimy, dlaczego nie doszło do dopełnienia obowiązku podatkowego. Jako powód nieuiszczenia opłaty możemy wskazać chorobę, problemy natury technicznej, a nawet zapominalstwo. Jeśli do takiego niedopatrzenia doszło pierwszy raz, również warto wspomnieć o tym w piśmie.
Obowiązek udokumentowania pożyczki
W przypadku czynności cywilnoprawnej, jaką jest pożyczka, musimy liczyć się nie tylko z koniecznością złożenia deklaracji oraz wniesieniem opłaty podatkowej, ale również udokumentowania pożyczki. Co to oznacza? W związku z takim obowiązkiem lepiej uniknąć przekazania pożyczki w formie gotówki. Wtedy warto skorzystać z bezpieczniejszego rozwiązania, które zaoszczędzi nam ewentualnych kłopotów i zastrzeżeń urzędników. Właśnie dlatego pożyczkę należy przekazać za pośrednictwem przelewu na rachunek bankowy lub rachunek prowadzony przez spółdzielczą kasę oszczędnościowo-kredytową. Dobrym rozwiązaniem jest także przekaz pocztowy.
W jakim terminie należy zapłacić podatek od pożyczki?
W przypadku podatku PCC obowiązuje 14-dniowy termin, w jakim musimy spełnić związane z nim obowiązki. Oznacza to konieczność złożenia deklaracji w sprawie podatku od czynności cywilnoprawnych oraz wyliczenia prawidłowej kwoty i opłacenia podatku. Wspomniany termin liczony jest od dnia następującego po dacie dokonania czynności cywilnoprawnej objętej podatkiem PCC. Do wskazanych 14 dni zaliczają się również weekendy oraz święta – należy o tym koniecznie pamiętać. Zaznaczenia wymaga natomiast fakt, że jeśli ostatni dzień terminu przypada w sobotę, niedzielę lub święto, to zostaje on przedłużony do kolejnego dnia roboczego.
Warto zwrócić również uwagę na sposób dostarczenia deklaracji. Wysyłając ją listem poleconym za pośrednictwem Poczty Polskiej, za datę złożenia deklaracji uważa się datę stempla. Deklarację możemy również dostarczyć za pośrednictwem strony internetowej. W takiej sytuacji za datę doręczenia uważa się moment, w którym otrzymamy stosowne potwierdzenie określane jako Urzędowe Poświadczenie Odbioru. Nieco ułatwione zadanie mają natomiast osoby korzystające z pomocy notariusza podczas spisywania umowy pożyczki w formie aktu notarialnego. W takich okolicznościach notariusz sam pobierze już od nas wyliczony podatek. Co więcej samodzielnie zadeklaruje przed urzędem, do jakiej czynności cywilnoprawnej doszło i jaka kwota została pobrana. Oznacza to, że nie musimy martwić się koniecznością składania deklaracji PCC-3 i obowiązującymi w związku z tym terminami.
Zwolnienia od podatku PCC w przypadku pożyczki
Nie każdy pożyczkobiorca musi zapłacić podatek od pożyczki. W takiej sytuacji nie musimy również składać związanej z tym deklaracji. Najpierw musimy ustalić, czy w świetle polskiego prawa dokonaną czynność możemy w ogóle uznać za pożyczkę.
Czy dana czynność stanowi pożyczkę?
W związku z tym według przepisów prawnych podatku nie będziemy bowiem musieli zapłacić w dwóch wyróżnionych przypadkach. Pierwszym przypadkiem jest okoliczność, kiedy “pożyczka” stanowi tak naprawdę realizację weksla niepodlegającego opłacie skarbowej. Warunkiem braku konieczności zapłacenia podatku są jednak zapisy umowy, które jasno wskazują, że udzielana kwota wynika z weksla i nie stanowi tak naprawdę pożyczki zabezpieczonej wekslem. Drugi przypadek dotyczy natomiast pożyczek, które zostały udzielone za granicą i dlatego też nie podlegają polskiemu prawu podatkowemu. Chodzi tutaj o taką pożyczkę, w ramach której podpisanie umowy nastąpiło poza granicami Polski, a przekazania pieniędzy dokonano za granicą lub za pośrednictwem zagranicznego rachunku bankowego.
Warunki zwolnienia pożyczki z podatku
Oprócz tego istnieje katalog przypadków, w których przekazanie danej kwoty pieniędzy jest uznawane przez polskie prawo za pożyczkę, ale w z powodu zaistnienia określonych przesłanek jest ono zwolnione z podatku. Pożyczkobiorca nie musi więc uiszczać opłaty na konto urzędu skarbowego, jeśli:
pożyczkodawcą jest przedsiębiorca, który prowadzi działalność polegającą na udzielaniu kredytów lub pożyczek, lecz nie posiada na terenie Polski swojej siedziby lub zarządu;
umowa pożyczki w kwocie nieprzekraczającej 9 637 zł została zawarta pomiędzy osobami zaliczającymi się do I grupy podatkowej, do której należy małżonek, zstępny (w tym również przysposobiony i jego zstępny), wstępny (w tym przysposabiający), pasierb, zięć, synowa, rodzeństwo, ojczym, macocha i teść;
pożyczka w formie pieniężnej w wysokości przekraczającej kwotę 9 637 zł została udzielona na rzecz członka rodziny, czyli małżonka, zstępnego, wstępnego, pasierba, rodzeństwa, ojczyma lub macochy, a ponadto zostały spełnione 2 warunki, czyli:
do urzędu skarbowego została dostarczona deklaracja w sprawie podatku od czynności cywilnoprawnych w standardowym terminie 14 dni;
fakt otrzymania pożyczki na rachunek bankowy, rachunek prowadzony przez spółdzielczą kasę oszczędnościowo-kredytową lub przekazem pocztowym został udokumentowany.
pożyczka została zawarta przez osoby spoza I grupy podatkowej, a jej wartość nie przekracza 1000 zł;
pożyczka pochodzi z kas lub funduszów zakładowych, funduszów związków zawodowych, pracowniczych kas zapomogowo-pożyczkowych, spółdzielczych kas oszczędnościowo-kredytowych, koleżeńskich kas oszczędnościowo-pożyczkowych działających w wojsku lub zakładowego funduszu świadczeń socjalnych.
Dobre lokowanie oszczędności w banku to częsty sposób na pomnażanie majątku. Ostatnie miesiące nie były jednak w tej kwestii zadowalające. Niskie oprocentowanie lokat w wielu bankach sprawiło, że taka forma inwestycji przestała być postrzegana jako opłacalna. Na szczęście ten czarny dla finansów okres zaczął ustępować – obecnie banki wychodzą z coraz ciekawszymi ofertami lokat oszczędnościowych dla nowych klientów.
Jednym z banków z korzystną oszczędnościową jest Credit Agricole, który oferuje atrakcyjne 4% na rocznej lokacie mobilnej o stałym oprocentowaniu. Ale uwaga: produkt kierowany jest wyłącznie do nowych klientów, którzy otworzyli konto w banku Credit Agricole!
Co zrobić, aby skorzystać z oferty atrakcyjnej lokaty?
Wymóg, który musisz spełnić, aby móc zainwestować nie jakoś specjalnie trudny. Wystarczy, że założysz konto osobiste i w ciągu 14 dni (licząc od daty otwarcia rachunku) założysz lokatę w aplikacji CA24 Mobile.
Złożenie wniosku o konto osobiste nie zajmie Ci zbyt wiele czasu – możesz to zrobić nawet bez wychodzenia z domu. Konto samo w sobie ma wiele zalet – otwierasz je bez opłat, a przy tym cieszysz się 0 zł za używanie karty. A jeżeli już mowa o karcie, to warto tutaj wspomnieć, że Credit Agricole przypisuje do rachunku ekologiczną kartę z eko tworzywa, która jest lepsza dla środowiska naszej planety.
Wyróżnik oferty lokaty na 4% w Credit Agricole
Tak zwana lokata na dobry początek w Credit Agricol to nie tylko atrakcyjne 4% na rocznej lokacie mobilnej o stałym oprocentowaniu. Produkt wyróżnia również:
możliwość zadecydowania o wysokości wpłaconej kwoty (od min. 1 000 zł do maks. 50 000 zł);
ograniczenie co do ilości – możesz założyć tylko jedną taką lokatę;
po zakończeniu rocznej lokaty możesz zdecydować się na jej odnowienie (na innych warunkach – takich, które wówczas będą obowiązywały dla standardowych lokat).
Aby zaoszczędzić więcej, możesz zacząć także korzystać z oszczędzania z CAsaver. Produkt używany jest podczas codziennych zakupów opłacanym ekologiczną kartą przypisaną do rachunku. Przy każdej płatności wybrana przez Ciebie kwota zaokrąglenia, trafia automatycznie na Twój Rachunek Oszczędzam.
Więcej szczegółowych informacji związanych z atrakcyjną lokatą na 4% w Credit Agricole znajdziesz na stronie banku.
Pandemia COVID-19 zostawiła skazę na każdej strefie naszego życia. Liczne ograniczenia i dość długi lockdown wpłynęły na pogorszenie sytuacji finansowej niejednego przedsiębiorcy. W szczególności ucierpieli ci, którzy prowadzą małe firmy, które na czas ograniczeń przestały przynosić zyski.
Jako ratunek dla przedsiębiorców opracowano specjalny i realizowany ze środków unijnych program PIOR (Program Inteligentny Rozwój), który pozwala na zaciągnięcie pożyczki płynnościowej. Źródłem finansowania pomocy jest natomiast unijny program REACT-EU (Recovery Assistance for Cohesion and the Territories of Europe), którego celem jest przede wszystkim wspieranie opieki zdrowotnej, ogólnego poziomu zatrudnienia, a także wsparcie mikro, małych oraz średnich firm. Przy okazji program ma również sprzyjać tzw. transformacji ekologicznej i cyfrowej.
Pożyczka płynnościowa – czym jest?
Pożyczka płynnościowa to propozycja pomocy dla przedsiębiorców dotkniętych kryzysem gospodarczym spowodowanym pandemią COVID-19. Cel pożyczki jest prosty – to utrzymanie płynności finansowej mikro, małych i średnich firm.
Otrzymane środki można przeznaczyć na sfinansowanie wydatków związanych z utrzymaniem bieżącej działalności firmy, ale nie na inwestycje. Niewątpliwą zaletą pomocy jest fakt, że jest to pożyczka niskoprocentowa, w której spłaca się wyłącznie raty kapitałowe. Dodatkowe koszty są tu zatem całkowicie zerowe – spłacasz tyle, ile pożyczyłeś.
Dla kogo i od kogo?
Pożyczki płynnościowe ze środków Programu Inteligentny Rozwój pozyskiwane w ramach tzw. instrumentu REACT-EU to rozwiązanie dla firm, których sytuacja finansowa pogorszyła się na skutek pandemii. Pieniądze z unijnego programu trafiają do polskiego Banku Gospodarstwa Krajowego (BGK), który współpracuje z różnymi instytucjami. Te z kolei weryfikują, czy firma spełnia warunki, aby móc otrzymać finansową pomoc, jeśli wszystko jest w porządku, to rozdzielają pieniądze, które otrzymały do rozdziału od BGK.
Z pomocy finansowej mogą skorzystać przede wszystkim miko, małe i średnie firmy, które udowodnią, że nadejście pandemii COVID-19 i ówczesny lockdown przyczyniły się do pogorszenia ich sytuacji finansowej. Ale uwaga: aby móc skorzystać z pomocy, w pierwszej kolejności trzeba spełnić ważny warunek: sytuacja finansowa Twojej firmy musiała pogorszyć się w 2020 roku, czyli wtedy, gdy koronawirus zaczął siać spustoszenie w Europie. Są jednak jeszcze inne warunki.
Warunki, które należy spełnić, aby otrzymać pożyczkę płynnościową:
Na dzień 31.12.2019 r. sytuacja finansowa Twojej firmy nie mogła być trudna;
Wnioskująca o pożyczkę działalność nie może być wykluczona z dostępu do środków publicznych;
Wartość zaciągniętej pożyczki nie może przekroczyć 25% rocznego obrotu firmy (liczonego w 2019 r.) lub dwukrotności rocznej kwoty wynagrodzeń;
O pożyczkę mogą ubiegać się wszyscy – nie ma znaczenia, w jakiej branży prowadzisz działalność. Co więcej, przedsiębiorca może wnioskować o kilka pożyczek, których łączna wartość wyniesie maksymalnie 15 mln zł. W uzasadnionych przypadkach wysokość pomocy finansowej może zostać zwiększona do kwoty, która pomoże przedsiębiorstwu zachować płynność finansową przez kolejne 18 miesięcy. Oczywiście trzeba to odpowiednio uargumentować.
Pożyczka płynnościowa – wady i zalety
Konieczność spełnienia bardzo konkretnych warunków co do kondycji finansowej firmy, jak i również bardzo konkretnie wyszczególniony zakres celów, na które można przeznaczyć pożyczkę, to jedyne wady rozwiązania.
Jak zatem widać możesz wiele zyskać, a co najważniejsze: uratować swój biznes przed jeszcze poważniejszymi problemami finansowymi. Pożyczka pomoże odzyskać utraconą płynność finansową firmy i wrócić na właściwie zarządzany tor finansowy.
Na jakich warunkach udzielana jest pożyczka płynnościowa?
Oferowana pożyczka płynnościowa posiada atrakcyjne warunki. Największą zaletą są tu praktycznie zerowe koszty oprocentowania, jak i również całkowity brak dodatkowych i ukrytych opłat. Wszystkie koszty są pokrywane z dotacji unijnych. Na jakich jeszcze warunkach pożyczka jest udzielana? Jest to:
– brak wymagań odnośnie wkładu własnego;
– maksymalny okres spłaty nawet do 72 miesięcy, czyli 6 lat;
– karencja do 6 miesięcy (pierwszą ratę zapłacisz zatem dopiero po pół roku);
– czteromiesięczne wakacje kredytowe;
– bardzo niskie oprocentowanie – od 0,1% w skali roku.
Niestety, aby nie było tak pięknie i kolorowo trzeba również pamiętać, że aby uzyskać pożyczkę, konieczne jest spełnienie bardzo konkretnych wymagań. Dotyczą one kondycji finansowej firmy sprzed kilkunastu miesięcy. Wadą są również jasno wyszczególnione cele, na które można przeznaczyć pożyczkę.
Przeznaczenie pożyczki płynnościowej
Pożyczka płynnościowa to dość atrakcyjna oferta pomocy. Otrzymanego wsparcia nie można jednak przeznaczyć na dowolne cele. Program jasno określa, na co można wydać pożyczone pieniądze.
Pożyczka płynnościowa może zostać przeznaczona na:
– wynagrodzenia pracowników;
– opłatę należnych składek ZUS i US;
– koszty personelu pracującego na terenie firmy i który formalnie znajduje się na liście płac podwykonawców;
– opłatę naliczonych podatków;
– pokrycie składek zdrowotnych;
– zapłatę ubezpieczeń społecznych;
– pokrycie zaległych faktur;
– zaległe koszty użytkowania budynku firmy, hal produkcyjnych itp.;
– zakup towarów niezbędnych do dalszego prowadzenia firmy;
– pokrycie zobowiązań i wydatków na dzień 1.02.2020 r.
Jak zatem widać są to jasno sprecyzowane cele. Wiele osób uważa je za wadę, ponieważ dość mocno ograniczają i uogólniają potrzeby poszczególnych przedsiębiorstw.
Jak złożyć wniosek o pożyczkę płynnościową dla poszkodowanej firmy?
W części współpracujących instytucjach z BGK można jeszcze złożyć wniosek o pożyczkę płynnościową dla firmy poszkodowanej na skutek pandemii COVID-19. Obecnie trwający nabór kończy się 30.06.2022 r. Ze złożeniem wniosku nie ma na co czekać, ponieważ przeznaczona na ten cel pula środków może wyczerpać się wcześniej. Wszystko jest tu zależne od ilości zgłoszeń oraz ich pozytywnego rozpatrzenia.
Wniosek należy złożyć do instytucji, która ma podpisaną umowę na udzielenie pożyczki płynnościowej PIOR. Pełną listę zawierającą zestawienie podmiotów współpracujących, można znaleźć na stronie Banku Gospodarstwa Krajowego. Przed złożeniem wniosku u partnera, warto upewnić się co do aktualności statusu naboru wniosków. W niektórych instytucjach nabór mógł się już skończyć.
Pamiętaj przy tym, że złożony wniosek powinien zostać skierowany do instytucji finansujących i współpracujących z BGK na terenie województwa, w którym znajduje się Twoja firma.
Niedawno w Citibanku Handlowym ruszyła nowa promocja, w której do zgarnięcia jest voucher o wartości 600 zł do wydania na Allegro. Aby go uzyskać, należy złożyć wniosek o kartę kredytową Citi Simplicity. Co jeszcze trzeba zrobić, aby mieć szansę na uzyskanie nagrody? I czy każdy uczestnik promocji ma szansę na otrzymanie nagrody? Odpowiadamy!
Aby zyskać voucher o wartości 600 zł do wykorzystania na Allegro od Citibanku, należy posiadać kartę kredytową. Wniosek o nią możesz wygodnie złożyć online poprzez samodzielne wypełnienie wniosku lub w trakcie telefonicznej rozmowy z pracownikiem banku, o którą możesz poprosić przez specjalny formularz.
Decydując się na samodzielne działanie w prosty sposób potwierdzisz swoją tożsamość – wystarczy do tego zdjęcie Twojego dowodu osobistego oraz cyknięcie sobie selfie. Warto przy tym pamiętać o dostarczeniu wszelkich niezbędnych dokumentów, które potwierdzą to, że posiadasz stałe źródło dochodów.
2. Jeśli wszystko pójdzie dobrze, a bank pozytywnie oceni Twoją zdolność kredytową, to w ciągu kilkunastu dni otrzymasz pocztą swoją kartę wraz z instrukcją jej aktywacji. Warto przy tym wiedzieć, że aktywacja to kolejny ważny krok, który przybliży Cię do wygrania nagrody. Kartę kredytową aktywujesz online w aplikacji Citi Mobile lub w bankowości internetowej.
Od aktywacji karty kredytowej online masz miesiąc na logowanie. Musisz je wykonać co najmniej raz (w aplikacji lub bankowości internetowej).
3. Ostatni krok to Twoja aktywność. Powinieneś zatem zacząć płacić otrzymaną kartą za zakupy na kwotę min. 300 zł miesięcznie. Aby otrzymać 200 zł nagrody, musisz zadanie to wykonać przez 3 kolejne miesiące.
Pozostałą kwotę nagrody (400 zł) otrzymasz jeśli uda Ci się wygrać wspomniane 200 zł oraz dodatkowo w 4-7 miesiącu kalendarzowym (licząc od tego miesiąca, w którym zawarłeś umowę o kartę kredytową w Citibanku Handlowym) znowu wydasz min. 300 zł w każdym miesiącu. Za każdy udany miesiąc otrzymasz 100 zł.
Czy każdy uczestnik promocji otrzyma nagrodę?
Na stronie Citibanku Handlowego znajdziesz informację, że promocja, o której piszemy, trwa do 4.07.2022 r. Nie oznacza to jednak, że każdy, kto spełni warunki promocji, otrzyma cenny voucher na Allegro. Musisz jeszcze znaleźć się wśród szczęśliwych 5000 osób, które zawrą umowę i spełnią owe wymagania. Jeśli chcesz więc wygrać – powinieneś się spieszyć!
Więcej szczegółowych informacji dotyczących promocji znajdziesz na stronie Citibank Handlowy, jak i również w regulaminie trwającej promocji.
Uczestnikom walczącym o voucher życzymy powodzenia!
Okres studiów dla wielu osób jest czasem ciężkim finansowo. Dzienne studia nierzadko bardzo trudno jest pogodzić z pracą, a utrzymanie się staje się coraz droższe. Szczególnie w większych miastach. Utrzymanie płynności finansowej jest więc dla studentów nie lada wyzwaniem. Czy można jednak otrzymać jakąś pomoc? Jednym z rozwiązań jest kredyt studencki. To świetne sposób na wsparcie finansowe dla studentów, którzy nie mogą otrzymać go od na przykład rodziców. Zobacz, na czym polega kredyt studencki i jakie warunki trzeba spełnić, żeby go uzyskać.
Kredyt studencki – co to jest?
Jak po nazwie możemy się domyśleć, kredyt studencki jest produktem skierowanym do studentów, a także doktorantów. Dokładniej mówiąc, jest to specjalna pożyczka, z której mogą skorzystać studenci. Głównym założeniem tego rozwiązania jest wsparcie osób studiujących w edukacji. Studenci mogą więc przeznaczyć zobowiązanie na kwestie związane zarówno z edukacją, jak i z utrzymaniem się w trakcie studiów. Co więcej, otrzymane pieniądze możesz także odłożyć, lub zainwestować. Cele kredytu studenckiego nie są po prostu ściśle określone.
Warto przy tym wiedzieć, że jest to najkorzystniejsze rozwiązanie na rynku, z jakiego studenci mogą skorzystać. Kredyt studencki ma dużo lepsze warunki niż kredyt konsumencki. Wyróżnia go na przykład bardzo niskie oprocentowanie, które wynosi poniżej 0,2%, a prowizje zaczynają się o 0, 5%, co czyni kredyt studencki tańszym od jakiegokolwiek innego zobowiązania.
Kto może się o kredyt studencki ubiegać?
Nowe warunki otrzymania kredytu studenckiego są dużą zmianą na korzyść osób studiujących. Obecnie o kredyt studencki mogą się ubiegać:
studenci do 30 roku życia,
doktoranci do 35 roku życia.
To spora zmiana, ponieważ wcześniej jednym z warunków uzyskania zobowiązania było rozpoczęcie studiów wyższych przed ukończeniem 25 roku życia. Co ważne, wniosek o kredyt studencki może złożyć także kandydat na studenta lub doktoranta. Zanim jednak podpiszesz umowę z bankiem, musisz złożyć zaświadczenie, że już jest się studentem lub doktorantem.
Ponadto kredyt studencki mogą otrzymać osoby do konkretnego progu dochodowego. Obecnie wynosi on 3000 zł brutto miesięcznie. Jest to maksymalny dochód, który możesz otrzymywać, jeśli chcesz ubiegać się o kredyt studencki.
Kiedy można się o kredyt studencki ubiegać?
Jeszcze do niedawna o kredyt studencki można się było ubiegać tylko w okresie wakacyjnym (lipiec-październik). Obecnie o zobowiązanie tego typu możesz starać się cały rok. Co więcej, wniosek o kredyt studencki możesz złożyć w dowolnym okresie studiów. Nawet na ostatnim roku, w takim przypadku zobowiązanie będzie wypłacane przez 10 miesięcy. Osoby zainteresowane kredytem studenckim, otrzymają od banku decyzję w okresie do 30 dni od złożenia wniosku. To także nowa zmiana, która zapewnia szybki dostęp do dodatkowej gotówki.
Co wyróżnia kredyt studencki? Warunki zobowiązania
Kredyt studencki jest kredytem gotówkowym wypłacanym w comiesięcznych transzach. Mogą one wynosić 400 zł, 600 zł, 800 zł lub 1000 zł. Wypłaty są dokonywane przez 10 miesięcy w roku, czyli bez okresu wakacji. Oznacza to, że w ciągu studiów 5-letnich możemy maksymalnie uzyskać kredyt studencki w kwocie 50 000 zł. Jest to więc duża pomoc w utrzymaniu płynności finansowej w okresie studiowania.
Co więcej, spłata kredytu studenckiego rozpoczyna się dopiero po dwóch latach od zakończenia studiów. Wysokość oprocentowania kredytu wynosi 1,2 stopy redyskontowej weksli NBP, przy czym wartość oprocentowania spłacanego przez kredytobiorcę wynosi tylko 0,5 stopy redyskontowej weksli NBP, czyli aktualnie 0,11 %. Pozostała część odsetek jest spłacana przez budżet państwa.
Kredyt studencki udzielany jest na okres maksymalnie 6 lat w przypadku studentów. Natomiast u doktorantów okres ten wynosi 4 lata. Warto przy tym wiedzieć, że transze są wypłacane z wyłączeniem okresu urlopów, czy innych przerw określonych terminem studiów. Ponadto bank może zaprzestać wypłacania transz w przypadku:
skreślenia z listy studentów,
zawieszenia w prawach studenta,
ukończenia studiów,
ujawnienia zatajonych informacji mających wpływ na udzielenie kredytu lub jego wysokość.
Warto przy tym wiedzieć, że bank wymaga od studentów potwierdzenia statusu dwa razy do roku. Ponadto musisz niezwłocznie poinformować bank, jeśli podejmiesz decyzję o przerwaniu szkolnictwa wyższego. W takim przypadku kolejne transze nie będą już wypłacane.
Dokumenty potrzebne do ubiegania się o kredyt studencki
Żeby ubiegać się kredyt studencki, musisz mieć przygotowane konkretne dokumenty, które dołącza się do wniosku. W co należy się zaopatrzyć? Przede wszystkim musisz wybrać ofertę, która Cię interesuje. Następnie wypełnić wniosek na stronie kredytobiorcy i do niego dołączyć wymagane dokumenty. Jakie? Na liście znajduje się oświadczenie o wysokości dochodów i liczbie członków rodziny wnioskodawcy za poprzedni rok. Dochody na jednego członka rodziny nie mogą przekraczać 3000 zł brutto. Po drugie będzie Ci potrzebne zaświadczenie szkoły wyższej, że wnioskodawca jest studentem lub doktorantem, albo dokument potwierdzający udział w rekrutacji na studia, lub do szkoły doktorskiej. Trzecim dokumentem, który musisz przygotować, są dokumenty wymagane przez instytucję kredytującą dla celów oceny zdolności kredytowej i zabezpieczenia spłaty kredytu.
Bardzo ważną kwestią związaną z kredytem studenckim jest poręczenie spłaty. Możesz ubiegać się o nie w rodzinie, na przykład od rodziców, a także dalszych krewnych. Jeśli nie jesteś w stanie takiego poręczenia uzyskać, to możesz skorzystać z alternatywnego rozwiązania. W takim przypadku możesz starać się o poręczenie z Banku Gospodarstwa Krajowego (BGK) lub o poręczenie Agencji Restrukturyzacji i Modernizacji Rolnictwa.
Jak wygląda spłata kredytu studenckiego?
Jak już wiesz, kredyt studencki nie jest spłacany od razu po udzieleniu zobowiązania. W pierwszej kolejności, nawet przez kilka lat, realizowana jest wypłata środków finansowych. Wysokość miesięcznej transzy możesz dopasować do swoich potrzeb finansowych. Spłata zobowiązania zaczyna się natomiast dopiero po dwóch latach od ukończenia studiów. Dzięki temu świeżo upieczony student ma czas na znalezienie pracy, która pomoże mu w spłacie kredytu.
Jednak odroczona w czasie spłata nie jest jedyną zaletą. Kredyt studencki możesz spłacać w ratach. Masz możliwość rozłożenia okresu spłaty na dwukrotnie dłuższy czas, niż ten, w którym pobierałeś zobowiązanie. Jeśli więc korzystałeś z kredytu studenckiego przez 2 lata, to spłata rozpocznie się w dwa lata po zakończeniu studiów i potrwa aż 4 lata.
Dodatkowo jeśli okaże się, że masz problem ze spłatą zobowiązania, to możesz wnioskować do banku o odroczenie lub zmniejszenie wysokości raty kredytu studenckiego. W efekcie jest to wyjątkowo korzystne rozwiązanie, które pomoże Ci się utrzymać w okresie pobierania nauki.
Gdzie można się ubiegać o kredyt studencki?
Kredyt studencki nie jest popularnym produktem bankowym, w przeciwieństwie do na przykład kredytu gotówkowego, czy hipotecznego. Dużo mniej placówek oferuje takie rozwiązanie, szczególnie unikają go banki komercyjne. W których bankach możesz ubiegać się o kredyt studencki? Obecnie wniosek o kredyt studencki możesz złożyć w czterech bankach:
PKO Bank Polski S.A.,
PEKAO S.A.,
Bank Polskiej Spółdzielczości S.A.
SGB-Bank S.A.
Zanim jednak złożysz wniosek o zobowiązanie, warto odwiedzić stronę banku, lub udać się do placówki stacjonarnej. Dzięki temu poznasz szczegóły oferty i dowiesz się, jakie warunki musisz spełnić.
Na jakie cele można przeznaczyć kredyt studencki?
Głównym celem kredytu studenckiego jest wsparcie osób studiujących w utrzymaniu się w tym okresie. Dodatkowe pieniądze najczęściej są więc przeznaczane na rzeczy związane z tą kwestią. Może to być na przykład opłata za wynajem pokoju, czy mieszkania, zakup potrzebnych do nauki książek i podręczników, a także bieżące wydatki.
Część osób decyduje się na takie rozwiązanie, aby opłacić studia za granicą. W przypadku kredytu studenckiego bank nie rozlicza kredytobiorcy z tego, na co przeznaczył otrzymane środki. To także duża zaleta tego zobowiązania. Jedną z opcji jest również przeznaczenie pieniędzy na inwestycje, czy rozwój osobisty. Możliwości jest więc naprawdę wiele.
Kredyt studencki – podsumowanie
Kredyt studencki to wyjątkowo opłacalne rozwiązanie dla studentów, którzy potrzebują wsparcia finansowego w okresie studiowania. Zobowiązanie to wyróżnia się niskim oprocentowaniem i korzystnymi prowizjami. W efekcie jest to najkorzystniejsze zobowiązanie, na jakie student może się zdecydować. Jeśli więc szukasz sposobu na uzyskanie dodatkowych środków, będąc studentem, to warto rozważyć opcję kredytu studenckiego.
1 maja b.r. ruszyła nowa edycja promocji “Bankuj i zyskuj z kontem” w Alior Banku, dzięki której możesz zyskać nawet 400 zł premii. Na tym jednak nie kończą się korzyści – oprócz premii pieniężnej możesz zyskać dostęp do elastycznego i darmowego konta bankowego. Zainteresowany? Poznaj najważniejsze szczegóły oferty!
Otwarcie Konta Jakże Osobistego w Alior Banku to pierwszy krok, który przybliży Cię do uzyskania atrakcyjnej nagrody. Warto przy tym wiedzieć, że czas na złożenie wniosku o otwarcie rachunku bankowego wraz z kartą powinieneś złożyć przed 31.07.2022 r. Na tym etapie musisz jeszcze pamiętać o wyrażeniu zgody marketingowej i późniejszej aktywacji popularnych w Alior Banku, minimum 2 korzyści.
Po wykonaniu powyższych wymagań możesz przystąpić do walki o upragnione 400 zł. Musisz tu wykazać się regularną aktywnością przez kolejnych 8 miesięcy. W każdym kolejnym miesiącu musisz wykonać co najmniej 1 transakcję bezgotówkową przy pomocy karty płatniczej wydanej do rachunku Konta Jakże Osobistego. Kwota nie ma tu dużego znaczenia – mogą być to nawet drobne zakupy za kilka złotych
Oprócz płatności powinieneś także pamiętać o zalogowaniu się do aplikacji mobilnej – również przynajmniej raz w miesiącu. Za każdy miesiąc z poprawnie wykonanym zadaniem otrzymasz 50 zł. Do zgarnięcia jest maksymalnie 400 zł (8×50 zł).
Zalety Konta Jakże Osobistego i dostępne korzyści
Jak już wspomnieliśmy, oprócz premii 400 zł otwarcie Konta Jakże Osobistego samo w sobie ma wiele zalet. Przede wszystkim jest to:
0 zł za prowadzenie konta aż do 26 r.ż. (konto będzie darmowe, również gdy zapewnisz min. 1500 zł wpływu na miesiąc);
0 zł za krajowe przelewy internetowe;
dostęp do 2 darmowych korzyści dostępnych w pakiecie (za każdą kolejną należy zapłacić 3,50 zł za miesiąc).
Jeżeli natomiast chodzi o korzyści, to do wyboru masz:
Zwrot 1% za zbliżeniowe płatności mobilne (do 20 zł miesięcznie);
0 zł za wypłaty z zagranicznych bankomatów;
Wyższe oprocentowanie na koncie oszczędnościowym (do kwoty 10 tys. zł);
Pakiet 30 bezpłatnych powiadomień SMS o zdarzeniach na rachunku;
Pakiet 5 bezpłatnych natychmiastowych przelewów;
Punkty dla graczy Riot Points za płatności bezgotówkowe kartą;
0 zł za wypłaty ze wszystkich bankomatów w Polsce;
Ubezpieczenie na zagraniczne podróże (pokrywające m.in. koszty leczenia, czy zgubienia podróży);
Assistance samochodowe, domowe, medyczne;
Płatności kartą w 152 walutach bez prowizji banku za przewalutowanie;
Limit w rachunku na atrakcyjnych warunkach (RRSO 19,21%).
Prowadzenie biznesu nie należy do najprostszych zadań, dlatego warto szukać alternatywnych rozwiązań, które nieco ułatwią to zadanie. Jeżeli chodzi o finanse Twojej firmy, to pożądane byłoby takie konto bankowe, dzięki któremu nieco zaoszczędzisz. A tak się akurat składa, że w banku Millennium trwa obecnie atrakcyjna promocja dla małych firm, w ramach której możesz przez 24 miesiące korzystać z darmowego, biznesowego konta, a nawet aż 1800 zł!
Co możesz jeszcze zyskać dzięki otwarciu firmowego Konta Mój Biznes? Kto i do kiedy może skorzystać z promocji? I co jeszcze czeka na uczestników promocji? Odpowiedzi na te pytania znajdziesz poniżej. Zapraszamy!
źródło: https://www.bankmillennium.pl/
Promocja dla Konta Mój Biznes – kto i do kiedy może skorzystać?
Promocyjne oferty Konta Mój Biznes w banku Millennium to świetne rozwiązanie dla małych firm. Sprawdzi się szczególnie dla osób, które prowadzą jednoosobową działalność gospodarczą, a także dla wspólników spółek cywilnych.
Promocja „Zyskaj do 1800 zł dla Twojej działalności”
Otwarcie Konta bankowego Mój Biznes upoważnia do skorzystania aż z dwóch promocji. W ramach pierwszej możesz zgarnąć aż 1800 zł dla swojego biznesu. Nagroda jest sumą zwrotów z opłacanych składek ZUS, wydatków na paliwo, a także z terminalu płatniczego lub umowy leasingowej. Z promocji możesz skorzystać do 30.06.2022 r.
Dzięki wspomnianym kontu bankowemu możesz zyskać m.in.:
do 600 zł, które zwracane jest jako 8% składki ZUS opłacanej z Konta Mój Biznes. Możesz z tego korzystać aż przez 6 miesięcy (za każdy miesiąc otrzymasz maksymalnie 100 zł);
do 600 zł, uzyskane ze zwrotu aż 8% wydatków za paliwo, za które zapłacisz firmową karta przypisaną do rachunku Mój Biznes. Opcja ta także umożliwia comiesięczne otrzymywanie do 100 zł zwrotu przez 6 miesięcy;
ostatnią część tj. 600 zł otrzymasz, jeśli podpiszesz umowę o terminal płatniczy i zapewnisz na nim wpływy min. 1000 zł (masz na to czas aż do końca sierpnia 2022 r.). Zamiast terminalu możesz także wybrać podpisanie umowy leasingowej z Millennium Leasing Sp. z o.o. na minimalną kwotę 30 000 zł. Tu również czas na skorzystanie z oferty leasingowej kończy się na do końca 31.08.2022 r.
Promocja „Zyskaj z kontem dla Biznesu”
Druga promocja umożliwia korzystanie z Konta Mój Biznes aż przez 24 miesiące za darmo. W ramach promocji przez 2 lata będziesz miał darmowe:
prowadzenie konta w PLN;
prowadzenie kont walutowych w GBP, EUR, CHF, USD;
brak opłaty rocznej za kartę kredytową Millennium Visa Business.
Na tym jednak nie kończą się korzyści z konta Mój Biznes otworzonego w ramach promocji “Zyskaj z Kontem dla biznesu” – po 24 miesiącach korzystania z darmowej bankowości nie zapłacisz za prowadzenie rachunku, jeśli m.in. raz w miesiącu wykonasz przelew do ZUS lub US albo zapewnisz min. 1000 zł wpływów zewnętrznych.
Wtedy możesz dalej zyskiwać – opłaty wyglądają następująco:
0 zł za prowadzenie rachunku;
0 zł za wypłatę gotówki z bankomatów banku Millennium;
0 zł za przelewy internetowe do ZUS oraz US;
0 zł za 20 przelewów internetowych na każdy miesiąc.
Póki co bank Millennium nie określił jeszcze ostatecznego terminu zakończenia promocji. Możesz zatem spokojnie otworzyć wspomniane konto i wziąć udział w promocji.
Więcej szczegółów dotyczących promocji, jak i również Konta Mój Biznes znajdziesz na stronie banku Millennium.
Nowi klienci, którzy w połowie kwietnia (tj. około 14.04.2022 r.) otworzyli Konto Osobiste w banku BNP Paribas, mogą skorzystać z trwającej właśnie promocji i zyskać nawet 400 zł premii. Nazwana przez bank promocja “Słoneczna nagroda” wymaga kilkumiesięcznej aktywności, którą bez większego problemu powinien wykonać każdy. Po ukończeniu każdego poziomu “zadania” zyskasz nagrodę pieniężną, która została podzielona na części.
Co zrobić, aby zgarnąć dodatkową gotówkę od BNP Paribas? O jakie aktywności chodzi? I czy jeszcze załapiesz się na okazję? Odpowiedzi na te pytania znajdziesz poniżej. Zapraszamy!
Dziecinnie proste aktywności, z którymi na pewno sobie poradzisz!
Otwarcie Konta Osobistego w BNP Paribas oraz rejestracja w promocji, to nie jedyny warunek, który powinieneś na wstępie spełnić. Do połowy maja jesteś zobligowany do nadania PIN-u swojej nowej karcie, gdy uda Ci się to zrobić w terminie – to masz już gwarantowane pierwsze 50 zł, które możesz otrzymać w czerwcu.
Na pozostałe 350 zł musisz sobie zapracować. Powinieneś zatem:
W maju – wykonać min. 1 przelew oraz otrzymać wpływ na konto nie mniejszy niż 500 zł. Za wykonanie majowego zadania otrzymasz w przyszłym miesiącu 100 zł;
W czerwcu oraz lipcu – wykonać co najmniej 1 przelew, bezgotówkowe transakcje kartą o łącznej wartości min. 300 zł, a także otrzymać wpływ na konto o wartości min. 1000 zł. Nagroda za wykonanie tej części zadania to 250 zł, które otrzymasz w sierpniu.
Jak zatem widzisz, warunki nie są jakoś szczególnie trudne. Jeśli dotychczas aktywnie korzystałeś z systemu bankowości, to raczej nie powinieneś mieć problemu z realizacją wymaganych zadań.
Czy zdążysz jeszcze załapać się na promocję?
Jeżeli dopisze Ci szczęście – to tak. Nagroda pieniężna jest do zgarnięcia dla pierwszych 3000 zarejestrowanych klientów, którzy w dniach od 14.04.2022 r. do 30.04.2022 r. otworzą Konto Osobiste w banku BNP Paribas z kartą oraz dostępem do bankowości elektronicznej, a następnie zarejestrują się w promocji “Słoneczna nagroda”. Więcej szczegółowych informacji znajdziesz na stronie banku BNP Paribas.
Rynek bankowości oferuje wiele możliwości dla klientów z różnych grup wiekowych. Szeroka oferta kont – nie tylko dla zwykłych klientów, ale także dla studentów przyciąga wiele osób. Warto przy tym pamiętać o jeszcze jednej grupie wiekowej, która stanowi przyszłość naszego kraju. Dzieci – a zwłaszcza nastolatkowie – to coraz chętniej dostrzegana przez banki grupa odbiorców.
Jeśli więc chciałbyś nauczyć swoje dziecko mądrego gospodarowania pieniędzmi, to warto otworzyć konto bankowe dla dzieci – np. w Pekao, gdzie trwa obecnie promocja, w której można zyskać 100 zł.
Nastolatek pomiędzy 13, a 17 r.ż. może mieć już własne konto bankowe i korzystać z produktów bankowych niemal na takich samych prawach co osoba dorosła. Jeśli więc to możliwe warto założyć nastoletniemu dziecku konto bankowe, dzięki któremu nauczy się samodzielnie zarządzać własnymi finansami. Własne konto bankowe nauczy również większej odpowiedzialności, a przy tym sprawi, że nastolatek poczuje się bardziej dorośle.
Bank Pekao przygotował ciekawą ofertę konta bankowego dla nastolatków między 13, a 17 r.ż., które można prowadzić aż do ukończenia przez młodego klienta banku 26 r.ż. W pakiecie znajduje się:
0 zł za prowadzenie konta;
0 zł opłaty banku za wypłaty gotówki kartą Mastercard Debit FX w bankomatach w Polsce i za granicą;
0 zł za obsługę karty debetowej Mastercard Debit FX;
0 zł za krajowe polecenia przelewu w złotych w aplikacji PeoPay;
blik oraz płatność telefonem.
Dostęp do bankowości mobilnej dodatkowo ułatwi sprawne zarządzanie kontem oraz kontrolę finansów. Nastolatek będzie mógł m.in.: sprawdzić na bieżąco saldo i historię transakcji, korzystać ze wszystkich możliwości bankowości w internecie i telefonie, w ramach kwoty zwykłego zarządu, ustawiać limity oraz zlecać polecenie przelewu.
Promocja ze stówką do zgarnięcia!
W banku Pekao trwa obecnie specjalna promocja, dzięki której do zgarnięcia jest 100 zł. Wyjątkowa promocja dla dziecka wymaga:
Otwarcia Konta Przekorzystnego i Mój Skarb;
Przystąpienia do promocji (do 22.05.2022 r.);
Na dzień 30.06.2022 r. nastolatek musi mieć na nowo otwartym koncie lub rachunku oszczędnościowym saldo większe niż 50 zł;
Również do 30.06.2022 r. dziecko musi zapłacić co najmniej 3 razy kartą lub aplikacją PeoPay.
Nagroda zostanie wypłacona najpóźniej 31.07.2022 r.
Więcej szczegółów dotyczących promocji, jak i również Konta Przekorzystnego dla młodych znajdziesz na stronie banku Pekao.
BIK, czyli Biuro Informacji Kredytowej to niezwykle ważna instytucja z perspektywy osób, którym zależy na uzyskaniu zobowiązania finansowego. Biuro gromadzi dane o kredyto i pożyczkobiorcach. Banki i firmy pożyczkowe korzystają z tych informacji w trakcie weryfikacji wnioskodawców. Jednak nie tylko z perspektywy instytucji finansowych raport BIK jest przydatny. Zobacz, jak sprawdzić raport BIK za darmo i kiedy może się przydać.
BIK – co to jest?
BIK, czyli Biuro Informacji Kredytowej to instytucja, która zajmuje się zbieraniem i przechowywaniem danych o pożyczko i kredytobiorcach. Przedsiębiorstwo zostało powołane przez przez Związek Banków Polskich w 1997 roku. Od tamtej pory gromadzi informacje na temat historii kredytowej konsumentów, a także udostępnia je instytucjom zajmującym się pożyczaniem kapitału, na przykład bankom.
Banki rygorystycznie podchodzą do kwestii weryfikacji wnioskodawców. Dokładnie prześwietlają naszą zdolność kredytową, a w tym i historię zaciąganych do tej pory zobowiązań. Zdobyte informacje są podstawą do określenia naszej wiarygodności, jako pożyczkobiorcy. I to właśnie na tym etapie bardzo ważną rolę odgrywa BIK. Informacje zawarte w bazach Biura Informacji Kredytowej są udostępniane bankom. Na ich podstawie kredytodawcy weryfikują, czy udzielnie kredytu danej osobie jest ryzykowne, a jeśli tak, to w jakim stopniu.
Jak więc możemy zauważyć, to co znajduje się w bazach BIK-u, ma bardzo duży wpływ na to, czy uzyskamy zobowiązanie. Jednak nie należy postrzegać tej instytucji, jako utrudnienie. Błędne jest myślenie, że samo znajdowanie się w bazach BIK-u może zaszkodzić naszej zdolności kredytowej. Jeśli do tej pory nie mieliśmy problemów ze spłatą zobowiązań, to nie musimy się obawiać odmowy. Inaczej jednak wygląda sprawa w przypadku dużej ilości zobowiązań na koncie, czy opóźnień w spłacie.
Skąd BIK bierze informacje?
Żeby odpowiedzieć na pytanie, skąd BIK bierze informacje, musimy w pierwszej kolejności wiedzieć, co się w bazach danych znajduje. BIK gromadzi informacje dotyczące naszej historii kredytowej – jakie zobowiązanie zaciągnęliśmy, kiedy, na jaką kwotę i jaki jest ich okres spłaty. Odnotowuje także wszelkie opóźnienia, a także regularność regulowania długu. Skąd BIK bierze informacje o kredyto i pożyczkobiorcach?
Biuro Informacji Kredytowej na podstawie art. 105 ust. 4 Prawa bankowego, ma ustawowe prawo do przetwarzania informacji stanowiącej tajemnicę bankową. Dzięki temu instytucja może gromadzić wszelkie informacje dotyczące kredytów zaciąganych w bankach, SKOK-ach i największych firmach pożyczkowych. Innymi słowy, dane znajdujące się w BIK-u pochodzą od samych banków oraz firm pożyczkowych, które współpracują z Biurem.
Po jakim czasie w BIK będzie widoczny nasz kredyt?
Według przepisów, które obowiązują banki oraz inne instytucje finansowe, mają one obowiązek przekazywania danych i informacji dotyczących spłaty zobowiązanie, a także wszelkich modyfikacji w tym obszarze w terminie 7 dni od pojawienia się zmiany. Natomiast rejestr BIK powinien być o te zmiany aktualizowany w ciągu kolejnych 7 dni. Oznacza to, że informacja o naszym kredycie może pojawić się w bazach BIK-u do 14 dni po jego zaciągnięciu.
Warto jednak wiedzieć, że w praktyce dane te są przekazywane znacznie szybciej. Również aktualizacja jest bardziej płynna. Banki, SKOK-i oraz BIK wymuszają na sobie szybki przepływ danych, tak żeby informacje były jak najbardziej aktualne. Z tego względu aktualizacja danych odbywa się nawet dwa razy w tygodniu. Dzięki temu weryfikacja historii kredytowej odbywa się na podstawie bieżących informacji.
Czas przechowywania historii kredytowej w bazach BIK
Historia kredytowa danego zobowiązania rozpoczyna się wraz z jego zaciągnięciem. Kończy natomiast z dniem spłaty ostatniej raty. Po tym czasie BIK czyści dane, gdyż odnotowuje, że spłaciliśmy zobowiązanie bez zaległości i w odpowiednim terminie. Należy jednak pamiętać, że taka sytuacja dotyczy tylko regularnie spłacanych zobowiązań. Warto przy tym wiedzieć, że informacja o regularnie spłacanym zobowiązaniu działa na naszą korzyść. Jeśli więc chcesz, żeby takie dane dalej widniały w bazach BIK-u, to podczas podpisywania umowy kredytowej, możesz wyrazić zgodę na przetwarzanie danych. Po podpisaniu zgody historia spłaty zobowiązań będzie udostępniana instytucjom finansowym przez okres nie dłuższy niż 5 lat. Co ważne, zgodę możesz wycofać w dowolnym momencie.
Sytuacja komplikuje się, dopiero kiedy występują opóźnienia w spłacie. Co się dzieje w takim przypadku? W takiej sytuacji BIK jest upoważniony do przetwarzania danych bez naszej zgody do 5 lat – nawet w przypadku całkowitej spłaty problematycznego kredytu. Ma to miejsce w sytuacji, kiedy opóźnienie w spłacie przekracza 60 dni lub minęło 30 dni od czasu, kiedy instytucja finansowa poinformowała nas o zamiarze przetwarzania danych.
Jak sprawdzić zadłużenie w BIK?
Każda osoba może sprawdzić raport BIK na temat swojej historii kredytowej. Co ważne, obecnie raport możemy wygenerować online. Nie jest to więc czasochłonne zadanie, które wymaga od nas stania w kolejkach. Jak sprawdzić zadłużenie w BIK? Przede wszystkim musisz wejść na stronę BIK-u i zarejestrować się w serwisie. Żeby założyć konto w BIK, musisz podać szczegółowe dane osobowe, które posłużą do weryfikacji nowego użytkownika.
Najszybszy sposób na weryfikację konta to wypełnienie formularza rejestracyjnego online. Następnie potwierdzasz tożsamość klienta poprzez zeskanowanie lub sfotografowanie dowodu osobistego. Oprócz tego musimy uzupełnić PESEL oraz numer dowodu osobistego, dane adresowe i numer telefonu. Ponadto BIK może poprosić nas o wykonanie przelewu weryfikacyjnego na kwotę 1 zł.
Jak sprawdzić raport BIK za darmo?
Każdy konsument ma prawo do złożenia wniosku o wydanie raportu BIK. Co więcej, dwa razy do roku może to zrobić za darmo, czyli raz na 6 miesięcy. Warto przy tym wiedzieć, że darmowy raport BIK jest bardzo podstawową wersją. Jeśli zależy nam na rozszerzonej, to musimy zapłacić za niego. Raport BIK kosztuje 39 zł i zawiera w sobie kopię danych pozwalającą na określenie podstawowych informacji na temat kredytobiorcy, takich jak m.in. aktywność kredytowa i dotychczasowa historia. Możemy także zdecydować się na pakiet 12 raportów wraz z dodatkowymi usługami za cenę 99 zł. Z kolei darmowy raport BIK możesz uzyskać na trzy sposoby:
● poprzez złożenie wniosku o wydanie kopii danych osobiście w Centrum Obsługi, ● przesłanie wniosku o bezpłatny raport BIK pocztą lub drogą elektroniczną (z wykorzystaniem podpisu kwalifikowanego), ● poprzez złożenie wniosku za pośrednictwem konta w serwisie BIK.pl.
Tradycyjny raport BIK, czyli płatny możemy pobrać natychmiast. Natomiast w przypadku darmowej wersji musimy uzbroić się w cierpliwość. Wygenerowanie darmowego raportu BIK jest czasochłonnym procesem i trzeba na niego zdecydowanie dłużej poczekać. Co więcej, decydując się na taką wersję, musimy mieć świadomość, że nie otrzymamy tak szczegółowych informacji, jak w przypadku raportów płatnych.
Co zawiera raport BIK?
Raport BIK zawiera wiele ważnych informacji na nasz temat, jako kredytobiorców. Dane są czytelne i podane w przejrzystej formie. Co możemy znaleźć w raporcie BIK? Przede wszystkim wskaźnik BIK, który określa, czy na naszym koncie znajdują się jakiekolwiek opóźnienia. Drugim elementem jest ocena punktowa, czyli tzw. scoring BIK. Pomaga on w jasnym określeniu wiarygodności klienta i jego realnych możliwości finansowych. Ocenę punktową BIK określa się w skali od 1 do 100. Im wyższa wartość, tym bardziej rzetelny jest dany wnioskodawca.
W raporcie BIK znajdziemy także szczegółowe dane na temat zobowiązań, które zaciągnęliśmy. Między innymi, jaka była ich pierwotna wysokość, kwota, która pozostała do spłaty, wysokość raty, okres spłaty itp. Odnotowywane są także regularne płatności, lub ewentualne opóźnienia.
Raport BIK jest cennym źródłem informacji nie tylko dla instytucji finansowych, ale także dla nas samych. Z tego względu raport BIK może okazać się bardzo przydatny przez zaciągnięciem nowego zobowiązania. Dzięki temu możemy sprawdzić, czy mamy jakieś zaległości i jaka jest nasza ocena punktowa. Z raportu możemy skorzystać także, kiedy spotykamy się z odmową udzielenia zobowiązania. Informacje znalezione w BIK-u mogą być odpowiedzią, dlaczego bank odmówił nam udzielenia kredytu. To także dobra metoda na śledzenie spłaty kredytu lub pożyczki – ile jeszcze nam zostało do spłaty i czy nie mamy ewentualnych opóźnień.
Banki prześcigają się w promocjach, których celem jest przyciągnięcie nowych klientów. Nie inaczej jest w przypadku ING Banku Śląskiego, który dzięki otworzeniu konta Direct oferuje 200 zł premii. To jednak nie wszystko – wspomniane konto osobiste samo w sobie posiada wiele zalet. Ciekawy? Więcej szczegółów znajdziesz poniżej. Zapraszamy!
Znajdujące się w ofercie ING Banku Śląskiego osobiste konto Direct to konto szyte na miarę współczesnej bankowości. Co takiego szczególnego wyróżnia konto? Przede wszystkim jest ono darmowe. A więc oznacza to:
0 zł za prowadzenie konta;
0 zł za krajowe przelewy przez internet w złotych;
0 zł za kartę Visa zbliżeniowa – jeśli zrobisz nią transakcje na minimum 300 zł miesięcznie. Możesz nią płacić w sklepie, internecie oraz za granicą;
0 zł za wypłaty z bankomatów ING Banku Śląskiego i Planet Cash;
konto z najlepszą aplikacją mobilną w Polsce.
Otwarcie konta, jak i również jego prowadzenie jest zatem darmowe – pod warunkiem, że w ciągu miesiąca dokonamy transakcji na odpowiednio wysoką kwotę. Jeśli nie wykonasz kilku płatności na łączną kwotę 300 zł, wówczas bank pobierze z Twojego konta 7 zł. Okres rozliczeniowy trwa od 29. dnia miesiąca do 28. dnia kolejnego miesiąca. Opłata pobierana jest ostatniego dnia kolejnego okresu rozliczeniowego.
Obiecana promocja za otwarcie konta bankowego
Otwierając konto osobiste Direct w ING Banku Śląskim możemy dodatkowo zgarnąć 200 zł. Nagroda podzielona jest na dwie części.
120 zł zyskasz, gdy:
do 30.06.2022 r. otworzysz przez stronę internetową lub w aplikacji Moje ING konto Direct z: Otwartym Kontem Oszczędnościowym (OKO) oraz kartą. Kartę możesz też zamówić później, już w Moim ING;
do 30.09.2022 r. zrobisz transakcje bezgotówkowe dowolną kartą wydaną do konta, portfelem mobilnym (Google Pay, Apple Pay, Garmin Pay) lub BLIKIEM na łączną kwotę min. 1000 zł.
Pozostałe 80 zł możesz zgarnąć do 30.09.2022 r. Musisz:
wykonać min. 3 transakcje blikiem, płacąc za zakupy w sklepach internetowych (mogą to być transakcje z poprzedniego warunku);
otrzymać w każdym z 3 dowolnych miesięcy trwania promocji łączny wpływ na min. 1000 zł (z tytułu wynagrodzenia, renty lub emerytury) na konto otwarte w ramach promocji;
założyć min. 1 cel oszczędnościowy na OKO otwartym w ramach promocji i odłożyć na nim min. 300 zł.
Warto przy tym wiedzieć, że promocja nie dotyczy otwarcia konta po zalogowaniu do Mojego ING lub aplikacji Moje ING Mobile oraz nie dotyczy obecnych klientów banku ING. Więcej szczegółów dotyczących promocji, jak i również samego konta bankowe znajdziesz na stronie ING Banku Śląskiego.
Kilka tygodni temu mBank przygotował atrakcyjną promocję konta bankowego, dzięki któremu możemy zacząć skutecznie oszczędzać. Co więcej, zakładając je najpóźniej do 29.06.2022 r., możemy zgarnąć dodatkowe 300 zł. Wcale nie musimy przy tym jakoś szczególnie się starać, ponieważ już kilka aktywności i odpowiednio wysoki wpływ na konto gwarantuje nam nagrodę. Co zatem należy zrobić, aby otrzymać dodatkowe trzy stówki? I na czym polega to oszczędzanie? Odpowiadamy!
Proste i przejrzyste zasady, dzięki którym wiele zyskasz
Aby wziąć udział w promocji i zgarnąć 300 złotych należy otworzyć ekonto osobiste w promocji mBanku. Możesz to zrobić wygodnie i praktycznie bez wychodzenia z domu – wystarczy Ci do tego urządzenie z dostępem do internetu. Możesz to zrobić na dwa sposoby:
przez stronę internetową mBanku (z potwierdzeniem tożsamości u kuriera lub za pomocą edowodu z PIN – dzięki drugiej opcji zgarniesz 50 zł);
przez aplikację mobilną, w której tożsamość potwierdzisz przez selfie lub za pomocą edowodu z PIN (każda z tych opcji da Ci 50 zł).
Resztę premii zgarniesz za otwarcie konta i aktywność. Pierwszą premię (100 zł) zdobędziesz za szybki wpływ oraz transakcje. Musi to być jednorazowy wpływ na kwotę min. 1000 zł, który musi się pojawić w ciągu 7 dni kalendarzowych (licząc od otwarcia konta). W tym samym miesiącu powinieneś dokonać co najmniej 8 płatności kratą/ telefonem/ blikiem.
Następny miesiąc to powtórka tych samym zasad, czyli jednorazowy wpływ na kwotę nim. 1000 zł oraz 8 transakcji. Nagroda za wykonanie zadania to 50 zł. Aby zdobyć dodatkową gotówkę w kolejnym miesiącu, musisz znowu powtórzyć zadanie warte kolejne 50 zł (wpływ i transakcje).
Tym sposobem zyskasz 250 zł. Brakujące 50 zł zyskasz dzięki złożeniu wniosku o otwarcie ekonta Junior dla swojego dziecka – z kartą lub opaską. Rachunek dla Twojej pociechy to bardzo dobry pomysł, ponieważ własne konto bankowe nauczy je samodzielności i umiejętnosci zarządzania finansami. Jest to zatem opłacalna opcja – Ty zgarniesz 50 zł, a Twoje dziecko poczucie większej niezależności i cenną umiejętność gospodarowania pieniędzmi.
2,2% na rachunku do regularnego oszczędzania!
Otwarte ekonto w mBanku pomoże Ci także w oszczędzaniu. Za każdym razem, gdy będziesz płacił kartą, robił przelew lub wypłacał pieniądze z bankomatu, automatycznie z Twojego konta zostanie pobrana niewielka kwota, która zasili oszczędzone pieniądze na “Moje cele”, o których samodzielnie zadecydujesz.
Przez pierwsze 3 miesiące konto objęte jest wysokim jak na te czasy oprocentowaniem wynoszącym 2,2% na oszczędności do 20 tys. zł. Po kwartale oprocentowanie wyrówna się do standardowego.
Wiele osób nie zdaje sobie sprawy z tego, że chwilówki nie zawsze muszą się negatywnie odbić na ich zdolności kredytowej. Z tego względu obawiają się wpisów do baz BIK-u. Jednak nie każdy wpis do Biura Informacji Kredytowej niesie ze sobą negatywne konsekwencje. Terminowo spłacona chwilówka może przyczynić się do budowania pozytywnej historii kredytowej. Zobacz, kiedy chwilówki są widoczne w BIK i jaki mają wpływ na zdolność kredytową.
BIK – co to jest?
BIK, czyli Biuro Informacji Kredytowej to instytucja, która gromadzi dane o pożyczko i kredytobiorcach. Do bazy trafiamy wraz z zaciągnięciem pierwszego zobowiązania. BIK jest więc magazynem, w którym składowane są informacje o klientach bankowych i instytucji pożyczkowych. Jakie dane gromadzi BIK? Przede wszystkim znajdziemy tam informacje o rodzaju zobowiązania, jakie zaciągnęliśmy, w tym datę powstania, okres spłaty, a także walutę. Biuro Informacji Kredytowej odnotowuje także regularność spłat, wszelkie opóźnienia i zadłużenia. W ten sposób instytucja tworzy pełny profil kredyto lub pożyczkobiorcy. Dlaczego, to co jest zawarte w bazach BIK-u ma także duże znaczenie?
Biuro Informacji kredytowej zostało powołane w 1997 roku przez Związek Banków Polskich. Jak już wiemy, głównym zadaniem BIK-u jest gromadzenie danych, przechowywanie i przetwarzanie informacji o zobowiązaniach klientów banków komercyjnych, SKOK-ów oraz instytucji pożyczkowych, które mają podpisaną umowę z BIK. Banki pobierają dane z BIK-u, żeby trafniej określić, czy dany wnioskodawca jest wiarygodny i zdolny do terminowej spłaty zobowiązania. To, co się znajduje w bazach BIK-u, ma bardzo duży wpływ na naszą zdolność kredytową. I choć dla wielu osób kuszące są pożyczki bez BIK, to w rzeczywistości instytucja zapobiega nadmiernemu zadłużaniu się klientów bankowych i przyczynia się do odpowiedzialnego zaciągania zobowiązań.
Widoczność w bazach BIK-u bardzo często odbierana jest jako negatywnego zjawisko, które przekłada się na obniżenie zdolności kredytowej. Jest to jednak błędne myślenie. Wbrew powszechnej opinii do baz BIK-u nie trafiamy wraz z nieregularną spłatą zobowiązania. Znajdujemy się tam dużo wcześniej i nie jest to nic negatywnego.
Informacje o kredyto i pożyczkobiorcach trafiają do BIK-u po zaciągnięciu zobowiązania. Dane aktualizowane są raz w miesiącu, do czasu, aż spłacimy zobowiązanie. Co ważne, informacje dotyczące naszych zobowiązań mogą być przetwarzane przez 5 lat po zakończeniu spłaty. Dzięki temu banki mają możliwość weryfikacji naszej historii kredytowej. To także cenne źródło informacji dotyczących sytuacji kredytowo-pożyczkowej w Polsce.
Warto jednak wiedzieć, kiedy pojawiają się negatywne wpisy, które mogą znacznie obniżyć naszą zdolność kredytową. Jeśli nasze zobowiązanie nie jest spłacane w terminie to BIK odnotowuje zaległości. Negatywny wpis pojawia się, kiedy opóźnienie w spłacie wynosiło ponad 60 dni lub minęło 30 dni od momentu, gdy instytucja finansowa, w której zalegasz ze spłatą, poinformowała Cię o zamiarze przetwarzania danych na temat tego zobowiązania i w tym czasie nie dokonałeś spłaty zaległych kwot.
Czy pożyczki pozabankowe są widoczne w BIK?
Jeszcze do niedawna większość szybkich pożyczek, czyli chwilówek, była reklamowana jako zobowiązania bez BIK. Oznaczało to, że zarówno nasze zobowiązania nie trafiały do baz, jak i podczas składania wniosku nie byliśmy weryfikowani w bazach BIK-u. Dziś sprawa wygląda nieco inaczej, choć dalej niektóre instytucje oferują rozwiązania tego typu.
Zakres informacji, które znajdują się w BIK, jest zależny od tego, jaką umowę dana instytucja ma podpisaną z Biurem Informacji Kredytowej. Możemy wyróżnić trzy zakresy współpracy:
pełna współpraca z BIK,
odnotowanie opóźnień w spłacie,
całkowity brak współpracy z BIK.
Warto jednak wiedzieć, że obecnie większość firm pożyczkowych w większym lub mniejszym stopniu współpracuje z BIKiem. Oznacza to, że zaciągając chwilówkę, trafiamy do baz.
Którzy pożyczkodawcy odnotowują pożyczki w bazach BIK?
Szybkie pożyczki, w tym chwilówki, regulowane są przez Kodeks Cywilny i nie ma obowiązku ich ujawniania w Biurze Informacji Kredytowej. Jednak gors firm pożyczkowych decyduje się na nawiązanie współpracy. Informacja o zaciągnięciu zobowiązania i przebiegu spłaty pojawi się w bazach BIK-u, kiedy weźmiemy pożyczkę w Wondze, Vivusie, Hapi Pożyczki, Alfa Kredycie, Providencie.
Firmy pożyczkowe takie jak Lend On, Smart Pożyczka, NetCredit i Visset mają natomiast nawiązaną częściową współpracę. Do baz BIK trafimy dopiero kiedy będziemy mieć znaczne opóźnienia w spłacie. Natomiast jeśli zależy nam na całkowitym uniknięciu do baz BIK-u, to pożyczkę możemy zaciągnąć w Filarum, Pożyczka Plus, Solven, Tani Kredyt, lub Ferratum.
Zalety widoczności chwilówek w BIK
Chwilówki są popularnym rozwiązaniem. Jest to możliwość uzyskania szybkich pieniędzy, bez zbędnych formalności. Według wyników ankiety przeprowadzonej przez Vivusa większość osób decydujących się na szybką pożyczkę, chciałoby uzyskać pieniądze w kilkanaście minut od wysłania wniosku. Co ciekawe, taka możliwość nie jest nierealna, gdyż niektóre firmy pożyczkowe oferują uzyskanie zobowiązania w 15 minut.
Choć zdarzają się sytuacje, w których potrzebujemy nagłej gotówki, to warto jednak wiedzieć, że chwilówki mogą być dużym zagrożeniem. Zobowiązania tego typu najczęściej wyróżniają się krótkim okresem spłaty i wysokim oprocentowaniem. W przypadku źle dopasowanej oferty spłata zobowiązania może przerosnąć nasze możliwości. Z kolei znaczące zaległości w spłacie przekładają się na negatywny wpis w bazach BIK-u i obniżenie zdolności kredytowej. Dlatego decyzja o chwilówce nie powinna być pochopna. Zła historia kredytowa może skutecznie zablokować nam dostęp do poważniejszych zobowiązań, takich jak kredyt hipoteczny, czy gotówkowy. Jeśli obawiamy się, że spłata zobowiązania może nas przerosnąć, to warto zdecydować się na pożyczkę, która nie będzie odnotowywana w bazach Biura Informacji Kredytowej.
Są jednak sytuacje, w których wpis do baz przy zaciągnięciu chwilówki może przynieść pozytywne skutki. W przypadku terminowej spłaty zobowiązania budujemy pozytywną historię kredytową i pokazujemy, że jesteśmy wiarygodnymi klientami. Szybkie pożyczki są dobrym sposobem na rozpoczęcie budowania historii kredytowej, która jest niezbędna przy kredytach bankowych. Zobacz, na jakie cele Polacy najczęściej zaciągają chwilówki i szybkie pożyczki.
Wbrew powszechnej opinii chwilówki nie zawsze muszą mieć negatywny wpływ na zdolność kredytową. Sam fakt zaciągnięcia szybkiej pożyczki nie odbije się na naszej wiarygodności. Najważniejszym kryterium jest natomiast historia spłaty zobowiązania. Jeśli chwilówkę spłaciliśmy terminowo, to nie musimy obawiać się obniżenia zdolności kredytowej.
Inaczej jednak wygląda sytuacja, kiedy nie radzimy sobie ze spłaty zobowiązania, a do BIK-u trafiają informacje o sporych zaległościach. Negatywny wpływ na naszą historię kredytową mają także otwarte zobowiązania, czyli takie, które dalej spłacamy. Im więcej otwartych pożyczek posiadamy, tym niższa będzie nasza zdolność kredytowa. Jeśli więc chcesz ubiegać się o kredyt w banku, to warto zadbać o spłatę dotychczasowych zobowiązań i już zawczasu pamiętać o terminowym regulowaniu płatności. Pamiętaj, że banki dużo chętniej wydają pozytywne decyzje odnośnie kredytu osobom, które budują swoją zdolność kredytową w oparciu o regularną spłatę zobowiązań.
Jak sprawdzić, czy chwilówka jest widoczna w BIK?
Wpisanie pożyczki do bazy BIK-u odbywa się na podstawie udzielonej zgody na przetwarzanie danych osobowych wnioskodawcy. Zgoda najczęściej zawarta jest w treści umowy pożyczkowej lub w regulaminie rejestracji na stronie firmy pożyczkowej. Jak jednak sprawdzić, czy nasza pożyczka faktycznie widnieje w bazach?
Biuro Informacji Kredytowej umożliwia klientom wygenerowanie raportu na swój temat. Dowiesz się z niego, jakie masz aktywne zobowiązania, a które już są spłacone. Znajdziesz w nim także pożyczki i chwilówki, które zaciągnąłeś w instytucjach współpracujących z BIKiem. W raporcie znajduje się również informacja, które instytucje kierowały pytania dotyczące Twojej osoby.
Pamiętaj, że wygenerowanie raportu jest możliwe tylko przy pomocy internetu. BIK nie udziela takich informacji telefonicznie. Co ważne, darmowy raport z BIK możemy wygenerować tylko dwa razy w roku, ponadto czas oczekiwania może wynieść nawet miesiąc. Każdy dodatkowy raport kosztuje 39 zł, co ważne za opłatą gotowy raport dostaniemy dużo szybciej, niż w przypadku wersji darmowej. Możesz również wykupić pakiet 12 raportów rocznie. Taka usługa kosztuje 99 zł.
Żeby wygenerować raport BIK i sprawdzić swoje zobowiązania, musisz zalogować się na swoje konto, a następnie wybrać interesującą Cię ofertę. Po dokonaniu płatności raport zostanie wygenerowany niemalże od ręki.
Jak usunąć dane z BIK-u?
Jeśli Twoja pożyczka została odnotowana w bazach BIK-u, ale jednak z jakiegoś powodu zależy Ci na tym, żeby nie była widoczna, to masz kilka możliwości. Przede wszystkim musisz uregulować płatności, czyli spłacić zobowiązanie. Warto przy tym wiedzieć, że informacja o niespłaconej chwilówce pojawia się w BIK-u po 60 dniach od wymaganego terminu spłaty zobowiązania. Jak usunąć taki wpis?
Jedną z opcji jest odwołanie zgody na przetwarzanie danych osobowych po wygaśnięciu zobowiązania lub upływie terminu, na jaki została udzielona zgoda. Negatywny wpis zostaje usunięty także po upływie pięciu lat od wygaśnięcia zobowiązania bez udzielania zgody na przetwarzanie danych osobowych. Ostatnią opcją jest złożenie wniosku o usunięcie wpisu w przypadku, kiedy do bazy zostały wpisane błędne dane. Pamiętaj, że usunięcie negatywnego wpisu odbywa się tylko za pomocą wniosku skierowanego bezpośrednio do BIK-u. Instytucja sprawdzi, czy faktycznie uregulowałeś należności. Jeśli tak, to wpis zostanie usunięty.
W ofercie Santander Bank Polska możemy znaleźć atrakcyjne Konto Jakie Chcę, dzięki któremu możemy zyskać nawet 400 złotych premii. Brzmi ciekawie? Poznaj kluczowe informacje dotyczące promocyjnej oferty banku!
Moc promocji z Kontem Jakie Chcę to połączenie dwóch promocji w Santander Bank Polska, dzięki, którym możemy łatwo zgarnąć 400 zł. Część nagrody (300 zł) możesz wygrać dzięki otworzeniu Konta Jakie Chcę wraz z kartą debetową oraz późniejszej aktywności.
Na otworzenie rachunku masz czas do 10 maja b.r., musisz przy tym pamiętać o zarejestrowaniu się do promocji oraz akceptacji jej regulaminu, a także majowym logowaniu do aplikacji.
Drugim etapem jest aktywność. W kolejnych 3 miesiącach (czerwcu, lipcu oraz sierpniu) powinieneś:
zadbać o to, aby na Twoje konto wpłynęło min. 1000 zł;
wykonać przynajmniej 1 płatność kartą debetową na kwotę nim. 10 zł (online lub stacjonarnie);
zalogować się co najmniej raz do aplikacji mobilnej.
Nie jest to zatem takie trudne, prawda? A obiecana nagroda wpłynie w dwóch ratach. Pierwsze 100 zł otrzymasz do końca czerwca, a pozostałe 200 zł do końca września 2022 r.
Promocja 100 zł za zakupy online
Wiesz już co zrobić, aby zgarnąć 300 złotych. Brakującą stówkę z obiecanych 400 zł zgarniesz dzięki promocji “100 zł za zakupy online”, którą możesz połączyć ze wspomnianą promocją “300 zł z kontem”. Aby skorzystać z tej opcji, powinieneś do końca kwietnia tego roku zarejestrować się na stronie promocji “100 zł za zakupy online”, zaakceptować regulamin i w kolejnych 5 miesiącach (tj.: maju, czerwcu, lipcu, sierpniu oraz we wrześniu) wykonać min. 3 przelewy w aplikacji. Może to być przelew:
przelew24;
w złotówkach na obcy rachunek (Elixir, Express Elixir, BlueCash, Sorbnet);
do ZUS-u, Urzędu Skarbowego lub innych organów podatkowych;
na telefon BLIK.
Nagroda z tej części promocji zostanie Ci przekazana do końca października 2022 r. Ale uwaga – tym razem nie jako gotówka, a jako karta podarunkowa o wartości 100 zł, którą możesz wykorzystać w serwisie Allegro. Otrzymasz ją SMS-em lub jako wiadomośc w bankowości internetowej bądź aplikacji mobilnej.
Co charakteryzuje Konto Jakie Chcę, które musisz założyć do promocji?
Wiesz już, że aby skorzystać z obydwu promocji i zgarnąć 400 zł musisz założyć Konto Jakie Chcę w banku Santander Bank Polska. Możesz to zrobić na trzy sposoby:
za pośrednictwem strony internetowej banku;
w aplikacji mobilnej Santander;
na infolinii banku.
Pomijając kwestię promocji – Konto Jakie Chcę wydaje się być dość przystępne dla przeciętnego klienta. Oferuje m.in.:
0 zł za prowadzenie konta;
0 zł za kartę do konta;
0 zł za przelewy natychmiastowe i zwykłe w internecie;
0 zł za wypłaty ze wszystkich bankomatów BLIKIEM;
0 zł za wpłaty i wypłaty z naszych bankomatów;
0 zł za zlecenia stałe i polecenia zapłaty.
Konto Jakie Chcę, wydaje się zatem atrakcyjnym rachunkiem. Jeśli chcesz dowiedzieć się więcej szczegółów dotyczących promocji oraz samego rachunku bankowego – koniecznie odwiedź stronę Santander Bank Polska.
W połowie kwietnia ruszyła V edycja atrakcyjnego programu poleceń w PKO BP. Dzięki rejestracji w programie i poleceniu konta: PKO Konto za Zero, PKO Konto bez Granic i PKO Konto dla Młodych możesz zgarnąć nawet 1500 złotych! Twoi znajomi, którzy otworzą konto, także mają szansę na otrzymanie nagrody.
Kto i kiedy może przystąpić do programu poleceń w PKO BP?
13. Kwietnia ruszył program poleceń w PKO BP, mogą przystąpić do niego obecni, jak i również nowy klienci banku. Ale uwaga, jest jeden kruczek w przypadku tej drugiej grupy! Z udziału w najnowszej edycji programu poleceń wykluczeni są nowi klienci, którzy przed rozpoczęciem programu posiadali lub byli na etapie rozpatrywania wniosku o jeden z następujących produktów banku:
PKO Konto dla Młodych;
PKO Konto za Zero;
PKO Konto bez Granic;
Konto Aurum;
Konto Platinium II.
Jeśli więc nie zaliczasz się do tej grupy osób, to możesz wziąć udział w programie z atrakcyjnymi nagrodami. Czasu jest jeszcze sporo, bo korzystna oferta trwa do 30. czerwca.
Jakie są warunki, należy spełnić, aby wziąć udział w programie?
Warunki, które musisz spełnić, aby wziąć udział w programie, nie są szczególnie trudne. Przede wszystkim musisz zarejestrować się w programie poleceń. Jeśli brałeś już w nim udział, krok ten możesz pominąć i tylko się zalogować. Jeśli jednak po raz pierwszy zdecydowałeś się na wzięcie w nim udziału, to wypełnij formularz rejestracyjny, podaj w nim swój numer telefonu (ten sam, który podałeś w banku), a także zaakceptuj regulamin. Akceptacja dotyczy pełnej zgody marketingowej, bez której nie weźmiesz udziału w programie.
Po tym możesz przystąpić do polecania konta znajomym lub rodzinie – poprzez Facebooka, wiadomość e-mail lub osobiście (logując się w systemie). Jako kod polecenia podajesz im swój numer telefonu, który oni w trakcie otwarcia rachunku bankowego podają w formularzu. Musisz przy tym pamiętać, że aby skutecznie zrealizować cel programu i zgarnąć nagrodę musisz polecić nowym klientom jeden z trzech produktów:
Produktu PKO Konto za Zero dla klientów indywidualnych;
Produktu PKO Konto bez Granic dla klientów indywidualnych;
Produktu PKO Konto dla Młodych dla klientów indywidualnych.
Za skuteczne polecenie bank uznaje faktyczne utworzenie konta przez Twojego znajomego lub kogoś z rodziny. Jeśli więc Twój znajomy tego nie zrobi, wówczas zadanie nie uznaje się za wykonane. Warto przy tym wiedzieć, że bank PKO BP nie bierze przy tym pod uwagę kont, które zostaną otwarte, jako tzw. “konto wspólne”.
Za polecenie konta możesz zgarnąć nawet 1500 zł. Aby wygrać pełną pulę, musisz zaliczyć maksymalnie 10 skutecznych poleceń na produkt: PKO Konto za Zero lub PKO Konto bez Granic. Nowy klient musi przy tym w ciągu 30 dni kalendarzowych (licząc od dnia otwarcia rachunku) dokonać:
co najmniej 3 transakcji bezgotówkowych kartą przypisaną do rachunku;
co najmniej 3 płatności blikiem z wykorzystaniem kodu lub czeku powiązanego z nowym kontem;
lub wyłącznie transakcji bezgotówkowych kartą, lub blikiem z wykorzystaniem kodu, lub czeku blik powiązanego z rachunkiem o równowartości 500 zł dla Konta PKO za Zero, a dla Konta PKO bez Granic równowartość musi wynieść 1000 zł.
W przypadku polecenia PKO Konta dla Młodych spełnienie zadania polega na dokonaniu przez nowego klienta, w ciągu 30 dni kalendarzowych (licząc od dnia otwarcia rachunku) następujących zadań:
co najmniej 1 transakcji bezgotówkowej kartą przypisaną do rachunku;
co najmniej 1 płatności blikiem z tego samego konta;
albo wyłącznie dokonaniu transakcji bezgotówkowej kartą przypisaną do rachunku lub płatności blikiem o równowartości 200 zł.
Jeśli skutecznie polecisz wspomniane wyżej konta, a Twój znajomy wykona swoją część zadania poprawnie – Ty zgarniasz za każdą osobę 100 złotych (dzięki poleceniu Konta PKO bez Granic lub Konta PKO za Zero), które możesz łącznie skutecznie polecić maksymalnie 10 razy. Natomiast za Konto PKO dla Młodych otrzymasz 50 zł za każdego znajomego – także maksymalnie 10 razy. Stąd weźmie się Twoja obiecana nagroda wynosząca 1500 zł.
Twój znajomy również może skorzystać. Za otwarte konto z kodem polecenia i spełnieniu wyżej wspomnianych warunków, nowy klient otrzyma:
150 zł za PKO Konto bez Granic;
100 zł za PKO Konto za Zero;
50 zł za PKO Konto dla Młodych.
Więcej szczegółów dotyczących programu znajdziesz na stronie banku oraz w regulaminie V edycji programu poleceń w PKO BP.
Bank Pekao wystartował z drugą edycją promocji “Otwórz konto na selfie i otrzymaj nagrodę 200 zł”. Już za samo założenie konta możemy zgarnąć 50 zł, natomiast pozostałą kwotę tj. 150 zł otrzymamy dopiero dzięki aktywności. Zainteresowany? Poznaj najważniejsze szczegóły dotyczące promocji w Pekao!
Promocja w Pekao rozpoczęła się na początku kwietnia i potrwa do końca czerwca bieżącego roku. Jeśli chcesz wziąć w niej udział, to musisz pamiętać o spełnieniu kilku kryteriów.
Przede wszystkim musisz być nowym klientem, albo byłym klientem banku Pekao, który w okresie od 1.01.2020 r. do 31.03.2022 r. nie posiadał rachunku osobistego w polskiej walucie ani terminowej lokaty (a także nie figurował jako jego współposiadacz). Jeśli spełniasz te warunki to powinieneś otworzyć konto Przekorzystne lub konto Przekorzystne dla młodych. Ważne jest to, aby otwarty przez Ciebie rachunek posiadał:
kartę debetową;
dostęp do bankowości internetowej;
dostęp do aplikacji mobilnej PeoPay.
Na tym jednak nie kończą się wymogi – po zawarciu umowy musisz potwierdzić swoją tożsamość za pomocą selfie. Do końca następnego miesiąca otrzymasz 50 zł obiecanej premii. A jeśli chcesz zgarnąć pozostałe 150 zł, to musisz być nieco bardziej aktywny.
Na szczęście Pekao nie stawia przed Tobą trudnego zadania. Wystarczy, że w każdym z kolejnych 3 miesięcy wykonasz co najmniej 5 transakcji bezgotówkowych przy użyciu karty lub aplikacji PeoPay.
Po spełnieniu wszystkich wymagań obiecane 150 zł wpadnie na Twoje konto do końca kolejnego miesiąca.
Promocyjne kruczki, o których warto wiedzieć
Częściowe spełnienie warunków nie jest równoznaczne z całkowitą utratą nagrody. W przypadku wykonania minimum 5 transakcji tylko przez dwa miesiące otrzymasz 100 zł, a jeśli zadanie wykonasz tylko w jednym miesiącu, to na konto wpłynie Ci 50 zł.
Jeśli w międzyczasie zamkniesz nowo otwarte konto w Pekao przed przekazaniem wygranej nagrody – wówczas jej nie otrzymasz.
Warto przy tym wiedzieć, że promocją nie obejmuje transakcji, które zostały odrzucone, nieautoryzowane, bądź zakończyły się zwrotem zakupionego towaru lub usługi.
Więcej szczegółowych informacji, które dotyczą promocji “Otwórz konto na selfie i otrzymaj nagrodę 200 zł” znajdziesz na stronie banku Pekao (tym z żubrem).
Citibank Handlowy dba o swoich klientów poprzez regularne promocje, dzięki którym możemy wiele zyskać. Nie inaczej jest i tym razem – bank zorganizował loterię z atrakcyjnymi nagrodami. Mowa o “Odjazdowej wiośnie z Citibank”, w której do wygrania są 3 białe skutery Vespa i aż 360 dodatkowych nagród, których łączna wartość wynosi 126 000 zł.
Do udziału w loterii mogą przystąpić posiadacze karty kredytowej Citibank, którzy szansę na wygranie zwiększą dzięki częstszym płatnością kartą. Warto przy tym wiedzieć, że transakcja powyżej 20 zł znacząco zwiększa szansę na wygraną. Zainteresowany? Poznaj zatem najistotniejsze szczegóły organizowanej loterii!
Odjazdowa wiosna z Citibank – kto i do kiedy może przystąpić do loterii?
Z Odjazdowej wiosny z Citibank mogą skorzystać klienci posiadający już kartę kredytową w Citibank. Jeśli jednak jej nie posiadasz, to nic nie stoi na przeszkodzie, abyś złożył wniosek o kredytówkę, która umożliwi Ci udział w promocji. Nawet jeśli nic nie wygrasz, to jako nowy klient możesz zgarnąć bonus powitalny, dzięki któremu zyskasz szansę na udział w kolejnych akcjach promocyjnych dla klientów banku.
Jeśli jesteś zainteresowany wzięciem udziału w loterii Odjazdowa wiosna z Citibank, to masz na to jeszcze trochę czasu. Promocja trwa do 31.05.2022 r. Bez względu na to, czy posiadasz kredytową Citibanku, czy też nie – powinieneś raczej zdążyć wykonać niezbędne transakcje i tym samym, zyskać szansę na wygranie jednej z nagród.
Przystąpienie do loterii Odjazdowa wiosna z Citibank – krok po kroku
Wzięcie udziału w loterii nie jest wcale takie trudne. Wystarczy trzymać się następujących kroków:
Do końca maja powinieneś wypełnić formularz uczestnictwa oraz zaakceptować regulamin loterii. Warto jednak nie odkładać tego na ostatnią chwilę – im wcześniej to zrobisz, tym będziesz miał więcej czasu na realizację niezbędnych transakcji, których duża liczba zwiększa szansę na wygraną;
Dokonuj aktywnych transakcji przy użyciu kredytówki. Pamiętaj przy tym, że musisz wykonać wymagane minimum – jest to 10 płatności bezgotówkowych, gdzie każda transakcja nie może wynosić mniej niż 20 złotych;
Oczekuj na informacje w bankowości internetowej Citibank Online, z której dowiesz się, że jesteś laureatem jednej z nagród.
Informacja ta powinna do Ciebie trafić w ciągu 10 dni roboczych – licząc od daty zakończenia loterii.
Ostatni krok jest najprzyjemniejszy, ponieważ jest to odbiór nagrody.
Skutery Vespa zostaną przekazane do końca czerwca 2022 r. w siedzibie Citibanku przy ul. Goleszowskiej 6. Natomiast pozostałe nagrody (vouchery zakupowe) zostaną przesłane w wiadomości w serwisie bankowości internetowej Citibank Online w terminie do 10 dni – licząc od daty potwierdzenia wygrania nagrody.
Jakie są nagrody do zgarnięcia?
Warto wiedzieć, że loteria Odjazdowa wiosna z Citibank odbywa się w trzech kategoriach. W każdej z nich do wygrania są:
nagrody główne, czyli jeden z 3 białych skuterów Vespa Primavera 50 CC o wartości 16 tys. zł.;
duże nagrody, w kategorii nr. 1 jest to: 20 kart podarunkowych o wartości 1 tys. zł do Media Expert, lub do Allegro i (w kategorii nr 2) albo do Empik.com (w kategorii nr 3);
mała nagroda: 100 voucherów do Biedronki o wartości 60 zł.
O co chodzi z tymi kategoriami?
Rywalizacja o nagrody z loterii Odjazdowa wiosna z Citibank odbywa się w trzech kategoriach. Pierwsza dotyczy największej liczby dokonanych transakcji, druga największej łącznej kwoty, a trzecia największy wzrost transakcji. O co w nich chodzi? Już wyjaśniamy!
Kategoria 1: największa liczba transakcji. O przyznaniu nagrody w tej kategorii decyduje wykonanie jak największej liczby transakcji ponad wymagane minimum (10 płatności o minimalnej wartości 20 zł każda);
Kategoria 2: największa łączna kwota dokonanych transakcji. Najważniejsza jest tu suma wydatków opłaconych kartą kredytową Citibank;
Kategoria 3: największy wzrost transakcji. W tej kategorii chodzi o jednoczesny wzrost liczby płatności, jak i również największy procentowy wzrost liczby transakcji ponad wymagane minimum.
Warto przy tym wiedzieć, że w przypadku problemu z wyłonieniem zwycięzcy Citibank wybierze tego uczestnika, który wykonał zadanie z danej kategorii, wcześniej.
Jeśli chcesz uzyskać bardziej szczegółowe informacje – odwiedź stronę Citibanku Handlowego i przejdź do sekcji z loterią, gdzie znajdziesz m.in. regulamin loterii.
Nowi klienci Credit Agricole mają okazję do zgarnięcia dodatkowych 555 złotych dzięki długoterminowej promocji. Część sumy (55 zł) otrzymasz za otworzenie konta osobistego w tymże banku. Jeżeli jesteś zainteresowany pozostałą częścią – to licz się z tym, że aby ją otrzymać musisz związać się z bankiem na dłużej – na minimum 20 miesięcy.
Co jeszcze warto wiedzieć o promocji? Do kiedy masz czas na wzięcie w niej udziału? I jakie są obowiązujące zasady? Odpowiadamy!
Na skorzystanie z promocji 555 złotych mamy jeszcze trochę czasu – oferta kończy się 30 kwietnia bieżącego roku. Regulamin jasno określa jakie osoby mogą zostać uczestnikami. Są to nowi klienci, ale uwaga – tacy, którzy nie posiadali konta osobistego w Credit Agricole od 31 grudnia 2020 roku.
Warunki skorzystania z promocji
Zgarniecie dodatkowej gotówki, nie jest trudne. Trzeba jednak liczyć się z tym, że jest to dość długi okres trwający aż 20 miesięcy. Wynika to z faktu, że większość nagrody (od 50 zł do 500 zł) jest wypłacana w postaci comiesięcznego i 3% money-backu od transakcji kartą, telefonem, blikiem lub zegarkiem. Jest jeszcze dodatkowy bonus do zgarnięcia – 55 zł za otwarcie rachunku oszczędnościowo-rozliczeniowego.
Jak zdobyć 555 złotych?
Złóż wniosek o otwarcie Konta dla Ciebie lub Konta dla Ciebie VIP Credit Agricole . Pamiętaj przy tym, aby wybrać elektroniczną wersję wyciągów z konta, które będziesz otrzymywał na wskazany adres e-mailowy. Dodatkowo musisz wyrazić zgodę na otrzymywanie ofert marketingowych. Krok ten musisz wykonać do 30 kwietnia bieżącego roku;
Drugi krok to aktywacja dostępu do bankowości internetowej (CA24 eBank lub też aplikacji mobilnej CA24 mobile). Należy przy tym zalogować się na utworzone konto;
Do końca następnego miesiąca zapewnij wpływ na nowo otwarty rachunek – musi być to min. 300 zł;
Do końca kolejnego miesiąca otrzymasz podstawową premię w wysokości 55 zł;
W kolejnych miesiącach skup się na aktywnym płaceniu kartą, blikiem, zegarkiem lub telefonem. Należy przy tym pamiętać o minimalnej liczbie transakcji, jest ona zależna od wybranego przez Ciebie okresu aktywności:
6 miesięcy aktywności to min. 3 płatności w ciągu miesiąca;
12 miesięcy aktywności to min. 5 transakcji miesięcznie;
20 miesięcy aktywności to przynajmniej 10 płatności wykonanych na miesiąc.
Premie za każdy kolejny okres otrzymasz do końca kolejnego miesiąca. Co ważne – 3% wydanych kwot za każdy okres aktywności będzie powracało na Twój nowo otwarty rachunek.
Za każdy miesiąc możesz jednak otrzymać maksymalnie 25 zł. Jeśli w którymś z miesięcy nie wykonasz minimalnej liczby wymaganych transakcji, wówczas nie dostaniesz premii. Możesz się jednak o nią ubiegać w nowym i kolejnym miesiącu. Premii nie otrzymasz także, jeśli w trakcie udziału w promocji Twoje konto będzie w okresie wypowiedzenia.
Otrzymanie obiecanego 555 zł nie jest zatem aż tak trudne – pod warunkiem, że będziemy pilnować ilości miesięcznych transakcji. Równie ważna jest tu cierpliwość. Jeśli chciałbyś poznać więcej szczegółów dotyczących promocji 555 zł w Credit Agricole, to koniecznie zajrzyj na stronę internetową banku.
W Prima Aprilis (1. kwietnia) w Getin Banku ruszyła nowa i dość atrakcyjna promocja związana z prowadzeniem rachunku oszczędnościowego, dzięki któremu możemy wreszcie zaoszczędzić trochę gotówki na marzenia i pasje. Elastyczne Konto Oszczędnościowe (EKO) to wysokie oprocentowanie wynoszące w skali roku aż 3%, które połączono z nieograniczonym dostępem do zgromadzonych środków. Data nie ma jednak nic wspólnego z żartem – oferta promocyjna jest jak najbardziej aktualna i trwa aż do 11 maja bieżącego roku.
Elastyczne Konto Oszczędnościowe – dwa warianty do wyboru
Według ekspertów promocyjna oferta EKO w Getin Banku to bez wątpienia jedna z lepszych ofert dostępnych na rynku. Jest to zasługą atrakcyjnego oprocentowania, które połączono z możliwością bezpłatnego prowadzenia, a także otworzenia konta. Dzięki temu możesz w dowolnym momencie sięgnąć po zaoszczędzone środki.
Na tym jednak nie kończą się zalety Elastycznego Konta Oszczędnościowego – uczestnicy promocji mają do wyboru dwa warianty EKO, dzięki którym mogą pomnażać swoje oszczędności.
EKO z 3% w skali roku do maksymalnej kwoty wynoszącej 10 tys. złotych. Jest to oferta na 12 miesięcy, która dzięki Bonusowi za aktywność gwarantuje niezmienność oprocentowania w całym tym okresie. Aby z niego skorzystać, wystarczy, że:
otworzysz konto osobiste w Getin Banku;
zapewnisz na nim wpływ wynagrodzenia (minimum 2 tys. złotych miesięcznie);
wyrazisz zgody marketingowe;
nie miałeś konta osobistego w Getin Banku w dniach 1.09.2019 r. do 28.02.2022 r.
Drugi wariant EKO
Drugą opcją, z której możesz skorzystać, jest wariant: 3% w skali roku do 400 tys. złotych. Jest to oferta na nowe środki w EKO, która trwa przez 3 miesiące. Aby móc cieszyć się zyskiem, w tej opcji musisz:
mieć konto osobiste w Getin Banku oraz Elastyczne Konto Oszczędnościowe;
wpłacić Nowe środki na EKO od 1.04.2022 r. do 11.05.2022 r.;
wyrazić zgody marketingowe.
Warto wiedzieć, że możesz skorzystać jednocześnie z dwóch powyższych wariantów na jednym Elastycznym Koncie Oszczędnościowym. Dzięki takie okazji zaoszczędzisz jeszcze więcej!
Elastyczne Konto Oszczędnościowe – zalety
Elastyczne Konto Oszczędnościowe w Getin Banku posiada wiele korzyści. Przede wszystkim EKO jest:
Bezpłatne – oznacza to, że nie ponosisz opłat za otwarcie jak i również prowadzenie konta. Bezpłatny jest także dostęp do bankowości mobilnej oraz internetowej.
Atrakcyjnie oprocentowane – Twoje oszczędności pracują już od pierwszego wpływu, który dokonasz na konto EKO, a odsetki otrzymasz na koniec każdego miesiąca.
Stały dostęp do zgromadzonych środków – bez względu na porę i miejsce masz możliwość wykonania przelewu środków, korzystając z bankowości internetowej, mobilnej, telefonicznej lub w wybranym przez Ciebie oddziale banku.
Swoboda wpłat i wypłat – bez ryzyka utraty odsetek możesz w każdym dowolnym momencie wpłacać lub wypłacać pieniądze. Warto przy tym pamiętać, że tylko pierwsza wypłata jest darmowa, a każda kolejna wynosi 9 złotych.
Więcej szczegółów dotyczących promocji Elastycznego Konta Oszczędnościowego znajdziesz na stronie Getin Banku.
Banki od lat prześcigają się w różnego rodzaju promocjach i ofertach, których celem jest pozyskanie nowych klientów i dobrej opinii wśród konsumentów. Nie inaczej jest w przypadku Alior Banku, który w ostatnim czasie oferuje atrakcyjne Konto Jakże Osobiste, dzięki któremu możemy zgarnąć dodatkowe 300 złotych. Otwarcie rachunku umożliwia dodatkowo wybór korzyści dostosowanych do Twoich potrzeb, które można elastycznie zmienić w dowolnym momencie.
Co warto wiedzieć o ofercie? Jakie korzyści masz do wyboru? Jak otworzyć Konto Jakże Osobiste i zgarnąć dodatkową gotówkę? Odpowiadamy!
Źródło: https://www.aliorbank.pl/
Co warto wiedzieć o trwającej promocji w Alior Banku?
Do zakończenia promocji Konta Jakże Osobistego z dodatkowym bonusem w formie 300 złotych masz jeszcze trochę czasu. Jeśli jednak masz zamiar z niej skorzystać, to powinieneś się pospieszyć, ponieważ oferta jest ważna jeszcze przez miesiąc. Wniosek o konto z kartą debetową powinieneś zatem złożyć do 30 kwietnia 2022 roku.
Zasady skorzystania z promocji Konta Jakże Osobistego w Alior Banku
Otworzenie Konta Jakże Osobistego nie jest aż tak trudne i skomplikowane. Wystarczy trzymać się następujących kroków:
Do 30.04.2022 r. należy złożyć wniosek o otwarcie Konta Jakże Osobistego z kartą debetową;
Na etapie wnioskowania bardzo ważne jest to, aby dokonać tej czynności bezpośrednio na stronie Alior Banku, obowiązkowo zaznaczyć zgody marketingowe, a także podpisać umowę o wspomniane produkty. Bez tego możemy zapomnieć o wszystkich korzyściach oferty.
Przed upływem 30 dni (licząc od daty złożenia wniosku) zawrzyj umowę o prowadzenie rachunku;
Przez 6 kolejnych miesięcy (tym razem licząc od daty uruchomienia konta) musisz:
przynajmniej raz zalogować się do bankowości mobilnej, przy użyciu aplikacji Alior Bank;
wykonać minimum jedną transakcję kartą debetową wydaną do Konta Jakże Osobistego.
Po spełnieniu wszystkich powyższych warunków pozostaje Ci już tylko czekać na comiesięczny bonus wynoszący 50 złotych. Jeżeli uda Ci się działać w podobny sposób przez najbliższe pół roku, wówczas zgarniesz w sumie obiecane 300 złotych.
Pamiętaj przy tym, że do promocji Konta Jakże Osobistego przystąpić mogą te osoby, które w ciągu ostatnich 2 lat, nie posiadały żadnego konta indywidualnego w Alior Banku.
Na jakie dodatkowe korzyści możesz liczyć dzięki ofercie Konta Jakże Osobistego?
Oprócz wspomnianych 300 złotych możesz jeszcze liczyć na dodatkowe dwie korzyści. Możesz je wybrać za darmo. Spośród jakich korzyści możesz wybierać? Oto lista całej dostępnej jedenastki:
zwrot 1% za płatności mobilne (do 20 złotych miesięcznie);
pomoc w nagłych wypadkach (pakiet assistance);
pakiet 5 bezpłatnych przelewów natychmiastowych;
ubezpieczenie w podróży za granicą;
wyższe oprocentowanie na koncie oszczędnościowym;
płatność kartą bez kosztów przewalutowania;
0 zł za wypłaty z bankomatów w Polsce;
0 zł za wypłaty z bankomatów za granicą;
limit na koncie bez odsetek na 10 dni;
pakiet 30 bezpłatnych powiadomień SMS o zdarzeniach na rachunkach;
punkty dla graczy.
Korzyści są zatem naprawdę atrakcyjne i z pewnością każdy znajdzie coś dla siebie. Warto przy tym wiedzieć, że w każdym nowym miesiącu masz możliwość jednokrotnej zmiany wyboru korzyści. W perspektywie kilku miesięcy możesz zatem sprytnie wykorzystać kilka z nich – np. możliwość darmowej wypłaty z bankomatów za granicą podczas zbliżającego się urlopu poza granicami Polski.
Więcej szczegółowych informacji dotyczących oferty i samego Konta Jakże Osobistego znajdziesz na stronie Alior Banku.
Życie w niezbyt pewnych czasach budzi w nas potrzebę gromadzenia oszczędności. Warto jednak robić to z głową i zgromadzone środki trzymać np. na koncie oszczędnościowym lub podejmować przyszłościowe inwestycje finansowe.
Jeśli dobrze poszukamy, to możemy znaleźć całkiem atrakcyjną ofertę konta oszczędnościowego. ING Bank Śląski oferuje “Bonus na start” za założenie właśnie takiego konta, dzięki któremu zyskasz nawet 2% do 200 tys. złotych w pierwszych 3 miesiącach. Oferta skierowana jest dla nowych i stałych klientów – warunki skorzystania z promocji dla każdej grupy są jednak nieco inne. Zainteresowany? Pospiesz się – na skorzystanie z okazji masz czas do 27 kwietnia bieżącego roku!
Jak założyć Otwarte Konto Oszczędnościowe w ING Banku Śląskim?
Nowi klienci
Otwarte Konto Oszczędnościowe dla nowych klientów ING Banku Śląskiego można otworzyć bezpośrednio w placówce banku, albo przez bankowość internetową. Decydując się na drugą opcję należy:
Przygotować dowód osobisty i telefon.
Wejść na stronę ING Banku Śląskiego, skąd trzeba przejść do zakładki “Inwestycje i oszczędności”. Po zjechaniu na dół strony znajduje się sekcja “oszczędności” – należy tu przejść do kafla “Otwarte Konto Oszczędnościowe”.
W tracie składania wniosku zostaniesz poproszony o potwierdzenie tożsamości. Możesz to zrobić na trzy sposoby:
wykonać przelew z innego banku;
przez kuriera, który pojawi się w ciągu 2-3 dni;
odwiedzając dowolny oddział ING Banku Śląskiego.
Po otwarciu konta i potwierdzeniu tożsamości możesz już korzystać z nowego rachunku oszczędnościowego.
Stali klienci
Stali klienci mogą otworzyć wspomniane konto oszczędnościowe znacznie szybciej. Wystarczy zalogować się w Moim ING, gdzie szybko i wygodnie znajdziesz kafel z Otwartym Kontem Oszczędnościowym (OKO). W tym przypadku procedura składania wniosku, jak i również weryfikacji jest znacznie bardziej uproszczona.
Działanie Otwartego Konta Oszczędnościowego – co warto na ten temat wiedzieć?
Obecna propozycja oszczędzania zaproponowana przez ING Bank Śląski jest jedną z lepszych lokat dostępnych na rynku. Warto jednak poznać zasady działania Otwartego Konta Oszczędnościowego (OKO). Co zatem warto wiedzieć?
Oferta ING umożliwia posiadanie maksymalnie dwóch kont oszczędnościowych OKO w każdej z następujących walut: PLN, EUR, USD oraz GBP;
Możliwość otwarcia tzw. subkonta określanego jako “Cel oszczędnościowy”. Warto przy tym wiedzieć, że wybranych celów możesz mieć tyle, ile tylko zechcesz;
Otwarcie OKO nie wymaga przy tym konieczności otworzenia konta osobistego w ING Banku Śląskim;
Aby liczyć na oprocentowanie na poziomie 2% przez pierwsze 3 miesiące, należy otworzyć OKO w polskiej walucie w specjalnej ofercie “Bonus na start”. Bez wybrania oferty specjalnej wysokie jak na te czasy oprocentowanie nie zadziała.
Po upływie magicznych 3 miesięcy oprocentowanie przechodzi na standardowy poziom
Więcej szczegółowych informacji znajdziesz na stronie ING Banku Śląskiego w zakładce “Inwestycje i oszczędności”.
Dwa tygodnie temu (12 marca 2022 r) ruszyła tzw. Wiosenna promocja w banku Millennium, która pozwala na wzięcie gotówkowej pożyczki do 20 tys. złotych. Do skorzystania z promocji zachęca zerowa prowizja, a także możliwość wzięcia pożyczki na dowolny cel. Jednak na tym korzyści się nie kończą. Przez cały okres kredytowania rata zaciągniętej pożyczki pozostanie taka sama. Wniosek o dodatkową gotówkę możemy złożyć praktycznie bez wychodzenia z domu. Co jeszcze warto wiedzieć o Wiosennej promocji w banku Millennium? Odpowiadamy!
Do Wiosennej promocji w banku Millennium mogą przystąpić osoby, które posiadają pełnoletność oraz pełną zdolność do czynności prawnych. Ukończenie 18. roku życia i posiadanie pełni praw obywatelskich to jednak niejedyny warunek. Uczestnik musi ponadto:
– złożyć w banku wniosek o udzielenie pożyczki gotówkowej, który bank po dokonaniu analizy sytuacji kredytowej rozpatrzy na korzyść wnioskującego;
– w ciągu ostatnich 12 miesięcy (licząc od dnia wnioskowania) nie może posiadać zawartej umowy na pożyczkę gotówkową lub konsolidacyjną w banku Millennium;
– zadeklarować comiesięczny wpływ (w całym okresie spłaty pożyczki) środków pochodzących z wynagrodzenia lub innego stałego i pewnego źródła dochodów na rachunek oszczędnościowo-rozliczeniowy prowadzony w Banku w wysokości co najmniej 1000 zł;
– wyrazić zgody marketingowe na przetwarzanie przez bank danych osobowych (imię, nazwisko, adres email itp.) w celach marketingowych;
– złożyć wniosek o udzielenie pożyczki w ramach Wiosennej pożyczki do 6 maja 2022 roku. Po tym czasie promocja dobiega końca.
Co gwarantuje Millennium dla uczestnika Wiosennej promocji?
Po spełnieniu wszystkich wymagań uczestnik Wiosennej promocji może liczyć na zaciągnięcie pożyczki na kwotę 5000, 10 000, 15 000, a nawet 20 000 złotych. Bank gwarantuje przy tym atrakcyjną i praktyczną zerową prowizję od udzielonej pożyczki. Jeżeli natomiast chodzi o oprocentowanie pożyczki, to jest ono stałe i wynosi 7,99% (RRSO wynosi 8,29%).
Zainteresowani dodatkowym ubezpieczeniem uczestnicy mogą dodatkowo zabezpieczyć wziętą pożyczkę gotówkową na dowolny cel. RRSO ubezpieczonej pożyczki od utraty pracy lub na wypadek choroby wynosi 15,13%. Ubezpieczenie obejmuje sytuacje takie jak:
– utrata stałego źródła dochodu (także z powodu pobytu w szpitalu w wyniku wypadku);
– dłuższe zwolnienie chorobowe;
– śmierć (w tym także ta w wyniku wypadku);
– całkowita niezdolność do pracy (w tym trwałe inwalidztwo poniesione na skutek wypadku);
– poważne zachorowanie.
Jak skorzystać z Wiosennej promocji?
Aby skorzystać z Wiosennej promocji w banku Millennium, nie musimy wcale wychodzić z domu. Wnioskować pożyczkę gotówkową na dowolny cel z zerową prowizją możemy na trzy sposoby:
– przez internet:
a) jeśli nie jesteś klientem banku Millennium, to musisz złożyć formularz znajdujący się na stronie banku w zakładce z promocją;
b) klienci banku mogą złożyć wniosek w Millenecie lub aplikacji mobilnej.
– poprzez infolinie TeleMillennium;
– w najbliższej placówce banku Millennium.
Jakie dokumenty warto przygotować?
Przed złożeniem wniosku warto przygotować sobie niezbędne dokumenty. Dzięki temu procedura wnioskowania zajmie nam zdecydowanie mniej czasu. W przypadku posiadanie umowy o pracę, umowy zlecenie lub umowy o dzieło wystarczy jeden z następujących dokumentów:
– PIT za ostatni rok podatkowy (2021);
– wyciąg z przelewami wynagrodzenia za ostatnie 3 miesiące;
– zaświadczenie o dochodach i zatrudnieniu.
Więcej szczegółowych informacji znajdziesz bezpośrednio na stronie banku, na infolinii lub w najbliższej placówce Millennium. Warto przy tym pamiętać o zapoznaniu się z regulaminem Wiosennej promocji.
Bank BNP Paribas przygotował ciekawą promocję ,,Przyjazny bonus”, w której do zgarnięcia jest niemała gotówka, bo aż 350 złotych oraz dodatkowe 100 złotych do wykorzystania w internetowym sklepie Empik.com. Aby mieć szansę na wygraną wystarczy otworzyć konto „Otwarte na Ciebie” i dokonywać częstych płatności mobilnych oraz transakcji Blik. Oprócz tego musisz jeszcze pamiętać o zapewnieniu wpływu na konto.
Warunki nie są więc trudne, a nagroda dość kusząca. Musisz jednak się pospieszyć, ponieważ promocja potrwa jeszcze kilkanaście dni, a możliwość na wzięcie w niej udziału skończy się 4 kwietnia bieżącego roku. Nie oznacza to jednak, że Twoje szanse na wygraną są zerowe.
Kto, kiedy i na jakich warunkach może przystąpić do promocji „Przyjazny bonus” w BNP Paribas Bank Polska?
Aktualna promocja BNP Paribas „Przyjazny bonus” jest kierowana do nowych klientów banku, czyli tych osób, które nie posiadają jeszcze rachunku osobistego w tej instytucji. Warto przy tym wiedzieć, że z oferty nie mogą skorzystać te osoby, które w ciągu ostatnich 12 miesięcy posiadały konto w BNP Paribas.
Co więcej, z udziału w promocji wyklucza także bycie także jedną ze stron tzw. umowy ramowej dotyczącej rachunku oszczędnościowo-rozliczeniowego, karty oraz Elektronicznych Kanałów Dostępu w BNP Paribas. Uczestnik musi być ponadto obywatelem Polski z pełną zdolnością do czynności prawnych.
Źródło: https://przyjaznybonus.bnpparibasplus.pl/
Warunki promocji
Warunki przystąpienia do promocji nie są przy tym, trudne. Przede wszystkim do wspomnianego już 4 kwietnia, należy wypełnić formularz rejestracyjny, w którym należy podać swoje imię, nazwisko, adres e-mail, numer telefonu oraz numer PESEL. Z wypełnieniem formularza należy jednak się spieszyć, ponieważ przyjęte zostanie tylko 3000 zgłoszeń. Na tym etapie niezbędne jest także zaakceptowanie regulaminu akcji oraz wyrażenie niezbędnych zgód marketingowych.
Po tym należy złożyć wniosek o Konto Otwarte na Ciebie wraz z kartą, a także dostępem do elektronicznej bankowości. Następnie należy zawrzeć umowę na wspomniane produkty. Gdy już ukończysz ten etap, jeszcze w kwietniu zobligowany jesteś do realizacji co najmniej 3 płatności Blikiem. Po tym pozostaje Ci już tylko czekać na informację o zdobytej premii, którą otrzymasz na podany adres mailowy do 19 maja. Jeżeli jesteś szczęśliwcem, to do końca maja na Twoim koncie powinna pojawić się premia w wysokości 150 złotych.
Dalsza szansa na wygraną
Aby zawalczyć o kolejną nagrodę, powinieneś również w maju dokonać minimum 3 transakcji Blikiem, a także zapewnić tym razem 2 wpływ na otworzony rachunek bankowy. Jeśli i tym razem Ci się poszczęści, to wiadomość o przyznaniu kolejnej nagrody (tym razem w wysokości 200 złotych) otrzymasz do 27 czerwca.
Ostatnia szansa na prezent gotówkowy od banku pojawi się w kolejnym miesiącu. Dlatego w czerwcu zadbaj o to, aby wykonać co najmniej 3 transakcje bezgotówkowe Apple Pay lub Google Pay. I tym razem pamiętaj także o zapewnieniu na swoim koncie przynajmniej 2 wpływy na rachunek. Do 27 lipca otrzymasz informację o wygranej E-kodu o wartości 100 złotych do wykorzystania na Empik.com. Na realizację kodu ostatniej nagrody będziesz miał czas do 30 czerwca 2023 roku.
Jak zatem widać warunki przystąpienia do promocji nie są aż tak trudne. Realizacja płatności nie powinna stanowić dla Ciebie problemu, zwłaszcza jeżeli często dokonujesz płatności bezgotówkowych. Więcej informacji i szczegółów dotyczących promocji „Przyjazny bonus” w BNP Paribas Bank Polska znajdziesz na oficjalnej stronie banku, a także w regulaminie konkursu.
Planujesz wiosenny remont mieszkania? Zakup samochodu? A może zasłużone wakacje w najbliższym czasie? Jeżeli Twoje plany pokrzyżował kilkutysięczny deficyt gotówki, to masz teraz okazję na wzięcie atrakcyjnego kredytu gotówkowego z obniżoną prowizją w mBanku.
Użycie kodu WIOSNA pozwala otrzymać 0% prowizji za udzielenie kredytu od 5 tys. złotych (RRSO 8,83%). Na szczęście, na wzięcie udziału w promocji masz jeszcze trochę czasu. Na dodatkowy zastrzyk gotówki z zerowym oprocentowaniem możesz liczyć do 28 kwietnia włącznie.
Jakie warunki musisz spełnić, aby przystąpić Wiosennej obniżki prowizji?
Wiosenna obniżka prowizji na kredyt gotówkowy w mBanku kierowana jest do nowych oraz stałych klientów, którzy mają odpowiednio wysoką zdolność kredytową oraz dobrą historię spłaty w bazie BIK-u. Jeśli więc nie wykażemy przed bankiem, że stać nas na spłacenie kredytu to możemy o nim zapomnieć.
Zanim zdecydujesz się złożyć wniosek, zapoznaj się dokładnie z postanowieniami „Regulaminu kredytu gotówkowego w ramach bankowości detalicznej mBank S.A.”, który znajdziesz na stronie mBanku. W dokumencie znajdziesz szczegółowe informacje dotyczące warunków, które musisz spełnić, aby otrzymać kredyt gotówkowy. Kluczowym elementem uzyskania atrakcyjnej prowizji jest tu oczywiście użycie kodu: WIOSNA.
Jak złożyć wniosek o kredyt gotówkowy w Wiosennej obniżce prowizji?
Wniosek o promocyjny kredyt możesz złożyć bezpośrednio na stronie internetowej banku (www.mBank.pl) za pośrednictwem aplikacji mobilnej, w placówce mBanku lub mFinanse, a także za pośrednictwem konsultanta mLinii albo ekspertów online, których znajdziesz na stronach banku. Wygodnych i praktycznych opcji złożenia wniosku zatem nie brakuje.
Warto przy tym wiedzieć, że minimalna kwota kredytu, na którą możesz złożyć wniosek, wynosi 500 złotych, a maksymalna 180 tys. złotych. Ale uwaga: prowizja za udzielenie kredytu gotówkowego w Wiosennej obniżce prowizji na kwotę niższą niż 5 tys. złotych wynosi 1,99%. Natomiast oprocentowanie samego kredytu może wynieść od 7,99% do 8,99%. Więcej szczegółowych i cennych informacji związanych z promocją Wiosenna obniżka prowizji, znajdziesz na stronie mBanku w zakładce kredyty, z której przejdziesz do aktualnych promocji.
7 marca 2022 roku w Santander Bank Polska ruszyła nowa promocja – tym razem skierowana do nowych i stałych klientów banku, którzy polecą otworzenie konta wśród znajomych i rodziny. Nowa edycja programu pozwala na wygranie 4 biletów do kina albo karty podarunkowej o wartości 80 złotych u Partnerów promocji. Nagrody może wygrać zarówno osoba, która poleca bank, jak i również ta, która otrzymała polecenie.
Każda z tych osób musi spełnić nieco inne wymagania, aby zgarnąć którąś z nagród. Bez obaw — warunki uzyskania nagrody nie są bardzo skomplikowane. Na wzięcie udziału w promocji i wygranie nagród masz czas do 30 czerwca 2022 roku.
Przystąpienie do promocji jako stały klient Santander Bank Polska
Osoba polecająca bank (obecny klient), która posiada konto bankowe w Santander Bank Polska połączone z kartą i bankowością internetową lub mobilną, może przystąpić do programu promocyjnego, wybierając jeden z trzech sposobów. Najłatwiej zgłosić się przez Santander internet. Opcjonalnie można to także zrobić w placówce banku, u doradcy online albo poprzez infolinię.
W momencie przystąpienia do programu otrzymasz tzw. kod polecenia, który powinieneś przekazać osobie, która nie posiada jeszcze konta w Santander Bank Polska. Przy pomocy kodu możesz polecić bank Santander Polska tyle razy, ile chcesz. Jednak jak zastrzega organizator promocji – miesięcznie możesz otrzymać maksymalnie 5 nagród.
Jako osoba polecająca powinieneś w międzyczasie dokonać przynajmniej jednej płatności kartą debetową przypisaną do osobistego rachunku w złotówkach oraz sprawdzić w bankowości internetowej, czy wyraziłeś wszystkie niezbędne zgody, o których mowa w regulaminie. Zgody te dotyczą braku wyrażonego sprzeciwu do przetwarzania danych (numeru telefonu oraz adresu e-mail) w celach marketingowych.
Przystąpienie do promocji jako nowy klient Santander Bank Polska
Jeśli jesteś osobą, która otrzymała zaproszenie do otworzenia rachunku bankowego w Santander Bank Polska, także możesz zgarnąć nagrody. Musisz jednak postarać się nieco bardziej. W praktyce oznacza to więc, że nie obejdzie się bez założenia Konta Jakie Chcę albo Konto Select z kartą debetową i bankowością internetową lub mobilną. Jest tu jednak jeden haczyk. W momencie otwierania rachunku nie możesz posiadać konta osobistego w Santander Bank Polska ani nie możesz być współposiadaczem innego w tym banku konta, w okresie ostatnich 12 miesięcy.
Gdy już otworzysz wymagany rachunek bankowy, musisz w ciągu 30 dni zalogować się do Santander internet i podać kod z polecenia osoby, która zaprosiła Cię do Santander Bank Polska. Procedury możesz dokonać również w placówce banku lub online u doradcy. Przy okazji od razu wyraź niezbędne zgody o dotyczące przetwarzania danych osobowych (numeru telefonu oraz adresu e-mail) w celach marketingowych.
Aby zgarnąć nagrody, powinieneś jeszcze dokonać płatności kartą debetową otrzymaną od banku na łączną kwotę minimum 300 złotych. Czas na zapłatę za zakupy mija na koniec następnego miesiąca – licząc od dnia otworzenia wspomnianego wyżej rachunku bankowego.
Jakie są nagrody do zgarnięcia z promocji „Polecam mój bank” w Santander Bank Polska?
Nagrody dla stałego i nowego klienta są praktycznie takie same. Zarówno Ty, jak i zaproszona osoba, możecie wybrać 4 bilety do kina Cinema City lub Helios albo elektroniczną kartę podarunkową na zakupy o wartości 80 złotych do:
– Biedronki;
– Decathlonu;
– RTV EURO AGD;
– Zalando.
Więcej szczegółowych informacji dotyczących nagród, jak i również warunków przystąpienia do promocji Santander Bank Polska znajdziesz bezpośrednio na stronie banku, w zakładce „promocje”, a także w Regulaminie programu „Polecam mój bank – edycja 1”.
25 stycznia 2022 roku bank PKO BP wprowadził promocję „Pod różne okazje – promocja z programem Bezcenne Chwile”, dzięki której możemy w łatwy sposób zgarnąć 24 tys. punktów o równowartości 300 złotych, które mogą zostać przeznaczone na realizację pasji lub marzeń.
Warunkiem przystąpienia do promocji jest posiadanie karty kredytowej PKO Mastercard Platinum, na którą dzięki dokonywanym płatnością zbieramy punkty, które szczęśliwi wybrańcy wymienią na nagrody. Promocja trwa do 15 kwietnia – warto zatem się pośpieszyć, ponieważ ilość nagród jest ograniczona!
Źródło: https://www.pkobp.pl/wszystkie-promocje/
Kto może skorzystać z promocji Pod różne okazje z programem Bezcenne Chwile?
Promocja w Pekao BP Bezcenne Chwile kierowana jest do nowych oraz stałych klientów. Warunkiem przystąpienia do programu promocyjnego jest bycie pełnoletnią osobą fizyczną z pełną zdolnością do czynności prawnych, która jednocześnie jest posiadaczek karty kredytowej PKO Mastercard Platinum.
Co zrobić, aby zdobyć 24 tys. punktów o równowartości 300 złotych?
Aby wziąć udział w aktualnej promocji PKO BP niezbędne jest spełnienie kilku prostych wymagań. Od uczestnika wymaga się:
– zarejestrowania karty kredytowej PKO Mastercard Platinum w programie (do 15 kwietnia 2022 roku);
– dokonania transakcji płatniczych przy pomocy karty PKO Banku Polskiego Zakupów Premiowanych na łączną kwotę minimum 100 złotych (do 15 maja 2022 roku);
– braku dotychczasowego uczestnictwa w programie Bezcenne Chwile;
– w przypadku braku karty i konieczności jej wyrobienia niezbędne jest także posiadanie zdolności kredytowej oraz wiarygodności kredytowej, którą po złożeniu wniosku o kartę kredytową PKO BP bank rzetelnie sprawdzi.
Dołączenie do programu nie jest zatem trudne. Wystarczy mieć kartę kredytową PKO Mastercard Platinum i dokonać ją płatności na minimalnie określoną kwotę.
Jak zbierać punkty?
Każda zrealizowana płatność kartą kredytową PKO Mastercard Platinum na kwotę 50 złotych to 1 punkt dla Ciebie. Warto przy tym wiedzieć, że dokonując płatności u Partnerów programu otrzymujemy 2 punkty za każdą transakcję płatniczą na kwotę 5 złotych. Nie jest to jednak regułą – gdy zajrzymy do Zasad przyznawania Punktów związanych z zakupami u Partnerów Programu, to okazuje się, że u niektórych Partnerów możemy otrzymać 5, a nawet 8 punktów za wydanie 5 złotych kartą. Ilość punktów zależna jest od wartości punktowej przypisanej do zakupów realizowanych u danego Partnera promocji.
W zdobyciu jeszcze większej liczby punktów niezbędnych do osiągnięcia wybranego celu (tj. wybranej przez Ciebie w programie nagrody) pomogą Ci także oferty specjalne, które w programie określone zostały jako oferty przyspieszeń realizacji celu. A jeśli wyróżnisz się od innych uczestników dokonywaniem częstych płatności kartą, czekać na Ciebie będą specjalne nagrody – m.in. strefa premium, w której znajdują się ekskluzywne nagrody.
Informacje o nagrodach do wygrania
Zebrane punkty należy wymienić na nagrody w ciągu 6 miesięcy, licząc od chwili ich naliczenia. Jeżeli przegapimy ten okres to nasze punkty bezpowrotnie przepadną. Warto zatem wymiany punktów na nagrody nie odkładać na ostatni moment, aby nie stracić szansy na wybranie wymarzonej nagrody. A na jakie nagrody wymienisz punkty? Oto przykładowa lista:
– doładowania telefonów komórkowych;
– akcje charytatywne;
– vouchery na paliwo na stacjach Circle, a także na zakupy u Partnerów biznesowych (m.in.: Douglas, Decathlon, Carefour);
– nagrody rzeczowe m.in.: akcesoria domowe, narzędzie, multimedia, stylowe dodatki.
Jeszcze więcej atrakcyjnych prezentów znajdziesz w Katalogu Partnerów Priceless Specials.
Choć pożyczki podporządkowane nie są jeszcze popularnym rozwiązaniem, to wyróżniają się korzystnymi warunkami. Produkt ten skierowany jest do małych i średnich przedsiębiorstw, które prowadzą działalność we wszystkich sektorach komercyjnych, a przykłady możemy znaleźć na lokalnym rynku. Co ważne, pożyczka podporządkowana wyróżnia się specyficznym sposobem finansowania. Mianowicie pożyczkobiorca stanowi podmiot zależny wobec pożyczkodawcy, a sama pożyczka łączy w sobie cechy finansowania kapitałowego i kredytowego. Czym jest pożyczka podporządkowana i kto może z niej skorzystać?
Pożyczka podporządkowana – co to jest?
Firmy oraz różnego rodzaju instytucje nierzadko szukają dodatkowego kapitału, który pozwoliłby im na rozwój. Dla osób fizycznych przeznaczone są takie produkty, jak kredyty hipoteczne, gotówkowe, lub szeroka gama ofert pożyczkowych. Inaczej wygląda sytuacja w przypadku podmiotów prawnych. One mogą skorzystać z właśnie takich opcji, jak pożyczka podporządkowana.
Najpopularniejsza definicja pożyczki podporządkowanej mówi, że jest to rodzaj zobowiązania udzielanego jednostce zależnej przez kontrolującą ją jednostkę dominującą (tzw. wierzyciela podporządkowanego). Celem pożyczki podporządkowanej jest więc wsparcie jednostki zależnej w jej rozwoju. Zobowiązanie tego typu najczęściej udzielane jest bankom. Ale nie tylko. W praktyce pożyczka podporządkowana jest sytuacją, w której pożyczkobiorca stanowi podmiot zależny względem pożyczkodawcy.
Co wyróżnia pożyczkę podporządkowaną?
Pożyczka podporządkowana jest wyjątkowo specyficznym zobowiązaniem. Jak już wiemy, jest ona udzielana jednostkom zależnym, przez kontrolujące je jednostki dominujące. Możemy to także wyjaśnić na przykładzie. Weźmy na tapet banki, które bardzo często wykorzystują schemat pożyczki podporządkowanej, żeby wesprzeć przy jej pomocy jednostki zależne w rozwoju. W 2016 roku ING Bank Śląski uzyskał pożyczkę podporządkowaną w wysokości 150 mln euro od holenderskiego ING Banku N.V. Ten drugi bank jest jego większościowym udziałowcem. Natomiast w 2020 roku BNP Paribas Bank Polska S.A. zawarł z BNP Paribas S.A., francuską spółką akcyjną umowę nieodnawialnej pożyczki podporządkowanej w kwocie 2,3 mld zł.
Zobowiązanie każdorazowo tworzone jest poprzez zawarcie umowy między bankiem a dostarczycielem kapitału. Główną cechą wyróżniającą pożyczkę podporządkowaną jest to, że w przypadku bankructwa pożyczkobiorcy, wierzyciel jest spłacany jako ostatni. Taka sytuacja sprawia, że pożyczka podporządkowana wiąże się z dużym ryzykiem. Jest jednak dużo łatwiejsza do uzyskania i bardziej opłacalna, niż emisja akcji firmy (czyli wprowadzenie na rynek akcji, w celu zwiększenia liczby udziałów, składających się na majątek danej spółki).
W przypadku pożyczki podporządkowanej inwestor jest świadomy wysokiego ryzyka i wyraża na nie zgodę. Oczywiście nie jest to działanie bezinteresowne. Co pożyczkodawca może zyskać? W zamian za udzielenie pożyczki, inwestor liczy na udziały w potencjalnych zyskach związanych z inwestycją. Natomiast zabezpieczeniem stają się aktywa przedsiębiorstwa, które zdecydował się on wesprzeć finansowo.
Kto może skorzystać z pożyczki podporządkowanej?
Pożyczka podporządkowana przede wszystkim skierowana jest do małych oraz średnich przedsiębiorstw, które głównie działają w we wszystkich sektorach komercyjnych. Chociaż, jak widzimy na przykładzie ING Banku Śląskiego oraz BNP Paribas Bank Polska S.A., z pożyczki podporządkowanej mogą skorzystać także większe podmioty, kwota potrafi być bardzo wysoka. Warto przy tym wiedzieć, że jest to produkt, z którego mogą skorzystać firmy stabilne finansowo. Przez to minimalizowane jest ryzyko bankructwa. Firma musi wykazać regularne zyski oraz dobre perspektywy rozwoju.
Kto jeszcze może skorzystać z pożyczki podporządkowanej? Zdarzają się także sytuacje, że firma ze stabilną sytuacją finansową ma niską zdolność kredytową. W takim przypadku alternatywnym rozwiązaniem jest właśnie pożyczka podporządkowana. Z finansowania tego typu mogą skorzystać również firmy, które nie funkcjonują poza parkietem giełdowym, przez co nie są w stanie pozyskać kapitału poprzez emisję akcji.
Jakie są warunki uzyskania pożyczki podporządkowanej?
Choć pożyczka podporządkowana jest alternatywą dla firmowych kredytów bankowych, to proces jej pozyskiwania jest wyjątkowo podobny. Najczęściej, żeby uzyskać pożyczkę podporządkowaną, trzeba złożyć wniosek o finansowanie i dołączyć do niego wymagane przez daną instytucję dokumenty. Co należy przygotować? Przede wszystkim dokumenty rejestrowe oraz finansowe, w tym bilans, rachunek zysków i strat oraz sprawozdanie za ostatni rok. Bardzo ważne jest także odpowiednie uzasadnienie wniosku. Powinno ono zawierać biznesplan.
Na podstawie powyższych dokumentów pożyczkodawca ocenia ryzyku i podejmuje decyzję, czy jest skłonny udzielić zobowiązania. A jak wygląda umowa o pożyczkę podporządkowaną? Muszą się w niej znaleźć takie informacje jak:
kwota udzielonego zobowiązania,
cel pożyczki,
sposób oraz termin wypłaty środków,
wysokość oprocentowania pożyczki,
termin i sposób spłaty zobowiązania,
wszelkie warunki dodatkowe.
Jak wygląda spłata pożyczki podporządkowanej?
Zacznijmy od tego, że spłata pożyczki podporządkowanej najczęściej odbywa się w trybie jednorazowym. Oznacza to, że pożyczoną kwotę zwracamy jednorazowo po zakończeniu okresu, na jaki została zawarta umowa (najczęściej jest to okres minimum 5 lat). W czasie trwania pożyczki spłacane są natomiast tylko odsetki. Pożyczka podporządkowana nie jest więc zobowiązaniem ratalnym i warto o tym pamiętać.
W szczególnych sytuacjach możliwa jest przedterminowa spłata, należy jednak uzyskać zgodę KNF-u (Komisji Nadzoru Finansowego). Na przykład w 2021 roku ING Bank Polski taką zgodę uzyskał i mógł spłacić swoje zobowiązanie przed upływem ustalonego wcześniej terminu. Wcześniejszej spłaty można dokonać, w sytuacji, kiedy nie ma ryzyka, że spłata wpłynie negatywnie na wypłacalność i rentowność dłużnika. Warto jednak wiedzieć, że pożyczka podporządkowana nie może zostać spłacona przed terminem, gdy została zaciągnięta na czas nieokreślony.
Spłata pożyczki podporządkowanej jest dosyć specyficzna. Przede wszystkim dlatego, że w przypadku bankructwa, spłata pożyczkodawcy odbywa się dopiero na samym końcu. Pierwszeństwo przed nim mają wszyscy kontrahenci, firmy współpracujące i pracownicy. Jest to konstrukcja, która chroni interesy wierzyciela uprzywilejowanego. Dług wobec firmy, która udzieliła pożyczki, zostaje zaspokojony dopiero po spłacie wszystkich wyżej wymienionych zobowiązań.
Zalety i wady pożyczki podporządkowanej
Pożyczki podporządkowane są atrakcyjną alternatywą dla tradycyjnych kredytów bankowych. Czy wiesz, że grupa Luxmed miała szansę otworzyć swoje placówki w największych miastach Polski, właśnie dzięki pożyczce podporządkowanej? Rozwiązanie to ma wiele zalet. Jakich? Przede wszystkim jest to sposób na pozyskanie dużego kapitału, kiedy masz utrudniony dostęp do kredytu bankowego. Pożyczkę podporządkowaną wyróżnia także brak zabezpieczeń na środkach trwałych. Do zalet możemy zaliczyć również elastyczne i indywidualnie ustalane warunki finansowania. Dzięki temu są one dostosowane do inwestycji i potrzeb pożyczkobiorcy.
Dla wielu przedsiębiorstw dużą zaletą jest spłata na koniec umowy. W takim przypadku spłata nie obciąża bieżącego budżetu, za to oddają pełną kwotę w momencie, gdy inwestycja przyniosła zamierzone zyski. Co ważne, pożyczka podporządkowana generuje niższe koszty przy pozyskiwaniu kapitału, niż przy emisji kapitału. Choć rozwiązanie to ma wiele zalet, warto także pamiętać, że posiada kilka wad. Jakich?
Na niekorzyść pożyczki podporządkowanej wpływa fakt, że ma ona wyższe koszty, niż tradycyjny kredyt bankowy. Niestety jest to także rozwiązanie skierowana do okrojonej grupy odbiorców. Z pożyczki podporządkowanej mogą skorzystać tylko firmy o ugruntowanej pozycji na rynku i wyróżniające się stabilną sytuacją finansową. Co więcej, pożyczka podporządkowana jest wyjątkowo popularnym rozwiązaniem, co sprawia, że jej dostępność jest ograniczona.
Podsumowanie
Pożyczka podporządkowana to korzystne rozwiązanie dla firm, które z różnych przyczyn nie mogą lub nie chcą skorzystać z kredytu bankowego. Jest to opłacalny sposób na finansowanie inwestycji oraz wartościowe wsparcie w rozwoju działalności. Co więcej, pożyczka podporządkowana wyróżnia się elastycznymi warunkami umowy. Niestety musimy pamiętać, że jest to rozwiązanie skierowana do firm, które mają stabilną sytuację finansową. Jest to więc korzystne rozwiązanie dla spółek akcyjnych, którym bardziej opłaca się wziąć pożyczkę podporządkowaną niż wyemitować akcje. W ogólnym rozrachunku pożyczki podporządkowane mają dobre opinie, a ich zaciągnie, jest uważane za korzystne rozwiązanie.
Pożyczki pozabankowe to kuszące rozwiązanie dla osób, które nie mają stałego zatrudnienia, czy borykają się z negatywną historią kredytową – ale nie tylko. Jest to popularna alternatywa dla kredytów bankowych, które z reguły są trudne do uzyskania. Z tego względu pożyczki ratalne online bez BIK stały się popularnym wyborem. Zobowiązanie to pozwala na uzyskanie dodatkowych środków przy minimum formalności. Zobacz, czym wyróżnia się pożyczka ratalna online bez BIK i kto może z niej skorzystać.
Czym jest BIK i dlaczego jest ważny?
Zanim dojdziemy do tego, czym jest pożyczka ratalna bez BIK, warto na wstępie rozwinąć tytułowy skrót. BIK, czyli Biuro Informacji Kredytowej to instytucja, która gromadzi informacje o wszystkich kredyto i pożyczkobiorcach. Co ważne, w bazie pojawiamy się od razu po zaciągnięciu pierwszego zobowiązania finansowego. BIK gromadzi zarówno pozytywne, jak i negatywne informacje o klientach. Jeśli więc nie mamy problemów ze spłatą zobowiązania, to odnotowania w bazach BIK nie należy się obawiać.
Kłopot pojawia się dopiero w momencie, kiedy zaczynamy mieć problem ze spłatą zobowiązania i występują znaczące opóźnienia. Negatywny wpis w bazach BIK znacznie obniża zdolność kredytową i odbija się na decyzji banku lub instytucji pożyczkowej. Banki bardzo rygorystycznie podchodzą do kwestii udzielania zobowiązań. Dokładnie weryfikują każdego wnioskodawcę, między innymi w bazach Biura Informacji Kredytowej. BIK przekazuje natomiast informacje o sposobie spłaty zobowiązań, wszelkich opóźnieniach, czy zaległościach. Ponadto instytucja wydaje punktową ocenę wiarygodności klienta, czyli tak zwany scoring. Jeśli Twój scoring jest niski, to niestety, ale możesz spodziewać się odmowy banku w sprawie udzielenia kredytu.
Pożyczka ratalna online bez BIK – co to jest?
W sytuacji niskiej zdolności kredytowej z pomocą przychodzą pożyczki ratalne online bez BIK. Zobowiązania tego typu oferują instytucje pozabankowe. Firmy pożyczkowe nierzadko korzystają z innych form weryfikacji wnioskodawcy. Dzięki temu negatywny wpis w bazach BIK nie zaważy na ich decyzji.
Problemy ze spłatą zobowiązania mogą dotyczyć każdego z nas. Nagła utrata pracy, źle dopasowana oferta, obciążająca budżet domowy, lub inny wypadek. Różne są powody, dla których spłata zobowiązania zaczyna być wyzwaniem. Jeśli jednak potrzebujesz dodatkowych pieniędzy i boisz się, że bank odmówi Ci udzielenia kredytu, to najpewniejszą opcją są pożyczki ratalne online bez BIK.
Pożyczki ratalne bez BIK dostępne są online. Oznacza to, że w sieci nie tylko znajdziesz najkorzystniejsze oferty, ale także masz możliwość złożenia wniosku przez stronę internetową. Cały proces uzyskiwania zobowiązania odbywa się online bez wychodzenia z domu. To duże ułatwienie i oszczędność czasu. Z tego względu pożyczki ratalne online bez BIK, stają się coraz popularniejszym rozwiązaniem. Co ważne, jak sama ich nazwa wskazuje, spłata zobowiązania odbywa się w ratach, co pozwala na odciążenie budżetu domowego.
Do kogo jest skierowana pożyczka ratalna bez BIK?
Pożyczka ratalna bez BIK skierowana jest do klientów, którzy borykają się z niską zdolnością kredytową, ale potrzebują dodatkowej gotówki. Tak naprawdę jest to korzystne rozwiązanie dla każdej osoby, która chce skorzystać z wyższej kwoty pożyczki, ale spłacać ją w wygodnych ratach. Jest to dobra alternatywa dla kredytów bankowych i chwilówek. Dodatkowe środki z pożyczki możesz przeznaczyć na dowolny cel konsumpcyjny. Na przykład zakup nowego sprzętu RTV, czy AGD, remont mieszkania oraz inne potrzebne rzeczy.
Pożyczka ratalna online to także propozycja dla osób, którym zależy na szybkiej decyzji. Zobowiązania tego typu wyróżniają się szybą weryfikacją wnioskodawcy i odpowiedzią. Pozytywną decyzję możesz otrzymać jeszcze tego samego dnia. Co więcej, cały proces składania wniosku odbywa się online, więc nie będziesz musiał nawet wychodzić z domu.
Z pożyczki ratalnej online mogą skorzystać również osoby, które nie posiadają historii kredytowej. Uzyskanie pierwszego kredytu jest nie lada wyzwaniem. Banki niechętnie udzielają zobowiązań osobom, których nie mogą zweryfikować w bazach danych. Brak historii kredytowej jest częstą przyczyną decyzji odmownej. Pożyczka ratalna online jest więc rozwiązaniem, które pozwoli Ci na uzyskanie dodatkowych środków i jednoczesne budowanie historii kredytowej.
Gdzie szukać pożyczki ratalnej bez BIK?
Bogatą ofertę pożyczek ratalnych znajdziesz online. W dobie, kiedy większość biznesów przenosi się do sieci, jest to najlepsze źródło różnych produktów. Instytucje pożyczkowe również oferują swoje usługi online. Jeśli więc chcesz mieć dostęp do obszernej listy ofert pożyczkowych, to najlepiej jest szukać ich w sieci. Warto jednak pamiętać, żeby nie zadowalać się pierwszą lepszą ofertą. Jest to przepis na niedopasowane zobowiązanie. Z tego względu pamiętaj o weryfikacji i porównywaniu ofert.
Szukasz dodatkowych pieniędzy? Zobacz najlepsze oferty pożyczek bez BIK.
W tym celu możesz skorzystać z darmowych porównywarek pożyczkowych, które również znajdziesz online. Warto także zwracać uwagę na współczynnik RRSO. Zawiera on informację o całkowitym koszcie zobowiązania. Porównując więc ten czynnik, możemy z łatwością określić, która pożyczka ratalna będzie dla nas najkorzystniejsza. Oprócz oprocentowania i całkowitego kosztu kredytu bardzo ważny jest okres spłaty. Jeśli nie chcesz obciążyć swojego budżetu domowego, to postaw na dłuższy okres spłaty. Dzięki mniejszym ratom będziesz mógł wygodniej spłacać zobowiązanie. Obecnie na rynku możesz znaleźć oferty pożyczek ratalnych, których termin spłaty wynosi nawet 5 lat (do 60 rat).
Jak uzyskać pożyczkę ratalną bez BIK?
Pożyczki ratalne online bez BIK charakteryzują się uproszczonymi formalnościami. Przekłada się to nie tylko na brak weryfikacji baz BIK przez pożyczkodawcę, ale także zmniejszoną ilość niezbędnych dokumentów. Dzięki temu uzyskanie pożyczki ratalnej online jest znacznie prostsze, niż kredytu w banku. Musisz jednak liczyć się z weryfikacją danych, więc Twoja zdolność kredytowa zostanie sprawdzona, natomiast w inny niż tradycyjnie sposób. Pożyczkodawca musi upewnić się, że będziesz w stanie spłacić zobowiązanie. Mimo wszystkich ułatwień, pożyczki ratalne nie są udzielane w ciemno.
Żeby móc ubiegać się o pożyczkę ratalną online, przede wszystkim musisz mieć ukończony 18 rok życia. W niektórych przypadkach ograniczenia wiekowe obejmują nawet 25 rok życia. Warto więc sprawdzić, jakie wymagania posiada wybrana przez Ciebie firma pożyczkowa. Kolejnym wymogiem jest posiadanie obywatelstwa polskiego oraz aktualnego dowodu osobistego. To właśnie dowód osobisty jest najważniejszym dokumentem w całym procesie.
źródło: https://eurocent.pl/pozyczka-bez-bik
Pożyczkodawca może wymagać także posiadania aktywnego rachunku osobistego. Na niego zostaną przelane środki z zobowiązania. Nierzadko we wniosku trzeba podać także numer telefonu oraz adres e-mail. I na tym formalności się kończą. Z reguły pożyczka ratalna online nie wymaga okazywania zaświadczeń o zarobkach, ani innych dokumentów potwierdzających zatrudnienia. To duże ułatwienie dla osób, które nie posiadają umowy o pracę, lub nieregularne zarobki. Dzięki pożyczce ratalnej online możesz uzyskać dodatkowe środki, nawet jeśli nie masz stałego zatrudnienia.
Wady i zalety pożyczki ratalnej online bez BIK
Nie da się zaprzeczyć, że pożyczka ratalna online posiada wiele zalet. Przede wszystkim pozwala sfinansować dowolny cel oraz wyróżnia się uproszczonymi formalnościami. Dzięki temu mogą skorzystać z niej osoby, które posiadają negatywny wpis w bazach BIK, nie mają stałego zatrudnienia lub z innych przyczyn spotykają się z odmową banku. Żeby otrzymać potrzebne pieniądze, nie musisz nawet wychodzić z domu. Wniosek o pożyczkę ratalną składa się online, natomiast decyzja zwrotna pojawia się nawet po kilkunastu minutach. Tym sposobem dodatkowe środki mogą pojawić się na naszym koncie jeszcze tego samego dnia. Co więcej, spłata pożyczki rozłożona jest na raty. Dzięki temu nie obciąża ona budżetu domowego.
Warto jednak pamiętać, że pożyczki ratalne online mają także swoje ciemne strony. Zobowiązania tego typu obciążone są wysokimi kosztami. Nieprzemyślana decyzja może więc wpędzić Cię w kłopoty finansowe. Z tego względu dokładnie przeanalizuj swoją sytuację i dopasuj ofertę pożyczki do realnych możliwości finansowych.
Pożyczki ratalne online bez BIK – podsumowanie
Pożyczki ratalne online bez BIK to korzystne rozwiązanie dla wielu osób. Jest to szybki sposób na uzyskanie dodatkowych środków. Mogą z niego skorzystać osoby, które borykają się z negatywną historią kredytową, czy te, które w ogóle jej nie posiadają. To także korzystna alternatywa dla kredytów bankowych i chwilówek. Możliwość spłaty w nawet 60 ratach sprawia, że pożyczka nie obciąża budżetu domowego, a jej spłata nie powinna stanowić większego problemu.
Pamiętaj jednak, że pożyczka ratalna obciążona jest wysokimi kosztami. Dlatego nie decyduj się na pierwszą lepszą ofertę, za to dokładnie przeanalizuj różne propozycje. Tym sposobem unikniesz sytuacji, w której spłata zobowiązania Cię przerośnie. Dobrze dopasowana pożyczka ratalna może być za to korzystnym zastrzykiem gotówki.
Kredyt dla wolnych zawodów może mieć dwie formy – kredytu gotówkowego lub hipotecznego. Ma korzystne warunki, nierzadko bardzo konkurencyjne do innych produktów bankowych, jednak skierowany jest do konkretnej grupy osób. Jak sama nazwa wskazuje, kredyt przeznaczony jest dla osób wykonujących wolne zawody. Do tej grupy zaliczają się między innymi lekarze, pielęgniarki i osoby pracujące w księgowości. Zobacz, na czym polega kredyt dla wolnych zawodów i kto może z niego skorzystać.
Wolne zawody: co to jest?
W polskim prawie nie ma jednoznacznej definicji wolnych zawodów. Jest za to nieco rozmyta i nie najprostsza do interpretacji. Według ustawy o zryczałtowanym podatku dochodowym (art. 4 punkt 11) wolny zawód to “pozarolnicza działalność wykonywana osobiście bez bycia zatrudnionym na podstawie umów o pracę, umów zlecenia, umów o dzieło) przez:
lekarzy,
lekarzy dentystów,
lekarzy weterynarii,
techników dentystycznych,
felczerów,
położne,
pielęgniarki,
psychologów,
fizjoterapeutów,
tłumaczy,
adwokatów,
notariuszy,
radców prawnych,
architektów,
inżynierów budownictwa,
rzeczoznawców budowlanych,
biegłych rewidentów,
księgowych,
agentów ubezpieczeniowych,
agentów oferujących ubezpieczenia uzupełniające,
brokerów reasekuracyjnych,
brokerów ubezpieczeniowych,
doradców podatkowych,
doradców restrukturyzacyjnych,
maklerów papierów wartościowych,
doradców inwestycyjnych,
agentów firm inwestycyjnych,
rzeczników patentowych,
nauczycieli udzielających korepetycji.”
Oprócz powyższej definicji i listy, jako zawód wolny uważa się także, osoby wykonujące zawody zaufania publicznego. Nierzadko z pojęciem wolnego zawodu utożsamia się także freelancerów, który pracują od projektu do projektu i nie mają stałego zatrudnienia. Najczęściej jednak obowiązuje ich umowa o dzieło, która z definicji nie zalicza się do wolnych zawodów. Stąd też nieco bardziej potoczna definicja, ale również bardziej precyzyjna, z której wynika, że osoby uprawiające wolny zawód, to takie, które pracują na własny rachunek i posiadają wysokie kwalifikacje. Natomiast pracowanie na własny rachunek oznacza prowadzenie działalności gospodarczej. Innymi słowy, wolnymi zawodami są wszystkie profesje, które posiadają samorząd zawodowy oraz są ważne dla porządku i interesu publicznego.
Kredyt dla wolnych zawodów a polityka banków
Mimo powyższej definicji, banki samodzielnie określają grupy wolnych zawodów. Każdy z nich podchodzi do sprawy indywidualnie i tym sposobem, osoby zatrudnione na umowę o pracę, ale na przykład wykonujące zawód dentysty, również mogą otrzymać kredyt dla wolnych zawodów. Innymi słowy, kredyt na bardzo korzystnych warunkach. Listy wolnych zawodów są często aktualizowane. Ostatni raz miało to miejsce na początku pandemii Covid-19. W zależności od sytuacji lista wolnych zawodów potrafi być bardzo krótka, z zaledwie kilkoma profesjami lub zawierać nawet kilkadziesiąt pozycji.
Potrzebujesz dodatkowych pieniędzy? Zobacz ranking najlepszych kredytów gotówkowych.
Dlaczego kredyt dla wolnych zawodów ma atrakcyjne warunki?
Kredyt dla wolnych zawodów jest produktem bankowym na bardzo atrakcyjnych warunkach. Dlatego jest pożądany, chociaż tylko niewielka grupa osób może go uzyskać. Szacuje się, że co 10 firma w kraju prowadzona jest przez osobę wykonującą wolny zawód. Dlaczego kredyt dla wolnych zawodów jest na tak korzystnych warunkach?
Dla banków osoby wykonujące wolne zawody są atrakcyjnymi i co ważniejsze stabilnymi klientami. Profesje, które wykonują, mają małe ryzyko nagłego zwolnienia. A nawet jeżeli dojdzie do takiej sytuacji, to na oferowane przez nich usługi zawsze będzie duży popyt. Społeczeństwo nie może funkcjonować bez zawodów takich jak lekarz, prawnik, a nawet informatyk. Dlatego taki kredytobiorca jest dla banku klientem prestiżowym, a więc może zaoferować mu korzystniejsze warunki. Ponadto przy wybranych ofertach banki bardzo często dodatkową oferują usługi prywatnego doradcy kredytowego, concierge oraz niższe oprocentowanie lub marżę.
Ryzyko kredytowe, które banki biorą pod uwagę, analizując każdego wnioskodawcę, jest znacznie niższe w przypadku wolnych zawodów. Głównie ze względu na fakt, że ewentualny brak wypłacalności i możliwości spłaty kredytu jest bliski zeru. W dodatku zdolność kredytowa osób wykonujących wolne zawody bardzo często jest kilkukrotnie wyższa od przeciętnego obywatela.
Kredyt gotówkowy dla wolnych zawodów
Najpopularniejszym kredytem dla wolnych zawodów jest kredyt gotówkowy. Kredyt gotówkowy nie jest produktem celowym, co oznacza, że pożyczone pieniądze możemy przeznaczyć na dowolny cel. Może być to remont mieszkania, zakup samochodu, czy nawet inwestycja w siebie i zdobywanie nowych kwalifikacji dzięki kosztownym kursom. Czym różni się kredyt gotówkowy dla wolnych zawodów od normalnej oferty?
Przede wszystkim kredyt gotówkowy dla wolnych zawodów ma zmniejszoną liczbę formalności. Bank najczęściej wymaga tylko dowodu osobistego, dokumentu potwierdzającego uprawnienia do wykonywania zawodu oraz zaświadczenia o wysokości dochodów. W przypadku kredytu gotówkowego dla wolnych zawodów oferta podzielona jest na dwie części. W pierwszym przypadku produkt skierowany jest do osób samozatrudnionych, czyli prowadzących działalność gospodarczą. W drugim do osób na etacie, ale wykonujących wolne zawody. Do tej grupy możemy zaliczyć np. lekarza, stomatologa, radcę prawnego czy księgową lub księgowego.
Preferencyjne warunki dotyczą także wysokości kwoty maksymalnej, jaką można pożyczyć. Innymi słowy, jest ona wyższa niż w standardowej ofercie. Niższa jest natomiast marża lub oprocentowanie, w zależności od oferty danego banku.
Kredyt hipoteczny dla wolnych zawodów
Kredyt hipoteczny jest specyficznym produktem bankowym. Wymaga wkładu własnego, pozytywnej historii kredytowej oraz wysokiej zdolności kredytowej. I te wymagania nie zmieniają się nawet w przypadku osób wykonujących wolne zawody. Należy jednak zaznaczyć, że profesja wpływa na zdolność kredytową – przekłada się na dodatkowe punkty w systemie scoringowym. Im wyższa punktacja, tym niższe ryzyko dla banku, że dana osoba przestanie nagle spłacać zobowiązanie finansowe. Dlatego mając wysoką zdolność kredytową, możemy negocjować korzystniejsze warunki kredytu.
Szukasz dodatkowych pieniędzy na rozwój swojej działalności gospodarczej? Zobacz oferty kredytów dla firm.
Jak uzyskać kredyt dla wolnych zawodów?
Kredyt dla wolnych zawodów możesz uzyskać w stacjonarnej placówce banku lub online. Najwygodniejszą opcją jest jednak złożenie wniosku przez Internet. Nie każdy bank ma w swojej ofercie kredyty dla w wolnych zawodów, natomiast w sieci możemy znaleźć pełną listę placówek oferujących taki produkt. Co musisz zrobić? W pierwszej kolejności wypełnij na stronie wniosek o kredyt dla wolnych zawodów. Następnie oddzwoni do Ciebie konsultant i przekaże dale kroki, które będziesz musiał podjąć.
Mimo zmniejszonych formalności musisz mieć przygotowane kilka dokumentów. Zawczasu zaopatrz się w dokument potwierdzający prawo do wykonywania zawodu, dokument tożsamości oraz dokument potwierdzający uzyskiwane dochody. Tutaj masz dwie opcje. Może to być PIT z poprzedniego roku lub wyciąg z konta. W przypadku osób prowadzących jednoosobową działalność gospodarczą bank może poprosić o zaświadczenie o niezaleganiu ze składkami ZUS i US.
Czy warto złożyć wniosek o kredyt dla wolnych zawodów?
Jeżeli masz możliwość skorzystania z atrakcyjnych warunków, to czemu by z tego nie skorzystać. Odpowiadając na pytanie, jeżeli wykonujesz wolny zawód i rozglądasz się za ofertą kredytową, to warto rozważyć opcję przeznaczoną specjalnie dla Ciebie. Pamiętaj jednak, żeby dokładnie przeanalizować ofertę. Każdy kredyt warto brać rozważnie, bez względu na to, jaki zawód wykonujemy.
Z kredytem dla wolnych zawodów możesz uzyskać kilka znaczących korzyści. Przede wszystkim możesz postarać się o wyższą kwotę kredytu. Okres spłaty może natomiast ulec wydłużeniu. Dzięki temu miesięczne raty będą niższe i nie obciążą budżetu domowego. Oprócz tego dzięki kredytowi dla wolnych zawodów możesz uzyskać niższą marżę lub prowizję. To kusząca propozycja, którą zdecydowanie warto rozważyć. Do zalet kredytu dla wolnych zawodów możemy doliczyć jeszcze:
mniejsze wymagania w zakresie dokumentacji,
brak dodatkowego zabezpieczenia spłaty zobowiązania, przez co kredyt jest tańszy,
dodatkowe przywileje związane z obsługą banku np. indywidualny opiekun, brak opłat za prowadzenie konta bankowego czy usługi concierge.
Pamiętaj, że jeżeli jesteś dla banku atrakcyjnym klientem, to automatycznie zyskujesz możliwość negocjacji lepszych warunków. Z takiego przywileju zawsze warto skorzystać.
Na co można przeznaczyć pieniądze z kredytu dla wolnych zawodów?
W przypadku kredytu gotówkowego dla wolnych zawodów masz dowolność gospodarowania. Uzyskane pieniądze możesz przeznaczyć na dowolny cel. Kursy szkoleniowe, wyposażenie biura, samochód czy remont mieszkania. Wybór należy całkowicie do kredytobiorcy. Nieco inaczej wygląda sytuacja w przypadku kredytu hipotecznego dla wolnych zawodów. Kredyt hipoteczny jest produktem celowym. Oznacza to, że pożyczone pieniądze można przeznaczyć tylko na konkretny cel. W tym przypadku są to rzeczy związane z mieszkaniem. Kredyt hipoteczny dla wolnych zawodów możesz wydać na zakup lub remont miesz
W czasach obecnych kredyty i pożyczki ratalne powinny być raczej nie osiągalnymi dla ludzi, którzy zapewne za jakiś czas stracą pracę i co równie istotne, czyli te osoby nie powinny tak łatać swojej nieciekawej finansowej sytuacji. Mowa tu o tym, że banki podwyższają teraz oprocentowanie podwyżek ratalnych, zmniejszają ich kwoty i na dokładkę nie czynią tak tylko ze względu na podwyżki planowane na styczeń 2022. Powodem tego stanu rzeczy jest rzecz jasna pandemia, która już wywołała kryzys gospodarczy i na dokładkę go pogłębia. Dlatego banki zmianami w RRSO i w innych opłatach powiązanych z kredytami i pożyczkami po części odstraszają zwyczajnych ludzi od brania pożyczek. Można powiedzieć, że tak właśnie chronią też i innych swoich klientów, bo jeśli kondycja banku się znacząco pogorszy to rzecz jasna ucierpią wszyscy, a tego typu działania nie dotyczą jedynie banków krajowych, ale też i tych międzynarodowych o lepszej kondycji. W tym można się doszukiwać faktycznego istnienia poważnego kryzysu gospodarczego.
Jak długo może potrwać kryzys gospodarczy?
Nie tajemnicą jest to, że ten obecny kryzys gospodarczy wywołał wirus, ale problem tkwi w tym, że on zmutował w kolejne odmiany i szczepionka, która już istnieje jest opcja w miarę skuteczną w przypadku odmiany pierwotnej. Mowa tu o tym, że w walce z tą jedną jest to skuteczna broń, ale z pozostałymi mutacjami może nie być tak łatwo. Jednym słowem znowu trzeba będzie blokować gospodarkę, po to by kolejna odmiana wirusa się nie rozprzestrzeniała, a działania te niestety pogłębią kryzys gospodarczy i to w sposób zauważalny.
Czy kredyty i pożyczki znikną?
Kredyty i pożyczki raczej nie znikną, a przynajmniej pozostanie na świecie jakaś ich namiastka na te najtrudniejsze lata powiązane z kryzysem ekonomicznym. Mowa tu konkretnie o tym, że dostanie takowych stanie się dla wielu ludzi opcją dość trudną, bo banki będą ograniczać ryzyko strat, czyli będą o wiele lepiej weryfikować klientów i aby dostać te pięćdziesiąt tysięcy kredytu lub pożyczki trzeba będzie w skali roku być osobą zarabiającą sporo i na dokładkę te kryteria będą wyglądać inaczej niż przed początkiem pandemii.
Nie da się ukryć tego, że w Polsce prąd, czyli kilowaty energii elektrycznej uzyskuje się głównie z elektrociepłowni, a one spalają ten zmielony węgiel kamienny, po to by wytwarzać energię elektryczną. Spala się w tym celu węgiel wydobywany w kraju, oraz ten który często kupuje się za granicą. Pochodzenie jego nie jest aż tak ważne, bo najważniejszym jest to, by każda tona spełniała normy jakościowe, czyli by ten węgiel był tym odpowiednim kalorycznie, choć koszt samego węgla i koszt jego sprowadzenie do danej elektrociepłowni także się liczy. Koszty te odbijają się na finansach rodzin i na finansach wielu małych i średnich firm. Wiele znaczy też i to, że te koszty co jakiś czas wzrastają jeśli chodzi o każdą kilowatogodzinę, choć nie dla każdego te koszty wzrastają równo, bo ludzie mieszkający w skromnych mieszkankach i posiadający niewielkie przychody w przeliczeniu na głowę mogą być chronieni przed znacznymi podwyżkami prądu, ale nie każdego chronią odpowiednie zapiski prawne.
Rosnące koszty wydobycia.
Energie elektryczna uzyskiwana ze spalania węgla kopalnego lub węgla brunatnego to też rosnące koszty wydobycia. Zwiększa ją choćby to, że wiele maszyny używanych do wydobycia pobiera energię elektryczną, a koszt takowej stale rośnie. Maszyny te pobierają tę energię w sposób stały, po to by wydobycie nie zmalało, ale niestety ta energia z roku na rok kosztuje więcej. Natomiast koszt ten staje się kosztem odbiorców energii, takich jak osoby prywatne lub firmy. Ze względu na te konkretne przyczyny świat się zmienia, czyli wielu właścicieli niewielkich firm inwestuje w turbiny wiatrowe i w spore instalacje fotowoltaiczne, po to by znacząco zaoszczędzić.
Oszczędności.
Z biegiem lat wielu z nas przekonuje się o tym, że panele fotowoltaiczne lub turbiny wiatrowe to jedyna szansa na to by znacząco ograniczyć wydatki na energię elektryczną. Problem tkwi jedynie w tym, że bardziej wydajny tego typu osprzęt swoje kosztuje, czyli spłaci się zapewne po ponad dziesięciu latach i to raczej średnie dbanie o finanse, choć tego typu osprzęt da się też dokupywać stopniowo i uzależniać się od dostawcy energii elektrycznej w formie serii inwestycji i to tych przemyślanych.
Czy wiesz, że udział kart obciążeniowych w rynku wynosi 0,4 proc? Jest to popularne rozwiązanie dla firm, które chcą lepiej kontrolować wydatki pracownicze. Karta obciążeniowa pozwala na wykonywanie płatności stacjonarnych i internetowych oraz wypłatę gotówki z bankomatów. Łączy w sobie cechy karty debetowej i kredytowej, chociaż jest całkiem osobnym produktem. Jak działa karta obciążeniowa i czy warto z niej korzystać?
Karta obciążeniowa – co to jest?
Karta obciążeniowa (charge card) jest hybrydą między kartą kredytową a kartą dołączonej do konta osobistego, czyli debetowej. Należy do rodzaju kart płatniczych, ale wyróżnia ją charakterystyczny sposób rozliczania – odroczona spłata. Kartą obciążeniową możesz płacić zarówno w sklepie, jak i przez Internet oraz wypłacać nią gotówkę z bankomatu. Karta obciążeniowa powiązana jest z kontem osobistym, umożliwia płatności internetowe, takie jak Google Play lub Apple Pay oraz wykorzystuje metodę płatności zbliżeniowych.
Jak sama nazwa wskazuje, karta obciążeniowa ma też kilka cech karty kredytowej. Mianowicie pozwala na korzystanie z limitu kredytowego, jednak ten musi być spłacony w całości w ciągu miesiąca. Na co możesz wydać pieniądze? Na dowolny cel. Mogą to być zakupy stacjonarne, internetowe, płatności w kraju lub za granicą i wypłaty z bankomatów.
Jak działa karta obciążeniowa?
W ciągu miesiąca mamy do dyspozycji ustalony limit kredytowy, który określony jest w umowie. Warto jednak pamiętać, że to bank ustala jaki limit jest nam skłonny przyznać. Jak to robi? Limit ustalany jest na podstawie naszych miesięcznych dochodów, czyli stałych wpływów na konto. Z kolei rachunek zostaje “obciążony” raz w miesiącu, kwotą, którą wykorzystaliśmy w ramach przyznanego limitu. Oznacza to, że bank pobiera należną kwotę automatycznie, natomiast naszym obowiązkiem, jako właściciela konta jest zapewnienie odpowiedniej kwoty. Limit zadłużenia odnawia się również automatycznie, co miesiąc.
Należy także pamiętać, że od każdej transakcji – czy to płatność kartą, czy wypłata gotówki z bankomatu – bank pobiera prowizję. Ponadto karta obciążeniowa powiązana jest z naszym rachunkiem osobistym (lub firmowym). Dlatego jeżeli chcemy skorzystać z karty obciążeniowej, to musimy posiadać konto bankowe.
Zobacz ranking najlepszych kont osobistych
Karta kredytowa a karta obciążeniowa
Jak już wiemy, karta obciążeniowa łączy w sobie cechy karty debetowej i kredytowej. Pozwala na korzystanie z limitu kredytowego, czyli pieniędzy, których de facto nie mamy. Jest to cecha charakterystyczna również dla karty kredytowej. Co więc odróżnia kartę obciążeniową? Przede wszystkim forma spłacania długu. Karta obciążeniowa powiązana jest z okresem bezodsetkowym, który wynosi 25 dni. Oznacza to, że jeżeli nasz dług spłacimy w ciągu 25 dni, to nie zostaną nam naliczone żadne odsetki. Natomiast dług musimy spłacić jednorazowo.
W przypadku karty kredytowej zobowiązanie finansowe możemy spłacać w ratach. Kartę obciążeniową musimy za to spłacić jednorazowo, a spłata musi odbyć się w ciągu miesiąca. Nie mamy możliwości spłaty kwoty minimalnej i odroczenia reszty płatności. Tyle pieniędzy ile pożyczyliśmy, musimy spłacić w jednej racie. Kolejną różnicą jest konieczność posiadania konto osobistego lub firmowego, które wymagane jest przy kracie obciążeniowej. Z karty kredytowej możesz korzystać, nie mając rachunku bankowego. W takim przypadku możesz skorzystać ze specjalnego rachunku technicznego.
Karta debetowa a karta obciążeniowa
Cechą wspólną karty debetowej i karty obciążeniowej, jest to, że wykorzystywana jest do płatności oraz wypłat z bankomatów. Jednak w przypadku karty debetowej korzystamy ze środków, które samodzielnie zgromadziliśmy na naszym koncie, natomiast transakcje nie generują dodatkowych opłat.
Korzystając z karty obciążeniowej, wydajemy pieniądze, których nie mamy, czyli banku. W dodatku pobiera za to prowizję, a pożyczoną kwotę musimy spłacić jednorazowo w wyznaczonym terminie.
Kto może skorzystać z karty obciążeniowej?
Karta obciążeniowa przeznaczona jest zarówno dla klientów indywidualnych, jak i firmowych. Tak naprawdę najczęściej kierowana jest do przedsiębiorców i biznesmenów (głównie do sektora Małych i Średnich Przedsiębiorstw). Dlaczego? Klienci indywidualni rzadko decydują się na kartę obciążeniową, głównie ze względu na to, że karta kredytowa jest tańsza i wygodniejsza w spłacie. Żeby uzyskać kartę obciążeniową, musisz posiadać wiarygodność oraz zdolność kredytową.
Karta obciążeniowa dla firm
Karta obciążeniowa jest produktem kierowanym głównie w stronę klientów biznesowych. Zastosowań jest kilka. Przede wszystkim pracownicy mają dostęp do firmowego budżetu w ramach potrzeby, dzięki czemu nie muszą mieć przy sobie gotówki. To także prosty sposób do rozliczania wyjazdów firmowych i delegacji. Pracownik wydaje pieniądze z karty obciążeniowej, a firma nie musi dawać mu zaliczki. Jest to tak zwana metoda “pay later” (zapłać później), czyli odroczonej płatności. Miesięczny cykl rozliczania pozwala na lepsze kontrolowanie wydatków firmy i jej pracowników, ponieważ wszystko jest podsumowane w jednym miejscu. Inaczej niż w przypadku karty kredytowej. W dodatku pracownik ma stały dostęp do środków awaryjnych i nie musi się przejmować, że podczas delegacji zostanie bez pieniędzy. Karta obciążeniowa eliminuje także problem wymiany walut podczas delegacji zagranicznej.
Szukasz dodatkowych pieniędzy dla swojej firmy? Sprawdź najlepsze kredyty dla firm
Zalety karty obciążeniowej
Niewątpliwą zaletą karty obciążeniowej jest dostęp do dodatkowych środków w ciągu miesiąca. Ustalony limit pozwala na korzystanie z nadprogramowych pieniędzy. Najwięcej korzyści na karcie obciążeniowej zyskują klienci biznesowi. Dzięki temu rozwiązaniu możesz prosto i szybko rozliczyć wydatki swoich pracowników, bez konieczności wydawania zaliczek. Zyskujesz ogólną kontrolę nad wydatkami, a spłata długu następuje automatycznie w wyznaczonym terminie. Oprócz powyższych zalet dostajesz także dostęp do programów lojalnościowych oraz specjalnych ofert, takich jak ubezpieczenia typu NNW, bezpłatne ubezpieczenie podróżne, usługi assistance i concierge oraz chargeback.
Programy lojalnościowe bardzo często opierają się na gromadzeniu punktów, które później można wydać na bilety lotnicze lub zakup paliwa. To korzystne rozwiązanie szczególnie dla firm, których działalność opiera się na częstych delegacjach zarówno po kraju, jak i za granicę.
Wady karty obciążeniowej
Karta obciążeniowa ma też kilka wad, które wpływają na jej niekorzyść w przypadku klientów indywidualnych. Przede wszystkim posiada opłaty za pojedyncze transakcje. Oprócz tego wyróżnią ją krótki okres spłaty i brak możliwości wpłaty opłaty minimalnej. W przypadku klientów indywidualnych jednorazowa spłata może okazać się problemem. W niektórych przypadkach karta obciążeniowa ma droższe opłaty roczne niż karta kredytowa oraz brak możliwości wcześniejszej spłaty limitu.
Ile kosztuje karta obciążeniowa?
Każdy bank ma lekko zróżnicowaną ofertę. Inne są limity oraz opłaty dodatkowe, jednak jest jedna wspólna baza. Ile kosztuje karta obciążeniowa? Koszty karty obciążeniowej to:
wydanie karty – od 0 zł,
opłata roczna za kartę – 150-350 zł,
prowizja za transakcję bezgotówkową – od 1,5 do 3%,
opcjonalne ubezpieczenie,
wypłaty z bankomatów – ok. 3%
Jak bank ściąga należność za korzystanie z karty obciążeniowej?
Karta obciążeniowa z odroczoną spłatą powiązana jest z miesięcznym cyklem rozliczeniowym. Innymi słowy, pożyczona kwota zostanie automatycznie pobrana z konta raz w miesiącu. Natomiast limit ponownie się odnawia. Pamiętaj, że karta obciążeniowa jest podpięta do konta osobistego. Dlatego w dniu spłaty na koncie powinny się znajdować środki umożliwiające bankowi pobranie zadłużenia. Jeżeli ich nie będzie, to bank zablokuje kartę i tym samym limit oraz naliczy odsetki karne.
Jak wybrać kartę obciążeniową?
Oferty kart obciążeniowych różnią się w zależności od banku. Inne są limity, usługi dodatkowe oraz opłaty. Dlatego wybór konkretnej oferty powinien być dopasowany do naszych indywidualnych potrzeb. Decydując się na kartę obciążeniową, warto skorzystać pomocy doradcy finansowego, który pomoże nam wybrać najkorzystniejszą ofertę. Pamiętaj jednak, że karty typu “charge” dużo bardziej opłacają się klientom biznesowym niż indywidualnym. Kartą obciążeniową będziesz mógł dokonywać płatności stacjonarnych i internetowych, zarówno w kraju, jak i za granicą oraz wypłat gotówki z bankomatów. To szczególnie korzystne rozwiązanie w przypadku wydatków firmowych i związanych z delegacją.
Wybierając kartę obciążeniową, zwróć uwagę na wysokość opłaty za wydanie w karty. Wiele banków nie pobiera tej opłaty w ogóle. Oprócz tego sprawdź prowizję za przewalutowanie oraz transakcje bezgotówkowe. Każdy bank ma także indywidualne limity.
Karty obciążeniowe – podsumowanie
Karty obciążeniowe to wygodne rozwiązanie dla klientów biznesowych. Limit na karcie pozwala na uzyskanie dodatkowych środków oraz przejrzystą kontrolę wydatków pracowniczych. Musisz jednak pamiętać, że spłata pożyczonych pieniędzy odbywa się raz w miesiącu, za to pobierana jest automatycznie.
Podniesienie stóp procentowych szerokim echem odbiło się w ostatnich tygodniach we wszystkim programach telewizyjnych, radiowych i Internecie. Posiadacze kredytów, pożyczek podpisując umowę, informowani byli o tymże ryzyku, jednak mało kto zwracał na ten aspekt uwagę. Co zatem oznacza dla przeciętnego klienta podniesienie stóp procentowych?
Pożyczanie bywa ryzykowne, ale…
Podpisując umowę kredytową każdy informowany było o ryzyku podniesienia stopy procentowej, a co za tym idzie zwiększenia comiesięcznej raty. Doradca uspokajał jednak, że od wielu lat stopy procentowe utrzymują się na wyjątkowo niskim poziomie i zapewne dalej tak będzie. Sytuacja epidemiologiczna i trudności w polskiej gospodarce doprowadziły jednak do tego, że wzrosło oprocentowanie kredytów. Dla wielu jednak nawet niewielki wzrost raty może stanowić nie lada problem. Jak zatem poradzić sobie z tą sytuacją i gdzie szukać pomocy?
Wakacje kredytowe na dobry początek.
Wszystkie banki posiadają możliwość odroczenia spłaty kredytów na minimum trzy miesiące. Wystarczy złożyć taką dyspozycję w bankowości elektronicznej lub najbliższej placówce banku. Nie wymaga to zbyt dużego zaangażowania ze strony klienta. Warunkiem jest oczywiście systematyczne spłacanie zobowiązania i brak zaległości. Banki zgadzają się na tego typu udogodnienia, a nawet sami proponują takie rozwiązanie w przypadku trudności ze spłatą. Najważniejsze jest jednak to, by nie uciekać przed odpowiedzialnością i w przypadku, gdy rata zbyt mocno obciąża domowy budżet, negocjować z bankiem i szukać najlepszego rozwiązania. Pamiętać należy, że zarówno bankom, jak i instytucjom finansowym zależy na polubownym rozwiązaniu sprawy. Dlatego też warto rozmawiać.
Zdobycie kredytu jest dla wielu jedynym sposobem, by cieszyć się upragnioną gotówką i spełnić marzenia np. o nowym domu, samochodzie czy wakacjach. Mimo że pożyczanie bywa ryzykowne, nie należy jednak demonizować tej sytuacji. W przypadku trudności ze spłatą można złożyć wniosek o tzw. wakacje kredytowe, a nawet pomniejszenie raty i wydłużenie okresu spłaty.
Pewnej części z nas wydaje się, że ludzie, którzy nie mają kredytu lub kredytu na styczeń roku 2022, czyli na okres tych planowanych podwyżek są zapewne ludźmi, których sytuacja życiowa jest prostszą. Rzecz jasna tak w teorii jest, ale trzeba teraz brać pod uwagę pandemię, czyli to całe blokowanie gospodarki na świecie, po to by kryzys się nie rozprzestrzeniał. Właśnie ze względu na te utrudnienia właściciel budki z kebabami musi zamykać interes, robić sobie szybki kurs spawacza i jechać na ten kontrakt do Holandii. Tam rzecz jasna będzie zarabiać w euro, ale też czeka go ta niemiła niespodzianka, bo Polskie prawo zakłada to podwójne opodatkowanie, czyli nie tylko zapłaci za koszty życia w Holandii, ale też będzie musiał opłacić podatek dochodowy od osób fizycznych w Polsce. Większy problem ta nieciekawa zmiana będzie stanowiła dla ludzi z kredytami, bo oni muszą wyjechać po to by dalej móc spłacać raty, czyli mają ku temu te znacznie solidniejsze powody, ale inne osoby zarabiające na własne utrzymanie także nie będą miały lepiej.
Czy kredyt na kurs spawacza to dobra opcja?
Nie da się ukryć tego, że ten kredyt na kurs spawacza jest dobrą opcją, o ile jesteśmy pewni, że po tym kursie trwającym kilka tygodni znajdziemy pracę za granicą. Zazwyczaj tego typu praca była opcją pewną na jakieś 80%, czyli przed początkiem pandemii było bardzo stabilnie, ale ten czas powiązany z blokowaniem wirusa i gospodarki zmienił bardzo wiele. Mowa tu o tym, że przybyło ludzi, którzy chcą wyjeżdżać na tego typu kontrakty i jednocześnie ubyło tej atrakcyjnej pracy. Teraz netto za granicą zarabia się mniej, a koszty życia są wyższymi i co równie istotne te koszty życia zapewne jeszcze się podwyższą.
Inne ważne wzmianki.
W kontekście zmian powiązanych z kosztami życia ten styczeń 2022 będzie nieciekawym i to nie tylko dla osób z kredytami. Wydaje się że tylko osoby z grupą inwalidzką, którzy pobierają rentę będą miały mniej stresu, ale w ich przypadku świadczenia wzrosną tak sobie, a koszty znacząco. Dlatego problemy finansowe i znaczny stres będą towarzyszyć niemal każdemu z nas.
Zaległości w spłacie, zbyt duża liczba otwartych zobowiązań i niska zdolność kredytowa. Uzyskanie kredytu, będąc zadłużonym jest nie lada wyzwaniem. Tym bardziej że banki rygorystycznie podchodzą do weryfikowania wnioskodawców. Czy jest możliwość obejścia tego systemu? W przypadku banków może się to okazać niemożliwe. Jednak rozwiązaniem naszego problemu mogą okazać się firmy pożyczkowe i udzielane przez nie pożyczki bez BIK. Zobacz, czym jest pożyczka bez BIK i kiedy warto się na nią zdecydować.
BIK – co to jest?
Za tajemniczym skrótem BIK, kryje się całkiem proste rozwinięcie Biuro Informacji Kredytowej. Jest to instytucja, która gromadzi dane o wszystkich pożyczko i kredytobiorcach. Do baz BIK trafiamy wraz z zaciągnięciem pierwszego zobowiązania finansowego. I tutaj nie należy się stresować – instytucja zbiera i przechowuje zarówno dane pozytywne, jak i negatywne. Samo pojawienie się w bazach BIK jest nieuniknione, ale też nie jest niczym złym. Biuro Informacji kredytowej przechowuje o nas informacje takie jak: jaki rodzaj zobowiązania zaciągnęliśmy, ile mamy ich na swoim koncie, na jaką kwotę, czy regularnie spłacamy raty. Jeżeli nie mamy kłopotów z aktualnymi kredytami i pożyczkami, to bazy BIK nie będą dla nas żadnym zagrożeniem, gdyż jest to także miejsce do budowania pozytywnej historii kredytowej.
Gorzej wygląda sytuacja w przypadku osób, które borykają się z negatywną historią kredytową. Banki, zanim udzielą kredytu, dokładnie prześwietlają wnioskodawcę. Sprawdzają nie tylko naszą zdolność kredytową, ale także historię zobowiązań. W tym celu sięgają do baz BIK. I tutaj może pojawić się problem. Jeżeli mamy na swoim koncie wiele otwartych zobowiązań finansowych lub mieliśmy kiedyś zaległości w spłacie, to wszystko to zostaje odnotowane. Bank ma wgląd do informacji i niechętnie udzieli nam kredytu. Duże szanse, że spotkamy się z odmową. Właśnie w takim przypadku możemy zdecydować się na pożyczkę bez BIK, czyli bez sprawdzania baz.
Na czym polega pożyczka bez BIK?
Chwilówka bez BIK, to pożyczka bez sprawdzania baz.Jak już wiemy, banki rygorystycznie podchodzą do kwestii weryfikowania wnioskodawców. Dlatego też uzyskanie kredytu wcale nie jest prostym zadaniem. Szczególnie jeżeli nie możemy pochwalić się nieskazitelną historią kredytową i wysoką zdolnością. Nie oznacza to jednak, że powinniśmy rezygnować ze starań o uzyskanie dodatkowych pieniędzy. Zwłaszcza jeżeli są dla nas w tym momencie niezbędne.
Z ratunkiem przychodzą firmy pożyczkowe oraz instytucje pozabankowe. Tego typu miejsca znacznie łagodniej podchodzą do klienta. Co prawda, kwoty pożyczek są niższe niż kwoty kredytów, ale dalej są to poważne zobowiązania finansowe. Z racji tego, że firmy pożyczkowe rządzą się swoimi prawami, to nierzadko oferują możliwość uzyskania pożyczki osobom zadłużonym lub borykającym się z negatywną historią kredytową. Taką właśnie ofertą są pożyczki bez BIK, czyli bez sprawdzania baz. Instytucja pozabankowa może zweryfikować klienta na podstawie innych danych, dzięki czemu możliwe jest otrzymanie dodatkowych środków bez ingerencji BIK-u.
Szukasz pożyczki bez BIK? Wejdź na stronę Pożyczkolog i zobacz najlepsze rankingi.
Chwilówka bez BIK – dla kogo?
Na pożyczki bez sprawdzania baz najczęściej decydują się osoby, które spotkały się z odmową banku. Niska zdolność kredytowa, negatywna historia, to dwie główne przesłanki, żeby zainteresować się chwilówką bez BIK. Jednak tego rodzaju zobowiązanie przeznaczone jest także dla osób, które nie posiadają historii kredytowej. Nierzadko zdarza się, że pierwszym kredytem, jest kredyt hipoteczny. Jednak przez brak historii banki nie mogą zweryfikować wnioskodawcy, więc wolą mu odmówić udzielenia kredytu. Decydując się na pożyczkę bez sprawdzania baz, zyskujemy szansę na zbudowanie pozytywnej historii kredytowej.
Jak już wiemy, do baz BIK trafia każda osoba zadłużona, czyli posiadająca chociaż jedno zobowiązanie finansowe na swoim koncie. Decydując się na pożyczkę bez BIK, również pojawimy się w bazie. Dzięki bezproblemowo spłaconemu zobowiązaniu zaczynamy budować pozytywną historią, a tym samym zwiększamy swoje szanse na uzyskanie kredytu w banku.
Pożyczki bez BIK z roku na rok zyskują na popularności. Są łatwe do uzyskania, a pieniądze pojawiają się na naszym koncie, jeszcze tego samego dnia. Co ważne, wszystkie formalności związane z pożyczką możemy załatwić przez Internet. To także w sieci znajdziemy najwięcej ofert pożyczek bez BIK. W związku z rosnącą popularnością tego typu zobowiązań finansowych coraz więcej firm pożyczkowych decyduje się na wprowadzenie ich do swojej oferty. Jeżeli szukasz idealnej pożyczki bez BIK, to zacznij od przejrzenia rankingów dostępnych w sieci. Dzięki tej metodzie zaoszczędzisz czas i pieniądze. Opierając się na rankingach ,nie ryzykujesz, że natkniesz się na niekorzystną ofertę.
Jak uzyskać chwilówkę bez BIK?
Pożyczkę bez BIK możesz uzyskać bez wychodzenia z domu. Cały proces odbywa się przez Internet. Od czego zacząć/ Oczywiście od wybrania oferty. Kiedy już zdecydujemy się na konkretny pakiet, to musimy złożyć wniosek na stronie wybranego wnioskodawcy. Dzięki szybkiej chwilówce bez BIK możesz otrzymać nawet kilka tysięcy złotych, na okres 30 dni. Pamiętaj, że szybkie pożyczki są zobowiązaniami krótkoterminowymi.
W przypadku pożyczek bez BIK formalności związane z uzyskaniem zobowiązania są ograniczone do minimum. Po złożeniu wniosku nie zostaniemy sprawdzeni w bazach. Weryfikacji nie będzie podlegać również nasza zdolność kredytowa. Nie oznacza to jednak, że nasza tożsamość nie zostanie w ogóle skontrolowana. Firmy pożyczkowe w przypadku pożyczek bez BIK najczęściej korzystają z przelewów weryfikacyjnych na 1 grosz lub 1 zł. Do uzyskania chwilówki bez sprawdzania baz będziesz więc potrzebować aktywnego konta bankowego, aktualnego dowodu osobistego i numeru telefonu. Pamiętaj także, że pożyczki bez BIK przeznaczone są tylko dla osób pełnoletnich.
Wniosek o pożyczkę bez sprawdzania baz najczęściej zostaje rozpatrzony jeszcze tego samego dnia. Nierzadko proces ten trwa ok. 15 min. Dzięki temu pieniądze z pożyczki możesz otrzymać jeszcze tego samego dnia.
Zalety pożyczek bez BIK
Największą zaletą pożyczek bez BIK, jest to, że nie musimy posiadać zdolności kredytowej. Jeżeli kiedy podwinęła się nam noga, mieliśmy problemy ze spłatą i teraz nie możemy uzyskać kredytu w banku, to pożyczka bez sprawdzania baz będzie rozwiązaniem naszych kłopotów. Pożyczka bez BIK, to bez wątpienia propozycja dla osób zadłużonych. Jednak dzięki pożyczce bez BIK możemy także zacząć naszą przygodę z budowaniem historii kredytowej, co przełoży się na zwiększenie zdolności. Pamiętaj, że banki nie udzielają kredytów osobom, które nie posiadają historii kredytowej.
Chwilówka bez BIK należy do szybkich pożyczek. Wniosek składany online, bez wychodzenia z domu, i już po 15 minutach możemy otrzymać odpowiedź zwrotną. Co ważne, pożyczka bez BIK to także minimum formalności. Najważniejszym dokumentem będzie potwierdzenie naszych dochodów.
Czy można dostać kredyt bez BIK?
Firmy pożyczkowe dosyć łagodnie podchodzą do weryfikacji klientów. Mają możliwość udzielenia pożyczki bez sprawdzania baz. Czy taka sama opcja jest dostępna w bankach? Niestety nie. Banki nie udzielają kredytów bez sprawdzania baz, ponieważ byłoby to dla nich zbyt ryzykowne. Kredyty wiążą się z większymi zabezpieczeniami i wyższymi kwotami. Dlatego też banki dokładnie analizują i weryfikują każdego wnioskodawcę, a otrzymanie kredytu bez sprawdzenia baz jest niemożliwe.
Jesteś zadłużony, ale potrzebujesz dodatkowych pieniędzy? Zobacz oferty pożyczek bez BIK.
Jak sprawdzić, czy jesteśmy w bazach BIK?
Zanim zdecydujemy się na pożyczkę bez sprawdzania baz, możemy zobaczyć, jak wygląda nasza sytuacja w BIK. Jeżeli mamy jakieś zobowiązania finansowe na swoim koncie, to możemy być pewni, że widniejemy w bazach. Natomiast przy regularnej spłacie nie mamy się czego obawiać. Gorzej w przypadku osób, które borykają się ze spłatą i nie raz spóźnili się z ratami. Jak sprawdzić, czy jesteśmy w bazach BIK?
Przede wszystkim musimy wejść na stronę Biura Informacji Kredytowej i założyć tam konto. Rejestracji możesz dokonać poprzez podanie danych z dowodu osobistego oraz adresu e-mail. Na sam koniec musisz zaakceptować regulamin. Kolejnym etapem jest potwierdzenie naszej tożsamości. Jak to zrobić? Musisz wysłać do BIK-u skan dowodu osobistego – możesz to zrobić drogą mailową – oraz wykonać przelew weryfikacyjny w wysokości jednego złotego. Po wykonaniu tych czynności otrzymamy wiadomość mailową z linkiem aktywacyjnym oraz SMS-a z kodem autoryzacyjnym, który pozwoli utworzyć hasło do konta i zalogować się na stronie BIK.
Ostatnim etapem jest pobranie raportu. Pojedynczy dokument kosztuje 39 zł, natomiast pakiet 12 raportów – 99 zł. Istnieje także możliwość uzyskania darmowego raportu. Musimy jednak pamiętać, że taka opcja dostępna jest, kiedy wnioskujemy o raport nie częściej niż raz na pół roku. Raport BIK możesz sprawdzić tylko za pośrednictwem strony internetowej.
Chwilówki bez BIK – podsumowanie
Dzięki chwilówkom bez BIK osoby zadłużone mają możliwość uzyskania potrzebnych pieniędzy. To wygodne rozwiązanie, które możemy całościowo załatwić online. Pożyczki bez sprawdzania baz, to także opcja dla osób, które nie mają historii kredytowej i chcą zacząć ją budować. Musimy jednak pamiętać, że szybkie pożyczki są zobowiązaniami krótkoterminowymi, co oznacza, że okres spłaty wynosi do 30 dni. Jeżeli wiemy, że będziemy mieć problem z terminową spłatą, to pożyczka nie będzie dla nas najlepszym rozwiązaniem. Na pożyczkę bez BIK warto zdecydować się w skrajnych przypadkach, kiedy jest to nasza ostatnia deska ratunku.
Chwilówki mogą być tanie, a nawet darmowe - wiemy, gdzie ich szukać i tą wiedzą się dzielimy. W naszym serwisie znajdziesz zawsze aktualne oferty chwilówek i pożyczek na raty, porównasz je ze sobą i wybierzesz najlepszą dla siebie. Nasi eksperci publikują obiektywne, rzetelne i obszerne recenzje pożyczkodawców, które staną się dla Ciebie źródłem wiedzy, a narzędzie „Mój portfel” sprawi, że nigdy nie zapomnisz o terminie spłaty swojej chwilówki. Naszą misją jest edukacja społeczeństwa w zakresie mądrego pożyczania.