Czym się różni kredyt od pożyczki?

czym się rożni kredyt od pożyczka

Gdy planujesz większy wydatek, jak zakup mieszkania czy samochodu, często pierwszym dylematem jest wybór odpowiedniego finansowania. Kredyt czy pożyczka? Choć te dwa pojęcia bywają używane zamiennie, różnią się one istotnie. Z tego artykułu dowiesz się, które rozwiązanie będzie lepsze w Twojej sytuacji.

Z tego artykułu dowiesz się:

  • Czym różni się kredyt od pożyczki?
  • Kiedy warto wybrać kredyt, a kiedy pożyczkę?
  • Jakie są zalety i wady obu form finansowania?

Podstawowe różnice między kredytem a pożyczką

Na pierwszy rzut oka kredyt i pożyczka mogą wydawać się podobne. Jednakże, różnice między nimi są istotne. Kredyt to produkt finansowy oferowany przez banki, który jest regulowany przez prawo bankowe. Zawierając umowę kredytową, bank zobowiązuje się do udostępnienia określonej kwoty na wybrany cel, a kredytobiorca do jej zwrotu wraz z odsetkami.

W przypadku pożyczki sytuacja wygląda nieco inaczej. Pożyczkę można uzyskać nie tylko w bankach, ale również w instytucjach pozabankowych, a nawet od osób prywatnych. Pożyczka jest mniej sformalizowana i może być przeznaczona na dowolny cel, o ile obie strony na to się zgodzą. Kodeks cywilny reguluje kwestie związane z pożyczkami.

Kiedy warto wybrać kredyt?

Kredyt to dobre rozwiązanie, gdy planujesz większe inwestycje, takie jak zakup nieruchomości czy samochodu. Banki oferują różne rodzaje kredytów, np. hipoteczne, gotówkowe czy samochodowe. Dużą zaletą kredytów jest stabilność i przejrzystość warunków umowy. Banki sprawdzają zdolność kredytową klienta, co minimalizuje ryzyko niewypłacalności.

Kredyty długo- i krótkoterminowe mają różne oprocentowanie oraz okres spłaty, co pozwala na dopasowanie finansowania do swoich potrzeb. Warto jednak pamiętać, że kredyty są ściśle regulowane i wymagają więcej formalności niż pożyczki. Konieczne jest dostarczenie licznych dokumentów, co może wydłużyć czas oczekiwania na decyzję.

Kiedy warto wybrać pożyczkę?

Pożyczki są świetnym rozwiązaniem, gdy potrzebujesz szybkiego dostępu do gotówki na dowolny cel. Instytucje pozabankowe oferują szybkie pożyczki online, które można otrzymać nawet w kilka minut. To idealna opcja w sytuacjach awaryjnych, kiedy liczy się czas.

Pożyczki są mniej sformalizowane i często nie wymagają zaświadczeń o dochodach czy szczegółowej analizy zdolności kredytowej. To sprawia, że są bardziej dostępne, ale również bardziej ryzykowne. Wyższe oprocentowanie i krótszy okres spłaty mogą prowadzić do problemów finansowych, jeśli nie będziesz w stanie terminowo spłacić zobowiązania.

Podsumowując, wybór między kredytem a pożyczką zależy od Twoich indywidualnych potrzeb i sytuacji finansowej. Kredyt zapewnia stabilność i jest idealny do większych inwestycji, ale wymaga więcej formalności. Pożyczka daje szybki dostęp do gotówki na dowolny cel, ale wiąże się z większym ryzykiem i wyższymi kosztami. Wybieraj mądrze, analizując dokładnie warunki i możliwości spłaty obu form finansowania.

Czym jest SWIFT, BIC, IBAN – Wyjaśnienie bankowych skrótów

Przelewając pieniądze międzynarodowo musimy odpowiednio zidentyfikować bank odbiorcy, do tego służą nam różne numery identyfikacyjne takie właśnie jak wymienione SWIFT, BIC i IBAN różnią się one od siebie kilkoma czynnikami i każdy z nich ma inne zadania, z tego artykułu dowiesz się konkretnie jakie

Czym jest numer SWIFT/BIC?

Numer SWIFT jest to identyfikator banku odbiorcy na arenie międzynarodowej, nadawny jest przez stowarzyszenie o tej samej nazwie SWIFT (Society for Worldwide Interbank Financial Telecommunication), dokładniej rzecz biorąc każdy uczestnik SWIFT posiada swoje oznaczenie BIC czyli indywidualny numer dla każdej jednostki bankowej.

Numer BIC/SWIFT zawiera od 8 do 11 znaków alfanumerycznych (liczby i litery) na które składają się dokładnie:

  • Identyfikator danej insytutcji 4 znaki (np. BREXPLPWKRA – BRE BANK Polska)
  • Kod kraju według normy ISO 3166-1 są to 2 znaki (BREXPLPWKRA – Bank znajduje się w Polsce)
  • Kod lokalizacji (2 znaki) (BREXPLPWKRA – Oznaczenie lokalizacji oddziału w Warszawie /PW/)
  • Opcjonalny identyfikator oddziału danej instytucji, przy czym XXX oznacza centralę danego banku (np. BREXPLPWKRA – Oddział w krakowie BRE BANKU lub DEUTDEFFXXX – Centrala Deutsche Banku)

Pełna lista kodów SWIFT/BIC Polskich Banków:

  • ABN AMRO BANK:
    ABNAPLPW
  • BANK POLSKIEJ SPÓŁDZIELCZOŚCI:
    POLUPLPR
  • BPH:
    BPHKPLPK
  • BGŻ:
    GOPZPLPW
  • Bank Handlowy (Citibank Handlowy):
    CITIPLPX
  • Bank Inicjatyw Społeczno-Ekonomicznych:
    BISPPLPW
  • Bank Millenium:
    BIGBPLPW
  • Bank Ochrony Środowiska:
    EBOSPLPW
  • Bank of Tokyo-Mitsubishi UFJ:
    BOTKPLPW
  • Bank Pocztowy:
    POCZPLP4
  • Bank Spółdzielczy:
    POLUPLPR
  • Bank Współpracy Europejskiej:
    BWEUPLPW
  • BNP Paribas Bank:
    BNPAPLP
  • BZ WBK:
    WBKPPLPP
  • Calyon Bank Polska:
    CRLYPLPW
  • CitiBank:
    CITIPLPX
  • Danske Bank:
    DABAPLPW
  • Deutsche Bank PBC:
    DEUTPLPK
  • Deutsche Bank Polska:
    DEUTPLP
  • Dexia Kommunalkredit Bank Polska:
    DXKBPLPW
  • DOMINET BANK:
    CUPRPLP2
  • DRESDNER BANK POLSKA:
    DRESPLP
  • Dresdner Bank AG:
    DRESPLPW
  • Fortis Bank Polska:
    PPABPLPK
  • Getin Bank:
    GBGCPLPK
  • ING Bank Śląski:
    INGBPLPW
  • Inteligo:
    BPKOPLPW
  • Invest-Bank:
    IVSEPLPP
  • Kredyt Bank:
    KRDBPLPW
  • LG Petro Bank (połączył się z Nordea Bankiem):
    LGPBPLPW
  • Lukas Bank:
    LUBWPLPR
  • mBank (BRE):
    BREXPLPWMUL
  • MultiBank:
    BREXPLPWMU
  • Nordea:
    NDEAPLP2
  • PBK:
    BPHKPLPK
  • PKO BP:
    BPKOPLPW
  • Pekao SA (żubr):
    PKOPPLPW
  • Polbank EFG Eurobank Ergasias:
    EFGBPLPW
  • Raiffeisen Bank Polska:
    RCBWPLPW
  • BZ WBK:
    WBKPPLPP
  • VW Bank:
    VOWAPLP1

SWIFT pośredniczy w transakcjach między bankami, domami maklerskimi, giełdami i innymi instytucjami finansowymi, wykorzystywany jest do tego system o nazwie SWIFTNet Link (SNL) który realizuje dziennie około 15 milionów operacji głównie w europie (65% transakcji), system SWIFT zrzesza ponad 8332 instytucje finansowe z 208 krajów i na całym świecie zatrudnia ponad 2 tysiące pracowników.

Przelewy w systemie SWIFT są księgowanie w zależności od procedur danego banku od 2 dni do nawet kilku tygodni, wszystko zależy także od ograniczeń międzynarodowych i przelewanych kwot, pamiętajmy że wysyłając wysoką kwotę przelewu może zostać on zatrzymany do weryfikacji aż przejdzie procedurę CLEAR.

Czym jest numer IBAN?

Numerem IBAN określamy międzynarodowy numer rachunku bankowego (ang. International Bank Account Number), jest to szeroko stosowany standard przy przelewach międzynarodowych opiera się głównie na przedrostku kraju w numeru rachunku zgodnie z standardem ISO

Przykładowy numer rachunku dla Polski:

PL30249000059395098194180801

Kod IBAN został utworzony aby wspomóc realizację przelewów w Unii Europejskiej, klienci indywidualni oraz przedsiębiorcy często napotykali problem związany z różnymi standardami na świecie zwłaszcza w bankowości, Podanie numeru odbiorcy w formacie IBAN oraz kodu BIC danego banku jest wymagane podczas realizacji przelewów zagranicznych w szczególności SEPA.

Wybrane kody/przedrostki IBAN danych krajów:

  • AD – Andora
  • AE – Zjednoczone Emiraty Arabskie
  • AL – Albania
  • AT – Austria
  • AZ – Azerbejdżan
  • DK – Dania
  • DE – Niemcy
  • FI – Finlandia
  • FR – Francja oraz kolonie francuskie
  • FO – Wyspy owcze
  • GR – Grecja
  • HU – Węgry
  • HR – Chorwacja
  • GB – Wielka Brytania

Co to jest SEPA i jak działa?

SEPA jest to skrót z ang. Single Euro Payments Area w skrócie obszar w ramach którego są możliwe dokonywane płatności bezgotówkowe w euro zarówno transgraniczne jak i krajowe wewnątrz państw w danym obszarze. Celem tego rozwiązania jest ułatwienie i przyspieszenie rozliczeń a także zmniejszenie kosztów dokonywania płatności

Należy pamiętać iż wysyłając przelew SEPA przeliczany na euro jest on kilka razy dokładniej wygląda to następująco:

Waluta przelewu np PLN —> EUR —> Przeliczenie na walutę konta docelowego np GBP

Przelewając pieniądze międzynarodowo zawsze mamy możliwość wyboru systemu przewalutowania (chyba że mamy rachunek prowadzony w danej walucie i wysyłamy na rachunek docelowy w tej samej walucie), na dzień dzisiejszy w systemie SEPA uczestniczy ponad 36 krajów europejskich i terytoriów zależnych tworząc jednolity obszar płatności w euro.

Źródła:

https://pl.wikipedia.org/wiki/Jednolity_obszar_p%C5%82atno%C5%9Bci_w_euro

https://pl.wikipedia.org/wiki/Mi%C4%99dzynarodowy_numer_rachunku_bankowego

https://pl.wikipedia.org/wiki/Society_for_Worldwide_Interbank_Financial_Telecommunication

Pracownicza kasa zapomogowo pożyczkowa — co warto o niej wiedzieć?

pracownicza kasa zapomogowo pożyczkowa

Pracownicza kasa zapomogowo-pożyczkowa to narzędzie wspierające pracowników w nagłych sytuacjach finansowych, oferujące szybki dostęp do środków bez konieczności korzystania z zewnętrznych instytucji finansowych. Dzięki temu rozwiązaniu pracownicy mogą szybko otrzymać pomoc finansową na różnorodne potrzeby, minimalizując formalności i ograniczając koszty obsługi.

Zakładowa kasa zapomogowo pożyczkowa — co to takiego?

Zakładowa kasa zapomogowo-pożyczkowa jest formą wsparcia finansowego dla pracowników, oferującą szybki dostęp do środków w nagłych sytuacjach. To rodzaj funduszu, który pracownicy mogą wykorzystać na różnorodne potrzeby. Zalicza się do nich nieprzewidziane wydatki, czy nagłe problemy finansowe, zazwyczaj bez konieczności korzystania z zewnętrznych instytucji finansowych. Dzięki temu rozwiązaniu pracodawcy mogą wspierać swoich pracowników w trudnych sytuacjach życiowych, poprawiając ich komfort i stabilność finansową.

Kasa pożyczkowo zapomogowa — wady i zalety

Kasa pożyczkowo-zapomogowa, dostępna w niektórych firmach dla pracowników, oferuje zarówno zalety, jak i wady. Jedną z głównych zalet jest łatwy dostęp do środków w nagłych sytuacjach finansowych. Pracownicy mogą skorzystać z tej formy wsparcia na szybkie pokrycie nieplanowanych wydatków, co może być szczególnie pomocne w sytuacjach kryzysowych lub zdrowotnych. Kasa ta może również poprawiać morale pracowników, którzy czują się bardziej doceniani i wspierani przez swojego pracodawcę.

Jednakże istnieją także pewne wady związane z kasą pożyczkowo-zapomogową. Niektóre organizacje mogą mieć ograniczenia co do maksymalnej kwoty, jaką pracownik może pożyczyć, co może nie zawsze pokryć pełen zakres niezbędnych wydatków. Ponadto niektóre schematy kredytowe mogą być obarczone wysokimi stopami procentowymi, co może sprawić, że koszt pożyczki będzie znaczący w porównaniu do alternatywnych źródeł finansowania.

Komu przysługuje kasa zapomogowo pożyczkowa?

Kasa zapomogowo-pożyczkowa jest zazwyczaj przeznaczona dla pracowników zatrudnionych w firmach, które oferują tę formę wsparcia. Przeważnie jest to beneficjum dostępne dla pracowników, którzy mają co najmniej pewien okres stażu lub pełnego zatrudnienia w danej organizacji. Warunki korzystania z kasy mogą różnić się w zależności od polityki danego pracodawcy. Zazwyczaj obejmują pracowników na umowach o pracę lub kontraktach długoterminowych.

Niektóre przedsiębiorstwa mogą dodatkowo wymagać, aby pracownicy uczestniczyli w programach i inicjatywach firmy. Powinni również spełniać określone kryteria dotyczące stażu, co może wpływać na dostępność kasy zapomogowo-pożyczkowej. Kluczowe jest zrozumienie warunków i kryteriów kwalifikacyjnych oferowanych przez konkretną organizację, aby pracownicy mogli świadomie korzystać z tego rodzaju wsparcia finansowego.

Kasa zapomogowo pożyczkowa — jakie są warunki jej przyznawania?

Warunki przyznawania kasy zapomogowo-pożyczkowej mogą różnić się w zależności od polityki danej firmy. Zazwyczaj jednak podstawowym kryterium jest status zatrudnienia pracownika. Beneficjum to często dostępne jest dla osób zatrudnionych na umowach o pracę lub długoterminowych kontraktach. Istnieć mogą również wymagania dotyczące okresu stażu w firmie, które musi być spełniony przed skorzystaniem z kasy.

Dodatkowo niektóre przedsiębiorstwa mogą wymagać od pracowników uczestnictwa w określonych programach lub inicjatywach organizacyjnych. To warunek uzyskania dostępu do kasy zapomogowo-pożyczkowej. Celem takich wymagań jest zazwyczaj zwiększenie zaangażowania pracowników w życie firmy oraz promowanie korporacyjnych wartości i kultury organizacyjnej.

Warto także zaznaczyć, że wysokość i warunki pożyczki mogą być zróżnicowane w zależności od polityki finansowej firmy. Niektóre kasy mogą oferować limitowane kwoty pożyczek. Czasami są one uzależnione od indywidualnych potrzeb pracownika lub specyficznych sytuacji życiowych, które wymagają wsparcia finansowego.

Kluczowe jest, aby pracownicy byli świadomi warunków przyznawania kasy zapomogowo-pożyczkowej w swojej firmie. Dzięki temu mogą zrozumieć wszystkie wymagania i procedury związane z korzystaniem z tego rodzaju wsparcia finansowego. Dzięki temu mogą oni świadomie korzystać z beneficjum i skutecznie zarządzać swoimi finansami w sytuacjach nagłych lub trudnych.

Monit — co to znaczy?

co to jest monit

Monit to termin, który często pojawia się w kontekście zarządzania projektami oraz systemami informatycznymi. Oznacza on przypomnienie lub ostrzeżenie o zbliżającym się terminie wykonania zadania lub problemie wymagającym uwagi.

Co to znaczy monit?

Monit to narzędzie komunikacyjne, które służy do przypominania o istotnych zadaniach, terminach lub do informowania o problemach, które wymagają natychmiastowej uwagi. Może przybierać formę wiadomości e-mail, powiadomienia w systemie informatycznym, a nawet fizycznej notatki. Jego głównym celem jest zapewnienie, że ważne czynności zostaną wykonane na czas i zgodnie z planem.

W systemach zarządzania projektami monit pełni kluczową rolę, pomagając zespołom utrzymać kontrolę nad harmonogramami i uniknąć opóźnień. Przykładowo, gdy zbliża się termin oddania raportu, system może wysłać automatyczne powiadomienie do odpowiedzialnych osób, przypominając im o nadchodzącej dacie. Tego typu przypomnienia pomagają zminimalizować ryzyko zapomnienia o krytycznych zadaniach i wspierają efektywne zarządzanie czasem.

Monity są również powszechnie stosowane w systemach informatycznych do monitorowania stanu serwerów, aplikacji i innych zasobów. W przypadku wykrycia nieprawidłowości, takich jak przeciążenie serwera lub brak dostępu do kluczowych usług, system generuje monit, który informuje administratorów o problemie. Dzięki temu mogą oni szybko podjąć odpowiednie kroki naprawcze, minimalizując potencjalne przestoje i zapewniając ciągłość działania systemów

Kto i kiedy otrzymuje monit?

Monity są skierowane do osób, które mają określone obowiązki lub są odpowiedzialne za realizację konkretnych zadań. W zależności od kontekstu mogą to być członkowie zespołów projektowych, pracownicy działu IT, menedżerowie, a nawet zewnętrzni kontrahenci. Na przykład, w projekcie informatycznym programiści mogą otrzymywać monity o zbliżających się terminach ukończenia modułów, podczas gdy testerzy mogą być informowani o nowych wersjach oprogramowania gotowych do przetestowania.

Otrzymywanie monitów zależy od ustalonych harmonogramów oraz parametrów systemów monitorujących. Monity mogą być wysyłane regularnie, zgodnie z ustalonym kalendarzem, na przykład co tydzień lub miesiąc, przypominając o nadchodzących terminach. W systemach zarządzania projektami często ustawia się przypomnienia na kilka dni przed ważnym terminem. Daje to odpowiedzialnym osobom czas na przygotowanie się do ukończenia zadania.

Monity mogą być również generowane automatycznie w odpowiedzi na konkretne zdarzenia lub problemy. Na przykład, w systemach monitorowania IT, administratorzy mogą otrzymać natychmiastowy monit w przypadku awarii serwera, przekroczenia dopuszczalnych wartości obciążenia systemu, czy braku odpowiedzi od kluczowych usług. Tego typu powiadomienia są kluczowe dla szybkiej reakcji i zapobiegania poważniejszym problemom.

Kto jest odpowiedzialny za wysłanie monitu?

Odpowiedzialność za wysłanie monitu może spoczywać na różnych osobach lub systemach, w zależności od kontekstu i organizacji pracy. W wielu przypadkach to systemy informatyczne są zaprogramowane do automatycznego generowania i wysyłania monitów na podstawie wcześniej zdefiniowanych kryteriów. Na przykład, w systemach zarządzania projektami, narzędzia takie jak Asana, Trello czy Jira mogą automatycznie wysyłać przypomnienia o zbliżających się terminach lub zadaniach wymagających uwagi.

W sytuacjach, gdzie automatyzacja nie jest możliwa lub preferowana, za wysyłanie monitów mogą być odpowiedzialne konkretne osoby. W zespołach projektowych rolę tę często pełni project manager. Dba on o to, by wszystkie zadania były realizowane zgodnie z harmonogramem. Menedżerowie projektów regularnie monitorują postępy prac, identyfikują potencjalne opóźnienia i wysyłają monity do członków zespołu. Przypominają im o nadchodzących terminach i konieczności ukończenia określonych działań.

W kontekście administracji IT, administratorzy systemów są często odpowiedzialni za konfigurację i zarządzanie narzędziami monitorującymi. Generują one monity w przypadku wykrycia problemów. Administratorzy mogą także ręcznie wysyłać powiadomienia, gdy zauważą nietypowe lub krytyczne zdarzenia, które wymagają natychmiastowej interwencji.

W niektórych przypadkach monity mogą być również wysyłane przez specjalistów ds. HR, którzy przypominają pracownikom o terminach związanych z dokumentacją, szkoleniami czy ocenami okresowymi. Dzięki temu, wszyscy zaangażowani w proces mają jasność co do swoich obowiązków i mogą podejmować odpowiednie działania na czas.

Sankcja kredytu darmowego – na co uważać?

Wielu ludzi błędnie uważa, że sankcja kredytu darmowego to mit lub marketingowy chwyt, jednak w rzeczywistości jest to prawnie uregulowana możliwość, która może przynieść znaczące korzyści finansowe. W naszym artykule szczegółowo omówimy, jakie warunki trzeba spełnić, aby skorzystać z tej sankcji, jakie dokumenty są niezbędne do złożenia wniosku oraz w jakich sytuacjach można się o nią ubiegać. Przedstawimy również konkretne terminy i okoliczności, w których sankcja kredytu darmowego jest dostępna, oraz korzyści, jakie niesie ze sobą dla kredytobiorców. Nie zabraknie także analizy potencjalnych ograniczeń i ryzyk, aby każdy mógł świadomie podjąć decyzję. Na koniec, krok po kroku, przeprowadzimy Cię przez proces składania wniosku, dostarczając niezbędnych informacji i dokumentów, oraz odpowiemy na najczęściej zadawane pytania, aby rozwiać wszelkie wątpliwości.

Jakie są warunki uzyskania sankcji kredytu darmowego?

Aby uzyskać sankcję kredytu darmowego, musisz spełnić kilka kluczowych wymagań. Przede wszystkim, konieczne jest posiadanie umowy kredytowej, która zawiera nieprawidłowości, takie jak brak wymaganych informacji lub błędne dane. Ważne jest również, abyś złożył wniosek w odpowiednim terminie – zazwyczaj masz na to 14 dni od momentu zauważenia nieprawidłowości.

Do złożenia wniosku potrzebne będą następujące dokumenty: kopia umowy kredytowej, dowód tożsamości oraz wszelkie dokumenty potwierdzające nieprawidłowości w umowie. Warto również dołączyć wszelkie korespondencje z bankiem, które mogą wspierać Twoje roszczenia.

Przykłady sytuacji, w których można ubiegać się o sankcję kredytu darmowego, obejmują przypadki, gdy bank nie dostarczył wszystkich wymaganych informacji przed podpisaniem umowy, lub gdy warunki kredytu zostały zmienione bez Twojej zgody. Case studies pokazują, że wielu klientów uzyskało sankcję kredytu darmowego, gdy bank nie dopełnił obowiązków informacyjnych, co skutkowało unieważnieniem części lub całości zobowiązań kredytowych.

Kiedy można skorzystać z sankcji kredytu darmowego?

Sankcja kredytu darmowego to narzędzie, które może być niezwykle przydatne w określonych sytuacjach. Kredytobiorcy mogą z niej skorzystać, gdy bank lub inna instytucja finansowa nie spełnia określonych warunków umowy kredytowej. Przykłady takich sytuacji to nieprawidłowe naliczanie odsetek, brak informacji o kosztach kredytu lub niezgodne z umową zmiany warunków kredytowych. W takich przypadkach, kredytobiorca ma prawo do zwrotu wszystkich kosztów związanych z kredytem, co w praktyce oznacza, że kredyt staje się darmowy.

Terminy i warunki czasowe są kluczowe przy korzystaniu z sankcji kredytu darmowego. Kredytobiorca musi zgłosić nieprawidłowości w określonym czasie od momentu ich wystąpienia. Zazwyczaj jest to okres 14 dni od momentu zauważenia problemu. Ważne jest, aby zgłoszenie było dokonane na piśmie i zawierało wszystkie niezbędne informacje oraz dowody na nieprawidłowości.

Scenariusz Termin zgłoszenia Warunki
Nieprawidłowe naliczanie odsetek 14 dni Zgłoszenie na piśmie z dowodami
Brak informacji o kosztach kredytu 14 dni Zgłoszenie na piśmie z dowodami
Niezgodne z umową zmiany warunków kredytowych 14 dni Zgłoszenie na piśmie z dowodami

Warto pamiętać, że sankcja kredytu darmowego to potężne narzędzie, które może znacząco wpłynąć na sytuację finansową kredytobiorcy. Dlatego ważne jest, aby być świadomym swoich praw i reagować szybko na wszelkie nieprawidłowości.

Jakie są korzyści z sankcji kredytu darmowego?

Sankcja kredytu darmowego to narzędzie, które może przynieść wiele korzyści dla kredytobiorców. Przede wszystkim, pozwala na uniknięcie dodatkowych kosztów związanych z oprocentowaniem i opłatami, co jest szczególnie korzystne w trudnych sytuacjach finansowych. Dzięki temu, osoby korzystające z takiego kredytu mogą skupić się na spłacie kapitału, bez obaw o rosnące odsetki.

Oto główne korzyści płynące z uzyskania sankcji kredytu darmowego:

  1. Brak dodatkowych kosztów: Kredytobiorca nie ponosi kosztów związanych z oprocentowaniem, co pozwala na znaczne oszczędności.
  2. Lepsza kontrola nad finansami: Możliwość spłaty tylko kapitału pozwala na lepsze zarządzanie budżetem domowym.
  3. Elastyczność w spłacie: Sankcja kredytu darmowego może być pomocna w sytuacjach nagłych, kiedy potrzebna jest szybka gotówka bez dodatkowych obciążeń.

Przykłady, jak sankcja kredytu darmowego może pomóc w różnych sytuacjach życiowych, są liczne. Na przykład, w przypadku nagłych wydatków medycznych, brak dodatkowych kosztów pozwala na szybkie uzyskanie potrzebnych środków bez obaw o przyszłe zobowiązania. Podobnie, w sytuacji utraty pracy, taki kredyt może być ratunkiem finansowym, umożliwiając spłatę bieżących zobowiązań bez dodatkowego obciążenia budżetu.

Jakie są ograniczenia i ryzyka związane z sankcją kredytu darmowego?

Korzystanie z
sankcji kredytu darmowego może wydawać się atrakcyjne, ale warto zwrócić uwagę na pewne ograniczenia i ryzyka. Przede wszystkim, darmowy kredyt często wiąże się z ukrytymi kosztami, które mogą pojawić się w późniejszym czasie. Na przykład, jeśli nie spłacisz kredytu w określonym terminie, mogą zostać naliczone wysokie odsetki lub opłaty karne. To może prowadzić do sytuacji, w której początkowo darmowy kredyt staje się bardzo kosztowny.

Innym ryzykiem jest możliwość wpływu na zdolność kredytową. Jeśli nie zarządzasz kredytem odpowiedzialnie, może to negatywnie wpłynąć na Twoją historię kredytową, co z kolei utrudni uzyskanie innych form finansowania w przyszłości. Przykładowo, opóźnienia w spłacie mogą być raportowane do biur kredytowych, co obniży Twoją ocenę kredytową. Warto również pamiętać, że nie wszystkie oferty darmowego kredytu są dostępne dla każdego; mogą istnieć określone wymagania, które trzeba spełnić, aby skorzystać z takiej oferty.

W niektórych przypadkach, sankcja kredytu darmowego może nie być korzystna, zwłaszcza jeśli nie jesteś w stanie spłacić zobowiązania w terminie. Przykładem może być sytuacja, w której nagłe wydatki uniemożliwiają terminową spłatę kredytu, co prowadzi do naliczenia dodatkowych opłat. Dlatego zawsze warto dokładnie przeczytać warunki umowy i zrozumieć wszystkie potencjalne ryzyka przed podjęciem decyzji o skorzystaniu z darmowego kredytu.

Jak złożyć wniosek o sankcję kredytu darmowego?

Proces składania wniosku o sankcję kredytu darmowego może wydawać się skomplikowany, ale z odpowiednimi wskazówkami jest to całkiem proste. Pierwszym krokiem jest zebranie wszystkich niezbędnych dokumentów. Będziesz potrzebować dowodu tożsamości, zaświadczenia o dochodach oraz historii kredytowej. Ważne jest, aby wszystkie dokumenty były aktualne i kompletne, aby uniknąć opóźnień w procesie.

Następnie, wypełnij formularz wniosku. Możesz znaleźć przykładowy formularz na stronie internetowej banku lub instytucji finansowej, z której usług korzystasz. Formularz zazwyczaj wymaga podania danych osobowych, informacji o dochodach oraz szczegółów dotyczących kredytu. Upewnij się, że wszystkie informacje są dokładne i prawdziwe, aby zwiększyć swoje szanse na pozytywne rozpatrzenie wniosku.

Po złożeniu wniosku, bank lub instytucja finansowa przeprowadzi analizę kredytową. W tym czasie mogą skontaktować się z Tobą w celu uzyskania dodatkowych informacji lub dokumentów. Jeśli wszystko jest w porządku, otrzymasz decyzję o przyznaniu sankcji kredytu darmowego. Pamiętaj, że terminy i warunki mogą się różnić w zależności od instytucji, dlatego warto dokładnie zapoznać się z umową przed jej podpisaniem.

Najczęstsze pytania i odpowiedzi dotyczące sankcji kredytu darmowego

Wielu z nas zastanawia się, czym dokładnie jest sankcja kredytu darmowego i jakie są jej konsekwencje. Oto kilka najczęściej zadawanych pytań, które mogą rozwiać wszelkie wątpliwości.

1. Co to jest sankcja kredytu darmowego?

Sankcja kredytu darmowego to mechanizm, który pozwala konsumentom na uzyskanie kredytu bez dodatkowych kosztów, pod warunkiem, że spełnią określone warunki. Jest to forma ochrony konsumenta, która ma na celu zapobieganie nadużyciom ze strony instytucji finansowych.

2. Jakie są warunki uzyskania sankcji kredytu darmowego?

Aby skorzystać z sankcji kredytu darmowego, należy dokładnie przestrzegać terminów spłaty oraz innych warunków określonych w umowie kredytowej. Niewywiązanie się z tych zobowiązań może skutkować utratą prawa do darmowego kredytu i naliczeniem standardowych opłat.

3. Jakie są korzyści z sankcji kredytu darmowego?

Główną korzyścią jest możliwość uzyskania kredytu bez dodatkowych kosztów, co może być szczególnie korzystne w sytuacjach nagłych wydatków. Dodatkowo, sankcja kredytu darmowego może poprawić zdolność kredytową konsumenta, jeśli kredyt jest spłacany terminowo.

Jeśli masz więcej pytań dotyczących sankcji kredytu darmowego, zapraszamy do sekcji FAQ poniżej, gdzie znajdziesz szczegółowe odpowiedzi na najczęściej zadawane pytania.

Najczęściej zadawane pytania

Czy mogę ubiegać się o sankcję kredytu darmowego, jeśli mam już inne zobowiązania kredytowe?

Tak, możesz ubiegać się o sankcję kredytu darmowego nawet jeśli masz inne zobowiązania kredytowe. Ważne jest jednak, aby spełniać wszystkie wymagania określone przez instytucję finansową.

Jak długo trwa proces rozpatrywania wniosku o sankcję kredytu darmowego?

Czas rozpatrywania wniosku może się różnić w zależności od instytucji finansowej, ale zazwyczaj wynosi od kilku dni do kilku tygodni. Warto skontaktować się bezpośrednio z bankiem, aby uzyskać dokładne informacje.

Czy sankcja kredytu darmowego wpływa na moją zdolność kredytową?

Sankcja kredytu darmowego może mieć wpływ na Twoją zdolność kredytową, ponieważ jest to forma restrukturyzacji zadłużenia. Warto skonsultować się z doradcą finansowym, aby zrozumieć pełne konsekwencje.

Czy mogę złożyć wniosek o sankcję kredytu darmowego online?

Tak, wiele instytucji finansowych oferuje możliwość składania wniosków o sankcję kredytu darmowego online. Sprawdź stronę internetową swojego banku, aby dowiedzieć się więcej o dostępnych opcjach.

Czy mogę ubiegać się o sankcję kredytu darmowego więcej niż raz?

Możliwość ubiegania się o sankcję kredytu darmowego więcej niż raz zależy od polityki konkretnej instytucji finansowej. Warto skonsultować się z przedstawicielem banku, aby uzyskać szczegółowe informacje.

Promocja w ING Banku Śląskim — kredyt hipoteczny bez prowizji

kredyt hipoteczny 0 zł prowizji ING Bank Śląski

ING Bank Śląski przygotował dla swoich klientów wyjątkową ofertę kredytu hipotecznego, która może okazać się niezwykle korzystna dla osób planujących zakup nieruchomości. W ramach promocji Słoneczna Oferta bank oferuje 0 zł prowizji oraz atrakcyjne warunki finansowania, w tym Rzeczywistą Roczną Stopę Oprocentowania (RRSO) na poziomie 7,31%. To doskonała okazja dla osób, które chcą zrealizować marzenie o własnym domu lub mieszkaniu.

kredyt hipoteczny 0 zł prowizji ING Bank Śląski
źródło: https://www.ing.pl/indywidualni/kredyty-i-pozyczki/kredyt-hipoteczny

Warunki kredytu hipotecznego

Promocyjna oferta obejmuje kredyty hipoteczne na kwotę od 70 000 zł z maksymalnym okresem kredytowania do 35 lat. Wymagany minimalny wkład własny wynosi 20% wartości nieruchomości, co stanowi standardowy poziom zabezpieczenia dla tego rodzaju zobowiązań.

Jednym z najważniejszych atutów tej oferty jest możliwość wcześniejszej spłaty kredytu oraz nadpłaty bez dodatkowych opłat. To szczególnie istotne dla osób, które planują szybciej uregulować swoje zobowiązanie bez ponoszenia dodatkowych kosztów.

Jak otrzymać kredyt hipoteczny w ING?

Proces uzyskania kredytu hipotecznego w ING Banku Śląskim jest prosty i wygodny. Został on podzielony na trzy etapy:

  1. Umówienie się na spotkanie z ekspertem. Klient ma możliwość umówienia się na spotkanie z ekspertem hipotecznym na dwa sposoby – poprzez wideorozmowę lub w tradycyjnej formie w placówce bankowej. Ekspert przedstawi szczegóły oferty, oszacuje zdolność kredytową klienta oraz pomoże w wypełnieniu wniosku o kredyt. Na tym etapie zostanie również przedstawiona lista niezbędnych dokumentów.
  2. Poznanie decyzji kredytowej. Po złożeniu wniosku bank przekaże klientowi informację o decyzji kredytowej. Jeśli decyzja będzie pozytywna, klient otrzyma wzór umowy oraz szczegółowe informacje o warunkach kredytowania.
  3. Podpisanie umowy. Gdy wszystkie formalności zostaną dopięte, bank zaprosi klienta do wybranej placówki na podpisanie umowy kredytowej. Klient samodzielnie wybiera dogodny termin i miejsce spotkania.

Nowość: spotkanie wideo z ekspertem hipotecznym

W ramach nowej oferty ING Bank Śląski wprowadził możliwość zdalnego spotkania z ekspertem hipotecznym. Dzięki tej opcji cały proces aplikowania o kredyt można przeprowadzić bez wychodzenia z domu. To rozwiązanie jest nie tylko wygodne, ale również oszczędza czas i pozwala na większą elastyczność w zarządzaniu swoimi sprawami finansowymi.

Dodatkowe korzyści

Oprócz atrakcyjnych warunków kredytowych bank oferuje również atrakcyjne ubezpieczenia do kredytu. Dobrze dobrane ubezpieczenie może stanowić dodatkową ochronę zarówno dla kredytobiorcy, jak i jego rodziny. Zapewnia spłatę kredytu na wypadek nieprzewidzianych zdarzeń.

Promocyjna oferta kredytu hipotecznego w ING Banku Śląskim to doskonała propozycja dla osób planujących zakup nieruchomości. 0 zł prowizji, możliwość wcześniejszej spłaty bez dodatkowych kosztów oraz innowacyjne rozwiązania, takie jak spotkanie wideo z ekspertem, czynią tę ofertę niezwykle atrakcyjną na rynku. Klienci, którzy zdecydują się na skorzystanie z tej promocji, mogą liczyć na profesjonalne wsparcie ekspertów banku na każdym etapie procesu kredytowego.

Więcej szczegółowych informacji znajdziesz na stronie ING Banku Śląskiego.

mBank sesje przychodzące i wychodzące przelewów

Sprawdź już teraz o której godzinie pieniądze dotrą na twój rachunek w mBank, poniżej dowiesz się więcej o sesjach elixir przychodzących i wychodzących w wymienionym banku. mBank do obsługi systemu przelewów wykorzystuje system ELIXIR oraz EXPRESS ELIXIR (przelewy natychmiastowe) obsługiwany przez Krajową Izbę Rozliczeń.

Godziny księgowania przelewów w mBanku

Wszystkie przelewy wychodzące (sesje wychodzące) z banku zostaną zaksięgowane o godzinie:

  • I sesja 5:55
  • II sesja 9:55
  • III sesja 13:25 (ostatnia)

Przelewy przychodzące (sesje przychodzące) zostaną zaksięgowane na twoim rachunku o następujących godzinach:

  • I sesja 11:15
  • II sesja 15:00
  • III sesja 18:15 (ostatnia)

W grudniu należy liczyć się z pewnymi opóźnieniami w przelewach, szczególnie w dniach świątecznych i dniach w których godziny pracy są skrócone dokładniej 23 – 26 grudnia – przelewy mogą być realizowane w pierwsze dwie sesje lub nie realizowane w ogóle.

Jakie rodzaje przelewów obsługuje mBank?

Wymieniony bank obsługuje standardowo trzy typy systemowe rozliczania przelewów:

ELIXIR – standardowe przelewy do kwoty granicznej 1 000 000 PLN

Sorbnet – przelewy które przewyższają kwotę 1 000 000 PLN (należy liczyć się z opłatami dodatkowymi i dłuższym księgowaniem transakcji)

Express Elixir – przelewy natychmiastowe realizowane w 15 minut z bankami współpracującymi do kwoty maksymalnej 5 000 PLN

BlueCash – przelewy natychmiastowe obsługiwane przez wewnętrzne księgowanie banków współpracujących z systemem, kwota graniczna to 20 000 PLN

Sesje Express Elixir oraz BlueCash (przelewy natychmiastowe) w mBanku

mBank jako bank mobilności i innowacji obsługuje wszystkie dostępne typy przelewów natychmiastowych 24/7 nawet w święta i weekendy, w tym bluecash oraz express elixir, zgodnie z aktualnym cennikiem banku koszt express elixiru to 5 PLN do kwoty 5 000 PLN powyżej tej kwoty przelewy obsługują poprzez system BlueCash do kwoty 20 000 PLN (koszt takiego przelewu jest procentowy do kwoty)

Krótka historia mBanku

mBank SA dawniej znany jako Bank Rozwoju Eksportu (BRE Bank) – uniwersalny założony w 1986 roku, pod nazwą „mBank” działa od roku 2000 jako bank innowacji i mobilności. Bank od 1992 roku notowany jest na GPW w Warszawie, Głównym udziałowcem banku jest niemieci Commerzbank od roku 1995.

W skład grupy kapitałowej mbanku wchodzi wiele usług i produktów w tym:

mLeasing – produkty leasingowe skierowane głównie dla firm

mBank Hipoteczny – jeden z największych banków udzielających kredytów hipotecznych w Polsce

mFaktoring – usługa faktoringowa dla przedsiębiorców

mLocum – firma deweloperska banku

mElements – firma IT specjalizująca w rozwoju produktów e-commerce oraz API Banking.

Załóż konto w mBanku i zgarnij do 550 zł oraz 7,5% na oszczędnościach!

550 zł za otwarcie konta mBank

mBank przygotował wyjątkową ofertę dla osób, które chcą założyć nowe konto osobiste. W ramach najnowszej promocji możesz otrzymać do 550 zł oraz skorzystać z atrakcyjnego oprocentowania na oszczędnościach, sięgającego nawet 7,5%. Dodatkowo, przez 12 miesięcy korzystasz z darmowego przewalutowania transakcji zagranicznych. Poniżej przedstawiamy szczegóły tej oferty.

550 zł za otwarcie konta mBank
źródło: https://www.mbank.pl/lp2/2024/c1/indywidualny/konta/standard/google/czerwiec/?kampania=mbank&sprzedawca=mbank_e_c&gad_source=1&gclid=CjwKCAjw_Na1BhAlEiwAM-dm7AomBNjNrWOaAJUjmYg8paxDfGcCxB_8KqvJe8G43FfTRYummGPkpxoCYBoQAvD_BwE&gclsrc=aw.ds

Nawet 550 zł premii za aktywność

Promocja mBanku pozwala zdobyć aż do 550 zł premii. Aby uzyskać pełną kwotę, wystarczy spełnić kilka warunków:

  • 200 zł za założenie konta przez aplikację. To najprostszy krok, który wymaga tylko złożenia wniosku o konto przez aplikację mobilną mBanku.
  • 250 zł za aktywne korzystanie z karty. Jeśli założysz konto z kartą debetową i będziesz z niej regularnie korzystać, możesz zyskać dodatkowe 250 zł. To doskonała okazja, by zarabiać na codziennych zakupach.
  • 100 zł za otwarcie eKonta Junior. Masz dziecko? Załóż dla niego konto oszczędnościowe eKonto Junior, a otrzymasz kolejne 100 zł.

Atrakcyjne oprocentowanie 7,5% na oszczędnościach

Promocja obejmuje również specjalne oprocentowanie na oszczędnościach na rachunku „Moje cele”. mBank oferuje nawet 7,5% w skali roku, co czyni tę ofertę jedną z najatrakcyjniejszych na rynku. To doskonała opcja dla osób, które chcą bezpiecznie pomnażać swoje oszczędności.

Darmowe przewalutowanie przez 12 miesięcy

Jeśli często podróżujesz lub dokonujesz transakcji w walutach obcych, mBank ma dla Ciebie kolejny bonus. Przez 12 miesięcy możesz korzystać z darmowego przewalutowania transakcji zagranicznych dzięki usłudze wielowalutowej. To oszczędność, która z pewnością przypadnie do gustu osobom często korzystającym z karty za granicą.

Dodatkowe korzyści z kontem za 0 zł

Oprócz premii pieniężnych mBank oferuje również darmowe prowadzenie konta oraz wypłaty z bankomatów w Polsce (przy transakcjach od 300 zł) i za granicą. Karta płatnicza również będzie darmowa, pod warunkiem dokonania nią transakcji na łączną kwotę 350 zł miesięcznie.

Jak założyć konto?

Aby skorzystać z tej atrakcyjnej promocji, wystarczy złożyć wniosek o konto przez aplikację mBanku. Pamiętaj, że promocja jest dostępna tylko dla nowych klientów, którzy nie mają zastrzeżonego numeru PESEL w mBanku.

Nie zwlekaj, załóż konto w mBanku już dziś i ciesz się korzyściami, które przyniesie Ci nowa oferta. Sprawdź szczegóły promocji i dołącz do grona zadowolonych klientów mBanku!

Więcej szczegółowych informacji znajdziesz na stronie mBanku oraz w regulaminie promocji.

Jak zalogować się do konta w mBanku? Krok po Kroku

Nowo powstała dyrektywa unijna PSD2 (Payment Service Direct 2) spowodowała liczne zmiany w bankowości elektronicznej mBanku głównie w postaci większego bezpieczeństwa dla klienta szczególnie przy logowanie do bankowości internetowej, wymusza ona stosowanie między innymi stosowanie dwuetapowej weryfikacji oraz autoryzacji dwuetapowej transakcji. Jak wygląda to w mBanku?

Jak zalogować się do mBanku SA krok po kroku?

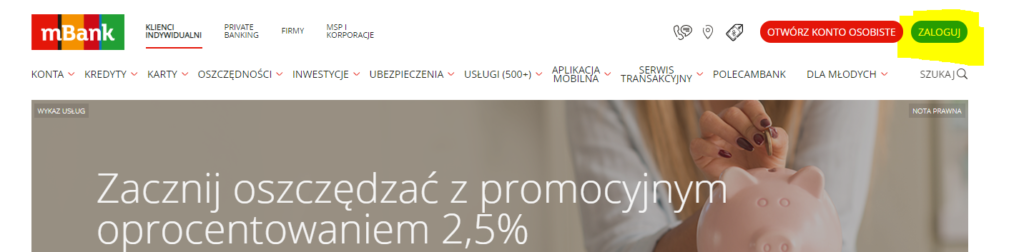
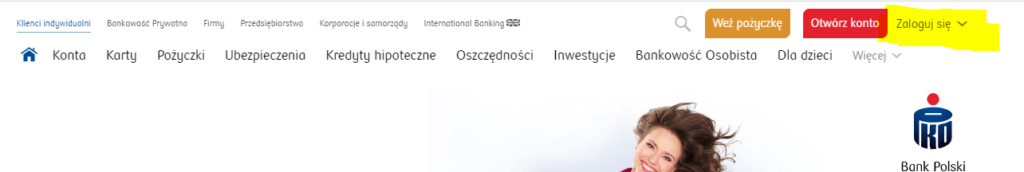
1. Wchodzimy na oficjalną stronę główną mBanku i klikamy zaloguj w prawym górnym rogu:

Jak zalogować się do konta w mBanku? Krok po Kroku

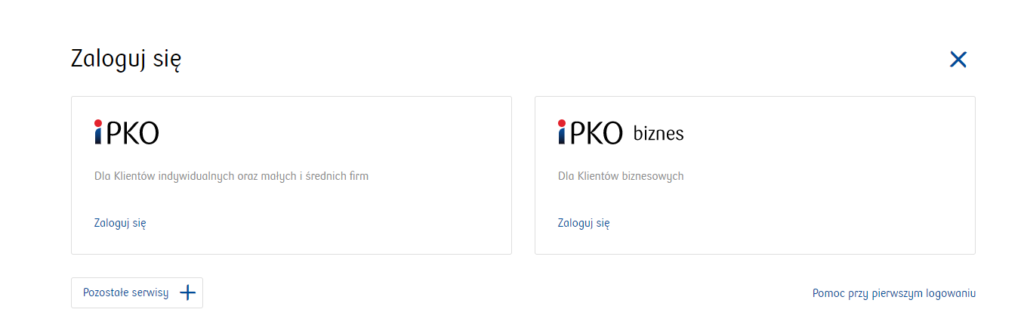
W przypadku innego typu niż konto indywidualne należy wybrać nasz typ bankowości, możemy zalogować się do 4 serwisów:

Bankowość internetowa klientów indywidualnych

Bankowość internetowa dla klientów Private Banking

Bankowość online dla Firm

Bankowość online dla MSP i Korporacji (CompanyNet)

Typ serwisu do logowania wybieramy z lewej górnej strony na stronie głównej banku.

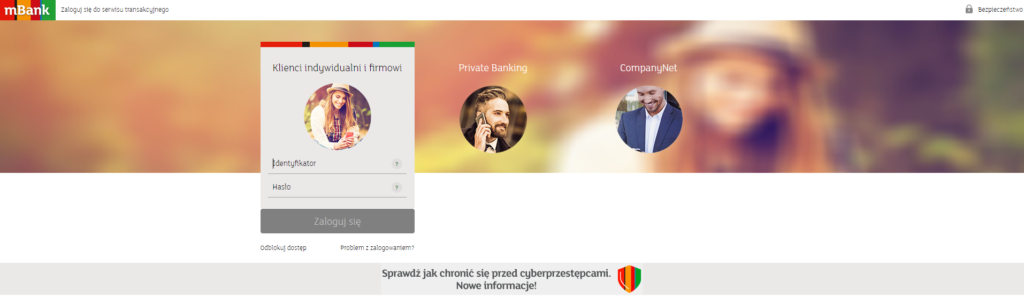
2. Po ukazaniu się panelu logowania mamy również do wyboru trzy typy serwisów a także okienko do wpisu Identyfikatora oraz Hasła:

Jak zalogować się do konta w mBanku? Krok po Kroku

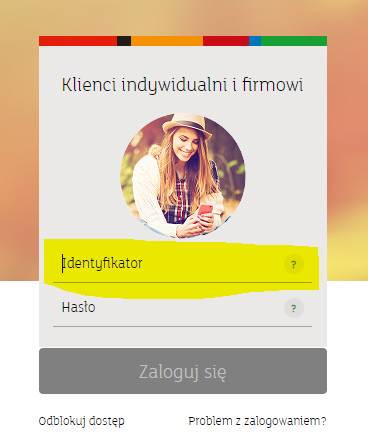
3. Wpisujemy swój identyfikator, standardowo jest to osiem cyfr nadanych przez bank które znajdziemy na umowie do konta osobistego lub indywidualną nazwę którą sami przypisaliśmy do konta:

Jak zalogować się do konta w mBanku? Krok po Kroku

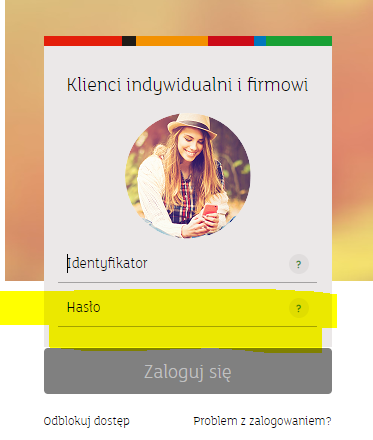
4. Następnie wpisujemy nasze osobiste nadane przez nas hasło do konta:

Jak zalogować się do konta w mBanku? Krok po Kroku

5. Po zalogowaniu się poprawnymi danymi do naszego konta zostaniemy poproszeni o autoryzację:

Jak zalogować się do konta w mBanku? Krok po Kroku

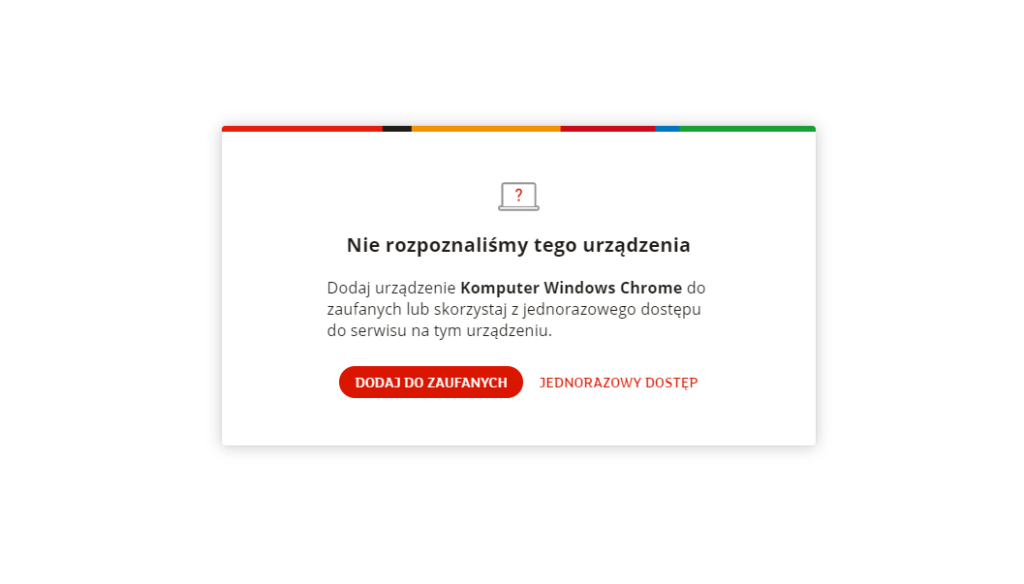
Wybierając spośród dwóch opcji możemy dodać komputer/urządzenie do zaufanych i przy kolejnym logowaniu z tego samego urządzenia nie zostaniemy ponownie poproszeni o autoryzację lub uzyskać jednorazowy dostęp do bankowości online.

Pamiętajmy że każdą operację w mBanku potwierdzamy z użyciem naszego narzędzia autoryzacyjnego, możemy wybrać spośród dwóch opcji:

Autoryzacja za pomocą jednorazowych kodów SMS

Autoryzacja za pomocą mobilnej aplikacji bankowej

Autoryzacja za pomocą aplikacji oddzielnej mBank Token

Jakie inne zmiany czekają nas w mBanku od 14 września?

mBank jako produkt bankowy uniwersalny posiada w swojej ofercie wiele usług które musiał dostosować do obowiązującej dyrektywy z innych ciekawszych zmian w banku mamy:

  • Wycofanie produktu mBank mobile/Light, serwisu internetowego dostępnego pod adresem www.m.mbank.pl
  • Bank częściej prosi o PIN na terminalu w przypadku transakcji zbliżeniowych poniżej 50 PLN, niezależnie od ilości transakcji możemy zostać poproszeni więcej razy o autoryzowanie się kodem PIN
  • Wycofanie haseł i odezwy dla klientów korzystających z Private Banking
  • Wycofanie się z haseł jednorazowych (kart zdrapek)
  • Inne zasady łączenia mobilnej aplikacji bankowej z kontem
  • Wprowadzenie mBank Token – oddzielnej aplikacji tylko do generowania kodów autoryzujących

Kilka zasad bezpieczengo logowania się w mBanku

  1. Nigdy nie loguj się do strony banku inaczej niż przez oficjalną stronę, nie wchodźmy do panelu logowania korzystając z podejrzanych linków wysłanych w wiadomości SMS, email i na portalach społecznościowych
  2. Uważnie czytaj co autoryzujesz, nie dodawaj nikogo obcego do „odbiorców zaufanych” a kwotę przelewu i numer rachunku zawsze sprawdzaj dwukrotnie
  3. Nie podawaj kodów z aplikacji BLIK znajomym na facebooku, pamiętaj jeśli otrzymasz podejrzaną wiadomość od znajomego który chce pożyczyć pieniądze skontaktuj się z nim telefonicznie i potwierdź czy to on
  4. Stosuj bezpieczne hasła do bankowości internetowej nie używaj cyfr kolejnych (12345) oraz prostych do odgadnięcia jak twoje imię, data urodzenia, pesel czy numer telefonu
  5. Jeśli przy logowaniu pojawi się dodatkowe pole którego wcześniej nigdy nie widzieliśmy natychmiast skontaktujmy się z infolinią mbanku.
  6. Po zalogowaniu do konta chcąc odejść od komputera wylogujmy się, szczególnie w miejscach publicznych jak kawiarnie.
  7. Nie zapisuj haseł nigdzie plan textem (nie zaszyfrowaną wiadomością) szczególnie na kartkach na biurku czy w pracy
  8. Pamiętaj o regularnej zmianie haseł do logowania w bankowości elektroniczej.

Źródła:

  1. https://www.mbank.pl/mbank-news/co-nowego/od-14-wrzesnia-duzo-zmian-w-banku-nie-daj-sie-zaskoczyc.html
  2. https://www.mbank.pl/informacje-dla-klienta/post,7036,hasla-i-identyfikatory-w-mbanku-%E2%80%93-zlote-zasady-korzystania.html
  3. https://www.mbank.pl/informacje-dla-klienta/indywidualny/post,8816,zwieksz-czujnosc-w-okresie-swiatecznym-podczas-zakupow-w-internecie.html
  4. https://pl.wikipedia.org/wiki/MBank

Wymagania przy kredycie hipotecznym

W życiu każdego z nas przychodzi w końcu decyzja zakupu własnego mieszkania popularnie nazywanego czterema kątami czy też m2, rozważania o zaciągnięciu kredytu hipotecznego zaczynamy zazwyczaj dopiero wtedy gdy mamy już upatrzone wymarzone mieszkanie czy też nieruchomość. Warto jednak już wcześniej pomyśleć i przygotować się na podjęcie tej decyzji aby pomyślnie udało nam się ją zrealizować.

Jaki wkład własny w kredycie hipotecznym?

Praktycznie każdy bank w Polsce wymaga wkładu własnego przy braniu kredytu hipotecznego, starając się właśnie o zobowiązanie tego typu musimy mieć wcześniej przygotowaną odpowiednią kwotę oszczędności.

Minimalny wkład własny w kredyt hipoteczny to 20 procent rynkowej ceny zakupu nieruchomości, oczywiście zdarzają się odstępstwa od tej reguły i tutaj pomoże dobra historia kredytowa oraz odpowiedni wybór banku w którym chcemy zrealizować zobowiązanie, istnieją również banku które zaaranżują transakcję przy 10 procentowej wpłacie własnej jednakże tutaj wybór banków będzie skromny, do ich grona zalicza się BNP Paribas Bank, ING Bank Śląski, Bank Pocztowy oraz Citi Handlowy. Kolejnym minusem dziesięco procentowego wkładu własnego może być większa marża kredytowa lub wymagane dodatkowe zabezpieczenie (choćby poręczenie/żyrowanie kredytu przez osobę trzecią)

Banki oczywiście oferują lepsze warunki kredytowania osobom które jednak postanowią wyłożyć z własnej kieszeni większy procent wpłaty własnej, jest to także oczywiście z korzyścią dla nas ponieważ im większy wkład własny tym niższa marża kredytu co oznacza niższy koszt pożyczonej kwoty.

Warto także wspomnieć że przy kredycie hipotecznym nasza zdolność kredytowa ulegnie zmianie czasem nawet może się całkowicie wyczerpać, oznacza to że nie powinniśmy liczyć na kolejną szybką pożyczkę od banku od razu po dostaniu hipoteki, tak więc należy również rozważyć zaoszczędzenie większej kwoty nie tylko na sam wkład własny ale także na dodatkowe wydatki związane z wprowdzeniem się do mieszkanie choćby takie jak remont czy podatki.

Ile wynosi maksymalna wysokość kredytu hipotecznego?

Wysokość kredytowanej kwoty zależy od kilku czynników, pierwszym z nich jest wartość nieruchomości oraz zdolność kredytowa (czyli dotychczasowa historia zobowiązań oraz zarobki) klienta który zgłasza się po kredyt hipoteczny. Relacja pomiędzy wartością nieruchomości (zabezpieczenia kredytu) a kwotą nazywa jest wskaźnikiem LTV nie może przekroczyć 90 procent w większości banków, oczywiście i tutaj znajdą się odstępstwa od tej reguły.

Kredyt gotówkowy online bez prowizji w banku Santander!

kredyt gotówkowy online Santander

Bank Santander wprowadził nową, wyjątkową ofertę kredytu gotówkowego, która jest dostępna w pełni online. Klienci mogą teraz skorzystać z atrakcyjnych warunków, minimalizując formalności i oszczędzając czas dzięki zdalnemu procesowi aplikacji.

kredyt gotówkowy online Santander
źródło: https://www.santander.pl/klient-indywidualny/kredyty/kredyt-gotowkowy-online?santag-camp=default-ki_KGO0824

Kredyt gotówkowy online — kluczowe informacje

  • RRSO 18,96%. Kredyt gotówkowy oferowany przez Bank Santander posiada Rzeczywistą Roczną Stopę Oprocentowania (RRSO) na poziomie 18,96%. Oprocentowanie to uwzględnia wszystkie koszty związane z kredytem, co pozwala klientom na pełne zrozumienie warunków oferty.
  • Pierwsza rata dopiero po 60 dniach. Jednym z wyróżników oferty jest możliwość odroczenia spłaty pierwszej raty aż o 60 dni od momentu zawarcia umowy. To doskonałe rozwiązanie dla tych, którzy chcą uzyskać dodatkowy czas na dostosowanie swojego budżetu domowego do nowego zobowiązania.
  • Brak zbędnych formalności. Proces składania wniosku o kredyt został maksymalnie uproszczony. Wniosek można złożyć bez zbędnych formalności, co oznacza, że cały proces jest szybki, wygodny i pozbawiony stresu związanego z długotrwałymi procedurami.
  • 0% prowizji za udzielenie kredytu online do 250 000 zł. Klienci, którzy zdecydują się na złożenie wniosku online, mogą skorzystać z promocyjnej oferty, w ramach której bank nie pobiera prowizji za udzielenie kredytu na kwotę do 250 000 zł. To znacząca oszczędność, która dodatkowo zwiększa atrakcyjność oferty.

Dlaczego warto skorzystać z kredytu gotówkowego w Santander?

  • Kwoty kredytu i elastyczność spłaty. Kredyt gotówkowy w Santander pozwala na pożyczenie kwoty od 500 zł do 250 000 zł. Klienci mają możliwość dostosowania harmonogramu spłat do swoich potrzeb, rozkładając je na okres od 3 do nawet 120 miesięcy. W przypadku umowy na okres do 24 miesięcy spłata odbywa się w stałych ratach. Dla dłuższych okresów (powyżej 24 miesięcy) klient może wybrać pomiędzy stałymi a zmiennymi ratami.
  • Ubezpieczenie Spokojny Kredyt — życie plus. Klienci mają możliwość skorzystania z dodatkowej ochrony w postaci ubezpieczenia „Spokojny Kredyt — życie plus”. To zabezpieczenie, które daje dodatkowy komfort i spokój w przypadku niespodziewanych zdarzeń życiowych.
  • Indywidualna oferta dla aktywnych klientów.  Osoby, które aktywnie korzystają z konta w Banku Santander, mogą liczyć na indywidualnie dopasowaną ofertę kredytową, dostosowaną do ich potrzeb i możliwości finansowych.
  • Pełna dostępność online. Cały proces uzyskania kredytu odbywa się w pełni online, co oznacza, że klienci mogą załatwić wszystkie formalności bez wychodzenia z domu. Kredyt dostępny jest zarówno w serwisie Santander internet, jak i w aplikacji mobilnej Santander mobile.

Nowa oferta kredytu gotówkowego online w Banku Santander to połączenie wygody, oszczędności i elastyczności. Brak prowizji za udzielenie kredytu oraz możliwość odroczenia pierwszej raty to tylko niektóre z korzyści, które czekają na klientów. Jeśli szukasz szybkiego i prostego rozwiązania finansowego, kredyt gotówkowy online w Santander jest ofertą, której warto się przyjrzeć bliżej.

Więcej szczegółowych informacji znajdziesz na stronie banku Santander oraz w regulaminie promocji.

Konsolidacja Chwilówek, firmy które świadczą takie usługi

Osoby posiadające wiele pożyczek czasem mają problem z pilnowaniem spłaty we wszystkich firmach, jest to męczące i czasochłonne oraz wymaga dużej skrupulatności aby nie pomylić firm oraz opłacić wszystko na czas. Niektóre firmy wyszły na przeciw takim klientom i stworzyły nową usługę konsolidacji chwilówek.

Co to jest konsolidacja chwilówek?

Jest to pożyczka która spłaca wszystkie lub wybrane zadłużenia pozabankowe i łączy je w jedną ratę, często rozłożoną na wiele miesięcy. w ofercie firm zajmujących się konsolidacją chwilówek znajdziemy okres spłaty nawet do 62 miesięcy, minusem jest większa opłata za taką pożyczkę często przekraczająca 40% wartości zadłużenia oraz dość wysokie odsetki kredytowa a także szybka windykacja w przypadku braku płatności zadłużenia.

Zalety konsolidacji chwilówek

– Możliwość spłaty obecnych zadłużeń i skonsolidowania to w jedną ratę

– Możliwość rozłożenia spłaty na wiele miesięcy-

– Często firmy oferują także dodatkową kwotę przy konsolidacji wypłacaną bezpośrednio na rachunek pożyczkobiorcy (taka dodatkowa pożyczka)

Czy można skonsolidować chwilówki w banku?

Konsolidacja bankowa wygląda trochę inaczej niż w przypadku firm specjalizujących się w konsolidacji zadłużeń pozabankowych, w przypadku oferty bankowej musimy posiadać stały dochód, umowę o pracę czy spełnić szereg innych wymagań aby otrzymać pożyczkę konsolidującą, lecz odpowiadając na tytułowe pytanie taka konsolidacja jest jak najbardziej możliwa, jeszcze kilka lat temu nawet Skok posiadał w swojej ofercie specjalne produkty finansowe dla osób zadłużonych pozabankowo. Innym rozwiązaniem konsolidacji mniejszymi kosztami może okazać się zwykła pożyczka ratalna dla osób zadłużonych, jedną z takich firm które oferuje tego typu rozwiązania jest Rapida – jedyne co należy spełnić przy tej pożyczce to posiadać poręczyciela z dobrą historią kredytową.

Czy warto konsolidować chwilówki?

Aby odpowiedzieć na to pytanie należy przeanalizować nasza obecną sytuację finansową, czy jedna rata pomoże nam wybrnąć całkowicie z problemów spłaty zadłużeń czy też nie. Zawsze warto sięgać po rozwiązania finansowe mądrze, analizując przyczyny wpadnięcia w pętle zadłużenia czy też inaczej planując budżet domowy.

Najpopularniejsze firmy które oferują konsolidację chwilówek pozabankowych na rynku to:

  • Habza Finanse
  • SpeedCash

Wskaźnik ogólnego zadłużenia — co warto o nim wiedzieć?

wskaźnik ogólnego zadłużenia

Wskaźnik ogólnego zadłużenia jest kluczowym narzędziem analizy finansowej, pozwalającym ocenić zdolność podmiotu do spłaty zobowiązań. Wartościowy dla zarówno inwestorów, jak i menedżerów finansowych, ten wskaźnik oferuje klarowny obraz stabilności finansowej przedsiębiorstwa oraz jego poziomu zadłużenia.

Wskaźnik ogólnego zadłużenia — co to takiego?

Wskaźnik ogólnego zadłużenia jest istotnym narzędziem stosowanym w analizie finansowej, służącym do pomiaru stopnia zadłużenia przedsiębiorstwa. Określa on proporcję długoterminowych oraz krótkoterminowych zobowiązań wobec kapitału własnego firmy.

W praktyce oznacza to, że wskaźnik ten umożliwia ocenę, jak dużą część aktywów firmy finansują źródła zewnętrzne, czyli pożyczki i kredyty, w porównaniu do kapitału własnego. Im wyższy wskaźnik ogólnego zadłużenia, tym większe ryzyko niewypłacalności, ale także potencjalnie większe możliwości zysku, przy odpowiednim zarządzaniu finansami.

Na czym polega analiza zadłużenia?

Analiza zadłużenia polega na głębszym zrozumieniu struktury oraz poziomu zobowiązań finansowych przedsiębiorstwa. Oprócz wskaźnika ogólnego zadłużenia, eksperci finansowi biorą pod uwagę również inne wskaźniki. A do tych zalicza się wskaźnik zadłużenia długoterminowego, czy wskaźnik pokrycia odsetek. Wspólnie te wskaźniki pozwalają na kompleksową ocenę stabilności finansowej firmy . Pozwalają również przeanalizować jej zdolności do obsługi zobowiązań w krótkim i długim okresie.

Analiza zadłużenia jest nieodzownym elementem zarówno dla zarządzających finansami przedsiębiorstwa, jak i dla potencjalnych inwestorów czy kredytodawców, którzy poszukują wskaźników umożliwiających rzetelną ocenę ryzyka inwestycyjnego czy kredytowego.

Wskaźnik zadłużenia kapitału własnego a wskaźnik zadłużenia długoterminowego — czy to jedno i to samo?

Omawiany wskaźnik zadłużenia kapitału własnego oraz wskaźnik zadłużenia długoterminowego to dwa różne mierniki, które służą do oceny poziomu zadłużenia przedsiębiorstwa, ale mają odmienne zastosowania. Wskaźnik zadłużenia kapitału własnego, zwany także wskaźnikiem gearingu, mierzy proporcję kapitału obcego do kapitału własnego firmy. Jest to istotne narzędzie w ocenie, jak duża część aktywów jest finansowana przez zewnętrzne źródła, w porównaniu do kapitału, który należy do właścicieli firmy.

Z kolei wskaźnik zadłużenia długoterminowego koncentruje się na ocenie proporcji długoterminowych zobowiązań do całkowitego kapitału firmy. Obejmuje on zobowiązania, które wymagają spłaty w ciągu roku lub dłużej, co jest istotne w kontekście stabilności finansowej przedsiębiorstwa na dłuższy okres.

Różnice między tymi wskaźnikami wynikają z ich różnych perspektyw oceny zadłużenia firm. Wskaźnik zadłużenia kapitału własnego koncentruje się na stosunku kapitału obcego do kapitału własnego. Z kolei wskaźnik zadłużenia długoterminowego skupia się na długoterminowych zobowiązaniach wobec całkowitego kapitału. Oba wskaźniki są użyteczne w analizie finansowej. Jednak z uwagi na różne parametry, jakie biorą pod uwagę, mogą dostarczać różnorodnych informacji. Dotyczą one zdolności firmy do obsługi zobowiązań i zarządzania ryzykiem finansowym.

Wskaźnik ogólnego zadłużenia interpretacja — kto ją wykonuje?

Interpretacja wskaźnika ogólnego zadłużenia jest zadaniem głównie dla ekspertów z dziedziny finansów i rachunkowości. W przedsiębiorstwach jest to zazwyczaj rolą działów finansowych lub controllerów. Analizują oni dane finansowe firmy i obliczają wskaźnik na podstawie dostępnych informacji z bilansu i sprawozdań finansowych.

Osoby odpowiedzialne za interpretację tego wskaźnika starają się zrozumieć, jak duża część aktywów i operacji przedsiębiorstwa jest finansowana za pomocą zewnętrznych źródeł. Zalicza się do tego pożyczki czy emisje obligacji. Zdolność do interpretacji wskaźnika ogólnego zadłużenia jest kluczowa dla podejmowania decyzji strategicznych. Jest to przydatne do planowania finansowania, oceny ryzyka oraz stabilności finansowej firmy na przyszłość.

Windykacja Terenowa, co to jest i jak działa?

Na czym polega windykacja terenowa?

Życie bywa przewrotne i nie zawsze wszystko idzie po naszej myśli. Poprzez splot nieszczęśliwych wydarzeń możemy znaleźć się w sytuacji, w której nie będziemy w stanie spłacić wcześniej zaciągniętego zobowiązania. W takich przypadkach większość firm pożyczkowych korzysta z usług windykatorów. Zjawisko windykacji terenowej jest powszechne i występuje zarówno w systemie polubownym, często określanym, jako przykład windykacji miękkiej, jak i w systemie windykacji twardej, opartej na znacznie poważniejszych sankcjach, takich jak np. postępowanie egzekucyjne czy karne. Windykację terenową można zdefiniować, jako zbiór czynności mających na celu zaspokojenie roszczeń wierzyciela, które są prowadzone w miejscach zamieszkania, posiadania majątku lub wykonywania działalności gospodarczej przez dłużnika. Innymi słowy, jest to interwencja przedstawiciela firmy windykacyjnej, której skutkiem jest bezpośrednie spotkanie z dłużnikiem. W tym miejscu należy rozwiać wątpliwości natury prawnej dotyczące tego typu działań podejmowanych przez windykatorów. Osoba wykonująca czynności windykacyjne, posiadająca do tego odpowiednie uprawnienia, ma prawo do podjęcia interwencji terenowej. Oczywiście, dłużnik może skutecznie uniemożliwić przeprowadzenia takiej interwencji, co więcej, windykator nie posiada narzędzi i możliwości prawnej do tego, aby nakazać dłużnikowi spłaty zobowiązań. Może natomiast skierować sprawę na drogę sądową, a co za tym idzie, włączyć do sprawy komornika, który jest wyposażony w odpowiednie środki i umocowania prawne, niezbędne do zajęcia majątku dłużnika bez jego zgody. Pamiętaj, że nadmierne pożyczanie pieniędzy, nieadekwatne do możliwości ich spłaty, często prowadzi do tak zwanej spirali zadłużenia. Konsumenci, którzy w nią wpadają, mają ogromne problemy ze spłatą rosnących długów i niejednokrotnie pożyczają kolejne środki na uregulowanie poprzednich zobowiązań. Aby uniknąć takich sytuacji, skorzystaj z naszych rankomatów i kalkulatorów pożyczkowych, które znajdziesz na stronie CreditNow.pl. Nasze narzędzia i zestawienia pozwolą ci odnaleźć się w zagmatwanym świecie finansów.

Załatw sprawę polubownie, czyli „windykacja miękka”.

Nawet, jeśli sytuacja, w której się znaleźliśmy, wydaje się być bez wyjścia, warto podjąć działania, aby rozwiązać problemy w sposób polubowny. Według informacji podanych przez wrocławską firmę windykacyjną E-progress, około 70% bezpośrednich spotkań z dłużnikiem kończy się zawarciem ugody. Oczywiście, samo zawarcie ugody to jedynie początek, co nie zmienia faktu, że jest to najwłaściwsza droga do wychodzenia z długów. Interwencja terenowa w „miękkim wydaniu” ma być korzystna zarówno dla wierzyciela, jak i dłużnika, co oznacza, że jej założenia odnoszą się do kilku ważnych czynników. Kluczowym elementem jest rozmowa pomiędzy przedstawicielem firmy windykacyjnej, a dłużnikiem, mająca na celu ustalenie stanu faktycznego, powodu zadłużenia i propozycji jego spłaty. To właśnie podczas takiej interwencji można wypracować kompromis, oparty np. na rozłożeniu spłaty zobowiązania na raty w zamian za pisemną deklarację dłużnika dotyczącą terminu uregulowania płatności. Kolejną kwestią, która ma duże znaczenie przy interwencji terenowej, jest ustalenie faktycznej sytuacji materialnej dłużnika. Opieranie się na deklaracjach i zapewnieniach osoby zadłużonej może okazać się niewystarczające. W takiej sytuacji windykator podczas spotkania może naocznie ocenić, jakie dobra materialne posiada dłużnik. O ile cenne dzieła sztuki, czy kolekcję monet można bez problemu ukryć, tak nieruchomości czy maszyny rolnicze o dużej wartości z pewnością zwrócą uwagę i pozwolą windykatorowi na przybliżone określenie majętności dłużnika. W tym przypadku ważny jest również aspekt psychologiczny. Większość osób przy bezpośrednim spotkaniu będzie mniej skłonna do kłamstwa na temat swojej aktualnej sytuacji, niż w przypadku kontaktu telefonicznego czy mailowego. Co więcej, spory odsetek osób po otrzymaniu powiadomienia o planowanej interwencji terenowej, w obawie przed utratą reputacji w oczach sąsiadów czy współpracowników spłaci swoje zobowiązania przed podjęciem interwencji. Niezwykle ważnym aspektem jest również uświadomienie dłużnika o jego sytuacji, podzielenie się z nim wiedzą prawniczą i nakierowanie go na odpowiednie działania mające na celu zaspokojenie roszczeń. Bardzo duża część społeczeństwa nie potrafi poprawnie odczytywać pism, które tworzone są w oparciu o nomenklaturę prawną. Czasami brak podjętych działań w kierunku spłaty zobowiązania wynika z niewiedzy, a nie z braku dobrej woli. Spotkanie z przedstawicielem firmy windykacyjnej w celu polubownego załatwienia sprawy jest rozwiązaniem, które na pewno nie zadziała na szkodę dłużnika, może za to przynieść sporo korzyści dla obu stron.

Unikaj jak ognia, czyli „windykacja twarda”.

Windykacja twarda to nic innego jak dochodzenie roszczeń przy użyciu środków przymusu, oczywiście zgodnych z obowiązującym prawem. W tym przypadku celem nie jest zawarcie kompromisu między obiema stronami, a jak najszybsze wyegzekwowanie zapłaty od dłużnika. W przypadku interwencji terenowej wykonywanej w trybie twardej windykacji możemy spodziewać się wizyty nie tylko windykatora, ale przede wszystkim komornika, co z kolei wiąże się z wszczęciem postępowania sądowego, a jeśli i to nie przyniesie efektów, egzekucyjnego. Ponadto, istnieje prawna możliwość obciążenia dłużnika wszelkimi kosztami związanymi z czynnościami wykonywanymi w ramach twardej windykacji, szczególnie w przypadku, gdy sprawa znajdzie swój finał w sądzie. Dodatkowo jedną z powszechnie stosowanych czynności w ramach windykacji twardej jest wpisanie dłużnika do rejestrów takich jak np. KRD (Krajowy Rejestr Dłużników), czy BIG (Biuro Informacji Gospodarczej) InfoMonitor. Jak powszechnie wiadomo, figurowanie w bazach tego typu ma ogromny wpływ na naszą zdolność kredytową, a także, w przypadku prowadzenia własnej działalności na pozycję rynkową w oczach kontrahentów. Co więcej, pracownik firmy windykacyjnej może czynnie współpracować z komornikiem, np. wyznaczając mienie dłużnika, które ma zostać zajęte w ramach spłaty zobowiązania. Niejednokrotnie windykator pełni również rolę nadzorującą, poprzez dokumentowanie egzekucji komorniczej, czy przekazywanie informacji komornikowi na temat czynności, które dłużnik podejmuje w celu spłacenia zobowiązania. Należy pamiętać, że kiedy sprawa trafi na ścieżkę sądową, nie ma z niej odwrotu, co oznacza, że możliwość załatwienia sprawy polubownie bezpowrotnie przepadła. Podsumowując, niezależnie od okoliczności i sytuacji finansowej, w jakiej się aktualnie znajdujemy, podjęcie próby polubownego załatwienia sprawy jest zawsze najlepszym wyjściem. Warto mieć na uwadze, że wiele firm pożyczkowych woli pójść na ugodę z klientem i odzyskać środki bez angażowania w sprawę organów państwowych. Ponieważ sytuacja, w której dłużnik zostanie surowo ukarany, ale nie spłaci zobowiązania, nie przynosi żadnych realnych korzyści dla wierzyciela.

Jaka jest różnica między bluecash a express elixir? Przelewy Natychmiastowe

W Polsce istnieją dwa systemy obsługujące przelewy natychmiastowe są to BlueCash i Express Elixir, główna różnica pomiędzy nimi jest to kwota maksymalnego przelewu, obsługujące banki oraz instytucja która zarządza danym systemem.

Czym jest system BlueCash?

Bluecash to system działający w ramach firmy BlueMedia umożliwiający dokonanie natychmiastowych przelewów między bankami w sposób wewnętrzny, firma posiada w danym banku rachunek i w ramach przelewu księgowanego wewnątrzbankowego między rachunkami w tym samym banku odbiera i przelewa pieniądze. System powstał w 2011 roku na podstawie zgody Prezesa NBP Marka Belki, również Narodowy Bank Polski nadzoruje bezpośrednio ten system. Usługa dostepna jest 24 godziny na dobę 7 dni w tygodniu, jedynym wymogiem z korzystania BlueCashu jest uczestnictwo w systemie obu banków pomiędzy transferem środków.

Cena szybkiego przelewu w systemie bluecash jest uzależniona od banku, maksymalna kwota przelewu jednorazowego wynosi 20 000 PLN. Banki obsługiwane przez system to

  • Alior Bank
  • Bank Ochrony Środowiska (BOŚ BANK)
  • Bank BPS
  • Bank Pocztowy
  • BGŻ
  • BPH
  • Credit Agricole
  • mBank
  • PKO BP
  • Pekao S.A

oraz wiele banków spółdzielczych które można odnaleźć na stronie bluecash.pl

Czym jest system Express Elixir

System Express Elixir to płatności natychmiastowe wdrożone w roku 2012 przez KIR (Krajową Izbę Rozliczeń), umożliwia on tak samo jak BlueCash realizację przelewu pomiędzy rachunkami prowadzonymi w róznych bankach w trybie 24/7 w przeciwieństwie do BlueMedia działa on przez rachunki powiernicze za które odpowiada Narodowy Bank Polski, przelew jest realizowany bezpośrednio na rachunek docelowy z ominięciem pośredników. Główne banki obsługiwane przez system to:

  • Alior Bank
  • Bank BPS
  • Bank Millenium
  • Bank Pekao
  • Bank Pocztowy
  • Bank BNP Paribas
  • Citi Handlowy
  • Credit Agricole
  • Getin Noble Bank
  • ING Bank Śląski

Należy zwrócić uwagę na tabelę dostępności systemu w danych bankach w linku poniżej. Nie każdy bank księguje pieniądze w systemie 24/7

Cennik jest uzależniony od banku w którym przelew jest realizowany to konkretny bank decyduje czy pobiera opłatę i jaka jest jej wysokość, istnieją już rachunki z darmowymi paczkami przelewów Express Elixir (przykładowo Credit Agricole – Konto Platynowe).

Maksymalna kwota przelewu jednorazowego w przypadku systemu Express Elixir to 5000 PLN. Tabela dostępności systemu jest stale aktualizowana na stronie systemu:

https://www.expresselixir.pl/tabela-dostepnosci/

Co jest lepsze BlueCash czy Express Elixir?

Główna różnica pomiędzy wymienionymi systemami jest uzależniona od kwoty oraz dostępności danych banków do których chcemy przelać pieniądze. Należy wspomnieć iż system BlueCash ma większą dostępność przelewów między bankami z względu na księgowanie wewnętrzne które jest przeważnie realizowane 24/7 w każdym banku, z minusów systemu BlueCash należy wspomnieć na koszty, przelew wysokiej kwoty może wiązać się nawet z kosztem nawet kilkuset złotych.

Podsumowując wybierając system w którym chcemy zrealizować przelew należy w pierwszej kolejności kierować się dostępnością i kosztami, w przypadku obsługi systemu dla użytkownika nie ma dużej różnicy

PKO BP Konto za Zero — najlepsza oferta bankowa w 2024 roku!

konto za 0 zł i 500 zł zwrotu w PKO BP

PKO Bank Polski, jeden z czołowych banków w Polsce, przedstawia wyjątkową ofertę promocyjną dla nowych i obecnych klientów – Konto za Zero. To innowacyjne konto osobiste, które wyróżnia się na tle konkurencji, oferując szereg korzyści za darmo oraz możliwość zdobycia atrakcyjnych nagród. Oto szczegóły, które warto znać!

konto za 0 zł i 500 zł zwrotu w PKO BP
źródło: https://www.pkobp.pl/klient-indywidualny/konta/konto-za-zero

Co oferuje Konto za Zero?

  • Darmowe prowadzenie konta .PKO BP zapewnia bezpłatne prowadzenie Konta za Zero. Nie musisz martwić się o żadne opłaty miesięczne, co czyni to konto idealnym rozwiązaniem dla osób szukających efektywnego zarządzania finansami bez ukrytych kosztów.
  • Darmowe wypłaty BLIKIEM. Wypłaty gotówki z bankomatów w Polsce za pomocą BLIKA są całkowicie darmowe. To wygodne rozwiązanie dla osób, które często korzystają z tego popularnego systemu płatności mobilnych.
  • Darmowa obsługa karty debetowej. Karta debetowa do konta jest bezpłatna, o ile dokonasz przynajmniej 5 transakcji bezgotówkowych kartą lub BLIKIEM w okresie rozliczeniowym. W przeciwnym razie opłata wynosi jedynie 10 zł miesięcznie – co i tak jest atrakcyjną ofertą w porównaniu z innymi bankami.
  • Debet na koncie. Konto za Zero oferuje możliwość korzystania z debetu do 1 000 zł bez odsetek przez pierwsze 30 dni. Po tym czasie korzystanie z debetu wiąże się z niewielką opłatą w wysokości 5 zł, co czyni go elastycznym rozwiązaniem na nagłe potrzeby finansowe.
  • 100 dni na testowanie. PKO BP daje Ci 100 dni na przetestowanie konta. Jeśli po tym czasie uznasz, że Konto za Zero nie spełnia Twoich oczekiwań, bank zwróci Ci koszty za usługi, z których skorzystałeś. To świetna okazja, aby bez ryzyka sprawdzić, czy oferta jest dla Ciebie.
  • Czasowa blokada karty. Konto umożliwia czasowe blokowanie i odblokowywanie karty debetowej. To funkcjonalność, która zwiększa bezpieczeństwo i wygodę korzystania z konta.

Jak skorzystać z promocji?

Jeśli chcesz skorzystać z tej wyjątkowej oferty, musisz otworzyć Konto za Zero do 15.09.2024 roku. Możesz to zrobić online lub w placówce banku. W trakcie zakupu koniecznie podaj kod promocyjny: ZWROT. Po otwarciu konta i zamówieniu karty debetowej wyraź zgodę na marketing elektroniczny.

Korzyści dla obecnych klientów

Jeśli już masz konto w PKO BP, również możesz skorzystać z promocji. W każdym z kolejnych 10 miesięcy kalendarzowych:

  • Zaloguj się przynajmniej raz do aplikacji IKO lub serwisu iPKO.
  • Dokonaj przynajmniej jednej płatności bezgotówkowej kartą.

Za spełnienie tych warunków, bank zwróci Ci 5% wartości transakcji opłaconych kartą w danym miesiącu, aż do 50 zł miesięcznie. Możesz zatem otrzymać łącznie do 500 zł!

Podsumowanie

PKO BP prezentuje Konto za Zero jako doskonałą opcję dla każdego, kto szuka konta osobistego bez ukrytych kosztów i z wieloma dodatkowymi korzyściami. Bez opłat za prowadzenie konta, darmowe wypłaty BLIKIEM, oraz możliwość skorzystania z atrakcyjnych promocji sprawiają, że oferta ta jest godna uwagi. Niezależnie od tego, czy jesteś nowym klientem, czy obecnym posiadaczem konta, warto zapoznać się z warunkami promocji i maksymalnie wykorzystać dostępne korzyści.

Więcej szczegółowych informacji znajdziesz na stronie PKO BP oraz w regulaminie promocji.

Kredyty kupieckie: Co to jest i jak działają?

Czy zastanawiałeś się kiedyś, jak firmy radzą sobie z płynnością finansową, gdy ich klienci opóźniają płatności? Kredyty kupieckie mogą być odpowiedzią na to pytanie. W naszym artykule przyjrzymy się mechanizmowi działania tych kredytów, omówimy, jak przedsiębiorstwa udzielają i korzystają z tego rodzaju finansowania, oraz jakie korzyści i ryzyka się z tym wiążą. Przedstawimy również metody oceny wiarygodności kredytowej kontrahentów, praktyczne porady dla firm oraz prognozy dotyczące przyszłości kredytów kupieckich w Polsce. Dowiedz się, jak skutecznie zarządzać kredytami kupieckimi i unikać najczęstszych błędów, aby Twoja firma mogła czerpać z nich maksymalne korzyści.

Jak działają kredyty kupieckie?

Kredyty kupieckie to narzędzie, które może znacząco wpłynąć na płynność finansową Twojej firmy. W skrócie, pozwalają one na odroczenie płatności za towary lub usługi, co daje firmie czas na sprzedaż produktów i uzyskanie środków na spłatę zobowiązań. To jakbyś miał dodatkowy zastrzyk gotówki bez konieczności zaciągania tradycyjnego kredytu bankowego.

Zalety kredytów kupieckich są nie do przecenienia. Po pierwsze, umożliwiają one lepsze zarządzanie przepływem gotówki. Po drugie, mogą poprawić relacje z dostawcami, ponieważ pokazują, że jesteś wiarygodnym partnerem biznesowym. Oto kilka kluczowych korzyści:

  • Elastyczność finansowa – Możliwość odroczenia płatności pozwala na lepsze zarządzanie budżetem.
  • Poprawa relacji biznesowych – Regularne korzystanie z kredytów kupieckich może budować zaufanie między firmami.
  • Brak dodatkowych kosztów – W przeciwieństwie do tradycyjnych kredytów, kredyty kupieckie często nie wiążą się z dodatkowymi opłatami.

Warto jednak pamiętać, że kredyty kupieckie wymagają odpowiedzialnego podejścia. Niewłaściwe zarządzanie nimi może prowadzić do problemów z płynnością finansową i naruszenia zaufania dostawców. Dlatego kluczowe jest, aby zawsze mieć na uwadze terminy płatności i dbać o dobre relacje biznesowe.

Zalety i wady kredytów kupieckich

Kredyty kupieckie to narzędzie, które może znacząco wpłynąć na płynność finansową firmy. Mechanizm działania jest prosty: firma A udziela firmie B kredytu na określony czas, np. 30 dni, co pozwala firmie B na zakup towarów lub usług bez natychmiastowej płatności. W praktyce oznacza to, że firma B może zwiększyć swoje zapasy lub rozwinąć działalność bez konieczności angażowania własnych środków finansowych.

Korzyści z kredytów kupieckich są liczne:

  1. Poprawa płynności finansowej – firmy mogą lepiej zarządzać swoimi zasobami finansowymi.
  2. Wzrost sprzedaży – możliwość oferowania kredytów kupieckich może przyciągnąć nowych klientów.
  3. Budowanie relacji biznesowych – udzielanie kredytów kupieckich może wzmocnić zaufanie między partnerami handlowymi.

Jednakże, istnieją również ryzyka związane z kredytami kupieckimi:

  1. Ryzyko niewypłacalności – firma B może nie być w stanie spłacić kredytu w terminie.
  2. Opóźnienia w płatnościach – mogą wpływać na płynność finansową firmy A.
  3. Potrzeba monitorowania – konieczność ścisłego monitorowania terminów płatności i kondycji finansowej kontrahentów.

Przykład praktyczny: Firma A udziela firmie B kredytu kupieckiego na 30 dni. Firma B wykorzystuje ten czas na sprzedaż towarów i generowanie przychodów, które pozwolą na spłatę kredytu. Dzięki temu firma B może rozwijać swoją działalność bez natychmiastowego obciążenia finansowego, a firma A zyskuje lojalnego klienta.

Jak ocenić wiarygodność kredytową kontrahenta?

Kredyty kupieckie mogą być niezwykle korzystne dla firm, ale jak każda forma finansowania, niosą ze sobą zarówno zalety, jak i potencjalne zagrożenia. Główne zalety kredytów kupieckich to przede wszystkim poprawa płynności finansowej, możliwość zwiększenia obrotów oraz budowanie długoterminowych relacji z kontrahentami. Dzięki kredytom kupieckim firmy mogą opóźnić płatności, co pozwala na lepsze zarządzanie gotówką i inwestowanie w inne obszary działalności.

Jednakże, istnieją również potencjalne wady i zagrożenia związane z kredytami kupieckimi. Ryzyko niewypłacalności kontrahenta jest jednym z najważniejszych czynników, które mogą wpłynąć na stabilność finansową firmy. Ponadto, zbyt duże uzależnienie od kredytów kupieckich może prowadzić do problemów z płynnością, jeśli kontrahenci opóźniają płatności. Warto również pamiętać o kosztach administracyjnych związanych z monitorowaniem i zarządzaniem kredytami kupieckimi.

Zalety Wady
Poprawa płynności finansowej Ryzyko niewypłacalności kontrahenta
Zwiększenie obrotów Problemy z płynnością
Budowanie relacji z kontrahentami Koszty administracyjne

Przykłady sytuacji, w których kredyty kupieckie mogą być korzystne, to na przykład sezonowe wzrosty sprzedaży, gdzie firma potrzebuje dodatkowego kapitału na zakup towarów. Z drugiej strony, kredyty kupieckie mogą być ryzykowne w przypadku nowych kontrahentów, których wiarygodność kredytowa nie jest jeszcze dobrze znana. Dlatego tak ważne jest, aby dokładnie ocenić wiarygodność kredytową kontrahenta przed udzieleniem kredytu kupieckiego.

Praktyczne porady dla firm korzystających z kredytów kupieckich

Ocena wiarygodności kredytowej to kluczowy element zarządzania finansami w firmie. Aby skutecznie ocenić, czy warto udzielić kredytu kupieckiego, warto zastosować różne metody. Przede wszystkim, analiza historii kredytowej kontrahenta może dostarczyć cennych informacji na temat jego zdolności do terminowego regulowania zobowiązań. Warto również zwrócić uwagę na wskaźniki finansowe, takie jak wskaźnik zadłużenia czy płynności finansowej.

Do oceny wiarygodności kredytowej można wykorzystać różne narzędzia i źródła informacji. Raporty kredytowe z biur informacji gospodarczej, takich jak Krajowy Rejestr Długów czy BIG InfoMonitor, mogą dostarczyć szczegółowych danych na temat historii płatności kontrahenta. Dodatkowo, warto korzystać z systemów scoringowych, które automatycznie oceniają ryzyko kredytowe na podstawie zebranych danych.

Oto lista kontrolna kroków do oceny wiarygodności kredytowej:

  • Sprawdzenie raportu kredytowego z biur informacji gospodarczej.
  • Analiza wskaźników finansowych kontrahenta.
  • Ocena historii płatności i terminowości regulowania zobowiązań.
  • Korzystanie z systemów scoringowych do automatycznej oceny ryzyka.

Firmy mogą również stosować praktyczne metody sprawdzania wiarygodności swoich kontrahentów. Na przykład, warto nawiązać kontakt z innymi firmami, które miały już doświadczenia z danym kontrahentem, aby uzyskać opinie na temat jego rzetelności. Regularne monitorowanie sytuacji finansowej kontrahentów oraz bieżące aktualizowanie danych to kolejne kroki, które mogą pomóc w minimalizowaniu ryzyka.

Przyszłość kredytów kupieckich w Polsce

W zarządzaniu kredytami kupieckimi kluczowe jest stosowanie sprawdzonych strategii, które minimalizują ryzyko i maksymalizują korzyści. Przede wszystkim, warto regularnie monitorować wiarygodność finansową swoich kontrahentów. Można to zrobić za pomocą narzędzi takich jak CreditSafe czy Dun & Bradstreet, które oferują szczegółowe raporty kredytowe. Dzięki temu można uniknąć współpracy z firmami o niskiej zdolności kredytowej.

Unikanie najczęstszych błędów w zarządzaniu kredytami kupieckimi jest równie ważne. Często popełnianym błędem jest brak jasnych warunków płatności w umowach. Upewnij się, że każda umowa zawiera szczegółowe informacje na temat terminów płatności, odsetek za zwłokę oraz procedur windykacyjnych. Przykładem dobrej praktyki jest stosowanie systemów takich jak ERP (Enterprise Resource Planning), które automatyzują procesy zarządzania kredytami i pomagają w śledzeniu płatności.

Na rynku dostępne są różne narzędzia i oprogramowanie, które mogą pomóc w zarządzaniu kredytami kupieckimi. Oto porównanie kilku popularnych rozwiązań:

Narzędzie Funkcje Cena
CreditSafe Monitorowanie wiarygodności finansowej, raporty kredytowe Od 100 PLN/miesiąc
Dun & Bradstreet Raporty kredytowe, analizy ryzyka Od 150 PLN/miesiąc
ERP Automatyzacja procesów, śledzenie płatności Od 200 PLN/miesiąc

Stosowanie tych narzędzi może znacząco poprawić efektywność zarządzania kredytami kupieckimi i pomóc w unikaniu problemów związanych z niewypłacalnością kontrahentów. Warto inwestować w nowoczesne rozwiązania, które oferują nie tylko monitorowanie, ale także prognozowanie ryzyka, co jest niezwykle ważne w dynamicznie zmieniającym się rynku.

Obecne Trendy i Prognozy Dotyczące Kredytów Kupieckich

W świecie finansów, kredyty kupieckie stają się coraz bardziej popularne jako narzędzie wspierające płynność finansową firm. Eksperci finansowi zauważają, że rosnące zainteresowanie tym rodzajem finansowania wynika z potrzeby elastyczności w zarządzaniu kapitałem obrotowym. W ostatnich latach, przedsiębiorstwa coraz częściej korzystają z kredytów kupieckich, aby zminimalizować ryzyko związane z opóźnieniami w płatnościach od kontrahentów.

Zmieniające się przepisy prawne mogą mieć znaczący wpływ na przyszłość kredytów kupieckich. Nowe regulacje dotyczące ochrony danych oraz transparencji finansowej mogą wymusić na firmach dostosowanie swoich strategii zarządzania kredytami. Eksperci prawni podkreślają, że adaptacja do nowych przepisów może być wyzwaniem, ale jednocześnie otwiera nowe możliwości dla innowacyjnych rozwiązań finansowych.

Według prognoz, przyszłość kredytów kupieckich wygląda obiecująco. Specjaliści z branży finansowej przewidują, że rozwój technologii, takich jak blockchain i sztuczna inteligencja, może zrewolucjonizować sposób, w jaki firmy zarządzają swoimi kredytami. Przykłady firm, które już wdrożyły te technologie, pokazują, że możliwe jest znaczne zwiększenie efektywności i bezpieczeństwa transakcji. Warto zwrócić uwagę na dane statystyczne, które wskazują na rosnący trend w adopcji tych nowoczesnych rozwiązań.

Najczęściej zadawane pytania

Czym różni się kredyt kupiecki od kredytu bankowego?

Kredyt kupiecki to forma finansowania udzielana przez dostawcę towarów lub usług, która pozwala na odroczenie płatności. W przeciwieństwie do kredytu bankowego, nie wymaga on zaangażowania banku ani dodatkowych formalności związanych z oceną zdolności kredytowej przez instytucję finansową.

Jakie są typowe terminy płatności w kredytach kupieckich?

Typowe terminy płatności w kredytach kupieckich wynoszą od 30 do 90 dni, choć mogą się różnić w zależności od branży i umowy między kontrahentami. Często spotykane są również terminy 60-dniowe.

Czy kredyt kupiecki wpływa na zdolność kredytową firmy?

Tak, kredyt kupiecki może wpływać na zdolność kredytową firmy. Regularne korzystanie z kredytów kupieckich i terminowe spłaty mogą poprawić ocenę kredytową firmy, podczas gdy opóźnienia w płatnościach mogą ją obniżyć.

Jakie dokumenty są potrzebne do uzyskania kredytu kupieckiego?

Wymagane dokumenty mogą się różnić w zależności od dostawcy, ale zazwyczaj obejmują one wniosek o kredyt kupiecki, dokumenty finansowe firmy (np. bilans, rachunek zysków i strat), oraz informacje o historii płatności i wiarygodności kredytowej.

Czy można negocjować warunki kredytu kupieckiego?

Tak, warunki kredytu kupieckiego, takie jak termin płatności, wysokość kredytu czy ewentualne rabaty za wcześniejszą spłatę, mogą być negocjowane między dostawcą a odbiorcą. Warto przedyskutować te kwestie, aby uzyskać jak najkorzystniejsze warunki.

Chwilówka przelana na nieaktualne konto, co robić?

Więcej kont niż domowników!

Posiadanie kilku rachunków w różnych bankach jest aktualnie czymś tak powszechnym, że przelewy trafiające na nieaktualne konto stały się jednym z najczęściej spotykanych błędów w obrębie bankowości. To tak jak z ilością samochodów na drogach, kilkadziesiąt lat temu posiadanie własnego pojazdu było synonimem prestiżu i zamożności, kilkanaście lat wstecz więcej niż jedno auto przypadające na domostwo budziło zazdrość sąsiadów, a dziś? W miastach brakuje miejsc parkingowych, aby pomieścić nadmiar maszyn, a pierwszy samochód jest właściwie oczywistym dodatkiem do zdanego egzaminu na prawo jazdy. Ten sam mechanizm można zaobserwować w temacie kont bankowych. Kuszące oferty skierowane do nowych klientów, oddzielny rachunek na własne wydatki, oddzielny na wynagrodzenie i opłaty stałe, kolejny przeznaczony na oszczędności, można by tak wymieniać bez końca. Wszystko to sprawia, że mnogość kont może nas czasami przytłoczyć i doprowadzić do nieprzyjemnych sytuacji, takich jak nieumyślne zlecenie wpłaty na rachunek, który już zamknęliśmy.

Chwilówka przelana na nieaktualny rachunek konta bankowego, co z tym faktem zrobić?

Właśnie zawarłeś korzystną umowę pożyczkową. Usługodawca słynie z rzetelności i posiada nieposzlakowaną opinię wśród klientów. Wypłata środków miała nastąpić tego samego dnia, a więc spokojny i odprężony czekasz na pieniądze, które lada chwila powinny zasilić twoje konto. Czas mija nieubłaganie, zbliża się wieczór, a ustalona kwota w dalszym ciągu nie widnieje na twoim rachunku bankowym. Zanim wyładujesz swoją złość na przypadkowym pracowniku infolinii firmy, z którą zawarłeś umowę, sprawdź dwukrotnie poprawność danych w niej zawartych. Załóżmy, że wychwyciłeś swój błąd. Rachunek, który podałeś przy sporządzaniu dokumentu, od kilku miesięcy jest zamknięty, konkurencyjny bank miał świetną ofertę dla nowicjuszy i to właśnie tam przeniosłeś swoje finanse, jednak z przyzwyczajenia we wniosku o pożyczkę krótkoterminową podałeś stary numer konta. Co teraz? Przede wszystkim nie wpadaj panikę! Takie błędy są powszechne, z czego banki doskonale zdają sobie sprawę, a co za tym idzie, posiadają narzędzia do rozwiązywania podobnych problemów. Przede wszystkim, każdy numer rachunku bankowego jest unikalny i nadawany indywidualnie, co sprawia, że nie można go nadać dwukrotnie, nawet w przypadku jego zamknięcia. Innymi słowy, numer zamkniętego konta nie jest przeznaczony do ponownego użytku. Oczywiście, w przypadku omawianej pomyłki niezbędny będzie kontakt z obsługą klienta firmy, z którą zawarłeś umowę pożyczkową. Jeśli zareagujemy szybko, jest duże prawdopodobieństwo, że w banku, z którego miał wyjść przelew, nie odbyła się jeszcze sesja Elixir (jest to elektroniczny system rozliczeń międzynarodowych), a to z kolei oznacza, że płatność nie została wysłana. W takim przypadku pracownik którego poinformowaliśmy o pomyłce, może zawiadomić bank, aby nie realizował felernego przelewu. Jeśli jednak zlecenie zostało już zrealizowane, firma pożyczkowa będzie musiała poczekać kilka dni na zwrot środków z banku, a następnie przesłać ci je ponownie na właściwy numer konta. Taka sytuacja będzie wiązała się również z korektą danych zawartych w umowie pożyczkowej, ze względu na różnice w procedurach poszczególnych firm para bankowych, pracownik biura obsługi klienta z pewnością poinformuje cię jakie kroki musisz poczynić, aby poprawnie skorygować numer rachunku bankowego. Na szczęście, opisana sytuacja aktualnie należy do rzadkości, gdyż większość usługodawców wymaga przelewu weryfikacyjnego przed przekazaniem środków na wskazane konto. Przelew tego typu przeważnie oscyluje w granicach 1 zł albo nawet 1 grosza i ma na celu potwierdzenie, że numer konta, który podaliśmy w umowie, jest aktywny i rzeczywiście należy do nas. Taki zabieg pozwala również na sprawne wychwycenie oszustów próbujących wyłudzać pożyczki na cudze dane osobowe. Zyskują więc na tym nie tylko firmy pożyczkowe, ale przede wszystkim klienci. Oczywiście, na rynku dalej są podmioty, które nie stosują tego zabezpieczenia, dlatego w przypadku korzystania z ich usług, należy dokonać samodzielnej weryfikacji numeru konta, na który chcemy otrzymać środki. Jeśli natomiast zmagasz się z jakimikolwiek innym problemem dotyczącym pożyczek krótkoterminowych, koniecznie sprawdź, czy jego rozwiązanie nie jest opisane na naszej witrynie CreditNow.pl. Poza pomocą formalną posiadamy również szerokie zestawienia dotyczące firm pożyczkowych. Znajdziesz wśród nich również takie, które nie stosują weryfikacji rachunku bankowego, a nawet takie, które nie wymagają posiadania konta do zaciągnięcia pożyczki. Pamiętaj jednak, że tak zwany przelew weryfikacyjny niesie korzyści przede wszystkim w stosunku do konsumenta. W związku z rosnącym odsetkiem wyłudzeń pożyczek na czyjeś dane osobowe, taki sposób weryfikacji wydaje się jak najbardziej zasadny. Najważniejsze jest, aby korzystać z usług sprawdzonych pożyczkodawców, dlatego na CreditNow.pl przy ocenie danego przedsiębiorstwa opieramy się przede wszystkim na opiniach prawdziwych klientów.

VeloPodróże małe i duże – idealne rozwiązanie na Twoje wakacje!

podróżuj z VeloBankiem!

VeloBank wprowadza nową promocję „VeloPodróże małe i duże”, skierowaną do wszystkich miłośników podróży, zarówno tych preferujących odkrywanie egzotycznych zakątków świata, jak i tych ceniących uroki polskich krajobrazów. 

podróżuj z VeloBankiem!
źródło: https://www.velobank.pl/velopodroze

Wakacyjna swoboda z aplikacją VeloBank

Niezależnie od tego, czy planujesz urlop z dużym wyprzedzeniem, czy spontanicznie korzystasz z ofert last minute, aplikacja VeloBank zapewnia wsparcie na każdym etapie podróży. Oto, co zyskasz, korzystając z VeloBank podczas swoich wyjazdów:

  • Bezpieczna wyprawa. Zapewnij sobie spokój ducha z ubezpieczeniem turystycznym dostępnym bezpośrednio w aplikacji. Masz do wyboru kilka wariantów, w tym ubezpieczenie na wypadek rezygnacji z podróży lub zaostrzenia chorób przewlekłych. Rodziny mogą skorzystać ze specjalnych zniżek.
  • VeloKantor. Wymieniaj waluty w czasie rzeczywistym, 24/7, korzystając z mobilnego kantoru. Dzięki powiadomieniom o kursach walut zawsze masz pewność, że wymiana jest korzystna. Możesz również ustawić automatyczne zlecenia wymiany, co pozwala na realizację transakcji w momencie osiągnięcia preferowanego kursu.

Podróże po Polsce

VeloBank to nie tylko rozwiązania dla podróżujących za granicę, ale także dla tych, którzy preferują wypoczynek w kraju. Aplikacja oferuje szereg usług, które ułatwią codzienne poruszanie się:

  • Komunikacja miejska. Kupuj bilety na komunikację miejską bez potrzeby logowania się do aplikacji. To wygodne rozwiązanie, szczególnie gdy jesteś w pośpiechu. Bilety są dostępne w cenach identycznych jak w kiosku czy biletomacie.
  • Parkingi. Zapomnij o szukaniu parkometrów i drobnych do opłat za parking. Dzięki funkcji „Start/Stop” w aplikacji VeloBank, zapłacisz za parkowanie bez potrzeby określania z góry, jak długo będziesz korzystać z parkingu. Opłaty są naliczane automatycznie na podstawie rzeczywistego czasu postoju.
  • Autostrady. Korzystaj z automatycznych płatności za przejazdy autostradami dzięki videotollingowi, który umożliwia bezproblemowy przejazd przez bramki bez konieczności zatrzymywania się. Twoje tablice rejestracyjne są skanowane, a opłata pobierana automatycznie.

Podróże za granicą

Dla tych, którzy planują wyjazd za granicę, VeloBank oferuje funkcje, które ułatwiają podróż i czynią ją bardziej bezpieczną:

  • E-Winiety. Jeżeli podróżujesz autem po Europie, możesz zakupić E-Winiety bezpośrednio z aplikacji, bez potrzeby zjeżdżania z autostrady. Kamery drogowe automatycznie weryfikują opłacenie przejazdu na podstawie tablic rejestracyjnych, co oszczędza czas i eliminuje potrzebę posiadania papierowej winiety.

Podsumowanie

Promocja „VeloPodróże małe i duże” od VeloBanku to idealne rozwiązanie dla osób, które chcą mieć pełną kontrolę nad swoimi podróżami, niezależnie od tego, czy wybierają się na weekendowy wypad za miasto, czy planują dłuższe wakacje za granicą.

Dzięki zaawansowanym funkcjom aplikacji mobilnej każda podróż staje się prostsza, bezpieczniejsza i bardziej komfortowa. Warto zapoznać się z możliwościami, jakie oferuje VeloBank, aby cieszyć się wakacyjną swobodą na najwyższym poziomie.

Więcej szczegółowych informacji znajdziesz na stronie VeloBanku oraz w regulaminie promocji.

Więzienie za długi – co musisz wiedzieć?

Czy kiedykolwiek zastanawiałeś się, jak zmieniały się przepisy dotyczące karania za długi w Polsce na przestrzeni lat i jakie mają one konsekwencje dla dłużników? W artykule tym przyjrzymy się historii karania za długi, analizując kluczowe zmiany w prawie oraz ich wpływ na osoby zadłużone. Omówimy również aktualne przepisy prawne, które regulują tę kwestię, oraz przedstawimy alternatywne metody radzenia sobie z długami, które mogą pomóc uniknąć więzienia. Dodatkowo, podzielimy się praktycznymi poradami dla dłużników oraz zbadamy możliwe przyszłe zmiany w prawie, które mogą wpłynąć na sposób karania za długi. Zapraszamy do lektury, aby dowiedzieć się więcej o tym ważnym i aktualnym temacie.

Historia karania za długi w Polsce

Przepisy dotyczące karania za długi w Polsce przeszły znaczące zmiany na przestrzeni lat. W dawnych czasach, dłużnicy mogli trafić do więzienia za niespłacone zobowiązania, co miało na celu wymuszenie spłaty długów. Jednakże, z biegiem lat, podejście do tego problemu ewoluowało. Współczesne prawo bardziej skupia się na ochronie praw dłużników i zapewnieniu im możliwości wyjścia z trudnej sytuacji finansowej.

Jednym z kluczowych momentów w historii było wprowadzenie nowelizacji w 2009 roku, która zniosła możliwość karania więzieniem za długi cywilne. Zmiana ta miała ogromny wpływ na dłużników, którzy wcześniej mogli być pozbawieni wolności za niespłacone zobowiązania. Przykładem znanej sprawy sądowej jest przypadek Jana Kowalskiego, który w latach 90. trafił do więzienia za długi, co wywołało szeroką debatę publiczną i przyczyniło się do zmiany przepisów.

Okres Przepisy Wpływ na dłużników
Przed 2009 Możliwość karania więzieniem za długi cywilne Wielu dłużników trafiało do więzienia
Po 2009 Zniesienie karania więzieniem za długi cywilne Większa ochrona praw dłużników

Zmiany te miały na celu zwiększenie ochrony praw dłużników i zapewnienie im możliwości wyjścia z trudnej sytuacji finansowej bez obawy o utratę wolności. Dzięki temu, dłużnicy mogą teraz skupić się na restrukturyzacji swoich zobowiązań i znalezieniu rozwiązań, które pozwolą im na spłatę długów w sposób bardziej humanitarny i efektywny.

Aktualne przepisy dotyczące karania za długi

W Polsce przepisy prawne dotyczące karania za długi są dość skomplikowane. Konsekwencje prawne dla dłużników mogą być różnorodne, w zależności od sytuacji. Dłużnicy mogą spotkać się z różnymi formami egzekucji komorniczej, a w skrajnych przypadkach nawet z więzieniem. Ważne jest, aby zrozumieć, jakie prawa i obowiązki mają zarówno wierzyciele, jak i dłużnicy.

Oto kilka sytuacji, w których można trafić do więzienia za długi:

  1. Oszustwo finansowe – celowe unikanie spłaty zobowiązań poprzez fałszowanie dokumentów.
  2. Ukrywanie majątku – próba ukrycia aktywów przed wierzycielami w celu uniknięcia spłaty długów.
  3. Naruszenie warunków ugody – nieprzestrzeganie warunków ugody zawartej z wierzycielem.

Konsekwencje prawne mogą obejmować grzywny, zakaz prowadzenia działalności gospodarczej, a w najgorszym przypadku kara pozbawienia wolności. Dlatego tak ważne jest, aby dłużnicy byli świadomi swoich praw i obowiązków oraz starali się unikać sytuacji, które mogą prowadzić do więzienia.

Alternatywy dla więzienia za długi

W obliczu problemów finansowych, istnieje wiele alternatywnych metod radzenia sobie z długami, które nie prowadzą do więzienia. Jedną z takich opcji jest mediacja, która pozwala na negocjacje z wierzycielami w celu osiągnięcia porozumienia. Dzięki mediacji można uzyskać korzystniejsze warunki spłaty długu, co może znacznie ułatwić wyjście z trudnej sytuacji finansowej.

Inną skuteczną metodą jest restrukturyzacja długu, która polega na zmianie warunków spłaty zobowiązań. Może to obejmować wydłużenie okresu spłaty lub zmniejszenie wysokości rat, co pozwala na lepsze zarządzanie finansami. Warto również rozważyć upadłość konsumencką, która daje możliwość rozpoczęcia od nowa i uwolnienia się od przeważających długów. Przykłady osób, które skorzystały z tych alternatyw, pokazują, że jest to realna i skuteczna droga do odzyskania stabilności finansowej.

Eksperci radzą, aby zawsze szukać pomocy i nie bać się korzystać z dostępnych narzędzi. Mediacja, restrukturyzacja długu oraz upadłość konsumencka to tylko niektóre z opcji, które mogą pomóc uniknąć więzienia za długi i odzyskać kontrolę nad swoimi finansami.

Porady dla dłużników: jak uniknąć więzienia

Unikanie więzienia za długi wymaga świadomego podejścia i odpowiednich działań. Negocjacje z wierzycielami to pierwszy krok, który może pomóc w rozwiązaniu problemów finansowych. Planowanie budżetu i korzystanie z pomocy prawnej to kolejne istotne elementy, które mogą zapobiec eskalacji problemów. Poniżej przedstawiamy kilka praktycznych porad, które mogą okazać się pomocne:

  1. Negocjacje z wierzycielami: Skontaktuj się z wierzycielami i spróbuj wynegocjować nowe warunki spłaty długu. Często możliwe jest uzyskanie rozłożenia płatności na raty lub zmniejszenia odsetek.
  2. Planowanie budżetu: Sporządź szczegółowy plan budżetu, który uwzględnia wszystkie dochody i wydatki. Monitorowanie wydatków pozwoli na lepsze zarządzanie finansami i uniknięcie dodatkowych długów.
  3. Korzystanie z pomocy prawnej: Warto skonsultować się z prawnikiem specjalizującym się w sprawach długów. Profesjonalna pomoc prawna może pomóc w znalezieniu najlepszych rozwiązań i uniknięciu więzienia.

Przykłady skutecznych strategii zarządzania długiem to m.in. konsolidacja długów, która pozwala na połączenie kilku zobowiązań w jedno, co ułatwia spłatę, oraz programy oddłużeniowe, które oferują wsparcie w negocjacjach z wierzycielami i planowaniu spłat. Pamiętaj, że kluczem do sukcesu jest proaktywne podejście i regularne monitorowanie sytuacji finansowej.

Przyszłość karania za długi: możliwe zmiany w prawie

W ostatnich latach temat karania za długi stał się przedmiotem intensywnych dyskusji. Obecnie rozważane są różne zmiany w prawie, które mogą znacząco wpłynąć na sytuację dłużników. Eksperci mają różne opinie na temat tych propozycji, a ich potencjalne skutki są szeroko analizowane.

Oto kilka możliwych scenariuszy przyszłych zmian w przepisach:

  1. Łagodzenie kar – Niektórzy eksperci sugerują, że łagodniejsze kary mogłyby pomóc dłużnikom w lepszym radzeniu sobie z ich zobowiązaniami finansowymi.
  2. Alternatywne sankcje – Inne propozycje obejmują wprowadzenie alternatywnych sankcji, takich jak prace społeczne zamiast więzienia.
  3. Zmiany proceduralne – Rozważane są również zmiany proceduralne, które mogłyby przyspieszyć procesy sądowe i uczynić je bardziej sprawiedliwymi dla dłużników.

Opinie ekspertów na temat tych zmian są podzielone. Niektórzy uważają, że łagodniejsze podejście może przynieść korzyści zarówno dłużnikom, jak i wierzycielom, podczas gdy inni obawiają się, że może to prowadzić do nadużyć. Niezależnie od ostatecznych decyzji, jedno jest pewne: przyszłość karania za długi będzie nadal ewoluować, a zmiany w prawie będą miały znaczący wpływ na życie wielu osób.

Najczęściej zadawane pytania

Czy można trafić do więzienia za niezapłacone mandaty?

Tak, w niektórych przypadkach niezapłacone mandaty mogą prowadzić do postępowania sądowego, które może skutkować karą więzienia, zwłaszcza jeśli dłużnik unika płacenia i ignoruje wezwania sądowe.

Jakie są koszty związane z upadłością konsumencką?

Koszty upadłości konsumenckiej mogą obejmować opłaty sądowe, wynagrodzenie syndyka oraz ewentualne koszty związane z doradztwem prawnym. Warto skonsultować się z prawnikiem, aby uzyskać dokładne informacje na temat kosztów w danym przypadku.

Czy mediacja jest skuteczna w przypadku dużych długów?

Mediacja może być skuteczna w przypadku dużych długów, jeśli obie strony są skłonne do negocjacji i znalezienia kompromisu. Mediacja pozwala na uniknięcie długotrwałych i kosztownych procesów sądowych.

Jakie dokumenty są potrzebne do restrukturyzacji długu?

Do restrukturyzacji długu zazwyczaj potrzebne są dokumenty potwierdzające wysokość zadłużenia, umowy kredytowe, wyciągi bankowe oraz inne dokumenty finansowe. Warto również przygotować plan spłaty długu i ewentualne propozycje restrukturyzacyjne.

Czy można negocjować warunki spłaty długu z wierzycielem?

Tak, negocjacje z wierzycielem są możliwe i często zalecane. Wierzyciele mogą być skłonni do zmiany warunków spłaty, takich jak obniżenie rat, wydłużenie okresu spłaty czy nawet częściowe umorzenie długu, jeśli dłużnik wykaże dobrą wolę i przedstawi realistyczny plan spłaty.

Jak uzyskać pożyczkę pod zastaw samochodu którym nadal jeździsz?

Pożyczka pod zastaw samochodu którym nadal jeździsz jest powszechnym sposobem pozyskiwania pieniędzy, ale nie wszystkie firmy są sobie równe. Niektóre z nich są lepsze od innych, oferując niższe oprocentowanie, wyższą wartość wyceny i dłuższe terminy spłaty. Niektóre pozwalają nawet na dalsze prowadzenie samochodu stanowiącego zabezpieczenie. Niektóre firmy mogą wymagać ubezpieczenia samochodu. Przed podpisaniem umowy należy porównać warunki wszystkich firm pożyczkowych.

Pożyczka pod zastaw samochodu którym nadal jeździsz – wszystko co musisz wiedzieć

Pożyczki pod zastaw samochodu pod zastaw samochodu mogą być doskonałym sposobem na szybkie uzyskanie pieniędzy bez konieczności ubiegania się o kartę kredytową. Pożyczki te są bezpieczną formą kredytowania, ponieważ pożyczkodawca gwarantuje spłatę pożyczki i zatrzymuje pojazd, jeśli pożyczkobiorca nie wywiąże się z umowy. Pożyczkodawcy są również bardziej wyrozumiali niż większość innych pożyczkodawców, a oprocentowanie jest zazwyczaj niższe niż w przypadku typowych pożyczek online. Ponadto, pożyczki pod zastaw samochodu można łatwo spłacić w ciągu 24 godzin od zatwierdzenia pożyczki.

Pożyczka pod zastaw samochodu którym nadal jeździsz różni się od tradycyjnych pożyczek pod zastaw samochodu tym, że możesz nadal jeździć samochodem podczas spłacania pożyczki. Podczas gdy pożyczkodawca zatrzyma tytuł własności do Twojego samochodu, Ty możesz swobodnie używać go do dojazdów do pracy i wykonywania swoich obowiązków. W takim przypadku można skorzystać z niższego APR. A ponieważ nie grozi Ci przejęcie pojazdu, możesz być spokojny o jego bezpieczeństwo.

Kolejną zaletą pożyczek pod zastaw samochodu jest to, że nie narastają od nich odsetki. Pożyczkę można przenieść na inną stopę procentową. Pożyczka oprocentowana na sześć procent może zostać zamieniona na pożyczkę oprocentowaną na 12 procent w ciągu dwóch miesięcy. W tym czasie spłaca się połowę kredytu, a pozostała część zostaje przeniesiona na 12-procentową stopę procentową na kolejne dwa miesiące. Wielokrotne rolowanie odsetek może doprowadzić do spirali zadłużenia.

Proces ubiegania się o pożyczkę pod zastaw samochodu jest łatwiejszy niż w przypadku tradycyjnej pożyczki. Do najczęstszych wymagań należy ukończenie 18 lat i posiadanie ważnego prawa jazdy lub dowodu tożsamości. Powinieneś także być w stanie przedstawić dowód swoich aktualnych dochodów, aby pożyczkodawca mógł sprawdzić, czy stać Cię na pożyczkę. Po dokładnym zapoznaniu się z wymaganiami dotyczącymi pożyczki, można przystąpić do składania wniosku o pożyczkę.

Zalety pożyczki pod zastaw

Pożyczka pod zastaw samochodu może wydawać się świetnym rozwiązaniem, ale wiąże się z nią również ryzyko. Jeśli nie będziesz spłacać rat, ryzykujesz utratę samochodu i kredytu, więc korzystaj z nich tylko w nagłych wypadkach. Jeśli nie masz innej możliwości, rozważ zamiast tego pożyczkę osobistą. Oto kilka korzyści płynących z pożyczek samochodowych. Jak działają? Jak wpływają na Twój wynik kredytowy? Jakie jest ryzyko? Dlaczego ludzie je biorą?

Pożyczka pod zastaw samochodu to opcja dla osób, które nie mają doskonałego kredytu. Pożyczkodawca weźmie pod uwagę wartość Twojego samochodu i ustali, czy posiadasz wystarczający kapitał własny. Co więcej, pożyczka pod zastaw samochodu którym nadal jeździsz jest zwykle niżej oprocentowana niż inne formy kredytu. Pożyczki pod zastaw samochodu są dobrym rozwiązaniem dla osób, które mają słabe kredyty, ale ich oprocentowanie nie jest najlepsze. W zależności od aktualnych dochodów, wartości kapitału własnego samochodu oraz oceny zdolności kredytowej, stopa procentowa może być wyższa niż w innym przypadku.

Przed złożeniem wniosku o pożyczkę pod zastaw samochodu należy sprawdzić swoją ocenę kredytową. Większość kredytodawców wymaga co najmniej 500 punktów kredytowych i dobrej reputacji. Mogą oni jednak nie wymagać wpłaty zaliczki. Jeśli nie masz dobrej oceny kredytowej, może być konieczne ustanowienie zabezpieczenia. Musisz być w stanie spłacić pożyczkę, jeśli nie uda Ci się jej spłacić. Po uzyskaniu zgody na pożyczkę, należy przedstawić kopię prawa jazdy oraz dowód rejestracyjny samochodu.

Ubiegając się o pożyczkę pod zastaw samochodu, należy przedstawić zaświadczenie o dochodach, a także o wartości rynkowej samochodu. Jeśli samochód jest wart 10 000 zł, potencjalnie można pożyczyć do 8 000 zł. Niezbędne jest także przedstawienie zaświadczenia o dochodach oraz przeglądu pojazdu. W niektórych przypadkach pożyczkodawcy mogą wymagać przedstawienia dwóch ostatnich odcinków wypłaty jako dowodu dochodu. Należy więc pamiętać, że pożyczka pod zastaw samochodu jest doskonałą opcją, jeśli potrzebujesz gotówki.

Kredyty refinansowe z dopłatą gotówkową

Kredyty refinansowe na spłatę kapitału własnego samochodu działają podobnie jak konwencjonalne kredyty refinansowe. Zastępują one Twój obecny kredyt ryczałtową sumą gotówki. Wysokość otrzymanej gotówki zależy od wartości kapitału własnego samochodu, więc nie można zwiększyć zadłużenia. Większość osób, które zaciągają tego rodzaju kredyt, chce pożyczyć dodatkowe pieniądze na spłatę innych rachunków. Chociaż kredyty refinansowe są popularne z wielu powodów, mogą one również prowadzić do problemów finansowych.

Jeżeli chcesz ubiegać się o kredyt refinansowy, powinieneś przeprowadzić pewne badania i przygotować dokumenty. Dowiedz się, ile wart jest Twój pojazd aby pożyczka pod zastaw samochodu którym nadal jeździsz była dla Ciebie korzystna. Korzystając z serwisów internetowych, można określić wartość pojazdu. Pomoże to ustalić, ile gotówki można oczekiwać w zamian za refinansowanie. Można również uzyskać korzystniejsze warunki, jeśli refinansuje się pojazd przed jego sprzedażą.

Przed zaciągnięciem kredytu refinansowego pod zastaw samochodu należy sprawdzić oprocentowanie kredytu. Koniecznie porównaj oprocentowanie. Jeśli stać Cię na spłatę kwoty kredytu, być może będziesz mógł refinansować swój samochód przy niższym oprocentowaniu. Chociaż często zdarza się, że stopa procentowa jest wyższa niż wartość samochodu, najlepiej jest unikać pożyczania więcej niż wynosi wartość samochodu. Jeśli uda Ci się uzyskać kredyt z niższym oprocentowaniem, będziesz mógł zaoszczędzić pieniądze na miesięcznych płatnościach.

Ubiegając się o kredyt refinansowy pod zastaw samochodu, należy zebrać dokumenty potrzebne do uzyskania kredytu. Wartość Twojego pojazdu i ocena kredytowa określą, na jaką sumę możesz się zakwalifikować do programu pożyczka pod zastaw samochodu którym nadal jeździsz. Jak w przypadku każdego kredytu samochodowego, refinansowanie kredytu gotówkowego wiąże się z ryzykiem i pułapkami. Jeśli masz już zadłużenie w spłacie kredytu, możesz znaleźć się w sytuacji, w której nie będziesz mógł go spłacić. W takim przypadku warto współpracować z kredytodawcą, który oferuje niższy współczynnik wartości kredytu.

Ubieganie się o pożyczkę pod zastaw

Ubiegając się o pożyczkę pod zastaw nieruchomości, musisz przedstawić kilka form potwierdzenia swoich dochodów. Mogą to być wyciągi bankowe, faktury, odcinki wypłat lub oświadczenia o zasiłkach. Aby udowodnić, że obecnie mieszkasz pod tym samym adresem, przedstaw ostatni rachunek za media lub telefon. Konieczne może być także okazanie dowodu tożsamości, np. prawa jazdy lub dowodu osobistego. Samochód z takimi dodatkami może być wart więcej, niż myślisz.

Inną wadą pożyczek pod zastaw samochodu jest to, że mogą być trudne do spłacenia, a ich wysokie oprocentowanie może prowadzić do powstania cyklu zadłużenia. Większość pożyczek pod zastaw nieruchomości jest wymagalna w ciągu 15 do 30 dni i może być konieczne uiszczenie opłaty za każdym razem, gdy pożyczka pod zastaw samochodu którym nadal jeździsz jest odnawiana. Opłata finansowa w wysokości 25% za pożyczkę w wysokości 1000 zł może nie brzmi źle, ale jeśli nie spłacisz jej w terminie, zapłacisz kolejne 250 zł. Po roku może się to sumować do ponad 50% kwoty pożyczki.

Kolejną wadą pożyczek pod zastaw nieruchomości jest to, że mogą być ryzykowne, ale nadal można znaleźć kilku legalnych pożyczkodawców. Zazwyczaj pożyczki zabezpieczone mają rozsądne APR i realistyczne harmonogramy spłat. Jeśli nie jesteś w stanie spłacać rat, możesz skorzystać z usług certyfikowanego doradcy kredytowego. Jeśli potrzebujesz pożyczki od ręki, możesz skorzystać z usług firmy internetowej udzielającej pożyczek pod zastaw nieruchomości. Pamiętaj jednak, aby przed złożeniem wniosku o pożyczkę sprawdzić, czy firma posiada odpowiednią licencję.

Oprocentowanie pożyczek pod zastaw samochodu jest bardzo wysokie i może się zdarzyć, że zapłacisz więcej niż pożyczyłeś. Okres kredytowania wynosi zazwyczaj od 15 do 30 dni, co czyni je podobnymi do pożyczek gotówkowych. Należy jednak spłacić kwotę pożyczki wraz z odsetkami przez cały okres jej trwania. Większość pożyczkodawców wymaga, abyś zwrócił pieniądze w ciągu tego okresu, w przeciwnym razie możesz zostać obciążony wysokimi opłatami, a nawet stracić samochód.

Zyskaj nawet 900 zł z Kartą Kredytową Citi Simplicity!

zyskaj nawet 900 zł w Citibanku

Citibank wprowadza wyjątkową ofertę dla nowych klientów, którzy jeszcze nie posiadają karty kredytowej. Promocja trwa do 31.10.2024 roku i obejmuje kartę kredytową Citi Simplicity. Dzięki tej karcie możesz zyskać nawet 900 zł w nagrodach, korzystając z programu Bezcenne® Chwile.

zyskaj nawet 900 zł w Citibanku
źródło: https://www.citibank.pl/karty-kredytowe/oferty-specjalne/lap-bezcenne-chwile-z-karta-kredytowa-citibank/?prid=hphero

Jak skorzystać z promocji?

  1. Złóż wniosek o Kartę Kredytową. Proces składania wniosku jest prosty i wygodny. Możesz to zrobić samodzielnie online, pamiętając o dostarczeniu niezbędnych dokumentów dochodowych. Szczegółowe informacje znajdziesz w Regulaminie.
  2. Aktywuj kartę online. Po otrzymaniu karty, aktywuj ją za pomocą serwisu bankowości mobilnej Citi Mobile.
  3. Odbierz nawet 600 zł w punktach Bezcenne® Chwile w pierwszych 3 miesiącach. Zarejestruj się w programie Mastercard® Bezcenne® Chwile do końca miesiąca następującego po miesiącu zawarcia umowy o kartę. W kolejnych trzech miesiącach (1, 2 i 3 miesiącu po zawarciu umowy) dokonaj przynajmniej pięciu transakcji bezgotówkowych o minimalnej łącznej wartości 500 zł w każdym miesiącu. Spełniając te warunki, otrzymasz 16 000 punktów w programie Mastercard® Bezcenne® Chwile za każdy miesiąc, co daje łącznie 48 000 punktów o wartości 600 zł.
  4. Zgarnij kolejne 200 zł po pół roku. W 4, 5 i 6 miesiącu po zawarciu umowy dokonaj co najmniej pięciu transakcji bezgotówkowych. W nagrodę otrzymasz 16 000 punktów w programie Bezcenne® Chwile, które mogą być wymienione np. na voucher o wartości 200 zł do Allegro.

Dodatkowe 100 zł na rocznicę

Świętuj z Citibankiem pierwsze urodziny swojej Karty Kredytowej! W 12 miesiącu po zawarciu umowy o kartę otrzymasz 8 000 punktów w programie Bezcenne® Chwile, które można wymienić na wyjątkowe nagrody. Wystarczy, że będziesz aktywnym użytkownikiem karty przez cały rok.

Korzyści z posiadania Karty Kredytowej Citi Simplicity

Z kartą Citi Simplicity zyskujesz nie tylko na starcie:

  • 0 zł za wydanie i użytkowanie karty. Brak opłat za wydanie i korzystanie z karty.
  • RRSO 24,46%. Korzystne warunki oprocentowania.
  • Wygodny kredyt do 56 dni. Długi okres bezodsetkowy.
  • Komfortowe raty dostępne od ręki. Możliwość rozłożenia płatności na wygodne raty.
  • Rabaty i nagrody za transakcje. Dodatkowe korzyści za codzienne zakupy.
  • Google Pay i Apple Pay. Bezpieczne płatności mobilne.

Karta kredytowa Citi Simplicity to idealne rozwiązanie dla tych, którzy chcą korzystać z wygodnych i bezpiecznych transakcji bezgotówkowych, jednocześnie czerpiąc korzyści z atrakcyjnych nagród. Nie przegap okazji i złóż wniosek już dziś, aby zacząć zbierać punkty i zyskiwać nagrody. Oferta jest ważna do 31.10.2024 roku, więc warto się pospieszyć!

Więcej szczegółowych informacji znajdziesz na stronie Citibanku oraz w regulaminie promocji.

Kwota wolna od podatku w 2020 roku

Kwota wolna od podatku to wysokość osiąganego dochodu od której nie trzeba odprowadzić podatku dochodowego tzw „PIT” Sprawdź ile ona wyniesie w 2020 roku i jak obliczać kwotę zmniejszającą nasze zobowiązanie wobec urzędu skarbowego.

Ile wynosi kwota wolna od podatku?

Kwota wolna od podatku jest ustalana w ustawie dokładniej chodzi o ustawę z dnia 26 licpa 1991 r. „o podatku dochodowym od osób fizycznych”. Jeszcze przed paroma latami kwota ta wynosiła zaledwie 3091 PLN w 2018 roku była ona już zwiększona do 6600 PLN (chociaż nie dotyczyła ona wszystkich) w 2019 roku kwota wzrosła do 8 000 PLN.

Kwota ta obowiązuje wyłącznie podatników którzy wykazują swoje przychody na PIT-36 lub PIT-37 według skali podatkowej. Warto również wspomnieć że każdy z nas ma obowiązek złożenia deklaracji nawet jeśli nie przekraczamy minimalnych dochodów i nikt nie jest zwolniony z obowiązku złożenia zeznania podatkowego.

Jak Polska wypada na tle innych państw europy w kwocie wolnej od podatku?

Nasz kraj niestety tutaj wypada bardzo słabo, mamy jedną z najniższych kwot wolnych od podatku w europie, nawet kraje słynące z obłożenia podatkowego obywatela takie jak Dania, Irlandia czy Szwecja gdzie pojedyncze podatki sięgają nawet 50 czy 60% kwotę wolną od podatku mają wyższa dokładniej wynosi ona ( w przeliczeniu na złotówki ) :

  • Szwecja: 8 889 PLN
  • Dania: 26 155 PLN
  • Holadnia: 8 803 PLN
  • Luksemburg: 47 155 PLN

Bardzo dobrze obrazuje to mapa kwoty wolnej od podatku (źródło KMPG stan na rok 2019):

Kwota wolna od podatku w 2020 roku

Jak za to nasz kraj wypada na tle świata? tutaj również nie jest kolorowo, nawet kraje tzw. „trzeciego świata” progi podatkowe mają wyższe. W Stanie na 2019 w porównaniu z Polską wygląda to następująco ( w przeliczeniu na złotówki):

Zambia – 12 652 PLN

Botswana – 12 932 PLN

Filipiny – 17 900 PLN

Indie – 29 797 PLN

Polska – 3091 PLN

Czy w roku 2020 kwota wolna od podatku się zmieni?

Alior Bank sesje przychodzące i wychodzące przelewów

Godziny Księgowania przelewów w Alior Banku

Alior bank księguje wszystkie przelewy standardowe w trzech sesjach elixir rozliczanych przez Krajową Izbę Rozliczeń (w skrócie KIR)

Alior Bank – sesje elixir przelewów przychodzących

Pieniądze trafią na twoje konto osobiste w Alior Banku o następujących godzinach:

  • I sesja 10:30
  • II sesja 14:15
  • III sesja 17:00

Alior bank – sesje elixir przelewów wychodzących

Pieniądze wyjdą/zostaną wysłane z konta w Alior Banku o następujących godzinach:

  • I sesja 8:00
  • II sesja 12:00
  • III sesja 14:30

Powyższa tabela godzinowa nie dotyczy sesji BlueCash i ExpressElixir (przelewy natychmiastowe) rozliczanych przez KIR na innych zasadach i wg tabeli express danego banku.

Jeśli chcesz uzyskać dokładną informację o której pieniądze wpłyną lub wyjdą na twój rachunek w Alior Banku skorzystaj z naszego narzędzia kiedy przelew.

Jakie rodzaje przelewów obsługuje Alior Bank

Wymieniony bank obsługuje kilka rodzajów przelewów w tym międzynarodowe, krajowe, unijne oraz mobilne:

Sesje ELIXIR – przelewy zwykłe krajowe rozliczane przez KIR do kwoty maksymalnej 1 000 000 PLN (słownie milion złotych)

Express Elixir – przelewy natychmiastowe krajowe do kwoty maksymalnej 5 000 PLN rozliczane przez KIR z dodatkową opłatą zgodnie z cennikiem banku.

Sorbnet – przelewy krajowe które przekraczają kwotę 1 000 000 PLN z dodatkową opłatą banku zgodnie z cennikiem posiadanego konta.

SEPA – przelewy międzynarodowe w strefie unii europejskiej przeliczane na walutę euro (lub z rachunku prowadzonego w euro), należy liczyć się z dodatkową opłatę za wysłanie i koszt przewalutowania w przypadku rachunku prowadzonego w PLN.

SWIFT – przelewy międzynarodowe poza granicę unii europejskiej i strefy SEPA, opłatę ponosi odbiorca i wysyłający zgodnie z cennikami banków i pośredników.

Android Pay – szybka płatność telefonem przez NFC zintegrowana z kartą do rachunku (Mastercard w Plus Banku).

Apple Pay – system płatności mobilnych i cyfrowy portfel Apple, Alior Bank umożliwia dodanie karty i płacenie z wykorzystaniem apple pay.

BLIK – natychmiastowe przelewy, wypłaty i wpłaty za pomocą jednorazowych kodów wygenerowanych w aplikacji bankowej.

Alior Bank – przelewy natychmiastowe Express Elixir i BlueCash

Historia Alior Banku

Alior Bank na naszym Polskim rynku istnieje od 17 listopada 2008 roku, kieruje on swoją ofertę do klientów indywidualnych jak i biznesowych, jako bank uniwersalny posiada bogatą ofertę pożyczek, kredytów, kont osobistych i kart kredytowych a także inwestycyjną (lokaty i fundusze). Biura centrali Alior Banku są zlokalizowane w trzech miastach Gdańsku, Warszawie i Krakowie. od 2014 roku bank notowany jest na Polskiej giełdzie i jego akcje wchodzą w skład indeksu WIG20.

Bank posiada również pod spółkę „T-Mobile Usługi Bankowe” została ona utworzona 14 czerwca 2012 roku i zastąpiła obecny wtedy Alior Sync.T-Mobile Usługi Bankowe to efekt strategicznego partnerstwa operatora komórkowego T-Mobile i Alior Banku.

w 2015 roku przejął on Meritum Bank ICB i połączył się z nim pod nazwą Alior Banku fuzja nastąpiła 30 czerwca a klienci zostali przeniesieni na platformę alior banku, tym samym powiększając bank o dodatkowe kilka tysięcy klientów.

Jeszcze więcej korzyści z kartą maXima w Credit Agricole!

korzyści z kartą maXima Credit Agricole

Credit Agricole wprowadza nową, atrakcyjną promocję dla klientów korzystających z karty kredytowej Mastercard Maxima. W ramach programu Bezcenne Chwile, posiadacze karty mają szansę zdobyć nawet 24 000 punktów, które można wymienić na Vouchery o łącznej wartości 300 zł! To idealna okazja, aby czerpać jeszcze więcej korzyści z codziennych zakupów i transakcji.

korzyści z kartą maXima Credit Agricole
źródło: https://www.credit-agricole.pl/klienci-indywidualni/promocje/karty-kredytowe/jeszcze-wiecej-korzysci-z-karta-maxima

Jak zdobyć punkty?

  1. 16 000 punktów za rejestrację. Aby wziąć udział w promocji, wystarczy zarejestrować swoją kartę Mastercard Maxima w programie Bezcenne Chwile do 17.11.2024 roku. Za samą rejestrację otrzymasz aż 16 000 punktów.
  2. 8 000 punktów za transakcje. Kolejne 8 000 punktów można zdobyć, wykonując transakcje kartą na łączną kwotę przynajmniej 100 zł do 17.11.2024 roku. Te dwie promocje łączą się, co daje możliwość zgromadzenia aż 24 000 punktów.

Punkty te można wymienić na Vouchery o wartości 300 zł, które z pewnością umilą Twoje zakupy i codzienne wydatki.

Korzyści dodatkowe

Posiadacze karty Mastercard Maxima mogą liczyć na jeszcze więcej udogodnień. Wśród nich znajdują się:

Bezpłatne ubezpieczenie zakupów online, które obejmuje:

  • przedłużoną gwarancję na zakupione produkty;
  • gwarancję najniższej ceny, która zapewnia zwrot różnicy w cenie, jeśli znajdziesz ten sam produkt taniej;
  • ochronę od utraty zakupów, co zabezpiecza Cię w przypadku zaginięcia lub kradzieży zakupionych produktów.

Jak skorzystać z promocji?

Aby wziąć udział w promocji, wystarczy:

  1. Wypełnić formularz na stronie Credit Agricole i zaopatrzyć się w kartę Mastercard Maxima, jeśli jeszcze jej nie posiadasz.
  2. Zarejestrować kartę w programie Bezcenne Chwile do 17.11.2024 roku, aby zdobyć pierwsze 16 000 punktów.
  3. Dokonać transakcji na łączną kwotę przynajmniej 100 zł kartą Mastercard Maxima, aby zdobyć kolejne 8 000 punktów.

Dlaczego warto wybrać kartę Mastercard Maxima?

Karta kredytowa Mastercard Maxima to nie tylko możliwość zbierania punktów w programie Bezcenne Chwile, ale również szereg innych korzyści, które sprawią, że codzienne korzystanie z karty będzie jeszcze bardziej opłacalne i wygodne. Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 25,70%, co czyni ją konkurencyjną na rynku.

Nie zwlekaj i już dziś skorzystaj z promocji Credit Agricole. Wypełnij formularz, zarejestruj swoją kartę i ciesz się z dodatkowych korzyści oraz bezpłatnych ubezpieczeń zakupów online. Więcej informacji znajdziesz na stronie banku.

Więcej szczegółowych informacji znajdziesz na stronie Credit Agricole oraz w regulaminie promocji.

Ryzyko kredytowe: Jak je ocenić i minimalizować?

Jako ekspert w dziedzinie zarządzania ryzykiem kredytowym, chciałbym przybliżyć Państwu kluczowe aspekty tego zagadnienia, które mają istotny wpływ na stabilność finansową zarówno jednostek, jak i instytucji. Ryzyko kredytowe to złożony temat, na który wpływają różnorodne czynniki, takie jak historia kredytowa, zdolność kredytowa oraz warunki ekonomiczne. W artykule omówimy metody oceny ryzyka, zarówno jakościowe, jak i ilościowe, oraz techniki zarządzania nim, w tym dywersyfikację i zabezpieczenia. Przedstawimy również rolę analityków kredytowych, którzy odgrywają kluczową rolę w procesie analizy i monitorowania kredytów, oraz zbadamy, jak ryzyko kredytowe wpływa na wyniki finansowe instytucji. Na koniec, przyjrzymy się przyszłości zarządzania ryzykiem kredytowym, uwzględniając wpływ technologii i regulacji. Dzięki temu artykułowi zyskają Państwo kompleksowe zrozumienie tego, jak skutecznie zarządzać ryzykiem kredytowym w dynamicznie zmieniającym się środowisku finansowym.

Czynniki wpływające na ryzyko kredytowe

Ryzyko kredytowe to temat, który budzi wiele emocji, zwłaszcza w kontekście finansów osobistych i zarządzania przedsiębiorstwem. Jednym z najważniejszych elementów, które wpływają na to ryzyko, jest historia kredytowa. Jeśli ktoś regularnie spóźnia się z płatnościami lub ma zaległe zobowiązania, jego wiarygodność kredytowa drastycznie spada. Przykładem może być osoba, która przez kilka lat nie spłacała swoich kart kredytowych, co skutkowało negatywnym wpisem w Biurze Informacji Kredytowej.

Kolejnym istotnym czynnikiem jest zdolność kredytowa. Banki i instytucje finansowe analizują dochody, wydatki oraz inne zobowiązania finansowe potencjalnego kredytobiorcy. Na przykład, osoba z wysokimi dochodami, ale również z dużymi zobowiązaniami, może mieć niższą zdolność kredytową niż ktoś z umiarkowanymi dochodami, ale bez długów. Warunki ekonomiczne również odgrywają kluczową rolę. W czasach recesji, kiedy bezrobocie rośnie, a gospodarka zwalnia, ryzyko niespłacenia kredytów jest znacznie wyższe. Przykładem może być kryzys finansowy z 2008 roku, który spowodował falę niewypłacalności zarówno wśród firm, jak i osób prywatnych.

Nie można również zapominać o czynnikach zewnętrznych, takich jak zmiany w polityce monetarnej czy regulacjach prawnych. Na przykład, podwyżka stóp procentowych przez bank centralny może znacząco zwiększyć koszty obsługi kredytu, co z kolei wpływa na zdolność kredytobiorców do terminowego regulowania zobowiązań. Warto również zwrócić uwagę na sytuację geopolityczną, która może wpłynąć na stabilność finansową kraju i, co za tym idzie, na ryzyko kredytowe.

Metody oceny ryzyka kredytowego

Ocena ryzyka kredytowego to kluczowy element zarządzania finansami, który może znacząco wpłynąć na stabilność instytucji finansowych. Istnieje wiele metod, które pozwalają na dokładną analizę tego ryzyka, zarówno jakościowych, jak i ilościowych.

Jedną z popularnych metod jakościowych jest analiza ekspercka, która polega na ocenie ryzyka przez doświadczonych analityków finansowych. Tego typu podejście pozwala na uwzględnienie specyficznych czynników, które mogą nie być widoczne w standardowych modelach ilościowych. Na przykład, analityk może uwzględnić sytuację rynkową, reputację kredytobiorcy oraz warunki makroekonomiczne.

Z kolei metody ilościowe opierają się na modelach statystycznych i algorytmach. Przykładem może być model scoringowy, który ocenia ryzyko na podstawie danych historycznych i statystycznych. Tego typu modele są często używane przez banki do szybkiej oceny zdolności kredytowej klientów. Case study: Bank XYZ zastosował model scoringowy do oceny ryzyka kredytowego i zauważył 20% spadek w liczbie niespłaconych kredytów w ciągu roku.

Poniżej przedstawiamy porównanie różnych metod oceny ryzyka kredytowego w formie tabeli:

Metoda Opis Zalety Wady
Analiza ekspercka Ocena przez doświadczonych analityków Uwzględnia specyficzne czynniki Subiektywna, czasochłonna
Model scoringowy Ocena na podstawie danych statystycznych Szybka, obiektywna Może nie uwzględniać wszystkich czynników

Wybór odpowiedniej metody oceny ryzyka kredytowego zależy od specyfiki instytucji finansowej oraz dostępnych zasobów. Kombinacja metod jakościowych i ilościowych może zapewnić najbardziej kompleksową ocenę ryzyka.

Techniki zarządzania ryzykiem kredytowym

W zarządzaniu ryzykiem kredytowym kluczowe jest stosowanie różnych technik, które minimalizują potencjalne straty. Jedną z najważniejszych metod jest dywersyfikacja portfela kredytowego. Dzięki rozproszeniu inwestycji na różne sektory i regiony, zmniejsza się ryzyko, że problemy jednej branży wpłyną na całość portfela. Na przykład, bank może udzielać kredytów zarówno firmom technologicznym, jak i rolniczym, co pozwala na zrównoważenie ryzyka.

Inną istotną techniką jest stosowanie zabezpieczeń. Zabezpieczenia mogą przybierać różne formy, od nieruchomości po gwarancje bankowe. Dzięki nim, w przypadku niewypłacalności kredytobiorcy, instytucja finansowa ma możliwość odzyskania części lub całości pożyczonych środków. Przykładem może być kredyt hipoteczny, gdzie nieruchomość stanowi zabezpieczenie dla banku.

Monitorowanie kredytobiorców to kolejna ważna technika. Regularne sprawdzanie sytuacji finansowej klientów pozwala na wczesne wykrycie problemów i podjęcie odpowiednich działań. Banki często korzystają z systemów scoringowych, które oceniają ryzyko na podstawie historii kredytowej i bieżących zobowiązań klienta.

Technika Opis Przykład
Dywersyfikacja Rozproszenie inwestycji na różne sektory i regiony Udzielanie kredytów firmom technologicznym i rolniczym
Zabezpieczenia Użycie aktywów jako gwarancji spłaty kredytu Kredyt hipoteczny z nieruchomością jako zabezpieczenie
Monitorowanie Regularne sprawdzanie sytuacji finansowej kredytobiorców Systemy scoringowe oceniające ryzyko na podstawie historii kredytowej

Rola analityków kredytowych

Analitycy kredytowi odgrywają kluczową rolę w procesie zarządzania ryzykiem kredytowym. Ich zadania są zróżnicowane i obejmują kilka istotnych etapów. Przede wszystkim, zajmują się analizą wniosków kredytowych, co polega na dokładnym sprawdzeniu zdolności kredytowej potencjalnych klientów. To właśnie oni decydują, czy dany wniosek zostanie zaakceptowany, czy odrzucony.

Monitorowanie spłat to kolejny ważny aspekt pracy analityków kredytowych. Regularnie sprawdzają, czy klienci terminowo regulują swoje zobowiązania, co pozwala na wczesne wykrycie ewentualnych problemów finansowych. Dzięki temu, banki mogą szybko reagować i minimalizować ryzyko niewypłacalności.

  1. Analiza wniosków kredytowych: Ocena zdolności kredytowej klientów.
  2. Monitorowanie spłat: Regularne sprawdzanie terminowości spłat.
  3. Ocena ryzyka: Identyfikacja i minimalizacja potencjalnych zagrożeń.

Ocena ryzyka to proces, w którym analitycy identyfikują i oceniają potencjalne zagrożenia związane z udzieleniem kredytu. Przykładowo, mogą analizować historię kredytową klienta, jego dochody oraz stabilność zatrudnienia. Dzięki temu, banki mogą podejmować bardziej świadome decyzje, co przekłada się na bezpieczeństwo finansowe instytucji.

Wpływ ryzyka kredytowego na instytucje finansowe

Ryzyko kredytowe ma ogromny wpływ na instytucje finansowe, wpływając na ich wyniki finansowe, rezerwy oraz politykę kredytową. Gdy klienci nie spłacają swoich zobowiązań, banki muszą tworzyć rezerwy na pokrycie potencjalnych strat, co bezpośrednio obniża ich zyski. Na przykład, w 2022 roku, Bank XYZ musiał zwiększyć swoje rezerwy o 15%, co przełożyło się na spadek zysków netto o 10%.

Instytucje finansowe muszą również dostosowywać swoją politykę kredytową, aby minimalizować ryzyko. Oznacza to bardziej rygorystyczne kryteria przyznawania kredytów oraz wyższe oprocentowanie dla klientów o niższej zdolności kredytowej. Przykładowo, Bank ABC wprowadził nowe zasady oceny zdolności kredytowej, co zmniejszyło liczbę udzielanych kredytów o 20%, ale jednocześnie zmniejszyło wskaźnik niewypłacalności o 5%.

Instytucja Finansowa Zmiana Rezerw (%) Zmiana Zysków Netto (%) Zmiana Polityki Kredytowej
Bank XYZ +15% -10% Zaostrzenie kryteriów
Bank ABC +10% -5% Nowe zasady oceny zdolności kredytowej

Wpływ ryzyka kredytowego jest zatem wielowymiarowy i wymaga od instytucji finansowych ciągłego monitorowania oraz dostosowywania swoich strategii, aby minimalizować potencjalne straty i utrzymać stabilność finansową.

Przyszłość zarządzania ryzykiem kredytowym

W dynamicznie zmieniającym się świecie finansów, zarządzanie ryzykiem kredytowym staje się coraz bardziej skomplikowane. Technologia odgrywa kluczową rolę w kształtowaniu przyszłości tej dziedziny. Sztuczna inteligencja i uczenie maszynowe umożliwiają bardziej precyzyjne prognozowanie i analizę danych, co pozwala na lepsze zarządzanie ryzykiem. Blockchain również zyskuje na znaczeniu, oferując większą transparentność i bezpieczeństwo transakcji.

Zmieniające się regulacje prawne mają ogromny wpływ na zarządzanie ryzykiem kredytowym. Nowe przepisy wymagają od instytucji finansowych większej przejrzystości i zgodności z normami, co z kolei wymusza na nich wdrażanie bardziej zaawansowanych systemów monitorowania i raportowania. Warunki rynkowe również nie pozostają bez znaczenia. Wzrost globalizacji i zmienność rynków finansowych wymagają od analityków kredytowych elastyczności i szybkiego dostosowywania się do nowych realiów.

  1. Technologia: Sztuczna inteligencja, uczenie maszynowe, blockchain.
  2. Regulacje: Nowe przepisy, większa przejrzystość, zgodność z normami.
  3. Warunki rynkowe: Globalizacja, zmienność rynków finansowych.

Przykłady zastosowania nowych technologii w zarządzaniu ryzykiem kredytowym są liczne. Na przykład, algorytmy AI mogą analizować ogromne ilości danych w czasie rzeczywistym, identyfikując potencjalne zagrożenia zanim staną się one problemem. Blockchain może być używany do śledzenia historii kredytowej klientów, co zwiększa przejrzystość i zmniejsza ryzyko oszustw.

Najczęściej zadawane pytania

Jakie są najczęstsze przyczyny niewypłacalności kredytobiorców?

Najczęstsze przyczyny niewypłacalności kredytobiorców to utrata pracy, nieoczekiwane wydatki medyczne, nadmierne zadłużenie oraz zmiany w warunkach ekonomicznych, takie jak recesja.

Czy istnieją narzędzia technologiczne wspierające zarządzanie ryzykiem kredytowym?

Tak, istnieją zaawansowane narzędzia technologiczne, takie jak systemy scoringowe, sztuczna inteligencja oraz big data, które pomagają w ocenie i zarządzaniu ryzykiem kredytowym.

Jakie są różnice między ryzykiem kredytowym a ryzykiem rynkowym?

Ryzyko kredytowe odnosi się do możliwości niewywiązania się kredytobiorcy z zobowiązań finansowych, podczas gdy ryzyko rynkowe dotyczy zmian wartości instrumentów finansowych w wyniku fluktuacji rynkowych, takich jak zmiany stóp procentowych, kursów walut czy cen akcji.

Jakie są korzyści z dywersyfikacji portfela kredytowego?

Dywersyfikacja portfela kredytowego pozwala na zmniejszenie ryzyka poprzez rozłożenie go na różne sektory, regiony i typy kredytobiorców. Dzięki temu ewentualne problemy finansowe jednego kredytobiorcy lub sektora mają mniejszy wpływ na całość portfela.

Jakie są najważniejsze regulacje prawne dotyczące zarządzania ryzykiem kredytowym?

Najważniejsze regulacje prawne dotyczące zarządzania ryzykiem kredytowym obejmują przepisy Basel III, które określają wymagania kapitałowe dla banków, oraz lokalne regulacje nadzorcze, które mogą różnić się w zależności od kraju.

Czym jest pożyczka pod weksel i co warto o niej wiedzieć?

pożyczka pod weksel

Pożyczka pod weksel to specyficzny rodzaj zobowiązania finansowego, w którym pożyczkobiorca wystawia dokument wekslowy, gwarantując spłatę długu. Ten rodzaj pożyczki często wybierany jest ze względu na prostotę i szybkość zawarcia umowy. Wiąże się jednak z określonym ryzykiem dla obu stron. Warto znać zasady funkcjonowania weksla oraz potencjalne konsekwencje prawne jego użycia.

Pożyczka pod weksel — co to znaczy?

Pożyczka pod weksel to forma zobowiązania finansowego, w której pożyczkobiorca podpisuje weksel, zobowiązując się do zwrotu pożyczonej kwoty w określonym terminie. Weksel jest dokumentem, który stanowi bezwarunkowe zobowiązanie do zapłaty, dzięki czemu wierzyciel ma większe zabezpieczenie swoich środków. W przypadku niespłacenia długu wierzyciel może dochodzić swoich praw na drodze sądowej, korzystając z uproszczonej procedury.

Taka pożyczka ze względu na swoją prostotę, jest często wykorzystywana w transakcjach między osobami fizycznymi oraz małymi przedsiębiorstwami. Dokument ten nie wymaga dodatkowych zabezpieczeń ani formalności, co czyni proces szybkim i mniej skomplikowanym niż w przypadku tradycyjnych pożyczek bankowych. Jednakże, ze względu na potencjalne ryzyko wysokich kosztów oraz konsekwencji prawnych w razie niewywiązania się z umowy, warto dokładnie przemyśleć tę formę finansowania i skonsultować się z prawnikiem przed podpisaniem weksla.

Pomimo korzyści, takich jak brak potrzeby dostarczania szczegółowych dokumentów finansowych i szybki dostęp do gotówki, pożyczka pod weksel niesie ze sobą istotne ryzyko. W przypadku problemów ze spłatą pożyczkobiorca może stanąć w obliczu natychmiastowego i pełnego zwrotu długu, co może prowadzić do poważnych konsekwencji finansowych. Dlatego kluczowe jest, aby dokładnie zrozumieć warunki umowy oraz upewnić się, że ma się zdolność do terminowej spłaty zobowiązania.

Pożyczka na weksel przez internet — co warto o niej wiedzieć?

Pożyczka na weksel przez internet to forma zobowiązania finansowego, która łączy tradycyjne zabezpieczenie wekslem z wygodą online. Warto wiedzieć, że:

  • Procedura. Proces ubiegania się o pożyczkę jest zazwyczaj szybki i mniej formalny niż w bankach. Weksel podpisywany jest elektronicznie, co skraca czas potrzebny na uzyskanie środków.
  • Ryzyko. Choć procedura jest uproszczona, pożyczkobiorca nadal ponosi ryzyko związane z niespłaceniem zobowiązania. Wierzyciel ma prawo dochodzić swoich roszczeń na podstawie weksla, co może wiązać się z konsekwencjami prawnymi.
  • Koszty. Pożyczki na weksel mogą wiązać się z wyższymi kosztami, takimi jak oprocentowanie czy prowizje. Dlatego warto dokładnie przeanalizować warunki umowy przed jej podpisaniem.
  • Bezpieczeństwo. Ważne jest, aby korzystać z usług zaufanych firm pożyczkowych i dokładnie sprawdzać ich wiarygodność, aby uniknąć oszustw.

Prywatne pożyczki pod weksel lub umowę cywilno-prawną

Prywatne pożyczki pod weksel lub umowę cywilno-prawną stają się coraz bardziej popularne jako alternatywa dla tradycyjnych form finansowania. Takie pożyczki są często dostępne szybciej i z mniejszą ilością formalności, co czyni je atrakcyjnymi dla osób potrzebujących pilnej gotówki. Weksel, jako zabezpieczenie, gwarantuje pożyczkodawcy spłatę długu w określonym terminie, co zwiększa jego bezpieczeństwo.

W przypadku umów cywilno-prawnych, warunki pożyczki są ustalane indywidualnie między stronami, co daje większą elastyczność. Strony mogą negocjować kwotę, termin spłaty oraz inne warunki, co umożliwia dostosowanie umowy do konkretnych potrzeb pożyczkobiorcy i pożyczkodawcy. Istotne jest jednak, aby taka umowa była dokładnie spisana i zawierała wszystkie kluczowe ustalenia, aby uniknąć późniejszych nieporozumień.

Wybierając prywatną pożyczkę pod weksel lub umowę cywilno-prawną, warto zwrócić uwagę na wiarygodność pożyczkodawcy. Ważne jest, aby dokładnie przeanalizować warunki pożyczki, zwłaszcza oprocentowania i ewentualnych dodatkowych kosztów, aby uniknąć niekorzystnych niespodzianek. Odpowiedzialne podejście do takich pożyczek może pomóc w uniknięciu problemów finansowych w przyszłości i zapewnić niezbędne wsparcie w trudnych momentach.

„Wyślij SMS aby otrzymać pożyczkę” – Uwaga na takie firmy

Sezon na oszustwa.

Żyjemy w erze natłoku informacyjnego. Zewsząd zalewa nas fala wiadomości, plotek, fake newsów i niezliczonej ilości ofert marketingowych. Z jednej strony, właściwie cały intelektualny i kulturowy dorobek ludzkości mamy na wyciągnięcie ręki. Na bieżąco, praktycznie w czasie rzeczywistym możemy śledzić konflikty zbrojne w Syrii, sprawdzać aktualną pogodę w Turcji, czy podglądać życie pingwinów na Grenlandii. Druga strona medalu to nadmiar bodźców i treści nachalnie przekazywanych nam przez każdy kanał telewizyjny, bilboard czy stronę internetową. To właśnie przerost ilości nad jakością dochodzących do nas informacji sprawił, że przestępcy dostrzegli nowy, podatny grunt do zarabiania pieniędzy na niedopowiedzeniach, przekłamaniach i pospolitych oszustwach. Nigdy wcześniej nie było tylu możliwości stosowania rozmaitych wyłudzeń, szczególnie tych wirtualnych. Proceder ten nie ominął branży finansowej, w tym rynku pożyczek krótkoterminowych. W dalszej części artykułu skupimy się na jednej z najpopularniejszych praktyk stosowanej przez naciągaczy, mianowicie wyłudzaniu pieniędzy, tudzież danych osobowych przez płatne sms’y. Dowiesz się również, jakie środki ostrożności należy zachować, aby nie paść ofiarą usługodawcy, który w rzeczywistości jest zwykłym oszustem.

Wyślij sms, aby otrzymać pożyczkę!

Na wstępie należy wykazać różnicę między możliwością złożenia wniosku o pożyczkę w formie sms’a, a wiadomościami tekstowymi od oszustów podszywających się pod znane firmy i wszelkiej maści płatnymi sms’ami, które zazwyczaj również bazują na oszustwie lub kruczkach prawnych. Wiele rzetelnych i sprawdzonych firm oferuje swoim klientom możliwość składania wniosków o pożyczki w formie sms’owej. Skoro możemy zrobić to w formie online, bez kontaktu z przedstawicielem firmy, to właściwie wniosek złożony sms’em ma rację bytu. Należy jednak pamiętać o kilku ważnych zasadach. Po pierwsze, większość usługodawców umożliwia taką formę składania wniosków tylko w przypadku stałych klientów, czyli takich, którzy z ich usług korzystają po raz kolejny. Po drugie, przed złożeniem wniosku sms’em niezbędna jest rejestracja na stronie internetowej pożyczkodawcy, która z kolei wiąże się z wypełnieniem formularza zgłoszeniowego i podaniem niezbędnych danych, dzięki którym parabank będzie miał możliwość weryfikacji potencjalnego klienta, chociażby pod kątem jego wypłacalności. Kolejną powszechną praktyką, wskazującą na uczciwość i rzetelność danego przedsiębiorstwa, jest wymóg potwierdzenia tożsamości konsumenta, najczęściej poprzez tak zwany przelew weryfikacyjny, czyli uiszczenie drobnej opłaty (najczęściej do 1 zł), w celu potwierdzenia, że numer konta, na który mają wpłynąć pożyczone środki rzeczywiście należy do osoby wnioskującej o pożyczkę. Taka forma wnioskowania może być ułatwieniem w przypadku gdy akurat nie mamy dostępu do Internetu, a potrzebujemy natychmiastowej pożyczki, z tym że, w czasach wszechobecnego wi-fi i smartfonów takie sytuacje należą do rzadkości. Tym, co stanowi prawdziwe zagrożenie dla naszych finansów i danych wrażliwych, jest coraz popularniejszy sposób wyłudzeń poprzez podszywanie się pod znane i budzące zaufanie firmy, w tym również pożyczkowe. Oszuśći w takich przypadkach najczęściej przysyłają przypadkowym osobom sms’y, w których nadawca ma nazwę łudząco podobną do jednego z powszechnie znanych usługodawców. Treść takiej wiadomości przeważnie opiera się na fikcyjnej ofercie, której warunki są podejrzanie korzystne w porównaniu do ofert realnie funkcjonujących na rynku. Oczywiście, aby skorzystać z oferowanej usługi, musimy przesłać odpowiedź zwrotną, zazwyczaj również w formie sms’a (analogiczny schemat działania występuje w przypadku oszustw mailowych). Odpowiedź ma zazwyczaj służyć wyrażeniu chęci skorzystania z oferty przez potencjalnego klienta, a raczej potencjalną ofiarę. Jeśli odbiorca wiadomości połknie haczyk i odpowie na sms’a, zazwyczaj ponosi bardzo wysoką opłatę za wysłanie wiadomości (może to być nawet kilkaset złotych). Oczywiśćie, żadnej pożyczki nie dostaniemy, a oszust nie podejmie z nami kolejnego kontaktu. Jeśli tak się stanie, można powiedzieć, że mieliśmy szczęście w nieszczęściu, prawdziwe problemy zaczynają się wtedy, gdy sms jest tylko wstępem do szeroko zakrojonego wyłudzenia. W znacznie gorszej sytuacji znajdziemy się, gdy oszust, a zazwyczaj grupa przestępcza specjalizująca się w tego typu praktykach, pójdzie o krok dalej i w wiadomości zamieści link, który bezpośrednio przekieruje nas na fałszywą stronę, imitującą witrynę znanej firmy pożyczkowej czy banku. Jeśli w porę nie zorientujemy się, że strona to falsyfikat, konsekwencje mogą być tragiczne w skutkach. Niestety, często ze względu na łudzące podobieństwo do oryginalnej strony, wiele osób nieświadomie podaje swoje dane oszustom. Najbardziej niebezpieczną sytuacją związaną z fałszywymi stronami, jest nieświadome przekazanie oszustom swojego loginu i hasła do konta bankowego. W takim przypadku o bezpowrotnej utracie oszczędności życia może zaważyć moment nieuwagi. Jednak nie wszyscy przestępcy podszywają się pod funkcjonujące z powodzeniem firmy pożyczkowe. Niektórzy tworzą nową przedsiębiorstwa, często określane „krzakami”. Ich sposób funkcjonowania oparty jest zazwyczaj na tworzeniu wielu fikcyjnych spółek, zakładanych „na słupa” (bardzo często na osoby bezdomne lub znajdujące się w trudnej sytuacji życiowej), a następnie przepuszczaniu ukradzionych środków w taki sposób, aby źródło oszustwa było jak najcięższe do wykrycia. Co więcej, oszuści niejednokrotnie promują swoje firmy w Internecie, a nawet tworzą fikcyjne profile w mediach społecznościowych, z których wystawiają pozytywne opinie na temat oferowanych usług. W takich przypadkach najczęściej wyłudzane są niewielkie kwoty, co sprawia, że oszuści z powodzeniem działają nawet przez kilka lat, zanim zostaną zdemaskowani. Działalność tego typu w dużej mierze opiera się na wykorzystywaniu luk w prawodawstwie, co pozwala oszustom działać na granicy prawa, tyczy się to szczególnie płatnych sms’ów, które ludzie wysyłają dobrowolnie, w przypadku gdy przestępcy nie podszywają się pod znane przedsiębiorstwo, a tworzą własną, fasadową firmę pożyczkową.

Jak się bronić przed wyłudzeniami?

Przede wszystkim należy zachować wzmożoną czujność i kierować się zasadą ograniczonego zaufania. Jeśli dostajemy sms’a z niezwykle atrakcyjną ofertą, znacznie odbiegającą od standardów rynkowych, powinna zapalić się nam „czerwona lampka”, a numer telefonu nadawcy najlepiej sprawdzić w Internecie. Bardzo często internauci na forach ostrzegają się wzajemnie przed grasującymi oszustami. Należy być wyczulonym na otwieranie linków z niesprawdzonych źródeł. Adres witryny usługodawcy najlepiej wpisać samodzielnie albo skorzystać ze sprawdzonej wyszukiwarki, wpisując w nią nazwę firmy, z której usług chcemy skorzystać. To samo tyczy się logowania na wirtualne konto bankowe, praktycznie każdy bank posiada aktualnie aplikację mobilną, z której warto ze względów bezpieczeństwa korzystać. Pamiętaj też, że żadna poważna firma pożyczkowa nie pobiera opłat za samo złożenie wniosku! Dodatkowym sposobem na sprawdzenie podejrzanego przedsiębiorcy, jest weryfikacja jego wpisu w KRS (Krajowy Rejestr Sądowy), np. jeśli miejsce, w którym spółka jest zarejestrowana to tak zwany „raj podatkowy”, należy mieć na uwadze, że dana firma może prowadzić praktyki niekoniecznie zgodne z polskim prawem i dobrą praktyką zawodową. Najlepiej korzystać z usług sprawdzonych firm, które mogą poszczycić się dobrą opinią wśród dotychczasowych klientów. Jeśli potrzebujesz pomocy przy wyborze odpowiedniego usługodawcy, skorzystaj z rankingów firm pożyczkowych zamieszczonych na CreditNow.pl. Nasze zestawienia są na bieżąco aktualizowane, a wszystkie firmy, które w nich figurują, zostały przez nas sprawdzone pod kątem rzetelności i legalności.

Kredyty firmowe bez prowizji przygotowawczej w Alior Banku!

kredyt firmowy bez prowizji Alior Banku

Alior Bank ogłosił nową, atrakcyjną ofertę kredytową dla mikrofirm i małych przedsiębiorstw, która obowiązuje do 31.12.2024 roku. W ramach promocji klienci mogą skorzystać z kredytów bez prowizji przygotowawczej, co może znacząco obniżyć koszty pozyskania finansowania.

kredyt firmowy bez prowizji Alior Banku
źródło: https://www.aliorbank.pl/wlasna-dzialalnosc/kredyty/kredyty-firmowe-bez-prowizji-przygotowawczej.html

Poznaj warunki oferty!

Alior Bank oferuje przedsiębiorcom:

  • 0% prowizji za przyznanie kredytu. Oznacza to, że bank nie pobiera żadnych opłat za przygotowanie kredytu.
  • Szybka decyzja kredytowa. Bank zobowiązuje się do podjęcia decyzji kredytowej w ciągu 20 minut od złożenia wniosku.
  • Brak zabezpieczeń materialnych i wkładu własnego. Kredyty są udzielane bez konieczności przedstawiania zabezpieczeń materialnych czy posiadania wkładu własnego.
  • Wysokie limity kredytowe. Mikrofirmy mogą otrzymać do 1 miliona złotych, a małe firmy aż do 5 milionów złotych.

Promocyjna oferta dotyczy nowego finansowania udzielanego w formie:

  • kredytu w rachunku bieżącym;
  • bizneskredytu.

Kto może skorzystać z promocji?

Z promocyjnego kredytu mogą skorzystać klienci biznesowi z segmentu mikrofirm i małych firm, którzy spełniają następujące kryteria:

  • Otworzyli bieżący rachunek firmowy w Alior Banku 1.12.2023 roku lub później.
  • Na dzień 30.11.2023 roku nie posiadali w Alior Banku żadnego produktu.
  • Osiągnęli poziom przychodów ze sprzedaży za ostatni zakończony rok obrotowy nie większy niż 20 milionów PLN.
  • W okresie obowiązywania promocji złożyli w Alior Banku formularz zgód i oświadczeń wraz z kompletem wymaganych dokumentów, a bank pozytywnie ocenił ich wiarygodność i zdolność kredytową oraz podjął pozytywną decyzję o przyznaniu finansowania.
  • Zawarli umowę kredytową zabezpieczoną gwarancją de minimis.

Zobowiązania klientów

W ramach umowy kredytowej klienci zobowiązują się do realizacji jednego z poniższych warunków:

  1. Utrzymywanie na rachunku bieżącym średniomiesięcznego salda w wysokości ustalonej indywidualnie z klientem i określonej w umowie kredytu.
  2. Wykonywanie transakcji za pośrednictwem rachunków rozliczeniowych (podstawowych i pomocniczych) otwartych i prowadzonych w banku, takich jak:
  • krajowe przelewy wychodzące (z wyłączeniem przelewów do urzędów skarbowych i ZUS);
  • przychodzące transakcje Masowego Przetwarzania Transakcji;
  • gotówkowe transakcje – wpłaty i wypłaty w formie otwartej lub zamkniętej;
  • przelewy wychodzące zagraniczne;
  • transakcje wymiany walut;
  • transakcje polecenia zapłaty.

Zabezpieczenie kredytu

Zabezpieczeniem kredytu jest weksel własny wystawiony na rzecz Alior Banku oraz Banku Gospodarstwa Krajowego (BGK).

Promocja kredytowa Alior Banku to doskonała okazja dla mikrofirm i małych przedsiębiorstw na pozyskanie finansowania bez ponoszenia dodatkowych kosztów prowizji przygotowawczej. Szybka decyzja kredytowa oraz brak wymogu zabezpieczeń materialnych czynią ofertę wyjątkowo korzystną i przyjazną dla przedsiębiorców, którzy planują rozwój swojej działalności.

Więcej szczegółowych informacji znajdziesz na stronie Alior Banku oraz w regulaminie promocji.

Wymagane warunki pożyczki

Każda firma pożyczkowa w Polsce wymaga pewnych stałych warunków które muszą spełnić wszyscy wnioskujący niezależnie od historii kredytowej

1. Obywatelstwo Rzeczypospolitej Polskiej lub Karta Polaka

Jest to jedna z podstawowych rzeczy aby uzyskać zobowiązanie w firmie pożyczkowej, posiadanie obywatelstwa lub karty polaka – dokumentu potwierdzającego przynależność do narodu Polskiego

2. Posiadać ważny dokument potwierdzający tożsamość: dowód osobisty, paszport lub prawo jazdy.

Każdy pożyczkobiorca musi posiadać dokument potwierdzający jego tożsamość z numerem pesel, serią oraz zdjęciem. Akceptowane są głównie trzy rodzaje takie jak dowód, paszport oraz prawo jazdy. Weryfikacja w większości odbywa się na podstawie konta bankowego lub skanu dokumentu (możemy zostać o to poproszeni w ostatnim kroku wnioskowania)

3. Posiadać pełną zdolność do czynności prawnych.

Każdy klient firmy pożyczkowej musi mieć ukończone 18 lat i posiadać pełną zdolność do czynności prawnych, niektóre firmy pożyczkowe narzucają własny minimalny wiek klienta taki jak 21 czy 25 Lat, jednakże nigdy nie jest on mniejszy niż 18 Lat.

4. Posiadać osobiste konto w banku.

Konto w banku służy do kilku czynności przy braniu pożyczki, między innymi do weryfikacji tożsamości poprzez przelew na kwotę 1 grosza lub logowania z systemu kontomatik, w przypadku właśnie coraz częściej stosowanego systemu kontomatik potwierdzamy również swoją historię kredytową na podstawie historii wpływów na nasze konto należy pamiętać o tym że konta wspólne / partnera / partnerki nie są akceptowane, konto musi być indywidualne. Konto osobiste służy również do wypłaty pożyczonej kwoty.

5. Posiadać aktywny numer telefonu komórkowego.

Do kontaktu, lub SMS-owych przypomnień o zbliżającym się terminie wpłaty.

Powyższe warunki są standardem i dotyczą wszystkich pożyczkodawców na naszej stronie. Są to podstawowe rzeczy które musimy posiadać aby ubiegać się o pożyczkę w jakiejkolwiek firmie. Jak widać, w porównaniu do banku są niewielkie, ponieważ najczęściej nie musimy przygotowywać żadnych zaświadczeń od pracodawcy albo wyciągów z konta.

Jeśli chodzi jednak o ocenę zdolności kredytowej, każda firma różni się kryteriami. Punkty które są brane pod uwagę to wiek, wpisy w bazach BIK i BIG, źródło dochodów. Więcej o decyzji pożyczki piszemy. Jeśli już zdecydowaliśmy się na ofertę, warto zajrzeć do regulaminu i przeczytać umowę i warunki pożyczki.

Jakie banki obsługują BLIK?

System BLIK to popularny i bezpieczny system do przesyłania pieniędzy, coraz większa popularność wynika właśnie z faktu prostoty płatności poprzez jednorazowy kod w aplikacji mobilnej oraz większemu bezpieczeństwu dzięki autoryzacji każdej transakcji. Czym dokładnie jest ten system i które banki go obsługują?

Czym dokładnie jest system BLIK?

BLIK to polski system płatności elektronicznych/mobilnych który umożliwia klientom szczególnie wybranych banków na dokonywanie płatności w sklepach stacjonarnych, internetowych, wypłaty i wpłaty gotówki w bankomatach

Dokładna lista funkcjonalności kodów blik prezentuje się tak:

  • dokonanie płatności w sklepach stacjonarnych i internetowych,
  • wypłatę i wpłatę gotówki w bankomatach/wpłatomatach
  • natychmiastowe przelewy na numer telefonu pomiędzy klientami różnych banków (Przelew na telefon),
  • generowanie czeków BLIK (9-cio cyfrowy kod) służących do dokonywania płatności i wypłaty gotówki z bankomatów
  • natychmiastowe przelewy międzynarodowe do wybranych krajów

Które banki obsługują system BLIK – lista banków blik?

Pełna lista banków uczestniczących w systemie BLIK prezentuje się następująco:

  • Alior Bank
  • Millenium Bank
  • Santander Bank Polska
  • ING Bank Śląski
  • mBank
  • PKO Bank Polski
  • Getin Bank
  • T-mobile Usługi Bankowe
  • BNP Paribas
  • Credit Agricole
  • Pekao SA (Żubr)
  • SGB (Spółdzielcza Grupa Bankowa)
  • Noble Bank

W niedługim czasie do wdrożenia BLIKa ma dojść w CITI Banku, aktualnie jest on jednak niedostępny z poziomu aplikacji bankowej.

Jak przelać pieniądze na telefon z blikiem?

To bardzo proste wystarczy że odbiorca przelewu ma konto w jednym z banków obsługujących blik oraz uczestniczy w usłudze przelewów na numer telefonu, pamiętajmy jednak że kwota graniczna dla przelewów pomiędzy telefonami wynosi w zależności od banku od 500 do 1 000 PLN

Warto również wspomnieć iż mBank udostępnia możliwość poprzez mobilną aplikację bankową sprawdzenia do kogo możemy przelać gotówkę na telefon w tym celu musimy jedynie udostępnić swoją książkę kontaktową w aplikacji banku.

Otwórz się na więcej — promocja Millennium 360°

otwórz się na więcej z Millennium

Bank Millennium zachęca do korzystania z konta Millennium 360° poprzez atrakcyjne promocje i nowoczesne rozwiązania bankowe. Oferta jest szczególnie korzystna dla osób poszukujących nowoczesnych narzędzi finansowych, atrakcyjnych zniżek oraz elastyczności w zarządzaniu swoimi środkami.

otwórz się na więcej z Millennium
źródło: https://www.bankmillennium.pl/klienci-indywidualni/konta-osobiste/konto-millennium-360?mv=1n

Zwroty za zakupy – oszczędzaj podczas codziennych wydatków

Konto Millennium 360° oferuje klientom zwroty za zakupy dokonane w blisko 800 sklepach internetowych, takich jak Allegro, Empik.com czy MediaMarkt.pl. Użytkownicy mogą liczyć na nawet 25% zwrotu z wydatków, korzystając z aplikacji mobilnej lub Millenetu, czyli platformy bankowości internetowej. Promocja ta jest dodatkowo wzbogacona o tzw. superoferty, które umożliwiają uzyskanie jeszcze większych zwrotów za zakupy u wybranych partnerów.

Płatności BLIK – wygoda i bezpieczeństwo

Jednym z kluczowych elementów oferty jest możliwość korzystania z płatności BLIK, które umożliwiają dokonywanie transakcji zbliżeniowych telefonem, przelewów na numer telefonu, a także wypłaty gotówki z bankomatów bez użycia karty. Wszystkie te operacje są dostępne bez dodatkowych opłat, co czyni je nie tylko wygodnymi, ale i korzystnymi finansowo.

Aplikacja mobilna – zarządzanie finansami na wyciągnięcie ręki

Aplikacja mobilna banku Millennium to narzędzie, które znacznie ułatwia zarządzanie finansami. Użytkownicy mogą nie tylko monitorować swoje konto, ale także zaciągać pożyczki, opłacać bilety komunikacji miejskiej, parkingowe, bilety do kina, opłaty autostradowe oraz doładowania telefonów. Aplikacja umożliwia także zakup kodów doładowujących, np. do serwisów streamingowych, co czyni ją kompleksowym rozwiązaniem dla nowoczesnego klienta.

Darmowe prowadzenie konta i liczne korzyści

Konto Millennium 360° oferuje darmowe prowadzenie oraz brak opłat za większość standardowych operacji bankowych. Zalicza się do nich wypłaty gotówki z bankomatów w Polsce czy przelewy krajowe w złotówkach. Klienci, którzy wykonają co najmniej pięć transakcji kartą lub BLIKIEM w miesiącu (jedna transakcja dla osób w wieku 18-26 lat), mogą korzystać z konta całkowicie za darmo, w tym z darmowej karty do konta oraz płatności zbliżeniowych BLIK.

Dla osób, które nie spełnią wymogu minimalnej liczby transakcji, opłata za obsługę karty wynosi 5 zł dla młodszych klientów (18-26 lat) i 11 zł dla pozostałych.

Usługi walutowe i dodatkowe korzyści

Dla podróżujących lub dokonujących transakcji w obcych walutach, Millennium 360° oferuje usługi walutowe, w tym możliwość korzystania z konta walutowego bez dodatkowej marży za przewalutowanie przy transakcjach do 5 000 zł miesięcznie. Dostępna jest również usługa kantoru, umożliwiająca wymianę walut bezpośrednio w aplikacji mobilnej.

Konto Oszczędnościowe Profit i ubezpieczenie

Klienci mają także możliwość skorzystania z Konta Oszczędnościowego Profit, które oferuje atrakcyjne oprocentowanie bez opłat za prowadzenie konta. Dodatkowo, pakiet ubezpieczeń Bardzo Pomocny zapewnia wsparcie medyczne i domowe, z bezpłatnym okresem próbnym przez pierwsze trzy miesiące.

Program „Lubię to polecam”

Bank Millennium umożliwia również zdobycie atrakcyjnych nagród poprzez program „Lubię to polecam”. Za polecenie konta znajomym można otrzymać nagrody takie jak eKarta goodie, karta upominkowa do Zalando, bilety do kina czy lokata z oprocentowaniem 6% w skali roku.

Promocje Millennium 360° to kompleksowa oferta dla klientów poszukujących nowoczesnych i elastycznych rozwiązań finansowych. Bank Millennium stawia na wygodę, bezpieczeństwo oraz korzyści finansowe, dostosowując swoje produkty do potrzeb współczesnych konsumentów.

Więcej szczegółowych informacji znajdziesz na stronie banku Millennium oraz w regulaminach każdej promocji.

Chwilówka bez dochodu i stałej pracy?

Brak stałej pracy i dochodu jest dużym problemem, ale w życiu zdarzają się różne sytuacje i właściwie każdy człowiek może się kiedyś w takiej znaleźć. Jak wiadomo mimo braku dochodu, wydatki się nie zmniejszają. Trzeba zapłacić czynsz, rachunki, przeznaczyć określoną kwotę na zakupy spożywcze. Niestety będąc w takiej sytuacji, często zdarza się, że w pewnej chwili może zabraknąć pieniędzy na podstawowe potrzeby. Wiele osób jest wtedy zmuszonych do wzięcia pożyczki.

Znajdując się w takiej sytuacji życiowej, niestety, ale żaden bank nie udzieli nam pożyczki bez zaświadczeń finansowych. Na szczęście istnieje bardzo dużo firm pozabankowych, które wychodzą takim ludziom na przeciw. Wprawdzie instytucje takie też zazwyczaj pytają o nasze miesięczne zarobki, ale są pod tym względem zdecydowanie bardziej elastyczne.

Chwilówka bez BIK?

Firm udzielających pożyczki krótkoterminowe jest w tej chwili coraz więcej, co daje nam duży wybór. Każda z nich ma swoje wymagania co do udzielenia chwilówki, możemy wybrać więc taką, która oferuję pożyczki bez bik. Oczywiście nikt nie udzieli nam takiego zastrzyku gotówki bez słowa, ale istnieją takie placówki, dla których posiadanie stałej pracy i udokumentowanie tego nie jest wyznacznikiem do zawarcia umowy. W przeciwieństwie do banków, instytucje te udzielają pożyczek również na podstawie innego rodzaju dochodów. Może być to comiesięczna korzyść finansowa z wynajmowania mieszkania, alimenty cz na przykład pobierane zasiłki. Jeżeli ktoś brał już w przeszłości pożyczkę i spłacał ją w określonym terminie, to jego szanse na pożyczki bez zaświadczeń również są zdecydowanie większe, gdyż pozytywna historia kredytowa i brak zadłużenia również wpływa na decyzję jej udzielenia.

Jak się przygotować?

Warto jest, przed wybraniem się na rozmowę do danej firmy, sprawdzić na własną rękę jak wygląda nasza zdolność kredytowa. Mimo, że dużo placówek udziela pożyczki bez BIK, to jednak jest to punkt bardzo często mocno decydujący. Jeśli znajdujemy się w sytuacji życiowej, kiedy to bezrobocie jest sytuacją jedynie chwilową, warto przygotować zaświadczenia mówiące o naszej historii zawodowej. Jeżeli posiadamy również wyżej wymieniane dodatki, czyli na przykład zasiłek, także należy przygotować odpowiednie dokumenty, potwierdzające to.

Co jeśli dochodów brak?

Zdarzają się jednak sytuacje, kiedy osoba, która chcę dostać chwilówkę nie ma żadnych przychodów, nawet ze świadczeń socjalnych. Co wtedy można zrobić? Istnieją również pożyczki pod zastaw, na przykład samochodu. Jest to dobra opcja, ale dość ryzykowna. Firmy zabezpieczają się w ten sposób i w chwili kiedy ze strony pożyczkobiorcy pojawiają się zadłużenia, instytucja zabezpieczona jest częścią majątku osoby korzystającej z chwilówki.

Innym sposobem na wyjście z takiej sytuacji i wzięcie pożyczki bez zaświadczeń może być pożyczka z poręczycielem. Poręczycielem może zostać osoba, która posiada stały dochód i pozytywną historię kredytową, w razie gdybyśmy nie byli w stanie spłacić chwilówki zrobi to ona.

Ostateczność

Należy pamiętać, aby korzystać z takich rozwiązań racjonalnie, w przypadkach kiedy jest to konieczne. Pożyczki bez BIK to świetne rozwiązanie, ale podejmując się jej trzeba pamiętać, że są to pieniądze, które wymaga się spłacić. W i innym przypadku można wpaść z zadłużenia, które tylko pogorszą sytuację materialną. Trzeba też bardzo dokładnie sprawdzić firmę od której pożyczamy pieniądze, gdyż na tym rynku wciąż pojawiają się oszuści. Warto dokładnie to przeanalizować nim zdecydujemy się na chwilówkę w momencie kiedy nie posiadamy żadnego dochodu.

BNP Paribas i promocja Konta Oszczędnościowego — zyskuj 8% w skali roku!

konto oszczędnościowe 8% BNP Paribas

BNP Paribas wprowadza atrakcyjną promocję dla nowych klientów, oferując konto oszczędnościowe z oprocentowaniem 8% w skali roku. Ta korzystna oferta skierowana jest do osób, które nie były posiadaczami konta osobistego ani rachunku oszczędnościowego w BNP Paribas w ciągu ostatnich 12 miesięcy.

Promocja obowiązuje do 31.01.2025 roku, co daje klientom możliwość korzystania z wysokiego oprocentowania przez dłuższy okres.

konto oszczędnościowe 8% BNP Paribas
źródło: https://www.bnpparibas.pl/klienci-indywidualni/oszczednosci/lato-z-kontem-lokacyjnym

Kluczowe korzyści Konta Oszczędnościowego

  1. Wysokie oprocentowanie. Promocyjne oprocentowanie wynosi 8% w skali roku dla środków do 25 000 zł. Jest to jedna z najwyższych ofert na rynku, co czyni ją atrakcyjną dla osób szukających bezpiecznych i zyskownych form lokowania oszczędności.
  2. Brak opłat za prowadzenie konta. Prowadzenie konta jest bezpłatne, co pozwala na maksymalizację zysków z odsetek.
  3. Elastyczny dostęp do środków. Klienci mogą wypłacać zgromadzone środki w dowolnym momencie bez utraty naliczonych odsetek, co zapewnia elastyczność w zarządzaniu oszczędnościami.
  4. Bezpieczeństwo i wygoda. Brak opłat za przelewy na własne rachunki w BNP Paribas. Dotyczy to zleceń zarówno przez telefon, jak i internet, dodatkowo zwiększa atrakcyjność oferty.
  5. Miesięczna kapitalizacja odsetek. Kapitalizacja odsetek odbywa się co miesiąc, co zwiększa zyskowność konta.

Warunki uczestnictwa w promocji

Aby skorzystać z promocyjnego oprocentowania, klienci muszą spełnić kilka prostych warunków:

  1. Otworzyć Konto Oszczędnościowe. Klienci muszą otworzyć Konto Lokacyjne w BNP Paribas, korzystając z oferty „Lato z Kontem Lokacyjnym”. Proces ten można przeprowadzić podczas jednej wizyty w centrum klienta.
  2. Aktywność na koncie. W każdym miesiącu, począwszy od miesiąca następującego po miesiącu otwarcia konta, klient musi wykonać co najmniej 4 transakcje bezgotówkowe kartą oraz zapewnić wpływ na konto w wysokości co najmniej 1 000 zł. Spełnienie tych warunków pozwala na utrzymanie promocyjnego oprocentowania do 31.01.2025 r.
  3. Limit uczestników. Promocja jest dostępna do wyczerpania puli 15 000 uczestników, jednak nie dłużej niż do 30.09.2024 r.

Standardowe oprocentowanie po okresie promocji

Po zakończeniu okresu promocyjnego lub w przypadku niespełnienia warunków promocji, środki zgromadzone na Koncie Lokacyjnym będą oprocentowane według standardowej stawki. Wynosi ona 1% w skali roku dla kwoty powyżej 25 000 zł.

Promocja BNP Paribas na konto oszczędnościowe to doskonała okazja dla nowych klientów, aby zyskać wysokie oprocentowanie na swoje oszczędności. 8% w skali roku na kwotę do 25 000 zł, brak opłat za prowadzenie konta, elastyczność w dostępie do środków oraz korzystne warunki kapitalizacji odsetek czynią tę ofertę wyjątkowo atrakcyjną. Warto jednak pamiętać o konieczności spełnienia określonych warunków, aby cieszyć się pełnymi korzyściami z promocji.

Więcej szczegółowych informacji znajdziesz na stronie BNP Paribas oraz w regulaminie promocji.

Co to jest kredyt konsolidacyjny? Dlaczego warto go rozważyć?

Jeśli szukasz sposobu na uproszczenie spłat, kredyt konsolidacyjny może być dobrym rozwiązaniem. Ten rodzaj kredytu może pomóc w spłacie jednej miesięcznej raty zamiast kilku, co może przynieść Ci oszczędności. Możesz także spłacać jedną ratę, która jest niżej oprocentowana niż każdy pojedynczy dług. Jeśli chcesz dowiedzieć się więcej o korzyściach płynących z kredytu konsolidacyjnego, czytaj dalej! Omówimy zalety i wady kredytu konsolidacyjnego. A zatem, czym jest kredyt konsolidacyjny i dlaczego warto go rozważyć?

Kredyt konsolidacyjny co to jest?

Jeśli masz duże zadłużenie, kredyt konsolidacyjny jest świetnym sposobem na zmniejszenie płatności. Nie jest to jednak idealne rozwiązanie dla wszystkich. Może to nie być najlepsze rozwiązanie dla Ciebie, jeśli Twoje dochody są niestabilne. Może też oferować niższe oprocentowanie, więc możesz odnieść z niego korzyści. Jeśli zastanawiasz się, czym jest kredyt konsolidacyjny, to dobrze trafiłeś. W tym artykule omówimy konsolidację kredytów. Przedstawimy również zalety i wady każdego z rozwiązań. Czytaj dalej, aby uzyskać więcej informacji! Mamy nadzieję, że ten artykuł pomógł Ci podjąć świadomą decyzję o konsolidacji zadłużenia.

Jedną z zalet kredytu konsolidacyjnego jest to, że jest on zazwyczaj niżej oprocentowany niż oprocentowanie poszczególnych kredytów. Średnia ważona stóp procentowych różnych kredytów to stopa procentowa, którą będziesz płacić przy zaciąganiu nowego kredytu. Im wyższa jest początkowa stopa procentowa, tym niższa będzie średnia ważona. Nie zawsze jednak tak jest. Choć w dłuższej perspektywie można uzyskać niższą stopę procentową, to i tak przez cały okres spłaty kredytu będzie się płacić taką samą kwotę odsetek.

Jeśli nie masz bezpiecznego kredytu, prawdopodobnie zapłacisz wyższe oprocentowanie niezabezpieczonego kredytu konsolidacyjnego. Jeśli jednak Twój kredyt konsolidacyjny jest zabezpieczony, jego oprocentowanie może być niższe niż oprocentowanie poszczególnych długów. Okres kredytowania może być jednak dłuższy niż czas, który pozostał do spłaty skonsolidowanych długów. A ograniczenie wysokości oprocentowania może spowodować, że koszt kredytu będzie wyższy niż przewidywałeś.

Główną zaletą kredytu konsolidacyjnego jest to, że upraszcza on proces spłacania zadłużenia poprzez ujęcie wszystkich długów w jedną, niską ratę miesięczną. W ten sposób obniża się miesięczny rachunek i można zaoszczędzić znaczną sumę pieniędzy na odsetkach. Co więcej, pieniądze te można przeznaczyć na przyszłość – na studia lub emeryturę. Jeśli rozważasz zaciągnięcie kredytu konsolidacyjnego, powinieneś poznać jego zalety i wady, by zdecydować, co jest dla Ciebie najlepsze.

Kiedy dostanę kredyt konsolidacyjny?

Kredyty konsolidacyjne wpłacają gotówkę bezpośrednio na Twoje konto bankowe. Dzięki tym pieniądzom spłacasz jednorazowo całe zadłużenie na karcie kredytowej. Spłacasz kredytodawcę kredytu konsolidacyjnego regularnymi ratami. Po spłaceniu całego zadłużenia linia kredytowa zostaje zamknięta. Kiedy otrzymam kredyt konsolidacyjny? O kredyt konsolidacyjny możesz ubiegać się przez Internet. Przed złożeniem wniosku o kredyt konsolidacyjny powinieneś wiedzieć o nim kilka rzeczy. Poniżej znajduje się krótkie wyjaśnienie procesu kredytowego.

Kredyt konsolidacyjny jest tylko tymczasowym rozwiązaniem. Nie rozwiązują one przyczyny problemów finansowych. Jeśli masz niską ocenę kredytową, musisz podjąć dodatkowe kroki, aby odzyskać stabilność finansową. Oznacza to opracowanie budżetu, ograniczenie nadmiernych wydatków, znalezienie dodatkowych dochodów i nie zwiększanie salda na spłacanych kontach.

Po skonsolidowaniu długów oprocentowanie i miesięczne płatności będą niższe niż gdybyś miał każdy dług osobno. Może się również okazać, że ogólna stopa procentowa jest niższa, niż się spodziewałeś. Można również zaoszczędzić czas i pieniądze, dokonując tylko jednej płatności zamiast wielu. Jeśli nie masz środków na spłatę wszystkich kart kredytowych, możesz ubiegać się o kredyt konsolidacyjny. Po uzyskaniu zgody na kredyt konsolidacyjny, pamiętaj o poniższych wskazówkach, aby mieć pewność, że otrzymasz najlepszy możliwy kredyt.

Kiedy otrzymam kredyt konsolidacyjny? Możesz złożyć wniosek online, przez telefon lub osobiście. Po złożeniu wniosku powinieneś spodziewać się decyzji w ciągu kilku dni roboczych, a środków w ciągu 7 dni roboczych. Ramy czasowe różnią się w zależności od Twojej osobistej sytuacji. Złożenie wniosku online może trwać zaledwie kilka minut, natomiast złożenie wniosku osobiście wymaga osobistego spotkania z pożyczkodawcą.

Co zyskam dzięki kredytowi konsolidacyjnemu?

Konsolidacja to świetny sposób na uproszczenie płatności i zmniejszenie odsetek. Nie eliminuje ona jednak zadłużenia. Chociaż kredyt konsolidacyjny może obniżyć płatności i uprościć Twoją sytuację finansową, konsolidacja często wydłuża okres spłaty. Im dłuższy okres spłaty, tym więcej odsetek będziesz musiał zapłacić. Przed zaciągnięciem kredytu konsolidacyjnego należy zastanowić się nad swoimi nawykami finansowymi. Jeśli wydajesz więcej niż zarabiasz, konsolidacja może nie być ostatecznym rozwiązaniem.

Jeśli Twój wynik kredytowy jest gorszy niż doskonały, możesz nie być w stanie zakwalifikować się do uzyskania niższego oprocentowania kredytu konsolidacyjnego. W takim przypadku powinieneś zachować ostrożność i poszukać kredytu z oprocentowaniem już od 10%. W przeciwnym razie istnieje ryzyko, że zostaną naliczone wygórowane odsetki, które pochłoną każdą spłatę. Ogólnie rzecz biorąc, należy dążyć do uzyskania jak najniższego oprocentowania kredytu konsolidacyjnego.

Zalety i wady kredytu konsolidacyjnego

Chociaż kredyty konsolidacyjne mogą pomóc Ci w spłacie długów, mogą być również niebezpieczne. Konsolidacja długów może przynieść Ci ulgę finansową, ale niższe oprocentowanie, które otrzymasz, może nie oznaczać, że faktycznie zaoszczędzisz pieniądze. Wszystko zależy od tego, jak długo trwało Twoje pierwotne zadłużenie i ile w sumie jesteś winien. Ponadto należy pamiętać, że konsolidacja zadłużenia nie zawsze poprawia zdolność kredytową i nie zawsze rozwiązuje problemy. Jeśli borykasz się z problemami finansowymi, powinieneś unikać korzystania z kart kredytowych lub zaciągania dodatkowego finansowania.

Korzyści z kredytu konsolidacyjnego obejmują uzyskanie kontroli nad swoimi finansami i zaoszczędzenie pieniędzy, ale należy wybierać mądrze. Wybór kredytu, który odpowiada Twoim potrzebom i jest przystępny cenowo, może pomóc Ci uniknąć ruiny finansowej. Aby ułatwić sobie ten proces, należy rozciąć wszystkie karty kredytowe. Należy także kontrolować swój miesięczny budżet. Unikaj zaciągania nowych długów, ponieważ możesz czuć się zmuszony do zaciągania kolejnych, aby spłacić pierwotny kredyt.

Inną ważną zaletą kredytu konsolidacyjnego jest niższa miesięczna rata. Chociaż może to obniżyć miesięczne płatności, będziesz musiał zapłacić wyższą stopę procentową, co z czasem spowoduje wzrost całkowitego kosztu kredytu. Może się również zdarzyć, że będziesz musiał odczekać kilka lat, zanim będziesz mógł zacząć spłacać swój nowy kredyt. Trzeba będzie też poczekać na wypłatę nowego kredytu, aby móc nadążyć z bieżącymi płatnościami.

Konsolidacja zadłużenia jest świetnym sposobem na obniżenie miesięcznych płatności, ale może nie być najlepszym rozwiązaniem dla wszystkich. Jeśli nie uzyskujesz stałego dochodu, konsolidacja długów nie jest najlepszym rozwiązaniem. Kredyt konsolidacyjny może wprawdzie obniżyć miesięczne płatności, ale nie poprawi Twojej zdolności kredytowej. Jeśli nie stać Cię na spłatę zadłużenia w terminie, lepszym rozwiązaniem może być zaciągnięcie kilku niezabezpieczonych pożyczek, które w dłuższej perspektywie będą Cię więcej kosztować.

Kolejną zaletą konsolidacji zadłużenia jest to, że może ona pomóc w naprawieniu nawyków gospodarczych. Można skonsolidować wiele rachunków i płacić jedną miesięczną ratę o znacznie niższym oprocentowaniu. Dzięki temu można szybciej i łatwiej spłacić zadłużenie. Konsolidacja długów może również pomóc uniknąć ryzyka opóźnień w płatnościach, które mogą zaszkodzić Twojemu kredytowi na długie lata. Co więcej, niższe oprocentowanie może sprawić, że miesięczne płatności będą bardziej przystępne.

Umowa pożyczki w rodzinie — co warto o niej wiedzieć?

umowa pożyczki w rodzinie

Wielu Polaków decyduje się na udzielanie pożyczek w ramach rodziny, jednak nie zawsze zdają sobie sprawę z prawnych i podatkowych konsekwencji takich działań. Umowa pożyczki w rodzinie, choć może wydawać się prosta, wymaga przestrzegania określonych formalności, aby uniknąć nieporozumień i problemów z fiskusem.

Umowa pożyczki bez odsetek w rodzinie wzór

Nasza umowa pożyczki bez odsetek w rodzinie powinna być precyzyjnie sformułowana, aby uniknąć nieporozumień i ewentualnych problemów prawnych. Przede wszystkim należy jasno określić strony umowy. Należy podać ich pełne dane osobowe, takie jak imiona, nazwiska, adresy zamieszkania oraz numery PESEL. Ważnym elementem jest także dokładne określenie kwoty pożyczki, która zostaje przekazana pożyczkobiorcy, wraz z datą jej udzielenia.

Kolejnym kluczowym punktem umowy jest termin zwrotu pożyczki. Należy określić dokładną datę, do której pożyczkobiorca zobowiązuje się zwrócić pożyczoną kwotę, a także sposób zwrotu – czy będzie to jednorazowa spłata, czy też w ratach. Warto również zawrzeć zapis dotyczący możliwości wcześniejszej spłaty pożyczki, jeśli obie strony wyrażają na to zgodę.

W umowie należy jasno zaznaczyć, że pożyczka jest udzielana bez odsetek. Oznacza to, że pożyczkobiorca nie będzie zobowiązany do zapłaty żadnych dodatkowych kwot poza samą pożyczoną sumą. Można również dodać klauzulę dotyczącą ewentualnych konsekwencji w przypadku nieterminowej spłaty, na przykład umowne odsetki za zwłokę lub inne sankcje.

Nie mniej istotne jest wskazanie sposobu przekazania pożyczki – czy będzie to przelew bankowy, czy też gotówka. W przypadku przelewu warto podać numer konta bankowego, na które ma zostać przelana pożyczona kwota. Na końcu umowy obie strony powinny złożyć swoje podpisy, potwierdzając w ten sposób zawarcie umowy i akceptację jej warunków.

Dodanie daty i miejsca zawarcia umowy może również stanowić istotny element, potwierdzający autentyczność dokumentu. Umowa sporządzona w ten sposób jest przejrzysta. Jest również bezpieczna dla obu stron, minimalizując ryzyko ewentualnych sporów w przyszłości.

Umowa pożyczki w rodzinie bez odsetek — wzór jest taki sam, czy inny?

Omawiana umowa pożyczki bez odsetek w rodzinie ma podobny wzór do standardowej umowy pożyczki. Znaleźć tu można jednak kilka, kluczowych różnic wynikającymi z braku oprocentowania. Zasadniczo, taki dokument powinien zawierać wszystkie podstawowe elementy. Są one niezbędne do precyzyjnego określenia warunków pożyczki oraz praw i obowiązków obu stron.

Przede wszystkim, w umowie należy dokładnie określić strony umowy. Wymaga to podania pełnych danych osobowych pożyczkodawcy i pożyczkobiorcy, w tym imion, nazwisk, adresów zamieszkania oraz numerów PESEL. Dalszym krokiem jest precyzyjne określenie kwoty pożyczki oraz jej daty udzielenia, co zapewnia jasność co do wysokości zobowiązania i momentu, od którego obowiązują ustalone warunki.

Istotnym elementem umowy jest określenie terminu zwrotu pożyczki. Dokument powinien zawierać dokładną datę, do której pożyczkobiorca zobowiązuje się zwrócić pożyczoną kwotę. Ważne jest również uwzględnienie ewentualnych możliwości wcześniejszej spłaty pożyczki, jeśli takie ustalenia są akceptowalne dla obu stron.

Kluczowym punktem jest jasne zaznaczenie, że pożyczka jest udzielana bez odsetek. Taki zapis jednoznacznie informuje, że pożyczkobiorca nie będzie zobowiązany do zapłaty żadnych dodatkowych kwot poza samą pożyczoną sumą. Dodatkowo można zawrzeć informacje dotyczące ewentualnych konsekwencji w przypadku opóźnienia w spłacie, choć w przypadku rodzinnych umów pożyczkowych często preferuje się łagodniejsze podejście.

Warto również dokładnie określić sposób przekazania pożyczki – na przykład, czy środki zostaną przekazane przelewem bankowym, czy w gotówce. Jeśli wybiera się przelew, należy podać numer konta bankowego pożyczkobiorcy. Podpisy obu stron, wraz z datą i miejscem zawarcia umowy, są niezbędne, aby dokument był ważny i mógł stanowić dowód w przypadku jakichkolwiek sporów.

Umowa pożyczki w rodzinie — wady i zalety

Umowa pożyczki w rodzinie ma swoje wady i zalety, które warto dokładnie rozważyć przed podjęciem decyzji o jej zawarciu. Zaletą takiej umowy jest przede wszystkim elastyczność i zaufanie, które często istnieją między członkami rodziny. W wielu przypadkach formalności są ograniczone do minimum, a warunki spłaty mogą być dostosowane do indywidualnych potrzeb i możliwości pożyczkobiorcy. Brak oprocentowania jest kolejną korzyścią, ponieważ pożyczkobiorca nie jest obciążony dodatkowymi kosztami.

Jednakże, mimo tych zalet, umowa pożyczki w rodzinie niesie ze sobą pewne ryzyka. Najważniejszym z nich jest możliwość powstania konfliktów osobistych, jeśli pojawią się problemy z terminową spłatą pożyczki. Rodzinne relacje mogą ucierpieć, gdy jedna ze stron nie wywiązuje się z umownych zobowiązań. Brak formalnych zabezpieczeń, które są standardem w instytucjach finansowych, może również prowadzić do nieporozumień i trudności w egzekwowaniu zwrotu pożyczonych środków.

Z drugiej strony, zawarcie formalnej umowy pożyczki, nawet w rodzinie, może w pewnym stopniu zapobiegać takim problemom, gdyż jasno określa warunki i zobowiązania obu stron. Formalizacja umowy może także chronić pożyczkobiorcę przed ewentualnymi roszczeniami fiskalnymi, co jest istotne w kontekście przepisów podatkowych. Ponadto przejrzystość zasad umowy może zwiększać poczucie bezpieczeństwa obu stron i zminimalizować ryzyko nieporozumień.

Kolejną zaletą rodzinnych pożyczek jest często większa dostępność środków. Szczególnie dla osób, które mogą mieć trudności z uzyskaniem kredytu w banku z powodu braku zdolności kredytowej. Bliskie relacje rodzinne mogą również sprawić, że warunki pożyczki będą korzystniejsze niż te oferowane przez instytucje finansowe. Jednakże, ze względu na brak formalnych zabezpieczeń, pożyczkodawca podejmuje większe ryzyko.

Getin Bank sesje przychodzące i wychodzące przelewów

Sprawdź już teraz o której godzinie pieniądze dotrą na twój rachunek w Getin Noble Banku, poniżej dowiesz się więcej o sesjach elixir przychodzących i wychodzących w wymienionym banku. Getin Bank do obsługi systemu przelewów wykorzystuje system ELIXIR (przelewy standardowe) oraz EXPRESS ELIXIR (przelewy natychmiastowe) obsługiwany przez Krajową Izbę Rozliczeń a także inne systemy międzynarodowe (SWIFT oraz SEPA) do wysyłania pieniędzy za granicę kraju.

Godziny Księgowania przelewów w Getin Banku

Getin Bank księguje przelewy swoich klientów z wykorzystaniem trzech sesji elixir przychodzących oraz wychodzących, dokładna godzina wpływu lub wyjścia pieniędzy z konta zależy właśnie od nich

Getin Bank – sesje elixir przelewów przychodzących

Pieniądze wpłyną/zostaną zaksięgowane na twoim koncie o następujących godzinach:

  • I sesja 10:00
  • II sesja 14:00
  • III sesja 17:00 (ostatnia)

Getin Bank – sesje elixir przelewów wychodzących

Pieniądze zostaną wysłane z twojego konta w Getinie o następujących godzinach:

  • I sesja 8:15
  • II sesja 12:15
  • III sesja 14:30 (ostatnia)

Wymienione godziny przelewów nie dotyczą sesji Express Elixir oraz BlueCash rozliczanych na innych zasadach.

Jeśli chcesz uzyskać dokładną informację o której pieniądze wpłyną lub wyjdą na twój rachunek w Getin Banku skorzystaj z naszego narzędzia/kalkulatora kiedy przelew.

Jakie rodzaje przelewów obsługuje Getin Bank?

Getin Bank w swojej ofercie dla klientów obsługuje kilkanaście typów przelewów, płatności mobilnych oraz międzynarodowych w tym między innymi:

Sesje ELIXIR – przelewy do kwoty maksymalnej 1 000 000 PLN (krajowe)

Express Elixir – przelewy natychmiastowe krajowe do kwoty maksymalnej 5 000 PLN rozliczane przez KIR z dodatkową opłatą zgodnie z cennikiem banku.

Sorbnet – przelewy krajowe które przekraczają kwotę 1 000 000 PLN z dodatkową opłatą banku zgodnie z cennikiem.

SEPA – przelewy w strefie euro, rozliczane i walutowane w EUR

Android Pay – Możliwość dodania karty banku do aplikacji płatności androida

BLIK – Getin jest na liście banków płatności natychmiastowych z użyciem kodów jednorazowych generowanych w aplikacji, przelewów na telefon i czeków blik

Bocian pożyczki – najważniejsze informacje

Bocian pożyczki jest to firma o ugruntowanej pozycji na rynku, która świadczy swoje usługi pożyczkowe już od 2008 roku i z każdym kolejnym rokiem zyskuje coraz większe grono zadowolonych klientów. O pożyczkę w tym miejscu mogą starać się wszystkie osoby, które nie są dłużnikami w innych instytucjach finansowych. Wszystkie pożyczki udzielane są wyłącznie na przejrzystych zasadach. W związku z tym nie ma tutaj jakichkolwiek ukrytych kosztów, o których pożyczkobiorca nie wiedziałby przed podpisaniem umowy. Wnioskować o pożyczkę można zarówno w placówce firmy, jak również przez telefon oraz telefonicznie.

Jaką kwotę maksymalnie można pożyczyć?

Maksymalną kwotą pożyczki, jaką można wziąć jest 5 tysięcy złotych. Aczkolwiek pożyczkobiorcy mają również możliwość wzięcia 1 tysiąca, 2 tysięcy, jak również 3 tysięcy złotych. Wszystko zależy od tego, jaką kwotę pieniędzy w danym momencie potrzebujemy. Usługi finansowe tej firmy cieszą się bardzo dużą popularnością u pożyczkobiorców w różnym przedziale wiekowym. Dla przykładu, jeżeli zdecydujemy się pożyczyć 5 tysięcy złotych na 104 tygodnie to wysokość naszej miesięcznej raty będzie wynosiła nie więcej niż 95,72 złote, przy RRSO 118,74%. W związku z tym, jak można zauważyć, rozwiązanie takie jest bardzo korzystne finansowo.

Kiedy można otrzymać drugą pożyczkę?

O drugą pożyczkę możemy wnioskować zaraz po tym, jak poprzednia zostanie spłacona w całości. Otrzymanie pożyczki odbywa się w bardzo prosty i szybki sposób, bowiem aby ją dostać nie musimy nawet wychodzić z domu, ponieważ przedstawiciel firmy przyjdzie do nas, aby podpisać wszystkie potrzebne dokumenty. Trzeba jednak pamiętać, że podczas wnioskowania o pożyczkę jesteśmy weryfikowani w takich bazach jak: Biuro Informacji Kredytowej, Krajowy Rejestr Dłużników, czy też Biuro Informacji Gospodarczej. W związku z tym, jeżeli posiadamy zadłużenia w innych instytucjach finansowych, wynoszących więcej niż trzydzieści dni to prawdopodobnie takie zobowiązanie finansowe w firmie Bocian Pożyczki może nam nie zostać udzielone. Biuro Informacji Kredytowej jest to nic innego, jak ogólnopolska baza, w której są nie tylko przechowywane, ale również przetwarzane oraz udostępniane informacje o posiadanych przez nas kredytach i pożyczkach. Do bazy takiej trafiamy za każdym razem, jeżeli decydujemy się na wzięcie jakiegoś zobowiązania finansowego, również jeżeli jest to zwykły abonament telefoniczny. Informacje w tej bazie są zarówno pozytywne, jak i negatywne. Dlatego, jeżeli ze spłatą danego zobowiązania spóźniliśmy się więcej niż trzydzieści dni to taka informacja będzie przetwarzana bez naszej zgody nawet przez okres pięciu lat. A to oznacza, że przez ten okres czasu ciężko będzie nam uzyskać jakikolwiek kredyt lub pożyczkę.

Czy Bocian Pożyczki może zająć wynagrodzenie?

Wiele osób zapewne zastanawia się, czy Bocian Pożyczki może zająć nasze wynagrodzenie, gdy nie spłacamy pożyczki terminowo. Otóż, w takiej sytuacji należy powiedzieć, że firma ta, jak każda inna, nie ma możliwość bezpośredniego zajęcia naszego wynagrodzenia. Do takiego działania upoważniony jest jedynie komornik. Natomiast, aby tak się mogło stać najpierw musi zostać wydany nakaz zapłaty przez sąd, a ta procedura czasami trwa nawet kilka miesięcy.

Dlaczego pożyczki w chwili obecnej cieszą się aż tak dużą popularnością?

Pożyczki w chwili obecnej cieszą się bardzo dużą popularnością. Dzieje się tak, ponieważ można je uzyskać w znacznie szybszym czasie, niż na przykład kredyty w banku. Oprócz tego, pożyczki nie są już aż tak bardzo oprocentowane, jak jeszcze kilka, czy kilkanaście lat temu. Pożyczki w przeciwieństwie do kredytów bankowych wymagają spełniania wyłącznie minimum formalności, do których można zaliczyć między innymi: posiadanie obywatelstwa polskiego, posiadanie ważnego dowodu osobistego, czy też bycie osobą pełnoletnią. Pożyczki można uzyskać bez wychodzenia z domu. Dlatego też tak wiele osób się na nie decyduje, gdyż jest to możliwość do znaczącego zaoszczędzenia swojego czasu wolnego.

O tym warto pamiętać!

Aby wziąć pożyczkę w tej firmie pożyczkowej należy założyć wniosek online, bądź telefonicznie. Następnie należy poczekać kilka minut na decyzję w sprawie naszego wniosku. Jeżeli wniosek zostanie pozytywnie rozpatrzony to doradca oddzwoni do nas i umówi się z nami na spotkanie, podczas którego zostaną podpisane wszystkie niezbędne dokumenty potrzebne do zawarcia umowy. We wniosku należy umieścić takie dane jak: imię i nazwisko, adres zamieszkania, adres do korespondencji, numer telefonu kontaktowego, PESEL i numer dowodu osobistego, rodzaj posiadanego zatrudnienia, wysokość uzyskiwanego dochodu, jak również wysokość miesięcznych średnich wydatków. Uzyskaną w ten sposób pożyczkę można przeznaczyć na dowolny cel. Warto także dodać, że Bocian Pożyczki jest to w pełni sprawdzona oraz bezpieczna firma. Bowiem nawet wnioskując o pożyczkę online możemy mieć pewność, że nasze dane nie trafią w niepowołane ręce, gdyż strona firmy posiada odpowiednie zabezpieczenia w postaci szyfrowania. Głównym celem tej firmy jest to, aby pożyczki klientom dostarczać w sposób szybki i bezpieczny. Nie bez powodu więc firma ta posiada ponad 1500 wykwalifikowanych doradców, którzy swoją pracę pełnią w sposób profesjonalny oraz niezwykle rzetelny. Cały zespół tej firmy został stworzony po to, aby pomagać wielu osobom potrzebującym dodatkowego zastrzyku gotówki w szybkim czasie.

Podsumowanie

Bocian Pożyczki jest czynnym członkiem Związku Przedsiębiorstw Finansowych. W związku z tym oznacza to, że firma ta zobowiązuje się do ścisłego przestrzegania wszystkich norm moralnych podczas zawierania umów z klientami, jak również stawia na pierwszym planie bezpieczeństwo swoich klientów, aby nie narażać ich na niepożądane skutki wynikające z zawierania takich zobowiązań finansowych. W dzisiejszych czasach jest to niezwykle ważne. Dlatego tak wielu Polaków zaufało tej firmie i chętnie do niej wraca. Bocian Pożyczki to firm godna zaufania, która świadczy swoje usługi wyłącznie na najwyższym poziomie. Wspiera ona również działalność Fundacji Rozwoju Rynku Finansowego, a główną misją tej fundacji jest nic innego, jak odpowiednie budowanie dialogu oraz współpracy firm z sektora finansowego z różnymi organizacjami konsumenckimi.

Najważniejsze informacje odnoszące się do powyższego artykułu:

  • O pożyczkę w tym miejscu mogą starać się wszystkie osoby, które nie są dłużnikami w innych instytucjach finansowych. Wszystkie pożyczki udzielane są wyłącznie na przejrzystych zasadach.
  • Biuro Informacji Kredytowej jest to nic innego, jak ogólnopolska baza, w której są nie tylko przechowywane, ale również przetwarzane oraz udostępniane informacje o posiadanych przez nas kredytach i pożyczkach.
  • Pożyczki w chwili obecnej cieszą się bardzo dużą popularnością. Dzieje się tak, ponieważ można je uzyskać w znacznie szybszym czasie, niż na przykład kredyty w banku. Oprócz tego, pożyczki nie są już aż tak bardzo oprocentowane, jak jeszcze kilka, czy kilkanaście lat temu.
  • Jeżeli wniosek w Bocian Pożyczki zostanie pozytywnie rozpatrzony to doradca oddzwoni do nas i umówi się z nami na spotkanie, podczas którego zostaną podpisane wszystkie niezbędne dokumenty potrzebne do zawarcia umowy.
  • Głównym celem tej firmy jest to, aby pożyczki klientom dostarczać w sposób szybki i bezpieczny. Nie bez powodu więc firma ta posiada ponad 1500 wykwalifikowanych doradców, którzy swoją pracę pełnią w sposób profesjonalny oraz niezwykle rzetelny.
  • Firma Bocian Pożyczki zobowiązuje się do ścisłego przestrzegania wszystkich norm moralnych podczas zawierania umów z klientami, jak również stawia na pierwszym planie bezpieczeństwo swoich klientów, aby nie narażać ich na niepożądane skutki wynikające z zawierania takich zobowiązań finansowych.
  • Pożyczki w przeciwieństwie do kredytów bankowych wymagają spełniania wyłącznie minimum formalności, do których można zaliczyć między innymi: posiadanie obywatelstwa polskiego, posiadanie ważnego dowodu osobistego, czy też bycie osobą pełnoletnią.

Spłata Kapitału bez odsetek, czy można tak zrobić?

Darmowa pożyczka, czy taka naprawdę istnieje?

Rynek tak zwanych chwilówek nieustannie się powiększa. Co raz więcej osób, odtrącanych przez klasyczne instytucje bankowe, zaczyna korzystać z usług firm oferujących pożyczki krótkoterminowe. Przedsiębiorstwa tego typu, z roku na rok nabierają powagi w oczach konsumentów, a stopień zaufania do nich systematycznie rośnie. Jednakże jedną z rzeczy, która charakteryzuje rynek usług pożyczkowych, jest bardzo intensywna, a czasami wręcz agresywna reklama. Krzykliwe kampanie oparte na hasłach pokroju „Darmowa pożyczka! RRSO 0%, zwracasz tyle, ile bierzesz!”, automatycznie wzbudzają w konsumentach ostrożność i sceptyczne podejście do tematu. Czy rzeczywiście istnieje coś takiego jak zupełnie darmowa pożyczka, oparta na zasadzie, spłacasz tyle, ile pożyczasz? Odpowiedź brzmi tak! Oczywiście, taki mechanizm działa tylko na określonych warunkach i nie tyczy się wszystkim pożyczek, dla uściślenia, obejmuje jedynie wybrane oferty niektórych firm pożyczkowych. Nie zmienia to faktu, że taka możliwość istnieje i staje się coraz bardziej popularna. Ranking firm pożyczkowych posiadających w swojej ofercie bezpłatne pożyczki znajdziesz na naszej witrynie CreditNow.pl. Wszelkie dane o usługodawcach aktualizujemy na bieżąco, więc bez obaw możesz opierać się na zebranych przez nas informacjach.

Pierwsza chwilówka za darmo!

Zazwyczaj oferta darmowej chwilówki ma zastosowanie w odniesieniu do pierwszej pożyczki zaciągniętej u danego usługodawcy. Obecnie na rynku bez trudu znajdziemy co najmniej kilkadziesiąt firm, stosujących ten zabieg marketingowy. Co prawda, pandemia covid-19 spowodowała, że wielu pożyczkodawców zrezygnowało na jakiś czas z tej kuszącej promocji, na szczęście duża część z nich już powróciła do starych praktyk. Należy pamiętać, że oferty bezpłatnych pożyczek, również posiadają pewne obwarowania dotyczące warunków ich spłaty. Niedotrzymanie warunków umowy może skutkować tym, że pożyczka, która miała być darmowa, będzie wiązała się z dodatkowymi kosztami, w postaci np. odsetek czy prowizji. Najczęściej takim warunkiem jest terminowość spłaty, jeśli więc weźmiemy pożyczkę na kwotę 2 tysięcy złotych z terminem spłaty do 30 dni, przekroczenie tego terminu nawet o jeden dzień, może skutkować zmianą warunków umowy. Aby nie pozostać gołosłownym, przyjrzyjmy się kilku firmom oferującym pierwszą pożyczkę bez żadnych kosztów, poza spłatą pożyczonej kwoty. Jednym z aktualnych liderów w kategorii pierwszej darmowej pożyczki jest bez wątpienia firma Szybka Gotówka. Ten usługodawca oferuje pierwszą pożyczkę w wysokości, aż do 6 tysięcy złotych, która jest całkowicie darmowa. Klienci, którzy po raz pierwszy korzystają z usług tego przedsiębiorstwa, mogą liczyć na 30 dniowy okres spłaty zaciągniętego zobowiązania. Należy podkreślić, że promocyjne warunki umowy obowiązują jedynie przy zachowaniu terminu spłaty, jego przekroczenie skutkować będzie naliczeniem dodatkowych opłat. Kolejną firmą, której ofercie warto się bliżej przyjrzeć, jest poważny gracz na polskim rynku pożyczkowym, czyli Vivus. To firma o ugruntowanej pozycji, działająca na polskim rynku z powodzeniem od wielu lat, a ponadto jedno z pierwszych przedsiębiorstw, które wprowadziło do swojej oferty pierwszą pożyczkę bez opłat. Maksymalna kwota darmowej pożyczki w przypadku Vivus’a wynosi 3 tysiące złotych, a na jej spłatę mamy do 30 dni. Wisienką na torcie jest innowacyjna oferta firmy Wonga. Ten usługodawca znany jest z nieszablonowych rozwiązań, przez co w krótkim czasie zdążył zaznaczyć swoją pozycję na rynku. Od niedawna w Wonga nie tylko pierwsza pożyczka jest darmowa, ale również każda następna! Oczywiście są pewne warunki, które należy spełnić, aby skorzystać z tej unikalnej oferty. Po pierwsze, kwota pożyczki musi wynosić maksymalnie tysiąc złotych, a po drugie klient ma na jej spłatę 30 dni. Promocja obowiązuje do odwołania, więc warto z niej skorzystać, kto wie, jak długo będzie aktywna.

Co ze stałymi klientami?

Jeśli chodzi o oferty skierowane do stałych klientów, niestety zazwyczaj nie są one tak atrakcyjne, jak w przypadku pierwszej pożyczki. Nie oznacza to jednak, że konsument, który regularnie korzysta z usług danego pożyczkodawcy, nie może liczyć na promocje związane z bezpłatnością pożyczki. Co najmniej kilka firm na rynku posiada w swojej ofercie tak zwane programy lojalnościowe. Na czym one polegają? To proste, konsument wielokrotnie korzystający z usług danego przedsiębiorstwa może liczyć na darmową pożyczkę przy np. co piątej zawartej umowie. Podobny mechanizm stosują chociażby stacje benzynowe, które oferują stałym klientom, posiadającym karty lojalnościowe darmowe tankowanie po zebraniu określonej ilości punktów. Firmą która posiada korzystny i bardzo czytelny program lojalności jest bez wątpienia, wcześniej wspomniana Szybka Gotówka. Co piąta pożyczka zaciągnięta u tego usługodawcy jest darmowa, a okres jej spłaty wynosi, aż 65 dni, natomiast kwota pożyczki może wynosić nawet 15 tysięcy złotych! Kolejną firmą, która prowadzi program lojalnościowy dla stałych klientów, jest Freezl. Przedsiębiorstwo mniej znane, ale również prężnie rozwijające się i przede wszystkim, wychodzące naprzeciw oczekiwań klientów. W tym przypadku skorzystanie z promocji, polegającej tak jak w Szybkiej Gotówce, na możliwości zaciągnięcia co piątej pożyczki za darmo jest trochę bardziej skomplikowane. Warunkiem koniecznym jest przede wszystkim korzystanie z oferty Freezl co 30 dni. Dodatkowo uzyskane środki należy wydawać przez okres nie krótszy niż 14 dni. Ostatnią przesłanką, jaką należy spełnić, by skorzystać z programu lojalnościowego firmy Freezl, jest przestrzeganie terminowości spłat zobowiązań. Kusząca może być również dość wysoka kwota pożyczki, która wynosi do 7 tysięcy złotych z 65 dniowym okresem spłaty zobowiązania. Oczywiście pożyczkodawców posiadających w swoich ofertach ciekawe promocje, oparte na programach lojalnościowych jest więcej. Część z nich opiera się na dużych zniżkach przy zawieraniu kolejnych umów, inne mają szeroko rozwinięty program poleceń, dzięki któremu możemy uzyskać dodatkowe środki. Wszelkie zestawienia dotyczące firm pożyczkowych znajdziesz na naszej stronie CreditNow.pl. Głównym źródłem, na jakim opieramy nasze rankingi, są prawdziwe opinie klientów, właśnie dlatego korzystanie z naszych usług to sprawdzony sposób na znalezienie upragnionej oferty.

Bezpieczna podróż z bankiem Pekao i PZU SA — nowa oferta ubezpieczenia turystycznego

ubezpieczenie turystyczne Pekao

Planowanie wakacji, zarówno w kraju, jak i za granicą, wymaga odpowiedniego przygotowania. Jednym z kluczowych elementów jest zadbanie o bezpieczeństwo podróży. Bank Pekao S.A., we współpracy z PZU SA, przygotował specjalną ofertę ubezpieczenia turystycznego „Bezpieczna podróż”, które zapewnia wsparcie w razie nieoczekiwanych problemów podczas wyjazdu. 

ubezpieczenie turystyczne Pekao
źródło: https://www.pekao.com.pl/klient-indywidualny/ubezpieczenia/ubezpieczenie-turystyczne-.html

Specjalna promocja — zniżka do 15%!

Dla klientów Banku Pekao S.A. przygotowano specjalną promocję na ubezpieczenie „Bezpieczna podróż”. Używając kodu rabatowego LATO2024, można uzyskać zniżkę do 15% na zakup polisy. Promocja obowiązuje do 30.09.2024 r. To doskonała okazja, aby zabezpieczyć się na wypadek niespodziewanych zdarzeń podczas podróży i jednocześnie zaoszczędzić.

Zabezpieczenie na wypadek COVID-19

Jednym z kluczowych elementów oferty jest ochrona na wypadek nagłego zachorowania na COVID-19 podczas podróży zagranicznej, trwającej do 30 dni. Jest to szczególnie ważne w obecnych czasach, gdy sytuacja zdrowotna na świecie jest niepewna. Dzięki temu ubezpieczeniu, klienci Banku Pekao mogą spokojnie podróżować, mając pewność, że otrzymają pomoc w przypadku zachorowania.

Szeroki zakres ubezpieczenia

Polisa „Bezpieczna podróż” oferuje trzy warianty ochrony: Minimum, Edytowalny oraz Maksimum. Wariant Edytowalny pozwala na dostosowanie sumy ubezpieczenia do indywidualnych potrzeb klienta. W ramach każdego z wariantów można zawrzeć umowę ubezpieczenia w zakresie podstawowym lub rozszerzonym, obejmującym dodatkowe ryzyka takie jak uprawianie sportów, choroby przewlekłe oraz ubezpieczenia zawarte w klauzulach dodatkowych.

Podstawowy zakres ubezpieczenia obejmuje:

  • koszty leczenia i ubezpieczenie assistance;
  • następstwa nieszczęśliwych wypadków;
  • OC w życiu prywatnym.

Dodatkowo możliwe jest rozszerzenie zakresu ochrony o:

  • ubezpieczenie assistance Pakiet Sport;
  • ubezpieczenie bagażu podróżnego;
  • ubezpieczenie rezygnacji lub skrócenia uczestnictwa w zorganizowanym wypoczynku;
  • ubezpieczenie assistance komunikacyjne.

Dla kogo jest to ubezpieczenie?

Ubezpieczenie „Bezpieczna podróż” jest dostępne dla wszystkich klientów Banku Pekao S.A. posiadających dostęp do usług bankowości elektronicznej. Może być zawarte dla jednej osoby lub dla grupy, na przykład członków rodziny czy znajomych. Co więcej, z oferty mogą korzystać zarówno Polacy, jak i cudzoziemcy.

Wygodny zakup online

Zakup ubezpieczenia jest wyjątkowo prosty i wygodny, dzięki możliwości zakupu on-line przez aplikację PeoPay lub serwis Pekao24. Klienci mogą w łatwy sposób poznać cenę i dokonać zakupu polisy bez wychodzenia z domu.

Ubezpieczenie „Bezpieczna podróż” oferowane przez PZU SA dla klientów Banku Pekao S.A. to kompleksowa ochrona podczas wyjazdów. Szeroki zakres dostępnych wariantów i klauzul dodatkowych, a także atrakcyjna zniżka na polisę, czynią tę ofertę szczególnie korzystną. To doskonały wybór dla osób planujących wakacje, które chcą cieszyć się spokojem ducha i bezpieczeństwem.


Więcej szczegółowych informacji znajdziesz na stronie banku Pekao oraz w regulaminie promocji.

Jak skontaktować się z Pekao SA?

Infolinia Pekao SA i dane kontaktowe

Infolinia dostępna dla klientów indywidualnych (kanał dostępny 7 dni w tygodniu, 24h na dobę):

  • 801 365 365 – dla połączeń krajowych
  • (42) 68 38 232 – dla połączeń krajowych i z zagranicy
  • (22) 59 12 232 – dla połączeń stacjonarnych

Infolinia dla klientów bankowości premium (dostępna pn-ndz od 7:00 do 22:00):

  • 801 351 351 – dla połączeń krajowych
  • (42) 68 38 351
  • (22) 59 12 351

Infolinia dla przedsiębiorstw i firm (dostępna w dni robocze od 8:00 do 17:00):

  • 22 548 29 26 – Strefa Obsługi Biznesu dla Klientów Banku
  • 22 548 99 64 – Dla potencjalnych Klientów Banku zainteresowanych ofertą produktową

Infolinia z językiem ukraińskim (обслуговування на українській мові Робочі дні 08:00 – 20:00):

  • +48 (22) 591 22 20*

**оплата за з’єднання згідно з цінником оператора

Opłata za wszystkie połączenia jest zgodna z cennikiem i taryfą naszego operatora.

Jak inaczej możemy skontaktować się z Pekao?

Pekao SA udostępnia dla swoich klientów poza tradycyjną infolinią również elektroniczne metody kontaktu takie jak mail: [email protected], bank odpowiada na wiadomości online całą dobę przez 7 dni w tygodniu, w przypadku reklamacji zawierającej dodatkowe dokumenty warto skorzystać z tej metody.

Poza samym adresem email dla klientów banków jest możliwość skorzystania z kontaktu online poprzez system Pekao24, wystarczy się zalogować do bankowości internetowej i kliknąc ikonkę kontaktu poprzez chat, video lub audio z zastrzeżeniem że metoda kontaktu poprzez video audio i chat jest dostępna w dni robocze w godzinach pracy banku i konsultantów.

o Pekao SA Bank słów kilka

Jak zalogować się do banku Pekao SA?

Nowa dyrektywa unijna PSD2 (Payment Service Direct 2) spowodowała liczne zmiany w bankowości elektroniczej głównie w postaci większego bezpieczeństwa dla klienta, wymusza ona stosowanie między innymi stosowanie dwuetapowej weryfikacji przy logowaniu do banku. Jak wygląda to w Pekao SA?

Nowe procedury logowania w Pekao24

Każdy Polski bank od 14 września bieżącego 2019 roku jest zobowiązany do dostosowania się do nowej dyrektywy unijnej PSD2 (Payment Services Directive 2) wprowadzającą szereg wymogów dotyczących płatności, logowania oraz autoryzacji w bankach, w większości nowe usprawnienia dotyczą także klientów indywidualnych i zwiększenia poziomu bezpieczeństwa.

Jak zalogować się do banku Pekao SA krok po kroku?

Logowanie w Pekao jest proste i intuicyjne, poprawdzimy krok po kroku jak to wygląda.

  1. Wchodzimy na oficjalną stronę główną banku Pekao SA pod linkiem: https://pekao.com.pl a następnie rozwijamy listę pod górnym prawym przyciskiem „Zaloguj się” Jak zalogować się do banku Pekao SA?

Z menu wyboru możemy wybrać panel do jakiego chcemy się zalogować, dla klientów indywidualnych jest to Pekao24 Logowanie inne serwisu banku do jakich możemy się dostać to PekaoBiznes24, Pekao24Makler oraz CDM24.

2. Po wybraniu serwisu dla klientów indywidualnych zostaniemy przekierowani na stronę panelu online banku, tam wpisujemy swój numer klienta:Jak zalogować się do banku Pekao SA?

3. Następnie wpisujemy osobiste hasło do konta, pekao wykorzystuje system maskowania hasła dlatego też wpisujemy tylko wybrane znaki, zawsze są one losowo wybierane przez system:

Jak zalogować się do banku Pekao SA?

Należy pamiętać że bank nigdy nie wymaga podania całego hasła przy normalnym logowaniu, jeśli zauważymy że strona żąda od nas podania pełnego hasła nie wpisujemy nic i skontaktujmy się z infolinią banku.

PS2 czyli silne uwierzytelnianie w Pekao SA

Od dnia 14 września 2019 roku obowiązuje unijna dyrektowa PSD2 która wymusza na bankach szereg usprawnień bezpieczeństwa między innymi autoryzację dwuetapową, w banku Pekao wymagane jest uwierzytelnienie się w przypadku:

  • Przy pierwszym logowaniu lub gdy od ostatniego logowania minęło ponad 90 dni
  • Podczas sprawdzania historii konta za okres większy niż 90 dni wstecz
  • Gdy pobieramy trzeci i starsze wyciągi bankowe

Dokładne zmiany zostały także określone na stronie banku:

  • wprowadzenie silnego uwierzytelnienia Klienta przy zdalnym dostępie do rachunku w sytuacjach wymaganych przez obowiązujące przepisy prawa,
  • udostępnienie możliwości korzystania z usługi dostępu do informacji o rachunku, usługi inicjowania transakcji płatniczej oraz usługi zapytania o dostępność środków na rachunku, świadczonych przez dostawców tych usług.

Źródło: https://www.pekao.com.pl/o-banku/stopka/regulacje-ue/psd–klient-indywidualny.html

Czy zmiany logowania dotyczą także aplikacji mobilnej PeoPay?

Tak, unijna dyrektywa jasno wskazuje że bankowe aplikacje mobilne jak i serwisy internetowe online musza być dostosowane i zmodernizowane przez bank. Jako jedną z ważniejszych funkcji można powiedzieć że od 14 września, mobilne aplikacje banku mogą być wykorzystywane także jako zewnętrzne narzędzie autoryzacji, poprzez powiadomienie push i zatwierdzenie operacji w aplikacji mobilnej możemy autoryzować płatności internetowe, kartowe oraz operacyjne w banku.

Kilka wskazówek bezpieczeństwa dot. logowania w Pekao

  1. Zawsze logujmy się tylko i wyłącznie bezpośrednio na stronie bankowości internetowej banku Pekao SA.
  2. Nie wchodźmy do panelu logowania przez linki na innych stronach internetowych niż oficjalna bankowa.
  3. Login oraz hasło do konta powinniśmy zapamiętać lub przechowywać bez dostępu dla innych osób niepowołanych
  4. W razie zgubienia hasła skontaktujmy się z oficjalną infolinią banku, nie dopuścmy do zablokowania logowania do banku poprzez wpisywanie losowych haseł.
  5. Zawsze twórzmy hasła silne i trudne do złamania, używajmy znaków specjalnych oraz cyfr, unikajmy haseł które łatwo zgadnąć np 1234 czy też nasza data urodzenia.
  6. Nie ufamy podejrzanym SMS’om oraz mailom, w sprawie każdej podejrzaniej wiadomości jako phising skontaktujmy się z bankiem.
  7. Sprawdzamy zieloną kłódkę w przeglądarce, banki często używają certyfikatów EV sprawiających że poza kłódką mamy zielony pasek:Jak zalogować się do banku Pekao SA?
  8. Po zalogowaniu do swojego konta sprawdźmy datę ostatniego logowania, pozwoli nam to wykryć intruza na naszym koncie w porę.

Konto Walutowe dla dziecka 13-17 lat w ING Banku Śląskim!

konto walutowe dla dziecka ING Bank Śląski

ING Bank Śląski wprowadza nową ofertę dla młodych klientów w wieku 13-17 lat — konto walutowe dostępne w trzech walutach: EUR, USD oraz GBP. To doskonałe rozwiązanie dla młodzieży, która podróżuje lub dokonuje zakupów przez internet w zagranicznych sklepach.

konto walutowe dla dziecka ING Bank Śląski
źródło: https://www.ing.pl/indywidualni/konta-osobiste/konto-walutowe-dziecka

Poznaj korzyści  Konta Walutowego

Konto walutowe oferowane przez ING Bank Śląski to:

  • 0 zł za prowadzenie konta. Brak opłat za prowadzenie konta walutowego.
  • 0 zł za przelewy w Moim ING. Bezpłatne przelewy wykonywane w systemie Moje ING.
  • 0 zł za przelew europejski (z wyjątkiem przelewów TARGET).

Konto zakłada rodzic lub opiekun prawny, co zapewnia pełną kontrolę nad finansami młodego klienta.

Jak dziecko może płacić za granicą?

Kartą Visa do Konta

Dziecko może dokonywać płatności za granicą na kilka sposobów:

  1. Kartą Visa do konta. Karta może być używana do konta walutowego lub osobistego, zarówno zbliżeniowo, jak i przez internet. Bank oferuje również dobrze ocenianą i wygodną aplikację mobilną Moje ING na telefon.
  2. Telefonem. Dzięki aplikacji Moje ING dziecko może płacić kartą w telefonie lub za pomocą systemu BLIK. Możliwe jest również uzyskanie dodatkowych środków na koncie z limitem zadłużenia.

Bez dodatkowych opłat

Bank ING nie pobiera dodatkowych opłat za przewalutowanie transakcji. Waluty można wymienić w kantorze w Moim ING. Aplikacja pozwala również na ustawienie limitów, zablokowanie lub zastrzeżenie karty, co gwarantuje bezpieczne płatności za granicą.

Bezpieczeństwo

Bezpieczeństwo transakcji zapewnia limit transakcji ustalony przez rodzica. To dodatkowa ochrona przed niekontrolowanym wydawaniem środków.

Jak zacząć korzystać z Konta Walutowego?

Krok 1: otwórz Konto Walutowe dla dziecka

Konto walutowe można otworzyć w euro, dolarach lub funtach brytyjskich. Proces otwarcia konta jest prosty i można go dokonać w systemie Moje ING lub w placówce bankowej ING.

Krok 2: zgoda na samodzielne zarządzanie kartami

Upewnij się, że dziecko ma zgodę na samodzielne zarządzanie kartami. Zgodę można znaleźć i ustawić w panelu rodzica. Po jej uzyskaniu dziecko będzie mogło samodzielnie podłączyć konto walutowe do swojej karty Visa zbliżeniowej, wybierając opcję „Podłącz konta walutowe” w szczegółach karty w Moim ING.

Dziecko może również posiadać kartę Visa zbliżeniową z funkcją wielowalutową do konta osobistego dla młodych Mobi 13-17 lat.

Krok 3: zasil konto

Aby dziecko mogło realizować transakcje, należy przelać na konto walutowe odpowiednią kwotę. W szczegółach karty w Moim ING można również zmienić limity dla transakcji zagranicznych, dostosowując je do potrzeb młodego użytkownika.

Konto walutowe dla dziecka w ING Banku Śląskim to świetna propozycja dla młodzieży, która chce samodzielnie zarządzać swoimi finansami, zarówno w kraju, jak i za granicą. Dzięki licznym udogodnieniom i braku dodatkowych opłat jest to atrakcyjna oferta dla młodych klientów oraz ich rodziców.

Więcej szczegółowych informacji znajdziesz na stronie ING Banku Śląskiego oraz w regulaminie promocji.

Ile zapłacimy za przelewy zagraniczne?

W dobie rozwijającej się gospodarki i stale rosnącej liczby pracowników oraz przedsiębiorców, jednym z najważniejszych aspektów jest sprawny i szybki przelew środków płatniczych, jakimi są pieniądze. Z uwagi na liczne prawne obostrzenia związane, na przykład, z kontrolą rynku finansowego, większość transakcji odbywa się drogą elektroniczną. Bez wątpienia, ma to na względzie bezpieczeństwo i szybkość przepływu gotówki. Obecnie, właściwie z każdego miejsca na ziemi, możemy wysłać dowolną ilość gotówki, która w kilka minut znajdzie się u adresata zamieszkałego nawet na końcu świata. Dla podmiotów bardziej wymagających możliwe jest dokonanie tego typu operacji bez konieczności wychodzenia z domu. Większość banków i firm specjalizujących się w przelewach gotówkowych udostępnia swoje platformy przez Internet.

Korzystając z dobrodziejstwa, jakim bez wątpienia jest globalna sieć, należy pamiętać także o jej negatywnych stronach. Powszechnie wiadomo, że Internet nie jest w pełni zabezpieczonym źródłem informacji i przepływu danych. Ważne, by decydując się na usługi określonej firmy, dokonać świadomego i odpowiedzialnego wyboru. Najlepiej skorzystać z usługodawcy, który cieszy się dobrą, nieposzlakowaną opinią, a jego zakres działalności obejmuje nie tylko kraj, z którego pieniądze są wysyłane, ale również miejsce docelowe. Unikniemy w ten sposób udziału pośredników i niebezpieczeństwa zaginięcia środków lub trudności z ich odbiorem.

Warto także przed wyborem zapoznać się z kosztami dokonywanej transakcji oraz możliwością ewentualnego przewalutowania środków. Może okazać się, że kurs walut proponowany przez firmę pośredniczącą nie jest korzystny, a sama usługa bardzo droga i nieopłacalna.

Niezbędne informacje do wysłania przelewu

Podczas przesyłania środków pieniężnych poza granicę państwa bardzo istotne jest wskazanie niezbędnych danych. Równie ważne jest to, by informacje były zgodne z prawdą i nie zawierały błędów. Bez wątpienia, konieczne jest podanie danych personalnych nadawcy pozwalających go zidentyfikować w sposób jednoznaczny. Będą to: imię, nazwisko, a w przypadku gdy zleceniodawcą jest podmiot gospodarczy jego pełna nazwa, numer identyfikujący (PESEL lub numer NIP), dokładny adres (ulica, miasto wraz z kodem pocztowym), numer kontaktowy bądź adres e-mail. Niezbędne są także dane odbiorcy, takie jak: imię, nazwisko, nazwa, adres, dane pozwalające na kontakt z adresatem (numer telefonu, e-mail), jeśli środki mają zostać przelane bezpośrednio na konto bankowe- numer konta, gdy mają zostać wydane w oddziale firmy- adres najbliższego oddziału usługodawcy.

Wskazane informacje są jedynie podstawowymi i niezbędnymi. Oczywiście, należy pamiętać także o wskazaniu kwoty i waluty koszt przelewu zagranicznego, a także wyborze jego rodzaju. Może mieć to istotny wpływ na koszty oraz czas realizacji. Należy również zwrócić uwagę czy w formularzu, o którym mowa, możliwe jest użycie polskich znaków. Częstokroć, dane weryfikowane są przez system komputerowy lub obcokrajowców.

Wzorowe uzupełnienie danych zapewni sprawną realizację dyspozycji przelewu oraz bezpieczeństwo transakcji.

Rodzaje przelewów zagranicznych

Chcąc dokonać klasyfikacji przelewów zagranicznych, możliwe jest ujęcie tematu w kilku aspektach. Z jednej strony, w odniesieniu do podmiotu, za pośrednictwem którego realizujemy transakcję, jest to bank lub wyspecjalizowana firma. Z drugiej strony, w aspekcie typu przelewu, kosztów, waluty i zakresu terytorialnego, jest to SEPA i SWIFT.

Wybór nie może być przypadkowy, ponieważ każda z opcji charakteryzuje się określonymi cechami. Poniżej zostaną omówione najważniejsze aspekty wyróżniające każdy z podmiotów oraz produktów, jakie zostały oddane do dyspozycji Klientów.

Czym charakteryzuje się SEPA?

Nazwa SEPA jest skrótem od angielskiej nazwy Single Euro Payments Area, czyli system oparty na braku pośrednictwa. Dzięki ograniczeniu liczby podmiotów biorących udział w transakcji jest szybszy, bezpieczniejszy oraz tańszy. SEPA jest pojęciem charakterystycznym dla podmiotów bankowych. Oznacza to, że korzystając z usług prywatnych firmy nie spotkamy się z tym pojęciem. Dyspozycji przelewu można dokonać na terenie wszystkich państw Unii Europejskiej oraz państw należących do tak zwanego starego kontynentu, to jest: Norwegii, Monako, Andory czy chociażby Lichtensteinu. Zakres państw w oczywisty sposób ulega stałemu poszerzeniu wraz z rozwojem Wspólnoty. Tak określony aspekt terytorialny nie wyklucza jednak dokonania przelewu również poza terytorium Unii. Jest to możliwe, jednak pociąga za sobą zdecydowanie większe koszty.

Bez wątpienia: „czas to pieniądz”. Obecnie, każdy dokonujący transakcji życzyłby sobie, by środki znalazły się niemal natychmiast na rachunku bankowym jego osoby bliskiej czy kontrahenta. W przypadku opisywanego produktu musimy się jednak „uzbroić” w cierpliwość. W podstawowej wersji, dzień w którym prześlemy dyspozycje jest jednym z dwóch, jakie konieczne są do jej realizacji (D+1). Oczywiście, jest to także uzależnione od godziny księgowania przelewu i kraju, do którego mają dotrzeć środki. Dla osób bardziej wymagających, większość banków oferuje opcje SEPA TARGET (Trans- European Automated Real- Time Gross Settlement Express Transfer System). W dużym uproszczeniu jest to sposób księgowania środków pieniężnych w czasie rzeczywistym. Oznacza to, że właściwie w kilka minut po dokonaniu dyspozycji przelewu środki winny znaleźć się na rachunku bankowym adresata. Z pewnością, takim rozwiązaniem będą zainteresowani przedsiębiorcy. Większość banków w Polsce oferuje usługę przyśpieszonego przelewu zagranicznego, jednak jedynie dla podmiotów gospodarczych pod warunkiem dokonania dyspozycji przelewu do godziny 15. Jest on także dodatkowo płatny.

Reasumując, aby skorzystać z przelewu środków pieniężnych za granicę należy spełnić określone warunki:

– Podmiot bankowy nadawcy oraz adresata muszą być członkami SEPA, a w przypadku skorzystania z opcji TARGET, również systemem księgowania bezpośredniego.

– Walutą, w jakiej realizowane są przelewy, to EURO.

– Do realizacji przelewu w systemie SEPA, konieczna jest znajomość numeru IBAN (International Bank Account Number) kontrahenta. Składa się on z szeregu cyfr stanowiących jednocześnie numer rachunku bankowego, które są poprzedzone symbolem określonego państwa, na przykład Polska- PL, Niemcy- DE, Bośnia i Hercegowina- BA. W zależności od kraju możne mieć różną długość.

– Wymagana jest konieczność skorzystania z płatności SHA.

Co to jest SWIFT i jego system?

Alternatywą dla przelewów bezpośrednich jest SWIFT. Historycznie rzecz biorąc, jest on pierwowzorem przelewu środków pieniężnych pomiędzy podmiotami. Pojawił się wśród produktów bankowych w 1973 roku, a organizacja pośrednicząca w nim to Society for Worldwide Interbank Financial Telecommunication (Stowarzyszenie na Rzecz Światowej Międzybankowej Telekomunikacji Finansowej). Nie oznacza to jednak, że działa bez udziału pośredników. Z uwagi na brak swoich oddziałów, konieczne jest by działała przez szereg podmiotów wspomagających. Są one w odpowiedni sposób weryfikowane i kontrolowane, by zapewnić najwyższą jakość usług. Każdy podmiot korzystający z tego sposobu przelewu uposażony jest w oznaczenie BIC (Business Identifier Code). Format jest zgodny z normami ISO. Jego nadaniem zajmuje się wspomniana organizacja. Ma on charakter unikatowy i międzynarodowy. Składa się z 8 do 10 znaków. System obejmuje swoim zakresem nie tylko podmioty bankowe, ale również domy maklerskie, giełdy oraz szereg innych instytucji finansowych. SWIFT pozwala na działanie w dużo szerszym spektrum walut, dając możliwość przelewu nie tylko w Euro koszt przelewu zagranicznego, ale również w każdej innej walucie. Zakres terytorialny nie ogranicza się jedynie do Europy, ale do wszystkich państw należących do stowarzyszenia- ich liczba stale rośnie, od 15 do około 208 krajów (2007 r.). Zleceniodawca otrzymuje także możliwość różnego rozłożenia kosztów transakcji, co może mieć istotne znaczenie dla przedsiębiorców. Rozwiązanie to ma jednak również swoje negatywne strony polegające na dłuższej realizacji przelewu. Standardowo, realizacja następuje do dwóch dni po złożeniu dyspozycji (D+2). Za dodatkową opłatą można jednak nadać mu określone priorytety czasowe: pilny, którego czas realizacji to jeden dzień (D+1) oraz ekspresowy, którego realizacja nastąpi w dniu zlecenia (D+0). Podobnie jak w przypadku SEPA, czas transakcji uzależniony jest od godziny wykonania przelewu. Należy mieć również na uwadze, że udział pośredników może mieć wpływ na przelew. W większości przypadków jednak odnotowuje się realizacje w czasie krótszym, niż deklarowany.

W trakcie realizacji przelewu w SWIFT należy także pamiętać o następujących aspektach:

– Jeśli dokonujemy przelewu w obcej walucie pomiędzy polskimi bankami, korzystając z opisanego systemu, możliwe jest naliczenie przez banki pośredniczące dodatkowej prowizji.

– W zależności od banku obu kontrahentów, możliwe jest naliczenie prowizji nie tylko za nadanie środków, ale również za ich odbiór.

– Bardzo istotną kwestią jest skrupulatne wskazanie danych. Błędne informacje będą podstawą do braku realizacji dyspozycji oraz obciążenia kosztami transakcji.

Reasumując, należy zauważyć istotne różnice pomiędzy przedstawionymi produktami. Występują one zakresie terytorialnym, przedmiotowym (jako możliwości skorzystania z określonej waluty transakcji) oraz, co może być kluczowe, w długości realizacji. Decydując się więc na skorzystanie z nich warto uwzględnić te aspekty.

Koszty przelewów zagranicznych

Jak wskazano w zakresie operacji SEPA, możliwe są dwie opcje związane z szybkością realizacji przelewu zagranicznego: standardowa oraz TARGET. W tym przypadku również koszty przelewu ulegają zmianie. Co do zasady, każdy bank zgodnie z obowiązującą tabelą opłat i prowizji samodzielnie ustala koszty tego typu przelewów. Zdarza się, że jeśli kwota nie przekracza 10 złotych, odstępuje się od pobrania prowizji. O ile koszty transakcji mogą być różne w zależności od banku czy kwoty, o tyle sposób płatności jest jednoznacznie określony jako SHA (z ang. shared/współdzielony). Oznacza to, że koszty przelewu zagranicznego dzielone są na dwa podmioty, jakimi są zleceniodawca oraz beneficjent przelewu. Odbywa się to w taki sposób, że podmiot zlecający operację pokrywa koszty związane z trybem realizacji oraz wykonaniem, natomiast odbiorca pokrywa swoje koszty w ten sposób, że są one potrącane z ostatecznie wypłaconej sumy środków. W taki sposób, banki realizujące zapewniają sobie bezpieczeństwo opłaty dokonywanej operacji. Kontrahenci, natomiast, muszą pamiętać, aby przelewane kwoty powiększyć o koszty transakcji.

Również SWIFT jest sposobem przelewu, za który podmiot realizujący pobiera opłatę. Standardowo, uzależniona jest od kwoty transakcji oraz wyboru trybu jej realizacji. W większości Polskich banków waha się od 20 do 250 złotych, a dla większych kwot stanowi ich procent (około 0,5% wartości przelewu). Ten produkt bankowy daje nam jednak dużo większy wybór w zakresie sposobu płatności. Standardowo, możemy skorzystać z opisanego wcześniej podziału na zasadzie SHA. Dysponujemy także opcją OUR (z ang. our/nasz), co wskazuje na to, że podmiot zlecający pokrywa wszelkie koszty związane z przelewem. Nie jest więc konieczne powiększanie przesyłanej kwoty.

Ostatnią opcją jest poniesienie opłaty opartej na płatności BEN, w której to beneficjent (odbiorca) pokrywa wszelkie koszty transakcyjne. Może być to przydatne zwłaszcza wtedy, kiedy zleceniodawca dysponuje gotówką w wysokości równej kwocie przelewu.

Podsumowując można uznać, że wybór sposobu realizacji transakcji międzynarodowych w oparciu o usługi bankowe nie jest łatwy. Nie jest on także w pełni jednoznaczny. Wpływa na niego wiele czynników, które należy brać pod uwagę. Jak zostało wspomniane, przed wysłaniem przelewu, warto również zapoznać się z tabelą opłat określonego banku lub skorzystać z porady profesjonalnego doradcy.

Przelewy pozabankowe

Osoby, które z różnych względów nie chcą korzystać z usług banków, mogą zdecydować się na realizację przelewu międzynarodowego za pośrednictwem jednej z wielu firm funkcjonujących na naszym rynku. Z uwagi na stale rosnące potrzeby w tym zakresie konkurencja jest bardzo duża, a oferta stale rozszerzana. Warto, aby podmiot, któremu dajemy do dyspozycji nasze środki, był pewny i sprawdzony. Jedną z bardziej znanych firm jest bez wątpienia MoneyGram.

Czym jest MoneyGram?

Właściwie MoneyGram International Inc, jest amerykańską spółką, której początki sięgają lat 40. XX wieku. Swoją działalność w branży finansowej rozpoczęła w Teksasie, po czym zakładała liczne oddziały, między innymi w Warszawie. Uznaje się ją za drugą na świecie co do wielkości firmę pośredniczącą w przekazie środków pieniężnych. Obecnie, oferuje swoim Klientom nie tylko przekaz pieniędzy, ale także ekspresowe płatności rachunków. W Polsce, firma jest mocno związana współpracą z Pocztą Polską. Realizuje transakcje z ponad 200 krajami w zakresie przekazu i odbioru gotówki. Dzięki dysponowaniu 350 000 punktami w naszym państwie jest dostępna właściwie wszędzie. Swoją pozycję zdobyła dzięki takim cechom działalności, jak:

– Szybkość nadania i odbioru środków. W prosty sposób można dokonać przelewu do wybranego miejsca na świecie. Wystarczy udać się do placówki MoneyGram, wypełnić formularz nadania, okazać dokument tożsamości i wpłacić deklarowaną kwotę. Odbiór przebiega równie szybko- konieczne jest okazanie dokumentu oraz numeru identyfikacyjnego przekazu.

– Bezpieczeństwo transakcji. Dzięki nadaniu uniwersalnego i unikatowego numeru każdej transakcji, zapewnione jest bezpieczeństwo na każdy etapie przekazania przelewu.

– Szybkość transakcji. W większość przypadków, realizacja następuje niemal natychmiastowo. Firma deklaruje średni czas wykonania usługi na 10 minut.

– Możliwość wyboru waluty. Zleceniodawca ma możliwość skorzystania z jednej z trzech walut: polski złoty, dolar amerykański oraz euro.

A jak działa Western Union?

Inna firmą świadczącą usługi przekazu środków pieniężnych jest Western Union. Amerykańskie przedsiębiorstwo, rozpoczynające swoją działalność od obsługi przesyłek kurierskich, osiągnęło silną pozycję na rynku finansowym. Wychodząc naprzeciw stale rosnącym oczekiwaniom Klientów, firma umożliwiła dokonanie przelewu przez Internet, początkowo do wysokości 4 tysięcy złotych, a po weryfikacji nawet do 20 tysięcy złotych. Ponieważ liczy się czas, możliwe jest także dokonanie transakcji na mobilny portfel znajdujący się w telefonie komórkowym zleceniobiorcy. Do realizacji dyspozycji konieczne są podstawowe dane, a usługa realizowana jest niemal natychmiast. Zwrócić uwagę należy na koszty przekazu, które są wyjątkowo atrakcyjne, a zakres terytorialny świadczonej usługi jest nieograniczony. Z uwagi na współpracę z wieloma instytucjami bankowymi w Polsce, oddziały Western Union zlokalizowane są niemalże w każdym mieście. W ostatnim czasie, firma otwiera się również na przekazy pocztowe do Chin, co stanowi odpowiedź na rosnące zaangażowanie Polski w tamtejszą gospodarkę.

Reasumując, pomimo że czynność realizacji przelewu zagranicznego wydaje się być prosta i nieczasochłonna, wybór najbardziej opłacalnej formy może przysporzyć sporo powodów do myślenia. Duża ilość możliwości, różny zakres cenowy oraz wybór podmiotu realizującego pozwalają na realizację transakcji niemal na całym świecie w bardzo krótkim czasie. Jeśli nie chcemy podejmować decyzji samodzielnie, możemy skorzystać z doradców banków lub którejś z wymienionych firm. Wszystkie te podmioty deklarują pomoc na wszystkich etapach realizacji.

Wypowiedzenie umowy pożyczki — najważniejsze informacje

wypowiedzenie umowy pożyczki

Wypowiedzenie umowy pożyczki może być procesem skomplikowanym i pełnym pułapek prawnych, które warto znać przed podjęciem decyzji. W artykule tym omówimy kluczowe informacje dotyczące praw i obowiązków zarówno pożyczkodawcy, jak i pożyczkobiorcy oraz najskuteczniejsze metody formalnego zakończenia umowy pożyczki.

Wypowiedzenie umowy pożyczki — na czym polega ten proces?

Wypowiedzenie umowy pożyczki to proces, który może mieć istotne konsekwencje prawne dla obu stron transakcji finansowej. Jest to formalny sposób na zakończenie umowy pożyczki przed upływem określonego terminu. Pożyczkodawca może zdecydować się na wypowiedzenie umowy z różnych powodów, takich jak np. niespłacenie zobowiązań przez pożyczkobiorcę, naruszenie warunków umowy lub potrzeba zmiany warunków finansowych. W takim przypadku istotne jest przestrzeganie przepisów prawa oraz ewentualnych postanowień umownych dotyczących wypowiedzenia.

Dla pożyczkobiorcy wypowiedzenie umowy może oznaczać konieczność natychmiastowej spłaty całej kwoty pożyczki lub jej części, w zależności od uzgodnień umownych. To również moment, w którym jego prawa jako konsumenta mogą być chronione przez przepisy dotyczące umów cywilnoprawnych lub kredytów konsumenckich. Ważne jest, aby pożyczkobiorca zrozumiał swoje prawa i obowiązki w przypadku wypowiedzenia umowy oraz podjął odpowiednie działania. Pozwoli to chronić swoje interesy.

Proces wypowiedzenia umowy pożyczki wymaga zazwyczaj przestrzegania określonych formalności. A te mogą różnić się w zależności od typu umowy i przepisów prawnych obowiązujących w danym kraju. Należy zawsze dokładnie zapoznać się z warunkami umowy oraz skonsultować się z prawnikiem lub doradcą finansowym. Pozwoli to uniknąć nieprzewidzianych konsekwencji i móc podjąć najlepiej uzasadnione decyzje w zakresie wypowiedzenia umowy pożyczki.

Wypowiedzenie umowy pożyczki — co dalej?

Po wypowiedzeniu umowy pożyczki istotne jest ustalenie dalszych kroków, które należy podjąć. Pożyczkodawca może wymagać natychmiastowej spłaty całości lub części zadłużenia, zgodnie z warunkami umowy. Jest to moment, w którym pożyczkobiorca powinien dokładnie sprawdzić warunki umowy, aby zrozumieć swoje obowiązki oraz chronić swoje prawa. W przypadku problemów finansowych, które mogą wyniknąć z wypowiedzenia umowy, warto rozważyć negocjacje z pożyczkodawcą w celu uzyskania ustępstw lub ustalenia planu spłaty dostosowanego do aktualnych możliwości finansowych.

Decyzja o wypowiedzeniu umowy pożyczki może wpłynąć na zdolność kredytową pożyczkobiorcy i jego wiarygodność finansową. Z tego powodu istotne jest monitorowanie swojej sytuacji kredytowej oraz podjęcie działań mających na celu jej odbudowę, jeśli to konieczne. Konsekwencje wypowiedzenia umowy mogą się różnić w zależności od rodzaju umowy oraz obowiązujących przepisów prawnych, dlatego warto skonsultować się z prawnikiem lub doradcą finansowym, aby uzyskać pełną informację na temat dalszych kroków i potencjalnych opcji.

Wypowiedzenie umowy pożyczki a brak spłaty

Brak spłaty pożyczki może prowadzić do wypowiedzenia umowy przez pożyczkodawcę, co z kolei może mieć poważne konsekwencje dla pożyczkobiorcy. Po wypowiedzeniu umowy pożyczki, pożyczkodawca zazwyczaj ma prawo domagać się natychmiastowej spłaty całości lub części zadłużenia, zgodnie z postanowieniami umowy. W przypadku braku spłaty, pożyczkodawca może podjąć kroki mające na celu odzyskanie pieniędzy. Należy do nich np. wystąpienie do sądu czy przekazanie sprawy do windykacji.

Dla pożyczkobiorcy sytuacja braku spłaty pożyczki może prowadzić do naruszenia umowy oraz dodatkowych kosztów. Mogą mieć one postać odsetek karnej lub kosztów windykacji. Jest to również istotny moment, w którym pożyczkobiorca powinien podjąć działania mające na celu uregulowanie swojego zobowiązania finansowego. Pozwoli to uniknąć dalszych negatywnych konsekwencji, takich jak wpis do rejestru dłużników czy negatywny wpływ na zdolność kredytową.

Po wypowiedzeniu umowy pożyczki z powodu braku spłaty, pożyczkobiorca może być zobowiązany do poniesienia dodatkowych kosztów związanych z odzyskaniem długu przez pożyczkodawcę. Przepisy prawne różnią się w zależności od kraju i rodzaju umowy, dlatego ważne jest, aby pożyczkobiorca zapoznał się z dokładnymi warunkami umowy oraz ewentualnymi konsekwencjami braku spłaty, aby móc podjąć odpowiednie kroki zaradcze i uniknąć niekorzystnych skutków finansowych.

Co może zająć komornik – kwota wolna od zajęcia

Nikt z nas nie może przewidzieć tego, co się stanie. Czasami wystarczy splot niefortunnych zdarzeń, aby nasza pozycja finansowa została mocno zachwiana. Utrata pracy, niespodziewany remont, choroba, wypadek oraz wiele innych sytuacji losowych, mogą spowodować to, że sięgamy po pożyczki, czy kredyty, które później ciężko jest nam spłacić. Należy podkreślić, że to samo dotyczy wziętych na raty telefonów komórkowych, czy innych sprzętów, które są dla nas niezbędne. Niestety w wielu przypadkach wystarczą nawet 3 niezapłacone raty, aby pożyczkodawca, firma telekomunikacyjna itp., wypowiedzieli nam umowę – wówczas musimy liczyć się z szeregiem trudnych zdarzeń, które czekają nas w przyszłości. Co się stanie jeżeli nie spłacę kredytu? Wpadłem w pętle zadłużenia i nie jestem w stanie uregulować swoich zobowiązań u firm pożyczkowych, co teraz? Co może zająć komornik? Czym są koszty sądowe? Czy komornik kontaktuje się z pracodawcą? Zapewne te i wiele innych pytań, towarzyszy osobom, które borykają się z chwilowymi problemami finansowymi, które poskutkowały zajęciem konta. W celu usystematyzowania wiedzy na ten temat, przygotowaliśmy krótki poradnik, w którym poruszymy najważniejsze zagadnienia związane z zajęciami komorniczymi.

Zajęcia komornicze: odpowiadamy na najczęściej zadawane pytania

Najczęściej, gdy otrzymujemy zawiadomienie o zajęciu komorniczym, popadamy w smutek i przygnębienie, którym towarzyszy ciągły strach. Jak teraz utrzymam rodzinę? Z czego mam żyć? Czy mój pracodawca mnie zwolni? To tylko nieliczne z obaw, które towarzyszą wielu osobom w tej sytuacji. Wynika to z tego, że samo słowo „komornik” nacechowane jest negatywnie i najczęściej kojarzy nam się z kimś, kto za chwilę wejdzie na naszego mieszkania i zabierze wszystko, co mamy. W praktyce jest jednak inaczej, co postaramy się wyjaśnić w dalszej części naszego artykułu. Kluczowe jest jednak to – i o tym należy szczególnie pamiętać – że działania komornika również regulowane są prawem, które warto poznać. Zatem z założenia nie może on zrobić przeciwko nam rzeczy, do których nie ma wskazań, jak na przykład zajęcie całej wypłaty, czy zabranie rzeczy, które do nas nie należą. Jednak, aby mieć obraz całej sytuacji, należy zapoznać się z poniższymi aspektami.

Kiedy dochodzi do zajęcia komorniczego?

Zanim przejdziemy do kwestii związanych z tym, co może zrobić komornik, warto odpowiedzieć sobie na pytanie, kiedy do takie zajęcia w ogóle dochodzi. Bez względu na to, czy zalegamy z ratą: kredytu konsumenckiego, pożyczki, czy też rachunku telefonicznego – w każdej z tej sytuacji sposób działania jest podobny. Strona umowy, która udzieliła nam wsparcia finansowego, czy też zgodziła się na spłatę ceny sprzętu AGD w określonym terminie, będzie chciała odzyskać swoje pieniądze. Gdy spóźniamy się ze spłatą kilka dni, najczęściej do całości zadłużenia zostaną doliczone niewielkie odsetki. Jeżeli problem utrzymuje się przez kilka miesięcy – w zależności od zapisów w umowie – następuje wypowiedzenie kredytu, pożyczki lub umowy abonamentowej i dochodzi do wszczęcie postępowania windykacyjnego.

Jak wygląda postępowanie windykacyjne?

Najczęściej banki oraz instytucje pozabankowe posiadają wewnętrzny dział windykacji lub zlecają odzyskanie pieniędzy jakieś firmie zewnętrznej. Początkowo każdy z nich próbuje się z nami skontaktować telefonicznie lub e-mailowo. Trzeba liczyć się również z tym, że otrzymamy listowne wezwania do zapłaty. W kolejnym kroku może dojść do tak zwanej windykacji terenowej, która wiąże się z tym, iż ktoś odwiedzi nas w domu, pracy lub innym miejscu. Gdy takie działania nie przyniosą rezultatów, a my nadal będziemy unikali kontaktu, wówczas sprawa kierowana jest do sądu. Jest to krok, po którym powinniśmy spodziewać się zajęcia komorniczego. Na tym etapie musimy pamiętać o tym, że nawet jeżeli uregulujemy dług będziemy wezwani do opłacenia kosztów sądowych. Jednak do działań komorniczych dochodzi wtedy, gdy nadal uchylamy się od długu. Sąd kieruje zawiadomienie do komornika, który od teraz odpowiada za to, aby te pieniądze odzyskać, doliczając do tego oczywiście, wspomniane koszty sądowe, opłaty komornicze oraz odsetki. Zdarza się, że osoby, które pożyczyły np. 3000 zł, muszą oddać jeszcze raz tyle, dlatego lepiej spróbować porozumieć się na etapie windykacji.

Mój pracodawca otrzymał informacje o zajęciu mojego wynagrodzenia – czy na tej podstawie może mnie zwolnić?

Nie ma prawnych wskazań do tego, aby po informacjach na temat zajęcia komorniczego, pracodawca zdecydował się na zakończenie współpracy, czy też zwolnienie. Jeżeli nawet dojdzie do takiej sytuacji, może grozić mu odpowiedzialność karna w przypadku łamania kodeksu pracy. Jedyną rzeczą, którą wykonuje pracodawca w związku z zajęciem wynagrodzenia danego pracownika, jest przelewanie wypłaty na konto komornika. Zatem nie powinniśmy martwić się o to, że na skutek długów utracimy pracę.

Jeżeli wiemy już, że komornik lada dzień, zajmie nasze wynagrodzenie, warto poinformować kadry o tym, co może się wydarzyć i poprosić o dyskrecję, ponieważ nie zawsze te sytuacje są łatwe. Szczególnie, gdy musimy spotykać się z osobami, które wiedzą o naszych problemach i nie czujemy się komfortowo w ich towarzystwie.

Ile może zająć komornik: czyli, jaka kwota pozostanie mi z wypłaty

Gdy dochodzi do zajęcia komorniczego zablokowane zostają nasze konta bankowe, często też nieruchomości, czy inne wartościowe rzeczy, które posiadamy. Jednak na samym początku najczęściej zabierane jest nasze wynagrodzenie. Należy jednak podkreślić, że kwota wolna od zajęcia komorniczego może ulegać zmianie. Regulowana jest bowiem polskie prawo, które pod wieloma aspektami wprowadza rozmaite nowelizacje.

Zatem ile może zająć komornik? Odpowiedź na to pytanie, zależna jest także od tego, jaki rodzaj umowy posiadamy. Jeżeli w chwili zajęcia na koncie bankowym posiadamy jakieś środki, wówczas całość może zostać zabrana na poczet spłaty długów. Gdy natomiast nie posiadamy żadnych oszczędności, komornik kieruje pismo do pracodawcy, w którym przekazuje dane do wpłaty oraz powodu zajęcia. Skutkuje to tym, że w przypadku:

  • umowy o pracę: może zabrać nawet 80% dochodów;
  • umowy zlecenie oraz o dzieło: całość.

Pieniądze, które nam zostają, nazwane są kwotą wolną od zajęcia, która na dzień dzisiejszy wynosi 2250 zł brutto, czyli około 1633 zł na rękę. Zatem jeżeli z tytułu umowy o pracę otrzymujemy wynagrodzenie w kwocie 3 000 zł na rękę, komornik zabierze 1367 zł, a nam zostanie wskazane powyżej 1633 zł. Dużo większe utrudnienie spotyka osoby posiadające umowę zlecenie. W ich przypadku komornik może przejąć całość środków, chyba że wykażemy, iż stanowią one jedyne źródło utrzymania.

Kolejnym czynnikiem, który wpływa na kwotę zajęcia jest wymiar pracy, wówczas wygląda to następująco:

  • 3/4 etatu: 1224,75 zł
  • 1/2 etatu: 816,5 zł
  • 1/4 etatu: 408,25 zł.

Kluczowe jest jednak to, aby na bieżąco śledzić, czy nie pojawiły się zmiany w prawie, które zwiększają lub zmniejszają tę kwotę. Zazwyczaj takie informacje uzyskamy również w dziale kadr i księgowości w firmie, w której jesteśmy zatrudnieni. Na ten moment nie przewiduje się, że kwota wolna od zajęcia 2020 roku będzie inna niż obecnie, jednak nigdy nie możemy być tego pewni.

Co zrobić, gdy mamy kilku komorników, którzy pochodzą z różnych miast?

Pomimo tego, że minimalne wynagrodzenie w naszym kraju wzrosło znacząco na przestrzeni ostatnich lat, to wysokie ceny wielu produktów sprawiają, że coraz więcej osób korzysta z pożyczek, czy kredytów konsumencki. Chociaż rzadko się o tym wspomina, to według wielu danych całościowe zadłużenie wszystkich Polaków sięga około 1,5 mln złotych. Nie dziwi więc, że wiele osób popada w tak zwane spirale zadłużenia, czyli: jedną pożyczką spłacają drugą, aż w końcu, któraś z instytucji odmówi kolejnego wsparcia i dłużnik nie będzie w stanie uregulować płatności. W następstwie tego, po etapie windykacyjnym, o którym wspominaliśmy we wcześniejszym akapicie, dochodzi do zajęcia komorniczego, jednak nie zawsze jest tak, że sprawa kierowana jest do tej samej osoby. Dochodzi wówczas do tak zwanego zbiegu komorniczego, ponieważ nasze konto i wynagrodzenie zajęte jest przez różnych komorników. W takiej sytuacji sąd zawsze wyznacza komornika właściwego, który ma pierwszeństwo pod względem egzekwowania długów.

Wszystkie nasze sprawy trafiają do niego, a uzyskane pieniądze z tytułu zajęcia naszego wynagrodzenia, komornik właściwy rozdziela proporcjonalnie wśród wierzycieli. Często jest tak, że zanim akta jednej sprawy zostaną przekazane minie wiele czasu, dlatego warto na bieżąco sprawdzać, na jakim są etapie. Stały kontakt z komornikiem, wykazywanie chęci współpracy oraz regularne wpłaty z pewnością sprawią, że przychylniej spojrzy na nasze prośby oraz wnioski.

Skąd komornik wie, gdzie mam konto bankowe?

Wiele osób, które na przykład nie przebywają pod swoim adresem zameldowania lub z jakichś powodów nie odbierają poczty, nie wie o prowadzonym postępowaniu. Sytuacja ulega zmianie, gdy nasze konto bankowe zajmuje komornik. „Skąd komornik wie, gdzie mam konto?” – to zapewne pytanie, które zadaje sobie wiele osób. Otóż odpowiedź na nie na pewno nie będzie jednoznaczna, ponieważ może do niego dojść na wiele sposobów. Po pierwsze: weryfikując, gdzie zostały wypłacone pieniądze z zaciągniętej pożyczki, a po drugie: sprawdzając dłużnika w systemie Ognivo, który posiada wszelkie tego typu informacje. Zakładanie konta w innym banku z pewnością nic nie da, a wręcz przeciwnie, może pogorszyć sytuacje, gdy komornik stwierdzi, że próbujemy ukryć dodatkowe dochody. Poza tym, tak samo, jak komornik doszedł do informacji na temat poprzedniego konta, tak samo zrobi to w tej sytuacji, więc na pewno nie jest do dobre rozwiązanie. Na dzień dzisiejszy wszystkie banki należą do Ognivo, więc nie ma możliwości, aby te dane prędzej czy później, nie trafiły do komornika.

Czy są szanse na to, aby otrzymać pożyczkę mając komornika?

Pożyczka z komornikiem to fraza, która dosyć często sprawdzana jest w internecie. Należy jednak zaznaczyć, że jeżeli nasze długi przeszły przez windykację i etap sądowy, to z pewnością, informacje na nasz temat trafiły do BIK-u (Biura Informacji Kredytowej) oraz KRD (Krajowego Rejestru Długów). W tych instytucjach, praktycznie każda firma sprawdza naszą wiarygodność, przez udzieleniem zgody na pożyczkę, czy kredyt. Jeżeli chociaż miesiąc spóźniliśmy się z uregulowaniem jakiś zobowiązań, wówczas nasze informacje mogą zaważyć o ostatecznej decyzji.

Istnieje jednak niewielka liczba instytucji pozabankowych, które udzielają pożyczki dla zadłużonych, jednak o wiele ciężej będzie je uzyskać. Warto także realnie określić, czy w zaistniałej sytuacji będzie stać nas na ich spłatę. Nawet jeżeli weźmiemy pożyczkę z komornikiem w wysokości 3000 zł, a pieniądze trafią na nasze konto bankowe, będziemy mogli skorzystać tylko z kwoty wolnej od zajęcia, dlatego nie jest to najlepszym rozwiązaniem. W ostatnim czasie na popularności zyskały także tak zwane pożyczki prywatne, które często udzielane są bez weryfikacji informacji w BIK-u, KRD, czy też pozostałych bazach.

Pracuję poza krajem, a w Polsce mam komornika, czy może zająć moje konto bankowe?

Wiele osób, które borykają się z problemami finansowymi decyduje się na wyjazd za granicę. Zarabiane w euro, czy też dolarach zapewne o wiele szybciej pozwoli nam spłacić długi. Jednak w tym temacie pojawia się także wiele wątpliwości. Czy komornik może zająć konto zagraniczne? Zgodnie z polskim prawem do zajęcia komorniczego, może dojść jedynie w kraju, w którym prowadzone jest postępowania. Zatem jeżeli pracujemy za granicą i pieniądze otrzymujemy na konto w tym kraju, wówczas nie ma możliwości, aby ktoś zabrał nam te pieniądze. Problem pojawia się jednak, gdy nasz na przykład holenderski pracodawca przeleje pieniądze na polskie konto bankowe. W takiej sytuacji, komornik może zając pełną kwotę lub pozostawić jedynie sumę wolną od blokady w wysokości 1633 zł.

Należy pamiętać także o tym, aby wyjazd za granicę potraktować jako szansę na spłatę tych długów, a nie jako ucieczkę od nich. Niestety takie sprawy zawsze będą się za nami ciągnęły i gdy wrócimy na przykład do Polski, możemy mieć duże problemy z podstawowymi rzeczami takim jak chociażby wzięcie telefonu na abonament, czy umowa na internet. Im szybciej spłacimy komornika, tym szybciej będziemy mogli normalnie funkcjonować. Dane w BIK-u usuwane są po kilku latach od spłaty, więc to zawsze szansa na to, aby zacząć od nowa.

Zajęcie komornicze: podsumowanie

Podsumowując wszystkie informacje, które poruszyliśmy w dzisiejszym poradniku, warto pamiętać o tym, że na dzień dzisiejszy kwota wolna od zajęcia komorniczego wynosi 1633 zł. To, jaką kwotę zabierze nam komornik uwarunkowane jest dwoma czynnikami:

  • rodzajem posiadanej umowy (o pracę, zlecenie, o dzieło)
  • wymiarem pracy (1/2, 1/3, 3/4 etatu).

W przypadku umowy zlecenie i o dzieło komornik może zabrać nasze wszystkie środki. Jeżeli jest to nasze jedyne źródło utrzymania, powinniśmy to wykazać, wówczas jest szansa na to, ż kwota wolna od zajęcia komorniczego w wysokości 1633 zł, będzie uwzględniona tak samo, jak w przypadku umowy o pracę. W tym celu pomoce mogą okazać się wskazówki działu kadr i płacy w naszej firmie. Gdy nasza sytuacja jest jednak bardziej złożona dobrym pomysłem będzie skorzystanie z porady prawnika. Często niektóre kancelarie udzielają takich porad bezpłatnie, co zapewne jest dużym plusem.

Kolejna kwestia, o której nie należy zapominać to fakt, iż zajęcie komornicze w żaden sposób nie powinno wpłynąć na naszą sytuację zawodową. Jedyna różnica dla pracodawcy polega na tym, że nasze wynagrodzenie przekazuje komuś innemu. Im szybciej spłacimy zobowiązanie, tym szybciej staniemy na nogi, dlatego nie warto unikać kontaktów z komornikiem. Prędzej, czy później znajdzie sposób na to, aby się z nami skontaktować, a odsetki będą jeszcze wyższe.

Jeżeli zmagamy się z wysokimi długami i nie mamy szansy na to, aby spłacić je w ciągu kilku najbliższych lat, wówczas dobrym rozwiązaniem będzie wyjazd za granicę lub znalezienie dodatkowej pracy. Gdy pracujemy w innym kraju i chcemy, aby jakakolwiek suma została na naszym koncie, powinniśmy zadbać o to, aby nasze wynagrodzenie nie trafiło na polskie konto, możemy wówczas założyć nowe w banku zagranicznym. Zgodnie z polskim prawem komornik nie będzie mógł go zająć.

Mamy nadzieję, że nasze wskazówki oraz odpowiedzi na najczęściej zadawane pytania związane z zajęciem komorniczym pomogą Wam przetrwać ten trudny okres i sprawią, że sprawnie uregulujecie swoje wszelkie zobowiązania finansowe. Warto jednak na bieżąco śledzić zmiany w polskim prawie, aby mieć całkowitą pewność, że komornik prawidłowo wywiązuje się ze swoich obowiązków. Zdarzają się sytuacje, w których chcąc, jak najszybciej spłacić dług, decydujemy się na kolejne pożyczki. W takich momentach należy zastanowić się nad tym, czy na pewno uda nam się je spłacić. Jeżeli już na etapie windykacji wiemy, że nie mamy możliwości na uregulowanie długów, warto pomyśleć o kredycie konsolidacyjnym.

Kredyt gotówkowy online w mBanku!

kredyt gotówkowy online mBank

mBank wprowadza specjalną ofertę na kredyt gotówkowy online, skierowaną do wszystkich, którzy cenią sobie wygodę i szybkość działania. Teraz możesz wnioskować o kredyt gotówkowy z dowolnego miejsca i na dowolny cel, korzystając z atrakcyjnych warunków finansowych i promocyjnych.

kredyt gotówkowy online mBank
źródło: https://www.mbank.pl/indywidualny/kredyty/kredyty-gotowkowe/kredyt-nowosc/

Kluczowe korzyści

  • 0% prowizji za udzielenie kredytu. Promocja obejmuje brak prowizji dla kredytów zaciągniętych z kodem zniżkowym URLOP, ważnym do 28 sierpnia br.
  • RRSO 13,24%. Realna Roczna Stopa Oprocentowania na poziomie 13,24% zapewnia korzystne warunki finansowe.
  • Środki na dowolny cel. Kredyt możesz przeznaczyć na cokolwiek potrzebujesz – od remontu mieszkania po wakacyjne wyjazdy.
  • Wygodna spłata. Możliwość rozłożenia spłaty na od 3 do 120 rat, co pozwala na dostosowanie obciążeń finansowych do swoich możliwości.
  • Kwota kredytu. Dostępna kwota wynosi od 500 zł do 200 000 zł, co umożliwia dostosowanie wysokości kredytu do indywidualnych potrzeb.
  • Szybka decyzja kredytowa. Dla stałych klientów mBanku decyzja kredytowa może być podjęta niemal natychmiast.

Dodatkowe atuty

  • Wakacje kredytowe. Opcja przesunięcia spłaty pierwszej raty o 1, 2 lub nawet 3 miesiące. To świetne rozwiązanie, jeśli chcesz rozpocząć spłatę dopiero po powrocie z urlopu. Pamiętaj, że wybór wakacji kredytowych wydłuża okres kredytowania oraz zwiększa koszt odsetkowy.
  • Automatyczna spłata. Wybierasz dzień spłaty pomiędzy 1 a 28 dniem miesiąca, a raty są automatycznie pobierane z Twojego konta.

Jak wnioskować?

Proces złożenia wniosku jest niezwykle prosty i elastyczny:

  • Online w serwisie mBanku. Wypełnij wniosek w serwisie bankowości internetowej.
  • Przez aplikację mobilną. Skorzystaj z aplikacji mBanku, aby szybko złożyć wniosek.
  • W zakładce „Produkty”. Znajdziesz tam pełną ofertę kredytów gotówkowych.
  • W placówkach mBanku. Odwiedź najbliższą placówkę i uzyskaj pomoc bezpośrednio od doradcy.
  • Na mLinii. Skontaktuj się telefonicznie z konsultantem mBanku.

Nie zwlekaj i skorzystaj z promocji na kredyt gotówkowy w mBanku. Wnioskuj już dziś, przesuwaj raty na później i ciesz się wakacjami bez finansowych trosk. To idealna okazja, aby zrealizować swoje plany i marzenia z pomocą mBanku.


Więcej szczegółowych informacji znajdziesz na stronie mBanku oraz w regulaminie promocji.

Jak skontaktować się z ING Bankiem?

ING Bank śląski w swojej bogatej ofercie finansowej dla klientów kładzie bardzo duży nacisk na możliwość kontaktu i współpracy udostępniając tym samym szereg możliwości kontaktu po stronie klienta z biurem obsługi, nie tylko metodą tradycyjną taką jak infolinie ale również rozwiązaniami online typu chat czy mail.

Infolinia ING Banku Śląskiego i dane kontaktowe

Dla klientów indywidualnych i przedsiębiorców (kanały dostępne 24/7):

  • 801 222 222
  • +48 (32) 357 00 69

Spółki, MŚP, samorządy i korporacje (kanał dostępny od pn-pt 8:00-18:00):

  • 801 242 242
  • +48 (32) 357 00 24

Opłata za wszystkie połączenia jest zgodna z cennikiem i taryfą naszego operatora.

Jak inaczej możemy skontaktować się z ING?

ING Bank śląski udostępnia również możliwość kontaktu z klientem poprzez chat na stronie głównej w zakładce kontakt a także możliwość oddzwonienia do klienta po zostawieniu numeru w zakładce kontakt –> informacje o ofercie

Warto wspomnieć również iż każdy klient banku ING ma możliwość kontaktu z działem obsługi klienta poprzez skrzynkę wiadomości dostępną w bankowości online po zalogowaniu do konta osobistego.

o ING Banku słów kilka

ING Bank Śląski to jeden z czołowych banków w Polsce, posiada różnorodną ofertę dla klientów indywidualnych, firm (spółek akcyjnych i powiązanych działalności) a także dla korporacji i samorządów. Każdy klient może skorzystać z oferty kilku kont osobistych, kart płatnicznych, kredytów gotówkowych, pożyczek czy też ubezpieczeń. Bank istnieje na naszym rynku od ponad 32 lat (11 kwietnia 1988 roku – data założenia), powstał oczywiście na terenie Katowic, od 2001 roku bank znany jest jako ING Bank Śląski a warto zaznaczyć że do międzynardowej grupy ING został przyłączony w roku 1996. Bank posiada ponad 330 placówek stacjonarnych na terenie całego kraju a bankowość online jest na naprawdę wysokim poziomie.

Czym są raty annuitetowe i gdzie znajdują zastosowanie?

raty annuitetowe

Raty annuitetowe to równomierne spłaty kredytu, które obejmują zarówno kapitał, jak i odsetki, rozłożone na cały okres kredytowania. Taki system spłat jest często wybierany przez kredytobiorców ze względu na przewidywalność comiesięcznych płatności. Znajdują zastosowanie w kredytach hipotecznych, samochodowych oraz konsumpcyjnych, oferując stabilność finansową.

Raty annuitetowe — co to znaczy?

Raty annuitetowe to stałe, regularne płatności dokonywane w równych odstępach czasu, zazwyczaj miesięcznych, które obejmują zarówno spłatę kapitału, jak i odsetek. Każda rata annuitetowa jest taka sama przez cały okres kredytowania, co zapewnia kredytobiorcy przewidywalność kosztów. Dzięki temu rozwiązaniu, w początkowym okresie większa część raty pokrywa odsetki, a mniejsza kapitał, natomiast z czasem proporcja ta się zmienia, co prowadzi do coraz szybszej spłaty kapitału.

Raty annuitetowe a zmiana oprocentowania

Raty annuitetowe to popularna forma spłaty kredytów, jednak zmiana oprocentowania może znacząco wpłynąć na wysokość tych rat. W przypadku kredytów o zmiennym oprocentowaniu każda zmiana stopy procentowej powoduje korektę wysokości miesięcznej raty. Gdy oprocentowanie rośnie, raty stają się wyższe, co może obciążyć budżet kredytobiorcy. Z kolei spadek oprocentowania skutkuje obniżeniem rat, co jest korzystne dla osób spłacających kredyt.

Kredytobiorcy muszą być świadomi, że zmienne oprocentowanie wiąże się z ryzykiem wzrostu kosztów kredytu. Warto regularnie monitorować sytuację na rynku finansowym oraz warunki kredytowania, aby być przygotowanym na ewentualne zmiany. W niektórych przypadkach, gdy przewidywane są podwyżki stóp procentowych, warto rozważyć refinansowanie kredytu na stałe oprocentowanie, co zapewni większą stabilność finansową.

Zrozumienie wpływu zmiennego oprocentowania na raty annuitetowe jest kluczowe dla zarządzania długoterminowymi zobowiązaniami finansowymi. Odpowiednie planowanie i świadome decyzje mogą pomóc w uniknięciu nieprzewidzianych trudności finansowych, wynikających z fluktuacji na rynku kredytowym.

Raty równe annuitetowe — czy to możliwe?

Raty równe annuitetowe są popularnym wyborem wśród kredytobiorców ze względu na ich przewidywalność i stałą wysokość płatności przez cały okres kredytowania. Każda rata jest tak skonstruowana, aby obejmowała zarówno część kapitałową, jak i odsetkową, co oznacza, że miesięczne płatności pozostają niezmienne. W początkowej fazie spłaty, większa część raty to odsetki, podczas gdy część kapitałowa jest stosunkowo niewielka. W miarę upływu czasu proporcje te ulegają zmianie, zwiększając udział kapitału w każdej racie.

Taka struktura rat jest szczególnie korzystna dla osób ceniących sobie stabilność finansową i łatwość w planowaniu budżetu domowego. Stałe miesięczne płatności pozwalają dokładnie przewidzieć wysokość obciążeń finansowych, co ułatwia zarządzanie wydatkami i uniknięcie nieprzewidzianych kosztów. Dla wielu kredytobiorców jest to ważny aspekt, ponieważ eliminuje ryzyko nagłego wzrostu obciążeń, które mogłyby wynikać z fluktuacji stóp procentowych.

Jednakże warto zauważyć, że równe raty annuitetowe są najbardziej efektywne przy stałym oprocentowaniu kredytu. W przypadku zmiennego oprocentowania struktura płatności, w której raty zawierają zarówno kapitał, jak i odsetki, pozostaje niezmienna. Ostatecznie, wybór takiej formy spłaty kredytu zależy od indywidualnych preferencji i sytuacji finansowej kredytobiorcy, jednak dla wielu jest to sposób na zminimalizowanie ryzyka i zapewnienie sobie finansowego spokoju.

Raty annuitetowe — wzór, który je oblicza

Obliczanie rat annuitetowych opiera się na kilku kluczowych elementach, które razem pozwalają określić stałą wysokość płatności. Podstawowym czynnikiem jest kwota pożyczki, czyli kapitał, który został udzielony kredytobiorcy. Kolejnym istotnym elementem jest okres kredytowania, czyli czas, przez który kredyt ma być spłacany. Długość tego okresu wpływa bezpośrednio na wysokość poszczególnych rat, ponieważ im dłuższy czas spłaty, tym niższe są raty, ale za to więcej odsetek do zapłacenia.

Oprocentowanie kredytu jest kolejnym kluczowym parametrem. Stopa procentowa określa, jak duża część każdej raty będzie przeznaczona na spłatę odsetek. W przypadku kredytów o stałym oprocentowaniu ta wartość pozostaje niezmienna przez cały okres kredytowania, co ułatwia przewidywanie przyszłych kosztów. Natomiast w kredytach o zmiennym oprocentowaniu, stopy procentowe mogą się zmieniać, wpływając na wysokość rat.

Równie ważny jest sposób, w jaki oprocentowanie jest kapitalizowane, czyli jak często odsetki są doliczane do kapitału. Najczęściej kapitalizacja odbywa się miesięcznie, co oznacza, że odsetki są naliczane co miesiąc na nowo, uwzględniając spłacony kapitał.

Korzystając z tych elementów, wzór na raty annuitetowe łączy wszystkie te dane, aby obliczyć stałą miesięczną płatność. W ten sposób kredytobiorca może z góry znać wysokość swoich zobowiązań i lepiej zarządzać swoim budżetem. Obliczenia te pozwalają również bankom i innym instytucjom finansowym precyzyjnie określić harmonogram spłat. A to zapewnia przejrzystość i stabilność zarówno dla kredytobiorców, jak i kredytodawców.

Faktoring z regresem – wady i zalety rozwiązania

Przedsiębiorcy nieustannie poszukują kolejnych sposobów na zabezpieczenie płynności finansowej swojej firmy. Jednym z nich jest faktoring – usługa, która w ostatnich latach znacznie się rozwinęła. Która z jej form będzie dla ciebie najbardziej optymalna?

Rodzaje faktoringu

Faktoring dzielimy przede wszystkim na pełny i niepełny, czyli tzw. faktoring z regresem. Czym różnią się te usługi?

  1. W przypadku faktoringu pełnego całe ryzyko związane z niepowodzeniem transakcji zawartej między tobą a kontrahentem przechodzi na firmę faktoringową. To rozwiązanie wiele osób uważa za najbezpieczniejsze. Jest ono jednak droższe, a w niektórych przypadkach może okazać się również niemożliwe do zrealizowania.
  2. O faktoringu z regresem mówimy wtedy, gdy odpowiedzialność za przebieg transakcji spoczywa na przedsiębiorcy. W praktyce oznacza to tyle, że jeśli kontrahent nie przeleje pieniędzy na konto firmy faktoringowej, może ona ubiegać się o zwrot wypłaconych ci środków. Z tego względu ta forma finansowania brzmi dość ryzykownie. Jak się zaraz przekonamy, istnieją jednak sposoby na to, aby faktoring z regresem był bezpieczny.

Dlaczego decydujemy się na faktoring z regresem?

Być może zastanawiasz się, po co ktoś miałby w ogóle rozważać skorzystanie z faktoringu niepełnego. Odpowiedź jest prosta i dość przewidywalna: ta forma finansowania jest znacznie tańsza, niż faktoring pełny. Wbrew pozorom, ten rodzaj współpracy nie jest jednak obarczony tak dużym ryzykiem, jak mogłoby się wydawać. Kluczem do udanych i bezpiecznych transakcji jest nawiązanie współpracy z rzetelną firmą faktoringową. Jedną z nich jest Monevia. W trosce o dobro swoich klientów i własną płynność finansową, firma dokonuje solidnej weryfikacji płatników faktur. Jej przedstawiciele są również w stanie wiarygodnie ocenić ryzyko transakcji. W ten sposób chronią nie tylko siebie, ale także swoich klientów przed potencjalnymi dłużnikami. W konsekwencji procedura regresu odbywa się niezwykle rzadko.

Faktoring z regresem pozwala ci uzyskać gotówkę za sprzedane faktury jak najniższym kosztem. To rozwiązanie dostępne nie tylko dla największych korporacji, ale przede wszystkim – forma wsparcia małych i średnich przedsiębiorstw, nowych działalności i branży TSL. Śmiało możesz skorzystać z niej również wtedy, gdy twoje transakcje opierają się na stabilnych, sprawdzonych relacjach biznesowych z kontrahentami. Wówczas ryzyko niepowodzenia przedsięwzięcia spada niemalże do zera.

Sprzedaj faktury Monevii, aby natychmiast uzyskać należną gotówkę i nie martwić się o finansowe zaległości.

Moc letnich promocji w banku Santander: zyskaj nawet 700 zł!

letnie promocje banku Santander

Lato 2024 przynosi wyjątkowe okazje dla klientów banku Santander. Otwierając Konto Santander, możesz skorzystać z promocji, które pozwolą Ci zdobyć aż do 700 zł w bonusach. 

letnie promocje banku Santander
źródło: https://www.santander.pl/ws-konto-santander-strona/?santag-camp=default_ki-konto_san_0724

Konto Santander – do 600 zł za otwarcie i aktywność

Do 31.08.2024 r. wystarczy złożyć wniosek o otwarcie konta z kartą debetową i usługami Santander online. Aby skorzystać z promocji, należy wyrazić zgodę na udział oraz zaakceptować regulamin i pozostałe wymagane zgody. Nagrody podzielone są na trzy etapy:

  1. 150 zł premii w I turze. Aby otrzymać pierwszą nagrodę, w pierwszym i drugim miesiącu po otwarciu konta należy:
    1. Zapłacić kartą debetową lub BLIKIEM łącznie na kwotę min. 300 zł.
    2. Zalogować się przynajmniej raz do aplikacji Santander mobile.
    3. Zapewnić wpływ min. 1 000 zł na nowe konto.
  2. 150 zł premii w II turze. Warunki są takie same jak w pierwszej turze i obowiązują w trzecim i czwartym miesiącu po otwarciu konta.
  3. 300 zł premii w III turze. W piątym i szóstym miesiącu po otwarciu konta, aby otrzymać nagrodę, należy zapewnić wpływ min. 1 000 zł z tytułu wynagrodzenia na konto.

Program poleceń – 100 zł za polecenie

Bank Santander oferuje również 100 zł za polecenie konta. Zarówno polecający, jak i osoba zaproszona mogą otrzymać e-kartę podarunkową na zakupy albo 4 bilety do kina. Aby wziąć udział w programie:

  • Polecający. Przystąp do programu w bankowości internetowej/mobilnej i uzyskaj kod polecenia. Przekaż kod znajomemu i dokonaj płatności swoją kartą.
  • Osoba zaproszona. Otwórz nowe konto z kartą i przystąp do programu, podając kod polecenia oraz dokonaj płatności kartą debetową na kwotę min. 300 zł.


Bez zbędnych opłat

Konto Santander oferuje również szereg udogodnień bez zbędnych opłat, w tym:

  • 0 zł za przelewy natychmiastowe i zwykłe w internecie;
  • 0 zł za prowadzenie konta i kartę (przy płatnościach min. 300 zł miesięcznie);
  • 0 zł za przelewy BLIK na telefon;
  • 0 zł za wypłaty z bankomatów BLIKIEM oraz wypłaty i wpłaty z bankomatów Santander;
  • 0 zł za zlecenia stałe i polecenia zapłaty.

Zniżki na Letnie Brzmienia 2024

Dodatkowym bonusem dla klientów korzystających z aplikacji Santander mobile jest 20% zniżki na bilety na festiwal Letnie Brzmienia 2024. Festiwal odbędzie się w 6 miastach, a zniżka obejmuje bilety jednodniowe i dwudniowe.

Dopasowana aplikacja mobilna

Aplikacja Santander mobile oferuje różnorodne funkcje, takie jak:

  • personalizacja powitania, logowania, tapety i pulpitu;
  • tryb dyskretny, ukrywający stan konta w miejscach publicznych;
  • płatności BLIK, wymiana walut w Kantorze Santander 24/7;
  • zakup i płatności za bilety, parkingi, autostrady, kwiaty i taksówki.


Więcej szczegółowych informacji znajdziesz na stronie banku Santander oraz w regulaminie promocji.

Jak zalogować się do PKO BP? Krok po Kroku

PSD2 – Silne Uwierzytelnianie w banku PKO BP

Wraz z dniem 14 września 2019 roku pojawił się wymóg w wszystkich bankach wprowadzenia nowej unijnej dyrektywy o skrócie PSD2 (Payments Service Directive 2), wymusza ona na bankach szereg zmian w zabezpieczeniach do bankowości elektronicznej, płatnościach online oraz udostępnianiu API dla providerów niektórych usług.

Jakie dokładnie zmiany nadeszły w banku PKO BP z 14 września w związku z logowaniem do pkobp:

  • Aby zobaczyć historię operacji/transakcji na koncie straszą niż 90 dni zostaniemy poproszeni o autoryzację z wykorzystaniem naszego narzędzia autoryzacyjnego SMS/IKO
  • Powiadomienia w aplikacji IKO starsze niż 90 dni zobaczysz tylko w trybie aktywnym
  • Dostęp do powiadomień push i wiadomości w aplikacji mobilnej będzie możliwy tylko po zalogowaniu kodem PIN aplikacji
  • Możesz być częściej proszony o podanie PINu w terminalu przy dokonywaniu transakcji poniżej kwot 50 zł.
  • Możesz włączyć dwuetapowe logowanie z mobilną autoryzacją w IKO.

Źródła:

https://www.pkobp.pl/aktualnosci/psd2-wazna-informacja-o-logowaniu-do-serwisu-ipko/

Jak zalogować się do banku PKO BP – Serwis iPKO

Logowanie do serwisu internetowego bankowości elektronicznej banku PKO BP jest proste i szybkie, aby zalogować się do serwisu będziemy potrzebowali kilku rzeczy:

  1. Loginu do bankowości online składającego się z ośmiu cyfr lub własnego nickname
  2. Ustalonego hasła dostępu
  3. Narzędzia autoryzującego SMS/Push w aplikacji

Krok po kroku logowanie wygląda następująco:
1. Wchodzimy na stronę główną banku PKO BP pod linkiem https://pkobp.pl lub bezpośrednio na stronę logowania pod linkiem https://www.ipko.pl

2. Po wejściu na stronę główną banku klikamy „Zaloguj” w górnym prawym rogu strony:

Jak zalogować się do PKO BP? Krok po Kroku

3. Po rozwinięciu przycisku „Zaloguj” wybieramy system do którego chcemy się zalogować, pierwszy jest przeznaczony dla klientów indywidualnych oraz przedsiębiorców (małe firmy, średnie, JDG) a drugi dla klientów biznesowych (spółki, duże firmy):

Jak zalogować się do PKO BP? Krok po Kroku

4. Po przejściu na wybrany serwis, wpisujemy swój ośmiocyfrowy numer klienta lub indywidualny login nadany przez nas w bankowości online:

Jak zalogować się do PKO BP? Krok po Kroku

5. Następnie ukaże nam się pole do wpisywania hasła wraz z naszym dedykowanym obrazkiem, należy sprawdzić czy ukazany obrazek zgadza się z tym co ustawiliśmy w bankowości online. W przypadku jeśli obrazek nie jest nasz mogliśmy się pomylić przy wpisywaniu loginu:

Jak zalogować się do PKO BP? Krok po Kroku

Warto wspomnieć iż na obrazku widnieje również data i godzina zgodna z rozpoczęcia logowania do serwisu, należy ją zweryfikować czy zgadza się z aktualną. Przy wpisywaniu hasła upewnij się że nikt nie widzi wprowadzanych przez ciebie danych.

6. Po wprowadzeniu hasła otrzymamy powiadomienie SMS o nowym logowaniu do bankowości online, w przypadku jeśli nasz komputer nie jest autoryzowany jako zaufany w systemie, zostaniemy poproszeni o wpisanie kodu z SMS lub potwierdzenie logowania w aplikacji mobilnej.

Jak zalogować się do aplikacji mobilnej IKO

Kilka zasad bezpiecznego logowania do PKO BP

Sprawdź, kiedy i w jakich sytuacjach pożyczka jest opodatkowana!

czy pożyczka jest opodatkowana

W dzisiejszym świecie korzystanie z różnych form pożyczek stało się powszechne. Jednak mało kto zdaje sobie sprawę, że niektóre z nich mogą podlegać opodatkowaniu. Poznaj kluczowe sytuacje i warunki, w których pożyczka może być obciążona podatkami, abyś mógł świadomie zarządzać swoimi finansami.

Czy każda pożyczka jest opodatkowana?

Nie każda pożyczka, którą bierzesz od znajomych, rodziny czy firm pożyczkowych, jest automatycznie opodatkowana. Kluczowym czynnikiem decydującym o opodatkowaniu jest charakter pożyczki oraz jej szczegółowe warunki. Pożyczki prywatne między osobami fizycznymi, często udzielane w ramach wsparcia finansowego, zazwyczaj nie podlegają opodatkowaniu, o ile spełniają określone kryteria. Jednakże, jeśli pożyczka jest udzielona w ramach działalności gospodarczej lub jest oprocentowana, może podlegać opodatkowaniu.

Decydującym czynnikiem jest również cel pożyczki oraz jej formalne uregulowanie. Pożyczki, które mają charakter komercyjny lub są wykorzystywane w działalności gospodarczej, mogą być uznane za dochód i podlegać opodatkowaniu. Natomiast pożyczki udzielane bez oprocentowania, wyłącznie w celach osobistych lub na krótki okres czasu, często nie są raportowane jako dochód podatkowy przez darczyńcę.

Warto również pamiętać, że przepisy podatkowe mogą różnić się w zależności od kraju i regionu, w którym pożyczka jest udzielana oraz spłacana. Dlatego przed udzieleniem lub przyjęciem pożyczki warto zapoznać się z obowiązującymi regulacjami podatkowymi i ewentualnie skonsultować się z doradcą podatkowym, aby uniknąć nieprzyjemnych konsekwencji podatkowych. Świadomość regulacji podatkowych związanych z pożyczkami pozwoli efektywniej zarządzać osobistymi finansami oraz uniknąć niepotrzebnych komplikacji prawnych.

Czy pożyczka dla dziecka jest opodatkowana?

Pożyczka udzielona dziecku z reguły nie podlega opodatkowaniu, o ile spełnia określone warunki. Istotne jest, aby pożyczka była udzielona w ramach wsparcia rodzinnego lub edukacyjnego. Powinna być bez oprocentowania lub z niskim oprocentowaniem, oraz żeby była dokumentowana w sposób odpowiedni.

Jeśli pożyczka jest udzielona w celach komercyjnych lub prowadzenia działalności gospodarczej, może być uznana za dochód i podlegać opodatkowaniu. Ważne jest również, aby zawsze konsultować się z doradcą podatkowym lub zapoznać się z obowiązującymi przepisami podatkowymi, aby upewnić się co do konsekwencji podatkowych udzielania pożyczki.

Czy pożyczka od siostry jest opodatkowana?

Pożyczka udzielona przez siostrę zazwyczaj nie podlega opodatkowaniu, pod warunkiem że spełnia określone kryteria. W większości jurysdykcji, pożyczki między członkami rodziny, takimi jak siostry, zazwyczaj nie są uznawane za dochód i nie są opodatkowane.

Kluczowe jest jednak to, aby pożyczka była rzeczywiście udzielona jako wsparcie finansowe, bez oprocentowania lub z niskim oprocentowaniem, oraz aby była dokumentowana w sposób odpowiedni. Niemniej jednak zaleca się skonsultowanie się z doradcą podatkowym. Warto wykonać to w celu potwierdzenia, czy konkretne okoliczności pożyczki są zgodne z miejscowymi przepisami podatkowymi.

Czy pożyczka od rodziny jest opodatkowana?

Pożyczka udzielona przez członka rodziny, jak na przykład rodziców, rodzeństwo czy dziadków, zazwyczaj nie podlega opodatkowaniu. Przeważająca część jurysdykcji nie uznaje takich pożyczek za dochód, który powinien być opodatkowany. Kluczowe jest jednak spełnienie określonych warunków, takich jak brak oprocentowania lub stosowanie niskiego oprocentowania oraz prawidłowe udokumentowanie transakcji. Istnieje też kwestia celu pożyczki — jeśli służy ona wsparciu osobistemu czy edukacyjnemu, rzadko kiedy będzie miała skutki podatkowe.

Niemniej jednak istnieją sytuacje, w których pożyczka od rodziny może zostać uznana za dochód i podlegać opodatkowaniu. Na przykład, gdy pożyczka ma charakter komercyjny, jest oprocentowana w wysokim stopniu lub służy finansowaniu działalności gospodarczej. W takich przypadkach organy podatkowe mogą uznać dochód z pożyczki za podlegający opodatkowaniu. Może wiązać się z obowiązkiem zgłaszania tego dochodu w rocznym zeznaniu podatkowym.

Jak skontaktować się z BNP Paribas?

Infolinia BGŻ BNP Paribas i dane kontaktowe

Infolinia dostępna dla klientów indywidualnych (kanał dostępny 7 dni w tygodniu, 24h na dobę):

  • 801 321 123 – dla połączeń krajowych
  • +48 22 134 00 00 – dla połączeń krajowych i z zagranicy
  • +48 500 990 500 – dla połączeń komórkowych

Infolinia dla klientów bankowości premium (dostępna w dni robocze od 8:00 do 20:00):

  • 801 309 995 – dla połączeń krajowych
  • +48 500 970 341 – dla połączeń komórkowych, krajowych i z zagranicy

Infolinia dla przedsiębiorstw i firm (dostępna w dni robocze od 8:00 do 17:00):

  • 22 548 29 26 – Strefa Obsługi Biznesu dla Klientów Banku
  • 22 548 99 64 – Dla potencjalnych Klientów Banku zainteresowanych ofertą produktową

Infolinia kartowa (zastrzeżenia 24/7):

  • 801 321 123 – dla połączeń krajowych
  • +48 22 134 00 00
  • +48 828 828 828

Opłata za wszystkie połączenia jest zgodna z cennikiem i taryfą naszego operatora.

Jak inaczej możemy skontaktować się z BNP kontakt?

BNP udostępnia dla swoich klientów różne możliwości kontaktu poza tradycyjną infolinią możemy również skorzystać z formularza kontaktu dostępnego na stronie (https://www.bnpparibas.pl/kontakt/formularz-kontaktowy), istnieje również możliwość wysłania bezpośredniego maila do banku na adres [email protected]. Warto dodać iż napisanie maila z adresu który mamy podany w banku ułatwi nasza identyfikację.

Bank posiada także innowacyjne metody kontaktu jak czat z konsultantem dostępny po zalogowaniu do bankowości online (dostępny od poniedziałku do piątku w godzinach 8:00 – 17:00) czy też skrzynkę wiadomości po zalogowaniu do konta.

o BNP Paribas Bank słów kilka

Kredyty konsolidacyjne – co warto o nich wiedzieć?

Kredyt konsolidacyjny może być niezwykle pomocnym produktem finansowym. Bardzo ważne jest jednak to, aby był tani i na czytelnych zasadach dla osoby zaciągającej świadczenie. W przeciwnym razie nie tylko nie pomoże, lecz może również zaszkodzić. W przypadku kilku kredytów na koncie czy wyczerpanego limitu na karcie kredytowej, wariant konsolidacyjny może przyjść nam z pomocą. Co warto o nim wiedzieć? Podpowiadamy.

Czym właściwie jest kredyt konsolidacyjny?

Kredyt konsolidacyjny jest świadczeniem, które przeznaczamy na spłatę bieżących zadłużeń, w tym kredytu gotówkowego, zadłużenia karty kredytowej, samego kredytu na sprzęt AGD czy RTV oraz tym podobne. Ma on an celu obniżenie miesięcznej kwoty zobowiązań poprzez wydłużenie okresu spłaty. Celem takiego kredytu jest zmniejszenie miesięcznego zobowiązania wobec wszystkich wierzycieli. Dokonuje się tego za pomocą jednej niższej raty w banku, w którym taki kredyt wybierzemy.

Jeżeli do tej pory kwota, którą musieliśmy przeznaczyć na spłatę zobowiązań wraz z odsetkami i innymi kosztami wynosiła pięć tysięcy złotych, to kredyt konsolidacyjny pozwoli nam ją obniżyć do realnej kwoty, jaką możemy w danym momencie zapłacić. Może to być często połowa dotychczasowych rat. Taka forma świadczenia zmniejsza nasze zobowiązania do jednej i akceptowalnej raty, ale nie zmniejsza naszych całościowych zobowiązań.

Jak ubiegać się o kredyt konsolidacyjny?

Ubieganie się o kredyt konsolidacyjny nie jest bardzo skomplikowaną sprawą, lecz warto dobrze zapoznać się ze wszystkimi zasadami z tym związanymi. W banku, w którym będziemy starali się o kredyt konsolidacyjny, należy złożyć szereg wymaganych dokumentów. Będziemy musieli podać dokładne informacje, jakie kredyty chcemy konsolidować. To niezwykle ważna informacja z perspektywy banku. Dowiemy się bowiem wtedy, czy placówka jest skłonna dane zobowiązanie włączyć w zakres konsolidacji.

Kolejną kwestią jest umowa z pracodawcą, jaką musimy mieć, aby starać się o kredyt konsolidacyjny. Część banków, widząc nasze problemy ze spłatą dotychczasowych zobowiązań, może nieprzychylnie patrzeć na umowę cywilnoprawną. Umowa o pracę na czas nieokreślony jako stabilne źródło dalszego finansowania naszego kredytu, będzie dużo lepszą kartą przetargową przy negocjacjach z daną placówką. W niektórych sytuacjach, gdy bank nie ma stuprocentowej pewności co do naszej przyszłej wypłacalności, może zaproponować formę dodatkowego zabezpieczenia w postaci bankowych zastawów, poręczeń czy zakupu nie zawsze taniego ubezpieczenia.

Finalnie składając wniosek warto spojrzeć na te aspekty, które są naturalne przed wyborem chociażby kredytów gotówkowych. Dobrze jest sprawdzić nie tylko oprocentowanie, lecz także RRSO, czyli rzeczywistą roczną stopę oprocentowania. Więcej informacji o kredytach konsolidacyjnych można znaleźć pod tym linkiem: https://finansowyopiekun.pl/kredyty-konsolidacyjne.

Promocja bankowa w PKO BP: pożyczka gotówkowa bez prowizji!

Twoja pierwsza pożyczka w PKO BP

PKO Bank Polski wychodzi naprzeciw oczekiwaniom klientów, oferując wyjątkową promocję na pożyczki gotówkowe, która może znacząco ułatwić realizację Twoich planów finansowych. Od teraz, dla wszystkich nowych klientów, pierwsza pożyczka w PKO BP jest dostępna bez prowizji! Oprocentowanie pozostaje stałe na poziomie 10,99%, co zapewnia stabilność kosztów i klarowność w planowaniu budżetu domowego.

Twoja pierwsza pożyczka w PKO BP
źródło: https://www.pkobp.pl/klient-indywidualny/kredyty-pozyczki/pozyczka-gotowkowa

Dlaczego warto skorzystać z tej oferty?

  • Prosty proces aplikacji. Wszystko odbywa się online. Wniosek o pożyczkę można złożyć wygodnie poprzez serwis iPKO lub aplikację IKO. Proces aplikacji jest intuicyjny i przejrzysty, a dzięki technologii PKO Banku, pieniądze mogą być na Twoim koncie już w ciągu 30 sekund od zaakceptowania umowy!
  • Elastyczne warunki spłaty. Rata pożyczki może być rozłożona nawet na 24 miesiące. To Ty decydujesz, jak długo chcesz spłacać pożyczkę, dostosowując harmonogram spłat do swoich możliwości finansowych.
  • Bez ograniczeń co do celu. Pożyczkę możesz przeznaczyć na dowolny cel. Nie musisz informować banku o swoich planach ani przedstawiać szczegółowego uzasadnienia.
  • Specjalna oferta z kodem PROMO. Dla pożyczek powyżej 12 tys. zł dostępna jest możliwość skorzystania z niższego oprocentowania, jeśli wpiszesz odpowiedni kod PROMO we wniosku. Rzeczywista Roczna Stopa Oprocentowania (RRSO) dla takiej pożyczki wynosi zaledwie 16,43%, co sprawia, że oferta staje się jeszcze bardziej atrakcyjna.

Jak otrzymać pożyczkę online?

  1. Złóż wniosek. Wypełnij formularz wniosku o pożyczkę gotówkową bez wychodzenia z domu. Możesz to zrobić szybko i łatwo za pomocą serwisu iPKO lub aplikacji IKO.
  2. Potwierdź umowę. Po złożeniu wniosku, zapoznaj się uważnie z warunkami umowy i zaakceptuj je online.
  3. Odbierz środki. Pieniądze zostaną przelane na Twoje konto bankowe nawet w ciągu jednego dnia roboczego od momentu akceptacji umowy.

Dzięki tej promocji PKO Bank Polski nie tylko ułatwia dostęp do finansowania, ale również stawia na komfort i szybkość obsługi klienta. To doskonała okazja, by spełnić swoje potrzeby finansowe bez zbędnych formalności i dodatkowych kosztów. Nie czekaj dłużej — skorzystaj z promocji i zrealizuj swoje plany już teraz!


Więcej szczegółowych informacji znajdziesz na stronie PKO BP oraz w regulaminie promocji.

Jak sprawdzić zadłużenie osoby prywatnej? – kilka istotnych prawd

Doskonale znana prawda

Odpowiedź na pytanie „Jak sprawdzić zadłużenie osoby prywatnej?”, to nie odpowiedź typu wejdź na Google, wpisz dane i poczekaj aż Ci się wyświetli to, czego aktualnie szukasz. Rzecz jasna czasami można tak dojść do wpisów zaliczanych do dość kompromitujących, ale to rzecz jasna tylko plotki rozpowszechniane w sieci. Jeśli zaś chodzi o dostęp do wiarygodnych danych, to posiadają takowy tylko firmy udzielające pożyczek, takie jak skoki lub banki, w tym wiarygodne banki zaliczane do międzynarodowych. Takie instytucje sprawdzają ważne informacje o klientach ubierających się o kredyt dosłownie co dzień, ale nie da się pójść do banku, po to by otrzymać choćby plotkę o kliencie, którym to jest znajoma lub znajomy.

Ustawa o ochronie danych

W czasach obecnych istnieją ustawy, a nawet normy prawne narzucone przez UE. One zaś jasno stwierdzają, że bank lub skok nie może udostępnić danych jednej prywatnej osoby drugiej osobie. Dlatego też odpowiedź na pytanie „Jak sprawdzić zadłużenie osoby prywatnej?”, to nie odpowiedź w stylu przejdź się pod śmietnik pod placówką jednego z banków i poszukaj w papierach. W takim śmietniku nic nie może się znajdować, a dane muszą być we wnikliwy sposób niszczone przez same banki lub przez firmy zewnętrzne posiadające odpowiednie certyfikaty. Dlatego też do tego typu danych wrażliwych może mieć dostęp inny bank lub skok powszechnie uznawane za wiarygodne lub eksperci, którzy to analizują sytuację finansową konkretnej osoby na potrzeby postępowania, ale nawet taki ekspert musi się obchodzić z tego typu materiałami w sposób właściwy. Oznacza to ukrywanie takowych i co równie istotne jeśli ekspert ten konsultuje się z innym o bardziej imponującej wiedzy, to taka dodatkowa konsultacja także musi być udokumentowaną na potrzeby postępowania. W skrócie oznacza to podanie danych drugiego eksperta i dokumentów, które to analizował w konkretnym czasie.

Plotka

Prawda tkwi też i w tym, że o zadłużeniu osoby prywatnej można dowiedzieć się od jej znajomych, ale tego typu informacje są dość niepewnymi. Można takich użyć w trakcie trwania sprawy cywilnej, bo coś takiego jest dozwolone i to nawet wtedy gdy dane zostały pozyskane w niezbyt elegancki sposób. Jednym słowem do jakiegoś stopnia jest to legalne, choć sposób pozyskania takich informacji może wpłynąć na wygląd spraw. Tak może być, bo dla składu orzekającego lepszy jest dowód pozyskany w sposób elegancki, czyli z użyciem metod uznawanych i za legalne i za moralne jednocześnie. Dlatego też odpowiedź powiązana z pytaniem „Jak sprawdzić zadłużenie osoby prywatnej?” dosłownie musi być powiązana z przedstawieniem dokumentów i z przekazaniem materiałów ekspertowi. Nie ma w tym utrudnienia, bo sprawa zaczyna kiepsko wyglądać dopiero wtedy gdy dane uznawane za wrażliwe zaczynają krążyć po sieci w charakterze plotek. W tego typu przypadkach dochodzi do złamania prawa, ale nie ma w tym kompletnie nic zaskakującego, bo niektórzy nie są dość odpowiedzialni i pokrętnymi metodami udostępniają wiedzą, która powinna być tajną.

BIK

Skrót BIK oznacza Biuro Informacji Kredytowej, które rzecz jasna nie udziela informacji osobom prywatnym, nawet wtedy gdy udowadniają, że innej osobie prywatnej lub osobom wytoczyły sprawę cywilną. Tego typu metoda powiązana z pytaniem „Jak sprawdzić zadłużenie osoby prywatnej?” na sto procent nie przejdzie, bo dane te może poznać bank lub skok. Może je także poznać prokuratura lub powiązani z nią eksperci, ale dopiero po okazaniu odpowiednich dokumentów uprawniających do analizowania historii finansowej konkretnej osoby prywatnej. W innych przypadkach BIK nie może wydać dokumentów powiązanych z własnymi klientami, bo będzie to rzecz jasna przestępstwo i to nawet wtedy gdy potwierdzi się znikomą część danych za pomocą plotki, która trafi dalej. Trudno dokładnie powiedzieć czy takie przecieki powiązane z informacjami mają miejsce i ile ich jest, ale pewnym jest to, że jakaś część danych wrażliwych wycieka i to co jakiś czas. Nie wynika to wyłącznie z działań zaliczanych do celowych, ale ze względu na to, że dokumenty leżały na biurku przez jakiś czas i coś z takowych wyczytała osoba trzecia. Oficjalnie do takich incydentów nie dochodzi, ale ludzie zajmujący się taką dokumentacją raz na jakiś czas popełniają błędy.

Błędy z przeszłości

Skoki jakiś czas temu były uznawane za instytucje mniej wiarygodne. Nie chodzi tu jedynie o to jak one udzielały pożyczek i czy wliczały w takowe opłaty dodatkowe zaliczane do kontrowersyjnych. Więcej znaczyło rzecz jasna to, że taki skok mógł wyrzucić dokumenty o kliencie lub klientach do zwyczajnego pojemnika na odpady papierowe i to pod postacią papierów nie pociętych na drobne skrawki. Poznanie informacji ze śmietnika, czyli dowiedzenie się w ten sposób „Jak sprawdzić zadłużenie osoby prywatnej?” to rzecz jasna metoda nie ładna. Tego typu papiery mogą mieć nawet więcej niż te trzy lata kalendarzowe, czyli nie da się ich użyć w sprawie powiązanej z przestępstwem gospodarczym, ale i tak nie powinny trafić w całości na śmietnik, bo generalnie to nadal mają one jakąś wartość w sensie prawnym. Dowodem rzecz jasna być nie mogą, ale rysują one pewien obraz postępowania jakiejś osoby prywatnej, a to może mieć wpływ bezpośredni na to jak się potoczą dalej sprawy związane z procesem cywilnym. Obecnie szanse na znalezienie kompromitujących danych na śmietniku są rzecz jasna minimalne, ale o ludziach krąży bardzo wiele plotek w sieci, a kontrolowanie takowych jest bardzo trudne.

Urząd Skarbowy

Nie da się też ukryć tego, że odpowiedź na pytanie „Jak sprawdzić zadłużenie osoby prywatnej?” doskonale zna Urząd Skarbowy. Mowa tu konkretnie o tym, że jakaś część urzędów i urzędników państwowych zazwyczaj przynajmniej inicjuje proces odtajnienia danych finansowych osób prywatnych. Ma to rzecz jasna związek z postępowaniem karnym, choć w niektórych przypadkach i proces cywilny może być tym powiązanym z interwencją urzędników. Wiele zależy od dokładnego charakteru sprawy, a ten może być nawet bardzo zawiłym. Tego typu zawiłość wynika głównie z tego, że ludzie nie biorą pożyczek i kredytów tylko po to, by nabywać auta i nieruchomości. Tak się dzieje dość często, ale dla niektórych niewielka pożyczka to szansa na przetrwanie czasu powiązanego ze skrajnymi warunkami ekonomicznymi. Nie każdy myśli w dokładnie ten sposób i nie każdy sięga po drobną pożyczkę lub po kredyt, bo ludzie wolą wziąć pożyczkę od rodziny dalszej lub bliższej. W grę w tego typu przypadkach wchodzą także znajomi zaliczani do dość dobrych, czyli zadłużanie się i powiązane z tym dodatkowe problemy to dla większości zwyczajnych ludzi ostateczność.

Kryzys finansowy

Nieciekawe czasy obecne to rzecz jasna kryzys gospodarczy powiązany z tym, że gospodarka była blokowaną w czasie pandemii przynajmniej częściowo. Sytuacja ta zaczęła się w marcu roku 2020, a w lutym roku 2022 doszła dodatkowo wojna na Ukrainie. Wszystkie te aspekty rzecz jasna wpłynęły na inflację, a ta wpłynęła na oprocentowanie kredytów i pożyczek ratalnych. Taki stan rzeczy nie wpłynął na utrudnianie powiązane z tym jak sprawdzić zadłużenie osób prywatnych, bo prawa związane z ujawnianiem tych danych są nadal takimi samymi, choć dla wielu z nas zmieniła się zdolność kredytowa, a ona jest powiązaną z tym ile kredytów spłacamy, czyli da się ją odkryć w banku, ale można też wpłynąć na tę zdolność przechodząc z obecnym kredytem do innego banku. Możliwość tego rodzaju nadal istnieje i chyba zawsze będzie istnieć.

Unieważnienie umowy kredytowej

Ludzie mają też dodatkową możliwość powiązaną z unieważnieniem umowy kredytowej. Możliwość ta nie utrudnia i nie ułatwia sprawdzania danych, a konkretniej tego jak sprawdzić zadłużenie osoby prywatnej. Wpływa zaś na wynik tego sprawdzania, bo po jakimś czasie unieważnienie odmieni sytuację jakiejś osoby zadłużonej. Tylko ze względu na to, że będzie ona musiała zwrócić środki finansowe, z których to rzeczywiście skorzystała. Jednym słowem możliwość ta ratuje życie niektórym z nas i to także w prawnym znaczeniu tego słowa, choć bywa ona powiązaną z ogłoszeniem upadłości firmy i dlatego trudno nazwać to kombinowanie sukcesem, ono jest raczej tym finansowym ograniczaniem szkód.

Prolongata kredytu — co to jest i na czym polega?

prolongata kredytu

Prolongata kredytu to narzędzie finansowe, które pozwala na przedłużenie terminu spłaty zobowiązania. Dzięki niej kredytobiorca zyskuje dodatkowy czas na uregulowanie rat, co może być pomocne w sytuacji przejściowych trudności finansowych.

Co to znaczy prolongata kredytu?

Prolongata kredytu to zmiana warunków umowy kredytowej polegająca na przedłużeniu terminu spłaty zadłużenia. Oznacza to, że kredytobiorca uzyskuje dodatkowy czas na uregulowanie swoich zobowiązań finansowych wobec banku. Może dotyczyć zarówno całkowitej spłaty kredytu, jak i poszczególnych rat, co pozwala na złagodzenie bieżących obciążeń finansowych.

Prolongata w spłacie kredytu — dla kogo jest to dobra opcja?

Prolongata w spłacie kredytu jest atrakcyjną opcją dla osób, które napotkały niespodziewane trudności finansowe i chwilowo nie mogą sprostać terminowym płatnościom. W życiu zdarzają się sytuacje takie jak utrata pracy, nagłe wydatki medyczne czy inne nieprzewidziane okoliczności, które mogą zaburzyć płynność finansową. Dla takich kredytobiorców prolongata daje szansę na uniknięcie zaległości i związanych z nimi konsekwencji, jak naliczanie odsetek karnych czy negatywny wpis w historii kredytowej.

Osoby, które mają nieregularne dochody, również mogą skorzystać na prolongacie kredytu. Dotyczy to między innymi freelancerów, sezonowych pracowników czy właścicieli małych firm, których przychody mogą być zmienne i nie zawsze pozwalają na terminowe regulowanie rat. Przedłużenie terminu spłaty daje im elastyczność i czas na zgromadzenie środków, co pozwala uniknąć dodatkowego stresu związanego z terminowymi zobowiązaniami.

Dla osób planujących większe wydatki w przyszłości prolongata kredytu może być korzystna z perspektywy zarządzania budżetem. Na przykład, jeżeli ktoś planuje większy wydatek, jak zakup samochodu czy remont mieszkania, przedłużenie okresu spłaty bieżącego kredytu może pomóc w lepszym rozplanowaniu finansów. Dzięki temu można uniknąć nadmiernego obciążenia budżetu domowego i zyskać czas na spokojne zebranie funduszy na inne potrzeby.

Prolongata kredyty bankowe — wady i zalety

Prolongata kredytów bankowych ma swoje wady i zalety, które warto rozważyć przed podjęciem decyzji o jej zastosowaniu. Jednym z głównych atutów prolongaty jest możliwość odciążenia bieżącego budżetu domowego w sytuacjach, gdy spłata rat staje się trudna. Przedłużenie terminu spłaty pozwala na elastyczniejsze zarządzanie finansami, dając czas na zebranie środków i uniknięcie zaległości oraz związanych z nimi konsekwencji.

Zaletą prolongaty jest również możliwość uniknięcia negatywnego wpływu na historię kredytową. Dzięki odroczeniu spłaty, kredytobiorca może uniknąć opóźnień w płatnościach, które mogłyby obniżyć jego wiarygodność kredytową. To ważne, zwłaszcza dla osób planujących w przyszłości zaciągnięcie kolejnych zobowiązań finansowych. Ponadto prolongata może być korzystna dla osób z nieregularnymi dochodami. Umożliwia im dostosowanie terminów płatności do momentów, kiedy ich przychody są wyższe.

Niemniej jednak prolongata kredytu ma również swoje wady. Przedłużenie okresu spłaty oznacza zazwyczaj wydłużenie całkowitego czasu kredytowania, co z kolei może prowadzić do zwiększenia kosztów kredytu. Więcej rat oznacza więcej naliczonych odsetek, co w dłuższym okresie może znacząco podnieść całkowity koszt zobowiązania. Dodatkowo niektóre banki mogą pobierać opłaty za wprowadzenie zmian w harmonogramie spłat, co również zwiększa koszty dla kredytobiorcy.

Kolejnym minusem jest to, że prolongata może być postrzegana przez bank jako sygnał problemów finansowych klienta. A to może wpłynąć na jego zdolność kredytową w przyszłości. Banki mogą być mniej skłonne do udzielania kolejnych kredytów lub oferować je na mniej korzystnych warunkach. To dlatego, że obawiają się ryzyka związanego z klientem, który potrzebował wydłużenia spłaty wcześniejszych zobowiązań.

Warto więc dokładnie rozważyć wszystkie aspekty prolongaty kredytu przed podjęciem decyzji. Jest to narzędzie, które może pomóc w trudnych momentach. Jego zastosowanie wiąże się również z długoterminowymi konsekwencjami finansowymi, które należy mieć na uwadze.

Czy płatność kartą kredytową jest bezpieczna?

Z zakupami online nierozłącznie jesteśmy związani z różnymi formami płatności i sposobami ich finansowania, pomijając pożyczki online które pomagają w małych wydatkach mamy również multum możliwości bankowych w tym karty kredytowe.

Czy płatność w internecie kartą kredytową jest bezpieczna?

Banki jako promotorzy rozwiązania płacenia kartą w sieci bardzo dbają o bezpieczeństwo swoich klientów stosując różne rozwiązania zabezpieczające jedną z nich jest 3D Secure które chroni klientów autoryzujących płatność w sieci przed wyłudzeniami

Czym dokładnie jest 3D Secure?

Precyzując mechanizm 3D Secure działa w wybranych sklepach i jest aktualnie standardem w polskich bankach który jest uruchamiany wraz z wydaniem karty i ciężko go wyłączyć z poziomu bankowości internetowej choć niektóre banki udostępniają taką opcję dla klientów. Działa to w prosty sposób autoryzacji transakcji poprzez podanie jednorazowego kodu z naszego narzędzia autoryzacyjnego SMS lub powiadomienie w aplikacji banku po wprowadzeniu danych płatniczych karty. Mechanizm ten zapobiega wyłudzeniom w przypadku zgubienia karty (osoba nie autoryzowana musiała by posiadać również nasze narzędzie autoryzacji)

Poza samym mechanizmem 3D Secure banki również używają różnych mechanizmów antyfraudowych które w przypadku wykrycia transakcji której nie mogliśmy dokonać blokuje kartę, taką transakcją może być na przykład wypłata gotówki w innym kraju gdy przed chwilą płaciliśmy za zakupy w sklepie czy też transakcja internetowa na wysoką kwotę której nigdy wcześniej nie robiliśmy.

Co w przypadku kradzieży pieniędzy z karty?

Jeśli jednak zdarzy się nam sytuacja w której ktoś wykorzysta naszą kartę bez naszej zgody czy autoryzacji należy pamiętać że każdą karta kredytowa jest ubezpieczona oraz objęta programem Chargeback, niestety banki rzadko informują o tym swoich klientów, w przypadku skorzystania z procedury chargeback możemy odzyskać każdą nie autoryzowaną transakcję do 90 dni wstecz niezależnie od instytucji płatnicznej (Visa oraz Mastercard), dodatkowo warto wystąpić od razu do banku o chargeback a nie reklamacje w przypadku tego typu operacji. Niektóre banki przykładowo mBank przed rozpatrzeniem reklamacji uznaje kwotę sporną na naszym rachunku tak aby nie blokować naszych pieniędzy do czasu rozstrzygnięcia sporu, jest to dużym ułatwieniem dla klientów.

Czym konkretnie jest Chargeback?

Chargeback (z ang. obciążenie zwrotnie) jest to rodzaj zwrotu środków inicjowany przez wystawcę karty (bank) w imieniu klienta (posiadacza karty), to także skuteczny mechanizm ochrony konsumenta przed nie uczciwymi sprzedawcami oraz sklepami, bowiem chargeback służy także do odzyskiwania pieniędzy w przypadków sporów z sklepami czy też operatorami płatności.

Kiedy możemy wnioskować o chargeback?

Najczęściej wnioskujemy o chargeback gdy nie rozpoznajemy danej transakcji na naszym koncie, jednakże nie tylko w przypadku zniknięcia środków możemy podjąć się wnioskowania o chargeback pełna lista to:

  • Zamówiony towar nie został dostarczony lub usługa nie została wykonana (nie dotyczy kluczy cyfrowych)
  • Klient zamówił inny towar niż otrzymał, lub towar nie jest zgodny z opisem czy też opis nie zawierał informacji istotnych
  • Klient zwrócił towar lecz nie otrzymał zwrotu pieniędzy
  • W przypadku błędów technicznych terminala, podwójne obciążenie lub obciążenie na inną kwotę niż na rachunku
  • W przypadku kradzieży karty, nie autoryzowanych transakcji, transakcji noszących znamiona oszustwa

Jak wygląda proces chargebacku?

  • Konsument kontaktuje się ze swoim bankiem (wystawcą karty) i zgłasza żądanie chargebacku.
  • Wystawca karty inicjuje procedurę chargebacku i kontaktuje się z acquirerem (centrum autoryzacyjnym/rozliczeniowym).
  • Acquirer informuje sprzedawcę o zgłoszonym chargebacku i prosi go o zajęcie stanowiska w określonym terminie (np. 7 dni).
  • Sprzedawca albo akceptuje reklamację chargeback, albo odrzuca ją i dostarcza dokumentację potwierdzającą bezzasadność zgłoszenia.
    Jeśli sprzedawca akceptuje chargeback, nie odpowiada w wyznaczonym terminie lub odrzuca chargeback, ale nie jest w stanie dostarczyć dokumentacji – musi zwrócić środki i uiścić stosowną opłatę.
  • Acquirer informuje wystawcę karty o stanowisku sprzedawcy i przekazuje ewentualną dokumentację (jeśli sprzedawca dowodzi swoich racji).
  • Wystawca karty informuje konsumenta o wyniku postępowania. Jeśli racja była po stronie sprzedawcy, środki nie są zwracane.

źródła:

https://paylane.pl/czym-jest-chargeback-wszystko-co-warto-wiedziec-o-obciazeniu-zwrotnym/

Promocja bankowa w VeloBanku: nawet 3 miesiące urlopu od rat

3 miesiące urlopu od rat VeloBank

VeloBank wprowadza atrakcyjną ofertę kredytową, która z pewnością przyciągnie uwagę wielu klientów. Jeżeli zastanawiasz się nad wzięciem kredytu, to teraz jest idealny moment. Przygotowaliśmy dla Ciebie artykuł, w którym przedstawiamy wszystkie korzyści i warunki nowej promocji.

3 miesiące urlopu od rat VeloBank
źródło: https://www.velobank.pl/klienci-indywidualni/kredyty/kredyt-gotowkowy.html

Korzyści nowej oferty kredytowej

  • Pierwszą ratę kredytu możesz spłacić nawet za 3 miesiące. VeloBank oferuje możliwość odroczenia spłaty pierwszej raty kredytu aż o trzy miesiące. Jest to idealne rozwiązanie dla tych, którzy potrzebują trochę czasu, aby zorganizować swoje finanse.
  • Prowizja 0 zł. Kredyt bez dodatkowych opłat za prowizję to kolejna zaleta tej oferty. Dzięki temu nie musisz martwić się o dodatkowe koszty związane z uruchomieniem kredytu.
  • Gotówkę można przeznaczyć na dowolny cel. Kredyt gotówkowy w VeloBanku daje pełną swobodę w dysponowaniu otrzymanymi środkami. Niezależnie od tego, czy planujesz remont, zakup sprzętu czy wakacje, ta oferta jest dla Ciebie.
  • RRSO 11,4%. Roczna Rzeczywista Stopa Oprocentowania (RRSO) wynosi 11,4%. Jest to atrakcyjna stawka, która pozwala na korzystne finansowanie swoich potrzeb.
  • Kwota do 200 000 zł. VeloBank oferuje kredyt na kwotę nawet do 200 000 zł, co pozwala na realizację większych planów i inwestycji.
  • Okres kredytowania do 10 lat. Długi okres kredytowania, aż do 10 lat, pozwala na wygodne rozłożenie spłaty kredytu w czasie co zmniejsza miesięczne obciążenie budżetu domowego.
  • Weź kredyt bez wychodzenia z domu. Cały proces ubiegania się o kredyt można przeprowadzić online, co jest dużym ułatwieniem i oszczędnością czasu.

Warunki skorzystania z oferty

Aby skorzystać z tej wyjątkowej oferty, musisz spełnić kilka warunków:

  1. Zgody marketingowe. Musisz wyrazić zgody marketingowe na kontakt za pomocą SMS, e-maila i telefonu.
  2. Brak kredytów w ostatnich 6 miesiącach. Oferta jest dostępna tylko dla klientów, którzy nie mieli kredytu gotówkowego lub konsolidacyjnego w VeloBanku S.A. w ostatnich 6 miesiącach.
  3. VeloKonto z regularnymi wpływami. Musisz posiadać lub założyć VeloKonto i zapewnić co miesiąc wpływy na konto w wysokości min. 2 000 zł.
  4. Aktywne korzystanie z konta. Wykonaj min. 5 płatności kartą debetową do Konta lub BLIKIEM.

Nowa oferta kredytowa VeloBanku to doskonała okazja dla osób, które potrzebują dodatkowego finansowania na korzystnych warunkach. Możliwość odroczenia spłaty pierwszej raty, brak prowizji oraz niskie RRSO to tylko niektóre z korzyści, jakie oferuje ta promocja.

Pamiętaj jednak, że aby skorzystać z tej oferty, musisz spełnić określone warunki. Jeśli planujesz większe wydatki, teraz jest idealny moment, aby skorzystać z atrakcyjnej oferty VeloBanku.

Więcej szczegółowych informacji znajdziesz na stronie VeloBanku oraz w regulaminie promocji.

Jak skontaktować się z mBankiem?

Każdy bank dbając o swoich klientów wprowadza szereg możliwości kontaktu z biurem obsługi klienta, nie tylko tradycyjne infolinie i numery ale również szereg rozwiązań online, jak to wygląda w mBanku?

Kontakt – Infolinia mBanku

Dla klientów indywidualnych (dostępność: 24/7):

  • 801 300 800 – dostępne dla telefonów stacjonarnych i komórkowych
  • +(00)48 42 6 300 800 – infolinia dla osób kontaktujących się z zagranicy
  • 783 300 800 – kontakt dla telefonów komórkowych

Obsługa klienta private banking (dostępna 24/7):

  • 801 333 555 – dla telefonów stacjonarnych i komórkowych

Firmy oraz korporacje (dostępna 24/7):

  • 801 273 273
  • +48 22 6 273 273

Opłata za wszystkie połączenia jest zgodna z cennikiem i taryfą naszego operatora.

Jak inaczej możemy skontaktować się z mBankiem? – Chat i Video

z mBankiem możemy się skontaktować na kilka sposobów w tym poza wymienionymi numerami infolinii:

  • Chat Online
  • Video Rozmowę Online
  • Chat w aplikacji mobilnej
  • Video rozmowę w aplikacji mobilnej

O mBanku słów kilka

Jak udowodnić, że nie brałem pożyczki? Poznaj skuteczne sposoby obrony!

jak udowodnić że nie brałem pożyczki

W sytuacji, gdy jesteś niesłusznie oskarżany o zaciągnięcie pożyczki, kluczowe jest zebranie dowodów i świadków potwierdzających Twoją niewinność. W artykule przedstawiamy sprawdzone metody obrony, które pomogą Ci skutecznie udowodnić, że nie jesteś dłużnikiem.

Czy ktoś wziął na mnie kredyt — jak sprawdzić, czy mam kredyt?

W dobie rosnącej liczby przypadków kradzieży tożsamości i oszustw finansowych warto regularnie sprawdzać, czy ktoś nie wziął na nas kredytu. Aby upewnić się, że nie masz niespodziewanych zobowiązań finansowych, wykonaj następujące kroki:

  • Sprawdź raport kredytowy. W Polsce możesz uzyskać bezpłatny raport kredytowy raz na sześć miesięcy z Biura Informacji Kredytowej (BIK). Raport ten zawiera szczegółowe informacje o wszystkich twoich zobowiązaniach kredytowych.
  • Monitoruj swoje konto bankowe i karty. Regularnie sprawdzaj wyciągi bankowe oraz transakcje na kartach płatniczych. Nieznane operacje mogą być sygnałem, że ktoś korzysta z twoich danych.
  • Skontaktuj się z bankami i instytucjami finansowymi. Jeśli podejrzewasz, że ktoś mógł zaciągnąć kredyt na Twoje dane, skontaktuj się bezpośrednio z bankami i instytucjami finansowymi, aby upewnić się, że nie mają na Twoje nazwisko żadnych nieznanych zobowiązań.
  • Zgłoś podejrzenia oszustwa. Jeśli stwierdzisz, że ktoś wziął na Ciebie kredyt, niezwłocznie zgłoś to do odpowiednich służb, takich jak policja i biura ochrony konsumentów.

Regularne monitorowanie swoich danych finansowych pomoże szybko wykryć i zareagować na potencjalne oszustwa.

Ktoś wziął pożyczkę na moje dane — co należy z tym zrobić?

Jeśli ktoś wziął pożyczkę na Twoje dane, ważne jest, aby działać szybko i zdecydowanie. Oto kroki, które powinieneś podjąć:

  • Zgłoś sprawę na policję. Udaj się na najbliższy komisariat i zgłoś przestępstwo. Przygotuj wszelkie dokumenty, które mogą być pomocne, takie jak raport kredytowy, wyciągi bankowe, czy korespondencja z instytucjami finansowymi.
  • Zawiadom banki i instytucje finansowe. Skontaktuj się z bankiem lub firmą pożyczkową, która udzieliła kredytu, i poinformuj ich o oszustwie. Zażądaj zablokowania spłaty i poproś o wszelkie dokumenty związane z pożyczką.
  • Skontaktuj się z Biurem Informacji Kredytowej (BIK). Poinformuj BIK o oszustwie i zażądaj zablokowania dostępu do Twojego raportu kredytowego dla nowych pożyczek. Możesz także rozważyć założenie alertu kredytowego.
  • Zmień hasła i zabezpieczenia. Jeśli podejrzewasz, że Twoje dane mogły zostać wykradzione elektronicznie, zmień hasła do kont bankowych, e-maili i innych ważnych usług online. Upewnij się, że korzystasz z silnych i unikalnych haseł.
  • Zgłoś się do Rzecznika Finansowego. Skontaktuj się z Rzecznikiem Finansowym, który może pomóc w rozwiązaniu sporów z instytucjami finansowymi i udzielić dodatkowych porad.
  • Monitoruj swoje finanse. Regularnie sprawdzaj swoje konta bankowe i raport kredytowy, aby upewnić się, że nie pojawiają się żadne nowe nieautoryzowane transakcje lub pożyczki

Szybkie podjęcie tych kroków zwiększa szansę na zatrzymanie oszustów i minimalizację strat finansowych oraz kłopotów związanych z nieautoryzowanymi pożyczkami.

Wziąłem kredyt na kogoś innego — jakie konsekwencje grożą za ten czyn?

Zaciągnięcie kredytu na kogoś innego, czyli popełnienie oszustwa kredytowego, jest poważnym przestępstwem, które niesie ze sobą poważne konsekwencje prawne. Oto jakie kary mogą grozić za taki czyn:

  • Odpowiedzialność karna. W Polsce oszustwo kredytowe jest ścigane z urzędu i podlega surowym karom. Zgodnie z Kodeksem karnym (art. 297), osoba, która w celu uzyskania dla siebie lub innej osoby kredytu, pożyczki, gwarancji, akredytywy, dotacji, subwencji lub innego świadczenia pieniężnego przedstawia nierzetelne lub fałszywe dokumenty lub nierzetelne, bądź fałszywe informacje dotyczące okoliczności o istotnym znaczeniu dla uzyskania takiego świadczenia, podlega karze pozbawienia wolności od 3 miesięcy do 5 lat.
  • Odszkodowanie cywilne. Poza odpowiedzialnością karną osoba poszkodowana może wytoczyć powództwo cywilne o odszkodowanie za szkody wynikłe z oszustwa. Może to obejmować zwrot kosztów kredytu, wszelkich odsetek, opłat i dodatkowych kosztów związanych z pożyczką.
  • Zniszczenie reputacji. Tego rodzaju przestępstwo może prowadzić do poważnych konsekwencji zawodowych i osobistych, w tym utraty zaufania w środowisku pracy oraz wśród znajomych i rodziny.
  • Długoletnie problemy prawne i finansowe. Nawet po odbyciu kary więzienia, skazanie za oszustwo kredytowe może prowadzić do długotrwałych problemów z uzyskaniem pracy, kredytu czy nawet wynajmu mieszkania. Rejestr karny może uniemożliwić podjęcie wielu form działalności gospodarczej.

Działania polegające na zaciąganiu kredytów na cudze dane są poważnym naruszeniem prawa i etyki. Osoby dopuszczające się takich czynów muszą liczyć się z surowymi konsekwencjami, które mogą trwale wpłynąć na ich życie.

Kto powiadamia bank o śmierci właściciela konta?

Skąd bank dowiaduje się o śmierci właściciela rachunku?

W dużej większości banków informacja o śmierci właściciela danego rachunku pochodzi bezpośrednio od rodziny, osoby upoważnionej do konta lub też rady prawnego obsługującego sprawy dotyczące testamentu rodziny, oczywiście bank może powiadomić dowolna osoba o zgonie właściciela rachunku, konto takie przeważnie jest natychmiastowo blokowane do czasu przedstawienia aktu zgonu lub też do czasu osobistego stawiennictwa właściciela (w przypadku pomyłki bank cofnie blokadę), warto również wspomnieć iż bank jako instytucja zaufania publicznego posiada dostęp do systemu PESEL w którym w każdym momencie może zweryfikować informację czy właściciel na pewno żyje, nawet w przypadku zamknięcia rachunku w banku z względu na brak bieżących operacji, pieniędzy na rachunku nie przepadają i nie przechodzą na własność banku a będą trzymane do momentu odnalezienia prawowitych spadkobierców.

Jednakże odnalezienie kont po zmarłym krewnym czy rodzinie jest dość trudne i czasochłonne, przewiduje się że na nieaktywnych kontach bankowych po zmarłych osobach spoczywa kilka miliardów złotych po które nikt się nie zgłasza. W obecnych czasach istnieje CIR (Centralna informacja o rachunkach) często wykorzystana przez komorników w systemie OGNIVO jako informacja o wszystkich posiadanych aktywnych rachunkach w Skokach i bankach, potencjalny spadkobierca dzięki temu może uzyskać informację o rachunkach zmarłej osoby, dyspozycję taką możemy złożyć w dowolnym banku jednak trzeba posiadać odpowiednią dokumentację z racji iż uzyskujemy informację o osobie trzeciej, pomocy może okazać się poza samym wnioskiem dokument potwierdzający iż jesteśmy spadkobiercami.

W przypadku aktywów pozostałych takich jak rachunki maklerskie, fundusze inwestycyjne czy emerytalne a także skrytki depozytowe uzyskanie informacji jest bardzo trudne, i z wnioskiem o uzyskanie informacji trzeba zwracać się osobno do każdej instytucji po koleji, przydatne w tym wypadku mogą być dokumenty trzymane w domu po zmarłej osobie takie jak umowy czy potwierdzenia depozytów.

Warto wspomnieć także o fakcie możliwości uzyskania pieniędzy z konta zmarłej osoby na pokrycie kosztów pogrzebu, osoba starająca się o zwrot nie musi być spadkobiercą zmarłego a nawet osobą spokrewnioną, wystarczy iż przedstawi w banku realne rachunki za pogrzeb które zapłacił, oczywiście na koncie zmarłej osoby musi być kwota pokrywająca wymienione faktury.

Upoważnienie do konta a śmierć właściciela konta

Zgodnie z obowiązującym prawem upoważnienie nawet notarialne wygasa wraz z śmiercią osoby je składającej, w takim wypadku nie mamy prawa wypłacić ani składać żadnych dyspozycji w banku na rachunku zmarłej osoby. Jednak w praktyce często do tego dochodzi i czasem nawet możemy nie wiedzieć o śmierci danej osoby w czasie podejmowania środków z rachunku, sprawa w tym temacie jest dość delikatna ponieważ zgodnie z prawem narażamy się jednak na zarzut kradzieży czy też wyłudzenia lecz często po prostu nie ma osoby która jest poszkodowana takim działaniem lub działamy w dobrej wierze i za wcześniejszą zgodą zmarłej osoby.

Reasumując, bank raczej nie będzie sprawdzał kiedy konkretnie nastąpił zgon właściciela rachunku o ile wcześniej konto nie zostanie na jego mocy zablokowane a do banku nie wpłyną roszczenia z strony rodziny czy też spadkobierców o możliwym naruszeniu przez nas prawa, każda sprawa co prawa jest rozpatrywana indywidualnie i należy mieć to na względzie że jednak za tego typu działania może nam grozić sankcja prawna.

Jak przebiega dziedziczenie pieniędzy z rachunku bankowego zmarłej osoby?

Złożona dyspozycja na wypadek śmierci

W każdym banku na wypadek własnej śmierci właściciel może złożyć odpowiednią dyspozycję do realizacji dla swojego rachunku, oszczędności oraz lokat zgodnie z art 56 ust 4 Prawa bankowego każdy posiadać rachunku może zlecić taką dyspozycję dla dowolnej osoby.

Warto wspomnieć iż taka dyspozycja nie dotyczy całości środków zgromadzonych na rachunku a tylko kwoty dwukrotności miesięcznego wynagrodzenia w sektorze przedsiębiorstw bez wypłaty nagród z zysku. Obecnie jest to kwota przekraczająca ponad 65 000 PLN. Co równie ważne środki pochodzące z takiej dyspozycji nie wchodzą w skład spadku i nie podlegają dziedziczeniu na podstawie ustawy (tylko gdy zmarły nie został testamentu)

W sytuacji jednak

Pożyczka na rachunku a śmierć właściciela

Jak aktywować nową kartę płatniczą i nadać pin?

Konta osobiste w banku w dzisiejszych czasach to standard, również standardem stało się otrzymywanie karty debetowej do rachunku czasem jest ona płatna lub bezpłatna w zależności od banku, prawie każdy z nas otwierając rachunek w banku zaznacza opcję „z kartą” jest to wygodny i prosty instrument płatniczy ułatwiający życie codzienne. Jak zatem aktywować świeżo otrzymaną kartę w banku?

Nowa karta debetowa, jak ją aktywować?

Każda karta debetowa z względów bezpieczeństwa przychodzi do nas nieaktywna, nawet jeśli list zostanie zagubiony dzięki tej metodzie nikt z niej nie skorzysta, w zależności od wybranego banku procedura aktywacji nowej karty płatniczej nieco się różni.

W większości aktualnych banków nową kartę możemy aktywować poprzez kanał bankowości online, mobilnej lub też telefonicznie, nieco mniej popularną metodą aktywacji jest wizyta w placówce lecz też niektóre banki udostępniają taką formę.

Popularne niegdyś aktywowanie karty osobistej stosowane jeszcze kilka lat temu poprzez użycie PINu przy pierwszych zakupach lub transakcji (np podczas wypłaty gotówki z bankomatu) jest już praktycznie nie stosowane w bankach.

Jak aktywować kartę w banku Santander?

Santander oferuję aktywacje karty na kilka możliwych sposobów, najłatwiej aktywujemy kartę w tym banku poprzez kanał bankowości on-line, nadając pin i zatwierdzając operację narzędziem autoryzacyjnym (SMS, Aplikacja), w tym celu po zalogowaniu do bankowości online przechodzimy do zakładki „Karty” a następnie postępujemy z instrukcją banku, wybieramy opcję „Aktywuj” i w zakładce więcej „Nadaj PIN” – karta po potwierdzeniu i nadaniu pinu będzie już aktywna.

Kartę możemy także aktywować podczas pierwszej transakcji w bankomacie lub terminalu, gdzie podczas dokonywania wypłaty lub zakupów będzie wymagane podanie PINu, w przypadku skorzystania z opcji aktywacji poprzez bankomat może być wymagane czterokrotne wpisanie nowego pinu.

Jak aktywować kartę w mBanku?

Aktywacja karty w mBanku nie zajmuje więcej niż kilka minut, bank oferuje trzy możliwości aktywacji za pomocą kanału bankowości internetowej, telefonicznie po zautoryzowaniu się jako klient banku na infolinii oraz w bankomacie.

W przypadku kanału online, po zalogowaniu do konta należy przejść z menu głównego do zakładki „Moje Finanse – Karty” następnie z listy kart wybrać docelową którą chcemy aktywować musi się ona znajdować w statusie „DO AKTYWACJI”, następnie obok karty klikamy opcję „aktywuj”. W kolejnym kroku zostaniemy poproszeni o wprowadzenie pełnego 16 cyfrowego numeru karty oraz dwukrotne wprowadzenie nowego numeru PIN który chcemy nadać, ostatnim krokiem jest zatwierdzenie operacji poprzez nasze narzędzie autoryzacyjne (SMS,Lista kodów,Powiadomienie w aplikacji).

Jak aktywować kartę w PKO BP?

Jak aktywować kartę w Pekao SA?

Jak ustalić PIN do karty osobistej?

W nieodległych latach PIN do karty był wysyłany w kopercie wraz z kartą w liście zwykłym. W specjalnych przygotowanych kopertach utajnionych (nie widoczna zawartość pod światłem) znajdował się zaklejony PIN który wymagał zerwania listka aby go odkryć.

Do dziś ten sposób jest jeszcze stosowany w niektórych bankach takich jak Boś Bank lub Credit Agricole, PIN oczywiście jest wysyłany oddzielnym listem do karty a do jego aktywacji wymagana jest autoryzacja jako klienta banku (kanał online lub telefonicze)

W praktycznie każdym aktualnie banku zawsze możemy zmienić już nadany PIN poprzez nadanie nowego, w większości zrobimy to oczywiście internetowo logując się do konta lub poprzez infolinię banku.

Kilka zasad bezpieczeństwa w kartach debetowych

Korzystając z instrumnentów płatnicznych takich jak fizyczne karty płatnicze/debetowe musimy pamiętać o kilku zasadach bezpieczeństwa, pierwszą z nich jest zapewnienie bezpieczeństwa dla kodu PIN, nie ustalajmy nigdy kodu PIN jako swojej daty urodzenia czy kilku następujących po sobie cyfr (takich jak 0000 czy 1234), tego typu kombinacje łatwo zgadnąć a powinny być znane tylko nam, dobrym sposobem jest kilka cyfr z naszego numeru telefonu czy też losowe cyfry które zapamiętamy. Trudny PIN do karty to jednak nie wszystko o czym powinniśmy pamiętać, w sklepach i bankomatach zawsze zasłaniajmy pinpad (klawiaturę) ręką lub portfelem tak aby podczas wpisywania nikt go nie widział poza nami.

Następnym kanałem w którym trzeba zadbać o bezpieczeństwo danych jest internet, warto wspomnieć o tym iż tak na prawdę nie ma standaryzacji w procesowaniu płatności online kartą przeważnie zostaniemy zapytani o trzy rzeczy:

  • Numer karty debetowe
  • kod CVV (kod znajdujący się na odwrocie karty 3 cyfry)
  • Datę ważności karty

Czasem możemy nie być proszeni o numer CVV szczególnie robiąc zakupy online w sklepach internetowych w USA (choćby takich jak Amazon). Większość transakcji kartowych jest dziś procesowania przez 3D Secure, oznacza to że po wpisaniu wymaganych danych karty zostaniemy przekierowani na stronę banku lub operatora autoryzacji (Visa, Mastercard) celem podania kodu sms i potwierdzenia transakcji.

Pamiętajmy aby nigdy nie podawać danych karty w nie zaufanych sklepach internetowych a także nie zapisywać danych w mailu czy na komputerze w celu bezpieczeństwa.

Poręczyciel kredytu — co warto o pożyczce z jego udziałem?

poręczyciel kredytu

Poręczyciel kredytowy jest kluczową postacią dla wielu osób starających się o pożyczki. Pełniąc rolę gwaranta spłaty zobowiązań, odgrywają istotną rolę w procesie uzyskiwania finansowania, zarówno dla osób fizycznych, jak i firm.

Poręczyciel kredytu — kto to taki?

Poręczyciel kredytu to osoba lub instytucja, która zobowiązuje się do spłaty długu lub kredytu, jeśli główny dłużnik (pożyczkobiorca) nie będzie w stanie tego zrobić. Pełniąc rolę gwaranta, umożliwiają osobom lub firmom uzyskanie pożyczki lub kredytu, których same nie mogłyby otrzymać ze względu na ograniczenia finansowe lub brak odpowiedniego historii kredytowej.

Czy poręczyciel może wziąć kredyt zawsze i wszędzie?

Poręczyciele kredytowi nie mają zawsze pełnej swobody w braniu kredytów. Otrzymując status poręczyciela, muszą spełniać konkretne wymagania finansowe i kredytowe. Banki oraz instytucje finansowe, które udzielają pożyczek, również mogą nakładać dodatkowe wymagania na poręczycieli. To np. określony poziom dochodów lub zdolność kredytowa. W praktyce oznacza to, że choć poręczyciel może być niezbędnym elementem w uzyskaniu kredytu przez pożyczkobiorca. Sam również musi spełniać pewne kryteria, aby bank lub instytucja finansowa uznała go za odpowiedniego poręczyciela.

Kolejnym aspektem, który może wpłynąć na zdolność poręczyciela do wzięcia kredytu, jest ich własna historia kredytowa oraz obciążenia finansowe. Banki zazwyczaj dokładnie oceniają zdolność kredytową poręczycieli, tak samo jak robią to w przypadku pożyczkobiorców. Wysoka ilość zobowiązań lub niski poziom dochodów poręczyciela mogą sprawić, że nie będzie on w stanie uzyskać dodatkowego kredytu bez zwiększania ryzyka dla instytucji finansowej udzielającej pożyczki. W praktyce oznacza to, że choć poręczyciele pełnią istotną rolę w umożliwianiu dostępu do finansowania, ich własna sytuacja finansowa i zdolność kredytowa mają kluczowe znaczenie.

Ostatecznie, zdolność poręczyciela do wzięcia kredytu może być również uzależniona od obowiązujących przepisów prawa. W niektórych jurysdykcjach istnieją specjalne regulacje dotyczące roli i odpowiedzialności poręczycieli kredytowych, które mogą wpływać na ich zdolność do zaciągania dodatkowych zobowiązań finansowych. Przykładowo, w niektórych przypadkach poręczyciele mogą być ograniczeni przez maksymalną wysokość poręczonej kwoty lub rodzaje kredytów, które mogą poręczyć. Dlatego decyzja o zaciągnięciu kredytu przez poręczyciela zależy od wielu czynników, które muszą być uwzględnione, zanim podejmie się taką decyzję.

Kredyt hipoteczny z poręczycielem — czy to możliwe?

Kredyt hipoteczny z poręczycielem jest możliwy, jednak wymaga spełnienia określonych warunków zarówno przez głównego kredytobiorcę, jak i przez poręczyciela. Poręczyciel w przypadku kredytu hipotecznego zobowiązuje się do spłaty zobowiązań hipotecznych w przypadku niewypłacalności głównego kredytobiorcy.

Ważne jest, aby poręczyciel miał wystarczające dochody i zdolność kredytową, aby bank mógł zaakceptować go jako poręczyciela. Banki zazwyczaj przeprowadzają dokładną analizę finansową zarówno głównego kredytobiorcy, jak i poręczyciela, aby określić ryzyko kredytowe i możliwość spłaty zobowiązań. Podjęcie decyzji o braniu kredytu hipotecznego z poręczycielem wymaga dokładnego rozważenia wszystkich za i przeciw. Konieczne jest również zrozumienie związanych z tym zobowiązań i odpowiedzialności.

Czy każdy kredyt bankowy z poręczycielem wymaga takich samych procedur?

Procedury związane z kredytem bankowym z poręczycielem mogą różnić się w zależności od rodzaju kredytu oraz polityki konkretnej instytucji finansowej. Banki mają swoje własne wytyczne i kryteria dotyczące akceptacji poręczycieli, które mogą uwzględniać zarówno wymagania finansowe, jak i dokumentacyjne. Przykładowo, w przypadku kredytu hipotecznego bank może wymagać od poręczyciela przedstawienia dokumentów potwierdzających źródło dochodu oraz historię kredytową, podobnie jak od głównego kredytobiorcy.

Dodatkowo banki mogą również przeprowadzać szczegółowe analizy zdolności kredytowej poręczyciela, aby ocenić jego zdolność do spłaty zobowiązań w przypadku konieczności. W zależności od polityki banku i specyfiki danego kredytu procedury te mogą być bardziej lub mniej restrykcyjne.

Kolejnym czynnikiem wpływającym na procedury związane z kredytem bankowym z poręczycielem jest rodzaj zabezpieczenia kredytu. W przypadku kredytów hipotecznych banki mogą wymagać dodatkowych dokumentów dotyczących wartości nieruchomości oraz jej stanu prawno-finansowego. Dla kredytów konsumpcyjnych lub firmowych banki mogą stosować inne kryteria oceny ryzyka i wymagania dotyczące poręczycieli.

Ostatecznie, banki muszą przestrzegać obowiązujących przepisów prawa dotyczących udzielania kredytów oraz roli poręczycieli. Przepisy te mogą różnić się między jurysdykcjami, co może wpływać na procedury i wymagania bankowe dotyczące kredytów z poręczycielem. Dlatego przed podjęciem decyzji o skorzystaniu z usług poręczyciela warto dokładnie zapoznać się z polityką banku oraz lokalnymi przepisami regulującymi tę kwestię.

Promocja Citibanku: Karta Kredytowa Citi Simplicity i słuchawki AirPods 3!

wszystko gra z Simplicity i AirPods 3! Citibank

Citibank przedstawia wyjątkową promocję dla nowych klientów: skorzystaj z Karty Kredytowej Citi Simplicity i zgarnij słuchawki Apple AirPods 3. generacji! Oferta jest dostępna do 31.07.2024 roku lub do wyczerpania puli 365 umów. 

wszystko gra z Simplicity i AirPods 3! Citibank
źródło: https://www.citibank.pl/karty-kredytowe/oferty-specjalne/wszystko-gra-z-karta-kredytowa-citibank/?prid=hphero

Krok 1: złóż wniosek o kartę kredytową

Pierwszym krokiem jest złożenie wniosku o Kartę Kredytową Citi Simplicity. Możesz to zrobić samodzielnie online. Pamiętaj, że konieczne będzie dostarczenie dokumentów potwierdzających dochody. Szczegółowe informacje na ten temat znajdziesz w Regulaminie promocji.

Krok 2: aktywuj kartę online

Po otrzymaniu karty aktywuj ją za pomocą serwisu bankowości mobilnej Citi Mobile. To szybki i wygodny sposób na rozpoczęcie korzystania z nowej karty.

Krok 3: odbierz słuchawki AirPods

Aby odebrać słuchawki Apple AirPods 3. generacji, zarejestruj się w programie Mastercard® Bezcenne® Chwile. Następnie, przez pierwsze trzy miesiące po zawarciu umowy o kartę, dokonaj co najmniej 10 transakcji bezgotówkowych o łącznej minimalnej wartości 1 000 zł w każdym z tych miesięcy. Po spełnieniu tych warunków otrzymasz swoje słuchawki.

Krok 4: zgarnij nawet 200 zł w programie Bezcenne® Chwile

W kolejnych ośmiu miesiącach (od 4. do 11. miesiąca po zawarciu umowy) dokonaj co najmniej 5 transakcji bezgotówkowych w każdym miesiącu. Za każdy z tych miesięcy otrzymasz 2 000 punktów, które możesz wymienić na atrakcyjne nagrody, takie jak dostęp do Spotify Premium.

Krok 5: zgarnij dodatkowe 100 zł w programie Bezcenne® Chwile

Na zakończenie, w 12. miesiącu po zawarciu umowy o kartę, Citibank ma dla Ciebie specjalną nagrodę: 8 000 punktów w programie Bezcenne® Chwile, które możesz wymienić na wyjątkowe nagrody. Wystarczy, że Twoja karta będzie aktywna przez cały rok.

Dodatkowe korzyści z Kartą Kredytową Citi Simplicity

Z Kartą Kredytową Citi Simplicity zyskujesz nie tylko na start. Oto niektóre z licznych korzyści:

  • 0 zł za wydanie i użytkowanie karty;
  • RRSO 23,15%;
  • wygodny kredyt do 56 dni;
  • komfortowe raty dostępne od ręki;
  • rabaty i nagrody za transakcje;
  • chargeback;
  • Google Pay i Apple Pay – Twoja karta w telefonie.

Nie przegap tej wyjątkowej oferty! Skorzystaj z promocji Citibanku i ciesz się nowymi słuchawkami Apple AirPods 3. generacji oraz wieloma innymi korzyściami z Kartą Kredytową Citi Simplicity. Oferta jest ograniczona, więc działaj szybko!

Więcej szczegółowych informacji znajdziesz na stronie Citibanku oraz w regulaminie promocji.

Kasa Stefczyka – najważniejsze informacje

Kasa Stefczyka – najważniejsze informacje

W dzisiejszych czasach pożyczki cieszą się bardzo dużą popularnością. Dzieje się tak, ponieważ może je uzyskać w chwili obecnej na bardzo przejrzystych zasadach, a dodatkowo można tego dokonać wyłącznie przy spełnieniu minimalnych formalności. Do formalności tych zalicza się następujące aspekty: posiadanie obywatelstwa polskiego, posiadanie ważnego dowodu osobistego, bycie osobą pełnoletnią, jak również posiadanie pełnej zdolności do czynności prawnych. Jedną z firm pożyczkowych, która swoje usługi świadczy na rynku już od wielu lat, jest z całą pewnością Kasa Stefczyka. W miejscu tym można uzyskać pożyczkę bez jakichkolwiek ukrytych kosztów, dlatego też z powodzeniem firma ta zyskuje każdego roku coraz większe grono zadowolonych klientów. Wszystkich formalności można dokonać bez potrzeby wychodzenia z domu, a pieniądze są wysyłane przelewem. Natomiast, aby tak się mogło stać należy posiadać własny numer rachunku bankowego. W przeciwnym razie nie będzie to możliwe.

Kasa Stefczyka, czy łatwo o pożyczkę?

Wiele osób zapewne zastanawia się, czy w Kasie Stefczyka jest łatwo o pożyczkę. Otóż, należy powiedzieć, że o zobowiązanie finansowe w takim miejscu może starać się każda osoba, która nie jest zadłużona. A więc taka, która nie figuruje w takich bazach jak: Biuro Informacji Kredytowej (negatywny wpis), Biuro Informacji Gospodarczej, czy też Krajowy Rejestr Dłużników. Przez Biuro Informacji Kredytowej należy rozumieć taką bazę, w której są przechowywane oraz udostępniane dane o naszych kredytach i pożyczkach. Zarówno tych, które już spłaciliśmy, jak również takich, które są w trakcie spłacania. Negatywny wpis w BIK można uzyskać, jeżeli nasza zaległość w spłacie zadłużenia wyniosła więcej niż trzydzieści dni. W przypadku, gdy posiadamy negatywny wpis w Biurze Informacji Kredytowej to może nam być ciężko uzyskać kolejne zobowiązanie w wielu instytucjach finansowych, również tych pożyczkowych. Choć należy pamiętać, że jest to w dużej mierze uzależnione od wewnętrznej polityki danej firmy finansowej.

Czy wnioskowanie o pożyczkę online jest bezpieczne?

Kasa Stefczyka oferuje swoim potencjalnym pożyczkobiorcom wnioskowanie o zobowiązanie finansowe online. W firmie tej wnioskowanie takie jest w pełni bezpieczne, ponieważ strona internetowa tej firmy posiada ku temu odpowiednie zabezpieczenia w postaci szyfrowania. W związku z tym, każdy może mieć pewność, że jego dane osobowe nie trafią do nieupoważnionych do tego osób. Należy również zaznaczyć, że pożyczając online jesteśmy w stanie zaoszczędzić sporą ilość czasu.

Szybka Pożyczka Odnawialna

Szybka Pożyczka Odnawialna jest to nic innego, jak możliwość pozyskania dodatkowych środków finansowych na nieoczkiwane wydatki nawet do kwoty 2 tysięcy złotych. Szybka Pożyczka Odnawialna to takie zobowiązanie finansowe, które można przeznaczyć na dowolny cel. Wniosek można złożyć bez wychodzenia z domu, jak również pieniądze na konto są przelewane jeszcze tego samego dnia. Do głównych zalet takiego zobowiązania finansowego można zaliczyć przede wszystkim: możliwość korzystania z pieniędzy w dowolnym momencie, naliczanie odsetek wyłącznie od wypłaconej kwoty, jak również po spłaceniu pożyczki można ponownie z takich pieniędzy skorzystać. W związku z tym rozwiązanie takie bardzo jest zbliżone do korzystania z karty kredytowej. Warto także dodać, że RRSO takiej pożyczki wynosi wyłącznie 18,86 procent w skali roku.

Lokaty i ubezpieczenia

Kasa Stefczyka oferuje również lokaty oraz ubezpieczenia. Jeżeli chodzi o lokaty to można tutaj zaliczyć przede wszystkim takie oferty jak: Rachunek Oszczędnościowy Moja Skarbonka, lokata terminowa, Rachunek Oszczędnościowy KSO, lokata na nowe środki, jak również lokata SKOKOWA i SKOKOWA Plus. Z kolei, jeżeli chodzi o ubezpieczenia to należy tutaj powiedzieć, że Kasa Stefczyka oferuje: ubezpieczenie spłaty pożyczek, ubezpieczenie mieszkaniowe, ubezpieczenie NNW, ubezpieczenie komunikacyjne, ubezpieczenie podróżne, ubezpieczenie na życie oraz ubezpieczenie zdrowotne.

Czym jest Konto IKS Classic

Konto IKS Classic jest to nic innego, jak kompleksowa usługa finansów. W przypadku tego rozwiązania nie płaci się za: prowadzenie konta, internetowe krajowe przelewy oraz wypłaty gotówki z bankomatów. Dzięki takiemu działaniu płynie wiele wymiernych korzyści, do których można zaliczyć w szczególności takie kwestie jak: możliwość uzyskania kompleksowej usługi we wszystkich placówkach, dostęp do bankowości elektronicznej, dostęp do produktów finansowych, bezpieczeństwo finansów, jak również możliwość skorzystania z licznych promocji oraz zniżek. Takie konto również możemy założyć bez wychodzenia z domu, a potrzebne do tego celu będzie wyłącznie posiadanie dostępu do Internetu. Dodatkowo należy powiedzieć przede wszystkim to, że po złożeniu takiego wniosku można się spodziewać telefonu od konsultanta w czasie nie dłuższym niż godzina, licząc od momentu wysłania wniosku.

O tym warto pamiętać!

Decydując się na jakiekolwiek zobowiązanie finansowe musimy pamiętać, aby brać je w sposób przemyślany, a więc w taki sposób, który umożliwi nam terminową spłatę naszego zobowiązania finansowego. W ten sposób wyeliminujemy ryzyko zadłużenia się, którego skutki mogą rzutować na nasze życie przez wiele lat. Powinniśmy pożyczać pieniądze również wtedy, gdy tego rzeczywiście potrzebujemy, ponieważ prędzej czy później będziemy musieli nasze zobowiązanie finansowe spłacić wraz z odsetkami.

Podsumowanie

Najważniejsze aspekty odnoszące się do powyższego artykułu:

  • Pożyczki w obecnej chwili można uzyskać w chwili obecnej na bardzo przejrzystych zasadach, a dodatkowo można tego dokonać wyłącznie przy spełnieniu minimalnych formalności. Do formalności tych zalicza się następujące aspekty: posiadanie obywatelstwa polskiego, posiadanie ważnego dowodu osobistego, bycie osobą pełnoletnią, jak również posiadanie pełnej zdolności do czynności prawnych. Jedną z firm pożyczkowych, która swoje usługi świadczy na rynku już od wielu lat, jest z całą pewnością Kasa Stefczyka.
  • Do głównych zalet Szybkiej Pożyczki Odnawialnej można zaliczyć przede wszystkim: możliwość korzystania z pieniędzy w dowolnym momencie, naliczanie odsetek wyłącznie od wypłaconej kwoty, jak również po spłaceniu pożyczki można ponownie z takich pieniędzy skorzystać. W związku z tym rozwiązanie takie bardzo jest zbliżone do korzystania z karty kredytowej.
  • Kasa Stefczyka oferuje swoim potencjalnym pożyczkobiorcom wnioskowanie o zobowiązanie finansowe online. W firmie tej wnioskowanie takie jest w pełni bezpieczne, ponieważ strona internetowa tej firmy posiada ku temu odpowiednie zabezpieczenia w postaci szyfrowania.
  • Konto IKS Classic jest to nic innego, jak kompleksowa usługa finansów. W przypadku tego rozwiązania nie płaci się za: prowadzenie konta, internetowe krajowe przelewy oraz wypłaty gotówki z bankomatów. Dzięki takiemu działaniu płynie wiele wymiernych korzyści, do których można zaliczyć w szczególności takie kwestie jak: możliwość uzyskania kompleksowej usługi we wszystkich placówkach, dostęp do bankowości elektronicznej, dostęp do produktów finansowych, bezpieczeństwo finansów, jak również możliwość skorzystania z licznych promocji oraz zniżek.
  • Decydując się na jakiekolwiek zobowiązanie finansowe musimy pamiętać, aby brać je w sposób przemyślany, a więc w taki sposób, który umożliwi nam terminową spłatę naszego zobowiązania finansowego. W ten sposób wyeliminujemy ryzyko zadłużenia się, którego skutki mogą rzutować na nasze życie przez wiele lat.
  • Przez Biuro Informacji Kredytowej należy rozumieć taką bazę, w której są przechowywane oraz udostępniane dane o naszych kredytach i pożyczkach. Zarówno tych, które już spłaciliśmy, jak również takich, które są w trakcie spłacania. Negatywny wpis w BIK można uzyskać, jeżeli nasza zaległość w spłacie zadłużenia wyniosła więcej niż trzydzieści dni. W przypadku, gdy posiadamy negatywny wpis w Biurze Informacji Kredytowej to może nam być ciężko uzyskać kolejne zobowiązanie w wielu instytucjach finansowych, również tych pożyczkowych.

Pożyczki za które nie musisz płacić, czy takie istnieją?

Wiele osób poszukujących rozwiązania finansowego takiego jak kredyt czy pożyczka pozabankowa zastanawia się nad kosztami, większa część pożyczek pozabankowych jest droższa w stosunku do kredytu bankowego czy też debetu na rachunku ale czy istnieją pożyczki za które nie musisz płacić? Postaramy się odpowiedzieć na to pytanie

Kto może skorzystać z darmowej pożyczki?

Pierwsza darmowa pożyczka to rozwiązanie promocyjne przygotowane przez firmy pożyczkowe (aktualnie większość z nich już to oferuje) dla nowych klientów, nie ma w nich żadnych ukrytych kosztów, RRSO wynosi 0% a my oddajemy dokładnie taka samą kwotę jaką pożyczyliśmy. Jest to całkowicie bezpiecznie i wygodne rozwiązanie jeśli potrzebujemy natychmiastowego zastrzyku gotówki a nigdy wcześniej nie korzystaliśmy z usług danej firmy.

Jakie są wymagania aby otrzymać darmową chwilówkę?

Każda firma pożyczkowa oferująca tą promocję ma standardowe wymagania względem pożyczkobiorców, decydując się na zobowiązanie należy pamiętać o odpowiedniej historii kredytowej (pożyczki bez bik nie mają w większości oferty na pierwszą za darmo) oraz odpowiednich dochodach, pożyczka za darmo jest dostępna dla osób których dochód pochodzi z:

  • Umowy o pracę/dzieło/kontrakt menadżerski/zlecenie
  • Świadczeń typu emerytalne/rentowych/zasiłku emerytalnego
  • Działalności gospodarczej/rolniczej
  • Pracy dorywczej podczas studiów (umowa stażu i pokrewne)
  • Dochodów przelewanych na rachunek bankowy

Należy pamiętać iż warunki udzielenia pożyczki w każdej firmie wyglądają trochę inaczej dlatego też warto zawsze zapoznać się z procesem kredytowym oraz umową pożyczki dostępną na stronie pożyczkodawców, jednocześnie warto wspomnieć że większość firm pożyczkowych aktualnie oferuje weryfikacje naszych dochodów poprzez systemy bankowe (typu kontomatik) w którym liczą się wpływy na rachunek z kilku ostatnich miesięcy wstecz.

Ile wynosi kwota darmowej pożyczki oraz na jaki czas jest udzielana?

Czas spłaty pierwszej darmowej pożyczki w większości firm wynosi 30 dni, bardzo rzadko na rynku pojawiają się oferty dostępne na 60 dni kredytowania całkowicie za darmo, lecz jest to całkowicie zależne od wybranej firmy docelowej i naszej zdolności kredytowej. Ile zaś wynosi średnio kwota darmowej pożyczki? tutaj już bywa różnie duża część firm ogranicza się do kwoty 1500 złotych jednak można znaleźć również oferty z kwotą sięgającą do 3000 złotych, tutaj także dużą rolę odgrywa nasza dotychczasowa historia kredytowa.

Co jeśli się spóźnię z zwrotem darmowej pożyczki?

Niektóre firmy pożyczkowe takiej jak choćby Wandoo czy Vivus udzielają możliwość przedłużenia pożyczki o siedem, czternaście czy nawet trzydzieści dodatkowe dni jednak wiąże się to oczywiście z dodatkowymi kosztami dotyczącymi refinansowania lub przedłużenia okresu spłaty. Duża część firm też stosuje metodę tzw przeliczenia pożyczki, oznacza to że w przypadku braku spłaty pożyczka darmowa zmienia się w normalną i jest liczona zgodnie z cennikiem plus odsetkami, dlatego też tak ważna spłata tego typu zobowiązań jest w terminie.

Czy darmowe chwilówki wpływają na zdolność kredytową?

Wielu konsumentów korzystających z darmowych zobowiązań zastanawia się czy po spłacie darmowej pożyczki poprawi się ich ocena punktowa w bazach kredytowych typu BIK, BIG. Odpowiedź brzmi oczywiście że tak, terminowa spłata każdego zobowiązania jest odnotowywana w bazie kredytowej a nasza ocena wraz z każdym zakończonym pozytywnie zobowiązaniem wzrasta, działa to również w drugą stronę, nieterminowa spłata danego zobowiązania również będzie odnotowana i obniży naszą zdolność kredytową

Bierz, co Twoje! Promocja bankowa w Credit Agricole

nagrody z Bezcenne Chwile w Credit Agricole

Credit Agricole zachęca swoich klientów do skorzystania z nowej promocji związanej z programem lojalnościowym „Bezcenne Chwile”, który nagradza użytkowników kartą Mastercard Maxima za codzienne zakupy. Przystąpienie do programu i aktywne korzystanie z karty kredytowej może przynieść liczne korzyści w postaci atrakcyjnych nagród.

nagrody z Bezcenne Chwile w Credit Agricole
źródło: https://www.credit-agricole.pl/klienci-indywidualni/promocje/karty-kredytowe/bezcenne-chwile

Bezcenne Chwile – nagrody za codzienne zakupy

Program „Bezcenne Chwile” to doskonała okazja, by czerpać dodatkowe korzyści z codziennych wydatków. Aby zacząć korzystać z programu, należy:

  1. Zarejestrować swoją kartę Mastercard Maxima na stronie programu.
  2. Płacić kartą za codzienne zakupy i zbierać punkty.
  3. Korzystać z ofert przyspieszających zbieranie punktów, dostępnych u Partnerów programu.

Zebrane punkty można wymieniać na ponad 150 różnych nagród, w tym nagrody rzeczowe, vouchery, subskrypcje w popularnych serwisach oraz bilety i zaproszenia na wyjątkowe wydarzenia. To idealna okazja, by sprawić przyjemność sobie lub bliskim.

Ponad 150 nagród do wyboru

W programie „Bezcenne Chwile” na uczestników czeka ponad 150 nagród. Dzięki różnorodnym Partnerom programu zdobywanie punktów staje się jeszcze szybsze i bardziej satysfakcjonujące.

Strefa Premium – ekskluzywne korzyści

Dla najbardziej aktywnych użytkowników karty Mastercard Maxima, program oferuje dostęp do Strefy Premium. Aby do niej dołączyć, należy zarejestrować się w programie „Bezcenne Chwile” i płacić kartą kredytową Mastercard Maxima co najmniej 3 000 zł miesięcznie przez 3 miesiące. Po spełnieniu tych warunków klient uzyskuje dostęp do Strefy Premium na kolejne 12 miesięcy.

Członkowie Strefy Premium mogą liczyć na dodatkowe benefity, takie jak:

  • 4 darmowe szybkie wejścia przez odprawę bezpieczeństwa Fast Track na 130 lotniskach na świecie;
  • zwrot kosztów usługi Fast Track na Lotnisku Chopina w Warszawie aż 10 razy w ciągu roku;
  • bezpłatne ubezpieczenie od rezygnacji z biletu na wybrane wydarzenia;
  • dostęp do specjalnych nagród.

Bezpłatne ubezpieczenie z kartą Mastercard

Dodatkowym atutem korzystania z karty Mastercard Maxima jest możliwość skorzystania z bezpłatnego ubezpieczenia zakupów online. Ubezpieczenie obejmuje:

  • przedłużoną gwarancję na zakupione produkty;
  • gwarancję najniższej ceny, która pozwala na zwrot różnicy, jeśli znajdziesz produkt taniej;
  • ochronę od utraty zakupów, zapewniającą spokój podczas zakupów online.

Program „Bezcenne Chwile” od Credit Agricole to doskonała okazja, by czerpać dodatkowe korzyści z codziennych wydatków przy użyciu karty kredytowej Mastercard Maxima. Dzięki różnorodnym nagrodom, Strefie Premium oraz bezpłatnemu ubezpieczeniu zakupów online, uczestnicy programu mogą cieszyć się wieloma benefitami. Nie czekaj, dołącz do programu już dziś i bierz, co Twoje!


Więcej szczegółowych informacji znajdziesz na stronie Credit Agricole oraz w ragulaminie promocji.

Bank, który pomaga zadłużonym – najważniejsze informacje

Każdego roku coraz większa liczba Polaków staje się osobami zadłużonymi. Wpływ na takie zjawisko ma wiele czynników, ale z całą pewnością w większości przypadków jest to nieumiejętne branie kredytów i pożyczek, w taki sposób, że później ciężko jest to spłacić. Branie zobowiązań finansowych w sposób nieprzemyślany może negatywnie rzutować na naszą przyszłość. Dlatego zanim zdecydujemy się wziąć kredyt lub pożyczkę to powinniśmy się nad tym dokładnie zastanowić.

Bank, który pomaga zadłużonym – najważniejsze informacje

Wiele osób zapewne zastanawia się, czy jest taki bank, który pomaga zadłużonym. W takiej sytuacji należy powiedzieć, że nie ma takiego banku. Gdyż osoby zadłużone w żadnej instytucji bankowej nie uzyskają kredytu, lecz rozwiązaniem w takiej sytuacji może być skorzystanie z pomocy instytucji para bankowej. A więc takiej, która udziela pożyczek. Pożyczka to kwota pieniędzy, którą możesz pożyczyć na różne cele. Na przykład możesz skorzystać z pożyczki osobistej, aby skonsolidować zadłużenie, zapłacić za remont domu lub zaplanować wymarzony ślub. Pożyczki mogą być oferowane także przez pożyczkodawców internetowych. Pieniądze, które pożyczasz, muszą być spłacane w czasie, zazwyczaj z odsetkami. Niektórzy pożyczkodawcy mogą również pobierać dodatkowe opłaty. Pożyczka gotówkowa online to pożyczka, o którą można wnioskować bezpośrednio online bez fizycznego odwiedzania siedziby pożyczkodawcy. Komunikacja i wymiana informacji między pożyczkobiorcą a pożyczkodawcą będzie odbywać się online przez cały proces ubiegania się o pożyczkę. Aplikacja jest szybka i bezproblemowa. Większość pożyczek online jest niezabezpieczona i wymaga jedynie minimalnych wymagań dokumentacyjnych. Otrzymanie środków jest również bardzo wygodne, ponieważ jest bezpośrednio przelewane na konto bankowe lub kartę debetową. Jednak w porównaniu z konwencjonalnymi pożyczkami osobistymi oferowanymi przez banki lub prywatnych pożyczkodawców, kwota pożyczki, szczególnie dla kredytobiorców po raz pierwszy, może nie być tak duża. Mimo tego, że bank, który pomaga zadłużonym nie istnieje to zawsze można wspomóc się finansowo w firmie pożyczkowej.

Ubieganie się o pożyczkę

Ubieganie się o pożyczkę online często wiąże się z dwoma krokami. Najpierw przychodzi wstępna kwalifikacja – szybka kontrola, która będzie wymagała podania kilku danych osobowych (imię i nazwisko, adres i numer PESEL itp.) oraz odpowiedzi na kilka szybkich pytań dotyczących wymagań pożyczkowych i dochodów. Po przesłaniu może zostać przeprowadzone miękkie sprawdzenie twojej zdolności kredytowej, a twoje odpowiedzi zweryfikowane przez system, zanim zostaniesz zatwierdzony do przejścia do drugiego kroku, wniosku o pożyczkę. Będziesz mógł złożyć formalny wniosek o pożyczkę na podstawie oferty, która określa zakres kwot pożyczki, zakres stóp procentowych, które mogą mieć zastosowanie do pożyczki, oraz potencjalne opłaty związane z pożyczką. Zanim zaakceptujesz jakiekolwiek warunki pożyczki, zawsze dobrze jest poszukać i porównać oferty od wielu pożyczkodawców, aby upewnić się, że otrzymujesz najlepszą możliwą ofertę. Kiedy zaakceptujesz ofertę pożyczki, kwota, którą pożyczysz, może zostać zdeponowana na Twoim koncie bankowym tak szybko, jak to tylko możliwe, a więc nawet tego samego dnia. Bank, który pomaga zadłużonym, a raczej firma pożyczkowa udzieli zobowiązania finansowego na bardzo dobrych warunkach.

Bezpieczeństwo związane z pożyczaniem online

Chociaż istnieje wielu renomowanych pożyczkodawców online, oszustom stosunkowo łatwo jest założyć legalnie wyglądające witryny pożyczkowe, więc mądrze jest sprawdzić wszystkich pożyczkodawców online, których rozważasz, zanim podasz im swoje dane osobowe. Aby ubiegać się o pożyczki gotówkowe online od legalnego pożyczkodawcy, kredytobiorcy będą musieli jedynie dostarczyć dokumenty potwierdzające, takie jak dowód tożsamości, adres i dochód. Nie należy ich wymagać od uiszczenia jakiejkolwiek opłaty z góry. Ubieganie się o pożyczkę w firmie pożyczkowej online jest bezpieczne, o ile masz do czynienia tylko z legalnymi firmami.

O tym warto pamiętać!

Większość pożyczek osobistych online oferuje szybkie zatwierdzenie, niektóre oferują zatwierdzenie tego samego dnia, podczas gdy większość dokonuje tego nie później niż w ciągu 24 godzin roboczych. Najczęstszym czynnikiem, który powoduje opóźnienie w zatwierdzeniu pożyczki, są niekompletne dane we wniosku przez nas składanym. Jeśli chcesz, aby Twoja pożyczka została zatwierdzona w określonym czasie lub tak szybko, jak to możliwe, najpierw upewnij się, że wszystkie dane wpisałeś prawidłowo. Pożyczki to szerokie pojęcie pożyczek, które są oferowane osobom fizycznym i mogą być używane według własnego uznania. Pożyczki online to specyficzne rodzaje pożyczek osobistych, które są całkowicie przetwarzane online, od wniosku, zatwierdzenia, zwrotu, po spłatę. Ważne jest, aby mieć dobrą historię kredytową, aby przyspieszyć proces i zwiększyć swoje szanse, ale niektóre pożyczki online z niskimi kwotami dadzą ci szansę na zbudowanie z nimi dobrej historii kredytowej. Pożyczki online mogą przetwarzać wnioski o pożyczkę w ciągu kilku godzin do jednego dnia. Są szybsze niż zwykłe pożyczki osobiste. Warto również dodać przede wszystkim to, że kredyty gotówkowe online można uznać za pożyczki krótkoterminowe, gdyż ich okres kredytowania wynosi zazwyczaj do 12 miesięcy, a czas realizacji wniosku jest zazwyczaj krótszy (około 1 do 3 dni roboczych) pod warunkiem, że spełniłeś wszystkie wymagania. Warto jednak pamiętać, aby w sposób przemyślany wybrać instytucję finansową, która pomaga zadłużonym.

Podsumowanie

Po przesłaniu wszystkich wymaganych informacji pożyczkodawca zazwyczaj przeprowadza twardą kontrolę kredytową, która obejmuje jeden lub więcej raportów kredytowych i ocenę kredytową, a następnie otrzymuje wyniki na ich podstawie. Na podstawie przeglądu twojej zdolności kredytowej, pożyczkodawca może odrzucić wniosek o pożyczkę. Zależy to od wewnętrznej polityki danej firmy pożyczkowej. Natomiast może również złożyć inną ofertę, która określa dokładną kwotę pożyczki i stopę procentową, ze szczegółami dotyczącymi wszelkich opłat początkowych, kar za dokonywanie opóźnień w płatnościach lub spłatę pożyczki przed terminem. W zależności od wielkości i rodzaju pożyczki możesz zostać poproszony o przedłożenie dokumentacji wraz z wnioskiem o pożyczkę, w tym dowodu tożsamości (kopie dowodu tożsamości ze zdjęciem) i zatrudnienia (ostatni odcinek wypłaty) oraz dowodu dochodu (ostatni odcinek wypłaty lub zeznanie podatkowe). Aczkolwiek jest to dość rzadko spotykane.

Najważniejsze informacje odnoszące się do powyższego artykułu:

  • Pożyczka to kwota pieniędzy, którą możesz pożyczyć na różne cele. Na przykład możesz skorzystać z pożyczki osobistej, aby skonsolidować zadłużenie, zapłacić za remont domu lub zaplanować wymarzony ślub. Pożyczki mogą być oferowane także przez pożyczkodawców internetowych. Pieniądze, które pożyczasz, muszą być spłacane w czasie, zazwyczaj z odsetkami. Niektórzy pożyczkodawcy mogą również pobierać dodatkowe opłaty. Pożyczka gotówkowa online to pożyczka, o którą można wnioskować bezpośrednio online bez fizycznego odwiedzania siedziby pożyczkodawcy.
  • Jeśli chcesz, aby Twoja pożyczka została zatwierdzona w określonym czasie lub tak szybko, jak to możliwe, najpierw upewnij się, że wszystkie dane wpisałeś prawidłowo. Pożyczki to szerokie pojęcie pożyczek, które są oferowane osobom fizycznym i mogą być używane według własnego uznania. Pożyczki online to specyficzne rodzaje pożyczek osobistych, które są całkowicie przetwarzane online, od wniosku, zatwierdzenia, zwrotu, po spłatę.
  • Na podstawie przeglądu twojej zdolności kredytowej, pożyczkodawca może odrzucić wniosek o pożyczkę. Zależy to od wewnętrznej polityki danej firmy pożyczkowej. Natomiast może również złożyć inną ofertę, która określa dokładną kwotę pożyczki i stopę procentową, ze szczegółami dotyczącymi wszelkich opłat początkowych, kar za dokonywanie opóźnień w płatnościach lub spłatę pożyczki przed terminem.
  • dające witryny pożyczkowe, więc mądrze jest sprawdzić wszystkich pożyczkodawców online, których rozważasz, zanim podasz im swoje dane osobowe. Aby ubiegać się o pożyczki gotówkowe online od legalnego pożyczkodawcy, kredytobiorcy będą musieli jedynie dostarczyć dokumenty potwierdzające, takie jak dowód tożsamości, adres i dochód. Nie należy ich wymagać od uiszczenia jakiejkolwiek opłaty z góry.
  • Bank, który pomaga zadłużonym, a raczej firma pożyczkowa udzieli zobowiązania finansowego na bardzo dobrych warunkach.

Czym jest promesa kredytowa i kiedy znajduje zastosowanie?

promesa kredytowa

Promesa kredytowa to dokument wydawany przez bank, który potwierdza gotowość udzielenia kredytu na określonych warunkach. Jest kluczowym narzędziem w procesie ubiegania się o finansowanie, szczególnie przy zakupie nieruchomości lub inwestycjach biznesowych.

Co to jest promesa kredytowa?

Promesa kredytowa to oficjalne zaświadczenie wydawane przez bank, które potwierdza gotowość udzielenia kredytu klientowi na określonych warunkach.

Jest to forma wstępnej deklaracji ze strony banku, która zapewnia potencjalnego kredytobiorcę, że po spełnieniu ustalonych warunków kredyt zostanie przyznany. Promesa kredytowa jest często używana w transakcjach wymagających potwierdzenia zdolności kredytowej, takich jak zakup nieruchomości lub większe inwestycje.

Jakie dane zawiera promesa kredytowa?

Promesa kredytowa zawiera kilka kluczowych danych, które potwierdzają warunki i gotowość banku do udzielenia kredytu. Są to zazwyczaj:

  • Dane kredytobiorcy. Imię i nazwisko, adres, numer PESEL lub inne identyfikatory.
  • Kwota kredytu. Dokładna suma, którą bank jest gotów pożyczyć.
  • Cel kredytu. Informacje na temat przeznaczenia kredytu, np. zakup nieruchomości, inwestycja w biznes itp.
  • Warunki kredytu. Szczegółowe warunki finansowe, takie jak oprocentowanie, prowizje, okres kredytowania, harmonogram spłat.
  • Warunki wstępne. Wymagania, które kredytobiorca musi spełnić przed udzieleniem kredytu, np. dostarczenie dokumentów, zabezpieczeń.
  • Okres ważności promesy. Termin, do którego promesa jest ważna i w jakim czasie kredytobiorca musi spełnić warunki.
  • Podpisy. Podpisy upoważnionych przedstawicieli banku oraz, w niektórych przypadkach, samego kredytobiorcy.

Promesa może również zawierać dodatkowe informacje, takie jak szczegóły dotyczące ewentualnych zabezpieczeń kredytu czy warunki odstąpienia od umowy.

Promesa z banku — jak ją otrzymać?

Aby otrzymać promesę kredytową z banku, należy przejść przez kilka kroków:

  • Wstępna ocena zdolności kredytowej. Zgłoś się do banku i wypełnij wniosek o promesę kredytową. Bank dokona wstępnej oceny Twojej zdolności kredytowej, analizując Twoje dochody, historię kredytową i bieżące zobowiązania finansowe.
  • Dokumentacja. Przygotuj i dostarcz wymagane przez bank dokumenty, takie jak zaświadczenia o dochodach, wyciągi z konta bankowego, umowy o pracę, PIT-y oraz inne dokumenty potwierdzające Twoją sytuację finansową.
  • Weryfikacja. Bank przeanalizuje dostarczone dokumenty i przeprowadzi szczegółową weryfikację Twojej zdolności kredytowej. Może to obejmować sprawdzenie Twojej historii kredytowej w bazach danych takich jak BIK (Biuro Informacji Kredytowej).
  • Warunki kredytu. W trakcie procesu bank może zaproponować warunki kredytu, które będą uwzględnione w promesie. Obejmuje to wysokość kredytu, oprocentowanie, okres spłaty oraz wszelkie dodatkowe wymagania.
  • Decyzja banku. Po zakończeniu weryfikacji bank podejmie decyzję o wydaniu promesy kredytowej. Jeśli decyzja jest pozytywna, otrzymasz dokument, który potwierdza gotowość banku do udzielenia kredytu na określonych warunkach.
  • Odbiór promesy. Po wydaniu promesy kredytowej możesz odebrać dokument osobiście w oddziale banku lub otrzymać go drogą elektroniczną, w zależności od polityki banku.

Promesa kredytowa jest ważnym narzędziem, które może ułatwić negocjacje z deweloperami, sprzedawcami nieruchomości czy innymi stronami zainteresowanymi w transakcji, dając pewność, że masz zabezpieczone finansowanie.

Promesa bankowa — które banki ją wystawiają?

Promesę kredytową wystawia większość banków komercyjnych działających na rynku, szczególnie te oferujące produkty hipoteczne i kredyty inwestycyjne.

Oto kilka przykładowych banków w Polsce, które zazwyczaj oferują promesy kredytowe:

  • PKO Bank Polski;
  • Bank Pekao;
  • Santander Bank Polska;
  • ING Bank Śląski;
  • mBank;
  • Millennium Bank;
  • Bank BNP Paribas;
  • Alior Bank;
  • Bank Ochrony Środowiska (BOŚ Bank);
  • Credit Agricole.

Warto jednak pamiętać, że procedura uzyskania promesy kredytowej może się różnić w zależności od banku. Każdy bank może mieć swoje specyficzne wymagania dotyczące dokumentacji, procedur weryfikacyjnych oraz warunków, które muszą być spełnione przez potencjalnego kredytobiorcę. Dlatego zawsze warto skontaktować się bezpośrednio z bankiem, aby uzyskać szczegółowe informacje na temat procesu i warunków uzyskania promesy kredytowej.

Ile kosztuje promesa kredytowa?

Koszt uzyskania promesy kredytowej może się różnić w zależności od banku oraz rodzaju kredytu, o który się ubiegasz. W większości przypadków banki pobierają opłatę za wydanie promesy kredytowej. Oto kilka przykładów:

  • Opłaty stałe. Niektóre banki ustalają stałą opłatę za wydanie promesy kredytowej, która może wynosić od kilkudziesięciu do kilkuset złotych.
  • Procentowa opłata. W niektórych przypadkach opłata za promesę może być obliczana jako procent od kwoty kredytu, o którą się ubiegasz. Na przykład, może to być 0,1% lub 0,2% wnioskowanej kwoty kredytu.
  • Opłaty zwrotne. Czasami banki oferują możliwość zwrotu opłaty za promesę, jeśli kredyt zostanie ostatecznie przyznany i uruchomiony. W takim przypadku opłata za promesę może być zaliczona na poczet opłat związanych z udzieleniem kredytu.
  • Promocje i oferty specjalne. Niektóre banki mogą okresowo oferować promesy kredytowe bez opłat w ramach promocji lub dla wybranych klientów.

Aby uzyskać dokładne informacje o kosztach promesy kredytowej, warto bezpośrednio skontaktować się z bankiem, w którym planujesz ubiegać się o kredyt. Pracownicy banku będą mogli przedstawić aktualne stawki i warunki związane z wydaniem promesy kredytowej.

Dlaczego promesa bankowa jest ważna dla kredytobiorcy?

Promesa kredytowa jest istotna dla kredytobiorcy z kilku powodów:

  • Potwierdzenie zdolności kredytowej. Otrzymanie promesy kredytowej potwierdza, że bank po dokładnej analizie Twojej sytuacji finansowej jest gotowy udzielić Ci kredytu na określonych warunkach. Jest to pewność, że spełniasz wymagania banku i masz szansę na ostateczne uzyskanie kredytu.
  • Zabezpieczenie transakcji. W przypadku zakupu nieruchomości lub przeprowadzenia inwestycji promesa kredytowa stanowi zabezpieczenie dla sprzedającego lub dewelopera, że posiadasz zabezpieczone finansowanie. Może to zwiększyć Twoje szanse na uzyskanie lepszych warunków umowy zakupu.
  • Ułatwienie negocjacji. Posiadając promesę kredytową, możesz negocjować warunki transakcji na równi z innymi oferentami. To daje Ci przewagę w procesie zawierania umowy, ponieważ pokazuje, że jesteś gotowy na szybkie i pewne finansowanie.
  • Chroni przed zmianami warunków rynkowych. Promesa kredytowa zabezpiecza Cię przed ewentualnymi zmianami warunków rynkowych, które mogłyby wpłynąć na dostępność kredytu w przyszłości. Gwarantuje, że warunki kredytowe będą takie same jak w momencie wydania promesy, pod warunkiem spełnienia ustalonych warunków. Warto przy tym dodać, że raz wydana promesa nie ma terminu ważności.
  • Minimalizacja ryzyka finansowego. Posiadając promesę kredytową, unikasz sytuacji, w której po podpisaniu umowy na nieruchomość lub rozpoczęciu inwestycji okazałoby się, że bank nie jest w stanie udzielić Ci kredytu. Promesa daje pewność, że środki finansowe będą dostępne w terminie określonym w dokumentacji.

Podsumowując, promesa kredytowa jest kluczowym narzędziem dla kredytobiorcy, zapewniającym pewność i zabezpieczenie finansowe w procesie planowania i realizacji dużych transakcji.

Jak skontaktować się z Santander Bank?

Santander Bank oferuje różne możliwość dla klientów obecnych oraz przyszłych, szereg możliwości kontaktu poprzez kanały online, tradycyjne jak infolinia oraz nowoczesne rozwiązania jak rozmowa w aplikacji mobilnej banku czy też chat online lub mail.

Infolinia Santander BZWBK i dane kontaktowe

Infolinia dla klientów indywidualnych (kanał dostępny 24/7):

  • 781 119 999
  • 1 9999
  • +48 61 81 1 9999

Przedsiębiorstwa, firmy oraz samorządy (kanał dostępny od pn-pt 8:00 – 18:00):

  • 61 885 1550

Bankowość dla kont VIP (kanał dostępny 24/7):

  • 61 885 86 00

Dla klientów bankowości prestige (kanał dostępny 24/7):

  • 61 856 56 76
  • 61 856 56 75
  • 61 856 56 74

Opłata za wszystkie połączenia jest zgodna z cennikiem i taryfą naszego operatora.

Inne metody kontaktu z Bankiem Santander (dawnej BZWBK)

Bank Santander udostępnia dla swoich klientów obecnych jak i przyszłych również poza infolinią kilka innych metod kontaktu, w tym nowoczesną usługę „Doradcy Online” dzięki niej możemy nawiązać połączenie głosowe, wideo rozmowę lub chat bez odchodzenia od komputera, santander udostępnia również możliwość rozmowy w języku migowym z doradcą PJM dla osób niesłyszących. Przez stronę santandera możemy także bezpośrednio wyszukać placówki w całej Polsce i umówić spotkanie na konkretną godzinę.

Ostatnią formą kontaktu z bankiem jest poczta mailowa dostępna pod adresem [email protected] – Bank deklaruje że każda wiadomość jest obsługiwania priorytetowo, warto również dodać iż przy kontakcie mailowym należy pisać do banku z adresu osobistego który mamy podany w bankowości online, pomoże to w identyfikacji klienta oraz ewentualnym szybszym rozwiązaniu problemu.

o Santanderze słów kilka

Bank Santander (dawniej BZWBK) posiada siedzibę działalności w warszawie, główny oddział jest zlokalizowany na ul. Jana Pawła II 17, 00-854 Warszawa.

W jakim przypadku umowa pożyczki jest nieważna?

Dzisiaj coraz więcej osób spotykają problemy finansowe. Galopująca inflacja powoduje, że ceny żywności, paliwa i rachunków ciągle rosną. Szczególne trudności mogą mieć osoby, których dochody nie są wystarczające. Dlatego też coraz więcej osób decyduje się na mniejsze lub większe pożyczki. Jednak zaciągnięcie jej wiąże się z koniecznością zgromadzenia odpowiedniej wiedzy, na przykład kiedy umowa pożyczki jest nieważna. Po przeczytaniu tego artykułu dowiesz się między innymi, w jakich przypadkach warto zdecydować się na pożyczkę, czy należy podpisywać umowę pożyczki w każdym przypadku, kiedy umowa pożyczki jest nieważna i wiele więcej.

Warto wiedzieć, jak najwięcej na temat pożyczek, jeśli planujesz taką zaciągnąć, by nie spowodować sobie w przyszłości jeszcze większych kłopotów finansowych czy prawnych. Dlatego powinieneś zatrzymać się na chwilę i przeczytać artykuł, w którym znajdziesz wszystkie niezbędne informacje na ten temat.

W jakich przypadkach warto brać pożyczkę?

Jeśli przechodzisz przejściowe kłopoty finansowe z powodu zmiany pracy czy niespodziewanych wydatków, pewnie zastanawiasz się, jak możesz w łatwy i szybki sposób zdobyć nieco większą ilość gotówki w jak najszybszym czasie. Pierwszą rzeczą, jaką zazwyczaj przychodzi nam do głowy w takich sytuacjach, jest oczywiście pożyczka. Możesz udać się do swojego banku po pożyczkę, wziąć chwilówkę lub poprosić o pomoc członka rodziny. Wszystkie z tych pożyczek rządzą się nieco innymi prawami. Jednak w każdym przypadku warto wiedzieć, kiedy umowa pożyczki jest nieważna.

Przed wzięciem pożyczki zastanów się, czy poradzisz sobie bez niej – być może uda Ci się przejść przez problemy poprzez chwilowe ograniczenie niepotrzebnych wydatków, lub sprzedając niepotrzebne rzeczy, których już nie używasz. Jeśli jednak zdecydowałeś się na wzięcie pożyczki, koniecznie przeczytaj dalszą część artykułu, z której dowiesz się między innymi, kiedy umowa pożyczki jest nieważna, na jakich zasadach brać czy dawać pożyczki przyjaciołom i rodzinie, oraz czemu warto udać się po pomoc do doradcy kredytowego.

Na jakich zasadach przyjmować pożyczki od rodziny lub przyjaciół?

Jeśli chcesz zaciągnąć pożyczkę, ale chcesz uniknąć wszelkich formalności i ściśle określonego czasu spłaty każdej z rat, możesz poprosić o pomoc swoją rodzinę lub przyjaciół. Bliskie sobie osoby często pomagają sobie finansowo w trudnych sytuacjach – to normalne, każdy z nas może mieć czasem przejściowe problemy. Osoba, która udziela Ci pożyczki, powinna być kimś zaufanym, ale Ty także powinieneś być godną zaufania osobą – druga strona musi mieć pewność, że zwrócisz pożyczone pieniądze.

Nawet w przypadku pożyczki od znajomych czy rodziny, warto podpisać umowę pożyczki. Warto także znać sytuacje, kiedy umowa pożyczki jest nieważna – oczywiście wtedy, kiedy nie została zawarta na papierze.

Kiedy umowa pożyczki jest nieważna?

Zawarcie umowy pożyczki, zwłaszcza wtedy, kiedy bierzemy pożyczkę poza bankiem czy instytucją finansową, może sprawiać nam problemy. Nie każdy z nas wie, kiedy umowa pożyczki jest nieważna. Warto więc wiedzieć, w jakich przypadkach umowa pożyczki traci na ważności.

Kiedy umowa pożyczki jest nieważna?

  • Kiedy zabezpieczenie jest znacznie mniejsze lub dużo większe, niż kwota samego długu. Na przykład, kiedy nieruchomość jest zabezpieczeniem pożyczki na kilka tysięcy złotych.
  • Kiedy zapisy znajdujące się w umowie pożyczki nie są zgodne z prawem – czyli na przykład, kiedy odsetki od raty są znacznie większe niż maksymalne, ustalone w ustawie.
  • Kiedy w umowie pożyczki znajdują się błędy formalne lub braki, na przykład brak podpisów stron, brak ich danych osobowych
  • Kiedy w umowie pożyczki brakuje osoby trzeciej, która mogłaby być zobowiązana do spłaty pożyczki. Na przykład wtedy, kiedy brakuje zgody jednego z małżonków, którzy mają wspólnotę majątkową.

Wiesz już, kiedy umowa pożyczki jest nieważna. Jednak to nie wszystko, o czym powinieneś pamiętać, pożyczając pieniądze. W dalszej części artykułu dowiesz się, czy osoba ubezwłasnowolniona może wziąć pożyczkę, czemu warto skorzystać z pomocy doradcy kredytowego, oraz na co uważać podczas brania pożyczki.

Pożyczka dla osoby ubezwłasnowolnionej – czy to możliwe?

W polskim prawie funkcjonuje termin ubezwłasnowolnienia. Ubezwłasnowolnienie ma miejsce w przypadku, kiedy osoba fizyczna ma ograniczoną możliwość do czynności prawnych. Mówimy o ubezwłasnowolnieniu częściowym lub ubezwłasnowolnieniu całkowitym. Czy osoba ubezwłasnowolniona może wziąć pożyczkę? Kiedy umowa pożyczki jest nieważna, w przypadku wzięcia jej przez osobę ubezwłasnowolnioną?

W przypadku ubezwłasnowolnienia całkowitego umowa pożyczki jest nieważna, kiedy osoba ubezwłasnowolniona wzięła pożyczkę bez wiedzy swojego opiekuna prawnego. W tym przypadku tylko opiekun może działać w imieniu osoby ubezwłasnowolnionej.

Jeśli natomiast mamy do czynienia z ubezwłasnowolnieniem częściowym, kiedy umowa pożyczki jest nieważna? Wtedy, kiedy opiekun osoby częściowo ubezwłasnowolnionej nie wyraził zgody na wzięcie przez nią pożyczki.

Gdzie zgłosić się, aby bezpiecznie zaciągnąć pożyczkę na dobrych warunkach?

Branie pożyczki to zawsze branie na siebie mniejszej, lub większej odpowiedzialności finansowej. Musisz mieć pewność, że w określonym w umowie czasie spłacisz całą kwotę pożyczki. Musisz także podać w umowie swoje dane oraz dobrze znać podmiot udzielający Ci pożyczki. Są bowiem sytuacje, kiedy umowa pożyczki jest nieważna z powodu, iż zabrakło w niej podstawowych informacji.

Jeśli chcesz bezpiecznie zaciągnąć pożyczkę na najlepszych możliwych warunkach, zgłoś się do doradcy kredytowego, który pomoże Ci w wybraniu dla Ciebie najlepszej oferty pożyczki. Doradca kredytowy nie tylko pomoże Ci wynegocjować najlepsze warunki, ale także powie, kiedy umowa pożyczki jest nieważna. Warto dowiedzieć się na ten temat jak najwięcej przed zaciągnięciem jakiegokolwiek zobowiązania. Dzięki temu unikniesz wielu niepożądanych sytuacji.

Pamiętaj, by zawsze czytać treść umów pożyczek!

Ta rada może wydawać się na początku dość oczywista – naturalnym jest, że zawierając jakąkolwiek umowę, należy dokładnie ją przeczytać i zapoznać się z jej warunkami, jeszcze przed podpisaniem. W takim przypadku, jeśli będziesz mieć jakiekolwiek wątpliwości, możesz jeszcze coś zmienić. Złożenie podpisu jest równoznaczne ze zgodzeniem się na warunki umowy. Mogą się jednak zdarzyć sytuacje, kiedy umowa pożyczki jest nieważna. Na szczęście Ty wiesz już, kiedy umowa pożyczki jest nieważna, ponieważ przeczytałeś prawie cały artykuł. Dzięki podstawowej wiedzy na temat zaciągania pożyczek możesz być pewien, że żadna sytuacja Cię nie zaskoczy, a Ty będziesz bezpieczny. Pamiętaj, aby zawsze dopytać o kwestie na umowie, które nie są dla Ciebie do końca zrozumiałe. Dzięki temu unikniesz sytuacji, kiedy nagle okaże się, że zgodziłeś się na inne warunki, niż myślałeś. Mamy nadzieję, że dzięki zdobytej właśnie wiedzy poradzisz sobie z zawarciem umowy pożyczki.

Kiedy umowa pożyczki jest nieważna? Cała treść w pigułce

Podsumowując – zaciąganie pożyczki nie zawsze jest tak proste, jak mogłoby się nam to wydawać. Warto wiedzieć, kiedy umowa pożyczki jest nieważna, jakie punkty muszą znaleźć się na takiej umowie, oraz kto nie może zaciągnąć pożyczki bez zgody. Odpowiedzi na wszystkie te pytania zbieramy jeszcze raz, w pigułce:

  • Na umowie pożyczki musi znaleźć się podpis obu stron
  • Zabezpieczenie musi być proporcjonalne do wartości pożyczki
  • Osoba całkowicie ubezwłasnowolniona nie może wziąć pożyczki
  • Umowa pożyczki będzie nieważna, jeśli podpisze ją bez zgody opiekuna osoba częściowo ubezwłasnowolniona
  • Zawsze należy dokładnie czytać treść umowy pożyczki
  • Warto pisać umowę pożyczki nawet w przypadku pożyczki od rodziny czy przyjaciół
  • Doradca kredytowy może w wielu przypadkach okazać się niezbędny
  • Należy dobrze zastanowić się, czy w Twojej sytuacji pożyczka jest niezbędna.

Wiesz już kiedy umowa pożyczki jest nieważna. Teraz możesz być spokojny, niezależnie od tego, czy Ty wziąłeś, czy też udzieliłeś pożyczki.

RRSO — co to znaczy?

RRSO co to

RRSO, czyli Rzeczywista Roczna Stopa Oprocentowania, to kluczowy wskaźnik, który umożliwia porównanie kosztów różnych ofert kredytowych. Obejmuje wszystkie koszty związane z kredytem, w tym odsetki, prowizje i inne opłaty. Pozwala to na rzetelną ocenę rzeczywistego kosztu zobowiązania finansowego.

RRSO — co to jest?

RRSO, czyli Rzeczywista Roczna Stopa Oprocentowania, to wskaźnik, który odzwierciedla całkowity koszt kredytu ponoszony przez konsumenta. Uwzględnia on nie tylko nominalne oprocentowanie, ale także dodatkowe opłaty, prowizje oraz koszty ubezpieczeń związane z kredytem. Dzięki RRSO można łatwiej porównać różne oferty kredytowe i wybrać tę najkorzystniejszą.

RRSO przy pożyczce vs. RRSO przy kredycie — różnice i podobieństwa

RRSO, czyli Rzeczywista Roczna Stopa Oprocentowania, jest powszechnie stosowana zarówno przy pożyczkach, jak i kredytach. Jej znaczenie i wpływ na decyzje finansowe mogą się jednak nieco różnić w zależności od rodzaju zobowiązania. Przy pożyczkach, zwłaszcza krótkoterminowych, RRSO często jest bardzo wysokie. Wynika to z faktu, że koszty związane z pożyczkami, takie jak opłaty administracyjne, prowizje czy ubezpieczenia, są rozłożone na krótszy okres. W konsekwencji nawet niewielkie opłaty mogą znacznie podnieść roczny koszt pożyczki, co jest wyraźnie widoczne w wartościach RRSO.

Z kolei w przypadku kredytów, szczególnie długoterminowych jak kredyty hipoteczne, RRSO jest zazwyczaj niższe. Koszty te, mimo że mogą być wyższe w sumie, są rozłożone na dłuższy czas. Powoduje to, że roczna stopa oprocentowania jest bardziej atrakcyjna dla konsumenta. Długoterminowy charakter kredytów sprawia, że bardziej liczy się nominalne oprocentowanie oraz ewentualne zmiany stóp procentowych, które mogą wpływać na wysokość miesięcznych rat.

Podobieństwem między RRSO przy pożyczkach i kredytach jest to, że w obu przypadkach wskaźnik ten ma na celu ukazanie rzeczywistych kosztów związanych z zobowiązaniem. Niezależnie od rodzaju finansowania, RRSO pozwala konsumentom na bardziej świadome porównanie ofert i podjęcie lepszej decyzji finansowej. Zarówno przy pożyczkach, jak i kredytach, wysoka wartość RRSO wskazuje na większe obciążenie finansowe. Może to być kluczowe przy planowaniu budżetu.

W praktyce, mimo tych różnic, zasada działania RRSO pozostaje taka sama. Ma ono na celu pełne odzwierciedlenie kosztów kredytowych, co jest niezbędne dla transparentności rynku finansowego. Konsumenci, rozumiejąc te niuanse, mogą lepiej ocenić, która forma finansowania jest dla nich korzystniejsza i adekwatna do ich potrzeb.

Raty RRSO 0% – co to znaczy?

Raty RRSO 0% oznaczają, że konsument nie ponosi dodatkowych kosztów związanych z oprocentowaniem kredytu lub pożyczki. Jest to oferta, w której wszystkie koszty związane z finansowaniem są pokrywane przez sprzedawcę lub instytucję finansową udzielającą kredytu. Z pozoru korzystna promocja wymaga jednak szczególnej uwagi ze strony konsumenta, ponieważ mogą wiązać się z nią dodatkowe warunki, jak np. konieczność dokonania zakupu w określonym miejscu lub dołączenie dodatkowych usług czy ubezpieczeń. Dlatego warto dokładnie sprawdzić wszystkie warunki umowy przed skorzystaniem z oferty z RRSO 0%.

Alior Bank promuje nową kartę kredytową Mastercard® OK!

900 zł premii z kartą kredytową OK Alior Bank

Alior Bank rozpoczyna gorącą promocję dla posiadaczy swojej nowej karty kredytowej Mastercard® OK!, oferując atrakcyjne korzyści finansowe dla klientów. Nowa oferta obejmuje możliwość zdobycia premii sięgających nawet do 900 zł, co czyni ją jedną z najbardziej konkurencyjnych na rynku.

900 zł premii z kartą kredytową OK Alior Bank
źródło: https://www.aliorbank.pl/klienci-indywidualni/karty/karta-kredytowa-mastercard-ok.html

Korzyści z posiadania karty kredytowej Mastercard® OK!:

  1. Atrakcyjny RRSO. Wartość Rzeczywistej Rocznej Stopy Oprocentowania wynosi 24,54%, co zapewnia transparentność i jasność warunków finansowych.
  2. Premia do 600 zł w promocji „Karta na 6+”. Klienci mogą otrzymać premię w wysokości 5 zł za każdą płatność kartą kredytową OK! na kwotę min. 50 zł, dokonaną przy limicie kredytowym na poziomie co najmniej 3 000 zł. Maksymalna premia miesięczna wynosi 100 zł, a całkowita suma premii może sięgnąć nawet 600 zł w okresie trwania promocji.
  3. Zwrot do 300 zł rocznie za płatności bezgotówkowe. Klienci mogą cieszyć się zwrotem 1% wartości każdej transakcji bezgotówkowej dokonanej w wybranych punktach handlowo-usługowych, takich jak sklepy odzieżowe, restauracje czy hotele. Maksymalny zwrot wynosi 75 zł kwartalnie, co daje możliwość uzyskania do 300 zł rocznie na rachunek karty kredytowej.
  4. 0% odsetek przez do 59 dni. Karta kredytowa OK! oferuje okres bezodsetkowy do 59 dni, co pozwala na elastyczne zarządzanie wydatkami.
  5. Brak opłat za wydanie karty. Klienci mogą skorzystać z karty bez dodatkowych kosztów związanych z jej wydaniem.
  6. Zwrot do 600 zł za ekozakupy. Osoby dbające o środowisko mogą zaoszczędzić do 600 zł rocznie, dokonując ekozakupów w wybranych sklepach internetowych przy użyciu kart kredytowych OK! lub TU i TAM.

Jak skorzystać z promocji?

Aby skorzystać z powyższych korzyści, wystarczy regularnie korzystać z karty kredytowej Mastercard® OK! w okresie promocji, który trwa do 31.10.2024 r. Klienci mogą także uzyskać więcej informacji lub zamówić kontakt z bankiem, odwiedzając jedną z placówek Alior Banku.

Alior Bank kontynuuje swoją misję oferowania atrakcyjnych produktów finansowych, które nie tylko wspierają klientów w zarządzaniu finansami, ale także nagradzają ich za codzienne wydatki i dbałość o środowisko. Promocja karty kredytowej Mastercard® OK! jest kolejnym krokiem w tej strategii, zapewniając klientom realne oszczędności i komfort w korzystaniu z usług bankowych.


Więcej szczegółowych informacji znajdziesz na stronie Alior Banku oraz w regulaminie promocji.

Fałszywe oświadczenie pożyczkowe, zobacz na co się narażasz

Pożyczki na raty oraz chwilówki stały się ostatnio bardzo popularne. Są one bowiem udzielane nie tylko przez banki, ale również tzw. instytucje pozabankowe. Są to firmy, dla których głównym rodzajem wykonywanej działalności gospodarczej jest udzielanie pożyczek. Takich firm jest coraz więcej. Ich oferta również z biegiem czasu ulega określonym modyfikacjom. Firmy te chcą dostosowywać swoją ofertę do aktualnie obowiązujących potrzeb rynkowych. Główną osią ich działania są przede wszystkim tzw. „chwilówki„. Czasami zdarzają się również opcje udzielania darmowych pożyczek, czyli takich bez kosztów dodatkowych (spłacamy sam kapitał). Ostatnio powszechne stały się również tzw. pożyczki dla zadłużonych. Są one adresowane do osób, które posiadają kilka różnych zobowiązań. Poprzez udzielenie takiej pożyczki, wszystkie pozostałe zobowiązania ulegają konsolidacji, w związku z czym do spłaty pozostaje jedynie jedna rata.

Niezbędne formalności związanie z pożyczką/kredytem

Z reguły firmy, które oferują tego rodzaju pożyczki ograniczają formalności do minimum. W związku z tym, dokumenty takie jak zaświadczenie o dochodach, czy też oświadczenia pożyczkobiorcy nie są potrzebne. Jednak nie jest to powszechne. Nawet firmy, które udzielają pożyczek przez internet wymagają oświadczenia pożyczkobiorcy na temat uzyskiwanego dochodu poprzez wpisanie odpowiedniej sumy do formularza oraz deklarację jej prawdziwości pod rygorem odpowiedzialności karnej, pamiętaj również że niektóre firmy kontaktują się z naszym pracodawcą aby zweryfikować czy dana osoba w firmie pracuje, oczywiście nikt nie spyta przez telefon o średnie dochody pracownika lecz firma pożyczkowa może wystosować pismo do pracodawcy z pytaniem. Kolejną deklaracją którą składamy w pożyczkach online jest nasz majątek, często firmy zadają pytanie czy posiadamy samochód, dom, czy inne nieruchomości.

Odpowiedzialność karna z fałszywym oświadczeniem

W tym miejscu wskazać należy, iż istnieje znacząca różnica pomiędzy zaświadczeniem o dochodach, a oświadczeniem, które składane jest przez pożyczkobiorcę. To pierwsze jest bowiem wystawianie bezpośrednio przez pracodawcę. O oświadczeniu można mówić jeżeli składa je indywidualnie pożyczkobiorca. W takim oświadczeniu zazwyczaj pojawia się wzmianka z pouczeniem traktującym o podleganiu odpowiedzialności karnej. Przesłanką warunkującą podleganie odpowiedzialności karnej przez pożyczkobiorcę jest złożenie fałszywego oświadczenia. Takie oświadczenie winno zostać złożone celem uzyskania pożyczki na raty czy też chwilówki. Zgodnie z brzmieniem art. 297 par. 1 k.k., „kto, w celu uzyskania dla siebie lub kogo innego, od banku lub jednostki organizacyjnej prowadzącej podobną działalność gospodarczą na podstawie ustawy albo od organu lub instytucji dysponujących środkami publicznymi – kredytu, pożyczki pieniężnej, poręczenia, gwarancji, akredytywy, dotacji, subwencji, potwierdzenia przez bank zobowiązania wynikającego z poręczenia lub z gwarancji lub podobnego świadczenia pieniężnego na określony cel gospodarczy, instrumentu płatniczego lub zamówienia publicznego, przedkłada podrobiony, przerobiony, poświadczający nieprawdę albo nierzetelny dokument albo nierzetelne, pisemne oświadczenie dotyczące okoliczności o istotnym znaczeniu dla uzyskania wymienionego wsparcia finansowego, instrumentu płatniczego lub zamówienia, podlega karze pozbawienia wolności od 3 miesięcy do lat 5”. Ustawodawca przewidział również sankcje karne dla osoby, która ubiegając się uzyskanie pożyczki przedstawia fałszywe zaświadczenie o dochodach. W tym przypadku również można mówić o wystąpieniu przesłanek warunkujących podleganie odpowiedzialności karnej z art. 297 par. 1 k.k. W obu opisanych wyżej przypadkach warunkiem, który determinuje powstanie odpowiedzialności karnej po stronie pożyczkobiorcy jest uprzednie jej pouczenie. Oczywiście, pozostaje również kwestia, którą należy rozróżnić, a mianowicie to, iż czym innym jest sfałszowanie dokumentu, a czym innym jest podanie nieprawdziwych informacji w zakresie związanym z wysokością otrzymywanego wynagrodzenia za pracę. W tym pierwszym przypadku przedmiotowe pouczenie nie jest w ogóle potrzebne, albowiem ex lege wynika to z obowiązujących zasad współżycia społecznego, że dokumentów nie można fałszować.

Inne rodzaje odpowiedzialności

Mając na uwadze powyższe podkreślić należy, iż obok odpowiedzialności karnej istnieje również odpowiedzialność cywilna. O powstaniu odpowiedzialności cywilnej można jednak mówić w przypadku wystąpienia zupełnie innych okoliczności faktycznych. Odpowiedzialność cywilna będzie miała miejsce, gdy na przykład pożyczkobiorca nie będzie regulował zaciągniętego przez siebie zobowiązania pieniężnego. W takim przypadku wierzyciel (bank, instytucja pozabankowa, ewentualnie cesjonariusz), występuje z pozwem o zapłatę przeciwko dłużnikowi (pożyczkobiorcy). Po uprawomocnieniu się nakazu zapłaty, wierzyciel może wystąpić do Sądu z wnioskiem o nadanie klauzuli wykonalności nakazowi zapłaty. Wówczas nakaz zapłaty zaopatrzony w postanowienie o nadaniu klauzuli wykonalności będzie stanowił tytuł wykonawczy. Dopiero po uzyskaniu tytułu wykonawczego wierzyciel może wystąpić ze stosownym wnioskiem o wszczęcie postępowania egzekucyjnego bezpośrednio do komornika właściwego (najczęściej) ze względu na miejsce zamieszkania dłużnika.

Dobra prawnie chronione

Reasumując, przepis art. 297 k.k. chroni przede wszystkim dobra takie jak uczciwość w obrocie. Określona przez ustawodawcę ochrona ma na celu rzetelne oraz transparentne funkcjonowanie różnych instrumentów finansowych, w tym właśnie pożyczek.

W jaki sposób sprawdzić zadłużenie nieruchomości?

Dzisiaj coraz więcej słyszy się o tym, że ktoś kupił zadłużoną działkę, mieszkanie czy jakąkolwiek inną nieruchomość. Niestety, takie fakty często nie są łatwe do ustalenia w szybki i łatwy sposób. Nikt z nas nie chciałby wziąć na siebie kłopotów finansowych związanych z zadłużonym mieszkaniem czy działką, dlatego przed zakupem warto to sprawdzić. W tym artykule odpowiemy między innymi na pytania, jak sprawdzić, czy mieszkanie nie jest zadłużone, czy gdzie sprawdzić zadłużenie działki. Warto zapoznać się z tymi informacjami, jeśli planujesz zakup mieszkania czy działki. Twoje bezpieczeństwo finansowe powinno być dla Ciebie najważniejsze, jeśli planujesz tak poważną inwestycję. Zapraszam do lektury, która pomoże Ci w pozbyciu się wszelkich wątpliwości co do zadłużenia nieruchomości, której zakup planujesz.

Jak sprawdzić, czy mieszkanie nie jest zadłużone?

Zakup mieszkania to z pewnością marzenie większości młodych ludzi. Latami odkładamy pieniądze na tę inwestycję, lub zaciągamy kredyt, by jeszcze szybciej wprowadzić się do swojego wymarzonego mieszkania, w wymarzonej okolicy. Już od dawna myślisz o tym, jak urządzić nowe mieszkanie, nie możesz się doczekać chwil spędzonych tam ze swoją rodziną. Jednak, aby czuć się tam w pełni bezpiecznie, warto wiedzieć, jak sprawdzić, czy mieszkanie nie jest zadłużone. Nie chcesz przecież wziąć na siebie odpowiedzialności finansowej za poprzedniego właściciela.

Jak sprawdzić, czy mieszkanie nie jest zadłużone? Udaj się do spółdzielni lub wspólnoty mieszkaniowej i poproś odpowiednią osobę o specjalne zaświadczenie o niezaleganiu ze spłatą czynszu. Możesz także poprosić o takie zaświadczenie osobę, od której bezpośrednio kupujesz dane mieszkanie. Warto sprawdzić przed zakupem, czy mieszkanie nie jest zadłużone – w końcu chodzi tutaj o Twoje bezpieczeństwo.

Jak sprawdzić, czy działka nie jest zadłużona?

Podobnie sprawa wygląda, jeśli planujesz zakup działki. Działku kupujemy pod różne inwestycje, jednak najczęściej w celu postawienia na nich wymarzonego domu czy otworzenia firmy. Zakup działki, podobnie jak zakup domu czy mieszkania wiąże się z całkiem dużą ilością formalności, wśród których nie można zapomnieć jak sprawdzić, czy działka nie jest zadłużona. Aby nie brać na siebie odpowiedzialności za długo poprzedniego właściciela, trzeba koniecznie zadbać o tę kwestię jeszcze przed zakupem.

Jak sprawdzić, czy działka nie jest zadłużona? Przed zakupem należy poprosić osobę, od której kupujesz działkę o pokazanie Ci księgi wieczystej. To podstawowy dokument, w którym znajdują się wszystkie niezbędne informacje na temat działki. Z księgi wieczystej dowiesz się, czy działka nie jest zadłużona. Informacje na temat tego, czy działka nie jest zadłużona, znajdziesz dokładnie w dziale IV Księgi Wieczystej, jednak warto zapoznać się z całym tym dokumentem, jeszcze przed zakupem działki, by nie wziąć na siebie żadnych kłopotów finansowych.

Dzięki sprawdzeniu, czy działka nie jest zadłużona, pozbędziesz się wszelkich wątpliwości co do jej zakupu. Będziesz mógł być znacznie spokojniejszy o to, że nie czekają Cię w przyszłości problemy finansowe czy prawne.

Jak kupić zadłużone mieszkanie od spółdzielni?

Zakup własnego mieszkania jest z pewnością marzeniem każdego młodego człowieka, który dopiero wchodzi w dorosłe życie. Ta procedura wiąże się z całkiem dużą ilością formalności, załatwiania, składania podpisów i rozmów. Dlatego, przed zakupem mieszkania od spółdzielni warto zapoznać się z wszystkimi niezbędnymi informacjami na ten temat. Warto sprawdzić na przykład, jak kupić zadłużone mieszkanie od spółdzielni. Spółdzielnie bowiem organizują licytacje zadłużonych mieszkań. Warto wiedzieć, że zakup zadłużonego mieszkania od spółdzielni jest bezpieczny, natomiast lepiej nie kupować zadłużonego mieszkania bezpośrednio od jego właściciela, który jest osobą prywatną.

Jak kupić zadłużone mieszkanie od spółdzielni? Może być to dość ryzykowna inwestycja, jednak z odpowiednią wiedzą możesz ograniczyć do zera swoje wątpliwości na ten temat. Przede wszystkim warto wiedzieć, że zakup zadłużonego mieszkania od spółdzielni często jest znacznie bardziej opłacalny, niż zakup mieszkania od osoby prywatnej. Za zadłużone mieszkanie od spółdzielni zapłacisz bowiem znacznie mniej, dlatego warto rozważyć tę opcję. Najpierw jednak warto poczytać o tym, jak kupić zadłużone mieszkanie od spółdzielni.

Przed zakupem zadłużonego mieszkania od spółdzielni na samym początku należy ustalić, jak duża jest wartość tego zadłużenia. Warto także wiedzieć, jak kupić zadłużone mieszkanie od spółdzielni. Jeśli znasz już wysokość zadłużenia mieszkania, koniecznie zapoznaj się z warunkami spłaty zadłużenia przez wierzycieli, aby nie spadło to na Twoją głowę. Poza tym, jeśli mieszkanie jest w zaskakująco niskiej cenie, warto upewnić się, czy nie posiada ono innych wad, w tym prawnych, które w przyszłości mogą przysporzyć Ci wiele kłopotów.

Zadłużenie mieszkania może dzielić się na różne kategorie, a są to zadłużenie w banku, zadłużenie komornicze czy zadłużenie spółdzielcze. Warto dowiedzieć się jak kupić zadłużone mieszkanie od spółdzielni, aby przy zakupie, nie ściągnąć na swoją głowę niepotrzebnych kłopotów finansowych. Zakup mieszkania to w końcu niemały wydatek, dlatego postaraj się dokładnie sprawdzić każdy aspekt związany z tą inwestycją.

Jak sprawdzić, czy nieruchomość jest zadłużona?

Jeśli planujesz zakup jakiejkolwiek nieruchomości – działki budowlanej, działki pod inwestycję, domu, mieszkania od spółdzielni czy od osoby prywatnej, w każdym przypadku należy sprawdzić, czy nieruchomość nie jest zadłużona. Pozwoli Ci to uniknąć problemów finansowych w przyszłości, na które nie będziesz przygotowany. Nie chcesz przecież, by okazało się, że nieruchomość, którą kupiłeś, jest zadłużona z powodu poprzedniego właściciela. Zakup nieruchomości zawsze wiąże się z niemałym wydatkiem, dlatego należy dokładnie sprawdzić ją pod każdym względem. Jak sprawdzić, czy nieruchomość jest zadłużona?

Najlepszym sposobem na sprawdzenie, czy nieruchomość nie jest zadłużona, jest dokładne przeanalizowanie księgi wieczystej. Księga wieczysta to najważniejszy i podstawowy dokument określający stan prawny każdej nieruchomości – działki, domu czy mieszkania. Możesz poprosić o wgląd do księgi wieczystej osobę, od której kupujesz nieruchomość. Jak sprawdzić, czy nieruchomość nie jest zadłużona? Należy szczególnie dokładnie przeanalizować dział VI księgi wieczystej. Dzięki temu unikniesz problemów finansowych i prawnych w przyszłości.

Gdzie sprawdzić zadłużenie działki?

Kupno działki to także niemały wydatek. Zazwyczaj działkę kupujemy po to, by postawić na niej swój wymarzony dom, lub pod inwestycję – by postawić na niej budynek związany na przykład z naszą działalnością gospodarczą. Gdzie sprawdzić zadłużenie działki? Niezależnie od tego, w jakim celu kupujesz działkę, i od kogo, zawsze należy sprawdzić, czy działka nie jest zadłużona. W ten sposób będziesz mieć pewność, że nie bierzesz na siebie dodatkowego obciążenia finansowego, które w przyszłości może okazać się dla Ciebie dużym problemem. Dlatego, przed zakupem działki powinieneś podjąć odpowiednie kroki, by sprawdzić, czy nie jest ona zadłużona.

Gdzie sprawdzić zadłużenie działki? W księdze wieczystej. Księga wieczysta to podstawowy i najważniejszy dokument, który powinna mieć każda nieruchomość. To w niej zawarte są wszystkie informacje na temat działki. By sprawdzić, czy działka nie jest zadłużona, poproś o wgląd do księgi wieczystej osobę, od której ją kupujesz. W ten sposób pozbędziesz się wszelkich wątpliwości związanych ze stanem prawnym działki, a jednocześnie unikniesz ewentualnych problemów prawnych czy finansowych w przyszłości.

Każda duża inwestycja, jakiej się podejmujesz, powinna zostać uprzednio dobrze przemyślana, a wszystkie aspekty związane z zakupem domu, mieszkania od wspólnoty mieszkaniowej czy osoby prywatnej, czy działki, powinny być przez Ciebie dokładnie sprawdzone. Zwłaszcza te związane z zadłużeniem. Każdy odpowiedzialny inwestor powinien wiedzieć, gdzie sprawdzić zadłużenie działki, czy jak kupić zadłużone mieszkanie od spółdzielni.

Wygodna pożyczka z Millennium na realizację marzeń

pożyczka na marzenia od Millennium

Bank Millennium przedstawia nową promocję, która z pewnością zainteresuje zarówno nowych, jak i obecnych klientów. Oferta ta dotyczy wygodnej pożyczki gotówkowej online ze stałą ratą i zerową prowizją, z rzeczywistą roczną stopą oprocentowania (RRSO) wynoszącą 11,45%. Promocja trwa do 26.07.2024 roku i obejmuje pożyczki od 1 000 zł do 40 000 zł.

pożyczka na marzenia od Millennium
źródło: https://www.bankmillennium.pl/klienci-indywidualni/pozyczki/pozyczka-online?mv=4n

Korzyści dla nowych i obecnych klientów

Promocja jest skierowana do nowych klientów oraz obecnych, którzy dotychczas korzystali wyłącznie z kredytu ratalnego. Główne korzyści to:

  • brak prowizji. 0 zł prowizji za udzielenie pożyczki online;
  • elastyczność. Możliwość spłaty w stałych ratach przez okres od 6 do 70 miesięcy;
  • komfort. Cały proces pożyczkowy odbywa się online, bez konieczności wizyty w placówce banku;
  • bezpieczeństwo. Opcjonalne ubezpieczenie od utraty pracy lub choroby, z RRSO 20,17%.

Jak skorzystać z promocji?

Procedura uzyskania pożyczki jest szybka i prosta, a całość można załatwić w trzech krokach:

  1. Wypełnij wniosek online. Uzupełnij dane osobowe i wybierz szczegóły pożyczki. Określ, ile chcesz pożyczyć i jak długo chcesz spłacać – od 6 do 70 miesięcy.
  2. Potwierdź dochód. Skorzystaj z bezpiecznej opcji udostępnienia historii swojego konta w innym banku. Możesz to zrobić, jeśli Twoje wynagrodzenie z tytułu umowy o pracę wpływa do jednego z następujących banków: Alior Bank, ING Bank Śląski, mBank, Bank Santander, BNP Paribas, VeloBank, PKO BP lub Bank Pekao S.A.
  3. Zaakceptuj umowę i korzystaj z pieniędzy. Po pozytywnej decyzji kredytowej, przeczytaj i zaakceptuj umowę o pożyczkę online. Pieniądze zostaną przelane na nowo otwarte konto Millennium 360°. Zaloguj się do konta na stronie internetowej banku lub pobierz aplikację mobilną i od razu korzystaj z nowych środków.

Ubezpiecz swoją pożyczkę

Bank Millennium zachęca do skorzystania z ubezpieczenia „Pożyczka pod ochroną”, które zapewnia ochronę przed skutkami nieprzewidzianych zdarzeń losowych. Ubezpieczenie dostępne jest dla osób, które w dniu zawarcia umowy ubezpieczeniowej nie ukończyły 65. roku życia i obejmuje:

  • zgon;
  • poważne zachorowanie;
  • hospitalizację spowodowaną przez nieszczęśliwy wypadek lub chorobę;

Ponadto, w zależności od nabytych praw do emerytury/renty, ubezpieczenie może obejmować:

  • czasową niezdolność do pracy albo inwalidztwo, lub poniesienie kosztów rehabilitacji lub sprzętu medyczno-rehabilitacyjnego;
  • utratę stałych źródeł dochodów albo zgon w wyniku nieszczęśliwego wypadku (jeśli klient zawarł umowę z osobą bliską).

Promocja Banku Millennium to doskonała okazja, by skorzystać z wygodnej pożyczki gotówkowej online, ciesząc się zerową prowizją i stałymi ratami. Elastyczność okresu spłaty oraz możliwość zabezpieczenia się ubezpieczeniem sprawiają, że oferta ta jest atrakcyjna i dopasowana do potrzeb klientów. Nie zwlekaj i skorzystaj z promocji do 26.07.2024 roku!


Więcej szczegółowych informacji uzyskasz na stronie banku Millennium oraz w regulaminie promocji.

Dowiedz się jak obliczyć odsetki od pożyczki

Na wysokość oprocentowania pożyczki wpływa wiele czynników, w tym odsetki składane i opóźnienia w spłacie. Poniżej znajduje się krótki opis jak obliczyć odsetki od pożyczki. Po pierwsze, należy pomnożyć stopę procentową przez liczbę płatności w ciągu roku. Na przykład, jeśli saldo pożyczki wynosi 5 000 zł, stopa procentowa wynosi 6 procent podzielone przez 12 miesięcy. Oprocentowanie pierwszej raty tej pożyczki wyniosłoby 25 zł. Przy 12 płatnościach w ciągu roku, łączna suma zapłaconych odsetek wyniesie 370 zł.

Odsetki proste a odsetki złożone

Istnieje kilka zasadniczych różnic między oprocentowaniem składanym a prostym. Pierwsze z nich stosuje się zazwyczaj do rachunków krótkoterminowych, natomiast drugie do pożyczek długoterminowych. Odsetki złożone rosną wykładniczo, podczas gdy odsetki proste rosną powoli. Na przykład, jak obliczyć odsetki od pożyczki w wysokości 1 000 zł? Jeśli ktoś ma pożyczkę w wysokości 1 000 zł, dla której roczna stopa procentowa wynosi 5%, to każdego roku zapłaci 50 zł odsetek. Oprocentowanie składane jest również obliczane częściej.

Przy wyborze konta oszczędnościowego lub pożyczki ważne jest, aby zrozumieć różnicę między oprocentowaniem prostym i złożonym. Podczas gdy oprocentowanie proste jest łatwiejsze do obliczenia, oprocentowanie składane jest bardziej złożone. Wybór konta oszczędnościowego, które oferuje oprocentowanie składane, jest kluczowy, jeśli chcemy uniknąć wysokich stóp procentowych. Podobnie, oszczędzanie pieniędzy na emeryturę będzie wymagało szukania kont, na których często nalicza się odsetki składane. Dla obu tych celów często lepsze jest oprocentowanie proste.

O ile oprocentowanie proste jest korzystniejsze w krótkim okresie, o tyle oprocentowanie składane będzie kosztować w dłuższym okresie czasu. Odsetki składane to świetny sposób na to, by inwestycje rosły w czasie. Pomaga także zwiększyć długoterminowe zyski. Pamiętaj też, aby zawsze zapytać, czy odsetki składane będą miały znaczenie.

Aby obliczyć całkowitą kwotę odsetek, które zapłaci pożyczkobiorca, należy skorzystać ze wzoru na odsetki składane. Obliczenie odsetek prostych obejmuje saldo podstawowe, stopę procentową i okres. Jeśli masz pożyczkę oprocentowaną na 2%, zapłacisz 20 zł odsetek rocznie. Odsetki proste są łatwiejsze do obliczenia, ale ich porównywanie wymaga pewnej wprawy.

Chociaż odsetki proste są łatwiejsze do zrozumienia, mogą one mieć duży wpływ na całkowitą sumę pożyczonych pieniędzy. Na przykład, Jak obliczyć odsetki od pożyczki jeśli pożyczymy 1500 zł? Co roku zapłacimy 500 zł odsetek, podczas gdy w przypadku pożyczki z procentem składanym trzeba będzie zapłacić 2500 zł. Przy oprocentowaniu prostym w wysokości 5% roczna rata odsetkowa wyniesie około 500 zł. Jeśli pożyczysz 15 000 zł, całkowite odsetki wyniosą 3500 zł. Przy oprocentowaniu złożonym wynoszącym 3% zapłacisz 675 zł odsetek.

Metoda stopy bazowej a metoda bankowa

Zarówno branża nieruchomości, jak i rynki finansowe znajdują się w złym stanie. Chociaż z rynkiem nieruchomości wiąże się wiele problemów, niektóre kwestie są nadal istotne dla przeciętnego pożyczkobiorcy. Jednym z nich jest metoda obliczania stopy procentowej. Istnieją dwie metody obliczania oprocentowania stosowane przez pożyczkodawców. Przyjrzyjmy się obu metodom bardziej szczegółowo. Pierwsza metoda umożliwia spłatę pożyczki w czasie, natomiast druga wykorzystuje odsetki składane.

Pierwsza metoda polega na zastosowaniu metody 365/365, w której rok dzieli się na miesiące i dni. Jest to najdokładniejszy i najbardziej sprawiedliwy sposób obliczania odsetek, ponieważ uwzględnia dodatkowy dzień w latach przestępnych. Druga metoda wykorzystuje rok kalendarzowy, w którym rok ma 365 dni. Warto spróbować samemu, aby upewnić się, że jest ona dokładna. Stosowanie tej metody znacznie ułatwi Ci życie.

Skutki opóźnień w płatnościach

Jak obliczyć odsetki od pożyczki w przypadku opóźnienia? Opóźnienia w płatnościach wpływają na Twoją ocenę pożyczkową i negatywnie wpływają na Twoją historię pożyczkową. Opóźnienia w spłacie pożyczki mogą wpłynąć na Twoją ocenę pożyczkową, skutkując zakończeniem świadczenia usług lub brakiem spłaty pożyczki. Powinieneś starać się zminimalizować skutki opóźnień w płatnościach dla Twojego pożyczki, dokonując płatności w terminie. Jeśli nie zapłacisz w terminie, pożyczkodawca będzie próbował odzyskać pieniądze i umieścić je w raporcie pożyczkowym. Jeśli opóźnienia w płatnościach są zbyt kosztowne, możesz nawet stracić konto.

Opóźnienia w płatnościach mogą być wynikiem nieprzewidzianych okoliczności, takich jak choroba lub nagły wypadek. Wpływ opóźnień w płatnościach na ocenę pożyczkową zależy od kilku czynników. Ogólnie rzecz biorąc, pożyczkodawcy naliczają opłatę za każdą spóźnioną płatność. Brak płatności na karcie pożyczkowej powoduje wyzerowanie promocyjnego oprocentowania 0%. Natomiast opóźnienie w spłacie pożyczki może wpłynąć na Twoją ocenę pożyczkową i spowodować wzrost miesięcznych płatności.

Skutki opóźnień w płatnościach są dotkliwe, ale z czasem można je odwrócić dzięki cierpliwości i ciężkiej pracy. W międzyczasie dokonuj minimalnych płatności, aby zacząć odbudowywać swoją passę punktualności. A w międzyczasie staraj się aktywnie redukować swoje zadłużenie, aby zminimalizować skutki opóźnień w płatnościach. Jeśli nie możesz sobie pozwolić na dodatkowe płatności, dokonuj ich co miesiąc, zamiast ignorować je i pozwalać, by narastały z czasem.

Inne czynniki wpływające na stopy procentowe

Podaż i popyt na pieniądz decydują o wysokości stóp procentowych. Wzrost popytu powoduje wzrost stóp procentowych, a spadek podaży powoduje ich obniżenie. Jeżeli pieniądza jest pod dostatkiem, stopy procentowe spadają i odwrotnie. Popyt na pieniądz jest bezpośrednim wynikiem ilości pieniądza dostępnego na rynku. Banki wykorzystują odsetki do pokrycia kosztów obsługi rachunków. Dlatego właśnie stopy procentowe wpływają na ilość pieniądza dostępnego do kupienia.

Realna stopa zwrotu z oprocentowanego rachunku to nominalna stopa procentowa pomniejszona o inflację. Inflacja obniża realną wartość pożyczanych pieniędzy, więc podana stopa procentowa jest stopą procentową „tylko z nazwy”. Inflacja ma również wpływ na stopy procentowe. Gdy inflacja jest wysoka, stopy procentowe są wyższe. I odwrotnie, gdy inflacja jest niska, stopy procentowe spadają.

Innym czynnikiem wpływającym na stopy procentowe jest wielkość pożyczki. Większe pożyczki wiążą się z większym ryzykiem dla pożyczkodawcy. Dlatego im większa pożyczka, tym wyższe oprocentowanie. Zawsze warto porównać kilka ofert pożyczek, zanim cokolwiek podpiszesz. W ten sposób można się upewnić, że otrzyma się pożyczkę, której się potrzebuje, o oprocentowaniu dostosowanym do budżetu.

Rząd również ma wpływ na wysokość stóp procentowych. Rząd regularnie ogłasza zmiany stóp procentowych i innych czynników ekonomicznych. Inflacja zmniejsza ilość pieniądza w gospodarce i powoduje wzrost stóp procentowych. Z drugiej strony, inflacja sprawia, że pożyczanie pieniędzy jest droższe. Z tego powodu banki podnoszą stopy procentowe, aby zrekompensować inflację. Jak więc widać, rola rządu w kształtowaniu stóp procentowych polega na wpływaniu na siłę nabywczą pieniądza.

W zależności od pożyczkodawcy, trzeba będzie ustalić, ile odsetek zapłacimy za pożyczkę. Różne pożyczki będą miały różne stopy procentowe i terminy płatności, dlatego ważne jest, aby zrozumieć różnice między nimi. Istnieją również różnice w metodach obliczania odsetek przez pożyczkodawców. Niektóre metody są łatwiejsze do zrozumienia niż inne, a niektóre są po prostu mylące. Na przykład, prosta metoda polega na pomnożeniu stopy procentowej przez kwotę miesięcznej pożyczki. Następnie kwotę tę należy podzielić przez liczbę miesięcy w roku. Po obliczeniu, ile będziemy płacić co miesiąc, podzielimy tę kwotę przez kwotę pożyczki, aby spłacić kredyt.

Jeśli chcesz pożyczyć pieniądze, musisz wiedzieć, jak obliczyć odsetki od pożyczki. W tym artykule omówiliśmy stopę porównawczą, metodę odsetek prostych oraz opóźnienia w spłacie. Są to kluczowe elementy płatności z tytułu kredytu. Pokazaliśmy też, jak obliczyć odsetki od pożyczki. Jeśli nie rozumiesz tych kluczowych zagadnień, powinieneś skonsultować się z ekspertem finansowym. Więcej informacji można znaleźć na naszej stronie internetowej.

Zajęcie komornicze a kwota wolna od zajęcia

kwota wolna od zajęcia

 Wprowadzenie do świata zajęć komorniczych zawsze wzbudza mieszane uczucia. W szczególności, gdy w grę wchodzi kwota wolna od zajęcia, granica między ochroną majątku a wymogami spłaty długów staje się niezwykle istotna.

Czym jest zajęcie komornicze?

Zajęcie komornicze to legalny proces, w którym komornik sądowy zajmuje majątek dłużnika w celu zaspokojenia wierzytelności wierzyciela. Może to obejmować zajęcie ruchomości, nieruchomości, wynagrodzenia, środków na rachunkach bankowych oraz innych aktywów finansowych. Procedura ta ma na celu egzekucję zobowiązań pieniężnych, a jej przebieg regulowany jest przepisami prawa.

Kwota wolna od zajęcia komorniczego — czym jest?

Kwota wolna od zajęcia komorniczego to ustalona przez prawo minimalna kwota dochodu lub majątku, która jest wyłączona spod zajęcia komorniczego. Jest to środki pieniężne lub mienie, które dłużnik może zachować dla zabezpieczenia swoich podstawowych potrzeb życiowych. A do tych zalicza się: mieszkanie, żywność, leki czy opłaty za media. Oznacza to, że komornik nie może zająć tej kwoty na zaspokojenie wierzyciela. Wysokość kwoty wolnej od zajęcia jest określana przez przepisy prawa. Może różnić się w zależności od kraju oraz sytuacji finansowej dłużnika.

Jaka jest kwota wolna od zajęcia komorniczego — od czego zależy jej wysokość?

Wysokość kwoty wolnej od zajęcia komorniczego zależy od wielu czynników. Mogą być one różne w zależności od kraju oraz specyfiki sytuacji finansowej dłużnika. Jednym z kluczowych czynników jest ustawowe uregulowanie tej kwoty przez odpowiednie instytucje legislacyjne. Zazwyczaj jest to określona kwota, która stanowi podstawowy środek do życia dla dłużnika i jego rodziny. Nie może być zatem zajęta przez komornika.

Ponadto wysokość kwoty wolnej od zajęcia komorniczego może być również ustalana na podstawie różnych kryteriów, takich jak liczba osób w rodzinie dłużnika, dochód uzyskiwany przez dłużnika oraz inne okoliczności mające wpływ na jego sytuację materialną. Celem takiego podejścia jest zapewnienie adekwatnej ochrony dla dłużników, jednocześnie umożliwiając wierzycielom dochodzenie swoich roszczeń.

W niektórych przypadkach kwota wolna od zajęcia komorniczego może być dostosowywana do zmieniających się warunków gospodarczych i społecznych. Może to wiązać się z regularnymi aktualizacjami przepisów prawnych. Jest to istotne dla zapewnienia równowagi między ochroną majątku dłużnika a interesami wierzycieli oraz sprawiedliwego funkcjonowania systemu egzekucji zobowiązań pieniężnych.

Minimalna kwota wolna od zajęcia komorniczego

Minimalna kwota wolna od zajęcia komorniczego jest ustalana na podstawie przepisów prawa w danym kraju. Stanowi ona minimalny poziom dochodu lub majątku, który jest wyłączony spod zajęcia komorniczego, aby zapewnić dłużnikowi podstawowe środki do życia. Wysokość tej kwoty może być różna w zależności od sytuacji ekonomicznej kraju oraz specyfiki systemu prawnego.

Jest to istotne zabezpieczenie dla dłużników, aby umożliwić im utrzymanie się i funkcjonowanie, jednocześnie umożliwiając wierzycielom dochodzenie swoich roszczeń. Dokładna minimalna kwota wolna od zajęcia komorniczego może być określana przez odpowiednie instytucje legislacyjne. Czynią to one w ramach przeprowadzanych regularnie analiz i dostosowań do zmieniającej się sytuacji społeczno-gospodarczej.

Kwota wolna od zajęcia podstawa prawna — jaki dokument mówi o tym, że istnieje kwota wolna od zajęcia?

Podstawą prawną istnienia kwoty wolnej od zajęcia komorniczego jest odpowiedni akt prawny danego państwa. W większości przypadków jest to ustawa lub rozporządzenie wydane przez parlament lub odpowiednie organy administracji rządowej. Dokumenty te określają zasady i kryteria ustalania wysokości kwoty wolnej od zajęcia, a także procedury z nią związane.

W niektórych systemach prawnych mogą istnieć również przepisy regulujące tę kwestię na poziomie niższych aktów prawnych, takich jak rozporządzenia wykonawcze lub decyzje administracyjne. Ważne jest, aby kwota wolna od zajęcia była jednoznacznie określona i oparta na klarownych zasadach, co zapewnia zarówno dłużnikom, jak i wierzycielom, jasność i pewność co do swoich praw i obowiązków w procesie egzekucji zobowiązań pieniężnych.

Kalkulator zajęcia komorniczego — czy możemy obliczyć zajęcie komornicze?

Istnieją różne narzędzia i kalkulatory online, które pozwalają obliczyć przybliżoną kwotę zajęcia komorniczego. Takie narzędzia często dostępne są na stronach internetowych kancelarii komorniczych, portali finansowych lub serwisach prawnych. W zależności od danego kraju oraz jego specyfiki prawnej kalkulatory te mogą uwzględniać różne czynniki. Należy do nich m.in.: wysokość dochodu dłużnika, liczba osób na jego utrzymaniu, obowiązujące stawki egzekucyjne oraz inne związane z procesem egzekucji zobowiązań pieniężnych.

Kalkulatory te mogą być pomocne w przybliżeniu kwoty zajęcia komorniczego. Warto jednak pamiętać, że ostateczną kwotę ustala komornik na podstawie obowiązujących przepisów prawa oraz indywidualnych okoliczności sprawy. Dlatego też, w przypadku konieczności obliczenia kwoty zajęcia komorniczego w konkretnym przypadku, zaleca się skonsultowanie się z profesjonalistą, takim jak doradca finansowy czy prawnik, który może dokładnie oszacować potencjalne skutki egzekucji.

Czy Urząd Skarbowy informuje o zajęciu komorniczym?

Urząd Skarbowy może być informowany o zajęciu komorniczym. W przypadku zajęcia rachunku bankowego dłużnika przez komornika bank jest zobowiązany do powiadomienia Urzędu Skarbowego o tym fakcie. Urząd Skarbowy może również być poinformowany o zajęciu innych źródeł dochodu dłużnika, takich jak wynagrodzenie czy emerytura. Ma to szczególne znaczenie przy egzekucji zaległych podatków lub innych należności publicznych.

Ponadto Urząd Skarbowy może wymieniać informacje z innymi organami administracji publicznej. Czyni to w celu monitorowania sytuacji finansowej dłużnika oraz egzekwowania należności publicznych. Jednakże ostateczne informacje na temat procedur powiadomienia i współpracy między Urzędem Skarbowym a organami egzekucyjnymi mogą różnić się w zależności od praktyk i przepisów obowiązujących w danym kraju.

Zajęcie komornicze jak sprawdzić — jak sprawdzić, czy mamy zajęcie komornicze i co robić, aby się przed nim uchronić?

Aby sprawdzić, czy występuje zajęcie komornicze, można podjąć kilka kroków. Po pierwsze, warto regularnie monitorować swoje konto bankowe i inne aktywa finansowe, aby zauważyć ewentualne potrącenia dokonywane przez komornika. Ponadto można skonsultować się z bankiem lub innymi instytucjami finansowymi, aby uzyskać informacje na temat ewentualnych zajęć na swoim rachunku czy innych aktywach. Istnieją również dostępne usługi internetowe umożliwiające sprawdzenie, czy nałożone zostało zajęcie na danej osobie.

Jeśli chodzi o uniknięcie zajęcia komorniczego, ważne jest przede wszystkim terminowe spłacanie zobowiązań finansowych. Znaczenie odgrywa również regularny kontakt z wierzycielem w przypadku problemów z regulowaniem należności. Warto także być świadomym swoich praw i obowiązków wobec komornika oraz wierzyciela. W razie potrzeby móc podjąć odpowiednie kroki prawne, takie jak negocjacje warunków spłaty długu czy skorzystanie z pomocy profesjonalnych doradców finansowych, czy prawników.

Ponadto istotne jest dbanie o swoją sytuację finansową. Można robić to poprzez odpowiednie gospodarowanie budżetem, planowanie wydatków oraz ewentualne oszczędzanie na nieprzewidziane wydatki. Dzięki temu można sobie pomóc w uniknięciu sytuacji zadłużenia, które mogą prowadzić do zajęcia komorniczego.

BNP Paribas sesje przychodzące i wychodzące przelewów

Godziny księgowania przelewów elixir w BNP Paribas

Przelewy przychodzące (sesje wchodzące elixir) są księgowane w banku o godzinach:

  • I sesja 12:00
  • II sesja 15:00
  • III sesja 17:00

Wychodzące przelewy z banku (sesje wychodzące elixir) zostaną zaksięgowane o godzinach:

  • I sesja 8:00
  • II sesja 11:45
  • III sesja 14:15

W dni wolne i świąteczne (boże narodzenie, nowy rok) sesje przelewów są skrócone do dwóch pierwszych sesji lub mogą być nie księgowane wcale. Należy uwzględnić ten fakt w przypadku wysyłania przelewów w dniach 21 – 31 grudnia.

Jakie rodzaje przelewów obsługuje BNP Paribas?

Bank BNP Paribas obsługuje kilka typów przelewów krajowych, międzynarowodych oraz unijnych:

ELIXIR – przelewy krajowe standardowe do kwoty granicznej 1 000 000 PLN

Sorbnet – przelewy które przewyższają kwotę 1 000 000 PLN z dodatkową opłata w postaci 40 – 80 PLN za przelew.

Express Elixir – przelewy natychmiastowe krajowe do kwoty 5 000 PLN z dodatkową opłatą zależną od posiadanego typu rachunku

SEPA – przelewy międzynarodowe w strefie euro i po przewalutowaniu na EUR należy się liczyć z dodatkowymi opłatami za walutowanie oraz wysłanie przelewu.

SWIFT – przelewy międzynarodowe – opłata zgodnie z cennikiem banku.

BLIK – przelewy natychmiastowe za pomocą kodu generowanego w aplikacji, niskokwotowe – aktualnie bezpłatne

Sesje Express Elixir oraz Bluecash (przelewy natychmiastowe) w BNP Paribas

BNP Paribas obsługuje tylko system express elixir z zwiększoną przez bank kwotę do granicznej 100 000 PLN / przelew pojedynczy. Usługa przelewów natychmiastowych jest w banku dostępna od poniedziałku do piątku w godzinach 6:00 – 20:00

Krótka historia banku BNP Paribas

Źródła:

https://www.expresselixir.pl/tabela-dostepnosci/

https://www.bnpparibas.pl/repozytorium/komunikaty/platnosci-natychmiastowe-express-elixir

Jak sprawdzić zadłużenie – Jak sprawdzić, czy jesteś w bazie osób niepłacących

Jeśli zastanawiasz się, jak sprawdzić zadłużenie, to dobrze trafiłeś. Tutaj dowiesz się, jak uzyskać szczegółowe informacje o zadłużeniu na karcie kredytowej lub pożyczce, którą jesteś winien. W tym artykule omówimy także, jak sprawdzić, czy znajdujesz się w bazie danych o niespłaconych długach. Można to zrobić na kilka sposobów. Po pierwsze, należy skontaktować się z wierzycielem. Jeśli jesteś winien pieniądze na karcie kredytowej, Twój pierwotny wierzyciel będzie miał zapis o przeniesieniu długu.

Dowiedz się, czy masz zadłużenie na karcie kredytowej

Jeśli masz zadłużenie na karcie kredytowej, prawdopodobnie nie spłacasz jej. Opóźnienia w płatnościach nie tylko powodują naliczanie opłat za zwłokę, ale także negatywnie wpływają na Twoją ocenę kredytową. Aby rozwiązać ten problem, należy zwrócić się o pomoc i dowiedzieć się jak sprawdzić zadłużenie. Pierwszym krokiem w zarządzaniu długami jest bezpłatne doradztwo kredytowe. Uzyskane informacje można wykorzystać do ustalenia harmonogramu spłat.

Jeśli już przekroczyłeś swój limit, możesz nie być świadomy konsekwencji niepłacenia rachunków. Niespłacenie długu może skutkować wpisem do rejestru karnego i niską oceną kredytową, a firma wydająca kartę kredytową może nawet podjąć kroki prawne. Jeśli musiałeś uciec się do bankructwa, aby poradzić sobie z długami, masz do wyboru kilka opcji. Jeśli Twój dług wynosi więcej niż dziesięć procent Twojego dochodu, możesz ustalić plan spłaty, który pozwoli Ci zmniejszyć zadłużenie. Można wtedy od razu rozpocząć plan spłat, aby uniknąć dalszego pogorszenia oceny zdolności kredytowej.

Kalkulator zadłużenia jest przydatnym narzędziem, które pozwala oszacować miesięczną ratę na podstawie aktualnego salda zadłużenia. Narzędzie to pokaże Ci, jak sprawdzić zadłużenie, ile jesteś winien i jaka jest stopa procentowa. Dzięki niemu dowiesz się również, jaka część miesięcznej raty zostanie przeznaczona na spłatę zadłużenia w każdym miesiącu. Informacje te mogą pomóc w ustaleniu planu spłat dostosowanego do Twojej sytuacji finansowej. Należy również skontaktować się z wierzycielami i zapytać ich o plany spłat.

Aby lepiej zorientować się, na jaką sumę pieniędzy możesz sobie pozwolić, zsumuj miesięczne rachunki i pieniądze na artykuły pierwszej potrzeby. Następnie należy obliczyć, ile gotówki zostanie na spłatę długów. Sprawdź oprocentowanie APR swoich kart kredytowych. Następnie zapisz ich aktualne salda, aby móc określić, która karta ma najkorzystniejsze oprocentowanie. Jeśli trudno jest znaleźć te informacje, należy skontaktować się z kredytodawcą.

Jak dowiedzieć się, czy ma się dług z tytułu kredytu?

Jedną z pierwszych rzeczy, jaką można zrobić, aby ustalić, czy ma się dług w windykacji, jest sprawdzenie raportu kredytowego. Przed kupnem samochodu należy sprawdzić, czy nie ma się długów z tytułu pożyczki. Należy skontaktować się z kredytodawcą i poprosić o pismo o spłacie kredytu. Pismo to będzie zawierało szczegółowe informacje o wysokości zadłużenia, akceptowanych formach płatności oraz miejscu, do którego można przesłać pieniądze. Nawet jeśli spłaciłeś pożyczkę w całości, wysokość odsetek może się zmieniać każdego dnia. Sprawdzenie starych rachunków i wyciągów bankowych może pomóc odświeżyć pamięć.

Aktualne saldo zadłużenia można sprawdzić, otrzymując kopię raportu kredytowego, dzwoniąc do wierzycieli i logując się na konta internetowe. Dla każdego posiadanego długu zapisz saldo i stopę procentową. Na podstawie tych informacji można opracować plan spłaty zadłużenia oparty na miesięcznych ratach. Można też uzyskać kopie poprzednich wyciągów z konta, aby potwierdzić swoje płatności. Jeśli nie masz dostępu do tych dokumentów, zawsze możesz zadzwonić do wierzyciela z pytaniem o stan konta i poprosić o plan spłaty.

Jak sprawdzić zadłużenie?

Czy wiesz, jak sprawdzić zadłużenie? Być może jesteś winien pieniądze za mandat drogowy, rachunek za media lub zaległości podatkowe. Jeśli tak, to możesz zarejestrować się w serwisie zarządzania długami online, zalogować się na swoje konto i sprawdzić, ile jesteś winien za każdy dług. Płacenie co miesiąc wyższych rat może pomóc w szybszej spłacie zadłużenia i pozwoli zaoszczędzić pieniądze na odsetkach. Jest jednak wiele osób, które nie wiedzą, jak to zrobić. Jeśli uważasz, że możesz być winien pieniądze, możesz się zastanawiać, gdzie szukać. Pierwszym miejscem, które należy sprawdzić, jest raport kredytowy. Twój pierwotny wierzyciel może zgłosić, że zalegasz z płatnościami lub jesteś winien pieniądze firmie windykacyjnej. Jednym z pierwszych kroków w negocjacjach w sprawie zadłużenia jest skontaktowanie się z wierzycielami. Najlepiej odwiedzić lokalnych wierzycieli, np. zakład energetyczny, jeśli masz u niego dług. Jeśli masz zadłużenie u wierzyciela spoza miasta, spróbuj skontaktować się z nim telefonicznie lub listownie. Zawsze zachowaj kopie korespondencji. Jeśli wierzyciel nie reaguje na Twoje wezwanie do zapłaty, być może trzeba będzie ponowić pierwszą rozmowę na piśmie. Istnieją pewne sposoby uniknięcia nękania przez wierzycieli, takie jak unikanie kontaktu w nietypowych godzinach lub grożenie postępowaniem karnym. Windykatorzy mają również prawny obowiązek unikania obraźliwego języka, wyzywania cię i rozmawiania z innymi o twoim długu. Należy również zapisywać datę i godzinę każdego telefonu otrzymanego od windykatora. Jeśli otrzymasz telefon od windykatora, postaraj się zachować spokój i wyjaśnić swoją obecną sytuację finansową oraz plan spłaty.

Dowiedz się, czy masz zaległości podatkowe

Jeśli otrzymałeś rachunek pocztą, skontaktowała się z Tobą firma windykacyjna lub otrzymałeś inną korespondencję dotyczącą niezapłaconego podatku, możesz zastanawiać się, jak sprawdzić zadłużenie długu państwowego. Ogólnie rzecz biorąc, kwota, jaką będziesz winien, będzie równa całkowitej kwocie zadłużenia plus ewentualne odsetki, kary i opłaty. Urzędnik wyjaśni, w jaki sposób można zapłacić grzywnę, a także jak wygląda procedura zapłaty. Jednakże urzędnik będzie w stanie podać kwotę tylko wtedy, gdy został zweryfikuje twoje dane osobowe. Jeśli nie masz ze sobą dokumentu tożsamości urzędnik nie może udzielić Ci tych informacji.

Uzyskanie listu weryfikującego zadłużenie z sądu

Pierwszym krokiem do uzyskania listu weryfikującego zadłużenie w sądzie jest przeprowadzenie drobnych poszukiwań i skontaktowanie się z pierwotnym wierzycielem. Następnie należy wysłać pismo do firmy windykacyjnej, w którym zakwestionuje się dług lub wyciągnie informacje o tym jak sprawdzić zadłużenie. W piśmie należy być jak najbardziej konkretnym. Upewnij się, że podałeś wszystkie niezbędne informacje, takie jak imię i nazwisko pierwotnego wierzyciela, jego numer telefonu i adres.

List weryfikacyjny powinien zawierać kwotę długu, nazwę wierzyciela i jego adres. Jeżeli nie zgadzasz się z informacjami podanymi w liście, możesz w ciągu 30 dni od jego otrzymania złożyć skargę. Można wówczas poprosić o dodatkowe informacje potwierdzające roszczenie, np. nazwę i adres pierwotnego wierzyciela. Jeśli inkasent nadal odmawia podania tych informacji, można wnieść sprawę do sądu cywilnego i domagać się odszkodowania.

Pismo potwierdzające wysokość zadłużenia powinno zostać wysłane w ciągu 30 dni od daty pierwszego kontaktu, abyś mógł natychmiast podjąć działania. Jeśli nie odpowiesz na pismo w tym terminie, firma windykacyjna może założyć, że jesteś dłużnikiem i musi wstrzymać dalsze próby windykacji do czasu wysłania przez Ciebie pisma z dowodem weryfikacji długu. Nawet jeśli otrzymasz pismo po upływie tego terminu, musisz wysłać je pocztą za potwierdzeniem odbioru lub zwrotnym potwierdzeniem odbioru w celu potwierdzenia doręczenia.

Uzyskanie pisma potwierdzającego wysokość długu oraz informacje o tym jak sprawdzić zadłużenie od firmy windykacyjnej jest bardzo ważne, jeśli chcesz zakwestionować roszczenie. Można to zrobić, pisząc do firmy windykacyjnej i prosząc o dokumenty potwierdzające roszczenie. Pismo należy wysłać na adres korespondencyjny firmy windykacyjnej, najlepiej za pomocą metody śledzenia przesyłki. Jeśli masz problemy z napisaniem listu do firmy windykacyjnej, skorzystaj z ich wskazówek, jak napisać dobry list potwierdzający dług.

Dowiedz się, jakie warunki trzeba spełnić, żeby dostać kredyt!

jakie warunki trzeba spełnić żeby dostać kredyt

Chcąc uzyskać kredyt, konieczne jest spełnienie szeregu precyzyjnych warunków. Od stabilnych dochodów po zdolność kredytową, każdy detal ma kluczowe znaczenie. Dla wielu osób ta procedura może być skomplikowana i pełna niespodzianek, dlatego warto dobrze się przygotować przed podjęciem decyzji o wnioskowaniu o pożyczkę.

Jakie warunki trzeba spełnić, żeby dostać kredyt mieszkaniowy?

Aby otrzymać kredyt mieszkaniowy, kluczowe jest spełnienie kilku istotnych warunków. Przede wszystkim banki zwracają uwagę na zdolność kredytową wnioskodawcy. Jest to ocena jego zdolności do spłaty zobowiązania, uwzględniająca m.in. wysokość dochodów i obciążenia miesięczne. Im stabilniejsze i wyższe dochody oraz niższe zobowiązania, tym większa szansa na pozytywne rozpatrzenie wniosku.

Kolejnym istotnym czynnikiem jest wkład własny. Banki zazwyczaj wymagają od klientów wniesienia określonej części wartości nieruchomości z własnych środków. Wysokość wymaganego wkładu może różnić się w zależności od banku oraz rodzaju kredytu, ale decyduje o nim m.in. wartość nieruchomości oraz polityka kredytowa banku.

Dodatkowo istotne są także dokumenty potwierdzające dochody oraz stabilność zatrudnienia. Banki żądają z reguły okresu zatrudnienia oraz rodzaju umowy o pracę. W przypadku osób prowadzących własną działalność gospodarczą wymagane są dodatkowe dokumenty potwierdzające dochody, takie jak np. zeznanie podatkowe PIT.

W procesie ubiegania się o kredyt mieszkaniowy niebagatelne znaczenie ma również historia kredytowa klienta. Banki sprawdzają, czy wnioskodawca w przeszłości terminowo spłacał swoje zobowiązania finansowe. Pozytywna historia kredytowa może zwiększyć szanse na uzyskanie kredytu oraz wpłynąć na oferowane warunki, takie jak np. wysokość oprocentowania.

Jakie warunki trzeba spełnić, żeby dostać kredyt hipoteczny?

Aby otrzymać kredyt hipoteczny, istnieje kilka kluczowych warunków, które należy spełnić. Przede wszystkim banki analizują zdolność kredytową wnioskodawcy, czyli jego możliwość terminowej spłaty zadłużenia. Ocena zdolności kredytowej uwzględnia zarówno wysokość dochodów, jak i obciążenia miesięczne. Im stabilniejsze i wyższe dochody oraz niższe zobowiązania, tym większe prawdopodobieństwo pozytywnego rozpatrzenia wniosku.

Kolejnym istotnym czynnikiem jest wkład własny. Banki zazwyczaj wymagają, aby klient wnosił własne środki na pokrycie części wartości nieruchomości. Wysokość wymaganego wkładu może się różnić w zależności od polityki kredytowej banku oraz rodzaju kredytu hipotecznego.

Dokumentacja potwierdzająca dochody oraz stabilność zatrudnienia jest również niezbędna. Banki żądają z reguły okresu zatrudnienia oraz rodzaju umowy o pracę. W przypadku osób prowadzących działalność gospodarczą konieczne jest dostarczenie dodatkowych dokumentów potwierdzających dochody, takich jak zeznanie podatkowe PIT.

Istotną rolę odgrywa także historia kredytowa klienta. Banki sprawdzają, czy wnioskodawca w przeszłości terminowo spłacał swoje zobowiązania finansowe. Pozytywna historia kredytowa może wpłynąć na oferowane warunki kredytu, takie jak wysokość oprocentowania czy okres kredytowania.

Jakie dokumenty trzeba dołączyć do wniosku o kredyt?

Do wniosku o kredyt, zarówno hipoteczny jak i inne rodzaje kredytów, zazwyczaj należy dołączyć szereg dokumentów potwierdzających zdolność kredytową oraz stabilność finansową wnioskodawcy. Typowe dokumenty, które mogą być wymagane przez banki, to:

  • dokumenty potwierdzające tożsamość. Dowód osobisty lub paszport;
  • dokumenty potwierdzające dochody. Zaświadczenia o zarobkach, umowy o pracę, wyciągi z kont bankowych, zeznania podatkowe PIT lub ryczałt;
  • potwierdzenie zatrudnienia. Zaświadczenia od pracodawcy potwierdzające staż pracy i rodzaj umowy zatrudnienia;
  • dokumenty dotyczące nieruchomości. Jeśli kredyt dotyczy nieruchomości, mogą być wymagane m.in. akt notarialny, umowa przedwstępna, opinia rzeczoznawcy majątkowego;
  • dokumenty dotyczące zobowiązań finansowych. Informacje o innych kredytach lub zobowiązaniach, które są spłacane przez wnioskodawcę;
  • historia kredytowa. Informacje o wcześniejszych kredytach i ich spłacie;
  • inne dokumenty. Może być również potrzebna dodatkowa dokumentacja w zależności od specyfiki wniosku oraz wymagań danego banku.

Dokładny zestaw dokumentów może się różnić w zależności od banku oraz rodzaju kredytu. Warto przed złożeniem wniosku skontaktować się z wybranym bankiem, aby uzyskać szczegółowe informacje na temat wymaganej dokumentacji.

Odbierz korzystny kurs w BNP Paribas!

odbierz korzystny kurs i 490 zł w BNP Paribas

BNP Paribas Bank Polska S.A. zaprasza do skorzystania z atrakcyjnej promocji dla nowych klientów, która umożliwia zdobycie nawet do 490 zł na start. Promocja „Wymieniaj bez granic” skierowana jest na osoby poszukujące korzystnych warunków bankowych oraz dostępu do zaawansowanych usług finansowych.

odbierz korzystny kurs i 490 zł w BNP Paribas
źródło: https://lp.bnpparibas.pl/wymieniajbezgranic/

Jak zdobyć nagrody o wartości 490 zł?

  1. Rejestracja w promocji. Aby rozpocząć, wystarczy zarejestrować się do 30.09.2024 roku poprzez wypełnienie formularza rejestracyjnego.
  2. Zawarcie umowy o konto osobiste. Następnie, do 14.10.2024 roku, należy otworzyć Konto Osobiste z Kartą oraz dostępem do Bankowości elektronicznej przez aplikację GOmobile lub internet. Po podpisaniu umowy i aktywacji Karty można otrzymać pierwszą nagrodę w wysokości 90 zł, przelewającą się na Konto Osobiste do końca kolejnego miesiąca.
  3. Spełnienie dodatkowych warunków. W kolejnych miesiącach po spełnieniu określonych warunków (m.in. wpływy na Konto, transakcje bezgotówkowe Kartą oraz aktywacja i transakcje na platformie FX Pl@net), można zyskać dodatkowe 200 zł za każdy z tych okresów.

Dlaczego warto skorzystać z FX Pl@net?

FX Pl@net to internetowa platforma walutowa, która oferuje:

  • kursy walut odzwierciedlające rynek międzybankowy. Zapewnia konkurencyjne kursy przy wymianie walut;
  • transakcje natychmiastowe. Możliwość szybkiego zawierania transakcji 24/7;
  • wygodę i dostępność. Idealna opcja podczas podróży zagranicznych, pracy za granicą oraz zakupów internetowych w obcej walucie.

Korzyści z konta otwartego na Ciebie

Konto Osobiste w BNP Paribas to również:

  • 0 zł za prowadzenie rachunku. Po spełnieniu warunków takich jak regularne logowanie do systemu bankowości internetowej oraz zgoda na komunikację marketingową.
  • 0 zł za krajowe polecenia przelewu w złotych i wypłaty gotówki. Bez dodatkowych opłat za operacje realizowane przez internet lub w bankomatach sieci Planet Cash.

Promocja „Wymieniaj bez granic” oferuje nowym klientom BNP Paribas Bank Polska S.A. szansę na zyskanie nawet do 490 zł poprzez proste kroki. Zalicza się do nich rejestracja, otwarcie Konta Osobistego oraz spełnienie warunków związanych z aktywnością finansową. Dodatkowo dostęp do zaawansowanej platformy walutowej FX Pl@net umożliwia szybkie i wygodne operacje wymiany walut, dostępne online przez całą dobę.

Nie czekaj dłużej — weź udział w promocji i odbierz swoje nagrody! Promocja trwa do momentu osiągnięcia 5 000 rejestracji, lecz nie dłużej niż do 30.09.2024 roku.


Więcej szczegółowych informacji znajdziesz na stronie BNP Paribas oraz w regulaminie promocji.

Przeniesienie kredytu hipotecznego: Jakie są korzyści i jak to zrobić?

Według najnowszych danych, aż 30% posiadaczy kredytów hipotecznych rozważa przeniesienie swojego zobowiązania do innego banku w celu uzyskania korzystniejszych warunków. Przeniesienie kredytu hipotecznego może przynieść wiele korzyści, takich jak niższe oprocentowanie, lepsze warunki spłaty czy dodatkowe usługi, które mogą znacząco poprawić Twoją sytuację finansową. W artykule omówimy, kiedy warto rozważyć takie przeniesienie, jakie dokumenty są niezbędne, oraz jak krok po kroku przejść przez cały proces. Dodatkowo, podzielimy się historiami sukcesu klientów, którzy skorzystali z tej opcji, oraz przedstawimy najczęstsze błędy, które można popełnić, i jak ich unikać. Na koniec, porównamy oferty różnych banków, aby pomóc Ci podjąć najlepszą decyzję.

Korzyści z przeniesienia kredytu hipotecznego

Przeniesienie kredytu hipotecznego może przynieść wiele korzyści, które mogą znacząco poprawić Twoją sytuację finansową. Jednym z głównych atutów jest niższe oprocentowanie, które może obniżyć miesięczne raty i całkowity koszt kredytu. Dodatkowo, nowe banki często oferują lepsze warunki spłaty, takie jak dłuższy okres kredytowania czy elastyczność w spłacie. Warto również zwrócić uwagę na dodatkowe usługi, które mogą być dostępne przy przeniesieniu kredytu, takie jak ubezpieczenie na życie czy konto oszczędnościowe z atrakcyjnym oprocentowaniem.

Przykłady sukcesu klientów, którzy skorzystali z przeniesienia kredytu, są liczne. Na przykład, Jan Kowalski z Warszawy przeniósł swój kredyt hipoteczny do nowego banku i dzięki temu zyskał oprocentowanie niższe o 1,5%, co pozwoliło mu zaoszczędzić ponad 20 000 zł na całkowitym koszcie kredytu. Podobnie, Anna Nowak z Krakowa skorzystała z oferty przeniesienia kredytu, co pozwoliło jej na wydłużenie okresu spłaty o 5 lat, co z kolei obniżyło jej miesięczne raty o 300 zł.

Bank Oprocentowanie Okres kredytowania Dodatkowe usługi
Bank A 3,5% 25 lat Ubezpieczenie na życie
Bank B 4,0% 30 lat Konto oszczędnościowe
Bank C 3,8% 20 lat Elastyczne warunki spłaty

Kiedy warto rozważyć przeniesienie kredytu hipotecznego?

Decyzja o przeniesieniu kredytu hipotecznego może być korzystna w różnych sytuacjach. Jednym z głównych powodów jest zmiana sytuacji finansowej. Na przykład, jeśli Twoje dochody wzrosły lub zmniejszyły się, nowa oferta kredytowa może lepiej odpowiadać Twoim aktualnym potrzebom. Innym powodem może być pojawienie się lepszych ofert na rynku. Banki często wprowadzają promocyjne warunki, które mogą być bardziej atrakcyjne niż te, które masz obecnie.

Przeniesienie kredytu może być również rozważane w przypadku chęci konsolidacji zadłużenia. Jeśli masz kilka różnych zobowiązań, połączenie ich w jeden kredyt hipoteczny może uprościć zarządzanie finansami i obniżyć miesięczne raty. Przykładowo, Jan Kowalski, który miał trzy różne kredyty, zdecydował się na konsolidację i teraz płaci jedną, niższą ratę miesięczną.

Scenariusz Korzyści Przykład
Zmiana sytuacji finansowej Lepsze dopasowanie warunków kredytu do aktualnych dochodów Anna, która otrzymała podwyżkę, znalazła ofertę z niższym oprocentowaniem
Lepsze oferty na rynku Niższe oprocentowanie i korzystniejsze warunki Piotr, który przeniósł kredyt do banku oferującego niższe raty
Konsolidacja zadłużenia Uproszczenie zarządzania finansami i obniżenie rat Jan, który połączył trzy kredyty w jeden

Jakie dokumenty są potrzebne do przeniesienia kredytu hipotecznego?

Przeniesienie kredytu hipotecznego to proces, który wymaga przygotowania odpowiednich dokumentów. Aby cały proces przebiegł sprawnie, warto wcześniej przygotować wszystkie niezbędne papiery. Dokumenty potrzebne do przeniesienia kredytu hipotecznego obejmują:

  • Wniosek o przeniesienie kredytu – formularz dostępny w banku, który należy dokładnie wypełnić.
  • Akt notarialny – dokument potwierdzający własność nieruchomości.
  • Zaświadczenie o dochodach – dokument potwierdzający zdolność kredytową, który można uzyskać od pracodawcy.
  • Wyciąg z konta bankowego – dokumentacja finansowa z ostatnich trzech miesięcy.
  • Umowa kredytowa – kopia aktualnej umowy kredytowej.

Te dokumenty można zdobyć w różnych miejscach, takich jak bank, urząd skarbowy czy u notariusza. Ważne jest, aby wszystkie dokumenty były prawidłowo wypełnione i aktualne. Poniżej znajduje się przykładowa lista kontrolna dokumentów, która może pomóc w organizacji:

  • Wniosek o przeniesienie kredytu
  • Akt notarialny
  • Zaświadczenie o dochodach
  • Wyciąg z konta bankowego
  • Umowa kredytowa

Przygotowanie tych dokumentów z wyprzedzeniem może znacznie przyspieszyć proces przeniesienia kredytu hipotecznego i zapewnić płynność całej procedury.

Proces przeniesienia kredytu hipotecznego krok po kroku

Przeniesienie kredytu hipotecznego może wydawać się skomplikowane, ale z odpowiednim podejściem można to zrobić bez większych problemów. Pierwszym krokiem jest złożenie wniosku w nowym banku. Warto zwrócić uwagę na oprocentowanie, koszty dodatkowe oraz warunki umowy. Eksperci radzą, aby dokładnie przeanalizować oferty różnych banków i wybrać tę, która najlepiej odpowiada Twoim potrzebom.

Kolejnym etapem jest przygotowanie dokumentów. Będziesz potrzebować aktualnego wyciągu z konta, umowy kredytowej oraz dokumentów potwierdzających dochody. Po złożeniu wszystkich wymaganych dokumentów, bank przeprowadzi ocenę zdolności kredytowej. Jeśli wszystko pójdzie zgodnie z planem, nastąpi finalizacja przeniesienia kredytu. Proces ten może trwać od kilku tygodni do kilku miesięcy, w zależności od złożoności sprawy.

Aby lepiej zobrazować cały proces, można stworzyć przykładową oś czasu. Na przykład, złożenie wniosku może zająć kilka dni, ocena zdolności kredytowej około dwóch tygodni, a finalizacja przeniesienia kredytu nawet do miesiąca. Eksperci podkreślają, że kluczem do sukcesu jest dokładne przygotowanie i ścisła współpraca z bankiem.

Najczęstsze błędy przy przenoszeniu kredytu hipotecznego i jak ich unikać

Przenoszenie kredytu hipotecznego może być skomplikowanym procesem, a popełnienie błędów może kosztować sporo nerwów i pieniędzy. Oto kilka najczęstszych błędów, które popełniają osoby przenoszące kredyt, oraz sposoby, jak ich uniknąć:

  • Brak dokładnej analizy ofert – Wiele osób decyduje się na pierwszą lepszą ofertę, nie porównując jej z innymi. Aby uniknąć tego błędu, warto skorzystać z porównywarek kredytowych i dokładnie przeanalizować warunki różnych banków.
  • Niedoczytanie umowy – Zdarza się, że klienci nie zwracają uwagi na wszystkie zapisy w umowie kredytowej. Przed podpisaniem umowy, warto dokładnie ją przeczytać i skonsultować się z doradcą finansowym, aby uniknąć nieprzyjemnych niespodzianek.
  • Niedoszacowanie kosztów przeniesienia – Przeniesienie kredytu hipotecznego wiąże się z różnymi opłatami, takimi jak prowizje, opłaty notarialne czy koszty wyceny nieruchomości. Warto wcześniej dokładnie oszacować wszystkie koszty, aby uniknąć nieprzewidzianych wydatków.

Oto kilka pytań, które często zadają osoby przenoszące kredyt hipoteczny:

  • Czy przeniesienie kredytu hipotecznego jest opłacalne? – To zależy od indywidualnych warunków kredytowych i aktualnych ofert na rynku. Warto dokładnie przeanalizować, czy przeniesienie przyniesie realne oszczędności.
  • Jak długo trwa proces przenoszenia kredytu? – Zazwyczaj proces ten trwa od kilku tygodni do kilku miesięcy, w zależności od banku i skomplikowania sprawy.
  • Jakie dokumenty są potrzebne do przeniesienia kredytu? – Wymagane dokumenty mogą się różnić w zależności od banku, ale zazwyczaj potrzebne są: umowa kredytowa, dokumenty potwierdzające dochody, wycena nieruchomości oraz zaświadczenie o braku zaległości w spłacie kredytu.

Porównanie ofert banków przy przenoszeniu kredytu hipotecznego

Przenoszenie kredytu hipotecznego do innego banku może być świetnym sposobem na zaoszczędzenie pieniędzy, ale wymaga dokładnego porównania ofert. Porównanie ofert banków powinno obejmować kilka kluczowych czynników, takich jak oprocentowanie, prowizje oraz dodatkowe koszty. Warto również zwrócić uwagę na warunki umowy i dostępność dodatkowych usług.

Przykładowo, Bank A może oferować niższe oprocentowanie, ale wyższe prowizje, podczas gdy Bank B może mieć wyższe oprocentowanie, ale brak prowizji. Tabela porównawcza może być bardzo pomocna w wizualizacji tych różnic. Oto przykładowa tabela porównawcza:

Bank Oprocentowanie Prowizje Dodatkowe koszty
Bank A 3.5% 2% 500 PLN
Bank B 4.0% 0% 300 PLN
Bank C 3.8% 1.5% 400 PLN

Case study: Jan Kowalski zdecydował się na przeniesienie swojego kredytu hipotecznego z Banku A do Banku B. Dzięki temu zaoszczędził na prowizjach i dodatkowych kosztach, mimo że oprocentowanie było nieco wyższe. To pokazuje, jak ważne jest dokładne porównanie ofert banków i uwzględnienie wszystkich kosztów związanych z przeniesieniem kredytu hipotecznego.

Najczęściej zadawane pytania

Czy przeniesienie kredytu hipotecznego wiąże się z dodatkowymi kosztami?

Tak, przeniesienie kredytu hipotecznego może wiązać się z dodatkowymi kosztami, takimi jak opłaty za wcześniejszą spłatę kredytu, prowizje bankowe, czy koszty notarialne. Warto dokładnie przeanalizować wszystkie opłaty przed podjęciem decyzji.

Jak długo trwa proces przeniesienia kredytu hipotecznego?

Proces przeniesienia kredytu hipotecznego może trwać od kilku tygodni do kilku miesięcy, w zależności od banku i skomplikowania sprawy. Ważne jest, aby być przygotowanym na różne etapy procesu i mieć wszystkie niezbędne dokumenty.

Czy mogę przenieść kredyt hipoteczny, jeśli mam zaległości w spłatach?

Przeniesienie kredytu hipotecznego może być trudniejsze, jeśli masz zaległości w spłatach. Banki zazwyczaj wymagają, aby kredytobiorca miał dobrą historię kredytową. Warto skonsultować się z doradcą finansowym, aby ocenić swoją sytuację.

Czy mogę negocjować warunki nowego kredytu hipotecznego?

Tak, zawsze warto negocjować warunki nowego kredytu hipotecznego. Możesz próbować uzyskać lepsze oprocentowanie, niższe prowizje lub dodatkowe korzyści. Warto porównać oferty różnych banków i negocjować najlepsze warunki.

Czy przeniesienie kredytu hipotecznego wpłynie na moją zdolność kredytową?

Przeniesienie kredytu hipotecznego może wpłynąć na Twoją zdolność kredytową, ponieważ banki oceniają Twoją historię kredytową i aktualne zobowiązania. Ważne jest, aby utrzymywać dobrą historię kredytową i regularnie spłacać zobowiązania, aby zwiększyć swoje szanse na uzyskanie nowego kredytu.

Rodzaje kredytów: Kompletny przewodnik po dostępnych opcjach

Wielu ludzi błędnie uważa, że wszystkie kredyty są takie same i różnią się jedynie nazwą. Nic bardziej mylnego! W rzeczywistości, rynek kredytowy oferuje szeroką gamę produktów finansowych, z których każdy jest dostosowany do różnych potrzeb i sytuacji życiowych. W naszym artykule omówimy różne rodzaje kredytów dostępnych w Polsce, od kredytów hipotecznych, przez konsumpcyjne, samochodowe, firmowe, studenckie, aż po konsolidacyjne. Przedstawimy, jak wybrać najlepszą ofertę, na co zwrócić uwagę przy zaciąganiu kredytu oraz jakie dokumenty są niezbędne do jego uzyskania. Dzięki naszym wskazówkom i porównaniom ofert, dowiesz się, jak skutecznie negocjować warunki z bankiem i zarządzać swoimi zobowiązaniami finansowymi, aby maksymalnie wykorzystać dostępne możliwości kredytowe.

Kredyty hipoteczne: Jak wybrać najlepszą ofertę?

Wybór kredytu hipotecznego to jedna z najważniejszych decyzji finansowych w życiu. Warto zwrócić uwagę na kilka kluczowych czynników, które mogą znacząco wpłynąć na ostateczny koszt kredytu. Przede wszystkim, należy dokładnie przeanalizować oprocentowanie, prowizje oraz inne koszty związane z kredytem. Nie zapominajmy również o możliwości negocjacji warunków z bankiem – często można uzyskać lepsze warunki, jeśli tylko wykażemy się odpowiednią determinacją i przygotowaniem.

Przykładowe oferty kredytów hipotecznych mogą wyglądać następująco:

Bank Oprocentowanie Prowizja Inne koszty
Bank A 3,5% 1,2% Ubezpieczenie nieruchomości
Bank B 4,0% 0,8% Opłata za wcześniejszą spłatę
Bank C 3,8% 1,0% Opłata za wycenę nieruchomości

Negocjacje z bankiem mogą być kluczowe dla uzyskania korzystniejszych warunków. Warto przygotować się do rozmowy, zbierając oferty od różnych banków i porównując je ze sobą. Pamiętaj, że banki często są skłonne do negocjacji, zwłaszcza jeśli widzą, że klient jest dobrze poinformowany i ma alternatywne opcje. Nie bój się pytać o możliwość obniżenia oprocentowania czy prowizji – każda oszczędność może znacząco wpłynąć na całkowity koszt kredytu.

Kredyty konsumpcyjne: Na co zwrócić uwagę?

Kredyty konsumpcyjne to popularne rozwiązanie dla osób, które potrzebują dodatkowych środków na różne cele. Polacy najczęściej zaciągają kredyty konsumpcyjne na remonty mieszkań, zakup sprzętu AGD/RTV, wakacje, czy spłatę innych zobowiązań. Aby uzyskać taki kredyt, niezbędne są odpowiednie dokumenty, takie jak dowód osobisty, zaświadczenie o dochodach oraz historia kredytowa. Warto również zwrócić uwagę na oprocentowanie, okres spłaty oraz dodatkowe opłaty związane z kredytem.

Przykłady ofert kredytów konsumpcyjnych mogą się znacznie różnić w zależności od banku. Oto kilka przykładów:

  • Bank A: Oprocentowanie: 7%, Okres spłaty: 5 lat, Dodatkowe opłaty: brak
  • Bank B: Oprocentowanie: 9%, Okres spłaty: 3 lata, Dodatkowe opłaty: 200 zł prowizji
  • Bank C: Oprocentowanie: 6%, Okres spłaty: 4 lata, Dodatkowe opłaty: brak

Porównując oferty, warto zwrócić uwagę na całkowity koszt kredytu, który obejmuje nie tylko oprocentowanie, ale także wszelkie dodatkowe opłaty. W ten sposób można wybrać najbardziej korzystną ofertę, która najlepiej odpowiada naszym potrzebom.

Kredyty samochodowe: Porównanie ofert

Kredyt samochodowy to popularna forma finansowania zakupu pojazdu, która pozwala na rozłożenie kosztów na raty. Główne cechy takiego kredytu obejmują oprocentowanie, okres kredytowania oraz dodatkowe koszty, takie jak prowizje czy ubezpieczenia. Wybierając kredyt na samochód, warto zwrócić uwagę na kilka kluczowych kryteriów, które mogą znacząco wpłynąć na całkowity koszt kredytu.

Przy wyborze najlepszej oferty kredytu samochodowego, warto porównać różne propozycje dostępne na rynku. Oto przykładowa tabela z ofertami kredytów samochodowych, uwzględniająca oprocentowanie, okres kredytowania oraz inne koszty:

Bank Oprocentowanie Okres kredytowania Dodatkowe koszty
Bank A 5% 60 miesięcy 2% prowizji
Bank B 4.5% 48 miesięcy 3% prowizji
Bank C 6% 72 miesiące 1.5% prowizji

Aby obliczyć całkowity koszt kredytu samochodowego, należy uwzględnić wszystkie powyższe czynniki. Na przykład, dla kredytu w Banku A na kwotę 50,000 PLN z oprocentowaniem 5% i okresem kredytowania 60 miesięcy, całkowity koszt kredytu wyniesie około 57,500 PLN, uwzględniając prowizję i odsetki. Wybór odpowiedniego kredytu może znacząco wpłynąć na Twoje finanse, dlatego warto dokładnie przeanalizować dostępne opcje.

Kredyty firmowe: Jak wspierać rozwój biznesu?

Kredyty firmowe to doskonałe narzędzie dla przedsiębiorców, którzy chcą rozwijać swój biznes. Dzięki nim można sfinansować różne potrzeby, takie jak zakup sprzętu, modernizacja infrastruktury czy ekspansja na nowe rynki. Na rynku dostępne są różne rodzaje kredytów firmowych, w tym kredyty inwestycyjne, kredyty obrotowe oraz kredyty pomostowe. Każdy z nich ma swoje specyficzne zastosowanie i może być dostosowany do indywidualnych potrzeb firmy.

Aby uzyskać kredyt firmowy, konieczne jest przygotowanie odpowiednich dokumentów. Wymagane są m.in. biznesplan, sprawozdania finansowe oraz dokumenty rejestrowe firmy. Warto również zwrócić uwagę na oferty różnych banków i instytucji finansowych, które mogą się znacznie różnić pod względem warunków i kosztów. Poniżej przedstawiamy przykłady ofert kredytów firmowych, które mogą pomóc w wyborze najlepszego rozwiązania:

Bank Rodzaj Kredytu Oprocentowanie Okres Spłaty
Bank A Kredyt inwestycyjny 5% 10 lat
Bank B Kredyt obrotowy 4% 5 lat
Bank C Kredyt pomostowy 6% 3 lata

Wybór odpowiedniego kredytu firmowego może znacząco wpłynąć na sukces Twojego biznesu. Dlatego warto dokładnie przeanalizować dostępne opcje i wybrać tę, która najlepiej odpowiada potrzebom Twojej firmy. Pamiętaj, że dobrze dobrany kredyt to inwestycja w przyszłość Twojego przedsiębiorstwa.

Kredyty studenckie: Warunki i korzyści

Kredyty studenckie to doskonałe rozwiązanie dla młodych ludzi, którzy chcą zainwestować w swoją edukację, ale nie mają wystarczających środków finansowych. Kredyty studenckie oferują niskie oprocentowanie i dogodne warunki spłaty, co czyni je atrakcyjną opcją dla studentów. Aby otrzymać taki kredyt, zazwyczaj trzeba spełnić kilka warunków, takich jak posiadanie statusu studenta oraz przedstawienie zaświadczenia o dochodach lub poręczenia.

Przykładowe oferty kredytów studenckich mogą różnić się w zależności od banku. Na przykład, Bank A oferuje kredyt z oprocentowaniem 3% na okres spłaty do 10 lat, podczas gdy Bank B proponuje oprocentowanie 4% na okres do 15 lat. Zarządzanie kredytem studenckim wymaga odpowiedzialności i planowania. Warto tworzyć budżet, który uwzględnia wszystkie wydatki, oraz regularnie monitorować stan swojego zadłużenia. Dzięki temu można uniknąć problemów finansowych w przyszłości.

Kredyty konsolidacyjne: Jak zmniejszyć raty?

Kredyty konsolidacyjne to świetne rozwiązanie dla osób, które mają wiele zobowiązań finansowych i chcą zmniejszyć miesięczne raty. Dzięki konsolidacji można połączyć różne kredyty w jeden, co często prowadzi do niższego oprocentowania i wydłużenia okresu spłaty. To idealna opcja dla tych, którzy mają trudności z terminowym regulowaniem swoich zobowiązań.

Warto rozważyć kredyt konsolidacyjny w sytuacjach, gdy miesięczne obciążenia finansowe stają się zbyt duże, a także gdy chcemy uprościć zarządzanie swoimi finansami. Proces uzyskania kredytu konsolidacyjnego jest prosty: najpierw należy zebrać wszystkie informacje o obecnych zobowiązaniach, następnie skontaktować się z bankiem oferującym konsolidację i złożyć wniosek. Po pozytywnej weryfikacji, bank spłaca nasze dotychczasowe kredyty, a my zaczynamy spłacać nową, jedną ratę.

Aby lepiej zrozumieć oferty kredytów konsolidacyjnych, warto przyjrzeć się przykładowym propozycjom w tabeli:

Bank Oprocentowanie Okres spłaty
Bank A 5% 10 lat
Bank B 4.5% 8 lat
Bank C 6% 12 lat

Najczęściej zadawane pytania

Jakie są różnice między kredytem a pożyczką?

Kredyt jest udzielany przez banki i wymaga podpisania umowy kredytowej, natomiast pożyczka może być udzielona przez różne instytucje finansowe, a nawet osoby prywatne, i nie zawsze wymaga umowy.

Czy mogę spłacić kredyt wcześniej?

Tak, większość banków pozwala na wcześniejszą spłatę kredytu, jednak może to wiązać się z dodatkowymi opłatami lub prowizjami. Warto sprawdzić warunki umowy kredytowej.

Jakie są konsekwencje niespłacania kredytu na czas?

Niespłacanie kredytu na czas może prowadzić do naliczania odsetek karnych, wpisania do rejestru dłużników, a w skrajnych przypadkach do egzekucji komorniczej. Może to również negatywnie wpłynąć na zdolność kredytową w przyszłości.

Czy mogę wziąć kredyt, jeśli mam już inne zobowiązania finansowe?

Tak, ale banki będą oceniać Twoją zdolność kredytową, biorąc pod uwagę wszystkie istniejące zobowiązania. Może to wpłynąć na wysokość przyznanego kredytu lub warunki jego udzielenia.

Czy mogę negocjować warunki kredytu z bankiem?

Tak, wiele banków jest otwartych na negocjacje warunków kredytu, takich jak oprocentowanie, prowizje czy okres spłaty. Warto przedstawić swoją sytuację finansową i argumenty, które mogą wpłynąć na lepsze warunki kredytowe.

Promocja bankowa w banku Pekao — Twoja firma pełna korzyści!

Konto Przekorzystne Biznes w Pekao

Bank Pekao S.A. wprowadza rewolucyjną promocję dedykowaną przedsiębiorcom, która zapewnia wiele korzyści dla Twojej firmy. Konta Przekorzystne Biznes stają się nie tylko wygodnym rozwiązaniem finansowym, ale także źródłem znaczących oszczędności i bonusów.

Konto Przekorzystne Biznes w Pekao
źródło: https://www.pekao.com.pl/konto-firmowe

Premie i zwroty

Dla aktywnych użytkowników Konta Przekorzystnego Biznes, Bank Pekao oferuje premie sięgające nawet do 2 000 zł. Warunkiem jest regularne korzystanie z konta oraz realizacja transakcji przez terminale POS banku.

Bezpłatne usługi

Zalety konta nie kończą się na premiach. Firma może cieszyć się bezpłatną dzierżawą terminala POS przez dwa lata oraz brakiem opłat za wystawianie faktur online na platformie księgowej. To idealne rozwiązanie dla przedsiębiorstw chcących zoptymalizować koszty operacyjne.

Zwroty od transakcji

Konta Przekorzystne Biznes nagradzają również za transakcje. Bank oferuje zwroty 3% od kwoty transakcji bezgotówkowych dokonywanych kartą debetową Mastercard lub za pośrednictwem portfeli cyfrowych Google Pay i Apple Pay. Możliwość zdalnego otwarcia konta oraz premia 300 zł za zawarcie umowy online dodatkowo ułatwiają korzystanie z usług bankowych.

Terminal płatniczy przyjazny środowisku

Bank Pekao S.A. wprowadza innowacyjny, przenośny terminal płatniczy, który nie tylko jest ekologiczny dzięki e-potwierdzeniom wysyłanym e-mailem lub SMS-em, ale także oferuje zero prowizji rozliczeniowej przez pierwsze 12 miesięcy.

Szeroka funkcjonalność

Klienci Banku Pekao mają dostęp do szerokiego zakresu usług, w tym płatności telefonem lub kodem BLIK, możliwość opłacania parkowania, biletów komunikacji miejskiej oraz wybranych odcinków autostrad. Dodatkowo oferta obejmuje szybkie i wygodne zlecenia przelewów krajowych, zagranicznych oraz na telefon za pomocą BLIK.

Bezpieczeństwo i wygoda

Akceptacja płatności bezgotówkowych za pomocą terminali płatniczych Banku Pekao zapewnia nie tylko bezpieczeństwo transakcji. To również oszczędność czasu dzięki automatycznemu księgowaniu środków na konto firmy.

Transparentność umowy

Umowy z Bankiem Pekao są proste, krótkie i transparentne, co daje przedsiębiorcom pewność i klarowność warunków współpracy.

Dzięki innowacyjnym rozwiązaniom Banku Pekao S.A. Twoja firma może nie tylko efektywnie zarządzać finansami, ale także dynamicznie rozwijać swoją działalność. Skorzystaj z promocji już teraz i odkryj pełen potencjał Konta Przekorzystnego Biznes!


Więcej szczegółowych informacji znajdziesz na stronie banku Pekao oraz w regulaminie promocji.

Jak sprawdzić, czy nie jestem już nigdzie zadłużony?

W życiu często spotykają nas przeróżne sytuacje. Czasem wszystko idzie po naszej myśli, a czasem spotykają nas problemy – także finansowe. W takich przypadkach często decydujemy się na zaciągnięcie pożyczki lub kredytu. Dzisiaj sytuacja na rynku nie jest stabilna, dlatego wiele osób może mieć problemy ze spłatą rat kredytów czy pożyczek. Jeśli Ty także miałeś w przeszłości jakiekolwiek problemy ze spłatą swojego zobowiązania, z pewnością teraz chcesz mieć pewność, jak sprawdzić, czy na pewno nie jesteś już nigdzie zadłużony. Ten artykuł to pigułka wiedzy na ten temat, ponieważ dowiesz się z niego między innymi jak poradzić sobie z zadłużeniem, jak sprawdzić zadłużenie u komornika, jak sprawdzić zadłużenie w BIK czy ZUS. Dzięki tej lekturze upewnisz się, że możesz bez obaw wziąć kolejną pożyczkę czy kredyt.

Jak poradzić sobie z zadłużeniem?

Zadłużenie to problem, który spotyka znacznie więcej osób, niż może się wydawać. Pożyczamy pieniądze, lub bierzemy kredyty na przeróżne cele, jednak nie zawsze udaje nam się w porę spłacać raty. W ten sposób wiele osób wpada w spiralę długów, z której nie zawsze łatwo wyjść. Są jednak sposoby, dzięki którym może udać Ci się wyjść z długów.

Pierwszym krokiem może być po prostu wypisanie wszystkich swoich długów na kartce – w stresie możesz o czymś zapomnieć. Następnie posegreguj je, zaczynając od tego, który naprawdę nie może dłużej czekać. Możesz wziąć kredyt konsolidacyjny lub po prostu dogadać się z wierzycielami na zmianę warunków spłaty zobowiązania – zmniejszenie raty czy rozłożenie w czasie spłacania. Jeśli spłaciłeś już wszystkie swoje długi, Twoje nazwisko nadal może widnieć w BIK. Dlatego warto wiedzieć, jak sprawdzić zadłużenie w BIK oraz jak sprawdzić zadłużenie osoby prywatnej. Odpowiedzi na te, i kilka innych ważnych pytań znajdziesz w dalszej części artykułu.

Jak sprawdzić zadłużenie osoby prywatnej?

Łatwo jest znaleźć się w długach, jednak znacznie trudniejsze może okazać się spłacenie ich wszystkich. Pierwszym krokiem do uporządkowania swojej sytuacji finansowej jest uporządkowanie swoich długów na kartce papieru – po prostu wypisz je wszystkie na liście. Przy tej czynności warto wiedzieć, jak sprawdzić zadłużenie osoby prywatnej. Kiedy już ustalisz, jak duże długi masz, u kogo, i który z nich musisz spłacić jak najszybciej, sytuacja staje się nieco prostsza. Ułożenie dobrego planu to już przecież połowa sukcesu.

Jak sprawdzić zadłużenie osoby prywatnej? Istnieje na to wiele sposobów. Nie musisz dzwonić do wszystkich wierzycieli i dopytywać o swoją sytuację. Jeśli wszystkie z pożyczek, które masz zaciągnięte, są na podstawie ważnej umowy, prawdopodobnie będą one widniały w odpowiednim rejestrze. Jak sprawdzić zadłużenie osoby prywatnej przez internet? Wystarczy, że zarejestrujesz się na stronie Krajowego Rejestru Dłużników. Będzie Ci do tego potrzebny Twój PESEL, dane oraz numer telefonu. Wiesz już, jak sprawdzić zadłużenie osoby prywatnej – a co, jeśli wziąłeś pożyczkę lub kredyt na swoją działalność gospodarczą? Na to też mamy odpowiedź!

Jak sprawdzić swoje zadłużenie?

Jeśli Twoja sytuacja finansowa nie jest najlepsza, masz kilka zobowiązań na koncie i nie wiesz, czy dasz sobie z nimi wszystkimi radę, warto podjąć odpowiednie kroki, aby nieco polepszyć swoją sytuację. Możesz uniknąć wpadnięcia w spiralę długów, jeśli tylko będziesz umiał dobrze zarządzać wszystkimi zobowiązaniami. Warto wiedzieć, jak sprawdzić swoje zadłużenie, aby zrobić listę wszystkich zobowiązań i uporządkować je.

Jak sprawdzić swoje zadłużenie w internecie? To proste! Każdy może sprawdzić stan swoich zobowiązań, zamawiając raport BIK. Jak sprawdzić swoje zadłużenie pobierając raport BIK? Odwiedź stronę internetową Biura Informacji Kredytowej, zarejestruj się w kilku prostych krokach i sprawdź stan swojego zadłużenia. Wiedza, jak sprawdzić swoje zadłużenie może skutecznie pomóc Ci w uporządkowaniu wszystkich zobowiązań.

Jak sprawdzić zadłużenie w BIK?

Internet daje nam dzisiaj wiele możliwości – między innymi możesz sprawdzić stan swojego zadłużenia. Jeśli wziąłeś kilka kredytów lub pożyczek, warto spisać je wszystkie w jednym miejscu, aby nie zapomnieć o żadnym zobowiązaniu. Taka przejrzystość pozwoli Ci na bardziej efektywne zarządzanie spłacaniem długów. Jak sprawdzić zadłużenie w BIK? To proste! Wystarczy, że sięgniesz po telefon lub komputer z dostępem do internetu, a bez wychodzenia z domu będziesz mógł sprawdzić swoje zadłużenie w BIK.

Jak sprawdzić zadłużenie w BIK? Zaloguj się do swojej bankowości internetowej za pomocą przeglądarki internetowej bądź aplikacji banku na telefonie. Tam w szybki i łatwy sposób możesz złożyć wniosek o raport BIK. Taki wniosek zostanie przesłany przez Twój bank do Biura Informacji Kredytowej, które stworzy dla Ciebie specjalny raport. Następnie, raport ten zostanie przesłany do Ciebie w formie PDF. Jak sprawdzić zadłużenie w BIK? Jak widzisz, to całkiem proste, a może znacznie pomóc Ci w spłacie wszystkich zobowiązań na czas.

Jak sprawdzić zadłużenie w ZUS?

Stan swojego zadłużenia możesz także sprawdzić, udając się do najbliższej placówki ZUS. Jeśli nie wiesz, czy masz jakiekolwiek zobowiązania w Zakładzie Ubezpieczeń Społecznych, a chcesz mieć pewność, że nie posiadasz żadnych długów, warto wiedzieć, jak sprawdzić zadłużenie w ZUS. Przez posiadanie zadłużenia w ZUS możesz stracić prawo do różnych świadczeń, na przykład chorobowych, dlatego warto zainteresować się tym tematem. Wyjaśnimy Ci, jak sprawdzić zadłużenie w ZUS.

Udaj się do swojej placówki ZUS. Następnie pokaż odpowiedniej osobie swój dowód tożsamości i przedstaw powód Twojej wizyty – poproś o zaświadczenie ZUS-EWN. Złóż wniosek i sprawdź, czy nie posiadasz tam żadnych zobowiązań.

Jak sprawdzić zadłużenie w ZUS online? To także możliwe, a jednocześni dużo szybsze rozwiązanie! Zarejestruj się na stronie ZUS i wypełnij odpowiedni formularz, a następnie zweryfikuj swoją tożsamość poprzez internetowy dowód tożsamości. Na tę platformę możesz zalogować się w łatwy sposób poprzez aplikację swojej bankowości internetowej.

Jak sprawdzić zadłużenie u komornika?

Osoby zadłużone często martwią się o to, że nie uda im się spłacić wszystkich zobowiązań na czas. Jeśli masz zadłużenie u komornika, który często spędza sen z powiek wielu osobom, możesz w łatwy sposób sprawdzić jego stan. Jak sprawdzić zadłużenie u komornika? To prostsze, niż może się wydawać. Aby sprawdzić zadłużenie u komornika, nie musisz nawet wychodzić z domu. Wszystko sprawdzisz online, szybko i wygodnie. Wyjaśnimy Ci teraz, jak sprawdzić zadłużenie u komornika.

Aby sprawdzić zadłużenie u komornika, powinieneś sprawdzić wpisy co do swoich zobowiązań w takich bazach jak BIK, ERIF czy KRD oraz BIG InfoMonitor. Wszystkie te bazy dostępne są za darmo w internecie. Wystarczy, że zarejestrujesz się na odpowiednich platformach internetowych i pobierzesz raporty z informacjami na temat swojego zadłużenia. Jak sprawdzić zadłużenie u komornika? Jak widzisz, to całkiem proste i szybkie, a dzięki temu będzie Ci łatwiej uporządkować wszystkie zobowiązania.

Podsumowanie

Mamy nadzieję, że znalazłeś w artykule odpowiedzi na wszystkie swoje pytania. Wiesz już, jak sprawdzić zadłużenie osoby prywatnej – dzięki zarejestrowaniu się w KRD. Jak sprawdzić zadłużenie w BIK? To także zrobisz za pomocą Internetu. Jeśli nie wiesz, jak sprawdzić zadłużenie w ZUS przez internet, możesz udać się do swojej placówki i tam poprosić o odpowiedni raport. Nie martw się – wiele osób wychodziło z długów, Tobie także się to uda! Wystarczy zachować spokój i wiedzieć, jak sprawdzić swoje zadłużenie w różnych miejscach.

Możesz także zdecydować się na kredyt konsolidacyjny – połączenie wszystkich swoich zobowiązań w jedno. Kredyt konsolidacyjny pomoże Ci uporządkować swoje wszystkie zobowiązania, zmniejszyć sumę wszystkich miesięcznych rat, a co za tym idzie – poprawić Twoją sytuację finansową. Możesz także udać się do doradcy kredytowego na konsultację. Tam dowiesz się, jak poradzić sobie z długami, a pierwsze konsultacje są często darmowe.

Pożyczka pod weksel- złem koniecznym czy dobrym rozwiązaniem?

Czym jest pożyczka pod weksel?

Pożyczka pod weksel ma charakter pożyczki prywatnej, w której zabezpieczeniem jest dokument, w którym pożyczkobiorca bezwarunkowo zobowiązuje się do spłaty wierzytelności na rzecz remitenta, czyli wierzyciela wekslowego, w określonym terminie i wysokości.

Sam weksel jest papierem wartościowym, który może mieć dwie różne formy. Ponieważ w zależności od wskazania osoby odpowiedzialnej za spłatę zobowiązania może mieć on postać weksla solo lub weksla trasowanego.

W przypadku weksla solo, osobą zobowiązaną do uregulowania należności jest sam wystawca weksla. Z kolei w przypadku weksla trasowanego, zobowiązana do spłaty zadłużenia jest osoba wskazana w dokumencie, która przyjęła trasat. W przypadku niewypłacalności trasata dług anektuje wystawca weksla, który staje się niejako dłużnikiem pobocznym.

Zasady wystawiania i funkcjonowania weksli reguluje tzw. prawo wekslowe. Jest to zbiór przepisów prawnych określających funkcjonowanie weksla jako papieru wartościowego, wydane przez Min. Sprawiedliwości, ustawą z dnia 28 kwietnia 1936 r. Prawo wekslowe.

Gdzie dostanę pożyczkę pod weksel?

Pożyczki pod weksel udzielane są z reguły przez prywatnych inwestorów, którzy ogłaszają się na platformach finansowych i portalach ogłoszeniowych. Zamiast zastanawiać się, gdzie dostanę pożyczkę pod weksel, wystarczy w wyszukiwarkę wpisać hasło “prywatne pożyczki pod weksel”. W wynikach wyszukiwania oprócz portali ogłoszeniowych i platform finansowych pojawią się także strony z forami pożyczek prywatnych i giełdami pożyczek prywatnych.

Gdzie dostanę pożyczkę pod weksel? Fora pożyczek prywatnych.

Fora pożyczek prywatnych są miejscem, gdzie ogłaszają się inwestorzy, którzy udzielają pożyczek. Ponadto na niektórych forach oprócz ogłoszeń inwestorów można zapoznać się z opiniami o pożyczkodawcach, co może znacząco pomóc w wyborze inwestora godnego zaufania.

Gdzie dostanę pożyczkę pod weksel? Jak działa giełda pożyczek prywatnych?

Giełda pożyczek prywatnych jest serwisem ogłoszeniowym, na którym ogłaszają się zarówno osoby poszukujące pożyczki, jak i pożyczkodawcy. Złożenie wniosku o pożyczkę jest bezpłatne i nie wymaga logowania. Wystarczy wybrać pożyczkodawcę, doinformować się jakich dokumentów wymaga dany pożyczkodawca i czy pożyczka udzielana jest w gotówce, czy przelewem na konto bankowe. Następnie wystarczy złożyć wniosek do danego pożyczkodawcy. Jedyne opłaty, jakie wiążą się z samym portalem, dotyczą kosztów nadania ogłoszenia.

Czy warto korzystać z giełdy?

Bezsprzecznie giełda pożyczek prywatnych posiada wiele atutów. Do największych z pewnością należy skupienie wielu inwestorów w jednym miejscu. Niesie to ze sobą korzyść wynikającą z możliwości wyboru pożyczkodawcy, który proponuje najlepsze warunki pożyczki bądź wymaga minimum formalności. Ponadto giełda jako portal pożyczkowy umożliwia natychmiastowe złożenie wniosku o pożyczkę u wybranego pożyczkodawcy.

Pożyczka od osoby prywatnej- proces ubiegania się o pożyczkę

Poza giełdą pożyczek prywatnych, na której można złożyć bezpośrednio do inwestora wniosek o udzielenie pożyczki, proces wystąpienia o pożyczkę wygląda nieco inaczej. Pierwszym krokiem jest zazwyczaj kontakt telefoniczny, gdzie w trakcie rozmowy można ustalić warunki, jakich wymaga inwestor celem udzielenia pożyczki. W następnym kroku umawiane jest już spotkanie, na którym zostaje zawarta pisemna umowa. Wielu inwestorów preferuje, by miejscem spotkania było miejsce zamieszkania pożyczkobiorcy. Pozwala to bowiem pożyczkodawcy na osobiste zweryfikowanie miejsca stałego pobytu.

Pożyczka prywatna – na co warto zwrócić szczególną uwagę?

Jednymi z najistotniejszych spraw, na które należy zwrócić uwagę przed podpisaniem umowy pożyczki, są konsekwencje obowiązujące w przypadku nieterminowego regulowania pożyczki i ewentualne niekorzystne zapisy. Szczególną ostrożność należy zachować zwłaszcza w przypadku umowy zabezpieczonej wekslem in blanco. Nigdy nie wolno podpisywać takiego weksla bez deklaracji wekslowej. Konsekwencją może być bowiem utrata olbrzymiej kwoty pieniędzy.

Zalety i wady pożyczki pod weksel

Pożyczki na weksel udzielane przez prywatnych inwestorów nie podlegają badaniu zdolności kredytowej. I weryfikacji potencjalnego pożyczkobiorcy w bazach typu BIK, BIG czy KRD. Często są one zatem przysłowiową “deską ratunku” dla osób, które nie mają szans z różnych powodów uzyskać pożyczki w banku lub innej instytucji finansowej. Stanowią też idealne rozwiązanie dla osób, które nie chcą, by pożyczka była widoczna w bazach kredytowych.

Pożyczki prywatne pod weksel nie wymagają też zbyt wielu formalności i dostarczania dokumentów. Ponieważ bardzo rzadko zdarza się, że inwestorzy wymagają jakichkolwiek zaświadczeń o zatrudnieniu i dochodach. W wielu przypadkach jedynym wymaganym dokumentem jest dowód osobisty i deklaracja pożyczkodawcy na wekslu.

Podstawową wadą pożyczki pod weksel jest niebezpieczeństwo obdarzenia zaufaniem nierzetelnego inwestora, który wymagając podpisania weksla in blanco, będzie domagał się pokrycia przez pożyczkobiorcę kosztów związanych z dodatkowymi opłatami takimi jak prowizja za udzielenie pożyczki czy opłata rejestracyjna. A które nie będą uwzględnione we wcześniejszych ustaleniach. Dlatego zawsze warto dopilnować przed podpisaniem weksla, by została na nim umieszczona kwota do zapłaty.

Pożyczka pod weksel- ważne elementy weksla

Decydując się na prywatną pożyczkę pod weksel, należy zadbać, by widniały na nim takie składowe jak:

  • umieszczona na górze nazwa dokumentu.
  • Dane pożyczkodawcy i dane pożyczkobiorcy,
  • deklaracja terminowej spłaty osoby zaciągającej zobowiązanie, czyli trasata.
  • Termin i metoda spłaty zobowiązania.
  • Data i miejsce podpisania weksla oraz
  • data i miejsce spłaty zadłużenia
  • i czytelne podpisy stron transakcji.

Szczególnym rodzajem weksla jest weksel in blanco. Jest on wystawiany w przypadku, gdy pomiędzy pożyczkobiorcą a pożyczkodawcą została zawarta inna umowa pożyczki stanowiąca deklarację wekslową. Weksel taki wystawiany jest z niepełnymi danymi. Z kolei umowa pożyczki określa wówczas warunki związane ze sposobem i terminem uzupełnienia weksla w pełne dane.

I właśnie weksel in blanco może być podstawą do nadużyć ze strony inwestora. Ponieważ zostaje on podpisany przez pożyczkobiorcę bez określonej wcześniej kwoty do spłaty.

Pożyczki na weksel – do jakiej kwoty

Przepisy prawne nie narzucają ani górnej, ani minimalnej kwoty pożyczki pod weksel. Wysokość pożyczki, jak i forma jej spłaty jest zatem kwestią indywidualnych ustaleń pomiędzy stronami. Jedyne zapisy dotyczące tego typu pożyczek reguluje ustawa antylichwiarska, wprowadzona 20 lutego 2006 roku. Reguluje ona przede wszystkim maksymalną wysokość odsetek i opłat dodatkowych związanych z udzieleniem pożyczki. I wyraźnie wskazuje, że odsetki od zobowiązań nie mogą przekraczać czterokrotności stopy lombardowej Narodowego Banku Polskiego. Ponadto kolejne modyfikacje ustawy zabezpieczają pożyczkobiorcę przed nadmiernym naliczaniem kosztów pozaodsetkowych. Ponieważ ustawa reguluje wysokość powyższych kosztów, które nie mogą przekraczać 25% całkowitej kwoty udzielonej pożyczki.

Pożyczki pod weksel- krótkie podsumowanie

Pożyczki prywatne zabezpieczone wekslem nie zawsze należą do bezpiecznych. Pożyczkodawcy mogą bowiem zawrzeć w umowie wiele niekorzystnych zapisów. W związku z tym warto każdą taką umowę skonsultować przed podpisaniem z prawnikiem. Jednakże mają tę zaletę, że są dostępne nawet dla osób posiadających zajęcia komornicze. Ponieważ inwestorzy z reguły nie weryfikują baz BIK czy KRD, a jeśli nawet to często nie uzależniają decyzji o udzieleniu pożyczki od zapisów w powyższych bazach. Zdarza się, że udzielają wówczas pożyczek na nieco wyższy procent. Ponadto zaletą pożyczek prywatnych zabezpieczonych wekslem jest brak zapisów o takiej pożyczce w bazach kredytowych. Zatem nie obniżają one zdolności kredytowej klienta, w przypadku późniejszego wnioskowania o kredyt w banku. Zatem, czy warto korzystać z prywatnych pożyczek pod weksel?

Nie ma jednoznacznej odpowiedzi na powyższe pytanie. Ponieważ wiele zależy od okoliczności starania się o pożyczkę i warunków samej umowy pożyczki. Przy wnioskowaniu o pożyczkę prywatną należy również zachować szczególną ostrożność, ponieważ tego typu pożyczki nie podlegają przepisom prawnym, które chronią pożyczkobiorcę w takim samym stopniu jak kredytobiorców czy klientów firm pożyczkowych.

Jak skutecznie dogadać się z wierzycielem i zmienić warunki finansowania?

wierzyciel

Negocjacje z wierzycielem mogą okazać się kluczowym elementem zarządzania finansami osobistymi lub firmowymi. Wartościowa strategia komunikacji może nie tylko pomóc w zmianie warunków finansowania, ale także zbudować trwałe relacje biznesowe.

Kto to jest wierzyciel?

Wierzyciel to osoba lub instytucja, która udzieliła pożyczki lub kredytu i oczekuje spłaty zobowiązania przez dłużnika. Może to być bank, firma pożyczkowa, dostawca towarów lub usług, a nawet osoba prywatna. Istotą relacji wierzyciel-dłużnik jest to, że wierzyciel udostępnia środki finansowe, natomiast dłużnik zobowiązuje się do ich spłaty w określonym terminie i zgodnie z warunkami umowy.

W przypadku firm, wierzycielami mogą być także dostawcy, którym firma zawdzięcza za dostarczone towary lub świadczone usługi. W takim przypadku termin płatności może być uzależniony od umowy handlowej lub warunków kontraktu. Regularne uregulowanie zobowiązań wobec wierzycieli jest kluczowe dla utrzymania dobrej reputacji finansowej firmy oraz zachowania stabilności finansowej.

Wierzyciel —  prawa i obowiązki

Wierzyciel ma szereg praw i obowiązków wynikających z zawartej umowy lub przepisów prawa. Jednym z głównych praw wierzyciela jest oczekiwanie na terminową spłatę zobowiązania przez dłużnika zgodnie z warunkami umowy. Ponadto, wierzyciel ma prawo do otrzymania informacji na temat sytuacji finansowej dłużnika, co umożliwia mu podejmowanie świadomych decyzji dotyczących udzielania kredytu lub przedłużania terminów spłaty.

Jednak wierzyciel ma także obowiązki wobec dłużnika, takie jak przestrzeganie przepisów dotyczących ochrony konsumentów oraz uczciwej i transparentnej komunikacji. Ponadto, wierzyciel powinien stosować się do ustalonych warunków umowy oraz nie naruszać praw dłużnika, takich jak prawo do prywatności czy godności.

Jak dogadać się z wierzycielem —  jak zmienić warunki finansowania z wierzycielem?

Dogadanie się z wierzycielem oraz zmiana warunków finansowania może być procesem wymagającym, ale możliwym do osiągnięcia przy odpowiednim podejściu i komunikacji. Pierwszym krokiem jest rzetelna analiza własnej sytuacji finansowej oraz określenie możliwości spłaty zobowiązania. Ważne jest przedstawienie wierzycielowi realistycznych propozycji zmiany warunków, uwzględniających zarówno swoje potrzeby, jak i możliwości finansowe.

Podczas negocjacji z wierzycielem warto być otwartym na dialog i wykazać się elastycznością. Może to obejmować proponowanie alternatywnych rozwiązań, takich jak zmiana terminów spłaty, obniżenie wysokości rat, czy też restrukturyzacja całego zobowiązania. Kluczowe jest przedstawienie rzetelnych argumentów popierających zaproponowane zmiany oraz wykazanie się gotowością do współpracy.

Warto również pamiętać o zachowaniu pozytywnego tonu w trakcie negocjacji oraz szacunku wobec wierzyciela. Komunikacja oparta na empatii i wzajemnym zrozumieniu może ułatwić osiągnięcie porozumienia. Ważne jest również regularne informowanie wierzyciela o postępach w spłacie zobowiązania oraz podejmowanie działań prewencyjnych w przypadku wystąpienia trudności finansowych.

Zmiana wierzyciela —  czy można zmienić wierzyciela i na jakich warunkach?

Zmiana wierzyciela może być możliwa, ale jest to zazwyczaj proces skomplikowany i wymagający zgody obu stron oraz spełnienia określonych warunków. W przypadku kredytów i pożyczek udzielanych przez banki, zmiana wierzyciela może nastąpić poprzez proces refinansowania. Jest to spłacenie aktualnego zobowiązania przy pomocy nowego kredytu lub pożyczki oferowanej przez innego kredytodawcę. Proces ten może być korzystny, jeśli nowe warunki finansowania są bardziej atrakcyjne niż dotychczasowe.

Jeśli chodzi o inne rodzaje zobowiązań, takie jak długi wynikające z umów handlowych czy usługowych, zmiana wierzyciela może być możliwa po uzyskaniu zgody obu stron oraz dokonaniu odpowiednich formalności. Istnieją również sytuacje, w których wierzyciel przekazuje swoje wierzytelności innemu podmiotowi. Może to być skutkiem sprzedaży portfela wierzytelności lub procesu windykacji.

Umorzenie długu przez wierzyciela —  na czym polega i kiedy następuje?

Umorzenie długu przez wierzyciela polega na całkowitym lub częściowym odstąpieniu od wymagania spłaty zobowiązania przez dłużnika. Jest to stosunkowo rzadko spotykana sytuacja, która może nastąpić w różnych okolicznościach. Przede wszystkim, umorzenie długu może być wynikiem decyzji wierzyciela, który z różnych powodów może zrezygnować z dochodzenia należności od dłużnika.

W przypadku osób prywatnych, umorzenie długu może nastąpić na skutek decyzji banku lub instytucji finansowej. Mogą one zaoferować program umorzenia długu dla osób znajdujących się w szczególnie trudnej sytuacji finansowej. Może to być również wynikiem negocjacji pomiędzy dłużnikiem a wierzycielem, które mogą doprowadzić do uzgodnienia warunków spłaty zobowiązania lub jego częściowego umorzenia.

W przypadku firm, umorzenie długu może być również rezultatem restrukturyzacji finansowej. Może to obejmować przekształcenie długu w udziały lub inne aktywa, albo zgodę wierzycieli na odstąpienie od części lub całości należności w zamian za udział w przyszłych zyskach lub inne korzyści.

W przypadku publicznych instytucji finansowych lub organizacji non-profit, umorzenie długu może być także formą pomocy społecznej udzielanej osobom znajdującym się w trudnej sytuacji życiowej lub po katastrofach naturalnych. Jednakże, niezależnie od okoliczności, umorzenie długu zazwyczaj wymaga formalnego potwierdzenia i może wiązać się z konsekwencjami podatkowymi dla dłużnika.

Jak skontaktować się z Millenium Bankiem?

Millenium Bank w swojej bogatej ofercie finansowej dla klientów kładzie bardzo duży nacisk na możliwość kontaktu i współpracy udostępniając tym samym szereg możliwości kontaktu po stronie klienta z biurem obsługi, nie tylko metodą tradycyjną taką jak infolinie ale również rozwiązaniami online typu chat czy mail.

Infolinia Banku Millenium i dane kontaktowe

Dla klientów indywidualnych (kanały dostępne 24/7):

  • 801 331 331
  • +48 519 284 040
  • +48 22 598 40 40

Dla klientów indywidualnych w języku ukraińskim i rosyjskim:

  • +48 22 598 40 45

Dla klientów bankowości Prestige:

  • 801 127 000
  • +48 22 598 41 33

Bankowość Private:

  • 801 115 115
  • +48 22 598 40 41

Przedsiębiorcy i klienci biznesowi:

  • 801 31 31 31
  • +48 22 598 41 61

Opłata za wszystkie połączenia jest zgodna z cennikiem i taryfą naszego operatora.

Jak inaczej możemy skontaktować się z Millenium?

Bank millenium poza tradycyjną ofertą kontaktu poprzez infolinię oferuje również dla swoich obecnych klientów kontakt poprzez formularz dostępny na stronie oraz wiadomość w aplikacji mobilnej. Bank nie oferuje kontaktu poprzez chat oraz videokonferencję.

o Millenium słów kilka

Millenium bank znajduje się w czołówce banków Polskich, w 2018 roku był 7 bankiem pod względem wartości wszystkich aktywów, jest on bankiem uniwersalnym, ogólnopolskim. Jako jeden z pierwszych banków był notowany na Giełdzie Papierów Wartościowych w Warszawie. Pierwotnie w 1989 roku był to Bank Inicjatyw Gospodarczych dopiero w 1998 roku w wyniku różnych fuzji pojawiła się nazwa Millenium dla klientów detalicznych a w 2003 również dla klientów firmowych.

Promocja wakacyjna w ING Banku Śląskim: Oferta na czasie!

oferta na czasie lato ING Bank Śląski

Lato to czas wycieczek, kolonii i relaksu na świeżym powietrzu. ING Bank Śląski przygotował specjalną ofertę, która pomoże Ci cieszyć się wakacjami jeszcze bardziej.

oferta na czasie lato ING Bank Śląski
źródło: https://www.ing.pl/indywidualni/uslugi-dla-ciebie/oferta-na-czasie

Na wycieczki i kolonie

Karta przedpłacona dla dzieci (0-12)

Wyjazdy wakacyjne to idealna okazja, by nauczyć dzieci zarządzania kieszonkowym. Dzięki karcie przedpłaconej możesz łatwo przelać środki, a dziecko będzie mogło swobodnie płacić za swoje wydatki, kiedy tylko będzie tego potrzebować. To wygodne i bezpieczne rozwiązanie dla rodziców i ich pociech.

Konto Mobi dla młodych (13-17)

Młodzież w wieku od 13 do 17 lat może skorzystać z Konta Mobi, które umożliwia płatności telefonem lub kartą. Dodatkowo karta może być ozdobiona własną grafiką! Teraz w ramach promocji za założenie Konta Mobi można zyskać 100 zł. To doskonała okazja, by młodzi ludzie rozpoczęli swoją przygodę z bankowością.

Ubezpieczenie dziecka

Bezpieczeństwo dziecka jest najważniejsze, zwłaszcza podczas wakacyjnych wojaży. Ubezpieczenie dziecka od ING Banku Śląskiego chroni zarówno w Polsce, jak i za granicą, przez całą dobę, 7 dni w tygodniu. Dzięki temu rodzice mogą cieszyć się spokojem, wiedząc, że ich dzieci są dobrze zabezpieczone.

Inne przydasie

W ramach oferty wakacyjnej dostępne są również zniżki do sklepów ulubionych marek oraz doładowania rozrywki. To idealne rozwiązanie na letnie wieczory i spotkania z przyjaciółmi.

Na spotkania na działce

Ogrodowe meble i akcesoria

Planujesz letnie spotkania w ogrodzie? W sklepie Beliani.pl kupisz ogrodowe meble i dodatki z 15% rabatem. To świetna okazja, by odświeżyć wygląd swojego ogrodu.

Rośliny i narzędzia

Castorama przygotowała specjalną zniżkę – 100 zł za zakupy na kwotę minimum 2 000 zł. To idealny moment, by zainwestować w nowe rośliny i narzędzia ogrodnicze.

Cięższy sprzęt do ogrodu

Jeśli potrzebujesz nowej kosiarki lub grilla, warto skorzystać z oferty Media Expert. Za zakupy otrzymasz 50 zł rabatu.

Doładowania gier, multimediów i kart podarunkowych

Planujesz imprezę na świeżym powietrzu? Z naszymi doładowaniami ogarniesz muzykę, kino plenerowe, a nawet przekąski na imprezę!

Na wypady za miasto

Ubezpieczenie samochodu

Do końca czerwca możesz skorzystać z wyjątkowej oferty na ubezpieczenie OC i AC, w której dodatkowo otrzymasz Assistance w cenie. A to wszystko z 30% zniżką!

Ubezpieczenie turystyczne

Podczas wakacyjnych wyjazdów ważne jest bezpieczeństwo. Ubezpieczenie turystyczne od ING Banku Śląskiego chroni Ciebie, Twoich bliskich, bagaż oraz sprzęt sportowy. Teraz dostępne jest z 10% rabatem.

Zniżka na Booking.com

Planujesz nocleg w wyjątkowym miejscu? Skorzystaj ze zniżki 4% na rezerwacje przez Booking.com.

Parkingi

Zapomnij o szukaniu parkomatu! Za postój zapłacisz wygodnie w aplikacji Moje ING.

Udanych wakacji!

Wszystkie te oferty i jeszcze więcej znajdziesz w aplikacji Moje ING. Ciesz się wakacjami i korzystaj z wyjątkowych promocji przygotowanych przez ING Bank Śląski.


Więcej szczegółowych informacji znajdziesz na stronie ING Banku Śląskiego.

Pożyczki dla emerytów przez internet – zobacz oferty

Pożyczki dla emerytów – całkowicie online

Emerytura to czas, gdy w końcu możemy odetchnąć i przełączyć się na niższe obroty. Mniej obowiązków, comiesięczne świadczenie emerytalne wpływające na konto, mogłoby się wydawać, że nic więcej nam nie trzeba. Możemy pakować walizki i wyruszyć w wymarzoną podróż dookoła świata, popijać drinki z palemką na rozgrzanej hiszpańskiej plaży, czy zacząć realizować pasje, na które wcześniej nie mieliśmy czasu przez natłok spraw… ale zejdźmy na Ziemię. Wiele osób otrzymuje emeryturę, której wysokość nie pokrywa nawet ich bieżących potrzeb, nie wspominając o rzeczach podwyższających standard życia, czy też niespodziewanych wydatkach. Ze względu na wiek i przeważnie brak zatrudnienia, emeryci są marginalizowani przez instytucje bankowe, które zazwyczaj nie chcą takim osobom udzielać kredytów, nawet niewielkich. Jeśli w ciągu dotychczasowego życia takiej osobie nie udało się odłożyć pokaźnych oszczędności, a świadczenie emerytalne ledwie starcza na pokrycie podstawowych wydatków, w każdej chwili może zaistnieć potrzeba sięgnięcia po dodatkowe środki. W takiej sytuacji ogromnym wsparciem mogą okazać się firmy oferujące krótkoterminowe pożyczki, czyli tak zwane „chwilówki”. W dalszej części artykułu dowiesz się, jakie warunki należy spełnić, aby otrzymać taką pożyczkę i które firmy posiadają oferty najkorzystniejsze dla emerytów.

Jakie warunki należy spełnić?

Emeryci, tak jak każda inna grupa społeczna muszą spełniać pewne warunki, aby skutecznie ubiegać się o pożyczkę. Jednym z nich jest wykazanie dochodu, co w przypadku emerytów nie powinno być problem, ze względu na regularne świadczenie, które otrzymują z tytułu nabycia prawa do emerytury. Kolejnym elementem weryfikowanym przez pożyczkodawców jest kwestia zadłużenia potencjalnego klienta. Oczywiście, są firmy, które udzielają pożyczek również osobom zadłużonym, ich wykaz i ranking znajdziesz na naszej stronie CreditNow.pl w zakładce „rankingi pożyczkowe”. Jednak czysta karta w tym zakresie, znacznie ułatwia proces pozyskania dodatkowych funduszy. Wiele przedsiębiorstw oferujących pożyczki krótkoterminowe, przy wydawaniu decyzji o przyznanie środków rozpatruje wypłacalność wnioskodawców także, pod kątem wieku. Nie oznacza to jednak, że zaawansowany wiek potencjalnego klienta automatycznie obniża jego szanse na uzyskanie pożyczki, wręcz przeciwnie, wiele firm ceni sobie seniorów bardziej od ludzi dopiero wchodzących w dorosłość. Ze względu na stały dochód i sumienność w spłacie rat, starsze osoby są klientami pożądanymi przez wiele instytucji oferujących tak zwane „chwilówki”.

Jaką firmę pożyczkową wybrać?

Lista firm oferujących pożyczki emerytom jest długa, z tego względu nie sposób omówić każdą ofertę w jednym artykule. Skupmy się więc na tych instytucjach, które posiadają renomę, są znane na rynku i oferują najkorzystniejsze warunki w przypadku emerytów. Na szczycie tej listy bez wątpienia znajduje się Provident. Firma jest powszechnie znana i mocno promowana w masowych mediach, działa na rynku już od 25 lat i nic nie wskazuje na to, aby ten stan rzeczy został zachwiany. Warto dodać, że Provident jest częścią międzynarodowej grupy finansowej IPF (International Personal Finance), co świadczy o stabilnej pozycji firmy na rynku. W przypadku tego przedsiębiorstwa należy uczciwie przyznać, że w parze z doświadczeniem i ugruntowaną pozycją idzie renoma i zaufanie klientów. Provident wyróżnia się na tle pozostałych pożyczkodawców, przede wszystkim wysoką, maksymalną kwotą pożyczki i równie długim czasem przewidzianym na jej spłatę. Aby nie być gołosłownym, przyjrzyjmy się liczbom. Pożyczka w Providencie może wynosić, aż 20 tysięcy złotych, a okres spłaty nawet 48 miesięcy, czyli 4 lata! Co więcej, nawet gdy pierwszy raz korzystamy z usług tej firmy, od razu możemy wnioskować o najwyższą kwotę pożyczki. Dodatkowo Provident praktycznie nie stosuje ograniczeń wiekowych, szczególnie w stosunku do osób starszych, w tym przedsiębiorstwie o pożyczkę ubiegać się może osoba nawet do 95 roku życia. Z usług tej firmy można korzystać bez wychodzenia z domu, załatwiając wszelkie formalności przez Internet, albo przy pomocy przedstawiciela, z którym można umówić się na indywidualne spotkanie w celu omówienia warunków pożyczki. Do złożenia wniosku w formie samoobsługowej (czyli przez Internet) wystarczą dane z dowodu osobistego.

Kolejną firmą posiadającą atrakcyjną ofertę pożyczkową, która nie zamyka się na obsługę seniorów, jest Vivus. Jest to najpopularniejsza tego typu instytucja w Polsce, ciesząca się dużym zaufaniem klientów i nieposzlakowaną opinią. Górna granica wieku potencjalnego klienta chcącego ubiegać się o pożyczkę w Vivus’ie wynosi 79 lat. Niepodważalną siłą tej firmy jest jej przejrzysta i konkurencyjna oferta. Pierwsza pożyczka nawet do 3 tysięcy złotych z RRSO (Rzeczywista roczna stopa oprocentowania ) na poziomie 0%. Innymi słowy, korzystając z usług tego pożyczkodawcy po raz pierwszy, oddajemy dokładnie taką kwotę, jaką pożyczyliśmy. Kusząca jest również możliwość pozyskania maksymalnej kwoty pożyczki już przy drugim korzystaniu z usług firmy Vivus. Kwota ta wynosi aż 7,5 tysiąca złotych. Oczywiście każda pożyczka, poza pierwszą, jest odpowiednio oprocentowana i do pożyczonych środków należy doliczyć odpowiednią kwotę odsetek, które klient zobowiązany jest spłacić w ustalonym wcześniej terminie. Ze względu na atrakcyjne warunki i wysoką renomę, Vivus ma dość restrykcyjne zasady dotyczące weryfikacji klienta. Stabilny dochód i brak zadłużenia to kluczowe warunki w przypadku ubiegania się o pożyczkę u tego usługodawcy. Dlatego nie każdy może liczyć na pozytywne rozpatrzenie wniosku.

Firmą, która również chętnie udziela pożyczek seniorom, jest Bocian Pożyczki. Warunki, które oferuje ten usługodawca, nie są tak korzystne jak we wcześniej omawianym Providencie czy Vivus’ie. Jednak jak to w życiu bywa, coś za coś. Oferta Bocian Pożyczki skierowana jest przede wszystkim do osób, które widnieją w bazach typu BIK (Biuro Informacji Kredytowej) czy BIG (Biuro Informacji Gospodarczej), co prawda ta instytucja przeprowadza weryfikację w najbardziej popularnych bazach, ale dopuszcza możliwość udzielenia pożyczki również osobom widniejącym we wcześniej wspomnianych rejestrach. Kolejnym plusem tej firmy jest błyskawiczne wypłacanie środków, które zostają przekazane wnioskodawcy od razu po zawarciu umowy. Z usług Bocian Pożyczki mogą korzystać osoby do 75 roku życia, niestety kwota pierwszej pożyczki jest dość niska, wynosi maksymalnie tysiąc złotych. Dość nietypowo prezentuje się system spłaty rat, które muszą być uiszczane regularnie, co tydzień, natomiast sam okres spłaty jest dość długi, ponieważ wynosi prawie 5 miesięcy. Kolejnym specyficznym elementem w usługach przedsiębiorstwa Bocian Pożyczki jest sposób zawarcia umowy. O ile wniosek o pożyczkę możemy złożyć elektronicznie, tak samą umowę podpisujemy z przedstawicielem firmy, który odwiedza nas we wcześniej ustalonym miejscu (najczęściej w domu). Ponadto, ten usługodawca nie przelewa pieniędzy bezpośrednio na konto pożyczkobiorcy. Środki wypłacane są w gotówce albo w postaci karty przedpłaconej, którą można dokonywać transakcji. Takie rozwiązanie uniemożliwia zajęcie pożyczonych środków przez komornika, który w uzasadnionych przypadkach ma prawo do ingerencji w środki zgromadzone na koncie bankowym dłużnika.

Zawsze kieruj się rozsądkiem

Oczywiście katalog firm oferujących pożyczki emerytom jest znacznie szerszy, omówione wyżej oferty stanowią jedynie przykład korzystnych rozwiązań dla seniorów. Jeśli dalej nie wiesz który usługodawca będzie w twoim przypadku odpowiedni, skorzystaj z naszych rankomatów dostępnych na CreditNow.pl. Wszelkie zestawienia ofert i firm oferujących krótkoterminowe pożyczki przygotowujemy z należytą starannością, mając na uwadze przede wszystkim dobro klienta. Pamiętaj, przy podejmowaniu decyzji finansowych najważniejszy jest rozsądek i nie działanie pod wpływem emocji. Zanim zdecydujesz się na wzięcie pożyczki, przemyśl kilkukrotnie czy będziesz w stanie ją spłacić, gdyż w tak zwaną „pętle zadłużenia” bardzo łatwo jest się uwikłać, ale ciężko jest z niej wyjść.

Czy można wziąć kredyt na PESEL?

czy można wziąć kredyt na PESEL

Obecnie PESEL odgrywa kluczową rolę w procesie kredytowym, służąc jako główne narzędzie identyfikacyjne. W artykule przyjrzymy się, czy możliwe jest uzyskanie kredytu wyłącznie na podstawie numeru PESEL i jakie ryzyka wiążą się z takim podejściem.

Czy można wziąć kredyt na pesel i numer dowodu?

Współczesny proces ubiegania się o kredyt opiera się na weryfikacji tożsamości klienta za pomocą kilku kluczowych dokumentów. Numer PESEL i numer dowodu osobistego to podstawowe dane, które instytucje finansowe wykorzystują do potwierdzenia tożsamości wnioskodawcy. PESEL, jako unikalny identyfikator każdej osoby w Polsce, pozwala na szybkie sprawdzenie jej danych osobowych, historii kredytowej oraz ewentualnych zobowiązań.

Banki i instytucje pożyczkowe, wymagając numeru dowodu osobistego, zyskują dodatkową warstwę bezpieczeństwa. Numer dowodu potwierdza aktualność i autentyczność dokumentu tożsamości, co minimalizuje ryzyko oszustw. Dzięki połączeniu tych dwóch elementów – PESEL i numer dowodu – możliwa jest bardziej precyzyjna weryfikacja klienta, co z kolei zwiększa bezpieczeństwo całego procesu kredytowego.

Mimo, że sam numer PESEL i numer dowodu osobistego mogą wystarczyć do wstępnej weryfikacji, banki zazwyczaj wymagają dodatkowych dokumentów, takich jak zaświadczenie o dochodach czy wyciągi bankowe. Te dodatkowe kroki są niezbędne, aby dokładnie ocenić zdolność kredytową wnioskodawcy i podjąć odpowiedzialną decyzję o przyznaniu kredytu. W ten sposób instytucje finansowe chronią zarówno siebie, jak i swoich klientów przed potencjalnymi problemami finansowymi.

Czy na sam PESEL można wziąć kredyt?

Uzyskanie kredytu wyłącznie na podstawie numeru PESEL jest w praktyce niemożliwe. Numer PESEL, choć niezwykle ważny jako unikalny identyfikator każdej osoby w Polsce, służy głównie do szybkiej i jednoznacznej identyfikacji osoby. Instytucje finansowe wymagają jednak dodatkowych dokumentów, które potwierdzają tożsamość i wiarygodność kredytową wnioskodawcy.

Banki i firmy pożyczkowe, oprócz numeru PESEL, zazwyczaj żądają okazania dowodu osobistego, który potwierdza tożsamość i aktualność danych klienta. Bez takiego potwierdzenia istnieje zbyt duże ryzyko oszustwa. Numer PESEL sam w sobie nie dostarcza wystarczająco dużo informacji, aby umożliwić ocenę zdolności kredytowej ani weryfikację tożsamości wnioskodawcy.

Dodatkowo proces ubiegania się o kredyt wymaga przedstawienia dokumentów potwierdzających dochody, takich jak zaświadczenie o zarobkach czy wyciąg z konta bankowego. Te dane są niezbędne do oceny, czy klient będzie w stanie spłacić zobowiązanie. W rezultacie, mimo że PESEL jest kluczowym elementem identyfikacyjnym, nie może on samodzielnie stanowić podstawy do przyznania kredytu.

Co jeszcze jest potrzebne do zaciągnięcia kredytu?

Aby zaciągnąć kredyt, konieczne jest przedstawienie szeregu dokumentów i spełnienie określonych wymogów. Przede wszystkim, oprócz numeru PESEL, banki wymagają dowodu osobistego, który potwierdza tożsamość wnioskodawcy. Dowód osobisty umożliwia sprawdzenie aktualnych danych osobowych oraz weryfikację, czy osoba ubiegająca się o kredyt jest rzeczywiście tą, za którą się podaje.

Kolejnym ważnym elementem jest ocena zdolności kredytowej. W tym celu banki proszą o dostarczenie dokumentów potwierdzających stałe dochody, takich jak zaświadczenie o zarobkach od pracodawcy, wyciągi bankowe czy inne dokumenty finansowe. Na podstawie tych informacji instytucje finansowe są w stanie ocenić, czy klient posiada odpowiednią zdolność do spłaty przyszłego zobowiązania.

Warto również zwrócić uwagę na historię kredytową, która jest kluczowym aspektem oceny ryzyka kredytowego. Banki często sprawdzają raporty z biur informacji kredytowej, aby dowiedzieć się, czy wnioskodawca terminowo spłacał swoje wcześniejsze zobowiązania. Dobra historia kredytowa zwiększa szanse na otrzymanie kredytu, podczas gdy negatywne wpisy mogą skutkować odmową.

Oprócz powyższych dokumentów banki mogą wymagać także dodatkowych zabezpieczeń, zwłaszcza przy większych kwotach kredytu. Mogą to być na przykład poręczenia osób trzecich, hipoteki na nieruchomościach czy inne formy zabezpieczeń majątkowych. Te dodatkowe środki mają na celu zminimalizowanie ryzyka kredytowego i zapewnienie bankowi większego bezpieczeństwa w przypadku niewypłacalności klienta.

Cały proces zaciągania kredytu wymaga zatem nie tylko przedstawienia odpowiednich dokumentów tożsamości, ale również pełnej dokumentacji finansowej oraz ewentualnych zabezpieczeń. Wszystkie te kroki są niezbędne, aby bank mógł dokładnie ocenić ryzyko i podjąć odpowiedzialną decyzję kredytową.

Jak skontaktować się z Citi Bankiem?

Citi Bank Handlowy kontakt w swojej bogatej ofercie finansowej dla klientów kładzie bardzo duży nacisk na możliwość kontaktu i współpracy udostępniając tym samym szereg możliwości kontaktu po stronie klienta z biurem obsługi, nie tylko metodą tradycyjną taką jak infolinie ale również rozwiązaniami online typu chat czy mail.

Infolinia Citi Banku Handlowego i dane kontaktowe

Dla klientów indywidualnych (kanał dostępny 24/7):

  • dla zainteresowanych produktami 1 9009
  • dla obecnych Klientów banku 22 362 24 84 / 22 692 2484

Mikro-przedsiębiorcy i mały biznes:

  • 1 9009 – dla zainteresowanych produktami
  • 801 33 44 33
  • 22 692 29 00

Przedsiębiorstwa i korporacje:

  • +48 22 692 99 82

Opłata za wszystkie połączenia jest zgodna z cennikiem i taryfą naszego operatora.

Jak inaczej możemy skontaktować się z Citi Bankiem?

Citi Bank niestety poza standardową metodą kontaktu poprzez infolinię nie udostępnia nowoczesnych metod online takich jak chat czy też videokonferencja. Bank za to udostępnia maila do działu obsługi klienta oraz formularz kontaktowy na stronie.

Po wybraniu formularza należy zaznaczyć typ klienta (indywidualny, firmy, przedsiębiorstwa i korporacje) a także wybrać temat rozmowy.

Obecni klienci citibanku handlowego mogą skorzystać z skrzynki wiadomości dostępnej po zalogowaniu do konta bankowego

o Citi Banku słów kilka

Bank Handlowy w Warszawie SA – pod marką Citi Handlowy znany od 2001 roku, jeden z najstarszych banków Polskich założonych w 1870 roku przez grupę osób wywodzących się z burżuazji finansowej. Jest 10 największym bankiem w Polsce pod względem wartości aktywów i 18 pod względem liczby placówek w kraju.

Bank aktualnie skupiający się na klientach indywidualnych oraz firmowych i korporacyjnych.

Zyskaj z mBankiem: Promocja na otwarcie eKonta

konto przez aplikację i 550 zł mBank

mBank wychodzi naprzeciw potrzebom nowych klientów, oferując wyjątkową promocję, która pozwala zyskać nawet 550 zł oraz rozpocząć oszczędzanie na 7,5%!

konto przez aplikację i 550 zł mBank
źródło: https://www.mbank.pl/indywidualny/konta/konta-osobiste/ekonto-do-uslug/

Jak skorzystać z promocji?

1. Zakładanie konta przez aplikację

Założenie konta jest proste i szybkie – wystarczy skorzystać z aplikacji mBanku. Dzięki temu możesz otworzyć konto bez konieczności wizyty kuriera czy udawania się do placówki banku. Wystarczy, że założysz konto przez selfie lub e-dowód.

2. Aktywne korzystanie z konta

Korzystając aktywnie z nowo założonego konta, nie zapłacisz za:

  • otwarcie i prowadzenie konta;
  • wypłaty z bankomatów w Polsce (przy kwotach od 300 zł);
  • wypłaty z bankomatów za granicą;
  • kartę debetową (przy transakcjach na minimum 350 zł miesięcznie).

Poznaj szczegóły promocji

200 zł za założenie konta przez aplikację

Załóż konto przez selfie lub e-dowód, spełnij warunki aktywności i zyskaj 200 zł. Bonus otrzymasz, gdy:

  • założysz konto przez selfie lub e-dowód;
  • spełnisz wszystkie warunki do otrzymania premii I za szybki wpływ i transakcje oraz premii II, III i IV.

Nawet 250 zł za aktywność!

Premię 100 zł za szybki wpływ i transakcje otrzymasz, gdy:

  • dokonasz jednorazowego wpływu min. 1 000 zł w ciągu 7 dni kalendarzowych od otwarcia konta;
  • wykonasz 8 transakcji kartą (w tym płatności telefonem) i/lub BLIK w miesiącu otwarcia konta i/lub w kolejnym.

Premię 50 zł za wpływ i transakcje w drugim miesiącu otrzymasz, gdy:

  • dokonasz jednorazowego wpływu min. 1 000 zł,
  • wykonasz 8 transakcji kartą (w tym płatności telefonem) i/lub BLIK w drugim pełnym miesiącu po otwarciu konta.

Podobne warunki dotyczą premii za trzeci i czwarty miesiąc.

100 zł za założenie eKonta Junior

Załóż eKonto Junior dla dziecka poniżej 13 roku życia do końca pierwszego miesiąca następującego po otwarciu eKonta, a zyskasz dodatkowe 100 zł na swoje konto.

Oszczędzaj z promocyjnym oprocentowaniem na 7,5%

Za każdym razem, gdy będziesz płacił kartą, robił przelewy lub wypłacał pieniądze z bankomatu, małe kwoty automatycznie zasilą Twoje cele oszczędnościowe. Możesz zyskać:

  • 7,5% – jeśli otworzysz konto przez selfie lub e-dowód;
  • 5,5% – jeśli otworzysz konto w inny sposób.

Pamiętaj, aby różnica w zaoszczędzonej kwocie z miesiąca na miesiąc wynosiła minimum 100 zł. W przeciwnym razie Twoje oszczędności będą oprocentowane na 0,5%.

0% za przewalutowanie przez 12 miesięcy

Otwórz eKonto z kartą, aktywuj usługę wielowalutową przez aplikację mobilną lub serwis transakcyjny, a przez 12 miesięcy od otwarcia konta nie zapłacisz za przewalutowanie transakcji.

Promocja trwa do 16 września 2025 roku. Aby spełnić warunki zapisane w regulaminie promocji, pamiętaj, że nie możesz anulować transakcji do 15 dnia miesiąca następującego po miesiącu, w którym je wykonałeś.


Więcej szczegółowych informacji znajdziesz na stronie mBanku oraz w regulaminie promocji.

Santander – kody BIC, SWIFT, IBAN oraz adres banku

SWIFT – Międzynarodowy kod/Standard używany przez banki na całym świecie do identyfikacji banku odbiorcy przelewu, składa się z ośmiu lub jedenastu znaków.

BIC – Identycznie jak SWIFT, w polsce używamy innej nazwy na świecie ten sam kod spotkamy właśnie pod nazwą BIC (Bank Identifer Code)

IBAN – jest to numer rachunku bankowego z prefiksem kraju według standardu ISO przykładowo (PL – Polska lub DE – Niemcy), prefiks jak nazwa wskazuje dodajemy przed 28 cyfrowym numerem rachunku. Zapraszamy do zapoznania się z pełną informacją na temat standardów międzynarodowych w bankach: Czym jest SWIFT, BIC i IBAN?

Santander – kod SWIFT, IBAN, adres.

Do wysyłania przelewów lub odbierania przelewów z zagranicy potrzebujemy kilka danych banku oraz międzynarodowych kodów, poniżej przedstawiamy dokładną listę dla banku Santander Consumer.

Kod SWIFT/BIC banku Santander

  • Pełny SWIFT/BIC: WBKPPLPP

Kod używany do przelewów międzynarodowych oraz europejskich. Identyfikator banku docelowego, podajemy go jak odbieramy przelew z zagranicy.

Numer IBAN rachunku w Santander (dawniej BZWBK)

  • IBAN Santander: PL + numer rachunku bankowego

Adres Banku centrali Santander do przelewów

  • Bank Zachodni WBK S.A.Rynek 9/1150-950 Wrocław

PKO BP – kody BIC, SWIFT, IBAN oraz adres banku

SWIFT lub BIC – Międzynarodowy kod/Standard używany przez banki na całym świecie do identyfikacji banku odbiorcy przelewu, składa się z ośmiu lub jedenastu znaków. w Polsce używamy nazwy SWIFT lecz na świecie spotyka się także nazwę BIC czyli Bank Identifier Code warto to wiedzieć przy akceptacji przelewów z zagranicy.

IBAN – jest to numer rachunku bankowego z prefiksem kraju według standardu ISO przykładowo (PL – Polska lub DE – Niemcy), prefiks jak nazwa wskazuje dodajemy przed 28 cyfrowym numerem rachunku. Zapraszamy do zapoznania się z pełną informacją na temat standardów międzynarodowych w bankach: Czym jest SWIFT, BIC i IBAN?

PKO BP – kod SWIFT, IBAN, adres.

Do wysyłania przelewów lub odbierania przelewów z zagranicy potrzebujemy kilka danych banku oraz międzynarodowych kodów, poniżej przedstawiamy dokładną listę dla banku PKO BP.

Kod SWIFT/BIC banku PKO BP

  • Pełny SWIFT/BIC: BPKOPLPW

Numer IBAN rachunku w PKO BP

  • IBAN PKO BP: PL + numer rachunku bankowego

Adres Banku PKO BP do przelewów

  • PKO Bank Polski S A ul. Puławska 15 02-515 Warszawa

Promocja w Santander: Otwórz Konto dla Dziecka i zyskaj 150 zł

konto dla dziecka w promocji Santander

Bank Santander przygotował atrakcyjną promocję dla rodziców, którzy chcą otworzyć swoim dzieciom pierwsze konto bankowe. Jeśli spełnisz kilka prostych warunków, Twoje dziecko może otrzymać aż 150 zł za dokonanie trzech płatności kartą. Sprawdź, jakie korzyści oferują konta dla dzieci i nastolatków oraz jak skorzystać z promocji.

konto dla dziecka w promocji Santander
źródło: https://www.santander.pl/klient-indywidualny/konta/150-kieszonkowego?santag-camp=default_promo-150kieszonkowego_0624#tab=2

Korzyści z Konta Santander dla Dzieci (7-12 lat)

Konto Santander dla dzieci w wieku od 7 do 12 lat to doskonały sposób na wprowadzenie najmłodszych w świat finansów. Oto najważniejsze zalety tego konta:

Brak opłat za:

  • wypłaty gotówki ze wszystkich bankomatów w Polsce;
  • prowadzenie konta;
  • kartę do konta;
  • sprawdzenie stanu konta w bankomacie.

Dodatkowe korzyści:

  • 6% w skali roku do 3 tys. zł – konto może służyć jako elektroniczna skarbonka, co zachęci dziecko do oszczędzania;
  • portal edukacyjny Finansiaki.pl – dostęp do materiałów edukacyjnych, które pomogą dziecku nauczyć się zarządzać pieniędzmi.

Korzyści z Konta Santander dla Nastolatków (13-17 lat)

Dla starszych dzieci w wieku od 13 do 17 lat Santander oferuje konto z jeszcze większą funkcjonalnością. Główne zalety to:

Brak opłat za:

  • prowadzenie konta;
  • przelewy natychmiastowe i zwykłe w internecie;
  • przelewy BLIK na telefon;
  • kartę do konta (pod warunkiem wykonania co najmniej jednej płatności w miesiącu kartą lub BLIKIEM; w przeciwnym razie opłata wynosi 9 zł miesięcznie).

Aplikacja mobilna:

  • płatności telefonem lub zegarkiem;
  • bilety komunikacji miejskiej;
  • bezpieczne wypłaty gotówki z bankomatów i przelewy pieniędzy na numer telefonu za pomocą BLIK;
  • funkcja „Moje cele” – możliwość łatwego oszczędzania pieniędzy przez nastolatka.

Jak skorzystać z promocji i zyskać 150 zł?

Aby skorzystać z promocji i otrzymać 150 zł, wykonaj następujące kroki:

Rodzicu, do 21.07.2024 roku:

  1. Zarejestruj się w promocji oraz otwórz konto dziecku (7-17 lat) wraz z kartą debetową.
    • Możesz to zrobić w swojej bankowości internetowej, w oddziale banku lub w placówce partnerskiej.
  2. Pamiętaj, że musisz posiadać konto osobiste w Banku Santander.

Ważne zasady

  • Promocja jest dostępna dla dzieci, które nie mają jeszcze konta w Santanderze.
  • Możesz otworzyć jedno konto dla każdego ze swoich dzieci.
  • Przed otwarciem konta sprawdź, czy masz wszystkie niezbędne zgody na marketing, w tym zgodę na kontakt drogą elektroniczną EKK. Jeśli nie, uzupełnij je.

Dokumenty potrzebne do otwarcia konta

  • Dla dziecka w wieku 7-12 lat: zdjęcia oraz szczegóły dowodu osobistego (z obu stron) lub paszportu (strona z danymi) rodzica.
  • Dla nastolatka 13-17 lat: zdjęcia oraz szczegóły dowodu osobistego nastolatka (z obu stron).

Warunki dla dziecka lub nastolatka

  • Do 31.08.2024 roku należy dokonać minimum trzech płatności kartą debetową z nowo otwartego konta.

Otwierając konto dla dziecka w Banku Santander, nie tylko wprowadzisz je w świat finansów, ale także zapewnisz mu dostęp do nowoczesnych narzędzi bankowych i edukacyjnych. Skorzystaj z promocji i zyskaj 150 zł na dobry początek!


Więcej szczegółowych informacji znajdziesz na stronie banku Santander oraz w regulaminie promocji.

Czy warto inwestować w kryptowaluty?

Kryptowaluty swego czasu były tematem bardzo niszowym, natomiast w ostatnich latach ich popularność eksplodowała. Wciąż jest oczywiście wiele osób, które nie miały nigdy z nimi bezpośrednio do czynienia, natomiast zapewne niemal każdy miał okazję nieraz o nich usłyszeć.

Jeśli więc pojawiła się jakaś dodatkowa gotówka i czas zdecydować, w co się ją zainwestuje, kryptowaluty jawią się jako jedna z dostępnych opcji. Czy jednak warto po nią sięgnąć? Co warto wiedzieć o inwestycji w Bitcoina i inne tego typu instrumenty finansowe? Doradzamy!

Nie bez powodu krypto spotyka się z takim zainteresowaniem

O kryptowalutach często mówi się w towarzystwie Forexu (wymiany walut) czy akcji na giełdzie. Faktycznie, są to pod pewnymi względami podobne instrumenty finansowe. Najprościej mówiąc, kupujemy je (kryptowaluty, tradycyjne waluty, akcje) po niższej cenie, czekamy na jej wzrost i sprzedajemy po wyższej.

Rynek kryptowalut jest jednak mniej stabilny niż rynek walut tradycyjnych. Z jednej strony, daje to możliwość większego zarobku – osoby, które kupiły Bitcoina, kiedy jeszcze był warty kilkadziesiąt dolarów za jednostkę i sprzedały go później za wielokrotnie razy więcej, są tego żywym dowodem. Możemy mówić o całej grupie inwestorów, którzy dzięki krypto stali się milionerami.

Z drugiej, obok szansy na gwałtowne wzrosty istnieje też niemała szansa doświadczenia gwałtownych spadków wartości zakupionego krypto, czy to właśnie Bitcoina, czy dowolnego innego.

Decydując się na taką inwestycję, trzeba więc dobrze ją przemyśleć i być świadomym ryzyka. Warto sięgnąć po wiedzę zgromadzoną na internetowych blogach i portalach poświęconych kryptowalutom. Zebranie niezbędnych informacji zmniejszy szanse podjęcia złych decyzji. W końcu po co uczyć się na swoich błędach i tracić niepotrzebnie pieniądze, jeśli ktoś już wcześniej te błędy popełnił i dokładnie je omówił?

O czym pamiętać, inwestując w krypto?

Jeśli zdecydujemy, że krypto jest dobrą opcją w danym przypadku, jest jeszcze kilka kwestii, na które warto zwrócić uwagę przed rozpoczęciem inwestowania. Przede wszystkim trzeba pamiętać, aby przeznaczać na ten cel tylko tyle, ile jest się w stanie stracić bez znaczącego pogorszenia swojej sytuacji finansowej. Ta rada dotyczy zresztą nie tylko krypto, ale ogółem inwestowania jako takiego, a więc również chociażby zakupu akcji na giełdzie.

Druga kwestia to odpowiedni dobór kryptowaluty. Do wyboru jest ich naprawdę wiele i ciągle powstają nowe. „Świeże” krypto może wydawać się dobrą okazją na szybki zarobek, ale nie zawsze twórcy takich przedsięwzięć są godni zaufania. Bitcoin, Ethereum czy inne krypto działające już od lat charakteryzują się większą stabilnością, chociaż oczywiście w ich przypadku również zdarzają się niekiedy gwałtowne zmiany kursu (czy to spadki, czy wzrosty).

Kiedy już ostatecznie wybierzemy interesującą nas kryptowalutę, sam proces jej zakupu i ewentualnej późniejszej sprzedaży nie należy do skomplikowanych. Transakcji tego typu dokonuje się za pomocą specjalnych platform – każda z nich może różnić się na przykład wysokością pobieranej prowizji, więc warto dobrze się zastanowić nad tym, która w danym przypadku sprawdzi się najlepiej.